Home
Publicidad Publicidad
Contribuyentes cumplidores: confirmar los datos en término preserva el beneficio aunque falte la adhesión específica
Impuestos Nacionales

Contribuyentes cumplidores: confirmar los datos en término preserva el beneficio aunque falte la adhesión específica

La Corte Suprema puso un límite a las exigencias reglamentarias: la omisión del aplicativo específico no podía extinguir el derecho reconocido por la confirmación de datos del artículo 85 de…

Cuotas sindicales: el empleador no puede elegir a qué afiliados retenerles los aportes
Laboral y Seguridad Social

Cuotas sindicales: el empleador no puede elegir a qué afiliados retenerles los aportes

La Corte Suprema cuestionó la retención selectiva de cuotas sindicales y destacó que el empleador no puede definir unilateralmente el ámbito de representación del gremio.

Análisis La instrumentalidad en el impuesto de sellos de Buenos Aires: Carta oferta y orden de compra

La instrumentalidad en el impuesto de sellos de Buenos Aires: Carta oferta y orden de compra

La existencia de un contrato válido o de una operación económica no basta, por sí sola, para configurar el impuesto de sellos. Emanuel Biondi examina la exigencia de instrumentalidad y…

Análisis Multas impositivas: evolución del régimen anterior, reformas de las Leyes 27.799 y 27.826 y proyecto de reducción para MiPyMEs

Multas impositivas: evolución del régimen anterior, reformas de las Leyes 27.799 y 27.826 y proyecto de reducción para MiPyMEs

Se examina la evolución de las multas formales de la Ley 11.683: los importes anteriores a la Ley 27.799, su incremento desde enero de 2026 y las reducciones introducidas por…

Análisis Convenio sujeto y Convenio actividad: la autonomía económica y el caso de los alquileres de inmuebles

Convenio sujeto y Convenio actividad: la autonomía económica y el caso de los alquileres de inmuebles

La coexistencia de actividades de un mismo contribuyente plantea la discusión entre la interpretación de “Convenio sujeto”, que privilegia la unidad personal, y la de “Convenio actividad”, que atiende a…

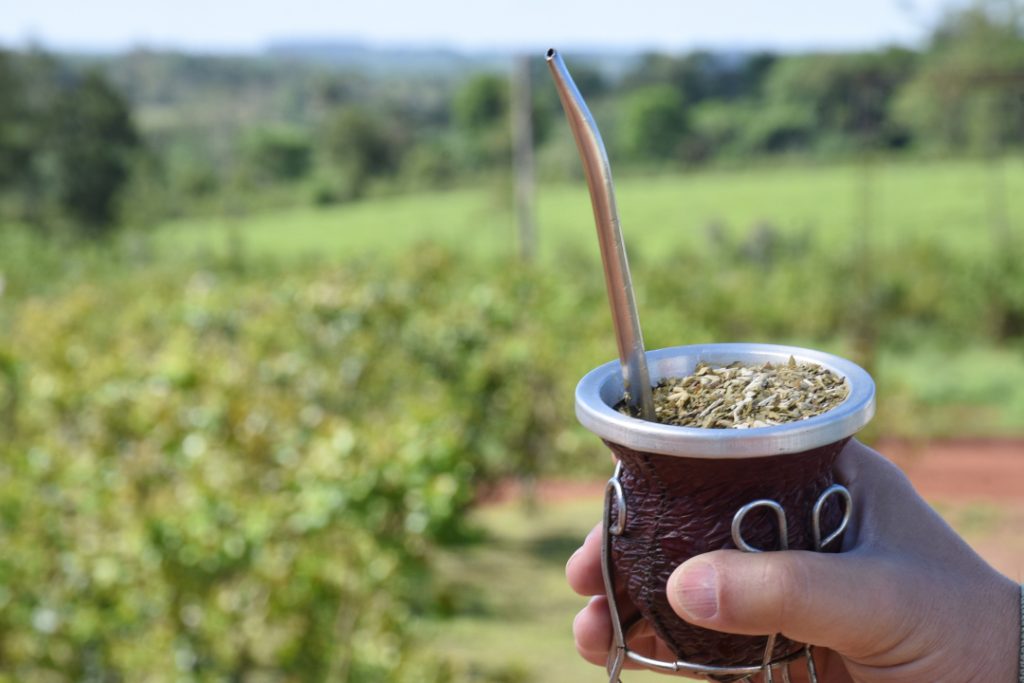
Nuevo beneficio para el sector yerbatero: el Gobierno pagará hasta US$2.000 por año para impulsar viajes comerciales al exterior
Economía y Finanzas

Nuevo beneficio para el sector yerbatero: el Gobierno pagará hasta US$2.000 por año para impulsar viajes comerciales al exterior

El beneficio cubre pasajes aéreos y alojamiento, con pago posterior al viaje y rendición obligatoria. Se exige capacidad exportadora y solicitud previa; rige para participaciones desde septiembre de 2026.

Entre Ríos exime de Ingresos Brutos a monotributistas comerciantes de categorías A, B y C y reduce la carga de Sellos
Impuestos Provinciales

Entre Ríos exime de Ingresos Brutos a monotributistas comerciantes de categorías A, B y C y reduce la carga de Sellos

La Ley 11314 beneficia a pequeños contribuyentes con actividad comercial principal y premia el pago en término de los demás. También exime locaciones comerciales y cambios de nombre, prórrogas y…

Servicios eventuales: ARCA elimina el régimen de retención de contribuciones patronales a cargo de las empresas usuarias
Laboral y Seguridad Social

Servicios eventuales: ARCA elimina el régimen de retención de contribuciones patronales a cargo de las empresas usuarias

La medida adecua las reglas de recaudación a la reforma laboral. Las empresas de servicios eventuales deben ingresar directamente sus obligaciones de seguridad social, conforme al Decreto 407/2026.

Fondos de Asistencia Laboral: el Gobierno posterga el inicio a diciembre y duplica el período de carencia
Laboral y Seguridad Social

Fondos de Asistencia Laboral: el Gobierno posterga el inicio a diciembre y duplica el período de carencia

El Decreto 1228/2026 modifica la reglamentación de los FAL. Además de postergar un mes su puesta en marcha, exige doce períodos mensuales completos y consecutivos antes de que los fondos…

Ganancias Personas Jurídicas: el nuevo servicio simplifica el balance e incorpora datos precargados
Impuestos Nacionales

Ganancias Personas Jurídicas: el nuevo servicio simplifica el balance e incorpora datos precargados

El servicio ya permite presentar el F. 713. ARCA detalló la carga simplificada del balance, los importes precargados y el traslado de quebrantos y saldos a favor, con carga manual…

Publicidad Publicidad
La instrumentalidad en el impuesto de sellos de Buenos Aires: Carta oferta y orden de compra
Impuestos Provinciales Análisis

Por Biondi EmanuelLa instrumentalidad en el impuesto de sellos de Buenos Aires: Carta oferta y orden de compra

La existencia de un contrato válido o de una operación económica no basta, por sí sola, para configurar el impuesto de sellos. Emanuel Biondi examina la exigencia de instrumentalidad y autosuficiencia documental en las cartas oferta, órdenes de compra y notas de pedido, con especial atención a la normativa bonaerense y a la jurisprudencia.

Leer más →

Multas impositivas: evolución del régimen anterior, reformas de las Leyes 27.799 y 27.826 y proyecto de reducción para MiPyMEs
Impuestos Nacionales Análisis

Por Redacción BDCMultas impositivas: evolución del régimen anterior, reformas de las Leyes 27.799 y 27.826 y proyecto de reducción para MiPyMEs

Se examina la evolución de las multas formales de la Ley 11.683: los importes anteriores a la Ley 27.799, su incremento desde enero de 2026 y las reducciones introducidas por la Ley 27.826. Los cuadros comparativos distinguen las escalas generales de los beneficios aplicables a MiPyMEs y otros sujetos.

Leer más →
Convenio sujeto y Convenio actividad: la autonomía económica y el caso de los alquileres de inmuebles
Impuestos Provinciales Análisis

Por Felice Marcos A.Convenio sujeto y Convenio actividad: la autonomía económica y el caso de los alquileres de inmuebles

La coexistencia de actividades de un mismo contribuyente plantea la discusión entre la interpretación de “Convenio sujeto”, que privilegia la unidad personal, y la de “Convenio actividad”, que atiende a la unidad del proceso económico interjurisdiccional. Se examinan sus fundamentos, alcances y límites a partir de los artículos 1°, 2° y 27 del Convenio Multilateral.

Leer más →
Ley de Inocencia Fiscal y Monotributo: adhesión a Ganancias Simplificada, alcance de la protección y riesgos de exclusión
Impuestos Nacionales Análisis

Por Felice Marcos A.Ley de Inocencia Fiscal y Monotributo: adhesión a Ganancias Simplificada, alcance de la protección y riesgos de exclusión

La Ley de Inocencia Fiscal introdujo modificaciones en materia penal y de procedimiento tributario y estableció beneficios vinculados con la declaración jurada simplificada de Ganancias. Su aplicación a los monotributistas requiere examinar las condiciones de adhesión, la coexistencia de rentas y el alcance de la protección sobre períodos anteriores.

Leer más →
IP1 2026: qué controlar antes de informar las existencias de granos en SISA
Agropecuario Análisis

Por Viviana M. MuchiutIP1 2026: qué controlar antes de informar las existencias de granos en SISA

La autora propone una metodología práctica para reconstruir la cuenta corriente granaria y validar las existencias que deben informarse en el IP1 2026. Examina el stock inicial, la producción obtenida, las operaciones comerciales, las aparcerías, las mermas y los consumos internos, junto con la documentación necesaria para respaldar cada movimiento.

Leer más →
Scroll al inicio