El proyecto de Presupuesto 2027 estima que la recaudación de impuestos nacionales y contribuciones a la seguridad social alcanzará $307,4 billones, con un crecimiento nominal del 27,9% respecto de 2026. La presión tributaria subiría del 21,06% al 21,70% del Producto Interno Bruto (PIB).
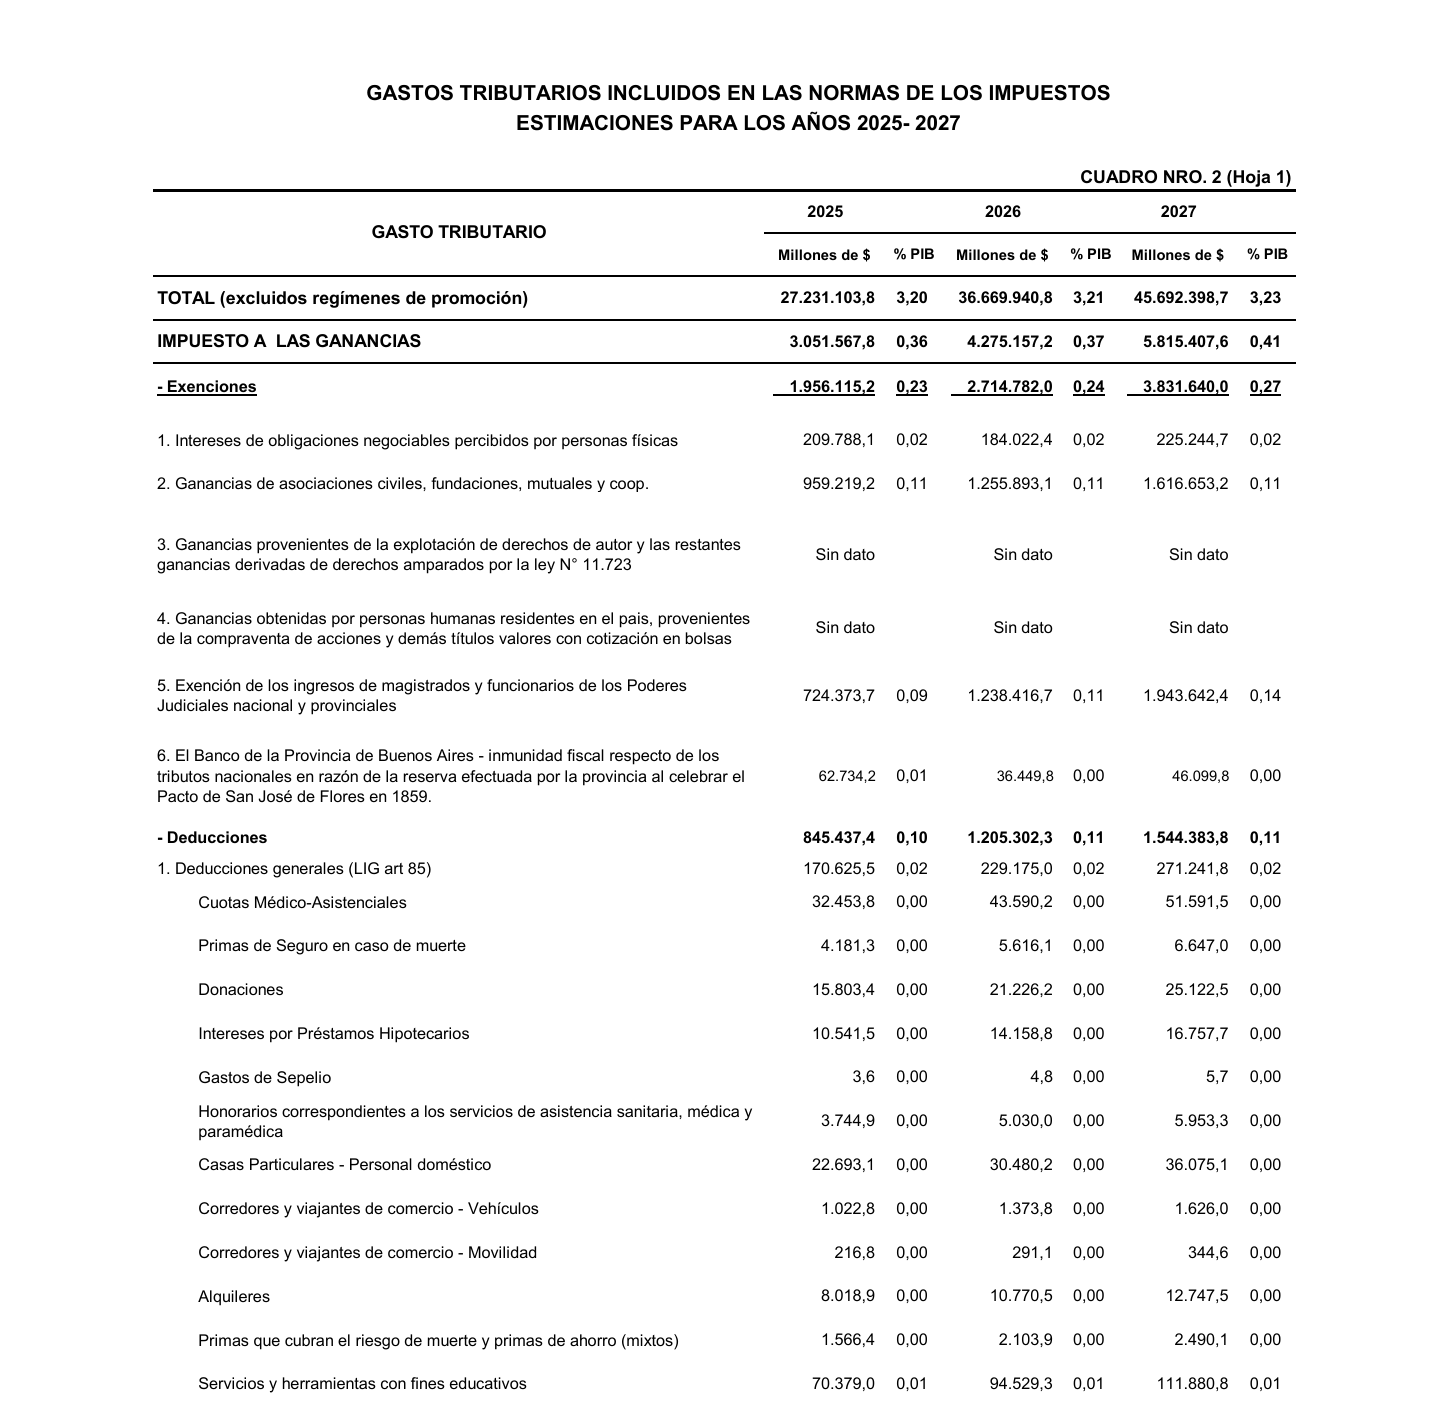
Del total previsto, $235,6 billones corresponderán a impuestos nacionales y $71,8 billones a recursos de la seguridad social. En paralelo, el Gobierno calculó gastos tributarios por $51,9 billones, equivalentes al 3,67% del PIB, por exenciones, alícuotas reducidas, deducciones y regímenes promocionales.
Las cifras forman parte del mensaje que acompaña al proyecto de Presupuesto 2027 enviado al Congreso. Son estimaciones sujetas a la aprobación de la ley y a la evolución efectiva de la actividad, los precios, el comercio exterior, el empleo registrado y las bases imponibles.
La proyección muestra que el crecimiento de la recaudación y el aumento de la presión tributaria no serían uniformes entre sus componentes. Mientras los impuestos nacionales ganarían peso sobre el PIB, los recursos de la seguridad social bajarían del 5,26% al 5,07%. Al mismo tiempo, los gastos tributarios representarían el 3,67% del producto: esa relación permite dimensionar el efecto de las exenciones y los tratamientos diferenciales, aunque no supone que su eliminación pueda convertirse íntegramente en recaudación efectiva.
Qué impuestos explicarán la recaudación de 2027
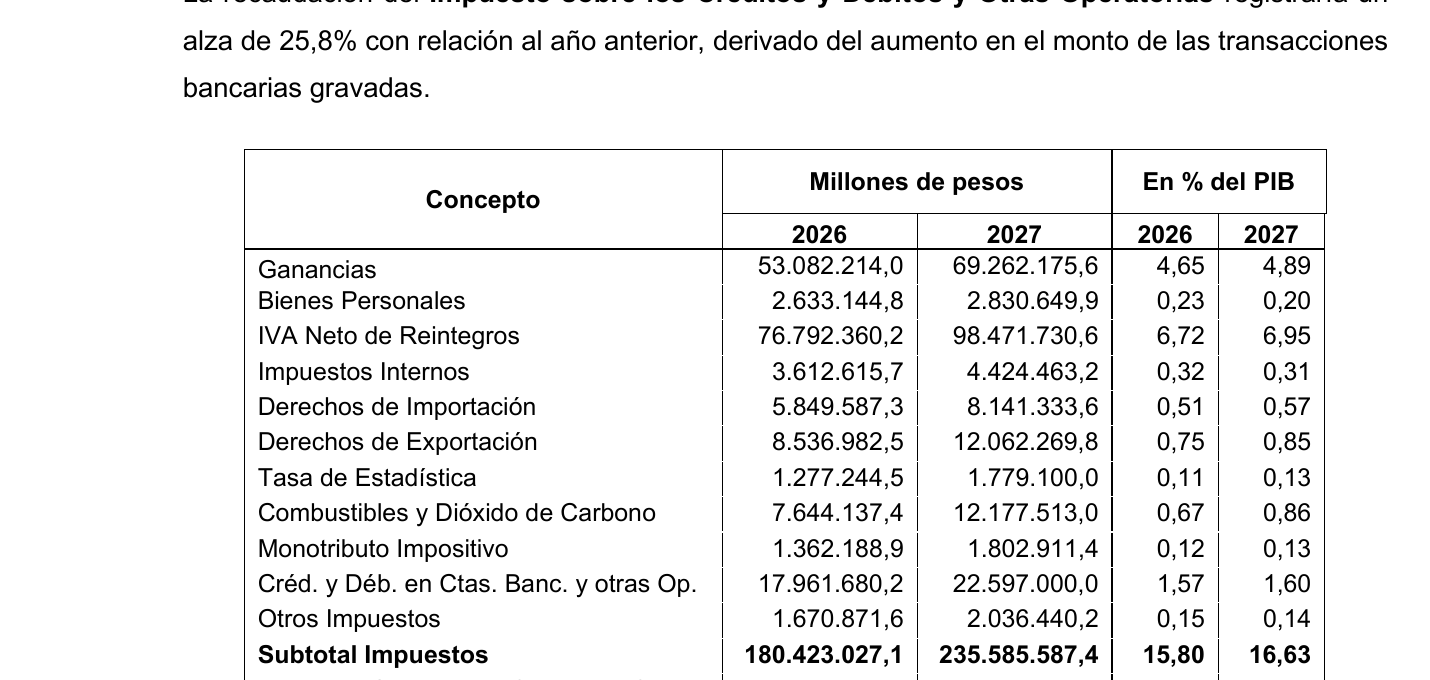
El IVA neto de reintegros será la principal fuente: aportaría $98,5 billones, equivalentes al 6,95% del PIB y al 32,4% de la recaudación total. El cálculo implica una suba nominal del 28,2% frente a 2026.
El impuesto a las ganancias generaría $69,3 billones, un 4,89% del PIB, con una variación del 30,5%. El impuesto sobre los créditos y débitos bancarios sumaría $22,6 billones, el 1,60% del producto y un 25,8% más que el año anterior.
Por los impuestos sobre los combustibles líquidos y el dióxido de carbono se proyectan $12,2 billones, con un crecimiento del 59,3% y una participación del 0,86% del PIB. Bienes Personales aportaría $2,8 billones; los impuestos internos, $4,4 billones; y el componente impositivo del Monotributo, $1,8 billones.
En comercio exterior, los derechos de exportación alcanzarían $12,1 billones y los derechos de importación, $8,1 billones. La tasa de estadística agregaría $1,8 billones. El mensaje atribuye el avance de los recursos aduaneros a la evolución de las importaciones, las exportaciones y el tipo de cambio.
Las contribuciones a la seguridad social aportarían $71,8 billones, un 19,7% más que en 2026. Sin embargo, su peso bajaría de 5,26% a 5,07% del PIB. El documento señala que la recaudación se verá afectada por la implementación del Fondo de Asistencia Laboral (FAL), además de depender de la evolución de los salarios y del empleo registrado.
En cuanto a la distribución, el 60,2% de los recursos tributarios quedaría en la Administración Nacional, el 6,1% se destinaría a otros organismos del sector público no financiero y el 33,7% se transferiría a las provincias mediante los mecanismos de coparticipación.
Cuánto representan las exenciones y beneficios fiscales
Los gastos tributarios estimados para 2027 totalizan $51,9 billones, equivalentes al 3,67% del PIB. De ese monto, $45,7 billones se originarían en tratamientos especiales contenidos en las propias normas de los impuestos y $6,2 billones en regímenes de promoción económica.
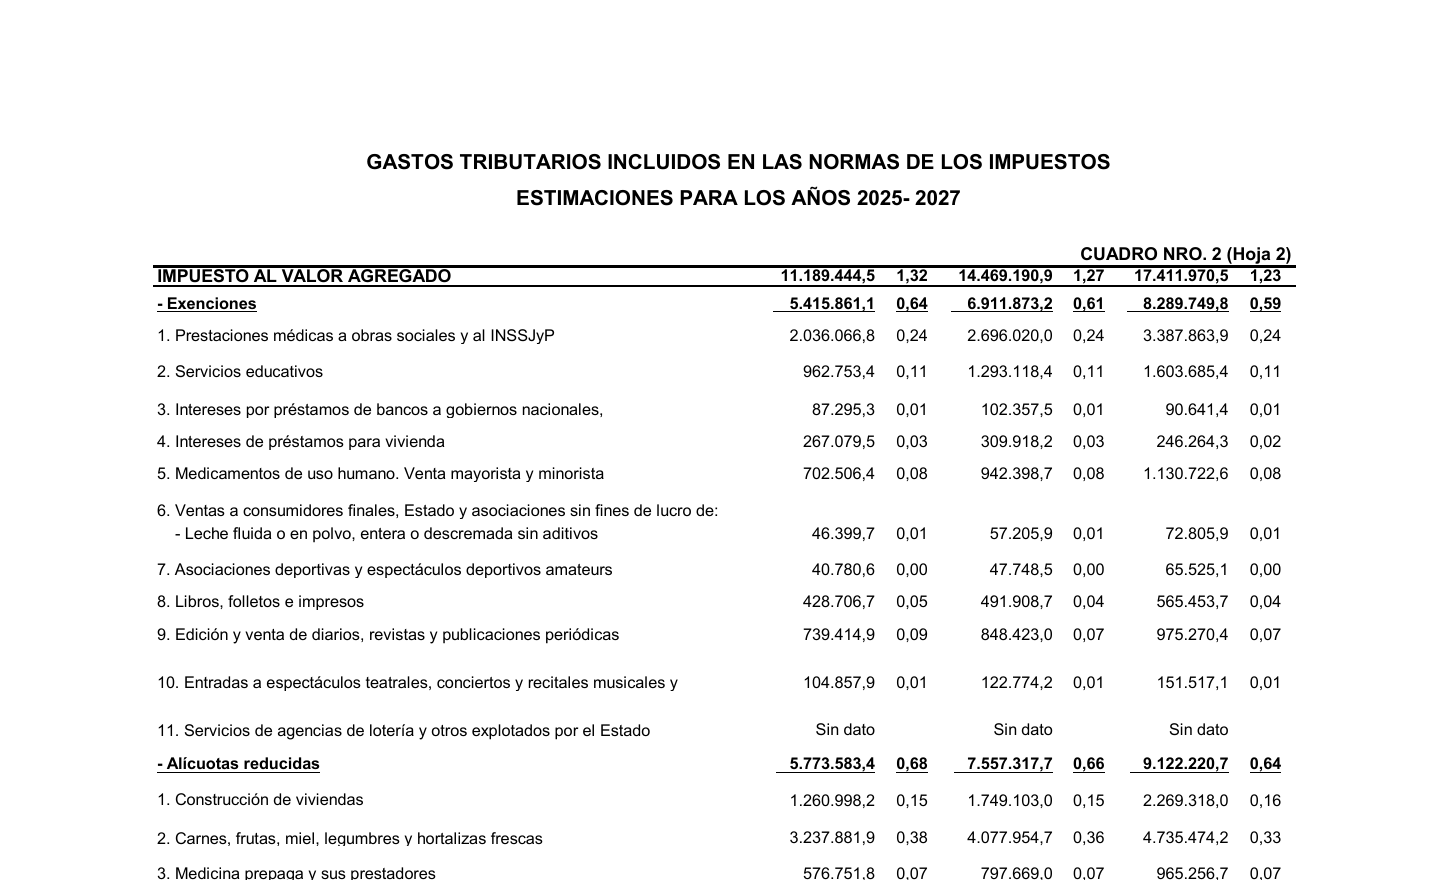
El IVA concentra el mayor gasto tributario: $18,8 billones, el 1,33% del PIB y el 36,3% del total. La estimación incluye exenciones para servicios de salud y educación, medicamentos, libros y publicaciones, además de alícuotas reducidas aplicables a alimentos, construcción de viviendas y medicina prepaga.
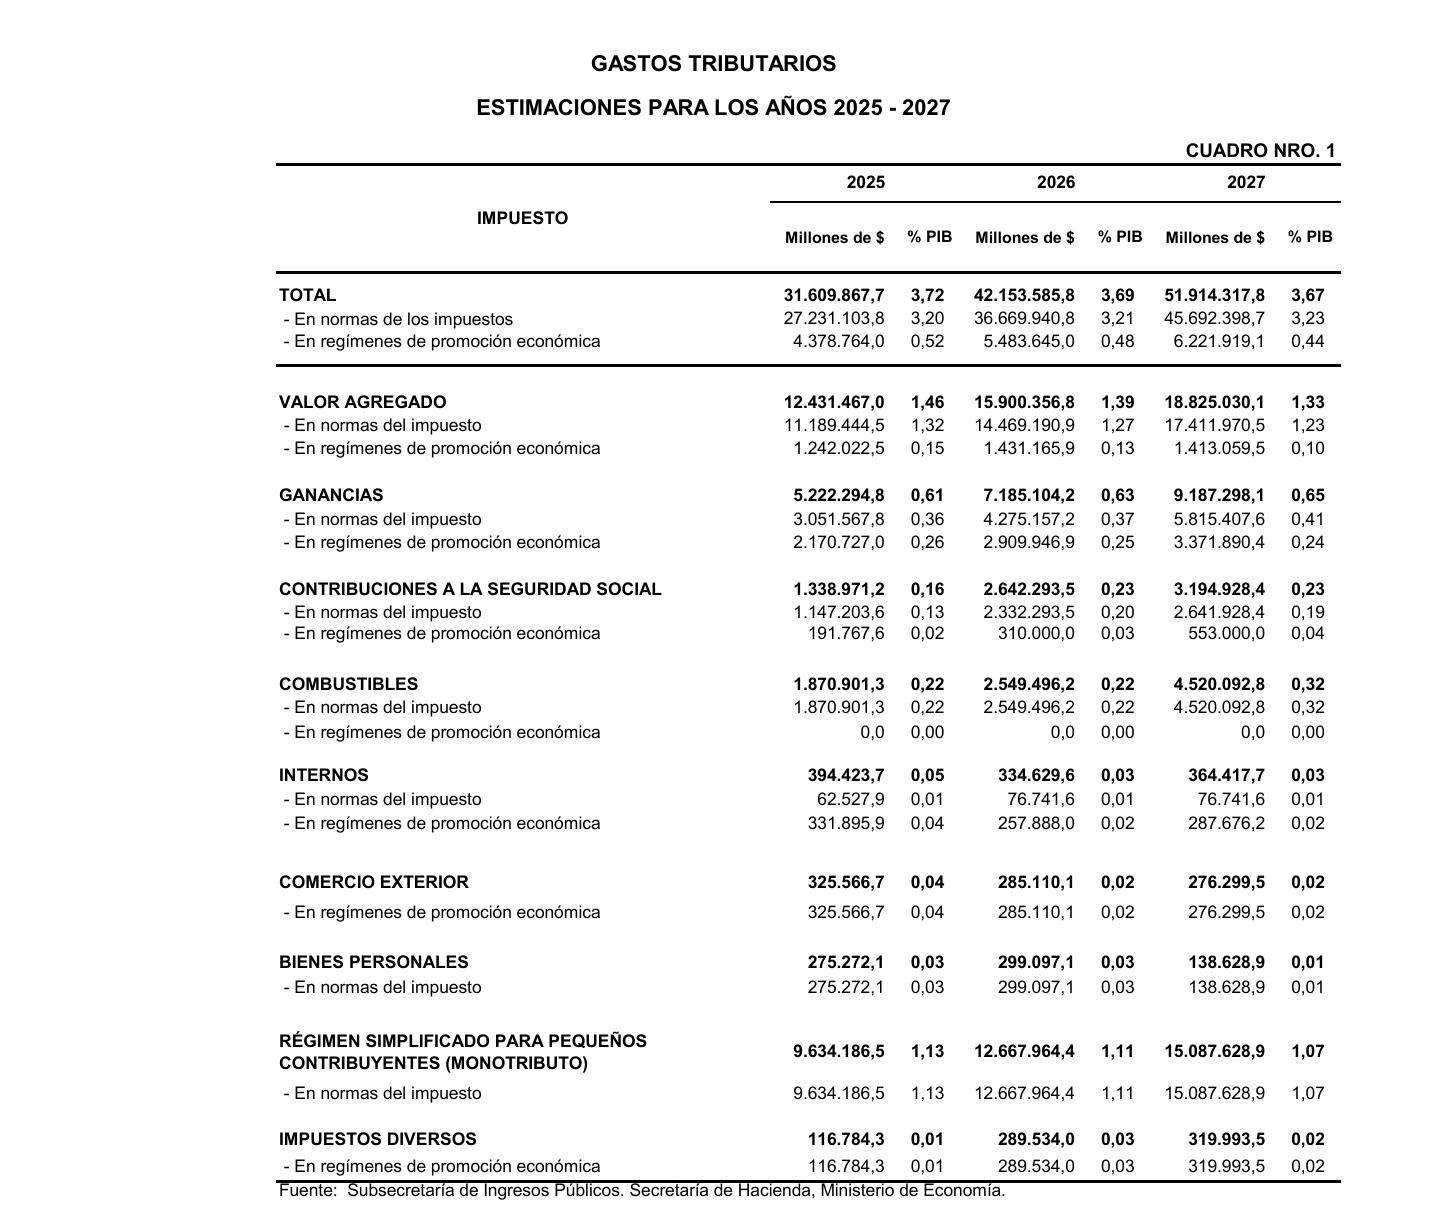
En Ganancias, el gasto fiscal se estima en $9,2 billones, equivalente al 0,65% del PIB. Dentro de las normas del impuesto aparecen las exenciones para asociaciones, fundaciones, mutuales y cooperativas; el tratamiento de magistrados y funcionarios judiciales; deducciones personales; y convenios para evitar la doble imposición. A ello se agregan $3,4 billones vinculados con regímenes promocionales.
En el IVA, las exenciones sumarían $8,3 billones y las alícuotas reducidas, $9,1 billones. Entre los conceptos de mayor incidencia se encuentran los servicios de salud prestados a obras sociales y al PAMI, los servicios educativos, los medicamentos de uso humano, la construcción de viviendas y determinadas ventas de alimentos.
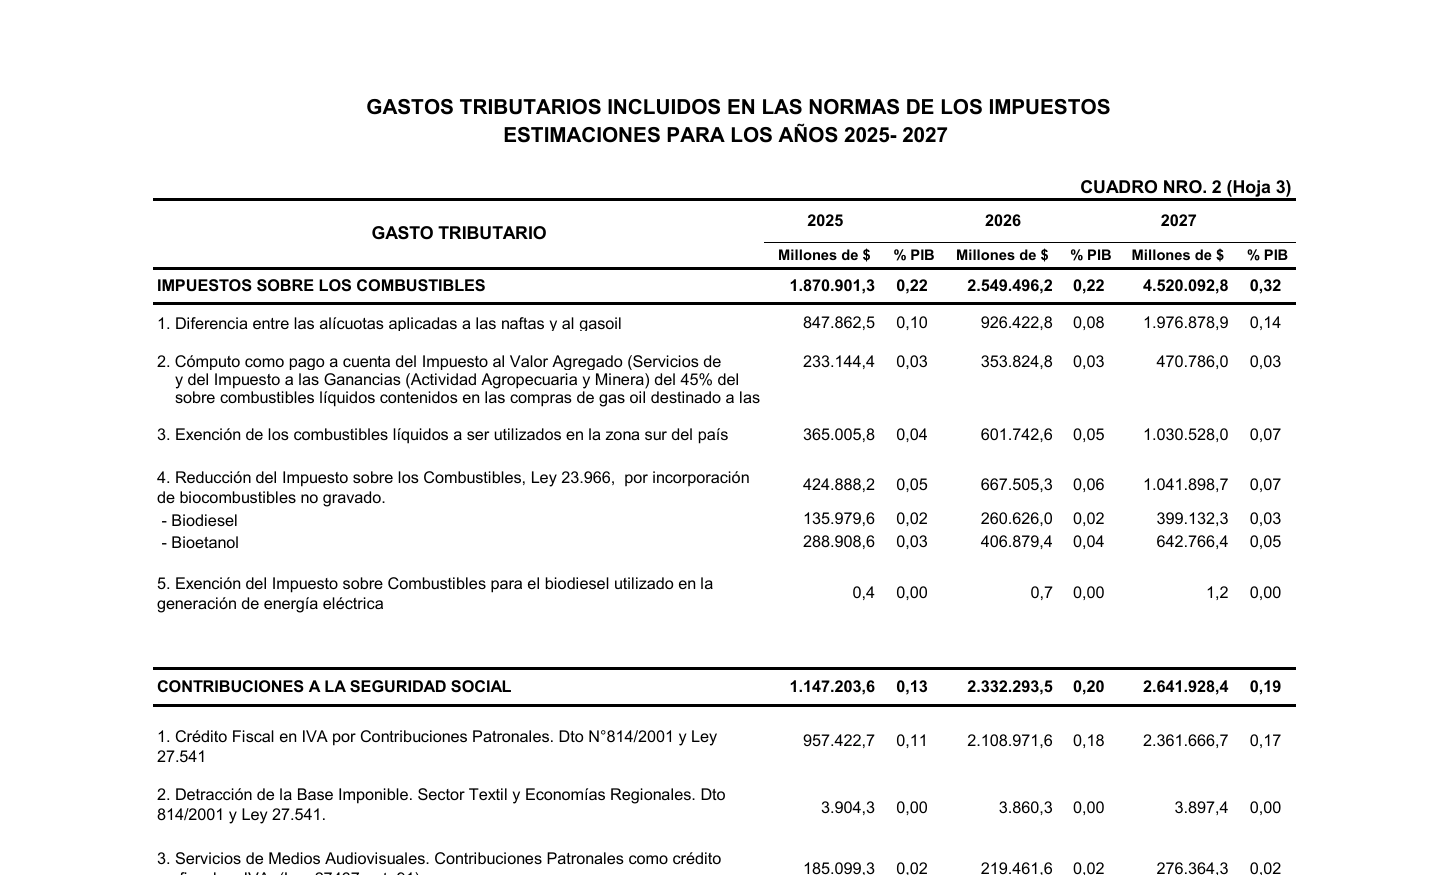
Los beneficios vinculados con combustibles representarían $4,5 billones. Allí se computan la diferencia de alícuotas entre naftas y gasoil, la exención para consumos en la zona sur y el tratamiento de los biocombustibles.
Para las contribuciones a la seguridad social, el gasto tributario previsto es de $3,2 billones. La mayor parte surge del crédito fiscal en el IVA por contribuciones patronales, estimado en $2,36 billones. También se contemplan tratamientos para sectores textiles, economías regionales y servicios de comunicación audiovisual.
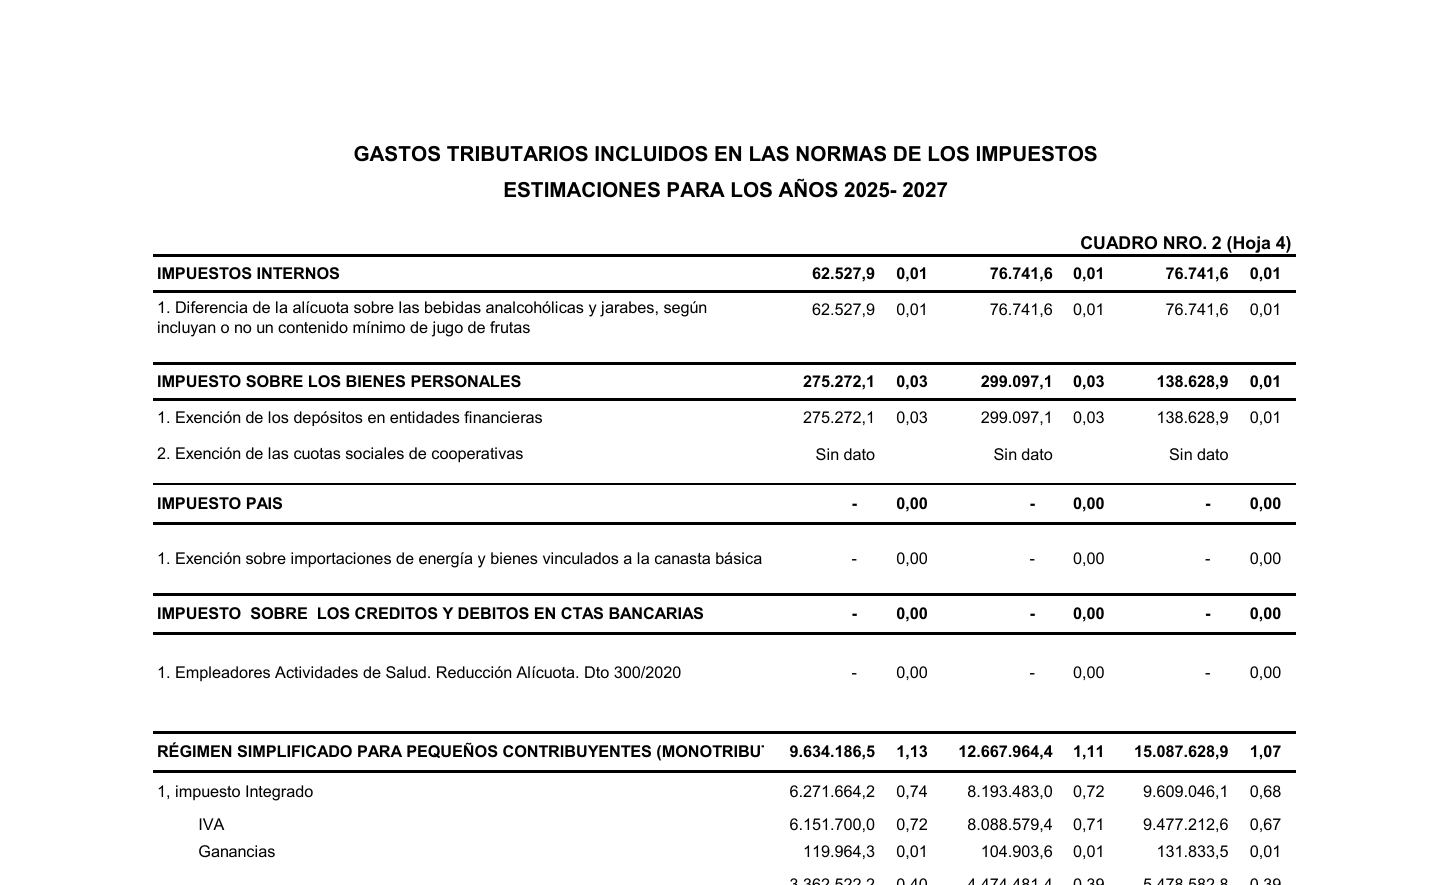
El Monotributo concentra un gasto estimado de $15,1 billones, equivalente al 1,07% del PIB. El cálculo compara el régimen simplificado con las obligaciones que corresponderían bajo el régimen general: $9,6 billones se atribuyen al componente impositivo y $5,5 billones al componente de seguridad social.
Los regímenes de promoción económica explicarían $6,2 billones. Entre los principales se ubican el régimen para micro, pequeñas y medianas empresas, con $2,5 billones; Tierra del Fuego, con $1,85 billones; Economía del Conocimiento, con $842.556 millones; y los beneficios industriales, mineros y autopartistas.
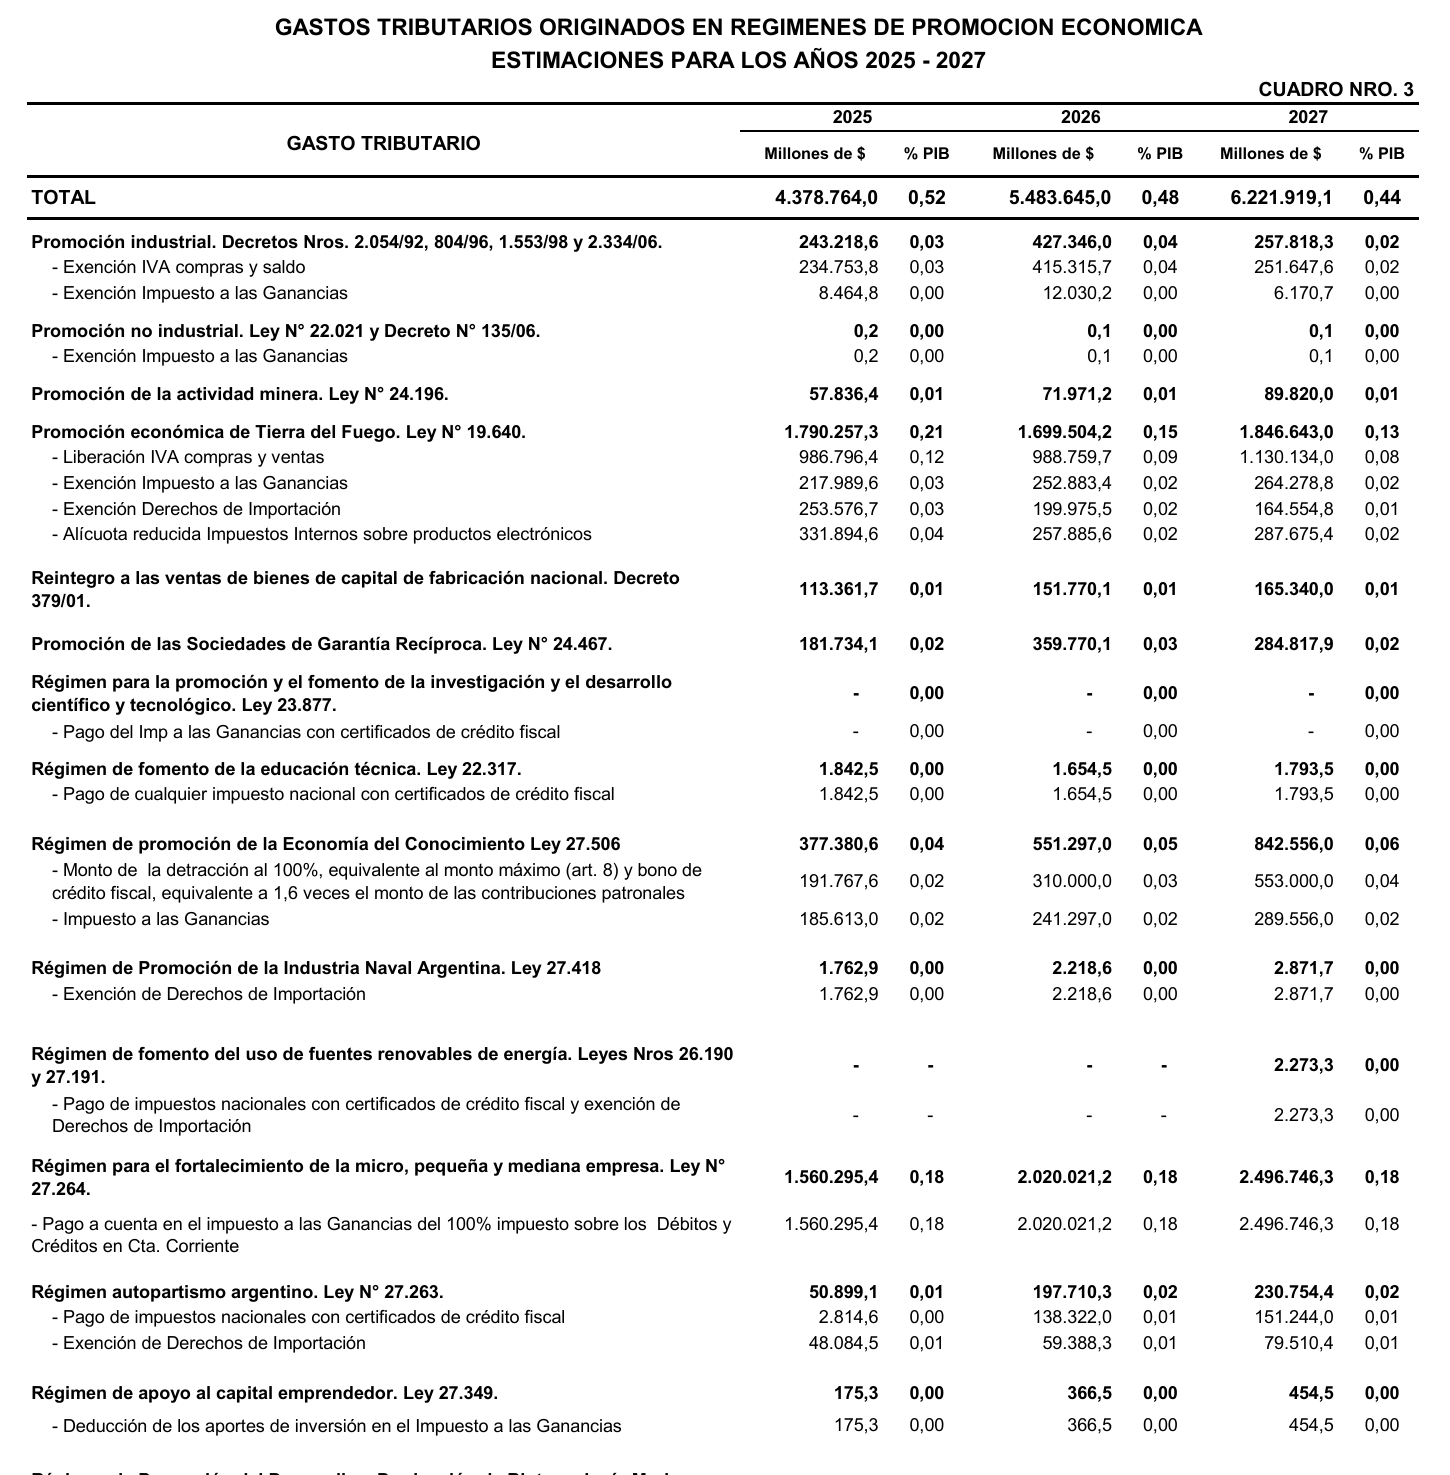
El gasto tributario no equivale a un gasto presupuestario directo: expresa la recaudación que el Estado deja de percibir por tratamientos diferenciales respecto de la estructura general de cada impuesto. Su estimación permite dimensionar el costo fiscal de las exenciones y beneficios, aunque no implica que su eliminación produzca automáticamente una recaudación equivalente.
Documento: Mensaje del proyecto de Presupuesto 2027.