
ARCA publicó el manual del servicio web Ganancias Personas Jurídicas, con las instrucciones para confeccionar y presentar la declaración jurada F.713. La primera versión, fechada en octubre de 2026, recorre los seis módulos del sistema y explica cómo cargar el balance, los ajustes impositivos, los quebrantos y los pagos a cuenta.
La guía acompaña la puesta en marcha del servicio, operativo desde el 19 de octubre, y puede consultarse desde la sección de manuales de Ganancias de ARCA. Incluye pantallas comentadas y advertencias sobre las opciones que deben seleccionarse al comenzar una declaración jurada.
Para los ejercicios comerciales cerrados desde junio de 2026, inclusive, la utilización de GPJ Web es opcional hasta el 28 de febrero de 2027: durante esa etapa puede elegirse el servicio o el aplicativo bajo SIAp. Desde el 1 de marzo de 2027 será obligatorio utilizar la modalidad web para los cierres comprendidos, con la excepción prevista para las rectificativas.
La Resolución General (ARCA) 5908/2026 establece que las rectificativas deben presentarse por el mismo medio empleado para la declaración jurada original. Una presentación realizada en SIAp se rectifica en SIAp; una presentada por GPJ Web, en el servicio web. Los cierres anteriores a junio de 2026 continúan por el aplicativo, tanto para originales como para rectificativas.
Los datos iniciales determinan qué campos se habilitan
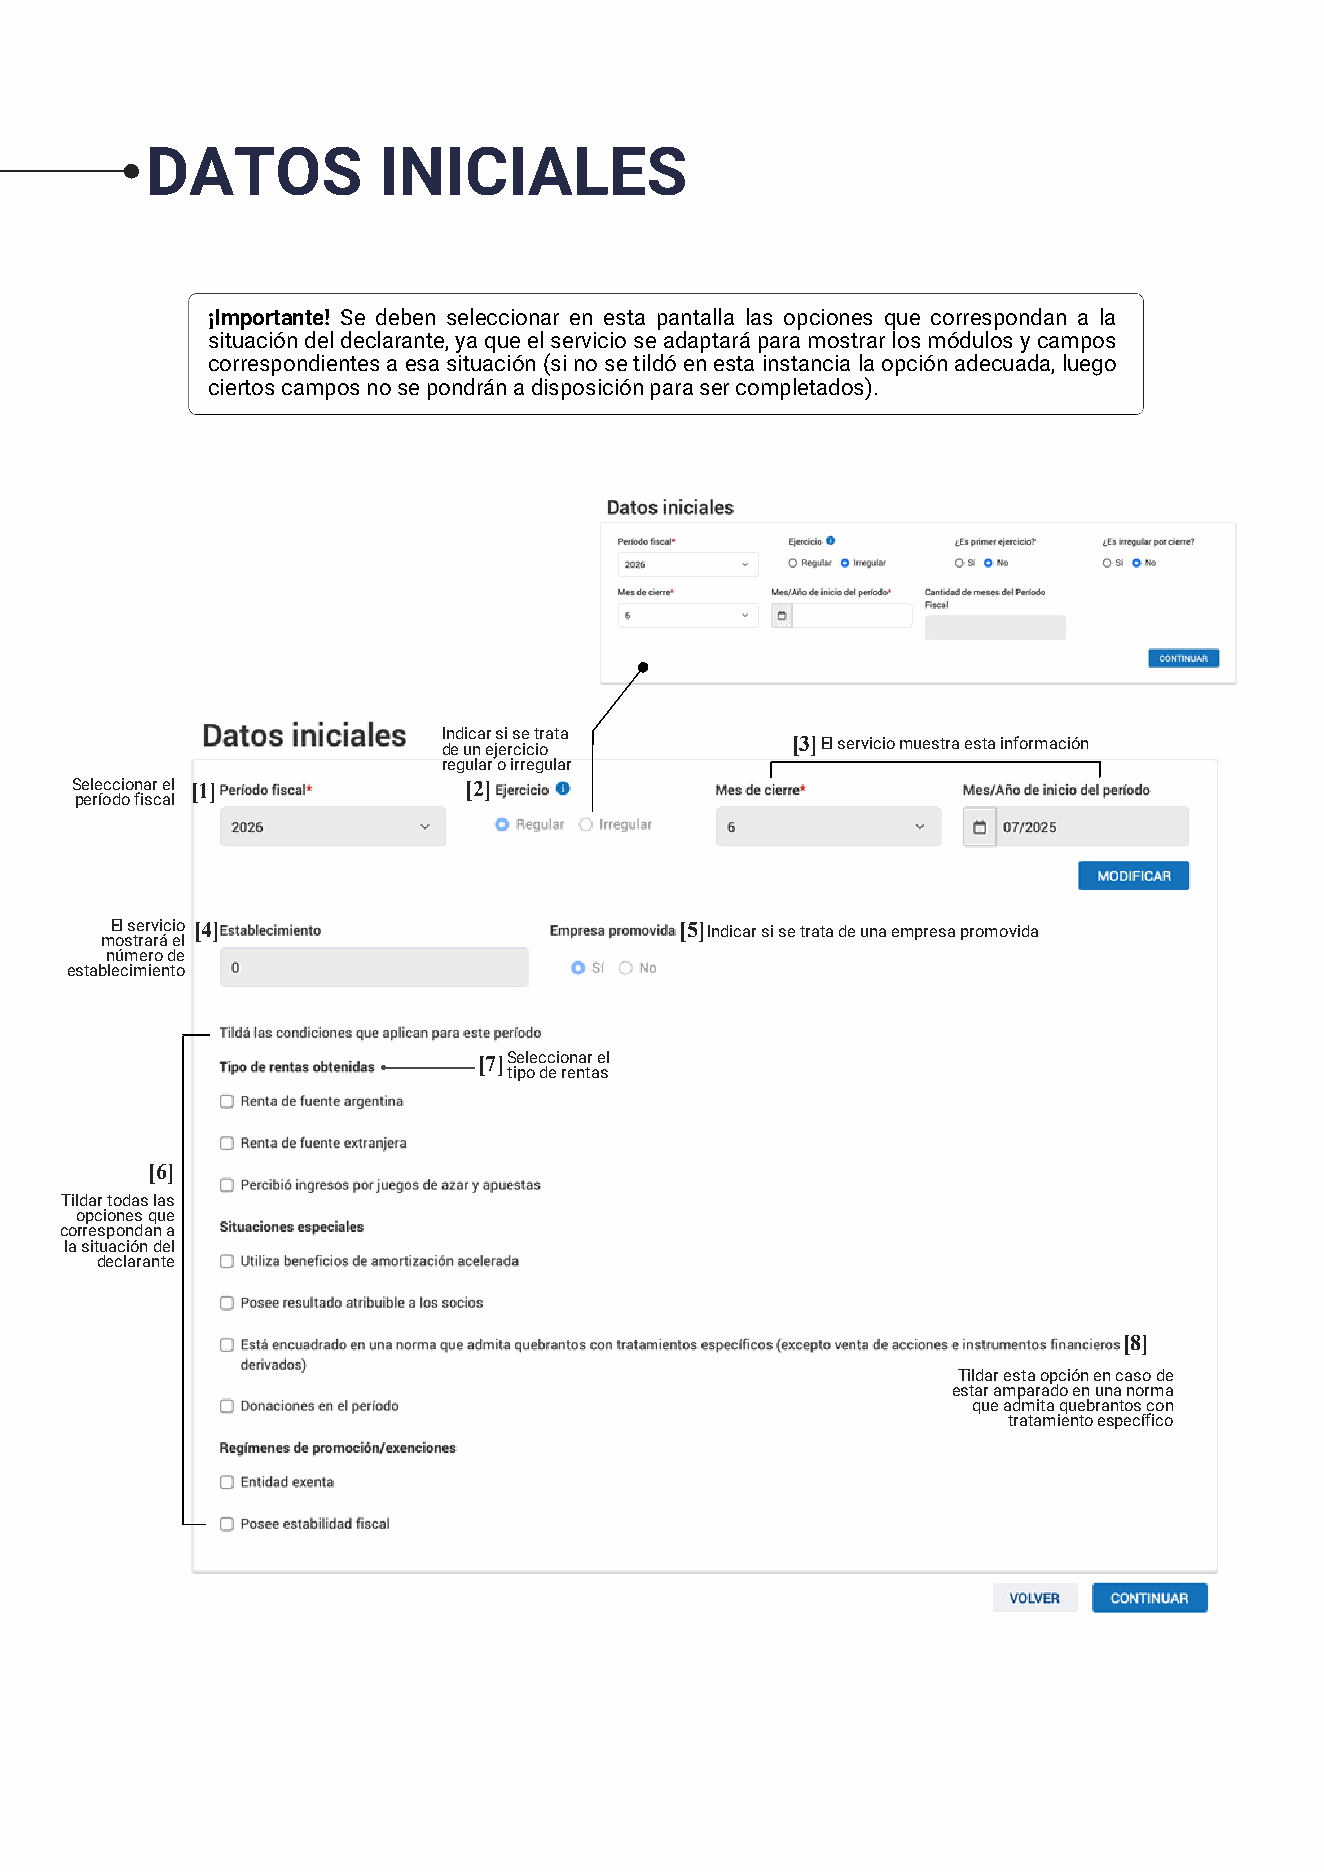
El primer paso es indicar el período fiscal y si se trata de un ejercicio regular o irregular. El mes de cierre registrado en el Registro Único Tributario no es editable en la declaración jurada. Si el ejercicio irregular corresponde al cese de actividades, el manual indica que primero debe informarse la baja del impuesto en ese registro.
También deben seleccionarse las fuentes de renta, la existencia de actividades promovidas, amortizaciones aceleradas, resultados atribuibles a socios, donaciones y regímenes de quebrantos con tratamiento específico. Si una opción no se marca al inicio, los campos asociados pueden no quedar disponibles en los módulos posteriores.
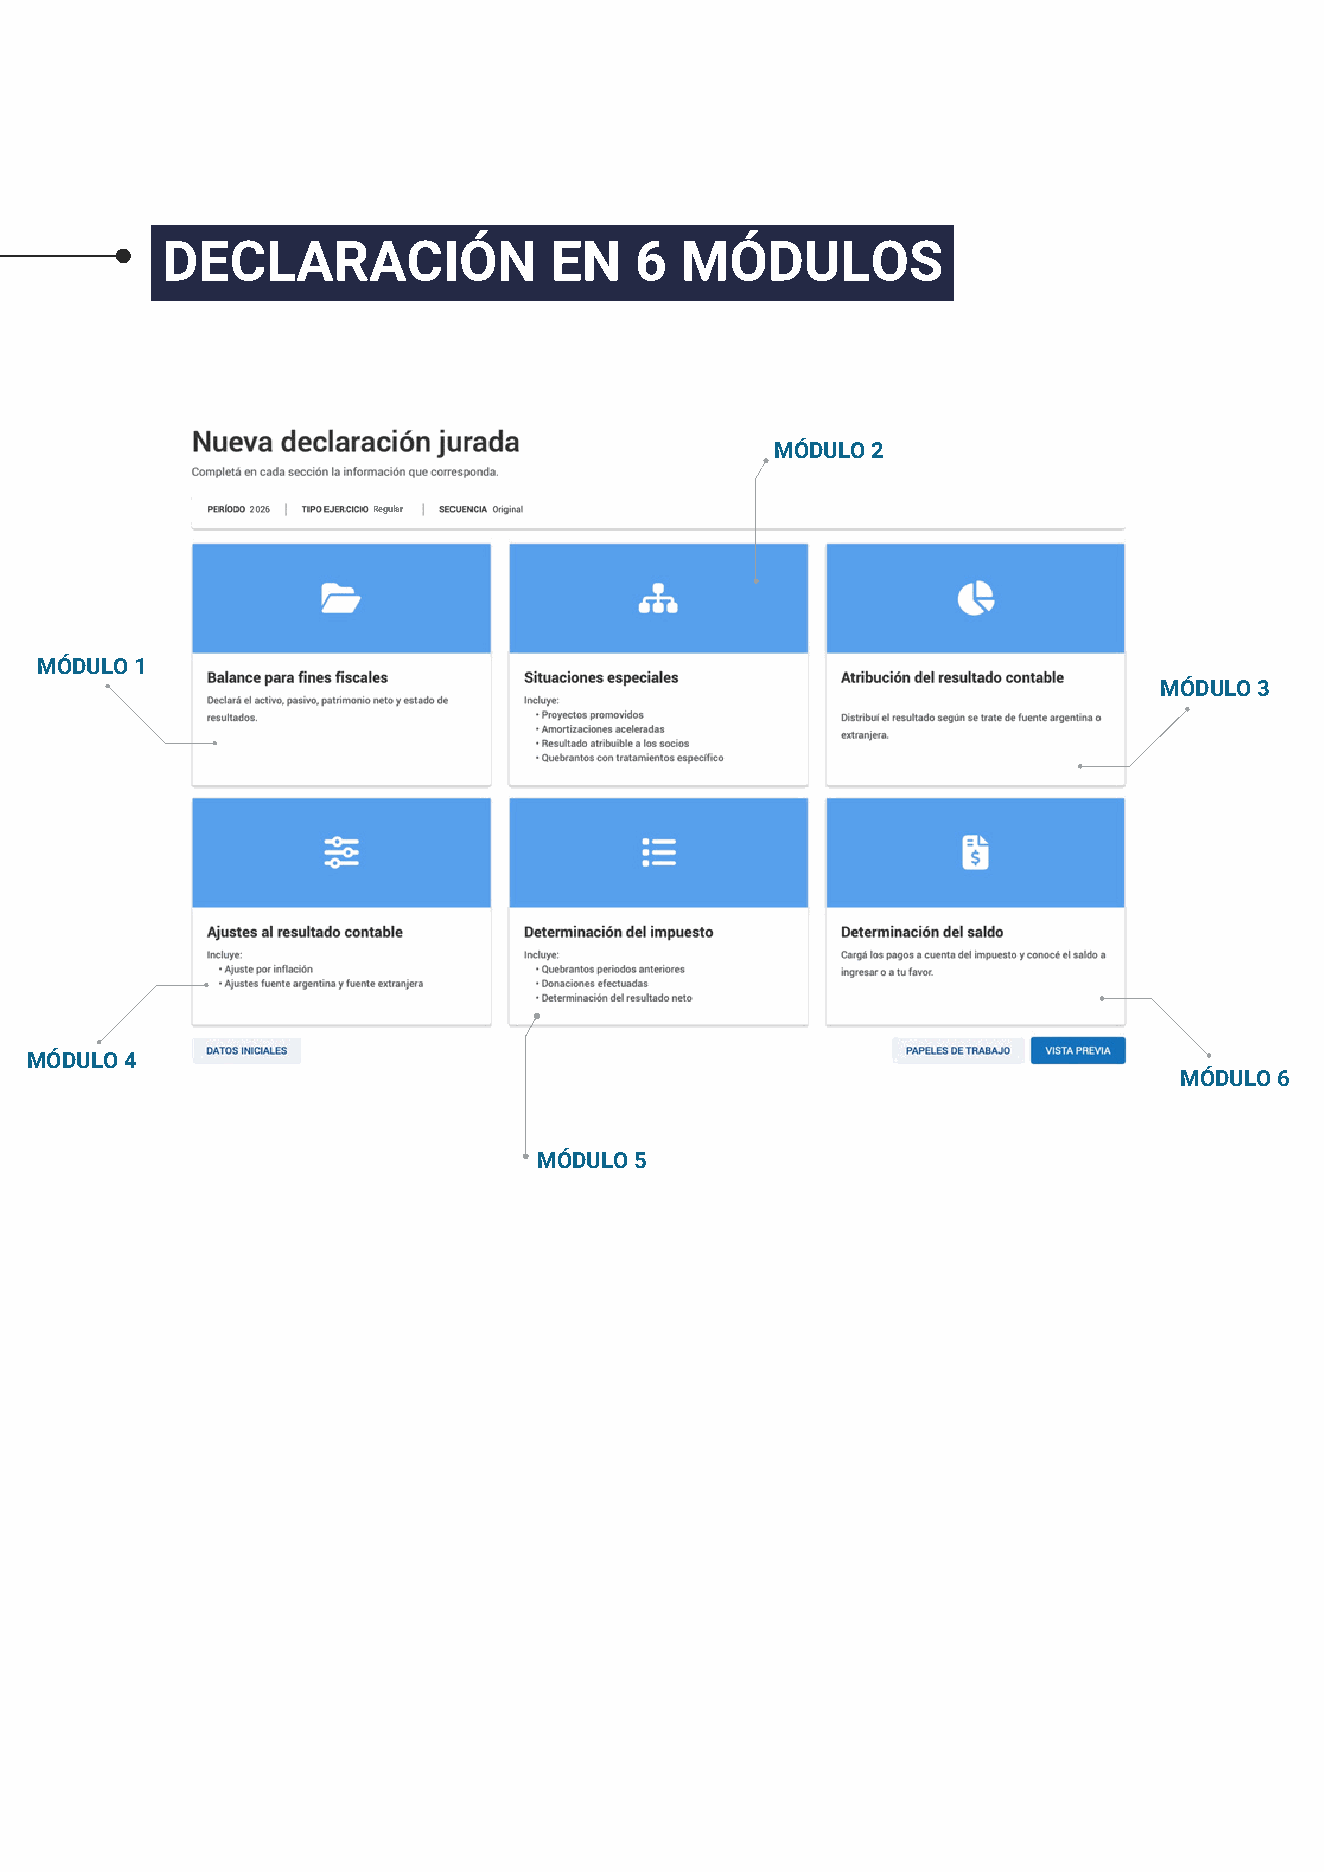
El módulo de balance para fines fiscales reúne activo, pasivo, estado de resultados y patrimonio neto. Se informan totales por rubro, sin la apertura que exigía el aplicativo. Según el manual, los campos se redujeron a menos de la mitad y ya no se requiere detallar las cuentas bancarias ni los bienes.
El segundo módulo, de situaciones especiales, se habilita para empresas promovidas o cuando se selecciona alguna de las situaciones previstas. El tercero distribuye el resultado contable por fuente argentina o extranjera y, cuando corresponde, entre actividades promovidas y de tratamiento general. El cuarto concentra el ajuste por inflación impositivo —estático y dinámico— y los demás ajustes al resultado contable.
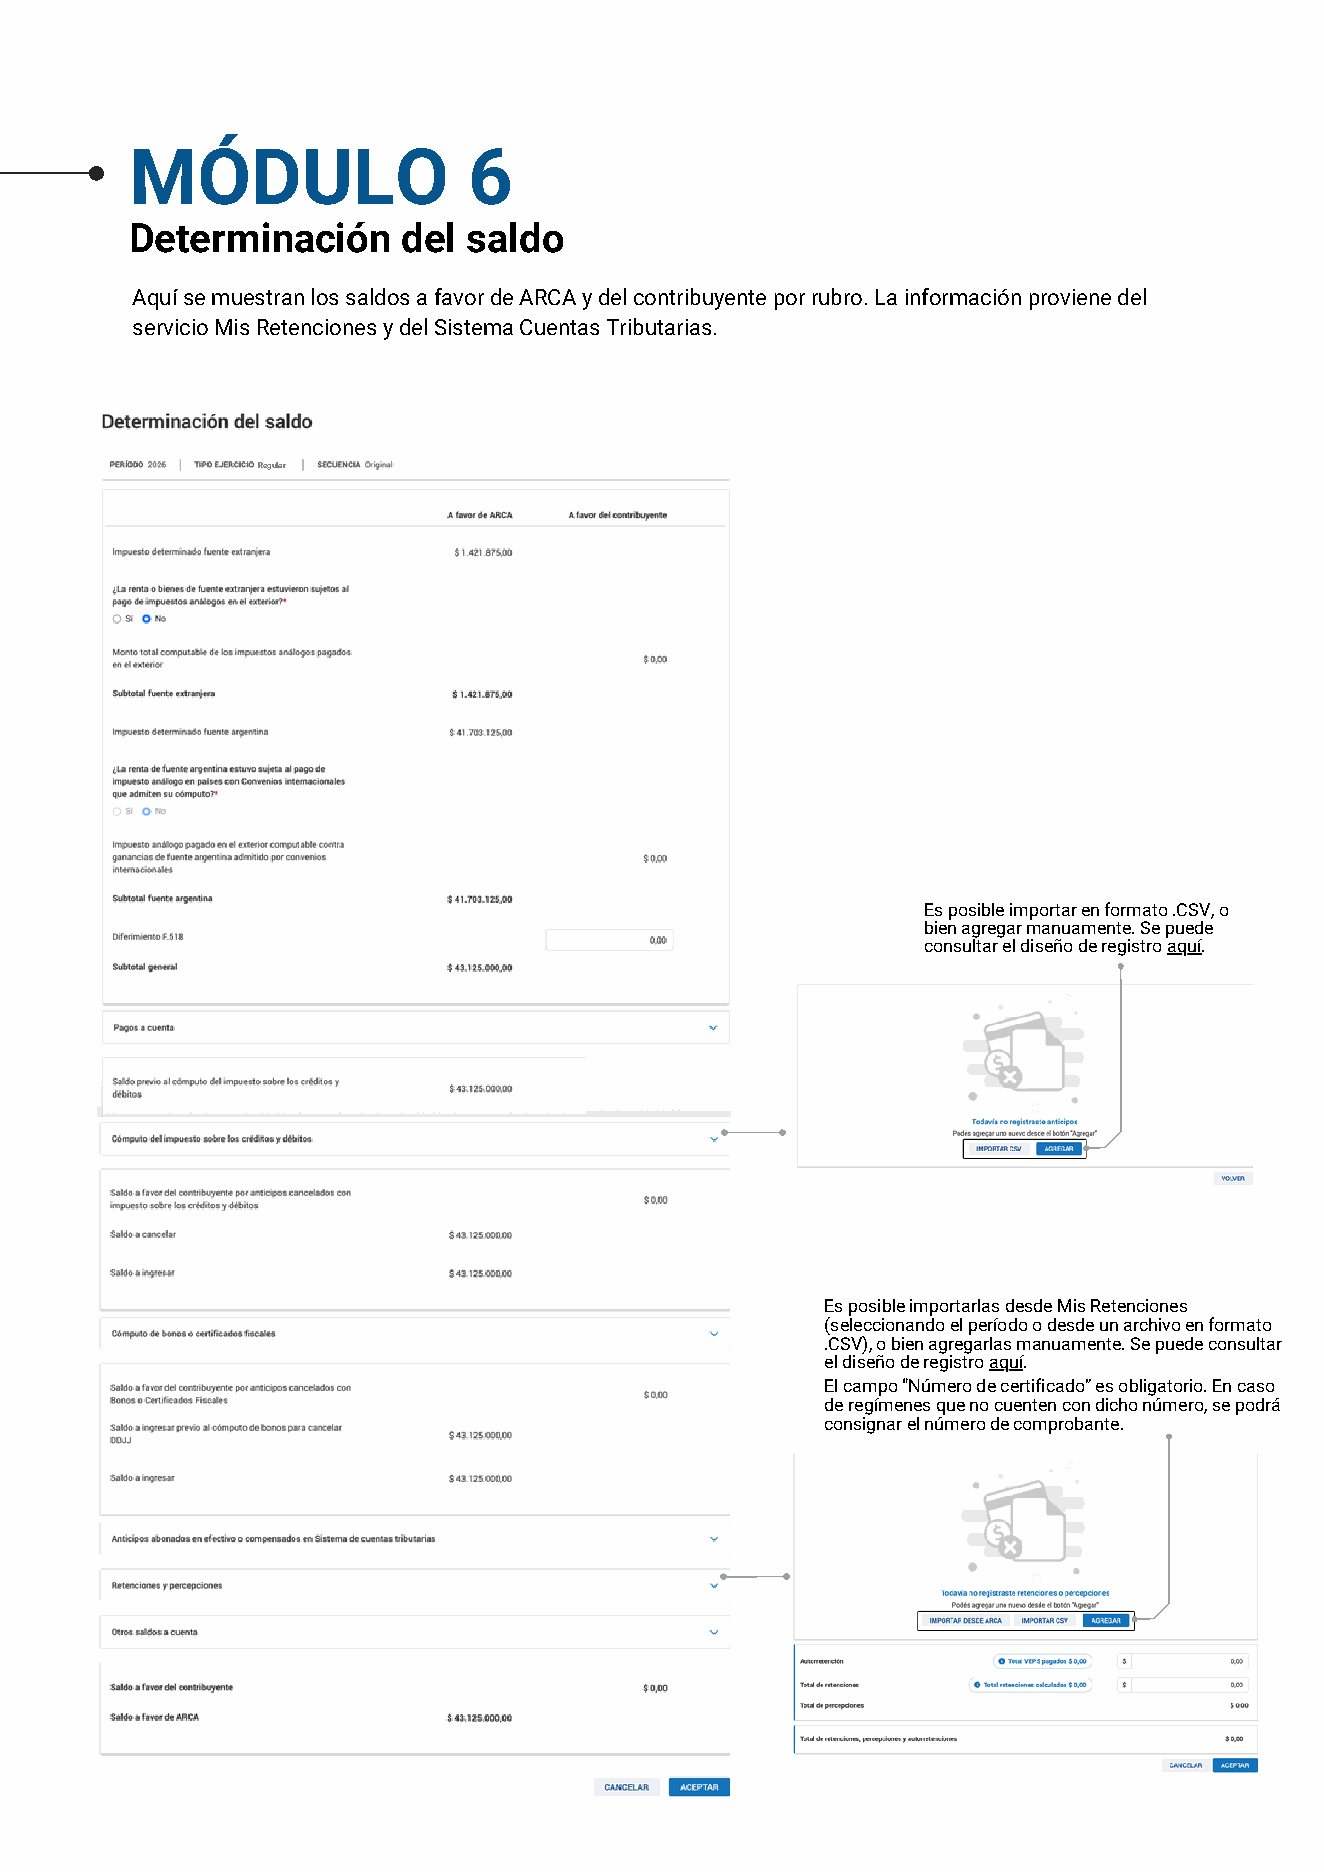
La determinación del impuesto se realiza en el quinto módulo, donde se computan quebrantos, se establece el resultado neto y se informan las donaciones. Para estas últimas, debe exteriorizarse el total efectuado, incluso la parte no deducible, y luego consignarse por separado el importe computable. El sexto módulo determina el saldo a ingresar o a favor del contribuyente.
Qué revisar en quebrantos, retenciones y pagos a cuenta
En la primera declaración jurada realizada por GPJ Web, los saldos de quebrantos pendientes de ejercicios anteriores deben cargarse manualmente por período. En las presentaciones siguientes, el servicio comenzará a recuperar información de las declaraciones juradas anteriores. La migración de datos no reemplaza esa carga inicial.
La guía también aclara que la opción de “quebrantos con tratamientos específicos” se refiere a regímenes con un plazo especial de traslado, no a la distinción según las rentas con las que pueden compensarse. Menciona, entre los supuestos comprendidos, las reorganizaciones societarias y el RIGI en relación con la CUIT provisoria y la CUIT especial.
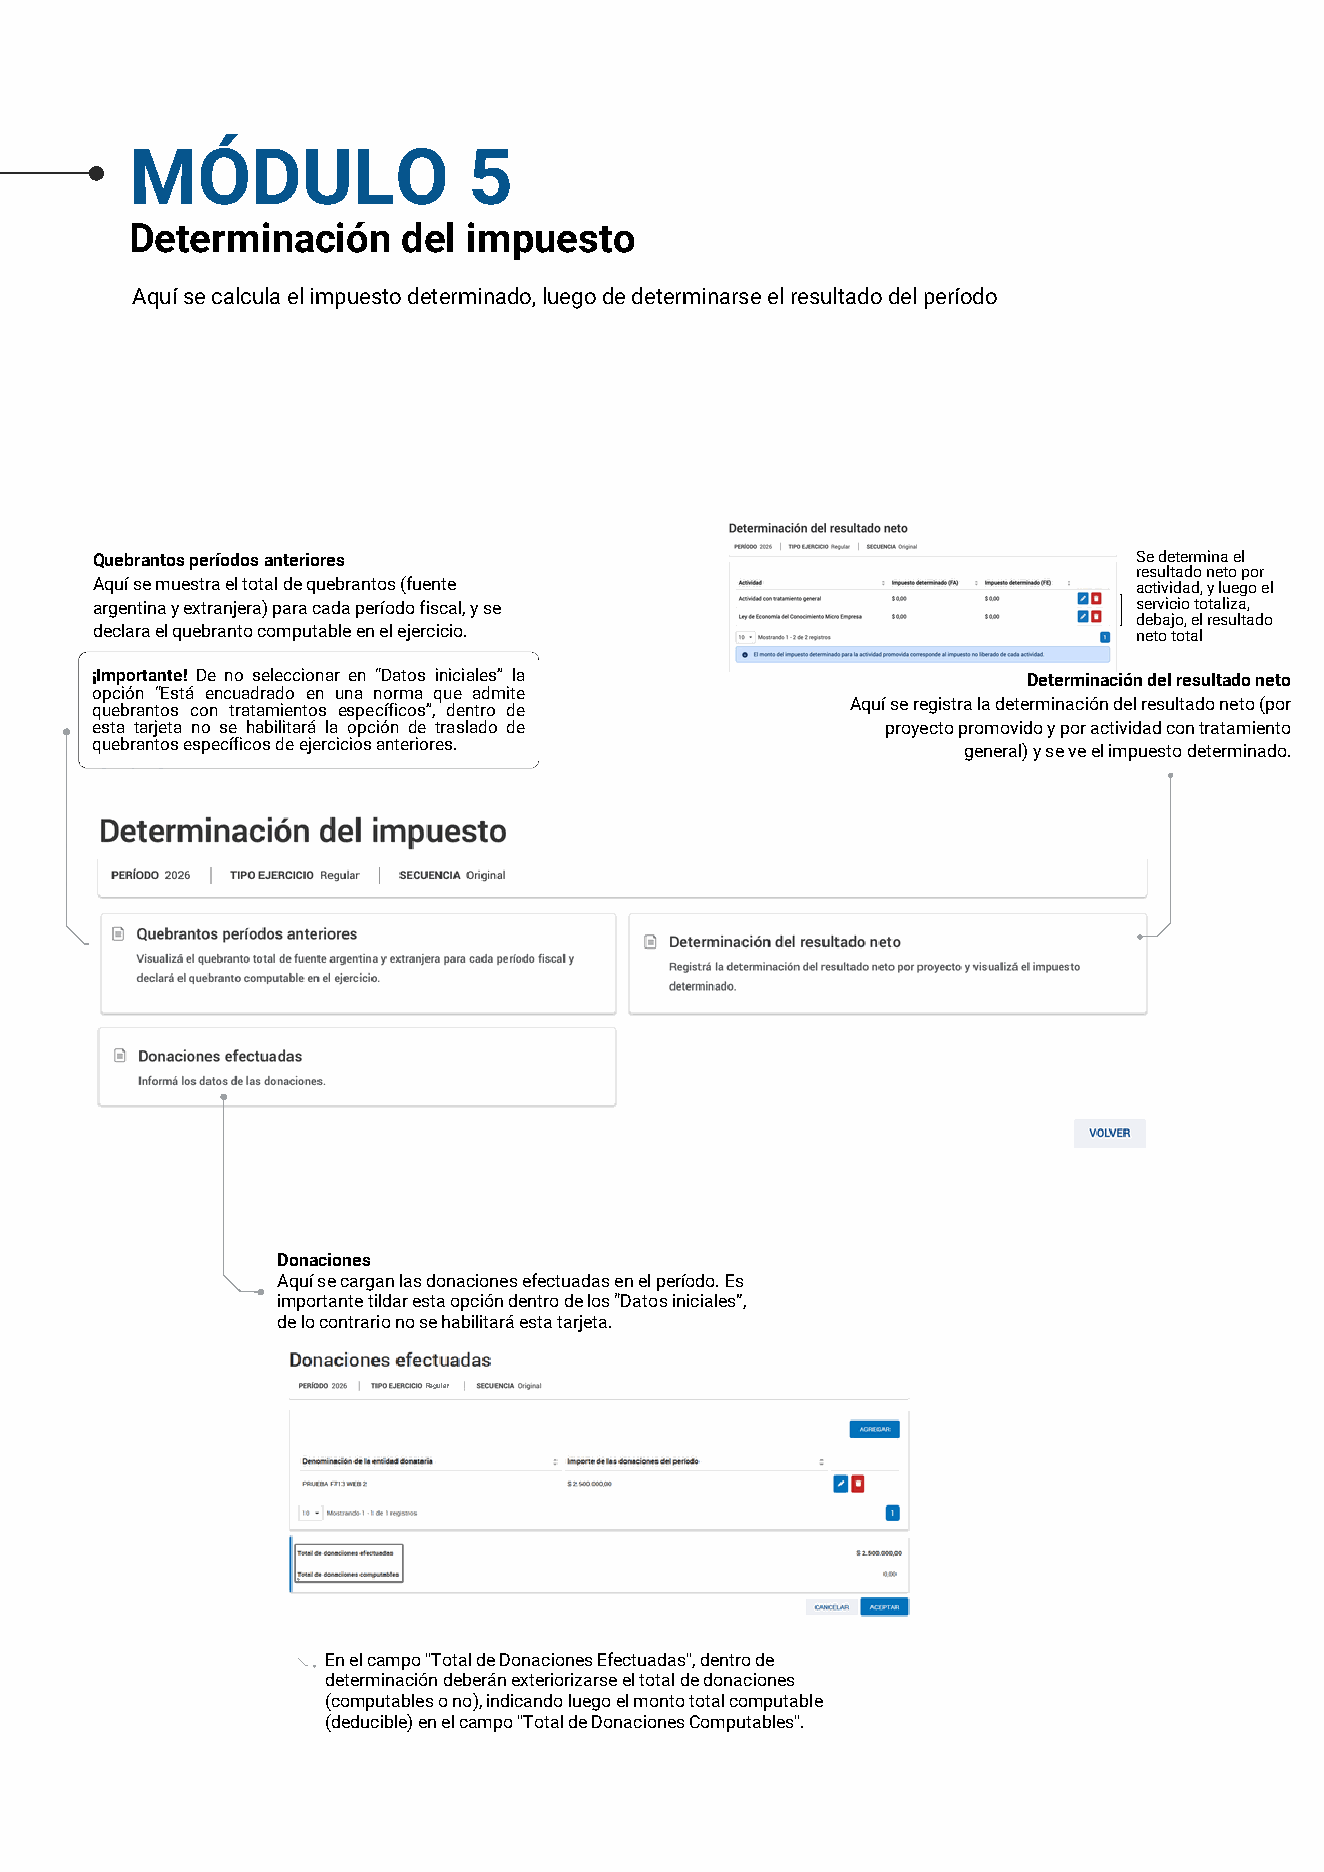
Para determinar el saldo, el sistema utiliza información de Mis Retenciones y del Sistema de Cuentas Tributarias. Las retenciones y percepciones pueden importarse desde Mis Retenciones, seleccionando el período, incorporarse mediante un archivo CSV o cargarse manualmente. El número de certificado es obligatorio; cuando el régimen no lo tenga, puede consignarse el número de comprobante.
El cómputo del impuesto sobre los créditos y débitos también admite importación mediante CSV o carga manual. ARCA reúne los formatos admitidos en su página de diseños de registro, con apartados específicos para GPJ, retenciones, percepciones y percepciones aduaneras.
Durante la confección, el servicio muestra mensajes de inconsistencias dentro de cada módulo para que puedan revisarse y subsanarse. El recorrido del manual finaliza con la vista previa de la declaración jurada y la generación del volante electrónico de pago (VEP).
Te puede interesar
 Conocé los planes de +BDCNormativa, análisis, herramientas y micrositios.VER PLANES →
