
Impuestos Nacionales archivos - +blogdelcontador
Publicidad
Normativa

Normativa

Últimas normas nacionales, provinciales y locales publicadas en +BDC.

OnlyFans y ARCA: qué información puede obtener el fisco y cómo tributan las creadoras de contenido
Novedad

OnlyFans y ARCA: qué información puede obtener el fisco y cómo tributan las creadoras de contenido

Regularización de Activos: es inaplicable la exclusión reglamentaria de facturas apócrifas porque la Ley 27.743 no la estableció.

Zona Fría: cambian los subsidios al gas y prorrogan hasta 2045 el tratamiento tributario de las renovables
Novedad

Zona Fría: cambian los subsidios al gas y prorrogan hasta 2045 el tratamiento tributario de las renovables

Regularización de Activos: es inaplicable la exclusión reglamentaria de facturas apócrifas porque la Ley 27.743 no la estableció.

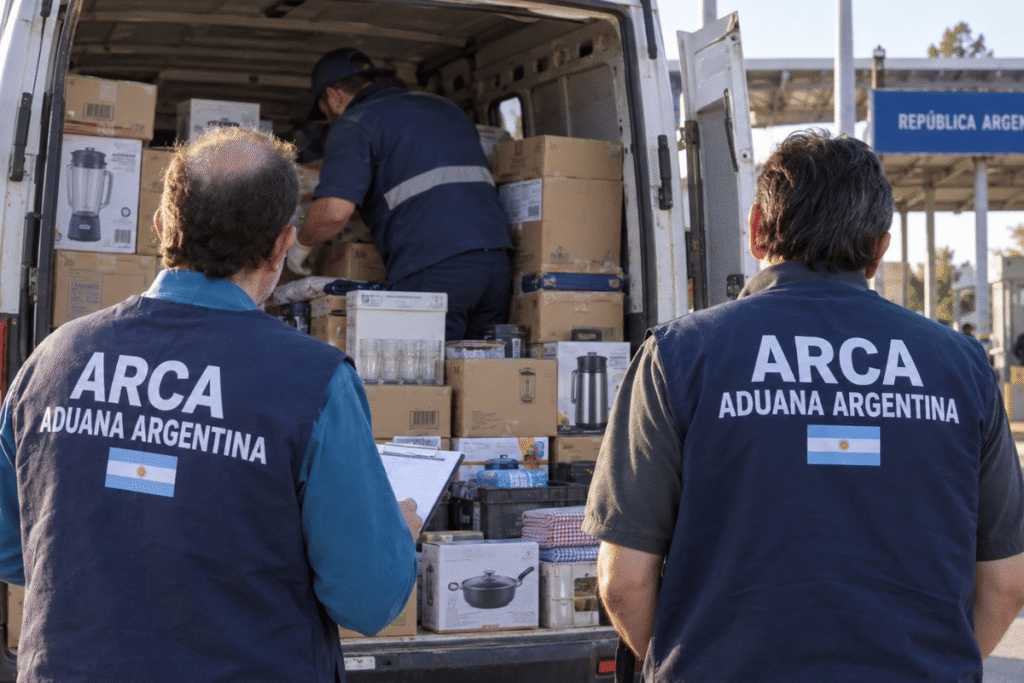
Tráfico vecinal fronterizo: ARCA fija tope de USD 150 por persona y nuevas prohibiciones para el egreso de mercaderías
Novedad

Tráfico vecinal fronterizo: ARCA fija tope de USD 150 por persona y nuevas prohibiciones para el egreso de mercaderías

Regularización de Activos: es inaplicable la exclusión reglamentaria de facturas apócrifas porque la Ley 27.743 no la estableció.

Economía aprobó nuevo proyecto RIGI en Vaca Muerta con más de USD 6.400 millones de inversión
Novedad

Economía aprobó nuevo proyecto RIGI en Vaca Muerta con más de USD 6.400 millones de inversión

Regularización de Activos: es inaplicable la exclusión reglamentaria de facturas apócrifas porque la Ley 27.743 no la estableció.

Se oficializó la ley de Inocencia Fiscal II: qué cambia desde hoy en Ganancias, multas y fiscalización de ARCA
Novedad

Se oficializó la ley de Inocencia Fiscal II: qué cambia desde hoy en Ganancias, multas y fiscalización de ARCA

Regularización de Activos: es inaplicable la exclusión reglamentaria de facturas apócrifas porque la Ley 27.743 no la estableció.

Monotributo: reportan exclusiones de ARCA por honorarios de directores facturados como IVA exento
Novedad

Monotributo: reportan exclusiones de ARCA por honorarios de directores facturados como IVA exento

Regularización de Activos: es inaplicable la exclusión reglamentaria de facturas apócrifas porque la Ley 27.743 no la estableció.

Ganancias 2025: ARCA extendió hasta el 30 de octubre el plazo para presentar la declaración jurada
Novedad

Ganancias 2025: ARCA extendió hasta el 30 de octubre el plazo para presentar la declaración jurada

Regularización de Activos: es inaplicable la exclusión reglamentaria de facturas apócrifas porque la Ley 27.743 no la estableció.

El Gobierno destinará $27.200 millones al recupero de saldos a favor de IVA de empresas de servicios públicos
Novedad

El Gobierno destinará $27.200 millones al recupero de saldos a favor de IVA de empresas de servicios públicos

Regularización de Activos: es inaplicable la exclusión reglamentaria de facturas apócrifas porque la Ley 27.743 no la estableció.

SICORE: ARCA actualiza el aplicativo a la versión 9.0 Release 24
Novedad

SICORE: ARCA actualiza el aplicativo a la versión 9.0 Release 24

Regularización de Activos: es inaplicable la exclusión reglamentaria de facturas apócrifas porque la Ley 27.743 no la estableció.

ARCA actualizó los reintegros de IVA a turistas extranjeros y las comisiones del régimen
Novedad

ARCA actualizó los reintegros de IVA a turistas extranjeros y las comisiones del régimen

Regularización de Activos: es inaplicable la exclusión reglamentaria de facturas apócrifas porque la Ley 27.743 no la estableció.

Últimas publicaciones

Cargando…
Impuestos Nacionales
Jurisprudencia 91711/2026 10/09/2026

Regularización de Activos: es inaplicable la exclusión reglamentaria de facturas apócrifas porque la Ley 27.743 no la estableció.

La Cámara Nacional de Apelaciones en lo Contencioso Administrativo Federal, Sala III, declaró inaplicable la limitación introducida por el artículo 21 del Decreto 608/2024 para las obligaciones originadas en gastos, créditos fiscales de IVA y salidas no documentadas respaldados por facturas consideradas apócrifas.

Leer más →

Impuestos Nacionales
Jurisprudencia 85828/2026 22/06/2026

Facturas apócrifas y blanqueo: la Cámara declara inaplicable la exclusión reglamentaria que impedía liberar ajustes de IVA y Ganancias.

La Sala IV de la Cámara Nacional de Apelaciones en lo Contencioso Administrativo Federal revocó una resolución del Tribunal Fiscal que había confirmado ajustes de IVA y del Impuesto a las Ganancias vinculados con facturas consideradas apócrifas. El tribunal sostuvo que el artículo 21 del Decreto 608/2024 incorporó una exclusión no prevista por la Ley 27.743 al impedir que los beneficios liberatorios del Régimen de Regularización de Activos alcanzaran los créditos fiscales de IVA y los gastos computados en Ganancias provenientes de comprobantes cuestionados. En consecuencia, declaró inaplicable dicha limitación reglamentaria al caso y ordenó devolver las actuaciones al Tribunal Fiscal para que verifique si la contribuyente cumple los restantes requisitos legales para acceder a los beneficios del régimen.

Leer más →
Impuestos Nacionales
Jurisprudencia 85710/2026 17/06/2026

Proveedor apócrifo: confirman ajustes en IVA, Ganancias, salidas no documentadas y multas pese a que la inclusión en la Base APOC fue posterior.

La Cámara Nacional de Apelaciones en lo Contencioso Administrativo Federal confirmó una sentencia del Tribunal Fiscal que había validado ajustes en el Impuesto al Valor Agregado, Impuesto a las Ganancias y el gravamen sobre salidas no documentadas, derivados de operaciones realizadas con un proveedor posteriormente incorporado a la Base APOC. El tribunal sostuvo que la sola circunstancia de que la inclusión del proveedor en dicha base hubiera ocurrido con posterioridad a las operaciones no impedía impugnar los créditos fiscales y gastos computados cuando existían múltiples indicios serios y concordantes que permitían cuestionar la realidad económica de las operaciones.

Leer más →
Impuestos Nacionales
Jurisprudencia 83204/2026 06/04/2026

Se valida el cómputo de créditos fiscales en IVA tras la exclusión retroactiva del Monotributo a pesar de la falta de discriminación en comprobantes.

En la causa 'Biondi María Luz - TF 49573-I c/ Dirección General Impositiva', la Cámara Contencioso Administrativo Federal confirmó la decisión del Tribunal Fiscal de la Nación que admitió el cómputo de créditos fiscales por operaciones realizadas antes de que la actora fuera responsable inscripta en el IVA. El tribunal consideró que exigir la discriminación del IVA en los comprobantes resultaba irrazonable, dado que los proveedores no estaban obligados a hacerlo en el contexto de la condición de monotributista de la actora. En consecuencia, se desestimaron los agravios de la demandada y se confirmaron las costas a su cargo.

Leer más →
Impuestos Nacionales
Jurisprudencia 83134/2026 01/04/2026

IVA: improcedencia del crédito fiscal por operaciones con proveedores apócrifos y falta de acreditación de capacidad económica.

En la causa 'Vicentin SAIC c/ Dirección General Impositiva', la Cámara Contencioso Administrativo Federal confirmó la decisión del Tribunal Fiscal de la Nación que había determinado de oficio el IVA correspondiente a varios períodos fiscales. El tribunal consideró que la actora no logró demostrar la veracidad de las operaciones con los proveedores cuestionados, quienes presentaban irregularidades que ponían en duda su capacidad económica y operativa. En consecuencia, se desestimaron los agravios de la actora y se ratificó la resolución del Fisco.

Leer más →
Impuestos Nacionales
Jurisprudencia 72711/2025 31/07/2025

Gastos de mantenimiento de vehículos: la Cámara declara inconstitucionales los topes en IVA y Ganancias por falta de actualización.

La Sala IV de la Cámara Contencioso Administrativo Federal hizo lugar al recurso de apelación de ROEMMERS S.A.I.C.F. y declaró la inconstitucionalidad de los topes vigentes aplicados por la AFIP para deducir gastos y créditos fiscales por automóviles afectados a la actividad gravada, utilizados por agentes de propaganda médica (APM). Si bien la empresa no se encuentra comprendida en la excepción del art. 88, inciso l, de la ley del Impuesto a las Ganancias, la Cámara consideró que la falta de actualización de los límites establecidos ($20.000 para amortizaciones y $7.200 anuales para gastos de mantenimiento) implicaba una violación del principio de razonabilidad y del deber legal de revisión periódica. Se dejó sin efecto la determinación de oficio, los intereses y las sanciones impuestas, con costas por su orden.

Leer más →
Impuestos Nacionales
Jurisprudencia 87469/2026 11/01/2012

Confirmación de la procedencia del reintegro del IVA por exportación pese a incumplimientos formales de proveedores

En la causa Bildown S.A. c/ Fisco Nacional (AFIP-DGI) s/ ordinario, la Corte Suprema de Justicia de la Nación confirmó la sentencia de la Cámara Federal de Apelaciones de Paraná que hizo lugar parcialmente a la demanda de Bildown S.A. y ordenó el reintegro del IVA correspondiente a adquisiciones vinculadas con productos exportados. La Corte rechazó el recurso extraordinario interpuesto por el Fisco Nacional, que cuestionaba la procedencia del reintegro por no haberse acreditado que los proveedores hubieran ingresado el impuesto al fisco. Asimismo, el tribunal sostuvo que la ley del IVA no condiciona el derecho al reintegro del exportador al cumplimiento de las obligaciones fiscales de sus proveedores, y que no corresponde trasladar al contribuyente la responsabilidad por el incumplimiento de terceros.

Leer más →
Scroll al inicio