
Normas CNV (N.T. 2013) — Título II
Anexo de la Resolución General (CNV) 622/2013: Título II.
CAPITULO I – ACCIONES Y OTROS VALORES NEGOCIABLES
TÍTULO II
EMISORAS
CAPÍTULO I
(Capítulo sustituido por art. 1° de la Resolución General N° 1095/2025 de la Comisión Nacional de Valores B.O. 18/12/2025. Vigencia: a partir del día siguiente de su publicación en el Boletín Oficial de la República Argentina)
ACCIONES Y OTROS VALORES NEGOCIABLES
SECCIÓN I
CARACTERIZACIÓN
IGUALDAD DE DERECHOS.
ARTÍCULO 1°.- Los valores negociables a emitirse deberán gozar, para su oferta pública, de iguales derechos que los de su misma clase en circulación.
SECCIÓN II
CAMBIO DE DENOMINACIÓN SOCIAL. CARACTERÍSTICAS DE LOS VALORES NEGOCIABLES.
ARTÍCULO 2°.- Las Emisoras en oportunidad de proponerse la modificación de las características o identificación de los valores negociables admitidos en el Régimen de Oferta Pública, deberán solicitar la aprobación de la transferencia de la autorización de oferta pública a la CNV, con anterioridad al efecto del cambio de características de sus valores.
En el caso de cambio de denominación social, será suficiente con la publicación del respectivo Hecho Relevante en la AIF junto con el acta de asamblea o del órgano de administración que aprobó dicha modificación, y la constancia de su presentación para la inscripción, oportunamente. La constancia de inscripción deberá ser presentada tan pronto como sea posible una vez que la misma haya tenido lugar.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO I – ACCIONES Y OTROS VALORES NEGOCIABLES, articulo 2.
ACCIONES ORDINARIAS.
ARTÍCULO 2º.- Son acciones ordinarias aquellas que, otorgando derecho a voto, poseen derechos económicos en igual proporción a su participación en el capital social.
No son acciones ordinarias las que establezcan respecto de las acciones ordinarias, una participación diferenciada en el capital social aún cuando se les otorgue derecho de suscripción preferente.
DOCUMENTACIÓN A PRESENTAR.
ARTÍCULO 3°.- La Emisora deberá presentar a través de la plataforma TAD la solicitud de transferencia de la autorización de oferta pública, acompañada de la respectiva acta de asamblea o del órgano de administración que aprobó el cambio de las características de los valores negociables y la constancia de su presentación para la inscripción ante el registro pertinente, en caso de corresponder. La constancia de inscripción deberá ser presentada tan pronto como sea posible una vez que la misma haya tenido lugar.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO I – ACCIONES Y OTROS VALORES NEGOCIABLES, articulo 3.
ACCIONES PREFERIDAS.
ARTÍCULO 3º.- Son acciones preferidas aquellas que otorgan una preferencia económica o dividendos de cobro preferente con respecto a las acciones ordinarias.
APROBACIÓN CONDICIONADA.
ARTÍCULO 4°.- La Comisión aprobará en forma condicionada las solicitudes de transferencia de oferta pública en las que no se haya acreditado la inscripción en el registro pertinente de la reforma estatutaria.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO I – ACCIONES Y OTROS VALORES NEGOCIABLES, articulo 4.
ACCIONES NO RESCATABLES.
ARTÍCULO 4º.- Acciones no rescatables son aquellas que solamente pueden ser rescatadas como consecuencia de una reducción de capital decidida por la asamblea de accionistas, sin que el plazo de dicho rescate esté fijado al tiempo de la emisión o quede librado, conforme a las condiciones de ésta, a opción del accionista.
CAMBIO DE LA SEDE DE LA ENTIDAD EMISORA.
ARTÍCULO 5°.- Cuando se resuelva un cambio de sede, tal circunstancia deberá ser comunicada dentro de los DOS (2) días hábiles, a la Comisión.
Una vez inscripto el cambio de sede social la Emisora deberá actualizar dicho dato, en el mismo plazo, en el sitio web del Organismo a través de la AIF.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO I – ACCIONES Y OTROS VALORES NEGOCIABLES, articulo 5.
ACCIONES RESCATABLES.
ARTÍCULO 5º.- Acciones rescatables son aquellas:
a) Cuyo rescate o compra total o parcial por la emisora o por terceros esté fijado en el tiempo o librado a opción del accionista, según las condiciones de la emisión.
b) Cuyo rescate o compra total o parcial por la emisora o por terceros esté comprometido de cualquier otra forma, con exclusión de la prevista en el inciso anterior.
ADQUISICIÓN DE ACCIONES PROPIAS
ARTÍCULO 6°.- Las Emisoras que decidan adquirir sus propias acciones o sus certificados representativos, en los términos del artículo 220 inciso 2º de la Ley General de Sociedades, o de los artículos 64 y siguientes de la Ley de Mercado de Capitales, deberán respetar el principio de trato igualitario entre todos los accionistas y el derecho a la información plena de los inversores.
La decisión de adquirir deberá ser adoptada por el órgano de administración, con informe del órgano de fiscalización o, en su caso, del comité de auditoría, cumpliendo con los requisitos previstos del artículo 64 y siguientes de la Ley de Mercado de Capitales.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO I – ACCIONES Y OTROS VALORES NEGOCIABLES, articulo 6.
CAMBIO DE DENOMINACIÓN SOCIAL. CARACTERÍSTICAS DE LOS VALORES NEGOCIABLES.
ARTÍCULO 6º.- Las emisoras en oportunidad de proponerse el cambio de denominación social o la modificación de las características o identificación de los valores negociables admitidos en el régimen de la oferta pública, deberán solicitar la aprobación de la Comisión.
Las solicitudes deberán ser presentadas dentro de los DIEZ (10) días hábiles de celebrada la asamblea respectiva.
PUBLICIDAD DE ADQUISICIÓN DE ACCIONES PROPIAS.
ARTÍCULO 7°.- En los supuestos del artículo anterior la decisión deberá informarse a la Comisión como Hecho Relevante, con expresión de sus motivos.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO I – ACCIONES Y OTROS VALORES NEGOCIABLES, articulo 7.
DOCUMENTACIÓN A PRESENTAR.
ARTÍCULO 7º.- Con una anticipación de DIEZ (10) días hábiles a la fecha de realización de la asamblea correspondiente, la emisora deberá presentar:
a) Explicación de las razones que tiene el órgano de administración para proponer el cambio o modificación mencionados.
b) Convocatoria de la asamblea que deberá aprobarlo y acta del órgano de administración correspondiente.
c) Proyecto de reforma de estatuto, en su caso.
Dentro de los VEINTE (20) días hábiles de celebrada la asamblea, la emisora deberá presentar el acta correspondiente y la solicitud de transferencia de la autorización de oferta pública.
REQUISITOS PARA EL SUPUESTO DE ADQUISICIONES DE ACCIONES PROPIAS.
ARTÍCULO 8°.- Las adquisiciones deberán efectuarse con ganancias realizadas y líquidas, o con reservas libres o facultativas que resulten de los últimos EECC aprobados por el órgano de administración a la fecha de adquisición y que se encuentren pendientes de distribución.
El órgano de administración de la Sociedad deberá acreditar ante la Comisión que cuenta con la liquidez necesaria para efectuar la adquisición, y que la misma no afecta la solvencia de la Sociedad.
El informe del órgano de fiscalización que refiere el artículo 64 de la Ley de Mercado de Capitales, deberá contar con opinión acerca de la liquidez y solvencia necesarias para efectuar la operación de adquisición.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO I – ACCIONES Y OTROS VALORES NEGOCIABLES, articulo 8.
APROBACIÓN CONDICIONADA.
ARTÍCULO 8º.- La Comisión aprobará en forma condicionada las solicitudes de transferencia de oferta pública en las que no se haya acreditado la inscripción en el registro pertinente de la reforma estatutaria.
ARTÍCULO 9°.- Las Emisoras no podrán adquirir sus propias acciones en los términos del artículo 6° de la presente Sección, cuando:
1. Se tenga conocimiento de la existencia de una oferta pública de adquisición de acciones o valores equivalentes.
2. No hubiera transcurrido UN (1) día hábil desde la publicación del anuncio de la decisión de la Emisora de adquirir sus propias acciones.
3. Las acciones no estuvieren totalmente integradas.
Estando vigente una decisión de la Emisora de adquirir sus propias acciones, los directores, administradores, síndicos, integrantes del consejo de vigilancia o gerentes, no podrán vender las acciones de ésta que fueren de su propiedad o que administren directa o indirectamente.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO I – ACCIONES Y OTROS VALORES NEGOCIABLES, articulo 9.
CAMBIO DE LA SEDE DE LA ENTIDAD EMISORA.
ARTÍCULO 9º.- Cuando se resuelva un cambio de sede, tal circunstancia deberá ser comunicada a la Comisión dentro de los DIEZ (10) días hábiles de efectuado.
Una vez inscripto el cambio de sede social la emisora deberá actualizar dicho dato en la página web de la Comisión a través de la AUTOPISTA DE LA INFORMACIÓN FINANCIERA.
Ver otros artículos del texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO I – ACCIONES Y OTROS VALORES NEGOCIABLES.
ADQUISICIÓN DE ACCIONES PROPIAS
ARTÍCULO 10.- Las emisoras que decidan adquirir sus propias acciones en los términos del artículo 220, inciso 2º de la Ley Nº 19.550, o de los artículos 64 y siguientes de la Ley Nº 26.831, ó sus certificados representativos, deberán respetar el principio del trato igualitario entre todos los accionistas y el derecho a la información plena de los inversores.
La decisión de adquirir deberá ser adoptada por el órgano de administración, con informe del órgano de fiscalización y, en su caso, del Comité de Auditoría, cumpliendo con los requisitos previstos de los artículos 64 y siguientes de la Ley Nº 26.831.
PUBLICIDAD DE ADQUISICIÓN DE ACCIONES PROPIAS.
ARTÍCULO 11.-En los supuestos del artículo anterior la decisión deberá informarse a la Comisión como hecho relevante, con expresión de los motivos de la decisión.
REQUISITOS PARA EL SUPUESTO DE ADQUISICIONES DE ACCIONES PROPIAS.
ARTÍCULO 12.- Las adquisiciones deberán efectuarse con ganancias realizadas y líquidas, o con reservas libres o facultativas que resulten de los últimos estados contables aprobados por el órgano de administración a la fecha de adquisición y que se encuentren pendientes de distribución.
El órgano de administración de la sociedad deberá acreditar ante la Comisión que cuenta con la liquidez necesaria para efectuar la adquisición, y que dicha adquisición no afecta la solvencia de la sociedad.
El informe del órgano de fiscalización a que refiere el artículo 64 de la Ley Nº 26.831 deberá contar con opinión acerca de la liquidez y solvencia necesarias para efectuar la operación de adquisición.
Además deberá acompañarse un informe de contador independiente.
El total de las acciones adquiridas y en cartera de la sociedad, en ningún caso podrá exceder el DIEZ POR CIENTO (10%) del capital social. En su caso, las acciones adquiridas en exceso de tal límite deberán ser enajenadas en el término de NOVENTA (90) días hábiles contados a partir de la fecha de adquisición.
ARTÍCULO 13.- Las emisoras no podrán adquirir sus propias acciones en los términos del artículo 10 cuando:
a) Se tenga conocimiento de la existencia de una oferta pública de adquisición de acciones ó valores equivalentes.
b) No hubiera transcurrido UN (1) día hábil desde la publicación del anuncio de la decisión de la emisora de adquirir sus propias acciones.
c) Las acciones no estuvieren totalmente integradas.
Estando vigente una decisión de la emisora de adquirir sus propias acciones, los directores, administradores, síndicos, integrantes del consejo de vigilancia o gerentes, no podrán vender las acciones de esta que fueren de su propiedad o que administren directa o indirectamente.
Ver encabezados y otras disposiciones del texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO I – ACCIONES Y OTROS VALORES NEGOCIABLES.
TÍTULO II
EMISORAS
CAPÍTULO I
ACCIONES Y OTROS VALORES NEGOCIABLES
SECCIÓN I
CARACTERIZACIÓN
SECCIÓN II
CAPITULO II – ASAMBLEAS Y MODIFICACIONES ESTATUTARIAS
CAPÍTULO II
(Capítulo sustituido por art. 1° de la Resolución General N° 1095/2025 de la Comisión Nacional de Valores B.O. 18/12/2025. Vigencia: a partir del día siguiente de su publicación en el Boletín Oficial de la República Argentina)
ASAMBLEAS Y REUNIONES DE OTROS ÓRGANOS SOCIALES. MODIFICACIONES ESTATUTARIAS O DE CONDICIONES DE EMISIÓN. ASAMBLEAS A DISTANCIA.
SECCIÓN I
ASAMBLEAS Y MODIFICACIONES ESTATUTARIAS.
ORDEN DEL DÍA DE LAS ASAMBLEAS QUE RESUELVEN LA EMISIÓN DE LOS VALORES NEGOCIABLES.
ARTÍCULO 1°.- El orden del día de las asambleas convocadas para tratar las emisiones de valores negociables deberá contener:
1. La determinación de la clase de valores negociables a emitir, características, monto en valor nominal y, en su caso, la prima de emisión.
2. Tratándose de acciones, deberá consignarse además la fecha a partir de la cual tendrán derecho a percibir dividendos y otras acreencias.
3. El orden del día podrá incluir la delegación en el órgano de administración o apoderados de las facultades para fijar la época, monto, plazo y demás términos y condiciones de la emisión de que se trate. En ese caso, la asamblea podrá autorizar al directorio, u órgano equivalente cuando se trate de Emisoras no comprendidas en la Ley General de Sociedades, o subdelegar esas facultades en uno o más de sus integrantes, o en uno o más gerentes-designados en los términos del artículo 270 de la Ley General de Sociedades-, o en el responsable de relaciones con el mercado, o apoderados.
Las facultades delegadas o subdelegadas deben ejercerse dentro de los plazos legales o estatutarios vigentes. La asamblea o el directorio podrán establecer el plazo por el que se encontrará vigente la delegación o subdelegación y, en su caso, las pautas para su revocación. Las actas de los subdelegados deberán ser publicadas en la AIF, en el acceso dispuesto para las actas del órgano de administración y, en su caso, junto con el Prospecto o Suplemento de Prospecto que se publique. En caso de no constar un plazo de vigencia, se entenderá que las facultades deben ejercerse, para la delegación, dentro de los CINCO (5) años de celebrada la asamblea y dentro de DOS (2) años, para la subdelegación.
La autorización para delegar y subdelegar no podrá eximir a los integrantes del órgano de administración de su responsabilidad por el ejercicio de las facultades delegadas o subdelegadas.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO II – ASAMBLEAS Y MODIFICACIONES ESTATUTARIAS, articulo 1.
ORDEN DEL DÍA DE LAS ASAMBLEAS QUE RESUELVEN LA EMISIÓN DE LOS VALORES NEGOCIABLES.
ARTÍCULO 1º.- El orden del día de las asambleas convocadas para tratar las emisiones de valores negociables deberá contener:
a) La propuesta del órgano de administración sobre la clase de valores negociables a emitir, características, monto en valor nominal y, en su caso, la prima de emisión.
b) Tratándose de acciones, deberá consignarse además la fecha a partir de la cual tendrán derecho a percibir dividendos y otras acreencias.
c) El orden del día podrá incluir la delegación en el órgano de administración, de las facultades para fijar la época, monto, plazo y demás términos y condiciones de la emisión de que se trate. En ese caso, la asamblea podrá autorizar al directorio, u órgano equivalente cuando se tratare de emisoras no comprendidas en la Ley Nº 19.550, o subdelegar esas facultades en uno o más de sus integrantes, o en uno o más gerentes designados en los términos del artículo 270 de la Ley Nº 19.550.
Las facultades delegadas deben ejercerse dentro de los DOS (2) años de celebrada la asamblea.
Cuando se ejerciere la facultad de subdelegar, la subdelegación no podrá ser por un plazo superior a los TRES (3) meses, prorrogable.
La autorización para delegar y subdelegar no podrá eximir a los integrantes del órgano de administración de su responsabilidad por el ejercicio de las facultades delegadas.
CONCURRENCIA A LAS ASAMBLEAS. AVISO EN LA CONVOCATORIA.
ARTÍCULO 2°.- Cuando la entidad no lleve el Registro de valores negociables en la convocatoria a asamblea informará que, para su concurrencia, los titulares deberán depositar o remitir certificados de depósito o titularidad. Cuando los valores negociables se encuentren depositados en un ADCVN, deberán remitir los respectivos certificados.
La Sociedad deberá poner a disposición de los accionistas que así lo soliciten, copia del Registro de depósito de acciones, la que deberá ser entregada a partir de producido el cierre respectivo.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO II – ASAMBLEAS Y MODIFICACIONES ESTATUTARIAS, articulo 2.
CONCURRENCIA A LAS ASAMBLEAS. AVISO EN LA CONVOCATORIA.
ARTÍCULO 2º.- Cuando la entidad no lleve el registro de valores negociables en la convocatoria a asamblea avisará que, para su concurrencia, los titulares deberán depositar aquellos o remitir certificados de depósito o titularidad. Cuando las tenencias se encuentren en Agentes de Depósito Colectivo, deberán remitir los respectivos certificados.
La sociedad deberá poner a disposición de los accionistas que así lo soliciten, copia del registro de depósito de acciones, la que deberá ser entregada a partir de producido el cierre respectivo.
REUNIÓN DE LA ASAMBLEA ORDINARIA.
ARTÍCULO 3°.- La asamblea ordinaria que trate los asuntos incluidos en el artículo 234 incisos 1º y 2º de la Ley General de Sociedades y en el artículo 71 de la Ley de Mercado de Capitales, deberá celebrarse dentro de los CUATRO (4) meses de la fecha de cierre del ejercicio.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO II – ASAMBLEAS Y MODIFICACIONES ESTATUTARIAS, articulo 3.
REUNIÓN DE LA ASAMBLEA ORDINARIA.
ARTÍCULO 3º.- La asamblea ordinaria que trate los asuntos incluidos en el artículo 234, incisos 1º y 2º de la Ley Nº 19.550 y 71 de la Ley Nº 26.831, deberá celebrarse dentro de los CUATRO (4) meses de la fecha de cierre del ejercicio.
INFORMACIÓN RELATIVA A ASAMBLEAS. PLAZOS.
ARTÍCULO 4°.- Con relación a las asambleas, las entidades deberán remitir a través de la AIF la siguiente documentación:
1. En forma inmediata a la celebración de la reunión del órgano de administración: deberá ingresar como Hecho Relevante, una nota informando la decisión de convocar a la asamblea y la modalidad de celebración elegida.
2. Dentro de los DOS (2) días hábiles de celebrada: ingresar en el apartado “Actas de Directorio”, la parte pertinente del acta correspondiente a la reunión del órgano de administración que convoque a la asamblea.
3. En forma simultánea a su primera publicación: ingresar en el apartado “Convocatoria”, el texto de la convocatoria publicado conforme a las normas legales y estatutarias pertinentes, salvo el caso de asamblea unánime.
4. Dentro de los DOS (2) días hábiles de realizada la última publicación legal: ingresar en el apartado “Convocatoria”, la totalidad de las constancias de las publicaciones efectuadas conforme a las normas legales y estatutarias pertinentes, salvo el caso de asamblea unánime.
5. El día hábil siguiente al de la celebración de la asamblea: ingresar en el apartado “Acta de Asamblea”, una síntesis de lo resuelto en cada punto del orden del día; además, deberá ingresar en el apartado “Nómina de Autoridades”, la nómina de integrantes de los órganos de administración y fiscalización, así como el auditor externo designados en la asamblea. En caso de designación o renuncia posterior, deberá ingresarse una nómina actualizada.
Si la asamblea dispone pasar a cuarto intermedio, las entidades deberán comunicarlo de manera inmediata, como Hecho Relevante, a través de la AIF, con indicación de la fecha en que se volverá a constituir.
Si la asamblea no se reúne por falta de quórum o por cualquier otra causa deberán comunicarlo de manera inmediata, como Hecho Relevante a través de la AIF.
Si la asamblea modifica alguno de los documentos sometidos a su consideración deberá remitirlo junto con el acta respectiva.
6. Dentro de los CINCO (5) días hábiles de celebrada la asamblea, deberán ser ingresados:
a) en el apartado “Acta de Asamblea”: el acta de la asamblea con identificación de sus firmantes, y
b) en el apartado “Registro de Asistencia”: el depósito de acciones y registro de asistencia a asambleas o su transcripción.
7. En el caso de las Emisoras autorizadas a hacer oferta pública de sus acciones, dentro de los DIEZ (10) días hábiles de celebrada la asamblea que considere la remuneración de los miembros de los órganos de administración y fiscalización: deberán completar el apartado “Remuneraciones Individuales”-de acceso restringido- e ingresar las remuneraciones individuales de los directores, administradores, gerentes, síndicos y consejeros de vigilancia, conforme lo dispuesto por el artículo 75 del Anexo II del Decreto N° 471/2018 y los límites establecidos en el artículo 261 de la Ley General de Sociedades.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO II – ASAMBLEAS Y MODIFICACIONES ESTATUTARIAS, articulo 4.
INFORMACIÓN RELATIVA A ASAMBLEAS. PLAZOS.
ARTÍCULO 4º.- Con relación a las asambleas las entidades deberán remitir la siguiente documentación:
a) En forma inmediata a la celebración de la respectiva reunión del órgano de administración: Nota informando la decisión de convocar a la asamblea como hecho relevante, a través de la AUTOPISTA DE LA INFORMACIÓN FINANCIERA.
b) Dentro de los DOS (2) días hábiles de celebrada: Acta correspondiente a la reunión del órgano de administración que convoque a la asamblea.
c) En forma simultánea a su primera publicación: Texto de la convocatoria publicado conforme a las normas legales y estatutarias pertinentes, salvo el caso de asamblea unánime.
d) Dentro de los DOS (2) días hábiles de realizada la última publicación: Constancia de la totalidad de las publicaciones efectuadas conforme a las normas legales y estatutarias pertinentes, salvo el caso de asamblea unánime; en soporte papel.
e) El día hábil siguiente al de la celebración de la asamblea: Síntesis de lo resuelto en cada punto del orden del día y nómina de integrantes de los órganos de administración, fiscalización y auditor externo designados en la asamblea.
f) Dentro de los CINCO (5) días hábiles de celebrada la asamblea: Acta de la asamblea, con identificación de sus firmantes, y copia del registro de asistencia, en soporte papel.
Si la asamblea dispone pasar a cuarto intermedio, las entidades deberán comunicarlo de manera inmediata, como hecho relevante a través de la AUTOPISTA DE LA INFORMACIÓN FINANCIERA, con indicación de la fecha en que se volverá a constituir.
Si la asamblea no se reúne por falta de quórum o por cualquier otra causa deberán comunicarlo de manera inmediata, como hecho relevante a través de la AUTOPISTA DE LA INFORMACIÓN FINANCIERA.
Si la asamblea modifica alguno de los documentos sometidos a su consideración deberá remitirlo junto con el acta respectiva.
ASAMBLEAS UNÁNIMES O AUTOCONVOCADAS.
ARTÍCULO 5°.- Las Emisoras que prescindan de las publicaciones de la convocatoria a asamblea-en los términos del artículo 237 último párrafo, de la Ley General de Sociedades-, deberán poner en conocimiento de la CNV con una antelación no menor a VEINTICUATRO (24) horas, la decisión de celebrar una asamblea unánime indicando fecha, hora, lugar y modalidad de celebración. De forma inmediata a la celebración de la asamblea, deberán publicar como Hecho Relevante informando la realización del acto.
En los casos que se prescinda de la convocatoria en los términos del artículo 236 de la Ley General de Sociedades, siempre que se convalide tal falta de convocatoria mediante la participación del CIEN POR CIENTO (100%) de los accionistas con derecho a voto y la adopción de todas sus decisiones por unanimidad, se deberá informar mediante Hecho Relevante, en forma inmediata, la celebración de la asamblea autoconvocada, indicando fecha, hora, lugar y modalidad de celebración. Asimismo, dentro de las VEINTICUATRO (24) horas de su celebración deberá publicarse la síntesis de lo resuelto en la asamblea.
Sin perjuicio de lo expuesto, se deberá dar cumplimiento con la presentación de la documentación restante relativa a la asamblea en los plazos y formas previstos por estas Normas. En caso de reformas de estatuto o modificación del capital social, se deberá cumplir con la presentación y conformidad previa, conforme lo dispuesto en el Capítulo IV del presente Título.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO II – ASAMBLEAS Y MODIFICACIONES ESTATUTARIAS, articulo 5.
FORMA DE PRESENTACIÓN DE LAS ACTAS.
ARTÍCULO 5º.- Las actas de reuniones de los órganos sociales que deben presentar las entidades ante la Comisión, deberán estar transcriptas por medios mecánicos o electrónicos adecuados, debiendo constar en todos los casos las firmas con su aclaración.
FORMA DE PRESENTACIÓN DE LAS ACTAS.
ARTÍCULO 6°.- Las actas de las reuniones de los órganos sociales que las entidades deban remitir a la Comisión por medio de la AIF, deberán estar transcriptas por medios mecánicos o electrónicos adecuados -no en formato de imagen-, ser perfectamente legibles, y contener en todos los casos la aclaración de los firmantes.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO II – ASAMBLEAS Y MODIFICACIONES ESTATUTARIAS, articulo 6.
REPRESENTACIÓN EN LA ASAMBLEA. PODER GENERAL.
ARTÍCULO 6º.- El poder general de administración habilita al mandatario para concurrir a la asamblea, aún cuando tal poder no contenga cláusula expresa en tal sentido.
El poder otorgado para una asamblea es válido para su segunda convocatoria.
REPRESENTACIÓN EN LA ASAMBLEA. PODER GENERAL.
ARTÍCULO 7°.- El poder general de administración habilita al mandatario para concurrir a la asamblea, aun cuando tal poder no contenga cláusula expresa en tal sentido.
El poder otorgado para una asamblea es válido para su segunda convocatoria.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO II – ASAMBLEAS Y MODIFICACIONES ESTATUTARIAS, articulo 7.
ASAMBLEAS. CÓMPUTO DE LA MAYORÍA DE VOTOS.
ARTÍCULO 7º.- Las resoluciones asamblearias -salvo el supuesto del artículo 244 último párrafo de la Ley Nº 19.550– deberán ser tomadas por el voto favorable de la mayoría absoluta de las acciones con derecho a voto presentes en el acto, excluyéndose del computo las abstenciones y aquellas sobre cuyo titular pese prohibición legal de votar.
ASAMBLEAS. CÓMPUTO DE LA MAYORÍA DE VOTOS.
ARTÍCULO 8°.- Las resoluciones asamblearias –salvo el supuesto del artículo 244, último párrafo de la Ley General de Sociedades- deberán ser tomadas con el voto favorable de la mayoría absoluta de acciones de accionistas presentes en el acto con derecho a voto, excluyéndose del cómputo las abstenciones y aquellas sobre cuyo titular pese prohibición legal de votar.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO II – ASAMBLEAS Y MODIFICACIONES ESTATUTARIAS, articulo 8.
ELECCIÓN DE DIRECTORES Y SÍNDICOS POR CLASES. AUSENCIA DE UNA CLASE.
ARTÍCULO 8º.- Si los titulares de alguna clase de acciones no se encontraren presentes los titulares del órgano de administración o fiscalización correspondientes a esa clase serán elegidos por la asamblea general, salvo disposición en contrario del estatuto.
ELECCIÓN DE DIRECTORES Y SÍNDICOS POR CLASES. AUSENCIA DE UNA CLASE.
ARTÍCULO 9°.- Si los titulares de alguna clase de acciones no se encontraren presentes los miembros de los órganos de administración o fiscalización correspondientes a esa clase serán elegidos por la asamblea general, salvo disposición en contrario del estatuto.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO II – ASAMBLEAS Y MODIFICACIONES ESTATUTARIAS, articulo 9.
REGLAMENTACIÓN DE LA EMISIÓN DE VOTO DIVERGENTE.
ARTÍCULO 9º.- Los titulares de certificados de tenencia para asistir a asambleas de entidades en el régimen de la oferta pública, emitidos por Agentes de Depósito Colectivo, podrán emitir su voto en sentido divergente en relación con parcialidades de su tenencia cuando prueben, ante la entidad certificante, su calidad de custodios o administradores de valores negociables acreditados en su subcuenta, que sean objeto de la certificación solicitada, mediante la presentación referida en el artículo 11 del presente Capítulo.
REGLAMENTACIÓN DE LA EMISIÓN DE VOTO DIVERGENTE.
ARTÍCULO 10°.- Los titulares de certificados de tenencia para asistir a asambleas de entidades en el Régimen de Oferta Pública, emitidos por un ADCVN, podrán emitir su voto en sentido divergente en relación con parcialidades de su tenencia cuando prueben, ante la entidad certificante, su calidad de custodios o administradores de valores negociables acreditados en su subcuenta, que sean objeto de la certificación solicitada, mediante la presentación referida en el artículo 11 del presente Capítulo.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO II – ASAMBLEAS Y MODIFICACIONES ESTATUTARIAS, articulo 10.
VOTO DIVERGENTE. ACREDITACIÓN DE FORMULARIO.
ARTÍCULO 10.- A los fines establecidos en el artículo anterior los comitentes deberán presentar a sus depositantes -con carácter de declaración jurada- el formulario que se identifica como Anexo I del presente Título debidamente completado y firmado por persona habilitada.
VOTO DIVERGENTE. ACREDITACIÓN DE FORMULARIO.
ARTÍCULO 11°.- A los fines establecidos en el artículo anterior los comitentes deberán presentar a sus depositantes –con carácter de DDJJ- el formulario que se identifica como Anexo I del presente Capítulo debidamente completado y firmado por persona habilitada.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO II – ASAMBLEAS Y MODIFICACIONES ESTATUTARIAS, articulo 11.
EMISIÓN DEL CERTIFICADO DE TENENCIA.
ARTÍCULO 11.- La presentación por el depositante al Agente de Depósito Colectivo del pedido de emisión del certificado de tenencia para asistencia a asamblea en favor de un comitente, junto con la declaración jurada prevista en el artículo precedente, importará –sin admitirse prueba en contrario- la admisión por el depositante que:
a) Conoce la actividad del comitente.
b) Ratifica la autenticidad de la firma y la veracidad de todas y cada una de las afirmaciones o negaciones contenidas en la declaración jurada del comitente, excepto el contenido del apartado c) de dicha declaración jurada.
El depositante podrá negarse a presentar la declaración jurada del comitente cuando no le conste la veracidad de los hechos, actos o circunstancias consignados en ella.
Cuando el depositante haya presentado al Agente de Depósito Colectivo la información mencionada en el primer párrafo de este artículo, el Agente de depósito colectivo emitirá un certificado de tenencia, identificado de modo uniforme, con la siguiente leyenda: ‘Custodio: habilitado a votar en forma divergente’.
EMISIÓN DEL CERTIFICADO DE TENENCIA.
ARTÍCULO 12°.- La presentación por el depositante al ADCVN del pedido de emisión del certificado de tenencia para asistencia a asamblea en favor de un comitente, junto con la DDJJ prevista en el artículo precedente, importará –sin admitirse prueba en contrario- la admisión por el depositante que:
1. Conoce la actividad del comitente.
2. Ratifica la autenticidad de la firma y la veracidad de todas y cada una de las afirmaciones o negaciones contenidas en la declaración jurada del comitente, excepto el contenido del apartado 3. de dicha DDJJ.
El depositante podrá negarse a presentar la DDJJ del comitente cuando no le conste la veracidad de los hechos, actos o circunstancias consignados en ella.
Cuando el depositante haya presentado al ADCVN la información mencionada en el primer párrafo de este artículo, dicho Agente emitirá un certificado de tenencia, identificado de modo uniforme, con la siguiente leyenda: “Custodio: habilitado a votar en forma divergente”.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO II – ASAMBLEAS Y MODIFICACIONES ESTATUTARIAS, articulo 12.
VOTO DIVERGENTE. INDIVIDUALIZACIÓN.
ARTÍCULO 12.- La emisora no podrá exigir al comitente o a su apoderado la presentación de ningún documento adicional a los habituales y el certificado de tenencia conteniendo la leyenda descripta en el artículo anterior, para permitir a dicho comitente el ejercicio divergente del derecho de voto en relación a las tenencias que se encuentren registradas a su nombre.
En caso de voto divergente, el custodio deberá individualizar al momento de la votación en forma clara y precisa con qué valores vota en un sentido u otro.
En el acta de la correspondiente asamblea -confeccionada según lo dispuesto por el artículo 249 de la Ley N° 19.550– deberán discriminarse los votos divergentes de un mismo custodio de acuerdo al sentido de la votación.
VOTO DIVERGENTE. INDIVIDUALIZACIÓN.
ARTÍCULO 13°.- Adicionalmente al certificado de tenencia conteniendo la leyenda descripta en el artículo anterior, la Emisora no podrá exigir al comitente o a su apoderado la presentación de ningún documento adicional a los habitualmente exigidos, para permitir a dicho comitente el ejercicio divergente del derecho de voto en relación a las tenencias que se encuentren registradas a su nombre.
En caso de voto divergente, el custodio deberá individualizar al momento de la votación en forma clara y precisa con qué valores vota en un sentido u otro.
En el acta de la correspondiente asamblea –confeccionada según lo dispuesto por el artículo 249 de la Ley General de Sociedades- deberán discriminarse los votos divergentes de un mismo custodio de acuerdo al sentido de la votación.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO II – ASAMBLEAS Y MODIFICACIONES ESTATUTARIAS, articulo 13.
INSTRUCCIÓN DE VOTO.
ARTÍCULO 13.- El custodio que se encuentre comprendido por la reglamentación prevista en los artículos 9 al 12 inclusive del presente Título, deberá llevar un adecuado registro de las instrucciones de voto recibidas con motivo de cada acto asambleario. La Comisión podrá requerirle que acredite el cumplimiento de esta obligación a costa del comitente.
INSTRUCCIÓN DE VOTO.
ARTÍCULO 14°.- El custodio que se encuentre comprendido por la reglamentación prevista en los artículos 10 a 13 inclusive del presente Capítulo, deberá llevar un adecuado registro de las instrucciones de voto recibidas con motivo de cada acto asambleario. La Comisión podrá requerirle que acredite el cumplimiento de esta obligación a costa del comitente.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO II – ASAMBLEAS Y MODIFICACIONES ESTATUTARIAS, articulo 14.
CÓMPUTO DEL CAPITAL SOCIAL, RESERVAS Y RESULTADOS A FINES LEGALES.
ARTÍCULO 14.- Para el cómputo del Capital Social, las Reservas y los Resultados a los efectos de lo dispuesto en la Ley Nº 19.550, artículos 31, 70, 203, 205 y 206, se estará a lo dispuesto en el Régimen Informativo Periódico de las presentes Normas.
CÓMPUTO DEL CAPITAL SOCIAL, RESERVAS Y RESULTADOS A FINES LEGALES.
ARTÍCULO 15°.- Para el cómputo del capital social, las reservas y los resultados, a los efectos de lo establecido en los artículos 31, 70, 203, 205 y 206 de la Ley General de Sociedades, se estará a lo dispuesto en el Título IV de estas Normas.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO II – ASAMBLEAS Y MODIFICACIONES ESTATUTARIAS, articulo 15.
ADECUACIÓN DEL ESTATUTO.
ARTÍCULO 15.- Los estatutos de las entidades que soliciten autorización para hacer oferta pública de sus valores negociables, deberán ajustarse a las disposiciones imperativas que contengan las leyes, la reglamentación y las presentes Normas.
ADECUACIÓN DEL ESTATUTO.
ARTÍCULO 16°.- Los estatutos de las entidades que soliciten autorización para hacer oferta pública de sus valores negociables, deberán ajustarse a las disposiciones imperativas que contengan las leyes, sus reglamentaciones y estas Normas.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO II – ASAMBLEAS Y MODIFICACIONES ESTATUTARIAS, articulo 16.
PRIVILEGIOS ESPECIALES DE LOS ACCIONISTAS.
ARTÍCULO 16.- No podrá atribuirse a una categoría determinada de acciones el privilegio de proponer, elegir o que sus poseedores sean elegidos, miembros del directorio en proporción mayor al capital con derecho a voto que representen, salvo la existencia de acciones con voto plural.
PRIVILEGIOS ESPECIALES DE LOS ACCIONISTAS.
ARTÍCULO 17°.- No podrá atribuirse a una categoría determinada de acciones el privilegio de proponer, elegir o que sus poseedores sean elegidos, miembros del directorio en proporción mayor al capital con derecho a voto que representen, salvo la existencia de acciones con voto plural.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO II – ASAMBLEAS Y MODIFICACIONES ESTATUTARIAS, articulo 17.
CAPITALIZACIÓN POR EMISIÓN DE ACCIONES LIBERADAS.
ARTÍCULO 17.- En la capitalización por emisión de acciones liberadas deberán participar todas las acciones que conformen el capital social.
Las emisiones por capitalización de ajustes al capital deberán hacerse en valores negociables que presenten las mismas características de aquellos que poseen los accionistas, en proporción a sus respectivas tenencias.
Lo dispuesto en el párrafo anterior no será de aplicación en los demás casos de emisión de acciones liberadas.
CAPITALIZACIÓN POR EMISIÓN DE ACCIONES LIBERADAS.
ARTÍCULO 18°.- En la capitalización por emisión de acciones liberadas deberán participar todas las acciones que conformen el capital social.
Las emisiones por capitalización de ajuste al capital deberán hacerse en valores negociables que presenten las mismas características de aquellos que poseen los accionistas, en proporción a sus respectivas tenencias.
Lo dispuesto en el párrafo anterior no será de aplicación en los demás casos de emisión de acciones liberadas.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO II – ASAMBLEAS Y MODIFICACIONES ESTATUTARIAS, articulo 18.
MODIFICACIONES ESTATUTARIAS. PROYECTOS DE REFORMA Y AUMENTOS DE CAPITAL.
ARTÍCULO 18.- Las entidades deberán informar sobre los proyectos de reforma a los estatutos que vayan a someterse a consideración de la asamblea con una anticipación de VEINTE (20) días corridos a la fecha de su celebración, a efectos de determinar su adecuación a los requisitos legales, reglamentarios y de las presentes Normas.
MODIFICACIONES ESTATUTARIAS. PROYECTOS DE REFORMA.
ARTÍCULO 19°.- Los proyectos de reforma de los estatutos deben ser sometidos a consideración de la CNV con una anticipación de VEINTE (20) días corridos a la fecha de su celebración.
Cuando la asamblea hubiese aprobado textos diferentes a los propuestos, los textos aprobados por la asamblea deben ser sometidos a la consideración de la CNV dentro de los CINCO (5) días hábiles de celebrada.
Las sociedades deberán presentar UN (1) ejemplar del aviso publicado en el B.O., anunciando la reforma del estatuto o el aumento de capital, dentro de los DIEZ (10) días hábiles de efectuada la publicación, requisito sin el cual no se dará curso a nuevos trámites de reforma de estatuto o aumento de capital.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO II – ASAMBLEAS Y MODIFICACIONES ESTATUTARIAS, articulo 19.
PRESENTACIÓN DE REFORMAS DE ESTATUTOS A LA COMISIÓN.
ARTÍCULO 19.- Los proyectos de reforma de los estatutos deben ser sometidos a consideración de la Comisión con una anticipación de VEINTE (20) días corridos a la fecha de su celebración.
Cuando la asamblea hubiese aprobado textos diferentes a los propuestos, los textos aprobados por la asamblea deben ser sometidos a la consideración de la Comisión dentro de los CINCO (5) días hábiles de celebrada.
Las sociedades deberán presentar UN (1) ejemplar del aviso publicado en el Boletín Oficial, anunciando la reforma del estatuto o aumento de capital, dentro de los DIEZ (10) días hábiles de efectuada la publicación, requisito sin el cual no se dará curso a nuevos trámites de reforma de estatuto o aumento de capital.
PRESENTACIÓN DE REFORMAS DE ESTATUTO A LA COMISIÓN.
ARTÍCULO 20°.- Las entidades deberán informar sobre los proyectos de reforma a los estatutos que vayan a someterse a consideración de la asamblea, con la anticipación establecida en el artículo anterior, a efectos de determinar su adecuación a los requisitos legales, reglamentarios y de las presentes Normas.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO II – ASAMBLEAS Y MODIFICACIONES ESTATUTARIAS, articulo 20.
MISIÓN DEL FUNCIONARIO DE LA COMISIÓN QUE CONCURRA A LAS ASAMBLEAS Y REUNIONES DE OTROS ÓRGANOS SOCIALES. FUNCIONES.
ARTÍCULO 20.- El funcionario de la Comisión actuará en las asambleas y reuniones de los otros órganos sociales en carácter de inspector con función de veeduría.
En estos casos, su presencia no convalida el acto ni las resoluciones adoptadas.
Sin perjuicio de ello, tendrá las siguientes facultades:
a) Verificar el cumplimiento de las formalidades legales, reglamentarias y estatutarias en lo concerniente a la convocatoria, libro de asistencia, derecho de asistencia, representaciones, quórum, orden del día, votación, cuarto intermedio, actas y demás actos y recaudos relativos al acto asambleario y reunión del órgano societario pertinente.
b) Verificar si la asamblea y/o reunión se celebra en orden y se respetan los derechos de los asistentes.
c) Anotar resumidamente lo tratado y, especialmente, el resultado de cada votación, individualizando, las impugnaciones, abstenciones, votos en contra y toda otra circunstancia relevante en relación al desarrollo y a las decisiones adoptadas.
d) Verificar el cierre del libro de asistencia a las asambleas en oportunidad del acto asambleario correspondiente y, al vencimiento del plazo, el cierre del libro de depósito y comunicaciones de asistencia a asambleas.
e) Requerir pronunciamiento de la asamblea sobre la admisibilidad de la participación de los asistentes, cuando les haya sido negado el depósito en término de sus valores negociables o certificados respectivos o la inscripción en el libro de asistencia o que haga sus veces, cuando ello sea acreditado fehacientemente por quien pretende su participación.
f) Verificar que los poderes otorgados por los accionistas, asociados, obligacionistas o beneficiarios para que se los represente en la asamblea, reúnan los recaudos legales.
g) Activar, en todos los casos en que se verifique retraso injustificado en el comienzo de la sesión, los procedimientos tendientes a que la misma tenga lugar y, eventualmente, invitar a los legitimados para intervenir en el acto asambleario y/o reunión de los órganos sociales a designar presidente.
h) Solicitar al presidente de la asamblea o reunión, para el caso de que exista desorden en el acto asambleario, a que los participantes se conduzcan dentro de los canales de participación igualitaria, y moderada con derecho a expresarse y escucharse para que el acto se celebre en legal forma.
i) Verificar que el quórum se conserve durante el transcurso de la asamblea y/o reunión de los órganos sociales, debiendo observar, en caso de quiebra del mismo, que la sesión sea levantada.
j) Verificar el libro de actas de directorio y/o de los demás órganos sociales.
k) Informar a la Comisión sobre el acto asambleario y/o reunión de los órganos sociales.
La concurrencia del veedor a las reuniones de los órganos de administración y fiscalización deberá efectuarse por petición fundada del interesado.
MISIÓN DEL FUNCIONARIO DE LA COMISIÓN QUE CONCURRA A LAS ASAMBLEAS Y REUNIONES DE OTROS ÓRGANOS SOCIALES. FUNCIONES.
ARTÍCULO 21°.- El funcionario de la CNV actuará en las asambleas y reuniones de los otros órganos sociales en carácter de inspector con función de veeduría. En estos casos, su presencia no convalida el acto ni las resoluciones adoptadas. Sin perjuicio de ello, tendrá las siguientes facultades:
1. Verificar el cumplimiento de las formalidades legales, reglamentarias y estatutarias, en lo concerniente a la convocatoria, libro de asistencia, derecho de asistencia, representaciones, quórum, orden del día, votación, cuarto intermedio, actas y demás actos y recaudos relativos al acto asambleario y reunión del órgano societario pertinente.
2. Verificar si la asamblea o reunión se celebra en orden y se respetan los derechos de los asistentes.
3. Anotar resumidamente lo tratado y, especialmente, el resultado de cada votación, individualizando las impugnaciones, abstenciones, votos en contra y toda otra circunstancia relevante en relación al desarrollo y a las decisiones adoptadas.
4. Verificar el cierre del libro de asistencia a las asambleas en oportunidad del acto asambleario correspondiente y, al vencimiento del plazo, el cierre del libro de depósito y comunicaciones de asistencia a asambleas.
5. Requerir pronunciamiento de la asamblea sobre la admisibilidad de la participación de los asistentes, cuando les haya sido negado el depósito en término de sus valores negociables o certificados respectivos o la inscripción en el libro de asistencia o que haga sus veces, cuando ello sea acreditado fehacientemente por quien pretende su participación.
6. Verificar que los poderes otorgados por los accionistas, asociados, obligacionistas o beneficiarios para que se los represente en la asamblea, reúnan los recaudos legales.
7. Activar, en todos los casos en que se verifique retraso injustificado en el comienzo de la sesión, los procedimientos tendientes a que la misma tenga lugar y, eventualmente, invitar a los legitimados para intervenir en el acto asambleario o reunión de los órganos sociales a designar presidente.
8. Solicitar al presidente de la asamblea o reunión, para el caso de que exista desorden en el acto asambleario, a que los participantes se conduzcan dentro de los canales de participación igualitaria, y moderada con derecho a expresarse y escucharse para que el acto se celebre en legal forma.
9. Verificar que el quórum se conserve durante el transcurso de la asamblea o reunión de los órganos sociales, debiendo observar, en caso de pérdida del mismo, que la sesión sea levantada.
10. Verificar el libro de actas de directorio o de los demás órganos sociales.
11. Informar a la Comisión sobre el acto asambleario o reunión de los órganos sociales.
La concurrencia del veedor a las reuniones de los órganos de administración y fiscalización deberá efectuarse por petición fundada del interesado.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO II – ASAMBLEAS Y MODIFICACIONES ESTATUTARIAS, articulo 21.
OBLIGACIONES DE LA ENTIDAD.
ARTÍCULO 21.- La entidad está obligada a poner a disposición del funcionario concurrente de la Comisión:
a) Ejemplares de los diarios en que se publicó el aviso de convocatoria y, en su caso, circulares de la convocatoria.
b) Texto ordenado actualizado del estatuto social.
c) Libros Diario e Inventarios y Balances y, en su caso, sub-diarios y demás documentos contables dispuestos por las normas legales y reglamentarias.
d) Registro de acciones, de obligaciones negociables u otros valores negociables, libros de asociados y de asistencia a asambleas y de actas de sus órganos sociales, según corresponda.
OBLIGACIONES DE LA ENTIDAD.
ARTÍCULO 22°.- La entidad está obligada a poner a disposición del funcionario concurrente de la Comisión:
1. Ejemplares de los diarios en que se publicó el aviso de convocatoria y, en su caso, circulares de la convocatoria.
2. Texto ordenado actualizado del estatuto social.
3. Libro diario, libro de inventarios y balances y, en su caso, sub-diarios y demás documentos contables dispuestos por las normas legales y reglamentarias.
4. Registro de acciones, de obligaciones negociables u otros valores negociables, libros de asociados y de asistencia a asambleas y de actas de sus órganos sociales, según corresponda.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO II – ASAMBLEAS Y MODIFICACIONES ESTATUTARIAS, articulo 22.
REGISTRO DE ASISTENCIA DE ASAMBLEAS DE ACCIONISTAS.
ARTÍCULO 22.- Las sociedades por acciones sujetas a fiscalización de la Comisión deberán dejar constancia en forma completa (con relación a la comunicación de asistencia, como a la efectiva concurrencia) en los Registros de Asistencia a Asamblea las siguientes enunciaciones:
a) datos del titular de los valores negociables que participa en forma personal:
– nombre y apellido o denominación social, en forma completa de acuerdo a sus inscripciones.
– tipo y número de documento de identidad o datos de inscripción registral – con expresa individualización del específico Registro y de su jurisdicción -.
– domicilio, con indicación de su carácter.
– firma, y
b) Adicionalmente datos del representante del titular de los valores negociables:
– nombre y apellido o denominación social.
– carácter de la representación.
– tipo y número de documento de identidad o datos de inscripción registral.
– domicilio, con indicación de su carácter.
– firma.
En todos los casos, deberá consignarse la clase y cantidad de acciones, con indicación de las características de los derechos políticos que otorgan, junto con el número de votos resultante.
REGISTRO DE DEPÓSITO DE ACCIONES Y ASISTENCIA DE ASAMBLEAS DE ACCIONISTAS.
ARTÍCULO 23°.- Las sociedades por acciones sujetas a fiscalización de la CNV deberán dejar constancia en forma completa (con relación a la comunicación de asistencia, como a la efectiva concurrencia) en el Registro de depósito de acciones y asistencia a asambleas de las siguientes enunciaciones:
1. Datos del titular de los valores negociables que participa en forma personal:
a) Nombre y apellido o denominación social, en forma completa de acuerdo con sus inscripciones.
b) Tipo y número de documento de identidad o datos de inscripción registral -con expresa individualización del registro específico y de su jurisdicción-.
c) Domicilio, con indicación de su carácter.
d) Firma.
2. Datos del representante del titular de los valores negociables:
a) Nombre y apellido.
b) Carácter de la representación.
c) Tipo y número de documento de identidad.
d) Domicilio, con indicación de su carácter.
e) Firma.
En todos los casos deberá consignarse la clase y cantidad de acciones, con indicación de las características de los derechos políticos que otorgan, junto con el número de votos resultantes.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO II – ASAMBLEAS Y MODIFICACIONES ESTATUTARIAS, articulo 23.
CIERRE DEL REGISTRO DE ASISTENCIA A ASAMBLEAS.
ARTÍCULO 23.- En oportunidad de los cierres de los Registros de Asistencia deberá consignarse el número de accionistas registrados para asistir a la Asamblea y la cantidad de asistentes; en cada caso, además, las notas de cierres indicarán la cantidad total de acciones y de votos a que dan lugar, con expresiones cuantitativas numéricas y porcentuales.
CIERRE DEL REGISTRO DE ASISTENCIA A ASAMBLEAS.
ARTÍCULO 24°.- En oportunidad del cierre del Registro de asistencia deberá consignarse el número de accionistas registrados para asistir a la asamblea y la cantidad de asistentes; además, en la nota de cierre indicarán la cantidad total de acciones y de votos a que dan lugar, con expresiones cuantitativas numéricas y porcentuales.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO II – ASAMBLEAS Y MODIFICACIONES ESTATUTARIAS, articulo 24.
SOCIEDADES CONSTITUÍDAS EN EL EXTRANJERO COMO ACCIONISTAS. REQUISITO PARA VOTAR EN ASAMBLEA.
ARTÍCULO 24.- Cuando el accionista sea una sociedad constituida en el extranjero bajo cualquier forma o modalidad, para poder votar en la asamblea deberá informar al momento de la inscripción en el Libro Registro de Accionistas de la emisora, los beneficiarios finales titulares de las acciones que conforman el capital social de la sociedad extranjera, así como también la cantidad de acciones con las que votará.
BENEFICIARIO FINAL. DEBER DE INFORMAR.
ARTÍCULO 25°.- Los accionistas, sean estas personas jurídicas u otras estructuras jurídicas, deberán informar a la entidad sus Beneficiarios Finales.
Las sociedades deberán remitir vía AIF bajo el título “Beneficiarios Finales”, la información sobre el/los Beneficiario/s Final/es, la cual revestirá el carácter de “restringida”. A tal fin, deberá constar el nombre y apellido, nacionalidad, domicilio real, fecha de nacimiento, DNI o pasaporte, CUIT, CUIL u otra forma de identificación tributaria y profesión.
La información del Beneficiario Final se deberá remitir en la forma dispuesta dentro de los CINCO (5) días hábiles de celebrada la asamblea.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO II – ASAMBLEAS Y MODIFICACIONES ESTATUTARIAS, articulo 25.
REPRESENTANTE.
ARTÍCULO 25.- El representante designado a los efectos de efectuar la votación en la asamblea deberá encontrarse inscripto en los términos del artículo 118 ó 123 de la Ley N° 19.550.
PERSONAS JURÍDICAS CONSTITUÍDAS EN EL EXTRANJERO. REQUISITOS PARA PARTICIPAR EN LA ASAMBLEA.
ARTÍCULO 26°.- En el caso de una persona jurídica constituida en el extranjero, para poder participar en una asamblea de accionistas, será suficiente la presencia de mandatario debidamente instituido, sin otra exigencia registral. Se entiende por mandatario debidamente instituido:
1. Al representante legal en la República Argentina;
2. al mandatario con facultades suficientes para el acto conforme poder otorgado por el representante legal en la República Argentina, en los términos del artículo 239 de la Ley General de Sociedades;
3. al mandatario debidamente facultado para el acto conforme poder otorgado en la República Argentina y por persona autorizada para ello de acuerdo a las normas de su país, en los términos del artículo 239 de la Ley General de Sociedades; y
4. al mandatario debidamente facultado para el acto conforme poder otorgado en el extranjero por persona autorizada, cumpliendo con los requisitos de autenticación legal en el país de origen, en los términos del artículo 239 de la Ley General de Sociedades y las normas correspondientes de otorgamiento de validez en la República Argentina de documentos confeccionados en otros países, debiendo contar con apostilla correspondiente para el caso de entidades constituidas o registradas en países incorporados al régimen de la “Convención de la Haya de 1961 sobre eliminación del requisito de la legalización de documentos públicos extranjeros” o legalizada por el Ministerio de Relaciones Exteriores, Comercio Internacional y Culto y, si procediere, traducida al idioma nacional por traductor público matriculado, con su firma legalizada por colegio o entidad profesional.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO II – ASAMBLEAS Y MODIFICACIONES ESTATUTARIAS, articulo 26.
OTROS SUPUESTOS. INDIVIDUALIZACIÓN DE ACCIONISTA.
ARTICULO 26.- Si figuran participaciones sociales como de titularidad de un “trust”, fideicomiso o figura similar, para poder votar en la asamblea deberá presentarse un certificado que individualice el negocio fiduciario causa de la transferencia e incluya el nombre y apellido o denominación, domicilio o sede, número de documento de identidad o de pasaporte o datos de registro, autorización o incorporación, de fiduciante, fiduciario, “trustee” o equivalente, y fideicomisarios y/o beneficiarios o sus equivalentes según el régimen legal bajo el cual aquel se haya constituido o celebrado el acto.
Si las participaciones sociales aparecen como de titularidad de una fundación ó figura similar, sea de finalidad pública o privada, deben indicarse los mismos datos referidos en el párrafo anterior con respecto al fundador y, si fuere persona diferente a quien haya efectuado el aporte o transferencia a dicho patrimonio.
OTROS SUPUESTOS. REQUISITOS PARA PARTICIPAR EN ASAMBLEA.
ARTÍCULO 27°.- Si figuran participaciones sociales como de titularidad de un “trust”, fideicomiso o figura similar, deberá acreditarse un certificado que individualice el negocio fiduciario, causa de la transferencia e incluya el nombre y apellido o denominación, domicilio o sede, número de documento de identidad o de pasaporte o datos de registro, autorización o incorporación, de Fiduciante(s), Fiduciario(s), trustee o equivalente, y fideicomisarios o beneficiarios o sus equivalentes según el régimen legal bajo el cual aquel se haya constituido o celebrado el acto, el contrato o la constancia de inscripción del contrato en el Registro Público pertinente, de corresponder.
Si las participaciones sociales aparecen como de titularidad de una fundación o figura similar, sea de finalidad pública o privada, deben indicarse los mismos datos referidos en el párrafo anterior con respecto al fundador y, si fuere persona diferente, a quien haya efectuado el aporte o transferencia a dicho patrimonio.
La representación deberá ser ejercida por el titular de la administración del patrimonio, en el caso del fideicomiso, trust o figura similar, y por quien detente la representación legal en los demás casos; o por mandatario debidamente instituido
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO II – ASAMBLEAS Y MODIFICACIONES ESTATUTARIAS, articulo 27.
CONSIDERACIÓN DE LOS SALDOS DE LA CUENTA RESULTADOS NO ASIGNADOS.
ARTÍCULO 27.- Las asambleas de accionistas que deban considerar estados financieros de cuyos resultados acumulados resulten saldos negativos en la cuenta Resultados No Asignados de magnitud que imponga la aplicación, según corresponda, de los artículos 94 inciso 5°, 96 o 206 de la Ley N° 19.550, o bien, en sentido contrario, saldos positivos, no sujetos a restricciones en cuanto a su distribución y susceptibles de tratamiento conforme a los artículos 68, 70, párrafo tercero, 189 o 224, párrafo primero, de la misma ley, deberán adoptar una resolución expresa en los términos de las normas citadas, a cuyo fin deberán ser convocadas para realizarse, en su caso, en el carácter de ordinarias y extraordinarias, y prever especialmente en su orden del día el tratamiento de tales cuestiones.
En caso de tratarse de un saldo positivo deberá resolverse, con igual característica, sobre la distribución efectiva de los mismos en dividendos, su capitalización con entrega de acciones liberadas, su destino a la constitución de reservas diversas de las legales o una eventual combinación de tales dispositivos.
CONSIDERACIÓN DE LOS SALDOS DE LA CUENTA RESULTADOS NO ASIGNADOS.
ARTÍCULO 28°.- Las asambleas de accionistas que deban considerar EEFF de cuyos resultados acumulados resulten saldos negativos en la cuenta Resultados No Asignados de magnitud que imponga la aplicación, según corresponda, de los artículos 94 inciso 5°, 96 o 206 de la Ley General de Sociedades, o bien, en sentido contrario, saldos positivos, no sujetos a restricciones en cuanto a su distribución y susceptibles de tratamiento conforme a los artículos 68, 70 párrafo tercero, 189 o 224 párrafo primero, de la misma ley, deberán adoptar una resolución expresa en los términos de las normas citadas, a cuyo fin deberán prever especialmente en su orden del día, el tratamiento de tales cuestiones.
En caso de tratarse de un saldo positivo deberá resolverse, con igual característica.
SECCIÓN II
ASAMBLEAS A DISTANCIA. ÁMBITO DE APLICACIÓN. PREVISIÓN ESTATUTARIA.
ARTÍCULO 29°.- Cuando así lo prevea el estatuto social, las Emisoras comprendidas en el Régimen de Oferta Pública podrán celebrar asambleas a distancia desde la sede social o en el lugar que corresponda a la jurisdicción del domicilio social, que permitan la participación de los accionistas, o de sus representantes, y demás participantes, comunicados entre sí por medios de transmisión simultánea de sonido, imágenes y palabras, debiendo garantizarse, en todos los casos, la igualdad de trato de los participantes y la participación en forma presencial por parte de los accionistas que así los dispongan.
Las disposiciones previstas en la presente Sección resultarán aplicables, en lo pertinente, a las asambleas de tenedores de obligaciones negociables.
PROCEDIMIENTO.
ARTÍCULO 30°.- La Emisora deberá establecer los procedimientos a utilizar para la celebración de asambleas a distancia, previendo aquellos referentes al ejercicio del voto de los accionistas y su participación en el contexto de esta modalidad asamblearia. Los mismos deberán ser presentados ante la Comisión con una anticipación de, al menos CINCO (5) días hábiles a la fecha de la celebración de la primera asamblea. En caso de modificación posterior, deberán presentarse dentro de los CINCO (5) días hábiles de aprobados, los procedimientos actualizados. La Emisora posee autonomía para establecer los procedimientos del acto asambleario bajo estas modalidades, siempre y cuando no se vulneren los derechos de los participantes y se respete el cumplimiento de la ley, estatutos y demás reglamentaciones aplicables.
Los procedimientos deberán ser de fácil acceso y publicarse en la AIF.
CONVOCATORIA.
ARTÍCULO 31°.- En la convocatoria y en su comunicación por la vía legal y estatutaria correspondiente, se deberá informar la modalidad del acto y, de manera clara y sencilla, cuál es el sistema de comunicación a utilizarse. Asimismo, la convocatoria deberá contener los recaudos especiales exigidos por el estatuto para la participación a distancia de los accionistas.
REPRESENTACIÓN.
ARTÍCULO 32°.- En el caso de que la participación a distancia se realice mediante la intervención del representante del accionista, deberá acreditarse ante la Emisora el otorgamiento del mandato en los términos dispuestos por el artículo 238 de la Ley General de Sociedades.
La acreditación de la representación deberá realizarse por instrumento habilitante autenticado en los términos del artículo 239 de la Ley General de Sociedades.
ACCESO A LA REUNIÓN Y REGISTRACIÓN.
ARTÍCULO 33°.- La Emisora deberá garantizar la libre accesibilidad a las reuniones y la participación, con voz y voto, de todos los accionistas que hayan acreditado debidamente su identidad.
Deberá dejarse constancia en el acta, los sujetos, el lugar en el que se encontraban y el carácter en que participaron en el acto celebrado a distancia. Asimismo, el órgano de fiscalización deberá verificar que todos los accionistas presentes puedan hacer ejercicio de su derecho a deliberar y votar durante todo el transcurso de la asamblea.
Las actas de las asambleas así celebradas deberán ser transcriptas en el correspondiente libro social y firmadas, dentro de los CINCO (5) días hábiles, por el presidente, por los socios designados al efecto, u otros firmantes previstos en el estatuto de la Emisora y un representante del órgano de fiscalización.
La Emisora deberá garantizar el acceso a la grabación de la reunión en soporte digital desde su sede social, por el término de CINCO (5) años, la que debe estar a disposición de la CNV y de cualquier accionista que la solicite.
DEPÓSITO DE ACCIONES Y REGISTRO DE ASISTENCIA A ASAMBLEAS.
ARTÍCULO 34°.- En el libro depósito de acciones y registro de asistencia a asambleas se deberá hacer constar aquellos accionistas, o sus representantes, que participen a distancia. El órgano de fiscalización dejará constancia de la regularidad de dichas anotaciones.
Los participantes a distancia quedan eximidos de firmar el libro depósito de acciones y registro de asistencia a asamblea, debiendo el presidente y un representante del órgano de fiscalización acreditar con su firma la presencia de los accionistas que participaron a distancia.
ACTUACIÓN DEL ÓRGANO DE FISCALIZACIÓN.
ARTÍCULO 35°.- El órgano de fiscalización deberá ejercer sus atribuciones durante todas las etapas del acto asambleario, a fin de velar por el debido cumplimiento de las normas legales, reglamentarias y estatutarias, con especial observancia de los recaudos mínimos previstos en el presente Capítulo.
Las atribuciones del órgano de fiscalización durante el acto asambleario podrán ser ejercidas por un miembro en su representación.
DECISIONES ASAMBLEARIAS.
ARTÍCULO 36°.- A los efectos del quórum y las mayorías se computarán tanto los accionistas que se encuentren presentes como los que participen comunicados a distancia.
| ANEXO I |
| DECLARACIÓN JURADA. EMISIÓN DE VOTO DIVERGENTE.Por la presente, declaramos bajo juramento:1. Que (nombre del comitente) es una entidad que actúa como comitente en (nombre del ADCVN) en la subcuenta Nº , correspondiente a la cuenta Nº _ del depositante de la misma, en carácter de custodio/administrador de valores negociables de propiedad de terceros (tachar lo que no corresponda).2. Que la actividad indicada en 1. es la habitual de la firmante y que la desarrolla profesionalmente.3. Que para desarrollar la actividad antes mencionada cuenta con todas las autorizaciones gubernamentales y corporativas necesarias, las que se encuentran vigentes y en su pleno ejercicio.4. Que:a) Conocemos a los propietarios de los valores negociables acreditados en la subcuenta mencionada en 1.b) Las personas mencionadas son nuestros clientes.c) Actuamos en el manejo de dichos valores siguiendo sus instrucciones.d) Hemos recibido de dos o más de estos clientes instrucciones de votar en sentido divergente.Sin perjuicio de lo expuesto poseemos/no poseemos valores negociables de la especie cuyo certificado de tenencia se solicita, de cartera propia.Que nuestros registros mantienen segregados de modo indubitable las tenencias de valores negociables entre cada uno de nuestros clientes y también las tenencias que puedan pertenecernos como cartera propia, en su caso.Es de nuestro conocimiento que esta declaración jurada se efectúa a efectos de obtener del ADCVN una certificación de tenencias para la asistencia a asambleas que permita el voto divergente, así como que la emisión de dicho certificado producirá el bloqueo de las tenencias certificadas, por lo cual nos comprometemos a informar a la certificante –por medio fehaciente-, en forma inmediata de llegar a nuestro conocimiento, cualquier hecho o acto que pueda afectar la veracidad o alcance de las declaraciones aquí formuladas. En ausencia de esta notificación dada en tiempo oportuno se presumirá, sin admitirse prueba en contrario, que las declaraciones aquí efectuadas permanecen ciertas e inalteradas desde su formulación y hasta la liberación del bloqueo de los valores negociables por parte del ADCVN.Dada en a los días de deOtorgada por:En carácter de:De:1) (*)2)3)4)5)6)Nota: (*) Corresponden a los clientes de la entidad que actúa en carácter de custodio/administrador de valores negociables de propiedad de terceros.Firma y aclaración: .” |
Ver antecedentes normativos
Antecedentes normativos
– Denominación del Capítulo II sustituida por art. 1° de la Resolución General N° 939/2022 de la Comisión Nacional de Valores B.O. 26/8/2022. Vigencia: a partir del 1° de enero de 2023;
– Numerar como Sección I -”ASAMBLEAS Y MODIFICACIONES ESTATUTARIAS”- del Capítulo II los artículos 1º a 27 por art. 2° de la Resolución General N° 939/2022 de la Comisión Nacional de Valores B.O. 26/8/2022. Vigencia: a partir del 1° de enero de 2023;
– Artículo 4° sustituido por art. 3° de la Resolución General N° 939/2022 de la Comisión Nacional de Valores B.O. 26/8/2022. Vigencia: a partir del 1° de enero de 2023;
– Artículo 4° BIS incorporado por art. 4° de la Resolución General N° 939/2022 de la Comisión Nacional de Valores B.O. 26/8/2022. Vigencia: a partir del 1° de enero de 2023;
– Artículo 20 sustituido por art. 5° de la Resolución General N° 939/2022 de la Comisión Nacional de Valores B.O. 26/8/2022. Vigencia: a partir del 1° de enero de 2023;
– Artículo 22 sustituido por art. 6° de la Resolución General N° 939/2022 de la Comisión Nacional de Valores B.O. 26/8/2022. Vigencia: a partir del 1° de enero de 2023;
– Sección II incorporada por art. 7° de la Resolución General N° 939/2022 de la Comisión Nacional de Valores B.O. 26/8/2022. Vigencia: a partir del 1° de enero de 2023;
– Artículo 25 sustituido por art. 1° de la Resolución General N° 789/2019 de la Comisión Nacional de Valores B.O. 3/4/2019. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina);
– Artículo 24 sustituido por art. 1º de la Resolución General Nº 687/2017 de la Comisión Nacional de Valores B.O. 21/02/2017. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 25 sustituido por art. 1º de la Resolución General Nº 687/2017 de la Comisión Nacional de Valores B.O. 21/02/2017. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 26 sustituido por art. 1º de la Resolución General Nº 687/2017 de la Comisión Nacional de Valores B.O. 21/02/2017. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina.
Ver encabezados y otras disposiciones del texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO II – ASAMBLEAS Y MODIFICACIONES ESTATUTARIAS.
CAPÍTULO II
ASAMBLEAS Y MODIFICACIONES ESTATUTARIAS
ANEXO I
Declaración jurada. Emisión de voto divergente.
Por la presente, declaramos bajo juramento:
a) Que ___________________ (nombre del comitente) es una entidad que actúa como comitente en _________________ (nombre del agente de depósito colectivo) en la subcuenta Nº ________, correspondiente a la cuenta Nº _________ del depositante _________ de la misma, en carácter de custodio/administrador de valores negociables de propiedad de terceros (tachar lo que no corresponda).
b) Que la actividad indicada en a) es la habitual de la firmante y que la desarrolla profesionalmente.
c) Que para desarrollar la actividad antes mencionada cuenta con todas las autorizaciones gubernamentales y corporativas necesarias, las que se encuentran vigentes y en su pleno ejercicio.
d) Que:
d.1) Conocemos a los propietarios de los valores negociables acreditados en la subcuenta mencionada en a).
d.2) Las personas mencionadas son nuestros clientes.
d.3) Actuamos en el manejo de dichos valores siguiendo sus instrucciones.
d.4) Hemos recibido de dos o más de estos clientes instrucciones de votar en sentido divergente.
Sin perjuicio de lo expuesto poseemos/no poseemos valores negociables de la especie cuyo certificado de tenencia se solicita, de cartera propia.
e) Que nuestros registros mantienen segregados de modo indubitable las tenencias de valores negociables entre cada uno de nuestros clientes y también las tenencias que puedan pertenecernos como cartera propia, en su caso.
Es de nuestro conocimiento que esta declaración jurada se efectúa a efectos de obtener del agente de depósito colectivo una certificación de tenencias para la asistencia a asambleas que permita el voto divergente, así como también que la emisión de dicho certificado producirá el bloqueo de las tenencias certificadas, por todo lo cual nos comprometemos a informar a la certificante -por medio fehaciente-, en forma inmediata de llegar a nuestro conocimiento, cualquier hecho o acto que pueda afectar la veracidad o alcance de las declaraciones aquí formuladas. En ausencia de esta notificación dada en tiempo oportuno se presumirá, sin admitirse prueba en contrario, que las declaraciones aquí efectuadas permanecen ciertas e inalteradas desde su formulación y hasta la liberación del bloqueo de los valores negociables por parte del agente de depósito colectivo.
Dada en ______________a los ____días de ___________de________
Otorgada por:_________________
En carácter de:________________
De:__________________________
a)
b)
c)
d)
e)
f)
Nota: las letras indicadas corresponden a los clientes de la entidad que actúa en carácter de custodio/administrador de valores negociables de propiedad de terceros.
Firma y aclaración:______________________________
CAPITULO III – ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN. AUDITORÍA EXTERNA
CAPÍTULO III
(Capítulo sustituido por art. 2° de la Resolución General N° 1127/2026 de la Comisión Nacional de Valores B.O. 9/4/2026. Vigencia: a partir del día siguiente de su publicación en el B.O.)
ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN. AUDITORÍA EXTERNA.
SECCIÓN I
RETRIBUCIONES AL DIRECTORIO Y CONSEJO DE VIGILANCIA.
ARTÍCULO 1°.- Cuando el estatuto de las sociedades anónimas establezca la retribución al directorio y al consejo de vigilancia, tal retribución por cualquier concepto se deberá adecuar a las pautas establecidas en el presente Capítulo.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO III – ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN. AUDITORÍA EXTERNA, articulo 1.
RETRIBUCIONES AL DIRECTORIO Y CONSEJO DE VIGILANCIA
ARTÍCULO 1º.- Cuando el estatuto de las sociedades anónimas establezca la retribución al directorio y al consejo de vigilancia, tal retribución por cualquier concepto se deberá adecuar a las pautas establecidas en el presente Capítulo.
ARTÍCULO 261°.- DE LA LEY GENERAL DE SOCIEDADES.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO III – ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN. AUDITORÍA EXTERNA, articulo 261.
ARTÍCULO 261 DE LA LEY N° 19.550.
ARTÍCULO 2°.- A los efectos de la aplicación del artículo 261 de la Ley General de Sociedades se considerará:
1. Utilidad computable: resultado del ejercicio, neto de impuestos, más o menos los ajustes de ejercicios anteriores y previa absorción de las pérdidas acumuladas. Calculada la reserva legal sobre la base de lo expuesto, se deducirá del subtotal obtenido, el monto por retribución a los directores y miembros del consejo de vigilancia afectados al estado de resultados.
2. Dividendo computable: distribución de utilidades del ejercicio (en efectivo o en acciones) a los tenedores de acciones, cualquiera sea la clase de estas.
3. Utilidad reducida: aquella que represente una rentabilidad sobre el patrimonio neto inferior a la normal en la actividad empresarial, considerando el rendimiento promedio de otras variables de inversión de capital existentes en el mercado.
4. Retribución adecuada: aquella que tiene en cuenta las responsabilidades de los directores, el tiempo dedicado a sus funciones, su competencia y reputación profesional y, el valor de sus servicios en el mercado.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO III – ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN. AUDITORÍA EXTERNA, articulo 2.
ARTÍCULO 2º.- A los efectos de la aplicación del artículo 261 de la Ley Nº 19.550 se considerará:
a) Utilidad computable: resultado del ejercicio, neto de impuestos, más o menos los ajustes de ejercicios anteriores y previa absorción de las pérdidas acumuladas. Calculada la reserva legal sobre la base de lo expuesto, se deducirá del subtotal obtenido, más el monto por retribución a los directores y miembros del consejo de vigilancia afectados al estado de resultados.
b) Dividendo computable: distribución de utilidades del ejercicio (en efectivo o en acciones) a los tenedores de acciones, cualquiera sea la clase de estas.
c) Utilidad reducida: aquella que represente una rentabilidad sobre el patrimonio neto inferior a la normal en la actividad empresaria, considerando el rendimiento promedio de otras variables de inversión de capital existentes en el mercado.
d) Retribución adecuada: aquella que tiene en cuenta las responsabilidades de los directores, el tiempo dedicado a sus funciones, su competencia y reputación profesional y el valor de sus servicios en el mercado.
INFORMACIÓN PREVIA A SUMINISTRAR.
ARTÍCULO 3°.- Con una anticipación de VEINTE (20) días hábiles a la fecha de la asamblea que trate la memoria y los EECC o EEFF, según corresponda, las sociedades deberán remitir a la CNV los siguientes datos:
Asignaciones al directorio y al consejo de vigilancia.
Estados Contables/Financieros al: ……………………..
1. Afectadas al estado de resultados:
2. Monto final propuesto para la asamblea:
Otras informaciones para determinar la Utilidad computable:
3. Resultado del ejercicio (neto de impuestos):
4. (+/-) Ajustes de ejercicios anteriores:
5. (-) Pérdidas acumuladas al inicio del ejercicio:
6. (-) Reserva legal:
Subtotal
7. (+) Asignaciones al directorio y al consejo de vigilancia imputadas al estado de resultados:
TOTAL
8. Ganancia computable:
9. Proporción entre ganancia computable y retribución…..%
10. Proporción entre ganancia computable y dividendo…..%
A los fines del cómputo deberán considerarse todos los conceptos percibidos por los directores, incluyendo aquellos recibidos en concepto de funciones técnico-administrativas, percibidas como remuneración en caso de encontrarse en relación de dependencia, y aquellas otras percibidas como opciones sobre acciones. En este último caso, deberá efectuarse la estimación en base a las condiciones existentes al momento del cierre de los EECC o EEFF según corresponda, en la medida que no hubiesen existido variaciones significativas con posterioridad.
Cuando la asamblea apruebe remuneraciones que modifiquen las proporciones determinadas conforme este cuadro, o se modifiquen las propuestas originales, las Emisoras deberán remitir nuevos cuadros con nuevos cálculos.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO III – ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN. AUDITORÍA EXTERNA, articulo 3.
INFORMACIÓN PREVIA A SUMINISTRAR.
ARTÍCULO 3º.- Con una anticipación de VEINTE (20) días hábiles a la fecha de la asamblea que trate la memoria y los estados contables, las sociedades deberán remitir a la Comisión los siguientes datos:
Asignaciones a los directores y al consejo de vigilancia
Estados Contables al:
1. Afectadas al estado de resultados:
2. Monto final propuesto para la asamblea:
Otras informaciones para determinar la Utilidad Computable:
3. Resultado del ejercicio (neto de impuestos):
4. (+/-) Ajustes de ejercicios anteriores:
5. (-) Pérdidas acumuladas al inicio del ejercicio:
6. (-) Reserva legal:
Subtotal
7. (+) Asignaciones al directorio y al consejo de vigilancia imputadas al estado de resultados:
Total
8. Ganancia computable:
9. Proporción entre ganancia computable y retribución:………%
10. Proporción entre ganancia computable y dividendo:……….%
A los fines del cómputo deberán considerarse todos los conceptos percibidos por los directores, incluyendo aquellos recibidos en concepto de funciones técnico-administrativas, percibidas como remuneración en caso de encontrarse en relación de dependencia, y aquellas otras percibidas como opciones sobre acciones. En este último caso, deberá efectuarse la estimación en base a las condiciones existentes al momento del cierre de los estados contables, en la medida que no hubiesen existido variaciones significativas con posterioridad.
Cuando la asamblea apruebe remuneraciones que modifiquen las proporciones determinadas conforme este cuadro, o se modifiquen las propuestas originales, las emisoras deberán remitir nuevos cuadros con nuevos cálculos.
CÁLCULO DE LAS RETRIBUCIONES DE ACUERDO AL ARTÍCULO 261 DE LA LEY Nº 19.550.
CÁLCULO DE LAS RETRIBUCIONES DE ACUERDO CON EL ARTÍCULO 261 DE LA LEY GENERAL DE SOCIEDADES.
ARTÍCULO 4°.- Las retribuciones del artículo 261 de la Ley General de Sociedades se limitarán al CINCO POR CIENTO (5%) de la utilidad computable cuando no se distribuyan dividendos a los accionistas, y se incrementarán proporcionalmente a la distribución, de acuerdo a lo que indican las fórmulas y las escalas expuestas en el Anexo I del presente Capítulo.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO III – ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN. AUDITORÍA EXTERNA, articulo 4.
ARTÍCULO 4º.- Las retribuciones del artículo 261 de la Ley Nº 19.550 se limitarán al CINCO POR CIENTO (5%) de la utilidad computable, cuando no se distribuyan dividendos a los accionistas, y se incrementarán proporcionalmente a la distribución, de acuerdo a lo que indican las fórmulas y las escalas expuestas en el ANEXO I de este Capítulo.
TRATAMIENTO DE LAS RETRIBUCIONES.
ARTÍCULO 5°.- Cuando el ejercicio de comisiones especiales o de funciones técnico- administrativas por parte de uno o más directores, frente a lo reducido o a la inexistencia de ganancias, imponga la necesidad de exceder los límites del artículo 261 de la Ley General de Sociedades, tal circunstancia deberá incluirse como un punto expreso en el orden del día de la asamblea ordinaria que apruebe los EECC o EEFF, según corresponda, donde tal situación se verifica.
Dicha inclusión deberá efectuarse siguiendo la redacción para los distintos supuestos que se enuncia a continuación:
1. Exceso del límite del CINCO POR CIENTO (5%) sin distribución de dividendos:
“Consideración de las remuneraciones al directorio y al consejo de vigilancia correspondientes al ejercicio cerrado el… por $….. (total remuneraciones), en exceso de $ ….. sobre el límite del CINCO POR CIENTO (5%) de las utilidades fijado por el artículo 261 de la Ley General de Sociedades y reglamentación, ante propuesta de no distribución de dividendos”.
2. Exceso del límite del CINCO POR CIENTO (5%) incrementado conforme a la distribución del dividendo:
“Consideración de las remuneraciones al directorio y al consejo de vigilancia correspondientes al ejercicio cerrado el….. por $ …..(total remuneraciones) en exceso de $ ….. sobre el límite del CINCO POR CIENTO (5%) de las utilidades acreditadas conforme al artículo 261 de la Ley General de Sociedades y la reglamentación, ante el monto propuesto de distribución de dividendos”.
3. Exceso del límite del VEINTICINCO POR CIENTO (25%) ante la distribución de la totalidad de las ganancias:
“Consideración de las remuneraciones al directorio y al consejo de vigilancia correspondientes al ejercicio cerrado el….. por $…….(total remuneraciones) en exceso de $ …… del límite del VEINTICINCO POR CIENTO (25%) de las utilidades, conforme al artículo 261 de la Ley General de Sociedades y la reglamentación, ante la propuesta de distribución de la totalidad de las utilidades del ejercicio en concepto de dividendos”.
4. Remuneraciones en caso de inexistencia de ganancias:
“Consideración de las remuneraciones al directorio y al consejo de vigilancia ($ importe asignado) correspondientes al ejercicio económico finalizado el…… el cual arrojó quebranto computable en los términos previstos en las Normas de la CNV”.
En caso de no haberse redactado el orden del día de la respectiva asamblea teniendo en cuenta los supuestos contemplados ut supra, el directorio deberá convocar a una nueva asamblea dentro de los SESENTA (60) días corridos de realizada la anterior, para considerar las retribuciones al directorio y al consejo de vigilancia.
No realizada esta asamblea, los directores deberán devolver a la sociedad la suma percibida en exceso, sin perjuicio de las sanciones correspondientes.
En caso de incumplimiento de las disposiciones de este artículo, se aplicarán las sanciones previstas en el artículo 132 de la Ley de Mercado de Capitales.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO III – ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN. AUDITORÍA EXTERNA, articulo 5.
TRATAMIENTO DE LAS RETRIBUCIONES.
ARTÍCULO 5º.- Cuando el ejercicio de comisiones especiales o de funciones técnico-administrativas por parte de uno o más directores, frente a lo reducido o a la inexistencia de ganancias, imponga la necesidad de exceder los límites del artículo 261, tal circunstancia deberá incluirse como un punto expreso en el orden del día de la asamblea ordinaria.
Dicha inclusión deberá efectuarse siguiendo la redacción que para los distintos supuestos se enuncia a continuación:
a) Exceso del límite del CINCO POR CIENTO (5%) sin distribución de dividendos:
‘Consideración de las remuneraciones al directorio y al consejo de vigilancia correspondientes al ejercicio cerrado el … por $ ….. (total remuneraciones), en exceso de $ ….. sobre el límite del CINCO POR CIENTO (5%) de las utilidades fijado por el artículo 261 de la Ley N° 19.550 y reglamentación, ante propuesta de no distribución de dividendos’.
b) Exceso del límite del CINCO POR CIENTO (5%) incrementado conforme a la distribución del dividendo:
‘Consideración de las remuneraciones al directorio y al consejo de vigilancia correspondientes al ejercicio cerrado el ….. por $ …..(total remuneraciones) en exceso de $ ….. sobre el límite del CINCO POR CIENTO (5%) de las utilidades acreditadas conforme al artículo 261 de la Ley Nº 19.550 y la reglamentación, ante el monto propuesto de distribución de dividendos’.
c) Exceso del límite del VEINTICINCO POR CIENTO (25%) ante la distribución de la totalidad de las ganancias:
‘Consideración de las remuneraciones al directorio y al consejo de vigilancia correspondientes al ejercicio cerrado el ….. por $ ….. (total remuneraciones) en exceso de $ ….. del límite del VEINTICINCO POR CIENTO (25%) de las utilidades, conforme al artículo 261 de la Ley Nº 19.550 y la reglamentación ante la propuesta de distribución de la totalidad de las utilidades del ejercicio en concepto de dividendos’.
d) Remuneraciones en caso de inexistencia de ganancias:
‘Consideración de las remuneraciones al directorio y al consejo de vigilancia ($ ….. importe asignado) correspondientes al ejercicio económico finalizado el ….. el cual arrojó quebranto computable en los términos de la presente reglamentación’.
En caso de no haberse redactado el orden del día de la respectiva asamblea teniendo en cuenta los supuestos contemplados en los incisos anteriores, el directorio deberá convocar a una nueva asamblea dentro de los SESENTA (60) días corridos de realizada la anterior, para considerar las retribuciones al directorio y consejo de vigilancia.
No realizada esta asamblea, los directores deberán devolver a la sociedad la suma percibida en exceso, sin perjuicio de las sanciones correspondientes.
En caso de incumplimiento de las disposiciones de este artículo, se aplicarán las sanciones del artículo 132 de la Ley Nº 26.831.
OBLIGACIONES DEL DIRECTORIO.
ARTÍCULO 6°.- Cuando las remuneraciones al directorio y al consejo de vigilancia deban ser tratadas como punto expreso del orden del día en función de lo establecido por el artículo 261 de la Ley General de Sociedades, el directorio deberá indicar en forma fundada en la asamblea:
1. Que las remuneraciones asignadas a sus miembros son adecuadas de acuerdo con el parámetro mencionado en el presente Capítulo.
2. Que, en caso de ganancias reducidas, ellas se originan en la escasa rentabilidad del patrimonio neto, de acuerdo con la pauta indicada en el presente Capítulo, informando el índice que surge de los EECC o EEFF, según corresponda.
Adicionalmente, el directorio deberá manifestar, con adecuado fundamento, que las retribuciones son razonables y ajustadas a pautas de mercado y a las particulares circunstancias de la Emisora.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO III – ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN. AUDITORÍA EXTERNA, articulo 6.
OBLIGACIONES DEL DIRECTORIO.
ARTÍCULO 6º.- Cuando las remuneraciones al directorio y al consejo de vigilancia deban ser tratadas como punto expreso del orden del día en función de lo establecido por el artículo 261 de la Ley Nº 19.550, el directorio deberá indicar en forma fundada en la asamblea:
a) Que las remuneraciones asignadas a sus miembros son adecuadas de acuerdo al parámetro mencionado en el presente Capítulo.
b) Que, en caso de ganancias reducidas, ellas se originan en la escasa rentabilidad del patrimonio neto, de acuerdo a la pauta indicada en el presente Capítulo, informando el índice que surge de los estados contables.
Adicionalmente, el directorio deberá manifestar, con adecuado fundamento, que las retribuciones son razonables y ajustadas a pautas de mercado y a las particulares circunstancias de la emisora.
RECONOCIMIENTO CONTABLE DE LAS RETRIBUCIONES.
ARTÍCULO 7°.- Los honorarios devengados a favor del directorio y del consejo de vigilancia de la Sociedad, en retribución de sus funciones durante el ejercicio o período respectivo, deberán ser reconocidos de acuerdo con lo dispuesto en el inciso 14 del artículo 3º del Capítulo III del Título IV de estas Normas.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO III – ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN. AUDITORÍA EXTERNA, articulo 7.
RECONOCIMIENTO CONTABLE DE LAS RETRIBUCIONES.
ARTÍCULO 7º.- Los honorarios devengados a favor del directorio y del consejo de vigilancia de la sociedad en retribución de sus funciones durante el ejercicio o período, deberán ser reconocidos de acuerdo a lo dispuesto en el articulo 18 punto 14 del Título “Régimen Informativo Periódico”.
SECCIÓN II
DESIGNACIÓN Y REEMPLAZO DE MIEMBROS INTEGRANTES DE LOS ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN Y GERENTES.
REEMPLAZO DE LOS MIEMBROS INTEGRANTES DE LOS ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN Y GERENTES.
ARTÍCULO 8°.- Inmediatamente después de haberse tratado en el órgano competente la designación o reemplazo respectivo, deberá comunicarse a la CNV como Hecho Relevante en la AIF, completando los formularios correspondientes:
1. La designación, renuncia o remoción de los gerentes de la entidad.
2. Cualquier supuesto de reemplazo de los integrantes titulares de los órganos de administración y fiscalización por los suplentes, u otorgamiento de licencia a los titulares por plazo mayor de DIEZ (10) días hábiles indicando su fecha de vencimiento o finalización de la causal que haya derivado en el reemplazo.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO III – ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN. AUDITORÍA EXTERNA, articulo 8.
REEMPLAZO DE LOS MIEMBROS INTEGRANTES DE LOS ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN.
ARTÍCULO 8º.- Dentro de los DOS (2) días hábiles, deberá comunicarse a la Comisión bajo hechos relevantes en la AIF y completando los formularios correspondientes en la AIF:
a) La designación, renuncia o remoción de los gerentes de la entidad.
b) Cualquier supuesto de reemplazo de los integrantes titulares de los órganos de administración y fiscalización por los suplentes, u otorgamiento de licencia a los titulares por plazo mayor de DIEZ (10) días corridos indicando su fecha de vencimiento.
DATOS SOBRE LOS INTEGRANTES DE LOS ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN Y GERENTES. CONSTITUCIÓN DE DOMICILIO ESPECIAL.
ARTÍCULO 9°.- Dentro de los QUINCE (15) días hábiles de producida la designación de los integrantes de los órganos de administración y de fiscalización-titulares y suplentes-, y gerentes, se deberán comunicar a la CNV los datos especificados en los formularios disponibles en la AIF.
En esa oportunidad deberá constituirse ante la CNV el domicilio especial en el país donde se tendrán por válidas todas las notificaciones y demás diligencias que se practiquen. El domicilio mencionado subsistirá mientras el interesado no constituya otro, aunque hubiera cesado en su cargo y hasta DOS (2) años posteriores al cese.
Asimismo, las Emisoras deberán completar los formularios incluidos en la AIF con relación a sus controlantes, controladas y vinculadas, directas e indirectas.
En caso de omisión o defecto en la constitución de domicilio especial, se considerará como domicilio legal el domicilio de la entidad.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO III – ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN. AUDITORÍA EXTERNA, articulo 9.
DATOS SOBRE LOS INTEGRANTES DE LOS ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN Y GERENTES. CONSTITUCIÓN DE DOMICILIO ESPECIAL.
ARTICULO 9º.- Dentro de los DIEZ (10) días hábiles de producida la designación de los integrantes de los órganos de administración y de fiscalización, titulares y suplentes, y gerentes, se deberán comunicar a la Comisión los datos especificados en los formularios disponibles en la AIF el sitio web: http://www.cnv.gob.ar.
En esa oportunidad deberá constituirse ante la Comisión el domicilio especial en el país donde se tendrán por válidas todas las notificaciones y demás diligencias que se practiquen. El domicilio mencionado subsistirá mientras el interesado no constituya otro, aunque hubiera cesado en su cargo y hasta DOS (2) años posteriores al cese.
Asimismo se deberán completar los formularios incluidos en la AIF con relación a sus controlantes, controladas y vinculadas, directas e indirectas.
En caso de omisión o defecto en la constitución de domicilio especial, se considerará como domicilio legal el domicilio de la entidad.
DEBER DE CUMPLIMIENTO PARA LAS AUTORIDADES DE TODA ENTIDAD.
ARTÍCULO 10°.- Las obligaciones contenidas en el presente Capítulo, deberán ser observadas también con relación a sus controlantes, controladas y vinculadas –directas e indirectas-.
Dentro de los QUINCE (15) días hábiles de su designación deberá remitir la información requerida en el presente artículo respecto de todos los integrantes de los órganos de administración y fiscalización -titulares y suplentes-, y gerentes.
En igual oportunidad, todas las Emisoras de valores negociables deberán remitir por la AIF, a través del “acceso público de nóminas”, la identificación de los directores, consejeros de vigilancia, síndicos y gerentes de las controlantes, controladas, vinculadas –directas e indirectas- y toda otra parte relacionada con las Emisoras, y a través de los “accesos no públicos” el resto de la información conforme los formularios mencionados en los párrafos anteriores.
Asimismo, deberán remitirse las modificaciones en idéntico plazo de producidas las mismas.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO III – ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN. AUDITORÍA EXTERNA, articulo 10.
DEBER DE CUMPLIMIENTO PARA LAS AUTORIDADES DE TODA ENTIDAD.
ARTICULO 10.- Las obligaciones contenidas en el presente Capítulo, deberán ser observadas también por las autoridades de toda entidad que se encuentre sometida a la fiscalización de la Comisión, quienes además deberán completar los formularios incluidos en la AIF con relación a sus controlantes, controladas y vinculadas –directas e indirectas-.
Dentro de los DIEZ (10) días hábiles de su designación deberá remitirse la información requerida en el presente artículo respecto de todos los integrantes de los órganos de administración y fiscalización, titulares y suplentes, y gerentes.
En igual oportunidad, todas las emisoras de valores negociables deberán remitir por la AIF, a través del acceso público de nóminas la identificación de los directores, consejeros de vigilancia, síndicos y gerentes de las controlantes, controladas, vinculadas –directas e indirectas- y toda otra parte relacionada con las emisoras, y a través de los accesos no públicos el resto de la información conforme los formularios mencionados en los párrafos anteriores.
Asimismo deberán remitirse las modificaciones en idéntico plazo de producidas las mismas.
SECCIÓN III
CRITERIOS DE INDEPENDENCIA.
CRITERIO DE INDEPENDENCIA DE LOS DIRECTORES.
ARTÍCULO 11°.- Se considerará que reviste la calidad de “independiente” aquel director cuya principal relación material con la Emisora sea su cargo en el órgano de administración en el que se desempeña. Será designado teniendo en cuenta su trayectoria profesional, idoneidad, conocimientos calificados, independencia de criterio, económica y de intereses, considerando además que pueda desempeñar sus funciones de forma objetiva e imparcial. A los fines de esta definición se entenderá que un director no reúne la condición de independiente, cuando se den una o más de las siguientes circunstancias a su respecto:
1. Sea también miembro del órgano de administración de la controlante u otra Sociedad perteneciente al mismo grupo económico de la Emisora por una relación existente al momento de su elección o que hubiere cesado durante los DOS (2 años) inmediatamente anteriores.
2. Esté vinculado a la Emisora o a los accionistas de ésta que tengan en ella en forma directa o indirecta “participaciones significativas” o con sociedades en las que estos también tengan en forma directa o indirecta “participaciones significativas”, o si estuvo vinculado a ellas por una relación de dependencia durante los últimos DOS (2) años.
3. Tenga relaciones profesionales o pertenezca a una Sociedad o asociación profesional que mantenga relaciones profesionales con habitualidad y de una naturaleza y volumen relevante con, o perciba remuneraciones u honorarios (distintos de los correspondientes a las funciones que cumple en el órgano de administración) de la Emisora o los accionistas de ésta que tengan en ella en forma directa o indirecta “participaciones significativas”, o con sociedades en las que estos también tengan en forma directa o indirecta “participaciones significativas”. Esta prohibición abarca a las relaciones profesionales y pertenencia durante los últimos DOS (2) años anteriores a la designación como director.
4. En forma directa o indirecta, sea titular del CINCO POR CIENTO (5%) o más de acciones con derecho a voto o del capital social en la Emisora o en una Sociedad que tenga en ella una “participación significativa”.
5. En forma directa o indirecta, venda o provea bienes o servicios –distintos a los previstos en el inciso 3. de forma habitual y de una naturaleza y volumen relevante a la Emisora o a los accionistas de esta que tengan en ella en forma directa o indirecta “participaciones significativas”, por importes sustancialmente superiores a los percibidos como compensación por sus funciones como integrante del órgano de administración. Esta prohibición abarca a las relaciones comerciales que se efectúen durante los últimos TRES (3) años anteriores a la designación como director.
6. Haya sido director, gerente, administrador o ejecutivo principal de organizaciones sin fines de lucro que hayan recibido fondos, por montos relevantes, de la Sociedad, su controlante y demás sociedades del grupo del que ella forma parte, así como de los gerentes de primera línea de cualquiera de ellas.
7. Reciba algún pago, incluyendo la participación en planes o esquemas de opciones sobre acciones, por parte de la Sociedad o de las sociedades de su mismo grupo, distintos a los honorarios a recibir en virtud de su función de director, salvo los dividendos que le correspondan en su calidad de accionista en los términos del inciso 4. y el correspondiente a la contraprestación enunciada en el inciso 5.
8. Se haya desempeñado como director en la Emisora, su controlante u otra Sociedad perteneciente al mismo grupo económico por más de DIEZ (10) años. La condición de director independiente se recobrará luego de haber transcurrido como mínimo DOS (2) años desde el cese de su cargo como director.
9. Sea cónyuge o conviviente reconocido legalmente, pariente hasta el segundo grado de consanguinidad o segundo grado de afinidad de individuos que, de integrar el órgano de administración, no reunirían las condiciones de independencia establecidas en esta reglamentación. El director que, con posterioridad a su designación, recayere en alguna/s de las circunstancias señaladas precedentemente, deberá ponerlo de manifiesto en forma inmediata a la Emisora, la cual deberá comunicarlo a la CNV y al o los Mercados autorizados donde aquélla liste sus valores negociables inmediatamente de ocurrido el hecho o de llegado éste a su conocimiento.
En todos los casos las referencias a “participaciones significativas” contenidas en este artículo, se considerarán referidas a aquellas personas que posean acciones que representen al menos el CINCO POR CIENTO (5%) del capital social o de los votos, o una cantidad menor cuando tuvieren derecho a la elección de uno o más directores por clase de acciones o tuvieren con otros accionistas convenios relativos al gobierno y administración de la Sociedad de que se trate, o de su controlante; mientras que las relativas a “grupo económico” se corresponden a la definición contenida en el subinciso c) del inciso 5, del artículo 5° de la Sección I del Capítulo V del presente Título.
Deberá indicarse en la nómina de miembros del órgano de administración a publicarse en la AIF el carácter de independiente o no de cada uno de sus integrantes.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO III – ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN. AUDITORÍA EXTERNA, articulo 11.
CRITERIO DE INDEPENDENCIA DE LOS DIRECTORES Y ADMINISTRADORES.
ARTÍCULO 11.- A todos los fines previstos en las leyes y reglamentos aplicables, se entenderá que un miembro del órgano de administración de las emisoras no reúne la condición de independiente, cuando se den una o más de las siguientes circunstancias a su respecto:
a) Sea también miembro del órgano de administración o dependiente de los accionistas que son titulares de “participaciones significativas” en la emisora, o de otras sociedades en las que estos accionistas cuentan en forma directa o indirecta con “participaciones significativas” o en la que estos accionistas cuenten con influencia significativa.
b) Esté vinculado a la emisora por una relación de dependencia, o si estuvo vinculado a ella por una relación de dependencia durante los últimos TRES (3) años.
c) Tenga relaciones profesionales o pertenezca a una sociedad o asociación profesional que mantenga relaciones profesionales con, o perciba remuneraciones u honorarios (distintos de los correspondientes a las funciones que cumple en el órgano de administración) de la emisora o los accionistas de esta que tengan en ella en forma directa o indirecta “participaciones significativas” o influencia significativa o con sociedades en las que estos también tengan en forma directa o indirecta “participaciones significativas” o cuenten con influencia significativa.
d) En forma directa o indirecta, sea titular de una “participación significativa” en la emisora o en una sociedad que tenga en ella una “participación significativa” o cuente en ella con influencia significativa.
e) En forma directa o indirecta, venda o provea bienes o servicios a la emisora o a los accionistas de esta que tengan en ella en forma directa o indirecta “participaciones significativas” o influencia significativa por importes sustancialmente superiores a los percibidos como compensación por sus funciones como integrante del órgano de administración.
f) Sea cónyuge o conviviente reconocido legalmente, pariente hasta el segundo grado de consanguinidad o segundo grado de afinidad de individuos que, de integrar el órgano de administración, no reunirían la condición de independientes establecidas en esta reglamentación.
En todos los casos las referencias a “participaciones significativas” contenidas en este artículo, se considerarán referidas a aquellas personas que posean acciones que representen por lo menos el QUINCE POR CIENTO (15%) del capital social, o una cantidad menor cuando tuvieren derecho a la elección de uno o más directores por clase de acciones o tuvieren con otros accionistas convenios relativos al gobierno y administración de la sociedad de que se trate, o de su controlante.
Asimismo, a los fines de definir “influencia significativa” deberán considerarse las pautas establecidas en las normas contables profesionales.
CRITERIOS DE INDEPENDENCIA DE LOS SÍNDICOS.
ARTÍCULO 12°.- A los efectos establecidos en el artículo 79 primer párrafo de la Ley de Mercado de Capitales el carácter de independencia se evaluará considerando las pautas previstas en las RT dictadas por la FACPCE para contadores públicos y, en cuanto sean aplicables, para abogados.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO III – ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN. AUDITORÍA EXTERNA, articulo 12.
CRITERIOS DE INDEPENDENCIA DE LOS SÍNDICOS.
ARTÍCULO 12.- A los efectos establecidos en el artículo 79 primer párrafo de la Ley Nº 26.831 el carácter de independencia se evaluará considerando las pautas previstas en las RESOLUCIONES TECNICAS dictadas por la FEDERACION ARGENTINA DE CONSEJOS PROFESIONALES DE CIENCIAS ECONOMICAS.
DIRECTORES Y SÍNDICOS DESIGNADOS POR EL ESTADO.
ARTÍCULO 13°.- Los directores y síndicos designados por el Estado revisten carácter de independiente y no se les exigirá garantía alguna para la asunción del cargo.
SECCIÓN IV
ACTOS O CONTRATOS CON PARTES RELACIONADAS.
ARTÍCULO 14°.- A los efectos de lo dispuesto en el artículo 72, inciso a), apartado II de la Ley de Mercado de Capitales, se considerarán personas con “participación significativa” a aquellas que posean acciones que representen por lo menos el QUINCE POR CIENTO (15%) del capital social, o una cantidad menor cuando tuvieren derecho a la elección de uno o más directores por clase de acciones o tuvieren con otros accionistas convenios relativos al gobierno y administración de la Sociedad de que se trate, o de su controlante.
En tanto la Sociedad no tuviere constituido un comité de auditoría, podrá requerirse el informe de firmas evaluadoras independientes conforme a lo dispuesto en el inciso b) del artículo citado; resultando de aplicación lo dispuesto en el inciso 6 del artículo 18 del presente Capítulo.
En aquellos supuestos en que los actos o contratos con partes relacionadas que reúnan los requisitos fijados en el artículo 72, inciso b) de la Ley de Mercado de Capitales se refieran a préstamos interfinancieros realizados entre entidades financieras autorizadas por el BCRA, la opinión del comité de auditoría o de las firmas evaluadoras independientes bastará que se refiera en forma genérica sobre dicha modalidad operativa sin referirse a contrataciones particulares, siempre que las operaciones se realicen en cumplimiento de las normas legales y reglamentarias dictadas por el BCRA, referidas a operaciones entre vinculadas y límites de asistencia crediticia.
La opinión del comité de auditoría o de las firmas evaluadoras independientes respecto a este tipo de operaciones con carácter general, mantendrá su validez para operaciones posteriores de este mismo tipo, siempre que las operaciones se realicen en cumplimiento de las normas legales y reglamentarias dictadas por el BCRA referidas a operaciones entre vinculadas y límites de asistencia crediticia.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO III – ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN. AUDITORÍA EXTERNA, articulo 14.
ACTOS O CONTRATOS CON PARTES RELACIONADAS.
ARTÍCULO 14.- A los efectos de lo dispuesto en el artículo 72 inciso a), apartado II) de la Ley Nº 26.831, se considerarán personas con ‘participación significativa’ a aquellas que posean acciones que representen por lo menos el QUINCE POR CIENTO (15%) del capital social, o una cantidad menor cuando tuvieren derecho a la elección de uno o más directores por clase de acciones o tuvieren con otros accionistas convenios relativos al gobierno y administración de la sociedad de que se trate, o de su controlante.
En tanto la sociedad no tuviere constituido un Comité de Auditoría, podrá requerirse el informe de firmas evaluadoras independientes conforme a lo dispuesto en el inciso b) del artículo citado; resultando de aplicación lo dispuesto en el inciso f) del artículo 17.
En aquellos supuestos en que los actos o contratos con partes relacionadas que reúnan los requisitos fijados en el artículo 72, inciso b) de la Ley Nº 26.831 se refieran a préstamos interfinancieros (operaciones de ‘call’) realizadas entre entidades financieras autorizadas por el BANCO CENTRAL DE LA REPÚBLICA ARGENTINA, la opinión del Comité de Auditoría y/o de las firmas evaluadoras independientes bastará que se refiera en forma genérica sobre dicha modalidad operativa sin referirse a contrataciones particulares, siempre que las operaciones se realicen en cumplimiento de las normas legales y reglamentarias dictadas por el BANCO CENTRAL DE LA REPÚBLICA ARGENTINA, referidas a operaciones entre vinculadas y límites de asistencia crediticia.
La opinión del Comité de Auditoría y/o de las firmas evaluadoras independientes respecto a este tipo de operaciones con carácter general, mantendrá su validez para operaciones posteriores de este mismo tipo, siempre que las operaciones se realicen en cumplimiento de las normas legales y reglamentarias dictadas por el BANCO CENTRAL DE LA REPÚBLICA ARGENTINA referidas a operaciones entre vinculadas y límites de asistencia crediticia.
SECCIÓN V
COMITÉ DE AUDITORÍA. DESIGNACIÓN.
ARTÍCULO 15°.- Salvo disposición en contrario del estatuto, el comité de auditoría previsto en el artículo 109 de la Ley de Mercado de Capitales será designado por el directorio de la Emisora, por mayoría simple de sus integrantes, de entre los miembros del órgano que cuenten con versación en temas empresarios, financieros o contables.
La designación de los miembros del comité de auditoría, así como cualquier modificación en la integración de éste (ya fuere por renuncia, licencia, incorporación o sustitución de sus miembros, o cualquier otra causa) deberá ser comunicada por la Emisora a la CNV y a los Mercados donde se negocien las acciones de la Emisora, dentro de los TRES (3) días hábiles de ocurrida o de llegado el hecho a su conocimiento.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO III – ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN. AUDITORÍA EXTERNA, articulo 15.
COMITÉ DE AUDITORÍA. DESIGNACIÓN.
ARTÍCULO 15.- Salvo disposición en contrario del estatuto, el Comité de Auditoría previsto en el artículo 109 de la ley Nº 26.831 será designado por el directorio de la emisora, por mayoría simple de sus integrantes, de entre los miembros del órgano que cuenten con versación en temas empresarios, financieros o contables.
La designación de los miembros del Comité de Auditoría, así como cualquier modificación en la integración de éste (ya fuere por renuncia, licencia, incorporación o sustitución de sus miembros, o cualquier otra causa) deberá ser comunicada por la emisora a la Comisión y a los mercados donde se negocien las acciones de la emisora, dentro de los TRES (3) días hábiles de ocurrida o de llegado el hecho a su conocimiento.
INDEPENDENCIA.
ARTÍCULO 16°.- La mayoría de los integrantes del comité de auditoría de las Emisoras que hagan oferta pública de sus acciones deberán investir la condición de independientes, de acuerdo con los criterios establecidos para ello en estas Normas.
Las sociedades deberán arbitrar los medios, en caso de reemplazo de los directores titulares, para garantizar la existencia de directores suplentes independientes para integrar el comité de auditoría.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO III – ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN. AUDITORÍA EXTERNA, articulo 16.
INDEPENDENCIA.
ARTÍCULO 16.- La mayoría de los integrantes del Comité de Auditoría de las emisoras que hagan oferta pública de sus acciones deberán investir la condición de independientes, de acuerdo con los criterios establecidos para ello en las Normas.
Las sociedades deberán arbitrar los medios, en caso de reemplazo de los directores titulares, para garantizar la existencia de directores suplentes independientes para integrar el Comité de Auditoría.
FUNCIONAMIENTO DEL COMITÉ.
ARTÍCULO 17°.- El comité deberá dictar su propio reglamento interno, el que deberá ser inscripto en el Registro Público correspondiente.
Deberá reunirse con una frecuencia no inferior a la exigida al órgano de administración.
Serán de aplicación a las deliberaciones del comité y a sus libros de actas las normas aplicables al órgano de administración.
Los restantes miembros de los órganos de administración y de fiscalización podrán asistir a las deliberaciones del comité, con voz, pero sin voto. El comité, por resolución fundada, podrá excluirlos de sus reuniones.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO III – ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN. AUDITORÍA EXTERNA, articulo 17.
FUNCIONAMIENTO DEL COMITÉ.
ARTÍCULO 17.- El Comité deberá dictar su propio reglamento interno, el que deberá ser inscripto en el Registro Público de Comercio.
Deberá reunirse con una frecuencia no inferior a la exigida al órgano de administración.
Serán de aplicación a las deliberaciones del Comité y a sus libros de actas las normas aplicables al órgano de administración.
Los restantes miembros de los órganos de administración y los miembros del órgano de fiscalización podrán asistir a las deliberaciones del Comité, con voz, pero sin voto. El Comité, por resolución fundada, podrá excluirlos de sus reuniones.
OTRAS ATRIBUCIONES Y OBLIGACIONES DEL COMITÉ.
ARTÍCULO 18°.- Además de las atribuciones y obligaciones que surgen del artículo 110 de la Ley de Mercado de Capitales, el comité deberá revisar los planes de los auditores externos e internos y evaluar su desempeño, y emitir una opinión al respecto en ocasión de la presentación y publicación de los EECC o EEFF anuales, según corresponda.
A tal efecto como parte de la evaluación de la función de la auditoría externa deberá:
1. Analizar los diferentes servicios prestados por los auditores externos a la Emisora, a sus controladas -directa o indirectamente- y a sus controlantes -directa o indirectamente-, su relación con la independencia de éstos, de acuerdo con las normas establecidas en las RT emitidas por la FACPCE y en toda otra reglamentación que, al respecto, dicten las autoridades que llevan el control de la matrícula profesional.
2. Informar los honorarios facturados por los auditores externos a la Emisora y separadamente, los facturados a sus controladas –directa o indirectamente- que estén consolidadas en los EEFF sobre los que el auditor externo exprese su opinión diferenciando los siguientes conceptos:
a) Los honorarios correspondientes a la auditoría externa de EEFF y a las revisiones de EEFF de períodos intermedios, y a otros encargos de aseguramiento distintos de los de una auditoría o revisión de acuerdo con las normas establecidas en las RT emitidas por la FACPCE y en toda otra reglamentación que, al respecto, dicten las autoridades que llevan el control de la matrícula profesional.
b) Los honorarios correspondientes a servicios distintos de los mencionados en el apartado a) precedente.
La evaluación referida en los incisos 1 y 2 precedentes deberá ser realizada por el comité de auditoría o por el directorio en caso de no existir dicho comité, e incluirá la verificación de las políticas que los auditores tienen en materia de independencia en sus respectivas estructuras para asegurar su cumplimiento.
3. Emitir para su publicación con la frecuencia que determine, pero como mínimo en ocasión de la presentación y publicación de los EECC o EEFF anuales, según corresponda, un informe en el que dé cuenta del tratamiento dado durante el ejercicio a las cuestiones de su competencia previstas en el artículo 110 de la Ley de Mercado de Capitales.
4. Dar a publicidad, en los plazos previstos en esta reglamentación, o inmediatamente después de producidas en ausencia de estos, las opiniones previstas en los incisos a), d), e), f) y h) del artículo 110 de la Ley de Mercado de Capitales.
5. Dentro de los SESENTA (60) días corridos de iniciado el ejercicio, presentar al directorio y al órgano de fiscalización de la Emisora el plan de actuación previsto en el artículo 110 de la Ley de Mercado de Capitales.
6. En el supuesto establecido en el inciso h) del artículo 110 de la Ley de Mercado de Capitales, respecto a operaciones que las partes relacionadas efectúen con habitualidad, podrá emitirse una opinión con carácter genérico, pero limitada a una vigencia en el tiempo que no podrá superar UN (1) año o el inicio de un nuevo ejercicio económico o a condiciones económicas predeterminadas.
7. Cumplir con todas aquellas obligaciones que le resulten impuestas por el estatuto, así como las leyes y los reglamentos aplicables a la Emisora por su condición de tal o por la actividad que desarrolle.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO III – ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN. AUDITORÍA EXTERNA, articulo 18.
OTRAS ATRIBUCIONES Y OBLIGACIONES DEL COMITÉ.
ARTÍCULO 18.- Además de las atribuciones y obligaciones que surgen del artículo 110 de la Ley Nº 26.831, el Comité deberá revisar los planes de los auditores externos e internos y evaluar su desempeño, y emitir una opinión al respecto en ocasión de la presentación y publicación de los estados contables anuales.
A tal efecto como parte de la evaluación de la función de la auditoría externa deberá:
a) Analizar los diferentes servicios prestados por los auditores externos y su relación con la independencia de estos, de acuerdo con las normas establecidas en las Resoluciones Técnicas Profesionales dictadas por la FEDERACIÓN ARGENTINA DE CONSEJOS PROFESIONALES DE CIENCIAS ECONÓMICAS y en toda otra reglamentación que, al respecto, dicten las autoridades que llevan el contralor de la matrícula profesional.
b) Informar los honorarios facturados, exponiendo separadamente:
1) Los correspondientes a la auditoría externa y otros servicios relacionados destinados a otorgar confiabilidad a terceros (por ejemplo, análisis especiales sobre la verificación y evaluación de los controles internos, impuestos, participación en prospectos, certificaciones e informes especiales requeridos por organismos de control, etc.).
2) Los correspondientes a servicios especiales distintos de los mencionados anteriormente (por ejemplo, aquellos relacionados con el diseño e implementación de sistemas de información, aspectos legales, financieros, etc.).
Dicha evaluación deberá ser realizada por el Comité de Auditoría, e incluirá la verificación de las políticas que estos tienen en materia de independencia en sus respectivas estructuras para asegurar el cumplimiento de las mismas.
En los casos en que no exista Comité de Auditoría, los honorarios de los auditores externos conforme al detalle mencionado anteriormente, deberán ser informados por el Directorio.
c) Emitir para su publicación con la frecuencia que determine, pero como mínimo en ocasión de la presentación y publicación de los estados contables anuales, un informe en el que dé cuenta del tratamiento dado durante el ejercicio a las cuestiones de su competencia previstas en el artículo 110 de la Ley Nº 26.831.
d) Dar a publicidad, en los plazos previstos en esta reglamentación, o inmediatamente después de producidas en ausencia de estos, las opiniones previstas en los incisos a), d), e), f) y h) del artículo 110 de la Ley Nº 26.831.
e) Dentro de los SESENTA (60) días corridos de iniciado el ejercicio, presentar al directorio y al órgano de fiscalización de la emisora el plan de actuación previsto en el artículo 110 de la Ley Nº 26.831.
f) En el supuesto establecido en el inciso h) del artículo 110 de la Ley Nº 26.831, respecto a operaciones que las partes relacionadas efectúen con habitualidad, podrá emitirse una opinión con carácter genérico, pero limitada a una vigencia en el tiempo que no podrá superar UN (1) año o el inicio de un nuevo ejercicio económico o a condiciones económicas predeterminadas.
g) Cumplir con todas aquellas obligaciones que le resulten impuestas por el estatuto, así como las leyes y los reglamentos aplicables a la emisora por su condición de tal o por la actividad que desarrolle.
SECCIÓN VI
AUDITORES EXTERNOS.
DESIGNACIÓN. REMOCIÓN Y REEMPLAZO
ARTÍCULO 19°.- En oportunidad de la publicación en la AIF del acta de asamblea de accionistas que designe al auditor externo, se deberá completar el formulario denominado “Nómina de auditores externos”, previsto en el Título XV de estas Normas y remitirlo por medio de la AIF.
En el caso que el auditor externo titular no pueda emitir el informe de auditoría, éste será emitido por el auditor suplente que, en su caso, haya sido designado por la asamblea, debiendo el directorio de la entidad informar inmediatamente a la CNV a través de la AIF, las razones que han originado el reemplazo. Si la asamblea resolviera asimismo remover al auditor externo suplente, o si éste no hubiera sido designado, la Sociedad deberá convocar a una asamblea de accionistas a fin de designar un nuevo auditor externo para el ejercicio en curso, lo que deberá ser informado a la CNV a través de la AIF. En ningún caso el auditor externo podrá ser reemplazado por un profesional no designado por la asamblea de accionistas.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO III – ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN. AUDITORÍA EXTERNA, articulo 19.
PEQUEÑAS Y MEDIANAS EMPRESAS.
ARTÍCULO 19.- Las sociedades anónimas registradas como pequeñas y medianas empresas están exceptuadas de constituir un Comité de Auditoría.
En la primera reunión de directorio de cada ejercicio de las sociedades que califiquen como pequeñas y medianas empresas, el órgano deberá manifestar, con alcance de declaración jurada, que reúnen los requisitos para tal calificación.
Dentro de los CINCO (5) días hábiles deberá remitirse a la Comisión y a los mercados en las que se negocien sus acciones, copia de dicha acta.
El incumplimiento de dicha carga hará caducar automáticamente la excepción aquí prevista, para ese ejercicio.
CRITERIOS DE INDEPENDENCIA DE LOS AUDITORES EXTERNOS.
ARTÍCULO 20°.- A los fines previstos en los artículos 104 y concordantes de la Ley de Mercado de Capitales, los contadores públicos matriculados que actúen como auditores externos de sociedades que hacen oferta pública de sus valores negociables, cuyos EEFF deban ser emitidos conforme a las normas de contabilidad NIIF, según lo establecido en la RT N° 26 de la FACPCE y modificatorias:
1. Deberán llevar a cabo las auditorías y revisiones de los EEFF mencionados precedentemente de acuerdo con las Normas Internacionales de Auditoría, según lo establecido en la RT N° 32, la RT Nº 33 y, en consecuencia, reunir las condiciones de independencia establecidas por la RT N° 34 de la FACPCE, y en toda otra reglamentación que, al respecto, dicten las autoridades que llevan el control de la matrícula profesional.
2. Adicionalmente, cuando –en forma directa o indirecta- el auditor externo o la Sociedad o asociación profesional que integre, o las demás personas alcanzadas por las incompatibilidades contenidas en las Normas de Auditoría vigentes, vendan o provean bienes o servicios a la Emisora, y a sus controladas –directa o indirectamente- que estén consolidadas en los EEFF sobre los que el auditor externo exprese su opinión, se expondrán, en los informes de auditoría, las siguientes relaciones porcentuales:
a) Cociente entre el total de honorarios por servicios de auditoría facturados en el ejercicio a la Emisora y el total de honorarios por todo concepto –incluidos los servicios de auditoría- facturados a la Emisora, en igual período.
b) Cociente entre el total de honorarios por servicios de auditoría facturados en el ejercicio a la Emisora y el total de honorarios por servicios de auditoría facturados en el ejercicio a la Emisora y a sus controladas -directa o indirectamente- que estén consolidadas en los EEFF sobre los que el auditor externo exprese su opinión.
c) Cociente entre el total de honorarios por servicios de auditoría facturados en el ejercicio a la Emisora y el total de honorarios por todo concepto –incluidos los servicios de auditoría- facturados en el ejercicio a la Emisora y a sus controladas –directa o indirectamente- que estén consolidadas en los EEFF sobre los que el auditor externo exprese su opinión.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO III – ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN. AUDITORÍA EXTERNA, articulo 20.
DESIGNACIÓN.
ARTÍCULO 20.- La asamblea ordinaria de accionistas de una entidad que haga oferta pública de sus valores negociables deberá designar al auditor externo que emitirá el informe de auditoría referido a sus estados contables anuales y por períodos intermedios, de acuerdo a lo establecido por el artículo 105 de la Ley Nº 26.831.
En el caso que el auditor externo titular no pueda emitir el informe mencionado, éste será emitido por el auditor suplente que, en su caso, haya sido designado por la asamblea, debiendo el directorio de la entidad informar inmediatamente a la Comisión a través de la AIF, las razones que han originado el reemplazo. En ningún caso el auditor externo podrá ser reemplazado por un profesional no designado por la asamblea de accionistas.
PRESENTACIÓN DE DDJJ DE LOS AUDITORES EXTERNOS.
ARTÍCULO 21°.- Las DDJJ previstas en el artículo 104 de la Ley de Mercado de Capitales deberán ser presentadas por los interesados ante la CNV con carácter previo a la asamblea que trate la aprobación de los EECC o EEFF, según corresponda, y la designación del o los auditores externos o únicamente la designación de estos, con una anticipación no menor de CINCO (5) días hábiles a la fecha de la asamblea en cuestión.
En caso de que el contador a ser designado no hubiere presentado la documentación con dicha anticipación, la asamblea deberá pasar a un cuarto intermedio para permitir dicha presentación y el transcurso del plazo en cuestión, antes de votar el respectivo punto del orden del día.
En caso de que la propuesta de designación hubiere sido realizada por el órgano de administración de la Emisora, ésta deberá igualmente, con anterioridad a la asamblea, presentar la opinión del comité de auditoría, en caso de existir, ante la CNV.
Las DDJJ del auditor (titular o suplente) y las opiniones del comité de auditoría de la Emisora, en su caso, deberán también ser presentadas por los interesados para su difusión por los Mercados en cuyo ámbito se negocien los valores negociables de la Emisora en cuestión, y podrán también ser consultadas por el público en el sitio web de la CNV.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO III – ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN. AUDITORÍA EXTERNA, articulo 21.
CRITERIOS DE INDEPENDENCIA DE LOS AUDITORES EXTERNOS.
ARTÍCULO 21.- A los fines previstos en los artículos 104 y concordantes de la Ley Nº 26.831, los contadores públicos matriculados que actúen como auditores externos:
a) Deberán reunir las condiciones de independencia establecidas por las Resoluciones Técnicas Profesionales dictadas por la FEDERACIÓN ARGENTINA DE CONSEJOS PROFESIONALES DE CIENCIAS ECONÓMICAS y en toda otra reglamentación que, al respecto, dicten las autoridades que llevan el contralor de la matrícula profesional.
b) Adicionalmente, con relación a la prestación de servicios profesionales distintos a los de la auditoría externa, el auditor externo no reúne la condición de independiente si dichos servicios incluyen la realización de las siguientes tareas:
1) Asumir actividades de gestión tales como autorizar, realizar, o consumar una operación, o de alguna manera ejercer algún tipo de acción en representación de la entidad o tener facultad para hacerlo.
2) Tomar decisiones relacionadas con tareas gerenciales o de dirección por las que se responde ante el órgano de gobierno de la entidad.
3) Tener la custodia de los activos de la entidad.
4) Confeccionar documentos fuente u originar datos electrónicos o de otro tipo, que respalden la realización de una operación.
c) En particular el auditor externo no será independiente cuando:
1) Los servicios de asistencia al órgano de administración, en su responsabilidad de llevar los registros contables conforme las disposiciones legales vigentes y preparar los estados contables de acuerdo con las normas contables adoptadas por la Comisión, impliquen tomar decisiones de administración u ocupar un rol equivalente al de la gerencia.
2) Los servicios de valuación consistan en la asignación de valor a rubros significativos de los estados contables y la valuación incluya un grado significativo de subjetividad por parte del auditor.
3) Los servicios impositivos impliquen que el auditor externo tome decisiones sobre las políticas a implementar en el área fiscal de la entidad o cuando la preparación y presentación de declaraciones y adopción de posiciones fiscales no sean dispuestas por la entidad sino que dependan del auditor externo.
4) Los servicios de tecnología, que incluyen el diseño e implementación de sistemas tecnológicos de información contable para una entidad, se utilicen para generar información que forma parte de los estados contables, a menos que se aseguren las siguientes condiciones:
4.1) La entidad reconoce que tiene la responsabilidad de establecer, mantener y realizar el seguimiento del sistema de control interno.
4.2) La entidad designe un empleado competente, preferiblemente que sea parte de la gerencia, para que sea responsable de tomar todas las decisiones de dirección con respecto al diseño e implementación de un sistema de equipos y programas de computación.
4.3) La entidad se encargue de tomar todas las decisiones de dirección con respecto al proceso de diseño e implementación.
4.4) La entidad evalúe la suficiencia y resultados del diseño e implementación del sistema.
4.5) La entidad sea responsable por la operación del sistema (equipos y programas) y por los datos utilizados o generados por el sistema, y
4.6) El personal del auditor externo que provee estos servicios no tenga a su cargo funciones de dirección o un rol equivalente al de la gerencia.
5) La prestación de servicios de asistencia para el desarrollo de las actividades de auditoría interna, o el tomar a cargo la tercerización de algunas de sus actividades, no asegure que exista una clara separación entre la dirección y el control de la auditoría interna, que deberá ser de exclusiva responsabilidad del órgano de administración de la entidad, y la realización de las actividades de auditoría interna en si mismas. No se incluyen en esta incompatibilidad aquellas actividades que constituyan una extensión de los procedimientos necesarios para el desarrollo de la auditoría externa.
6) La prestación de servicios legales, en virtud de la existencia de una asociación profesional con abogados, implique actuar en representación de la entidad en la resolución de una disputa o litigio.
7) Los servicios financieros consistan en la promoción, compraventa o suscripción inicial y colocación de las acciones de una entidad, inclusive si la operación es realizada por cuenta y orden de ésta.
d) A los efectos de lo dispuesto en el inciso a), el período de cómputo para las incompatibilidades comprenderá desde el ejercicio en que se realizan los trabajos hasta el tercer año anterior al ejercicio al que se refieran los estados contables auditados.
e) Además, cuando –en forma directa o indirecta- el auditor externo o la sociedad o asociación profesional que integre, o las demás personas alcanzadas por las incompatibilidades contenidas en las Normas de Auditoría vigentes, vendan o provean bienes y/o servicios a la emisora, sus controlantes, controladas o vinculadas, se expondrán, en los informes de auditoría, las siguientes relaciones porcentuales:
1) Cociente entre el total de servicios de auditoría facturados a la emisora y el total facturado a la emisora por todo concepto, incluido los servicios de auditoría.
2) Cociente entre el total de servicios de auditoría facturados a la emisora y el total de servicios de auditoría facturados a la emisora y a las controlantes, controladas y vinculadas.
3) Cociente entre el total de servicios de auditoría facturados a la emisora y el total facturado a la emisora y sus controlantes, controladas y vinculadas por todo concepto, incluido servicios de auditoría.
CONTENIDO DE LAS DDJJ REQUERIDAS.
ARTÍCULO 22°.- La DDJJ del contador público propuesto como auditor titular o suplente, deberá contener:
1. Nombres y apellidos, tipo y número de documento de identidad, CUIT/CUIL.
2. Domicilio profesional.
3. Universidad que otorgó el título y fecha de graduación.
4. Otros títulos universitarios obtenidos.
5. Experiencia en auditoría de EECC o EEFF, según corresponda, de otras sociedades o entidades.
6. Detalle de los Consejos Profesionales en los que se encuentre matriculado.
7. Sociedad o asociación profesional que integre o a la que pertenezca, en su caso, con indicación del domicilio de la misma y detalles de la respectiva matriculación o inscripción ante el Consejo Profesional competente.
8. Detalle de las sanciones de las que hubiere sido pasible el profesional individualmente o la Sociedad o asociación profesional que integre o a la que pertenezca, con excepción de aquellas que hubieren sido calificadas como privadas por el Consejo Profesional actuante.
9. Detalle de sus relaciones profesionales, de la Sociedad o asociación a la que pertenezca, con la Emisora, o los accionistas de ésta que tengan en ella “participación significativa” o con sociedades en la que éstos también tengan “participación significativa”, referidas a funciones de auditoría externa u otras.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO III – ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN. AUDITORÍA EXTERNA, articulo 22.
PRESENTACIÓN DE DECLARACIONES JURADAS DE LOS AUDITORES EXTERNOS.
ARTICULO 22.- Las declaraciones juradas previstas en el artículo 104 de la Ley Nº 26.831 deberán ser presentadas por los interesados ante la Comisión con carácter previo a la asamblea que vaya a designar al o a los auditores externos, con una anticipación no menor a la exigida para la documentación correspondiente a la asamblea en cuestión.
En caso que el contador a ser designado no hubiere presentado la documentación con dicha anticipación, la asamblea deberá pasar a un cuarto intermedio para permitir dicha presentación y el transcurso del plazo en cuestión, antes de votar el respectivo punto del orden del día.
En caso que la propuesta de designación hubiere sido realizada por el órgano de administración de la emisora, esta deberá igualmente, con anterioridad a la asamblea, presentar la opinión del Comité de Auditoría de la emisora ante la Comisión.
Las declaraciones juradas del auditor (titular o suplente) y las opiniones del Comité de Auditoría de la emisora, en su caso, deberán también ser presentadas por los interesados para su difusión por los mercados en cuyo ámbito se negocien los valores negociables de la emisora en cuestión, y podrán también ser consultadas por el público en la página de Internet de la Comisión.
OPINIÓN DEL COMITÉ DE AUDITORÍA SOBRE LA DESIGNACIÓN DEL AUDITOR EXTERNO.
ARTÍCULO 23°.- La opinión del comité de auditoría sobre la propuesta de designación de auditores externos efectuada por el órgano de administración de la Emisora, así como, en su caso, la propuesta de revocación que este presentare, como mínimo deberá contener:
1. Evaluación de los antecedentes considerados,
2. Las razones que fundamentan la continuidad de un contador público en el cargo o las que sustentan el cambio por otro, y
3. En el supuesto de revocación, o designación de un nuevo auditor externo, deberá además dar cuenta en detalle de las eventuales discrepancias que pudieran haber existido sobre los EECC o EEFF de la Sociedad, según corresponda.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO III – ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN. AUDITORÍA EXTERNA, articulo 23.
CONTENIDO DE LAS DECLARACIONES JURADAS REQUERIDAS.
ARTÍCULO 23.- La declaración jurada del designado como auditor titular o suplente, deberá contener:
a) Nombres y apellidos, tipo y número de documento de identidad. CUIT/CUIL.
b) Domicilio profesional.
c) Universidad que otorgó el título y fecha de graduación.
d) Otros títulos universitarios obtenidos.
e) Experiencia en auditoría de estados contables de otras sociedades o entidades.
f) Detalle de los Consejos Profesionales en los que se encuentre matriculado.
g) Sociedad o asociación profesional que integre o a la que pertenezca, en su caso, con indicación del domicilio de la misma y detalles de la respectiva matriculación o inscripción ante el Consejo Profesional competente.
h) Detalle de las sanciones de las que hubiere sido pasible el profesional individualmente o la sociedad o asociación profesional que integre o a la que pertenezca, con excepción de aquellas que hubieren sido calificadas como privadas por el Consejo Profesional actuante.
i) Detalle de sus relaciones profesionales, de la sociedad o asociación a la que pertenezca, con la emisora, o los accionistas de ésta que tengan en ella “participación significativa” o con sociedades en la que éstos también tengan “participación significativa”, referidas a funciones de auditoría externa u otras.
DESIGNACIÓN DE AUDITOR EXTERNO PROPUESTO POR ACCIONISTAS MINORITARIOS.
ARTÍCULO 24°.- Las solicitudes de designación de auditores externos efectuadas a propuesta de los accionistas minoritarios de una Sociedad, a los fines del artículo 108, inciso f) de la Ley de Mercado de Capitales, deberán cumplir con las siguientes condiciones:
1. Acreditar la representación de la proporción del CINCO POR CIENTO (5%) del capital social por parte de los presentantes, mediante:
a) En el caso de tratarse de acciones escriturales, los respectivos comprobantes de saldos de cuenta emitidos por la Sociedad o por quien tuviere a su cargo el registro respectivo; y
b) en el caso de tratarse de acciones cartulares, el certificado del ADCVN o de la entidad financiera en la cual se encuentren en custodia, o fotocopia certificada de los títulos correspondientes con constancia de inscripción de la titularidad en el libro de registro de acciones de la Sociedad.
La certificación de los documentos que se presenten al efecto no deberá tener una antigüedad superior a los QUINCE (15) días hábiles de la fecha de la presentación.
2. Describir en detalle el alcance de la auditoría que solicitan sea realizada, su plazo de duración, y de qué modo la misma evitará el perjuicio a sus derechos.
3. Proponer hasta TRES (3) estudios de auditores externos, los que deberán reunir respecto de los peticionantes y de la Sociedad, el carácter de “independientes” en los términos previstos en este Capítulo, asumiendo igualmente el compromiso de hacerse cargo los peticionantes del costo de los honorarios y gastos de estos auditores.
Una vez acreditado el cumplimiento de los requisitos establecidos, la Comisión dará vista, por el plazo perentorio de CINCO (5) días hábiles, o el plazo menor que en caso de urgencia determine, al órgano de fiscalización y en su caso, al comité de auditoría de la Sociedad, a fin de que brinden la opinión prevista en el artículo 108, inciso f) de la Ley de Mercado de Capitales.
Presentada la opinión del órgano de fiscalización y, en su caso, del comité de auditoría de la Sociedad en cuestión, la Comisión podrá instruir a dicha Sociedad para que proceda a designar a uno de los estudios de auditores externos propuestos por los peticionantes para realizar la o las tareas propuestas por los minoritarios en su petición.
La resolución de la Comisión deberá contener, el plazo máximo otorgado para la formalización de la designación, y el alcance de las tareas para las cuales se designa y su plazo máximo de duración.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO III – ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN. AUDITORÍA EXTERNA, articulo 24.
ACTUALIZACIÓN DE LA DECLARACIÓN JURADA.
ARTÍCULO 24.- En caso que, durante el plazo de su desempeño, se produjeren cambios en la información presentada, los interesados deberán actualizar su declaración jurada dentro de los DIEZ (10) días hábiles de producido el cambio o de llegado a su conocimiento el mismo.
CONTROL DE CALIDAD DE LAS AUDITORÍAS EXTERNAS.
ARTÍCULO 25°.- Los auditores externos y las asociaciones profesionales de auditores externos que presten servicios de auditoría externa a entidades con autorización para hacer oferta pública de sus valores negociables, cuyos EEFF deban ser emitidos conforme a las normas de contabilidad NIIF, según lo establecido en la RT N° 26 de la FACPCE y modificatorias, deberán establecer y mantener un sistema de control de calidad que les proporcione una seguridad razonable de que:
1. La firma de auditoría y su personal cumplen con las normas profesionales, legales y reglamentarias aplicables; y
2. los informes emitidos en relación con dichos servicios son adecuados en función a las circunstancias.
A tal fin, deberán cumplir con los requerimientos establecidos en la RT N° 34 de la FACPCE y modificatorias, y en toda otra reglamentación que, al respecto, dicten las autoridades que llevan el contralor de la matrícula profesional.
Las políticas y procedimientos desarrollados por cada auditor externo o asociación profesional de auditores externos para cumplir con el requisito de calidad en la prestación de los servicios de auditoría externa a entidades con autorización para hacer oferta pública de sus valores negociables establecido en la RT N° 34, y las mayores exigencias y recaudos que adopte cada auditor externo o asociación profesional de auditores externos, con sus actualizaciones, deberán estar documentados, notificados en forma fehaciente a todo el personal a quien incumban y estar a disposición de la CNV, a la que deberán presentarse dentro de los CINCO (5) días corridos de solicitados a un auditor externo o asociación profesional de auditores externos en particular.
Los resultados de los controles y evaluaciones también deberán estar documentados, y notificados en forma fehaciente al personal a quien atañe y ser conservados en un medio que permita su reproducción por el plazo de SEIS (6) años.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO III – ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN. AUDITORÍA EXTERNA, articulo 25.
OPINIÓN DEL COMITÉ DE AUDITORÍA SOBRE LA DESIGNACIÓN DEL AUDITOR EXTERNO.
ARTICULO 25.- La opinión del Comité de Auditoría sobre la propuesta de designación de auditores externos efectuada por el órgano de administración de la emisora, así como, en su caso, la propuesta de revocación que este presentare, como mínimo deberá contener:
a) Evaluación de los antecedentes considerados,
b) Las razones que fundamentan la continuidad de un contador público en el cargo o las que sustentan el cambio por otro, y
c) En el supuesto de revocación, o designación de un nuevo auditor externo, deberá además dar cuenta en detalle de las eventuales discrepancias que pudieran haber existido sobre los estados contables de la sociedad.
INFORMACIÓN PARA EL COMITÉ DE AUDITORÍA.
ARTÍCULO 26°.- El auditor externo presentará un informe adicional al comité de auditoría de la entidad auditada, a más tardar en la fecha en que se presente el informe de auditoría, en el marco de lo previsto en las Normas Internacionales de Auditoría adoptadas por la FACPCE, que incluya, entre otras cuestiones, la declaración de independencia, una descripción de la metodología utilizada, el ámbito y cronograma de la auditoría, y en su caso, deficiencias significativas advertidas respecto del sistema de control interno.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO III – ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN. AUDITORÍA EXTERNA, articulo 26.
DESIGNACIÓN DE AUDITOR EXTERNO PROPUESTO POR ACCIONISTAS MINORITARIOS.
ARTICULO 26.- Las solicitudes de designación de auditores externos efectuadas a propuesta de accionistas minoritarios de una sociedad, a los fines del artículo 108 de la Ley Nº 26.831, inciso e), deberán cumplir con las siguientes condiciones:
a) Acreditar la representación de la proporción del CINCO POR CIENTO (5%) del capital social por parte de los presentantes, mediante:
a.1) En el caso de tratarse de acciones escriturales, los respectivos comprobantes de saldos de cuenta emitidos por la sociedad o por quien tuviere a su cargo el registro respectivo, y
a.2) En el caso de tratarse de acciones cartulares, el certificado del agente de depósito colectivo o de la entidad financiera en la cual se encuentren en custodia, o fotocopia certificada de los títulos correspondientes con constancia de inscripción de la titularidad en el Libro Registro de Accionistas de la sociedad.
La certificación de los documentos que se presenten al efecto no deberá tener una antigüedad superior a los QUINCE (15) días hábiles de la fecha de la presentación.
b) Describir en detalle el alcance de la auditoría que solicitan sea realizada, su plazo de duración, y de qué modo la misma evitará el perjuicio a sus derechos,
c) Proponer hasta TRES (3) estudios de auditores externos, los que deberán reunir respecto de los peticionantes y de la sociedad, el carácter de “independientes” en los términos previstos en este Capítulo, asumiendo igualmente el compromiso de hacerse cargo los peticionantes del costo de los honorarios y gastos de estos auditores.
Una vez acreditado el cumplimiento de los requisitos establecidos, la Comisión dará vista, por el plazo perentorio de CINCO (5) días hábiles, o el plazo menor que en caso de urgencia determine, al órgano de fiscalización y en su caso, al Comité de Auditoría de la sociedad, a fin de que brinden la opinión prevista en el artículo 110, inciso e) de la Ley Nº 26.831.
Presentada la opinión del órgano de fiscalización y del Comité de Auditoría de la sociedad en cuestión, la Comisión podrá instruir a dicha sociedad para que proceda a designar a uno de los estudios de auditores externos propuestos por los peticionantes para realizar la o las tareas propuestas por los minoritarios en su petición.
La resolución de la Comisión deberá contener, el plazo máximo otorgado para la formalización de la designación, y el alcance de las tareas para las cuales se designa y su plazo máximo de duración.
Para el caso de darse el supuesto del artículo 108 “in fine” de la Ley Nº 26.831 queda a salvo el derecho de los accionistas para repetir los costos.
RÉGIMEN INFORMATIVO DE SANCIONES.
ARTÍCULO 27°.- Los Consejos Profesionales de Ciencias Económicas deberán informar en forma inmediata a la CNV la aplicación de las sanciones establecidas en los incisos 3 a 5 del artículo 22 de la Ley N° 20.488 cuando estén firmes y sean aplicadas a los contadores públicos de su matrícula inscriptos en el Registro de Auditores Externos de la CNV.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO III – ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN. AUDITORÍA EXTERNA, articulo 27.
CONTROL DE CALIDAD DE LAS AUDITORÍAS EXTERNAS.
ARTÍCULO 27.- Las asociaciones o estudios de contadores públicos (sean unipersonales o sociedades de profesionales) que presten servicios de auditoría externa a entidades con autorización para hacer oferta pública de sus valores negociables, deberán establecer y ejecutar un sistema de control de calidad que les permita conocer si sus integrantes y su personal cumplen con las normas profesionales, legales y reglamentarias que rigen esa actividad, y que los informes emitidos en relación con dichos servicios son acordes con el objetivo de la tarea encomendada.
INCUMPLIMIENTO.
ARTÍCULO 28°.- Los auditores externos y las asociaciones profesionales de auditores externos que presten servicios de auditoría a entidades con autorización para hacer oferta pública de sus valores negociables serán pasibles de la aplicación de sanciones en los términos del artículo 132 y siguientes de la Ley de Mercado de Capitales.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO III – ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN. AUDITORÍA EXTERNA, articulo 28.
POLITICAS Y PROCEDIMIENTOS. ROTACIÓN.
ARTÍCULO 28.- La naturaleza de las políticas y procedimientos desarrollados por cada una de las asociaciones o estudios, para cumplir con el requisito de calidad en la prestación de los servicios de auditoría externa a entidades con autorización para hacer oferta pública de sus valores negociables, puede depender de factores tales como el tamaño, el número de socios que la integran y sus características operativas, pero en todas ellas se deberá incluir, en forma inexcusable, lo siguiente:
a) Responsabilidad del socio o de los socios a cargo de la dirección de la asociación o estudio: La responsabilidad final por el sistema de control de calidad deberá recaer, de acuerdo a la estructura interna de la asociación o estudio, en el socio titular o el socio que la dirige si existen varios, o grupo de socios que tenga a su cargo la conducción.
Las tareas operativas podrán ser delegadas en una o más personas, seleccionadas por su experiencia y capacidad, a quienes se les deberá asignar la autoridad necesaria para asumir esa función.
La delegación de funciones no excluirá la responsabilidad del socio o de los socios a cargo de la asociación o estudio.
Cumplimiento de las normas de ética que rigen la profesión de contador público en la jurisdicción donde desempeña su labor.
b) Independencia: Los socios de la asociación o estudio, todo su personal y cualquier otra persona que resulte alcanzada, incluyendo expertos contratados, deberán mantener en todo momento los requerimientos de independencia establecidos por esta reglamentación. Asimismo deberán establecer los mecanismos por los cuales la asociación o estudio:
1.- Informará sobre los recaudos de independencia a todas las personas comprendidas, su modo de cumplimiento, y la comunicación por parte de esas personas de cualquier circunstancia que pudiera afectarla, a el o los responsables por el control de calidad.
2.- Obtendrá, al menos una vez al año, una confirmación por escrito de su personal profesional y de los profesionales contratados acerca del cumplimiento de los requisitos de independencia.
3.- Procederá de inmediato, luego de identificado un incumplimiento o riesgo de incumplimiento, a tomar las medidas necesarias para evitar que se verifique nuevamente.
c) Rotación.
El período máximo en el cual una asociación o estudio podrá conducir las tareas de auditoría en una entidad con autorización para hacer oferta pública de sus valores negociables, no deberá superar los TRES (3) años. Los profesionales integrantes de la asociación o estudio no podrán ejercer su tarea por un plazo superior a los DOS (2) años.
Como excepción, y ante circunstancias particulares en las que la continuidad del socio es especialmente importante para los estados contables de la entidad auditada, tales como: reestructuración de magnitud, concurso preventivo, renegociación de pasivos, cambios significativos en el grupo gerencial o en el de control, el plazo máximo podrá extenderse UN (1) año más en la medida en que dicha extensión no sea objetada por el Comité de Auditoría de dicha entidad o, en su defecto, por el órgano de fiscalización.
Después del período de DOS (2) años, el socio no podrá reintegrarse al equipo de auditoría de la entidad con autorización para hacer oferta pública de sus valores negociables, por un plazo de DOS (2) años. Durante ese período, el socio no podrá participar en la auditoría de la entidad.
En las asociaciones o estudios de contadores públicos que no cuenten con más de un socio especializado en servicios de auditoría, podrá reemplazarse el requisito de rotación por la participación de un profesional adicional no relacionado con el equipo de auditoría que revise el trabajo realizado o, de lo contrario, brinde asesoramiento apropiado, teniendo en consideración -entre otros factores- la naturaleza de la entidad, los riesgos involucrados y la complejidad de las operaciones. Este profesional adicional no podrá exceder el plazo de DOS (2) años indicado precedentemente, siendo aplicable la rotación dispuesta. Asimismo, la participación de este profesional podrá suplirse con alguien que no sea parte de la asociación o estudio, siendo admisibles todas las formas de contratos de colaboración o uniones temporarias que permitan a tales profesionales o asociaciones cumplir con esta normativa.
Cuando una entidad ingresa al régimen de oferta pública de sus valores negociables, a los efectos de determinar el momento en que debe rotar el socio que conduce las tareas de auditoría en dicha entidad, debe computarse el período de tiempo que en forma continua el socio ha ejercido dicho rol en esa entidad con anterioridad a su ingreso a dicho régimen. Si el socio ha desempeñado en forma continua esa función durante DOS (2) años o menos al momento en el cual la entidad ingresa al régimen de oferta pública, el número de años que el socio puede continuar prestando servicios en ese carácter, antes de rotar del equipo de auditoría de esa entidad, es de TRES (3) años menos el número de años en los que ya ejerció ese rol en forma continua. Si el socio ha conducido las tareas de auditoría de la entidad durante TRES (3) o más años al momento en que la misma ingresa al régimen de oferta pública, el socio sólo puede continuar en ese rol durante UN (1) año más antes de rotar del equipo de auditoría.
d) Procedimiento para la aceptación y continuidad de las relaciones con el cliente y prestación de servicios específicos: Deberá quedar claramente establecido que las decisiones de aceptar o continuar una relación o un servicio han sido tomadas en base a un análisis de las siguientes cuestiones:
Al comenzar una relación profesional con un nuevo cliente, se ha considerado la integridad de dicho cliente y no se posee información que conduciría a la conclusión de que el cliente carece de integridad.
A tal fin se tendrán en cuenta las normas que –sobre aceptación de clientes- están establecidas en las normas de la UNIDAD DE INFORMACIÓN FINANCIERA sobre “Lavado de Activos y Financiamiento del Terrorismo”, y aquellas que, en consecuencia, hayan emitido los Consejos Profesionales de Ciencias Económicas.
Para la continuidad de las relaciones profesionales con un cliente, se ha evaluado el estricto cumplimiento de las normas éticas que haya establecido la empresa en sus códigos o reglamentos internos, si éstos existieran, o se ha llegado a la conclusión de que existe un grado de cumplimiento adecuado de todas las normas, reglamentaciones y resoluciones que le son aplicables, tanto en los aspectos de negocios como los contables, y que este cumplimiento permite caracterizar un nivel ético elevado en las conductas de los directores y funcionarios gerenciales, y no se posee información que conduciría a la conclusión de que el cliente carece de integridad.
La existencia, en la asociación o estudio, de personal competente para realizar el trabajo y con aptitudes, tiempo y recursos suficientes para hacerlo; y la posibilidad de cumplimiento de los requisitos del Código de Ética de la profesión de contador público de la jurisdicción donde se desempeña y los establecidos por esta Comisión, al prestar el servicio y atender a un cliente específico.
e) Recursos humanos: Cada asociación o estudio deberá establecer políticas y procedimientos de evaluación que le permitan conocer en todo momento si cuenta con suficiente personal con las aptitudes, capacidad y compromiso necesarios para desarrollar los trabajos encomendados por sus clientes de acuerdo con las normas profesionales y demás requisitos legales y reglamentarios.
En especial se deberá prever, conforme al tamaño de la asociación o estudio, lo atinente a:
i. selección;
ii. evaluación de desempeño
iii. aptitudes;
iv. capacitación continua;
v. desarrollo de la carrera;
vi. promociones; y
vii. estimación de la cantidad de personal necesario.
f) Asignación de equipos de trabajo: La asociación o estudio deberá asignar, al contador público que actuará como auditor externo de una entidad con autorización para hacer oferta pública de sus valores negociables, un equipo de trabajo por cada una de las entidades clientes en la que se desempeñe. Dicho equipo deberá estar conformado por personal adecuado, con aptitudes, capacidad y dedicación de tiempo necesarias para llevar a cabo el trabajo encomendado, de modo que los informes de auditoría externa que se emitan resulten apropiados.
g) Desempeño del grupo de trabajo en cada una de las entidades clientes: La asociación o estudio deberá establecer por escrito políticas y procedimientos que permitan obtener una seguridad razonable de que los trabajos se lleven a cabo de acuerdo con los requisitos legales y las Normas, y que los informes que se emitan sean apropiados para la tarea desarrollada.
A través de dichas políticas y procedimientos, la asociación o estudio debe establecer una coherencia en la calidad del desempeño referido al trabajo, y al menos debe prever:
1. El conocimiento de los objetivos de la tarea a realizar por parte de todos los miembros del equipo de trabajo asignado;
2. La supervisión periódica por parte del socio y/o gerente a cargo del trabajo realizado por el equipo que deberá incluir como mínimo, el análisis y evaluación de:
i. El seguimiento del avance del trabajo;
ii. Las aptitudes y capacidades de cada uno de los miembros del equipo; su disponibilidad de tiempo para llevar a cabo la tarea; su comprensión de las instrucciones y el cumplimiento del enfoque planeado para dicha tarea;
3. La discusión entre los miembros más experimentados del equipo de los temas significativos que surjan durante el trabajo y la modificación, en su caso, del enfoque planeado en forma adecuada;
4. La documentación de los temas consultados o discutidos durante el desarrollo de la tarea.
h) Revisión del control de calidad del trabajo: La asociación o estudio deberá establecer controles internos que, al menos, contemplen que:
i. los informes preparados por el socio que actúa como auditor externo cumplan todos los requerimientos legales y reglamentarios;
ii. las conclusiones a que se haya llegado surjan de la aplicación de los procedimientos de auditoría desarrollados;
iii. el programa de trabajo haya contemplado adecuadamente todos los riesgos existentes, las cuestiones de control interno que incidan en la ejecución de ese programa, la existencia de personal experimentado que actúe como revisor independiente, y demás factores con influencia sobre el trabajo.
Estos controles deben ser aplicados a todos los trabajos de auditoría y las revisiones indicadas deben ser realizadas y finalizadas (quedando documentadas por escrito) antes que los informes de auditoría sobre los estados contables sean emitidos.
i) Control continuo del cumplimiento de las reglas de control de calidad: Cada asociación o estudio deberá establecer y ejecutar controles de acción efectivos, diseñados para obtener una seguridad razonable de que las políticas y procedimientos relacionados con el sistema de control de calidad son pertinentes, adecuados, operan en forma eficiente y se cumplen en la práctica. Dichas políticas y procedimientos deberán incluir una consideración y evaluación continuas del sistema de control de calidad, su grado de acatamiento y la forma de corregir los apartamientos a las normas internas de control de calidad.
j) Documentación: Las políticas y procedimientos elegidos para dar cumplimiento a cada uno de los incisos precedentes y las mayores exigencias y recaudos que adopte cada asociación o estudio, con sus actualizaciones, deberán estar documentadas, notificadas en forma fehaciente a todo el personal a quien incumban y estar a disposición de esta Comisión, a la que deberá presentarse dentro de los CINCO (5) días corridos de solicitadas a una asociación o estudio en particular.
Los resultados de los controles y evaluaciones también deberán estar documentados, y notificados en forma fehaciente al personal a quien atañe y ser conservados en un medio que permita su reproducción por el plazo de SEIS (6) años.
ROTACIÓN.
ARTÍCULO 29°.- La rotación de los socios clave de auditoría deberá ajustarse a lo dispuesto en la RT Nº 34 de la FACPCE para entidades de interés público, y en toda otra reglamentación que, al respecto, dicten las autoridades que llevan el control de la matrícula profesional.
Cuando la asociación o estudio de contadores públicos sólo cuente con un número limitado de personas con el conocimiento y experiencia necesarios para actuar como socio clave de auditoría de la Emisora, se exime de la obligación de rotación de socios clave en dichas circunstancias siempre que el requisito de rotación se sustituya por la participación de un profesional adicional no relacionado con el equipo de auditoría para que revise el trabajo realizado o, de lo contrario, brinde asesoramiento apropiado, teniendo en consideración –entre otros factores– la naturaleza de la entidad, los riesgos involucrados y la complejidad de las operaciones. Este profesional adicional no podrá exceder el plazo de SIETE (7) años, siendo aplicable la rotación dispuesta, y deberá regirse por las mismas regulaciones que la asociación o estudio. Asimismo, la participación de este profesional podrá suplirse con alguien que no sea parte de la asociación o estudio, siendo admisibles todas las formas de contratos de colaboración o uniones temporarias que permitan a tales profesionales o asociaciones cumplir con esta normativa.
La entidad que se encuentre en el Régimen General, a los efectos de determinar el momento en que debe rotar el socio clave de auditoría en dicha entidad, deberá tener en cuenta el tiempo durante el cual la persona ha prestado servicios al cliente de auditoría como socio clave de auditoría.
Cuando una entidad ingrese al Régimen General, para determinar la fecha en que debe producirse la rotación, se tendrá en cuenta el tiempo durante el cual el contador público ha prestado servicios a la entidad como socio clave de auditoría antes de que la entidad ingresara a dicho régimen. Si el contador público ha prestado servicios durante CINCO (5) años o menos, el número de años durante los cuales puede continuar prestando servicios en ese puesto, antes de abandonar el encargo por rotación, es de SIETE (7) años, deducidos los años en que haya prestado servicios. Si el contador público ha prestado servicios al cliente de auditoría como socio clave de auditoría durante SEIS (6) años o más cuando la entidad ingresa al Régimen de Oferta Pública, el socio puede continuar prestando servicios en ese puesto durante un máximo de DOS (2) años más antes de abandonar el encargo por rotación.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO III – ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN. AUDITORÍA EXTERNA, articulo 29.
REGISTRO DE AUDITORES EXTERNOS.
ARTÍCULO 29.- La Comisión habilitará un “Registro de Auditores Externos” en el que deberán estar inscriptos todos aquellos contadores públicos que se desempeñen como auditores externos, titulares o suplentes, de los estados contables de las emisoras que estén sujetas a su control.
También se encontraran alcanzados todos los patrimonios, sujetos y entidades bajo la órbita de control de la Comisión.
REGISTRO DE AUDITORES EXTERNOS. INSCRIPCIÓN Y PERMANENCIA.
ARTÍCULO 30°.- Todos aquellos contadores públicos que se desempeñen como auditores externos, titulares o suplentes, de los EEFF de las Emisoras, patrimonios, sujetos y otras entidades que estén bajo la órbita de control de la CNV, deberán estar inscriptos en el “Registro de Auditores Externos” habilitado por ésta.
Para obtener la inscripción en el Registro de Auditores Externos, los contadores públicos deberán cumplir con los siguientes requisitos:
1. Estar designado como auditor externo titular o suplente- por una entidad que esté sujeta al control de la Comisión;
2. acreditar una antigüedad en la matrícula otorgada por el Consejo Profesional correspondiente, no inferior a CINCO (5) años;
3. acreditar una experiencia mínima de TRES (3) años en el desempeño de actividades de auditoría;
4. no estar inhabilitado para ejercer la profesión por el Consejo Profesional de Ciencias Económicas de la jurisdicción en que se encuentre matriculado;
5. no encontrarse inhabilitado por la CNV por incumplimiento de las Normas vigentes; y
6. cumplir con los criterios de independencia, y demás requerimientos que estén establecidos por esta reglamentación para los contadores públicos.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO III – ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN. AUDITORÍA EXTERNA, articulo 30.
REQUISITOS DE INSCRIPCIÓN Y PERMANENCIA.
ARTICULO 30.- Para la inscripción y permanencia en el Registro de Auditores Externos, los profesionales deben reunir las siguientes condiciones:
a) Estar designado como auditor externo, titular o suplente, por una entidad que esté sujeta al control de la Comisión;
b) Acreditar una antigüedad en la matrícula no inferior a CINCO (5) años;
c) Acreditar una experiencia mínima de TRES (3) años en el desempeño de actividades de auditoría;
d) No estar inhabilitado para ejercer la profesión por el CONSEJO PROFESIONAL DE CIENCIAS ECONÓMICAS de la jurisdicción en que se encuentra matriculado;
e) No encontrarse inhabilitado por la Comisión por incumplimiento de las normas vigentes;
f) Cumplir con los criterios de independencia u otros requerimientos para los contadores públicos, establecidos por esta reglamentación;
g) No integrar un estudio contable que haya sido expresamente excluido del Registro de Asociaciones de Profesionales Universitarios, al que se hace referencia en el presente Capítulo.
SOLICITUD DE INSCRIPCIÓN. DOCUMENTACIÓN A PRESENTAR.
ARTÍCULO 31°.- A los fines de solicitar la inscripción en el Registro de Auditores Externos, los contadores públicos deberán presentar la siguiente documentación:
1. Nota suscripta conforme el texto indicado en el Anexo III del presente Capítulo, la cual tendrá carácter de DDJJ;
2. constancia de inscripción emitida por el Consejo Profesional de Ciencias Económicas de la jurisdicción donde se encuentre matriculado, en la cual deberá constar la fecha de su matriculación, e indicar que no se encuentra inhabilitado para ejercer la profesión;
3. documentación respaldatoria que acredite que posee la experiencia requerida en el desempeño de actividades de auditoría;
4. copia del acta de asamblea general de accionistas (u órgano societario que corresponda) de la Emisora, patrimonio, sujeto o entidad que está sujeta al control de la CNV, aprobando la designación del contador público como auditor externo titular o suplente, en la cual deberá constar expresamente la duración de dicha designación; y
5. constancia de CUIT de la asociación de profesionales auditores a la que pertenezca, en caso de corresponder.
La solicitud de inscripción en el Registro de Auditores Externos deberá presentarse dentro de los DIEZ (10) días hábiles de su designación.
Una vez acreditada la totalidad de la documentación, la CNV procederá a inscribir al contador público en el Registro de Auditores Externos y emitir la constancia de inscripción correspondiente. La emisión de la constancia de inscripción no será un requisito para el ejercicio de la función de auditor externo titular o suplente, en tanto se haya presentado toda la documentación establecida, salvo que el solicitante reciba una nota de la CNV indicando las razones por las cuales no se procederá a su inscripción en el Registro.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO III – ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN. AUDITORÍA EXTERNA, articulo 31.
DESIGNACIÓN DE AUDITOR. PRESENTACIÓN DE NOTA.
ARTÍCULO 31.- La entidad emisora de los estados contables, o responsable de la presentación de los estados contables de otros entes, deberá presentar una nota informando él profesional designado para auditar los estados contables (titular y/o suplente), como así también el término de su contratación, con indicación de las fechas de inicio y finalización. La presentación de esta nota se deberá efectuar dentro de los DIEZ (10) días hábiles de la designación del contador público junto con los elementos que acrediten los requerimientos establecidos en el artículo anterior.
Cumplido el trámite establecido en el párrafo anterior, la Comisión, procederá a la inscripción en el Registro de los profesionales y emitirá una constancia de tal inscripción. A tal fin se abrirá un legajo por cada profesional, al que se incorporarán todos los antecedentes a él referidos, incluyendo la declaración jurada prevista en el artículo 104 de la Ley Nº 26.831; la opinión que sobre su propuesta de designación haya emitido el Comité de Auditoría, en su caso; las comunicaciones de sanciones que efectúen los Consejos Profesionales y otros Organismos de Control; el resultado de los
sumarios que, con relación al contador público, haya realizado la Comisión, así como todo otro antecedente que contribuya a la evaluación de su actuación.
La emisión de la constancia de inscripción por parte de la Comisión no será un requisito para el ejercicio de la función de auditor externo titular o suplente, en tanto se haya presentado toda la documentación establecida, salvo que el registrante reciba una nota de la Comisión indicando las razones por las cuales no se procederá a su inscripción en el Registro.
También, podrán presentar su solicitud de inscripción los contadores públicos que estén propuestos o que hayan presentado una propuesta para actuar como auditores externos de alguna entidad de las listadas en este Capítulo. Transcurrido un año a partir de la fecha del registro, si el profesional registrado no hubiera sido designado auditor externo titular o suplente de ninguna entidad, la Comisión procederá, automáticamente, a darlo de baja del Registro de Auditores Externos.
SECCIÓN VII
REGISTRO DE ASOCIACIONES DE PROFESIONALES AUDITORES.
ARTÍCULO 32°.- Las asociaciones de profesionales auditores, cuyos socios cumplan funciones de auditoría externa en entidades sujetas al control de la CNV, dejando constancia en sus informes de tal carácter, deberán inscribirse en el Registro de Asociaciones de Profesionales Auditores habilitado por la Comisión.
Las asociaciones de profesionales auditores que inicien el trámite de inscripción en el Registro de Asociaciones de Profesionales Auditores deberán presentar una solicitud a esos fines y acompañar la siguiente documentación:
1. Constancia de inscripción en el Registro de Asociaciones Profesionales que lleven los Consejos Profesionales de Ciencias Económicas, la que deberá incluir la nómina completa de sus socios, detallando: nombre y apellido, documento de identidad, y matrícula profesional.
2. Nota conforme el texto que se indica en el Anexo IV del presente Capítulo.
3. Constancia de CUIT de la asociación de profesionales auditores.
Una vez acreditada la totalidad de la documentación establecida en el presente artículo se procederá a inscribir a la asociación profesional en el Registro de Asociaciones de Profesionales Auditores y emitir la constancia de inscripción correspondiente.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO III – ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN. AUDITORÍA EXTERNA, articulo 32.
CAUSALES DE EXCLUSIÓN DEL REGISTRO.
ARTÍCULO 32.- Es causal de exclusión del Registro de Auditores Externos:
a) Haber sido inhabilitado para ejercer la profesión por cualquiera de los Consejos Profesionales de Ciencias Económicas del país, por el tiempo que dure dicha sanción;
b) Haber sido sancionado con inhabilitación por la Comisión por aplicación del régimen de sanciones establecido por el artículo 132 de la Ley Nº 26.831, por el tiempo que dure dicha sanción;
c) Integrar una asociación de profesionales que haya sido;
d) Expresamente excluida del Registro de Asociaciones de Profesionales Universitarios, por el tiempo que dure la exclusión de dicha asociación.
La exclusión del Registro de Auditores Externos sólo tendrá como consecuencia el impedimento para la emisión de informes sobre estados contables u otros informes o certificaciones, que deban ser presentados a la Comisión.
SECCIÓN VIII
ACTUALIZACIÓN DE LOS REGISTROS.
ACTUALIZACIÓN DE LA INFORMACIÓN DE LOS REGISTROS.
ARTÍCULO 33°.- El auditor inscripto deberá durante su permanencia en el Registro de Auditores Externos, informar con carácter de DDJJ, toda nueva designación, renuncia, cambio en los datos profesionales declarados o modificaciones que se generen, dentro de los DIEZ (10) días hábiles de producidas.
La asociación de profesionales auditores inscripta deberá mantener actualizada la nómina de socios, como así también sus datos profesionales, los datos de la asociación profesional declarados, y demás datos de contacto, informando ello a la CNV, mediante DDJJ suscripta por el socio que tenga a su cargo la representación legal o dirección de la asociación, dentro de los DIEZ (10) días hábiles de finalizado cada trimestre calendario.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO III – ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN. AUDITORÍA EXTERNA, articulo 33.
REGISTRO DE ASOCIACIONES DE PROFESIONALES UNIVERSITARIOS.
ARTÍCULO 33.- Las asociaciones de profesionales universitarios, cuyos socios cumplan funciones de auditoría externa en entidades sujetas al control de la Comisión, dejando constancia en sus informes de tal carácter, deberán inscribirse en el “Registro de Asociaciones de Profesionales Universitarios” que habilitará esta Comisión.
SECCIÓN IX
CAUSALES DE EXCLUSIÓN Y CANCELACIÓN EN LOS REGISTROS.
CAUSALES DE EXCLUSIÓN.
ARTÍCULO 34°.- Serán causales de exclusión del Registro de Auditores Externos y del Registro de Asociaciones de Profesionales Auditores las siguientes:
1. Haber sido inhabilitado para ejercer la profesión por cualquiera de los Consejos Profesionales de Ciencias Económicas del país, por el tiempo que dure dicha sanción;
2. haber sido sancionado con inhabilitación por la CNV por aplicación del régimen de sanciones establecido por el artículo 132 de la Ley de Mercado de Capitales, por el tiempo que dure dicha sanción;
3. integrar una asociación de profesionales que haya sido expresamente excluida del Registro de Asociaciones de Profesionales Auditores, por incumplimiento de las obligaciones que le impongan las Normas de la CNV, por el tiempo que dure la exclusión de dicha asociación; o
4. tener participación en las asociaciones de un tercio o más de sus profesionales excluidos del Registro de Auditores Externos por la CNV, durante el lapso en que se hallen vigentes las exclusiones de los socios.
La exclusión de los Registros tendrá como consecuencia el impedimento para la emisión de informes sobre EEFF u otros informes o certificaciones, que deban ser presentados a la CNV.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO III – ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN. AUDITORÍA EXTERNA, articulo 34.
REQUISITOS.
ARTÍCULO 34.- Las asociaciones que deban cumplimentar la inscripción en el Registro de Asociaciones de Profesionales Universitarios, deberán presentar una solicitud de inscripción, acompañada de la siguiente documentación:
a) Cuando exista un Registro de Asociaciones Profesionales que lleven los Consejos Profesionales, una constancia de inscripción en dicho registro, la que debe incluir la nómina completa de sus socios detallando nombre y apellido, documento de identidad, domicilio que figure en el documento de identidad, CUIT/CUIL, y matrícula profesional;
b) En caso de no existir el Registro mencionado en el apartado anterior, contrato social vigente, con detalle de documento de identidad, domicilio que figure en el documento de identidad, CUIT/CUIL, y matrícula profesional de los socios, con sus firmas certificadas por escribano público;
c) Sede, teléfonos, fax, dirección de correo electrónico y sitio web, en caso de tenerlo.
La asociación inscripta debe mantener permanentemente actualizada esta información, debiendo comunicar las modificaciones que en ella se produzcan dentro de los VEINTE (20) días corridos, mediante declaración jurada suscripta por el socio que tenga a su cargo la dirección de la asociación.
Serán también incluidas en el registro agrupaciones de asociaciones profesionales que se constituyan a los efectos de la prestación de servicios de auditoría a entidades incluidas en este Capítulo. Serán admitidas todas las formas de contratos de colaboración o uniones temporarias que permitan a tales asociaciones cumplir la normativa establecida por esta Comisión para los auditores externos.
CANCELACIÓN DE LA INSCRIPCIÓN.
ARTÍCULO 35°.- La CNV podrá cancelar la inscripción en el Registro de Auditores Externos y en el Registro de Asociaciones de Profesionales auditores en los siguientes casos:
1. Cuando el auditor registrado o la asociación de profesionales auditores inscripta así lo solicite, previo cumplimiento de todos los requisitos que la CNV disponga; o
2. cuando el auditor o socio de una asociación de profesionales auditores no haya sido designado para desempeñarse como auditor externo, ya sea en carácter de titular o suplente, de los EEFF de una Emisora, patrimonio, sujeto o entidad que está sujeta al control de la CNV, durante los últimos TRES (3) años.
En todos los supuestos mencionados, la Comisión se reservará el ejercicio del poder disciplinario por los hechos ocurridos con anterioridad a la referida cancelación.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO III – ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN. AUDITORÍA EXTERNA, articulo 35.
CAUSALES DE EXCLUSIÓN.
ARTÍCULO 35.- Serán causales de exclusión del Registro de Asociaciones de Profesionales Universitarios, las siguientes:
a) Incumplimiento de las obligaciones que impongan, para estas asociaciones, las normas de esta Comisión.
b) Participación en las asociaciones de un tercio o más de sus profesionales excluidos del Registro de Auditores Externos por la Comisión, durante el lapso en que se hallen vigentes las exclusiones de los socios.
SECCIÓN X
DIVIDENDOS.
DIVIDENDOS DE EJERCICIO.
ARTÍCULO 36°.- El pago de los dividendos votados en efectivo de sociedades que hagan oferta pública de sus acciones, deberá efectuarse dentro de los DIEZ (10) días corridos de su aprobación por la asamblea respectiva.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO III – ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN. AUDITORÍA EXTERNA, articulo 36.
PUBLICIDAD DE LOS REGISTROS.
ARTÍCULO 36.- Los listados de auditores externos y de asociaciones de profesionales universitarios incluidos en los Registros, serán de acceso público a través de la página web de esta Comisión.
DIVIDENDOS EN EFECTIVO.
ARTÍCULO 37°.- En caso de proponerse la distribución de dividendos en efectivo, cuando la Sociedad se haya comprometido a requerir la aprobación previa de un tercero para realizar tal distribución, esta conformidad la deberá obtener el directorio antes que la asamblea considere el tema.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO III – ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN. AUDITORÍA EXTERNA, articulo 37.
DIVIDENDOS DE EJERCICIO.
ARTÍCULO 37.- El pago de los dividendos votados en efectivo de sociedades que hagan oferta pública de sus acciones, deberá efectuarse dentro de los TREINTA (30) días corridos de su aprobación por la asamblea respectiva.
DIVIDENDOS EN ACCIONES.
ARTÍCULO 38°.- En caso de pago de dividendos en acciones, o en acciones y en efectivo conjuntamente, deberá hacerse la correspondiente presentación ante la CNV dentro de los DIEZ (10) días hábiles de celebrada la asamblea que lo resuelva y poner las acciones y el efectivo a disposición de los accionistas dentro de un plazo que no exceda de TREINTA (30) días corridos, a partir de la notificación de la autorización de oferta pública.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO III – ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN. AUDITORÍA EXTERNA, articulo 38.
DIVIDENDOS EN EFECTIVO.
ARTÍCULO 38.- En caso de proponerse la distribución de dividendos en efectivo, cuando la sociedad se haya comprometido a requerir la aprobación previa de un tercero para realizar tal distribución, esta conformidad la deberá obtener el directorio antes que la asamblea considere el tema.
INFORMACIÓN PREVIA A LA COMISIÓN.
ARTÍCULO 39°.- Las sociedades deberán informar a la Comisión con una anticipación de DOS (2) días hábiles la fecha de puesta a disposición de los dividendos.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO III – ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN. AUDITORÍA EXTERNA, articulo 39.
DIVIDENDOS EN ACCIONES.
ARTÍCULO 39.- En caso de pago de dividendos en acciones, o en acciones y en efectivo conjuntamente, deberá hacerse la correspondiente presentación ante la Comisión dentro de los DIEZ (10) días hábiles de celebrada la asamblea que lo resuelva y ponerse las acciones y el efectivo a disposición de los accionistas dentro de un plazo que no exceda de TRES (3) meses, a partir de la notificación de la autorización de oferta pública.
DISTRIBUCIÓN DE DIVIDENDOS ANTICIPADOS, PROVISIONALES O RESULTANTES DE EECC O EEFF ESPECIALES.
ARTÍCULO 40°.- La distribución de dividendos en efectivo anticipados, provisionales o resultantes de EECC o EEFF especiales, según corresponda (artículo 224, segunda parte, de la Ley General de Sociedades) deberá ser resuelta por el directorio sobre la base de los últimos EECC o EEFF, según corresponda, publicados por la Emisora, que cuenten con sus respectivos informes de auditor externo y del órgano de fiscalización.
La distribución será anunciada por UN (1) día hábil, en el boletín electrónico del Mercado donde la entidad liste o negocie sus acciones y en la AIF, adjuntando las constancias pertinentes.
Copia de esta documentación deberá presentarse a la CNV junto con el acta del directorio dentro de los CINCO (5) días hábiles de publicado el anuncio.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO III – ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN. AUDITORÍA EXTERNA, articulo 40.
INFORMACIÓN PREVIA A LA COMISIÓN.
ARTÍCULO 40.- Las sociedades deberán informar a la Comisión con una anticipación de CINCO (5) días hábiles la fecha de puesta a disposición de los dividendos.
DIVIDENDOS EN EFECTIVO PAGADEROS EN CUOTAS PERIÓDICAS.
ARTÍCULO 41°.- Las asambleas podrán disponer la distribución de dividendos en efectivo, provenientes de utilidades, en cuotas periódicas a ser pagadas en las fechas que aquellas deben establecer, no pudiendo demorarse el pago de la primera cuota más allá del plazo previsto en esta Sección, ni la última exceder del ejercicio siguiente.
La Sociedad deberá informar a la CNV la fecha de comienzo de cada pago.
En la convocatoria deberá proponerse como punto expreso a considerar la posibilidad del pago del dividendo en efectivo en cuotas periódicas, indicando el cronograma de dichos pagos con sus respectivos montos.
En el caso de pago de dividendos en efectivo en cuotas, además de informar a la CNV el cronograma de pagos, el mismo deberá ser objeto de publicación en el boletín electrónico del Mercado donde la entidad liste o negocie sus acciones y en la AIF.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO III – ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN. AUDITORÍA EXTERNA, articulo 41.
DISTRIBUCIÓN DE DIVIDENDOS ANTICIPADOS, PROVISIONALES O RESULTANTES DE ESTADOS CONTABLES ESPECIALES.
ARTÍCULO 41.- La distribución de dividendos en efectivo anticipados, provisionales o resultantes de estados contables especiales (artículo 224, segunda parte, de la Ley N° 19.550) deberá ser resuelta por el directorio sobre la base de estados contables especiales o trimestrales que cuenten con dictámenes del auditor externo y del órgano de fiscalización.
La distribución será anunciada por UN (1) día hábil, en el boletín electrónico del Mercado donde la entidad negocie sus acciones y en la AIF.
Copia de esta documentación deberá presentarse a la Comisión junto con el acta del directorio dentro de los CINCO (5) días hábiles de publicado el anuncio.
FORMA DE PAGO DE DIVIDENDO DE ACCIONES PREFERIDAS.
ARTÍCULO 42°.- Cuando en los estatutos o en las condiciones de emisión de las acciones preferidas no se previera expresamente la forma de pago de la preferencia patrimonial acordada a estas acciones y la asamblea disponga que ella se haga efectiva en acciones deberá serlo en valores negociables de la misma clase.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO III – ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN. AUDITORÍA EXTERNA, articulo 42.
DIVIDENDOS EN EFECTIVO PAGADEROS EN CUOTAS PERIÓDICAS.
ARTÍCULO 42.- Las asambleas podrán disponer la distribución de dividendos en efectivo, provenientes de utilidades, en cuotas periódicas a ser pagadas en las fechas que aquellas deben establecer, no pudiendo demorarse el pago de la primera cuota más allá del plazo previsto en esta Sección, ni la última exceder del ejercicio siguiente.
La sociedad deberá informar a la Comisión la fecha de comienzo de cada pago.
En la convocatoria deberá proponerse como punto expreso a considerar la posibilidad del pago del dividendo en efectivo en cuotas periódicas, indicando el cronograma de dichos pagos con sus respectivos montos.
En el caso de pago de dividendos en efectivo en cuotas, además de informar a la Comisión el cronograma de pagos, el mismo deberá ser objeto de publicación en el boletín electrónico del Mercado donde la entidad negocie sus acciones y en la AIF.
DISPOSICIÓN DEL PAGO EN EFECTIVO PARA ACCIONES PREFERIDAS.
ARTÍCULO 43°.- Las asambleas deberán disponer el pago en efectivo del dividendo fijo correspondiente a las acciones preferidas, excepto previsión en contrario en los estatutos o en las condiciones de emisión.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO III – ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN. AUDITORÍA EXTERNA, articulo 43.
FORMA DE PAGO DE DIVIDENDO DE ACCIONES PREFERIDAS.
ARTÍCULO 43.- Cuando en los estatutos o en las condiciones de emisión de las acciones preferidas no se previera expresamente la forma de pago de la preferencia patrimonial acordada a estas acciones y la asamblea disponga que ella se haga efectiva en acciones deberá serlo en valores negociables de la misma clase.
SECCIÓN XI
REUNIONES A DISTANCIA DEL ÓRGANO DE FISCALIZACIÓN.
ARTÍCULO 44°.- El órgano de fiscalización de las entidades Emisoras podrá celebrar reuniones con sus miembros comunicados entre sí a través de medios de transmisión simultánea de sonido, imágenes y palabras. Asimismo, cuando así lo prevea el estatuto social. Asimismo, el estatuto deberá establecer la forma en que se hará constar en las actas la participación de miembros que participen a distancia. Se deberá dejar constancia de la regularidad de las decisiones adoptadas. Las actas deberán ser confeccionadas y firmadas dentro de los cinco (5) días hábiles de celebrada la reunión.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO III – ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN. AUDITORÍA EXTERNA, articulo 44.
DISPOSICIÓN DEL PAGO EN EFECTIVO PARA ACCIONES PREFERIDAS.
ARTÍCULO 44.- Las asambleas deberán disponer el pago en efectivo del dividendo fijo correspondiente a las acciones preferidas, excepto previsión en contrario en los estatutos o en las condiciones de emisión.
ANEXO I
(Anexos I a VI sustituidos por los presentes Anexos I a V por art. 3° de la Resolución General N° 1127/2026 de la Comisión Nacional de Valores B.O. 9/4/2026. Vigencia: a partir del día siguiente de su publicación en el B.O.)
RETRIBUCIONES AL DIRECTORIO Y CONSEJO DE VIGILANCIA.
Las proporciones se determinan de acuerdo con las fórmulas siguientes:
DETERMINACIÓN DEL PORCENTAJE DE DIVIDENDOS PARTIENDO DE LAS REMUNERACIONES AL:
La fórmula del porcentaje de dividendos D:
(1) Remuneración Proyectada: Se toma restándole el 5% permitido para todos los casos hasta el 25%.
PORCENTAJE DE RETRIBUCIONES ADICIONAL AL 5% EN FUNCIÓN DEL PORCENTAJE PROYECTADO DE DIVIDENDOS
La fórmula del porcentaje de retribuciones R es:
El valor R se toma sumándole el 5% permitido para todos los casos.
RETRIBUCIONES AL DIRECTORIO Y CONSEJO DE VIGILANCIA
ANEXO II
FICHA INDIVIDUAL PARA LOS MIEMBROS INTEGRANTES DE LOS ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN, TITULARES Y SUPLENTES Y GERENTES.
1. Denominación de la entidad:
2. Actividad principal:
DATOS PERSONALES
3. Apellido/s y Nombre/s:
4. Estado civil:
5. Nombre y apellido del cónyuge o conviviente reconocido legalmente:
6. Nacionalidad:
Si es extranjero sin radicación: Pasaporte
Si es extranjero con radicación: D.N.I. Naturalizado: SI NO L.E./L.C./D.N.I. N°:
7. CUIT/CUIL N°:
8. Profesión:
9. Cargo que desempeña en la entidad:
10. Fecha de designación:
11. Fecha de vencimiento:
12. DOMICILIO REAL REGISTRADO EN DNI:
Calle: Nº: Piso: Depto.:
Localidad: Código Postal: Pcia.: País:
Teléfono:
Dirección de correo electrónico:
13. DOMICILIO ESPECIAL EN EL PAÍS:
Calle: Nº: Piso: Depto.:
Localidad: Código Postal: Pcia.:
Teléfono:
Dirección de correo electrónico:
14. CARGOS EN OTRAS ENTIDADES: (se deberá detallar denominación de la entidad (del país o del exterior, de entidades abiertas o cerradas), domicilio, cargos que desempeña y vencimiento del mandato).
Lugar y firma: Firma del declarante:
ANEXO III
NOTA PARA INSCRIPCIÓN DE CONTADORES PÚBLICOS DESIGNADOS COMO AUDITORES EXTERNOS DE ENTIDADES SUJETAS AL CONTROL DE LA COMISIÓN NACIONAL DE VALORES.
Ciudad Autónoma de Buenos Aires (o ciudad que corresponda) ,……de……….de………
Señores
COMISIÓN NACIONAL DE VALORES
Ciudad Autónoma de Buenos Aires
At. Registro de Auditores Externos.
Ref.: Solicitud de inscripción en el Registro de Auditores Externos.
De mi consideración:
Me dirijo a Uds., con el propósito de solicitar la inscripción en el “Registro de Auditores Externos” que lleva ese Organismo en virtud de lo dispuesto en las Normas de la Comisión Nacional de Valores.
A tal fin a continuación detallo la información y documentación que adjunto, y manifiesto que:
1. He sido designado auditor externo (aclarar: titular o suplente), por (indicar la denominación completa de la Emisora, patrimonio, sujeto o entidad inscripta o en trámite de inscripción por ante la Comisión), entidad sujeta al control de la Comisión Nacional de Valores.
Adjunto a la presente copia simple del acta de asamblea (u órgano societario que corresponda) que acredita mi designación.
2. Cuento con una antigüedad en la matrícula no inferior a CINCO (5) años.
Acompaño el/los Certificado/s del/los Consejo/s Profesional/es de Ciencias Económicas de… (indicar la jurisdicción a la que pertenece el Consejo Profesional) en el/los cual/es consta la fecha de matriculación.
3. Cuento con una experiencia mínima de TRES (3) años en el desempeño de actividades de auditoría.
Al respecto informo que me he desempeñado como auditor externo en las siguientes entidades: …… (enumerar las entidades en las que se desempeñó como auditor, período en el que desarrolló la actividad, y documentación respaldatoria de su desempeño).
4. No me encuentro inhabilitado para ejercer la profesión….. por el/los Consejo/s Profesional/es de Ciencias Económicas en el/los que estoy matriculado.
Acompaño el/los Certificado/s del/los Consejo/s Profesional/es de Ciencias Económicas de…… (indicar la jurisdicción a la que pertenece el Consejo Profesional) en el/los cual/es consta que no me encuentro inhabilitado para ejercer la profesión.
5. No me encuentro inhabilitado por la Comisión Nacional de Valores por incumplimiento de las Normas vigentes.
6. Cumplo con los criterios de independencia y otros requerimientos para los contadores públicos establecidos por las Normas de la Comisión Nacional de Valores.
Adicionalmente informo:
(En el supuesto de integrar una asociación de profesionales inscripta o que debiera inscribirse en el Registro de Asociaciones de Profesionales Auditores). Integro la asociación de profesionales que integro…. (indicar denominación completa y CUIT de la asociación profesional).
Domicilio profesional: (indicar calle, número, piso y departamento, localidad, provincia, código postal).
Teléfono profesional:
Correo electrónico profesional:
Saludo atentamente.
Declaro bajo juramento que los datos consignados en la presente nota son correctos y completos y que no he omitido ni falseado dato alguno, siendo fiel expresión de la verdad, y me comprometo a proceder a su actualización cuando corresponda, conforme lo establecido en las Normas de la Comisión Nacional de Valores..
FIRMA:
ACLARACIÓN: (indicar nombre/s y apellido/s tal como figura/n en el documento nacional de identidad)
DNI:
CUIT:
ANEXO IV
NOTA PARA INSCRIPCIÓN DE ASOCIACIONES DE PROFESIONALES AUDITORES CON SOCIOS INSCRIPTOS EN EL REGISTRO DE AUDITORES EXTERNOS DE LA COMISIÓN NACIONAL DE VALORES
Ciudad Autónoma de Buenos Aires (o ciudad que corresponda) ,…de…………de……
Señores
COMISIÓN NACIONAL DE VALORES
Ciudad Autónoma de Buenos Aires
At. Registro de Asociaciones de Profesionales Auditores.
Ref.: Solicitud de inscripción en el Registro de Asociaciones de Profesionales Auditores.
De mi consideración:
Me dirijo a Uds., con el propósito de solicitar la inscripción de la Asociación Profesional –….(indicar la denominación completa de la asociación profesional) en el Registro de Asociaciones de Profesionales Auditores que lleva ese Organismo, en virtud de lo dispuesto en las Normas de la Comisión Nacional de Valores.
A tal fin, a continuación, se detalla:
1. Nómina completa de los socios (indicando para cada socio: nombre/s y apellido/s tal como figura/n en el documento nacional de identidad, documento nacional de identidad, CUIT/CUIL, jurisdicción y matrícula profesional):
2.Domicilio de la asociación profesional:
3.Teléfono:
4.Dirección de correo electrónico:
5. Sitio web (en caso de poseerlo):
Asimismo, acompaño la siguiente documentación:
a) Certificado del Consejo Profesional de Ciencias Económicas de…. (indicar la jurisdicción a la que pertenece el Consejo Profesional) en el cual la Asociación se encuentra inscripta, que incluye la nómina completa de los socios detallando nombre/s y apellido/s, documento de identidad y matrícula profesional.
b) Constancia de CUIT de la asociación profesional.
Declaro bajo juramento que los datos consignados en la presente nota son correctos y completos y que no he omitido ni falseado dato alguno, siendo fiel expresión de la verdad, y me comprometo a proceder a su actualización cuando corresponda, conforme lo prescripto en las Normas de la Comisión Nacional de Valores, como asimismo a velar por el cumplimiento del deber informativo de los socios inscriptos en el Registro de Auditores Externos.
Saludo atentamente.
FIRMA (del Socio a cargo de la Dirección/ Representante legal):
ACLARACIÓN: (nombre/s y apellido/s tal como figura/n en el documento nacional de identidad)
DNI:
ANEXO V
REMUNERACIONES INDIVIDUALES DE DIRECTORIO, GERENTES, SÍNDICOS O CONSEJEROS DE VIGILANCIA.
IF-2026-35046005-APN-GAL#CNV
Ver antecedentes normativos
Antecedentes normativos
– Sección X incorporada por art. 8° de la Resolución General N° 939/2022 de la Comisión Nacional de Valores B.O. 26/8/2022. Vigencia: a partir del 1° de enero de 2023;
– Anexo VI incorporado por art. 9° de la Resolución General N° 939/2022 de la Comisión Nacional de Valores B.O. 26/8/2022. Vigencia: a partir del 1° de enero de 2023;
– Artículo 33 sustituido por art. 1º de la Resolución General Nº 859/2020 de la Comisión Nacional de Valores B.O. 28/9/2020. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 34 sustituido por art. 1º de la Resolución General Nº 859/2020 de la Comisión Nacional de Valores B.O. 28/9/2020. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 34 BIS incorporado por art. 2º de la Resolución General Nº 859/2020 de la Comisión Nacional de Valores B.O. 28/9/2020. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 35 sustituido por art. 3º de la Resolución General Nº 859/2020 de la Comisión Nacional de Valores B.O. 28/9/2020. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 36 sustituido por art. 3º de la Resolución General Nº 859/2020 de la Comisión Nacional de Valores B.O. 28/9/2020. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 36 BIS incorporado por art. 4º de la Resolución General Nº 859/2020 de la Comisión Nacional de Valores B.O. 28/9/2020. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Sección VII sustituida por art. 5º de la Resolución General Nº 859/2020 de la Comisión Nacional de Valores B.O. 28/9/2020. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 40 sustituido por art. 6º de la Resolución General Nº 859/2020 de la Comisión Nacional de Valores B.O. 28/9/2020. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Anexo III sustituido por art. 7º de la Resolución General Nº 859/2020 de la Comisión Nacional de Valores B.O. 28/9/2020. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Anexo IV sustituido por art. 7º de la Resolución General Nº 859/2020 de la Comisión Nacional de Valores B.O. 28/9/2020. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Anexo V sustituido por art. 7º de la Resolución General Nº 859/2020 de la Comisión Nacional de Valores B.O. 28/9/2020. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 20 sustituido por art. 1° de la Resolución General N° 767/2018 de la Comisión Nacional de Valores B.O. 13/11/2018. Vigencia: a partir de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 27 sustituido por art. 1° de la Resolución General N° 762/2018 de la Comisión Nacional de Valores B.O. 12/9/2018. Vigencia : a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 28 incorporado por art. 3° de la Resolución General N° 762/2018 de la Comisión Nacional de Valores B.O. 12/9/2018. Vigencia : a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 29 incorporado por art. 3° de la Resolución General N° 762/2018 de la Comisión Nacional de Valores B.O. 12/9/2018. Vigencia : a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 30 incorporado por art. 3° de la Resolución General N° 762/2018 de la Comisión Nacional de Valores B.O. 12/9/2018. Vigencia : a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 31 incorporado por art. 3° de la Resolución General N° 762/2018 de la Comisión Nacional de Valores B.O. 12/9/2018. Vigencia : a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 33 renumerado como 37 por art. 2° de la Resolución General N° 762/2018 de la Comisión Nacional de Valores B.O. 12/9/2018. Vigencia : a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 35 renumerado como 39 por art. 2° de la Resolución General N° 762/2018 de la Comisión Nacional de Valores B.O. 12/9/2018. Vigencia : a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 36 renumerado como 40 por art. 2° de la Resolución General N° 762/2018 de la Comisión Nacional de Valores B.O. 12/9/2018. Vigencia : a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 37 renumerado como 41 por art. 2° de la Resolución General N° 762/2018 de la Comisión Nacional de Valores B.O. 12/9/2018. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 38 renumerado como 42 por art. 2° de la Resolución General N° 762/2018 de la Comisión Nacional de Valores B.O. 12/9/2018. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 39 renumerado como 43 por art. 2° de la Resolución General N° 762/2018 de la Comisión Nacional de Valores B.O. 12/9/2018. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 40 renumerado como 44 por art. 2° de la Resolución General N° 762/2018 de la Comisión Nacional de Valores B.O. 12/9/2018. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 41 renumerado como 45 por art. 2° de la Resolución General N° 762/2018 de la Comisión Nacional de Valores B.O. 12/9/2018. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 42 renumerado como 46 por art. 2° de la Resolución General N° 762/2018 de la Comisión Nacional de Valores B.O. 12/9/2018. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 43 renumerado como 47 por art. 2° de la Resolución General N° 762/2018 de la Comisión Nacional de Valores B.O. 12/9/2018. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 44 renumerado como 48 por art. 2° de la Resolución General N° 762/2018 de la Comisión Nacional de Valores B.O. 12/9/2018. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Anexo III sustituido por art. 4° de la Resolución General N° 762/2018 de la Comisión Nacional de Valores B.O. 12/9/2018. Vigencia : a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Anexo IV sustituido por art. 4° de la Resolución General N° 762/2018 de la Comisión Nacional de Valores B.O. 12/9/2018. Vigencia : a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Anexo V sustituido por art. 4° de la Resolución General N° 762/2018 de la Comisión Nacional de Valores B.O. 12/9/2018. Vigencia : a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 11 sustituido por art. 1° de la Resolución General N° 730/2018 de la Comisión Nacional de Valores B.O. 16/4/2018. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 7° sustituido por art. 1° de la Resolución General N° 668/2016 de la Comisión Nacional de Valores B.O. 23/6/2016. Vigencia: a partir del día siguiente al de su publicación.;
– Artículo 23 sustituido por art. 2° de la Resolución General N° 668/2016 de la Comisión Nacional de Valores B.O. 23/6/2016. Vigencia: a partir del día siguiente al de su publicación;
(Artículo 33 sustituido por art. 3° de la Resolución General N° 668/2016 de la Comisión Nacional de Valores B.O. 23/6/2016. Vigencia: a partir del día siguiente al de su publicación.) (Artículo 29 renumerado como 33 por art. 2° de la Resolución General N° 762/2018 de la Comisión Nacional de Valores B.O. 12/9/2018. Vigencia : a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;)
(Artículo 34 sustituido por art. 4° de la Resolución General N° 668/2016 de la Comisión Nacional de Valores B.O. 23/6/2016. Vigencia: a partir del día siguiente al de su publicación.) (Artículo 30 renumerado como 34 por art. 2° de la Resolución General N° 762/2018 de la Comisión Nacional de Valores B.O. 12/9/2018. Vigencia : a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;)
(Artículo 35 sustituido por art. 5° de la Resolución General N° 668/2016 de la Comisión Nacional de Valores B.O. 23/6/2016. Vigencia: a partir del día siguiente al de su publicación.) (Artículo 31 renumerado como 35 por art. 2° de la Resolución General N° 762/2018 de la Comisión Nacional de Valores B.O. 12/9/2018. Vigencia : a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;)
(Artículo 36 sustituido por art. 6° de la Resolución General N° 668/2016 de la Comisión Nacional de Valores B.O. 23/6/2016. Vigencia: a partir del día siguiente al de su publicación.) (Artículo 32 renumerado como 36 por art. 2° de la Resolución General N° 762/2018 de la Comisión Nacional de Valores B.O. 12/9/2018. Vigencia : a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;)
(Artículo 38 sustituido por art. 7° de la Resolución General N° 668/2016 de la Comisión Nacional de Valores B.O. 23/6/2016. Vigencia: a partir del día siguiente al de su publicación.) (Artículo 34 renumerado como 38 por art. 2° de la Resolución General N° 762/2018 de la Comisión Nacional de Valores B.O. 12/9/2018. Vigencia : a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;)
– Anexo III incorporado por art. 8° de la Resolución General N° 668/2016 de la Comisión Nacional de Valores B.O. 23/6/2016. Vigencia: a partir del día siguiente al de su publicación;
– Anexo IV incorporado por art. 8° de la Resolución General N° 668/2016 de la Comisión Nacional de Valores B.O. 23/6/2016. Vigencia: a partir del día siguiente al de su publicación;
– Anexo V incorporado por art. 8° de la Resolución General N° 668/2016 de la Comisión Nacional de Valores B.O. 23/6/2016. Vigencia: a partir del día siguiente al de su publicación;
– Artículo 21 sustituido por art. 1° de la Resolución General N° 663/2016 de la Comisión Nacional de Valores B.O. 9/5/2016. Vigencia: a partir del día siguiente al de su publicación;
– Artículo 27 sustituido por art. 2° de la Resolución General N° 663/2016 de la Comisión Nacional de Valores B.O. 9/5/2016. Vigencia: a partir del día siguiente al de su publicación;
(Artículo 32 sustituido por art. 3° de la Resolución General N° 663/2016 de la Comisión Nacional de Valores B.O. 9/5/2016. Vigencia: a partir del día siguiente al de su publicación.) (Artículo 28 renumerado como 32 por art. 2° de la Resolución General N° 762/2018 de la Comisión Nacional de Valores B.O. 12/9/2018. Vigencia : a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;)
– Artículo 19 derogado por art. 3° de la Resolución General N° 640/2015 de la Comisión Nacional de Valores B.O. 31/8/2015;
– Título II, Capítulo III, Sección VI, artículo 28, sustituido por art. 1° de la Resolución N° 639/2015 de la Comisión Nacional de Valores B.O. 27/04/2015.
Ver encabezados y otras disposiciones del texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO III – ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN. AUDITORÍA EXTERNA.
CAPÍTULO III
ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN. AUDITORÍA EXTERNA.
SECCIÓN I
SECCIÓN II
DESIGNACIÓN Y REEMPLAZO DE MIEMBROS INTEGRANTES DE LOS ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN Y GERENTES.
SECCIÓN III
CRITERIOS DE INDEPENDENCIA.
SECCIÓN IV
SECCIÓN V
SECCIÓN VI
AUDITORES EXTERNOS.
SECCIÓN VII
SECCIÓN VIII
SECCIÓN IX
DIVIDENDOS.
ANEXO I
RETRIBUCIONES AL DIRECTORIO Y CONSEJO DE VIGILANCIA.
Las proporciones se determinan de acuerdo con las fórmulas siguientes:
a) Determinación del porcentaje de dividendos partiendo de las remuneraciones al directorio:
(1) Remuneraciones proyectadas: se toma restándole el 5% permitido para todos los casos hasta el 25%
b) Determinación del porcentaje de retribuciones partiendo de dividendos:
(2) Se toma sumándole el 5% permitido para todos los casos.
(2) El porcentaje de dividendo proyectado se divide por 100
RETRIBUCIONES AL DIRECTORIO Y CONSEJO DE VIGILANCIA
ANEXO II
FICHA INDIVIDUAL PARA LOS MIEMBROS INTEGRANTES DE LOS ÓRGANOS DE ADMINISTRACIÓN Y FISCALIZACIÓN, TITULARES Y SUPLENTES Y GERENTES.
1 Denominación de la entidad:
2 Actividad principal:
DATOS PERSONALES
3 Apellido/s:
Nombre/s:
4 Estado civil:
5 Nombre y apellido del cónyuge ó conviviente reconocido legalmente:
6 Nacionalidad:
Si es extranjero sin radicación: Pasaporte ___________
Si es extranjero con radicación: D.N.I. _____________
Naturalizado: SI _____ NO _______
7 L.E./L.C./D.N.I. N°: ________________
CUIT/CUIL N°: ___________________________
8 Profesión:
9 Cargo que desempeña en la entidad:
10 Fecha de designación:
11 Fecha de vencimiento:
12 DOMICILIO REAL REGISTRADO EN DNI:
Calle: Nº_______ piso _______ dpto._______
Localidad: Código Postal ______ Pcia. ______ País______
Teléfono: _______________Fax:____________
Dirección de correo electrónico:
13 DOMICILIO ESPECIAL EN EL PAÍS:
Calle: Nº_______ piso _______ dpto._______
Localidad: Código Postal ______ Pcia. ______
Teléfono: _______________Fax:____________
Dirección de correo electrónico:
14 CARGOS EN OTRAS ENTIDADES: (se deberá detallar denominación de la entidad (del país o del exterior, de entidades abiertas o cerradas), domicilio, cargos que desempeña y vencimiento del mandato).
___________________
Lugar y firma: ________________ Firma del declarante: _______________
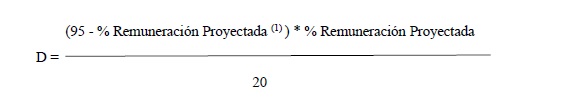
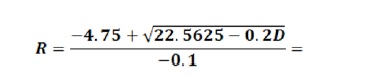
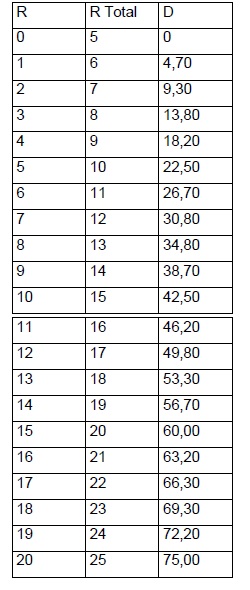
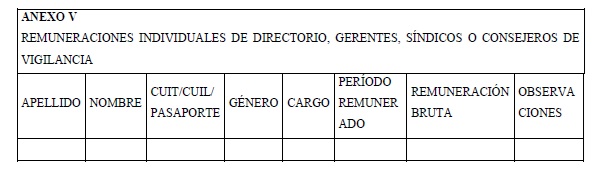
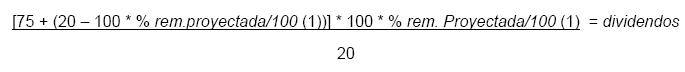
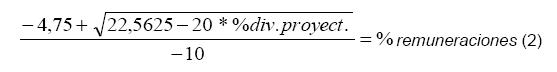
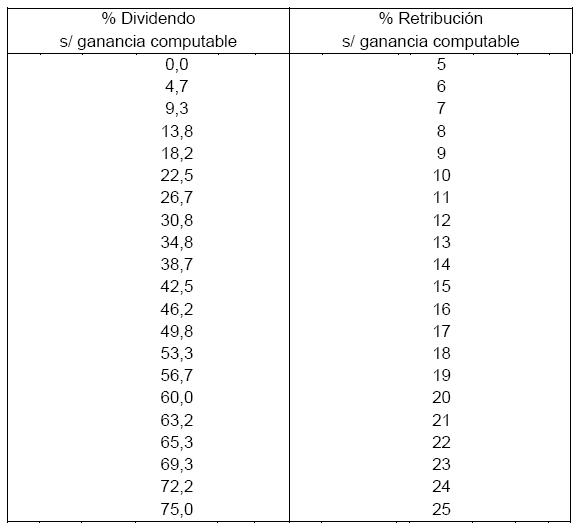
CAPITULO IV – FISCALIZACIÓN SOCIETARIA
CAPÍTULO IV
(Capítulo sustituido por art. 4° de la Resolución General N° 1127/2026 de la Comisión Nacional de Valores B.O. 9/4/2026. Vigencia: a partir del día siguiente de su publicación en el B.O.)
FISCALIZACIÓN SOCIETARIA
SECCIÓN I
DISPOSICIONES COMUNES PARA TODAS LAS SOCIEDADES COMPRENDIDAS EN LA LEY Nº 22.169, EXCLUIDAS LAS SOCIEDADES QUE SON PYME CNV GARANTIZADA.
TRÁMITES DE INSCRIPCIÓN.
ARTÍCULO 1°.- Las sociedades deberán presentar la documentación requerida en el presente Capítulo, cumpliendo con las siguientes formalidades:
1. Instrumento público o privado, en el cual se transcriba la parte pertinente del/las acta/s de/los órgano/s sociales correspondiente/s que aprueba/n el acto objeto de inscripción registral, y el registro de asistencia, en su caso, omitiendo aquellas resoluciones que no deban ser inscriptas. Deberá entenderse -por regla general- que se consideran pertinentes las siguientes partes del acta:
a) Encabezamiento del acta donde se indica fecha, hora, lugar y modalidad -presencial y/o virtual- de la reunión, personas presentes, quórum e indicación de quién preside la asamblea; b) el tratamiento del punto del orden del día de designación de accionistas para firmar el acta;
c) el tratamiento del/los punto/s del orden del día donde se considera/n el/los tema/s objeto de inscripción; y
d) la individualización de los firmantes al pie del acta.
El instrumento privado deberá estar certificado por escribano público. La certificación notarial deberá mencionar que la copia es fiel de su original, indicándose el libro y folios de donde haya sido extraída y los datos de rubricación respectivos.
Como alternativa a la certificación notarial, se admitirá el instrumento privado que contenga un acto susceptible de registración si se acompaña con una DDJJ de abogado que explicite que se ha constatado la fidelidad de su contenido a las constancias de los libros, a cuyo fin el profesional debe además firmar todas las hojas del instrumento e identificar los libros sociales, folios y datos de rúbrica correspondientes. El profesional debe acreditar su condición de apoderado o bien estar especialmente autorizado en el acta transcripta en el instrumento que contiene el acto a inscribir y su firma debe ser legalizada por la autoridad de superintendencia de la matrícula.
2. DOS (2) fotocopias del instrumento señalado en el punto precedente, UNA (1) de ellas en margen protocolar, certificadas en la forma indicada en el inciso 1, excepto que ello no sea exigido en el Registro Público de la jurisdicción donde deba ser inscripto el instrumento.
3. Aviso publicado en el B.O. que corresponda. En los casos de reforma de estatuto, dicho aviso podrá presentarse una vez que se verifique la falta de observaciones a la reforma y como paso previo e inmediato a la resolución de conformidad administrativa.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO IV – FISCALIZACIÓN SOCIETARIA, articulo 1.
TRÁMITES DE INSCRIPCIÓN.
ARTÍCULO 1º.- Las sociedades deberán presentar la documentación requerida en el presente Capítulo.
REMISIÓN DE LA DOCUMENTACIÓN AL REGISTRO PÚBLICO.
ARTÍCULO 2°.- Cuando corresponda, la documentación presentada será remitida al Registro Público, con las formalidades descriptas en este Capítulo.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO IV – FISCALIZACIÓN SOCIETARIA, articulo 2.
REMISIÓN DE LA DOCUMENTACIÓN AL REGISTRO PÚBLICO DE COMERCIO.
ARTÍCULO 2º.- Cuando corresponda, la documentación presentada será remitida al REGISTRO PÚBLICO DE COMERCIO, con las formalidades descriptas en este Capítulo.
INSCRIPCIÓN EN EL REGISTRO PÚBLICO.
ARTÍCULO 3°.- Prestada la conformidad administrativa, las sociedades serán notificadas de ella y se remitirá el expediente al Registro Público para su inscripción.
El instrumento inscripto será devuelto a la Sociedad por la CNV.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO IV – FISCALIZACIÓN SOCIETARIA, articulo 3.
INSCRIPCIÓN EN EL REGISTRO PÚBLICO DE COMERCIO.
ARTÍCULO 3º.- Prestada la conformidad administrativa, las sociedades serán notificadas de ella y se remitirá el expediente al REGISTRO PÚBLICO DE COMERCIO para su inscripción.
El instrumento inscripto será devuelto a la sociedad por la Comisión.
EVOLUCIÓN DEL CAPITAL SOCIAL.
ARTÍCULO 4°.- En los estatutos de las sociedades se podrá indicar que la evolución del capital figurará en sus EECC conforme resulte de los aumentos inscriptos en el Registro Público, pudiendo omitirse la transcripción de su monto. A tal fin, por nota complementaria en los EECC deberá figurar:
1. la evolución del capital correspondiente a los TRES (3) últimos ejercicios sociales;
2. el monto del capital autorizado a la oferta pública; y
3. el importe no integrado conforme el artículo 65, inciso 1, apartado k) de la Ley General de Sociedades. En las láminas o constancias de acciones que se emitan, deberá indicarse que el capital social figura en los EECC conforme resulte de los aumentos, mencionándose la fecha de cierre del ejercicio social.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO IV – FISCALIZACIÓN SOCIETARIA, articulo 4.
EVOLUCIÓN DEL CAPITAL SOCIAL.
ARTÍCULO 4º.- En los estatutos de las sociedades se podrá indicar que la evolución del capital figurará en sus estados contables conforme resulte de los aumentos inscriptos en el REGISTRO PÚBLICO DE COMERCIO, pudiendo omitirse la transcripción de su monto.
A tal fin por nota complementaria en los estados contables deberá figurar:
a) La evolución del capital correspondiente a los TRES (3) últimos ejercicios sociales.
b) El monto del capital autorizado a la oferta pública.
c) El importe no integrado conforme el artículo 65 inciso 1, apartado k) de la Ley Nº 19.550.
En las láminas o constancias de acciones que se emitan deberá indicarse que el capital social figura en los estados contables conforme resulte de los aumentos, mencionándose la fecha de cierre del ejercicio social.
INSCRIPCIÓN DEL AUMENTO DE CAPITAL.
ARTÍCULO 5°.- La inscripción de la decisión asamblearia de aumento de capital en el Registro Público –cualquiera fuere su causa- no es condición previa para la emisión y oferta pública de las acciones correspondientes.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO IV – FISCALIZACIÓN SOCIETARIA, articulo 5.
INSCRIPCIÓN DEL AUMENTO DE CAPITAL.
ARTÍCULO 5º.- La inscripción de la decisión asamblearia de aumento de capital en el REGISTRO PÚBLICO DE COMERCIO –cualquiera fuere su causa- no es condición previa para la emisión y oferta pública de las acciones correspondientes.
ARTÍCULO 6°.- En el caso de aumento de capital social por suscripción de nuevas acciones, la inscripción deberá efectuarse con posterioridad a su colocación y en la medida del monto suscripto. Si la suscripción se colocó parcialmente, el directorio declarará el monto suscripto y el importe del capital social resultante.
SOCIEDADES ANÓNIMAS UNIPERSONALES. PUBLICACIONES.
ARTÍCULO 7°.- Las sociedades anónimas unipersonales estarán exceptuadas de presentar los avisos de convocatoria a las asambleas requeridos en este Capítulo, entendiéndose que, con la presencia del socio único en el acto asambleario, se configura el supuesto de unanimidad establecido en el artículo 237, in fine, de la Ley General de Sociedades.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO IV – FISCALIZACIÓN SOCIETARIA, articulo 7.
REFORMA DE ESTATUTO POR INSTRUMENTO PÚBLICO O PRIVADO.
ARTÍCULO 7º.- Las sociedades que reformen sus estatutos deberán presentar la siguiente documentación:
a) DIEZ (10) días hábiles antes de la asamblea:
a.1) El acta de directorio que la convoque.
a.2) El proyecto de reforma de estatuto en forma de cuadro comparativo con cambios resaltados.
a.3) UN (1) ejemplar de los avisos de convocatoria, salvo los casos de asamblea unánime.
b) DIEZ (10) días hábiles después de la asamblea:
b.1) Instrumento público o privado, en el cual se transcriba el acta de la asamblea y el registro de asistencia, omitiendo aquellas resoluciones que no deban ser inscriptas en esa oportunidad.
En caso que el instrumento sea privado, deberá estar certificado por escribano público. La certificación notarial deberá mencionar que la copia es fiel de su original, indicándose el libro y folios de donde haya sido extraída y los datos de rubricación respectivos.
b.2) DOS (2) fotocopias del instrumento señalado en el apartado anterior, UNA (1) de ellas en margen protocolar, certificadas por escribano público.
b.3) Aviso publicado en el BOLETÍN OFICIAL que corresponda.
Este requisito podrá cumplirse una vez que se verifique la falta de observaciones a la reforma y como paso previo e inmediato a la resolución de conformidad administrativa.
SECCIÓN II
INSCRIPCIÓN DE REFORMAS.
REFORMA DE ESTATUTO.
ARTÍCULO 8°.- Las sociedades que reformen sus estatutos deberán presentar la documentación que se indica a continuación, y en los plazos que se determinan:
1. Con una anticipación de VEINTE (20) días corridos a la fecha de celebración de la asamblea:
a) el acta de directorio que la convoque;
b) el proyecto de reforma de estatuto en forma de cuadro comparativo, con cambios resaltados;
c) UN (1) ejemplar de los avisos de convocatoria, salvo los casos de asamblea unánime.
2. Dentro de los DIEZ (10) días hábiles posteriores a la celebración de la asamblea:
El instrumento referido en el artículo 1°, incisos 1 y 2 del presente Capítulo y el aviso referido en el inciso 3 del mencionado artículo.
Cuando la reforma involucre la denominación social, en el estatuto deberá constar el nexo de continuidad jurídica entre la denominación social anterior al cambio y la resultante de éste, de modo que sea indubitable que se trata de la misma Sociedad.
Asimismo, cuando la reforma de estatuto implique cambios de las características o identificación de los valores negociables admitidos en el Régimen de Oferta Pública, por separado deberá iniciarse, además, el trámite de solicitud de transferencia de autorización de oferta pública, en la forma y plazos dispuestos en el Capítulo I del presente Título.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO IV – FISCALIZACIÓN SOCIETARIA, articulo 8.
AUMENTO DE CAPITAL SIN REFORMA DE ESTATUTO.
ARTÍCULO 8º.- En los casos de aumento de capital sin reforma de estatuto las sociedades deberán acompañar, en los mismos plazos señalados en la Sección anterior, la siguiente documentación:
a) Antes de la asamblea:
a.1) El acta de directorio que la convoque.
a.2) UN (1) ejemplar de los avisos de convocatoria, salvo los casos de asamblea unánime.
a.3) El proyecto de aumento de capital.
a.4) La constancia de la última inscripción en el REGISTRO PÚBLICO DE COMERCIO del aumento de capital dispuesto. Si la sociedad hace oferta pública de sus acciones no es necesario presentar dicha constancia.
b) Después de la asamblea:
b.1) Instrumento público o privado, en el cual se transcriba el acta de la asamblea que aprobó el aumento de capital y el registro de asistencia, omitiendo aquellas resoluciones que no deban ser inscriptas en esa oportunidad.
En caso que el instrumento sea privado, deberá estar certificado por escribano público. La certificación notarial deberá mencionar que la copia es fiel de su original, indicándose el libro y folios de donde haya sido extraída y los datos de rubricación respectivos.
b.2) DOS (2) fotocopias del instrumento señalado en el apartado anterior, UNA (1) de ellas en margen protocolar, certificadas por escribano público.
b.3) Aviso publicado en el BOLETÍN OFICIAL que corresponda.
INSCRIPCIÓN DE REGLAMENTO.
ARTÍCULO 9°.- Dentro de los DIEZ (10) días hábiles de la aprobación de un reglamento interno (por ejemplo: comité de auditoría, comité ejecutivo, entre otros), las sociedades deberán presentar, a los fines de su inscripción, el instrumento referido en el artículo 1°, incisos 1 y 2 del presente Capítulo.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO IV – FISCALIZACIÓN SOCIETARIA, articulo 9.
AUMENTO DE CAPITAL CON REFORMA DE ESTATUTO.
ARTÍCULO 9º.- En los casos de aumento de capital con reforma de estatuto las sociedades deberán acompañar la documentación contemplada en los artículos precedentes en lo que corresponda, en los plazos allí indicados.
INSCRIPCIÓN DE REFORMA DE REGLAMENTO.
ARTÍCULO 10°.- Las sociedades que reformen sus reglamentos deberán presentar la documentación que se indica a continuación, y en los plazos que se determinan:
1. Con una anticipación de VEINTE (20) días corridos a la fecha de la reunión del órgano social correspondiente, el proyecto de reforma del reglamento en forma de cuadro comparativo con cambios resaltados.
2. Dentro de los DIEZ (10) días hábiles posteriores a la reunión del órgano social correspondiente: el instrumento referido en el artículo 1°, incisos 1 y 2 del presente Capítulo.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO IV – FISCALIZACIÓN SOCIETARIA, articulo 10.
AUMENTO DE CAPITAL POR EMISIÓN DE ACCIONES LIBERADAS.
ARTÍCULO 10.- Dentro de los DIEZ (10) días hábiles de celebrada la asamblea que resuelva un aumento de capital mediante la emisión de acciones liberadas, las sociedades deberán presentar la siguiente documentación, a los fines de su inscripción:
a) Instrumento público o privado con la transcripción del acta de asamblea que aprobó el aumento y el registro de asistencia, omitiendo aquellas resoluciones que no deban ser inscriptas en esa oportunidad. Tales instrumentos deberán presentarse con los recaudos exigidos de este Capítulo.
b) DOS (2) fotocopias de dicho instrumento, UNA (1) de ellas en margen protocolar, certificadas por escribano público.
c) Aviso publicado en el BOLETÍN OFICIAL que corresponda.
INSCRIPCIÓN DE TEXTO ORDENADO.
ARTÍCULO 11°.- Dentro de los DIEZ (10) días hábiles de la aprobación de un texto ordenado del estatuto social, las sociedades deberán presentar, a los fines de su inscripción, el instrumento referido en el artículo 1°, incisos 1 y 2 del presente Capítulo. Asimismo, el escribano o abogado interviniente deberá mencionar que el texto ordenado aprobado es transcripción fiel del acto constitutivo y sus sucesivas reformas debidamente aprobadas e inscriptas oportunamente en el Registro Público, individualizando los datos de inscripción respectivos.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO IV – FISCALIZACIÓN SOCIETARIA, articulo 11.
AUMENTO DE CAPITAL POR SUSCRIPCIÓN.
ARTÍCULO 11.- Dentro de los DIEZ (10) días hábiles de la finalización del período de suscripción la sociedad deberá remitir:
a) Instrumento público o privado con la transcripción del acta de asamblea que aprobó el aumento de capital y el registro de asistencia, omitiendo aquellas resoluciones que no deban ser inscriptas en esa oportunidad. Tales instrumentos deberán presentarse con los recaudos exigidos en este Capítulo.
b) DOS (2) fotocopias del instrumento indicado en el inciso anterior, UNA (1) de ellas en margen protocolar, certificadas por escribano público.
c) Aviso publicado en el BOLETÍN OFICIAL que corresponda.
d) Instrumento público o privado, con iguales formalidades que las referidas en el artículo 7°, que transcriba:
d.1) En su caso, el acta de directorio en que se decidió emitir las acciones por delegación de la asamblea.
d.2) El acta de directorio que declara el monto suscripto de la emisión y el capital social a la fecha.
e) DOS (2) fotocopias del instrumento indicado en el inciso anterior, UNA (1) de ellas en margen protocolar, certificadas por escribano público.
f) Certificación, por contador público independiente, del estado del capital social y forma de integración. Si la sociedad hace oferta pública de sus acciones, no es necesaria la certificación contable.
En caso de emisiones parciales resueltas por el directorio en función de la delegación efectuada por la asamblea, las emisiones posteriores requerirán sólo la inscripción de las pertinentes decisiones del directorio y del resto de la documentación en lo pertinente.
SECCIÓN III
AUMENTOS DE CAPITAL.
AUMENTO DE CAPITAL SIN REFORMA DE ESTATUTO.
ARTÍCULO 12°.- En los casos de aumento de capital sin reforma de estatuto, las sociedades deberán acompañar la documentación que se indica a continuación, y en los plazos que se determinan:
1. Dentro de los DIEZ (10) días hábiles, antes de la celebración de la asamblea:
a) el acta de directorio que la convoque;
b) UN (1) ejemplar de los avisos de convocatoria, salvo los casos de asamblea unánime;
c) el proyecto de aumento de capital, en el que deberá constar cómo está conformado el capital social actual, monto por el cual se propone elevar el capital, y monto en el cual quedaría fijado el capital, de aprobarse la propuesta en la asamblea;
d) la constancia de inscripción en el Registro Público del último aumento o reducción de capital dispuesto. Si la Sociedad hace oferta pública de sus acciones, no es necesario presentar dicha constancia.
2. Dentro de los DIEZ (10) días hábiles posteriores a la celebración de la asamblea: el instrumento referido en el artículo 1°, incisos 1 y 2 del presente Capítulo, y el aviso referido en el inciso 3 del mencionado artículo.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO IV – FISCALIZACIÓN SOCIETARIA, articulo 12.
AUMENTO DE CAPITAL POR CONVERSIÓN DE OBLIGACIONES.
ARTÍCULO 12.- Dentro de los DIEZ (10) días hábiles de la finalización de cada trimestre del ejercicio social o del cierre del período de conversión de las obligaciones, deberá acompañarse:
1) Instrumento público o privado con transcripción del acta de directorio que declare el aumento de capital operado por la conversión, las acciones emitidas y el capital social a la fecha. Tal instrumento deberá presentarse con los recaudos exigidos en este Capítulo.
2) DOS (2) fotocopias del instrumento mencionado en el inciso anterior, UNA (1) de ellas en margen protocolar, certificadas por escribano público.
3) Aviso publicado en el BOLETÍN OFICIAL que corresponda.
AUMENTO DE CAPITAL CON REFORMA DE ESTATUTO.
ARTÍCULO 13°.- En los casos de aumento de capital con reforma de estatuto, las sociedades deberán cumplir con las disposiciones del artículo 8º, los subincisos c) y d) del inciso 1 y en lo pertinente del inciso 2, del artículo 12 del presente Capítulo.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO IV – FISCALIZACIÓN SOCIETARIA, articulo 13.
INSCRIPCIÓN DEL AUMENTO DE CAPITAL Y NUEVAS EMISIONES.
ARTÍCULO 13.- Hasta que no se inscriba el aumento de capital en el REGISTRO PÚBLICO DE COMERCIO no se autorizará la oferta pública de nuevas emisiones de acciones.
AUMENTO DE CAPITAL POR EMISIÓN DE ACCIONES LIBERADAS.
ARTÍCULO 14°.- Dentro de los DIEZ (10) días hábiles de celebrada la asamblea que resuelva un aumento de capital mediante la emisión de acciones liberadas, las sociedades deberán presentar, a los fines de su inscripción; el instrumento referido en el artículo 1°, incisos 1 y 2 del presente Capítulo, y el aviso referido en el inciso 3 del mencionado artículo.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO IV – FISCALIZACIÓN SOCIETARIA, articulo 14.
ARTÍCULO 14.- Celebrada la asamblea o reunión del órgano de administración que resuelva una emisión de obligaciones negociables, las entidades deberán presentar la documentación a los fines de su inscripción:
a) Aviso publicado en el BOLETÍN OFICIAL que corresponda o instrumento público o privado, con transcripción del aviso publicado en el BOLETÍN OFICIAL con las especificaciones contenidas en el artículo 10 de la Ley Nº 23.576 y modificatorias.
En el caso que el instrumento sea privado, deberá estar certificado por escribano público. La certificación notarial deberá mencionar que la copia es fiel a su original.
b) DOS (2) fotocopias de dicho instrumento, UNA (1) de ellas en margen protocolar, certificadas por escribano público.
c) Ejemplar del BOLETÍN OFICIAL, cuando se hubiere presentado transcripción del aviso.
INSCRIPCIÓN DE ADMINISTRADORES (ARTÍCULO 60, LEY Nº 19.550).
AUMENTO DE CAPITAL POR SUSCRIPCIÓN.
ARTÍCULO 15°.- Dentro de los DIEZ (10) días hábiles de la finalización del período de suscripción la Sociedad deberá remitir:
1. El instrumento referido en el artículo 1°, incisos 1 y 2 del presente Capítulo y, el aviso referido en el inciso 3 del mencionado artículo.
2. Instrumento público o privado, con la transcripción del acta de directorio en que se decidió emitir las acciones por delegación de la asamblea y el acta de directorio que declara el monto suscripto de la emisión y el capital social a la fecha, con las formalidades requeridas en el artículo 1°, incisos 1 y 2 del presente Capítulo.
3. Certificación, por contador público independiente, del estado del capital social y forma de integración. Si la Sociedad hace oferta pública de sus acciones, no es necesaria la certificación contable.
En caso de emisiones parciales resueltas por el directorio en función de la delegación efectuada por la asamblea, las emisiones posteriores requerirán sólo la inscripción de las pertinentes decisiones del directorio y del resto de la documentación en lo pertinente.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO IV – FISCALIZACIÓN SOCIETARIA, articulo 15.
ARTÍCULO 15.- Dentro de los DIEZ (10) días hábiles de celebrada la asamblea que designe los miembros integrantes del órgano de administración, las sociedades deberán presentar la siguiente documentación, a los fines de su inscripción:
a) Instrumento público o privado, en el cual se transcriba el acta de asamblea que designó las autoridades y de la reunión del órgano de administración con la distribución de los cargos, omitiendo aquellas resoluciones que no deban ser inscriptas en esa oportunidad y registro de asistencia.
En caso que el instrumento sea privado, deberá estar certificado por escribano público. La certificación notarial deberá mencionar que la copia es fiel a su original, indicándose el libro y folios de donde haya sido extraída y los datos de rubricación respectivos.
b) DOS (2) fotocopias de dicho instrumento, UNA (1) de ellas en margen protocolar, certificadas por escribano público.
c) Aviso publicado en el BOLETÍN OFICIAL que corresponda.
AUMENTO DE CAPITAL POR CONVERSIÓN DE OBLIGACIONES.
ARTÍCULO 16°.- Dentro de los DIEZ (10) días hábiles de la finalización de cada trimestre del ejercicio social o del cierre del período de conversión de las obligaciones, deberá acompañarse: el instrumento público o privado con transcripción del acta de directorio que declare el aumento de capital operado por la conversión, las acciones emitidas y el capital social a la fecha, con las formalidades requeridas en el artículo 1°, incisos 1 y 2 del presente Capítulo y, el aviso referido en el inciso 3 del mencionado artículo.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO IV – FISCALIZACIÓN SOCIETARIA, articulo 16.
INSCRIPCIÓN DE LA SEDE.
ARTÍCULO 16.- Dentro de los DIEZ (10) días hábiles de fijada la sede por parte del órgano competente, las entidades deberán presentar la siguiente documentación, a los fines de su inscripción:
a) Instrumento público o privado en el cual se transcriba el acta del órgano que aprobó el cambio de sede, omitiendo aquellas resoluciones que no deban ser inscriptas en esa oportunidad.
En caso que el instrumento sea privado, deberá estar certificado por escribano público. La certificación notarial deberá mencionar que la copia es fiel a su original, indicándose el libro y folios de donde haya sido extraída y los datos de rubricación respectivos.
b) DOS (2) fotocopias de dicho instrumento, UNA (1) de ellas en margen protocolar, certificadas por escribano público.
c) Aviso publicado en el BOLETÍN OFICIAL que corresponda.
INSCRIPCIÓN DEL AUMENTO DE CAPITAL Y NUEVAS EMISIONES.
ARTÍCULO 17°.- Hasta que no se inscriba el último aumento de capital en el Registro Público no se autorizará la oferta pública de nuevas emisiones de acciones.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO IV – FISCALIZACIÓN SOCIETARIA, articulo 17.
OTRAS INSCRIPCIONES.
ARTÍCULO 17.- En cualquier otro supuesto que en virtud de lo dispuesto por la normativa legal vigente deban realizarse otros trámites de inscripción no previstos en forma expresa en el presente Capítulo, la entidad deberá acompañar:
a) Instrumento público o privado en el cual se transcriba el documento a ser inscripto, omitiendo aquellas resoluciones que no deban ser inscriptas en esa oportunidad.
En caso que el instrumento sea privado, deberá estar certificado por escribano público. La certificación notarial deberá mencionar que la copia es fiel a su original, indicándose el libro y folios de donde haya sido extraída y los datos de rubricación respectivos.
b) DOS (2) fotocopias de dicho instrumento, UNA (1) de ellas en margen protocolar, certificadas por escribano público.
c) Aviso publicado en el BOLETÍN OFICIAL que corresponda.
ARTÍCULO 18°.- En el caso de las sociedades que realicen oferta pública de sus acciones, deberán iniciar por separado, de corresponder, el trámite de solicitud de autorización de oferta pública de las nuevas acciones a emitirse como consecuencia del aumento de capital, dando cumplimiento a las normas aplicables en la materia.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO IV – FISCALIZACIÓN SOCIETARIA, articulo 18.
COMPAÑÍAS DE SEGUROS.
ARTÍCULO 18.- Las sociedades sometidas a la fiscalización de la SUPERINTENDENCIA DE SEGUROS DE LA NACIÓN deberán –en los plazos correspondientes- presentar ante ese Organismo la documentación relativa a los aumentos de capital o reformas de estatutos, acreditando tal circunstancia ante la Comisión.
SECCIÓN IV
REDUCCIONES DE CAPITAL.
REDUCCIÓN DE CAPITAL SIN REFORMA DE ESTATUTO. REQUISITOS COMUNES.
ARTÍCULO 19°.- En los casos de reducción de capital, voluntaria u obligatoria, sin reforma de estatuto, las sociedades deberán acompañar la documentación que se indica a continuación y en los plazos que se determinan:
1. Dentro de los DIEZ (10) días hábiles, antes de la celebración de la asamblea:
a) el acta de directorio que la convoque;
b) UN (1) ejemplar de los avisos de convocatoria, salvo los casos de asamblea unánime;
c) el proyecto de reducción de capital, en el que deberá constar cómo está conformado el capital social actual, monto por el cual se propone reducir el capital, y monto en el cual quedaría fijado el capital de aprobarse la propuesta en la asamblea;
d) la constancia de inscripción en el Registro Público del último aumento o reducción de capital dispuesto, si la Sociedad no hace oferta pública de sus acciones.
2. Dentro de los DIEZ (10) días hábiles posteriores a la celebración de la asamblea:
a) El instrumento público o privado referido en el artículo 1°, incisos 1 y 2 del presente Capítulo. Conforme al orden del día y a la deliberación, en el acta de asamblea debe constar claramente la clase de reducción. Asimismo, se deberá presentar el aviso referido en el inciso 3 del mencionado artículo.
b) informe firmado por el representante legal sobre la forma en que se materializará la operación (por ejemplo, canje de acciones anteriores, proporción a entregar en su caso, procedimiento a seguir con fracciones, etc.), si no surgiere de la resolución social.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO IV – FISCALIZACIÓN SOCIETARIA, articulo 19.
PLAZO DE PRESENTACIÓN DE LA SOLICITUD. DELEGACIÓN.
ARTÍCULO 19.- Cuando en los títulos se decida reemplazar las firmas autógrafas, por impresión que garantice su autenticidad, deberá solicitarse la respectiva autorización dentro de los DOS (2) días hábiles de la fecha en que la entidad deba presentar las correspondientes solicitudes de oferta pública.
REDUCCIÓN DE CAPITAL SIN REFORMA DE ESTATUTO. REDUCCIÓN VOLUNTARIA. REQUISITOS ESPECIALES.
ARTÍCULO 20°.- En los casos de reducción de capital voluntaria, además de los recaudos del artículo anterior, se requiere la presentación de la documentación que se indica a continuación y en los plazos que se determinan:
1. Dentro de los DIEZ (10) días hábiles, antes de la celebración de la asamblea:
a) informe fundado del órgano de fiscalización. Dicho informe debe ser objeto de expresa consideración en la asamblea que apruebe la reducción.
2. Luego de aprobada la reducción por la asamblea y transcurridos QUINCE (15) días hábiles contados a partir de la última publicación establecida en el artículo 204, primer párrafo, de la Ley General de Sociedades, o TREINTA Y CINCO (35) días hábiles, en caso de oposición de acreedores, la Sociedad deberá presentar dentro de los DIEZ (10) días hábiles siguientes:
a) publicación original establecida por el artículo 204, primer párrafo, de la Ley General de Sociedades, efectuada durante TRES (3) días, la que deberá indicar: 1) que expresamente se hace a los efectos del derecho de oposición de los acreedores sociales; 2) la denominación, sede social, datos de inscripción de la Sociedad en el Registro Público, importe de la reducción, valuación del activo y pasivo sociales, monto del patrimonio neto anterior a la reducción y fecha de la resolución asamblearia que la aprobó.
Oposiciones: En el instrumento público o privado requerido en el inciso a) del artículo anterior, se deberá transcribir, además, la nómina de los acreedores oponentes con los montos de sus créditos y el tratamiento dado a las oposiciones, o en su defecto, la manifestación de que no hubo oposiciones en el plazo legal.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO IV – FISCALIZACIÓN SOCIETARIA, articulo 20.
SUPUESTO EN QUE NO INTERVIENE LA SOCIEDAD DEL ESTADO CASA DE MONEDA.
ARTÍCULO 20.- Para imprimir valores negociables sin que en ellos figuren firmas autógrafas, en los casos en que no intervenga la SOCIEDAD DEL ESTADO CASA DE MONEDA, las entidades se sujetarán al siguiente procedimiento:
a) Presentarán la solicitud de autorización para proceder a la impresión de títulos, con el detalle de la numeración, clase, cantidad y valores negociables que representará cada uno de ellos.
b) Deberán acompañar nota del establecimiento gráfico, donde consten los detalles técnicos de la impresión, y las normas de control y seguridad a implementar.
c) Cubiertos estos requisitos y una vez aprobada la impresión de los títulos, la entidad interesada deberá presentar:
c.1) Acta del órgano de fiscalización, especificando la vigilancia del proceso de impresión de los títulos, el destino del papel asignado a este, la cantidad de títulos impresos y su recepción por parte de la firma destinataria de la impresión, autenticada por escribano.
c.2) Actuación notarial con el acta del momento en que la firma impresora deja en custodia -en la emisora- las películas originales empleadas para ejecutar las impresiones, firmando el representante de la emisora y el escribano interviniente.
c.3) Constancia de la publicación de un resumen de la parte dispositiva de la autorización emitida por la Comisión, de acuerdo a lo previsto por el artículo 14 de la Ley Nº 19.550.
c.4) Nota de la emisora adjuntando facsímiles de los títulos autorizados por la Comisión.
REDUCCIÓN DE CAPITAL DE PLENO DERECHO POR ADQUISICIÓN DE ACCIONES PROPIAS (ART. 67 DE LA LEY DE MERCADO DE CAPITALES).
ARTÍCULO 21°.- En los casos de reducción de capital de pleno derecho por adquisición de acciones propias, además de cumplir con los recaudos del artículo 19 de este Capítulo, en lo pertinente, se deberá presentar la documentación que acredite el cumplimiento de los requisitos establecidos en los artículos 64 y 66 de la Ley de Mercado de Capitales.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO IV – FISCALIZACIÓN SOCIETARIA, articulo 21.
SUPUESTO EN QUE INTERVIENE LA SOCIEDAD DEL ESTADO CASA DE MONEDA.
ARTÍCULO 21.- Para imprimir títulos por la SOCIEDAD DEL ESTADO CASA DE MONEDA, las entidades se sujetarán al siguiente procedimiento:
a) La interesada presentará la solicitud de impresión de títulos, indicando, en su caso, la cantidad de papel afiligranado a proveer a la SOCIEDAD DEL ESTADO CASA DE MONEDA, con el detalle de la numeración, clase, cantidad y valores que representará cada uno de ellos.
b) Una vez otorgada la autorización correspondiente por parte de la Comisión, el expediente será girado a la SOCIEDAD DEL ESTADO CASA DE MONEDA para que la sociedad conforme el presupuesto formulado por ese Organismo.
c) En oportunidad de formalizarse la entrega del papel en blanco se labrará un acta suscripta por representantes de la SOCIEDAD DEL ESTADO CASA DE MONEDA, de la entidad interesada y del establecimiento impresor.
d) Se presentarán a la SOCIEDAD DEL ESTADO CASA DE MONEDA, los títulos ya impresos y se levantará un acta con intervención de los representantes a que se hace referencia en el apartado anterior, en la que se conformará la cantidad de títulos y se dejará constancia de la destrucción de las hojas inutilizadas, de la devolución a la SOCIEDAD DEL ESTADO CASA DE MONEDA, de las sobrantes y de la entrega de las láminas a las solicitantes.
e) Las hojas o fracciones de las hojas sobrantes serán depositadas para su guarda en la SOCIEDAD DEL ESTADO CASA DE MONEDA por el término de CIENTO OCHENTA (180) días corridos a cuyo término, si la entidad solicitante no tuviera en trámite una nueva solicitud de autorización para la impresión de títulos, se procederá a su destrucción, labrándose el acta pertinente.
f) Los excedentes de títulos bien impresos devueltos a la SOCIEDAD DEL ESTADO CASA DE MONEDA por la emisora, serán guardados en custodia por un plazo de VEINTE (20) días corridos, a cuyo término se procederá a su destrucción, labrándose el acta pertinente. Cuando -por destrucción parcial o cualquier otra situación que haga aconsejable su reposición- deba reponerse algún título legalmente habilitado, la reposición se efectuará dentro del plazo establecido de VEINTE (20) días corridos, por intermedio de la SOCIEDAD DEL ESTADO CASA DE MONEDA contra la entrega del instrumento anulado y la expresa autorización de la Comisión.
g) Se agregará un facsímil de los títulos al expediente de la entidad.
REDUCCIÓN DE CAPITAL CON REFORMA DE ESTATUTO.
ARTÍCULO 22°.- En los casos de reducción de capital con reforma de estatuto, las sociedades deberán cumplir además con las disposiciones del artículo 8º del presente Capítulo, en lo pertinente, en los plazos allí indicados.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO IV – FISCALIZACIÓN SOCIETARIA, articulo 22.
SUPUESTO DEL ARTÍCULO 212 DE LA LEY N° 19.550.
ARTÍCULO 22.- A los efectos del artículo 212 de la Ley Nº 19.550, en caso que se decidiese prescindir de la sindicatura, la firma conjunta podrá ser realizada por un director, y un miembro del consejo de vigilancia ó en su caso, por un miembro del comité de auditoría.
ARTÍCULO 23°.- En el caso de las sociedades que realicen oferta pública de sus acciones, deberán iniciar por separado el trámite de la cancelación parcial de oferta pública de las acciones, consecuencia de la reducción de capital, dando cumplimiento a las normas aplicables en la materia.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO IV – FISCALIZACIÓN SOCIETARIA, articulo 23.
REEMPLAZO DE LIBROS CONTABLES POR OTROS SISTEMAS DE REGISTRACIÓN.
ARTÍCULO 23.- La solicitud de autorización para reemplazar los libros contables por sistemas de registración mecánicos o computarizados, conforme el artículo 61 de la Ley Nº 19.550, deberá contener:
a) Descripción del sistema propuesto, el que deberá cumplir con los siguientes requisitos:
1) Permitir la individualización de las operaciones y de las correspondientes cuentas deudoras y acreedoras.
2) Permitir la verificación de los asientos contables con la documentación respaldatoria correspondiente.
3) Almacenar la información en papel, en un medio óptico u otro medio de conservación que se mantenga en condiciones aptas para su visualización en pantalla y/o impresión en papel cuando fuera requerido, tomando los recaudos que fueran necesarios para que futuros cambios tecnológicos no afecten la posibilidad de su visualización o impresión en papel en cualquier momento.
b) Informe emitido por contador público independiente sobre los controles realizados al sistema y al medio de registración a emplear.
Dicho informe comprenderá como mínimo el contralor del funcionamiento, actividades, límites de tales sistemas, normas que se aplicarán para la seguridad y resguardo de los datos y el cumplimiento de los requisitos previstos en el inciso a).
c) Con posterioridad a la autorización el auditor deberá incluir un párrafo en sus informes de auditoría de estados contables, sobre si los sistemas de registros mantienen las condiciones de seguridad e integridad en base a las cuales fueron autorizados.
Cualquier modificación que se introduzca al sistema deberá ser autorizada previamente.
Asimismo la emisora deberá, mensualmente, calcular el digesto de mensaje de la información digital contenida en el Libro Diario y transcribirlo en un libro de registro que reúna las características estipuladas en los artículos 53 y 54 del Código de Comercio, para asegurar de manera indubitable que la información contenida en el archivo no ha sido alterada desde el cálculo y transcripción del digesto de mensaje.
d) Se considerarán apropiados los sistemas de registración contable que cumplan con los requisitos establecidos en el Título “Régimen Informativo Periódico”
SECCIÓN V
INSCRIPCIONES.
INSCRIPCIÓN DEL AVISO DE EMISIÓN CONFORME ARTÍCULO 10 DE LA LEY DE OBLIGACIONES NEGOCIABLES.
ARTÍCULO 24°.- En los casos de emisión de obligaciones negociables por oferta pública, la Emisora deberá elaborar un aviso que publicará en el sitio web de la CNV, en la forma dispuesta en el artículo 16 de la Sección III del Capítulo V del presente Título. En el caso de que una Emisora autorizada a la oferta pública eventualmente realice una emisión de obligaciones negociables en forma privada, deberá presentar ante la CNV, dentro de los DIEZ (10) días hábiles de celebrada la asamblea o reunión del órgano de administración que resuelva la emisión de obligaciones negociables a colocar en forma privada, la documentación, a los fines de su inscripción en el Registro Público; el aviso publicado en el B.O. correspondiente, con las especificaciones contenidas en el artículo 10 de la Ley de Obligaciones Negociables; junto con DOS (2) fotocopias de dicho aviso, con las formalidades requeridas en el artículo 1° inciso 2 del presente Capítulo.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO IV – FISCALIZACIÓN SOCIETARIA, articulo 24.
INFORMACIÓN SOBRE EL SISTEMA.
ARTÍCULO 24.- La descripción del sistema propuesto deberá contener, como mínimo, la siguiente información:
a) Detalle de los registros, medios, métodos y elementos utilizados.
b) Un esquema descriptivo del fluir de las registraciones y del procesamiento correspondiente a las informaciones contables.
c) Sistema de archivo de la documentación justificativa respaldatoria.
d) Plan de cuentas, con su pertinente codificación, si la hubiera.
e) Manual de cuentas o imputaciones contables, si existiera.
f) Centros de costos, si existieran.
DESIGNACIÓN DE ADMINISTRADORES.
ARTÍCULO 25°.- Dentro de los DIEZ (10) días hábiles de celebrada la reunión del órgano social que designe los miembros integrantes del órgano de administración, las sociedades deberán presentar, a los fines de su inscripción; el instrumento público o privado, en el cual se transcriba el acta del órgano social que designó las autoridades y de la reunión del órgano de administración con la distribución de los cargos, con las formalidades requeridas en el artículo 1°, incisos 1 y 2 del presente Capítulo y el aviso referido en el inciso 3 del mencionado artículo.
En el instrumento referido deberá constar la aceptación de cargos y la constitución de domicilio especial de cada autoridad designada, en cumplimiento de lo dispuesto en el artículo 256, último párrafo, de la Ley General de Sociedades. De no constar ello en dicho instrumento, se deberá presentar una carta suscripta por cada autoridad designada donde consten dichos recaudos, certificada por escribano público o por el abogado interviniente, debiendo estar la firma de este último legalizada por la autoridad de superintendencia de la matrícula.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO IV – FISCALIZACIÓN SOCIETARIA, articulo 25.
REGISTRO DE VALORES NEGOCIABLES NOMINATIVOS Y ESCRITURALES.
ARTÍCULO 25.- Los artículos precedentes serán aplicables en lo pertinente, para la sustitución del libro Registro de Acciones, Obligaciones Negociables, u otros valores negociables, por sistemas computarizados.
CESACIÓN DE ADMINISTRADORES.
ARTÍCULO 26°.- Dentro de los DIEZ (10) días hábiles de celebrada la reunión del órgano social que apruebe la cesación de administradores, las sociedades deberán presentar, a los fines de su inscripción; el instrumento público o privado, en el cual se transcriba el acta del órgano social que aprobó la cesación de administradores, y registro de asistencia, en su caso, con las formalidades requeridas en el artículo 1°, incisos 1 y 2 del presente Capítulo y, el aviso referido en el inciso 3 del mencionado artículo. Cuando la cesación se produzca con motivo de renuncia, deberá cumplirse con lo dispuesto por el artículo 259 de la Ley General de Sociedades.
INSCRIPCIÓN DE LA SEDE SOCIAL.
ARTÍCULO 27°.- Dentro de los DIEZ (10) días hábiles de fijada la sede social por parte del órgano competente, las entidades deberán presentar, a los fines de su inscripción; el instrumento público o privado en el cual se transcriba el acta del órgano que aprobó el cambio de sede social, con las formalidades requeridas en el artículo 1°, incisos 1 y 2 del presente Capítulo y, el aviso referido en el inciso 3 del mencionado artículo.
SECCIÓN VI
SOCIEDADES CONSTITUIDAS EN EL EXTRANJERO EN LOS TÉRMINOS DE LOS ARTÍCULOS 118 Y 123 DE LA LEY GENERAL DE SOCIEDADES.
INSCRIPCIÓN DE DESIGNACIÓN O CESACIÓN DE REPRESENTANTES LEGALES.
ARTÍCULO 28°.- Dentro de los VEINTE (20) días hábiles de celebrada la reunión del órgano social que resuelva la designación o apruebe la cesación del representante legal del asiento, sucursal o representación permanente, se deberá presentar, a los fines de su inscripción; el instrumento público original en el cual se transcriba la designación o cesación del representante legal junto con traducción pública al idioma español -para el caso de corresponder-, debidamente apostillado, con las formalidades requeridas en el artículo 1°, incisos 1 y 2 del presente Capítulo, y el aviso referido en el inciso 3 del mencionado artículo.
Para los casos de designación de representante, en el instrumento referido deberán constar los datos personales, domicilio especial constituido, plazo de la representación y restricciones al mandato si las hubiere, y carácter de la actuación en caso de designarse más de un representante.
Asimismo, deberá constar la aceptación del cargo por parte de la persona designada. De no constar ello en dicho instrumento, se deberá presentar carta de aceptación de cargo firmada por el representante designado y certificada por escribano público, o por el abogado interviniente, debiendo estar la firma de este último legalizada por la autoridad de superintendencia de la matrícula La inscripción de un nuevo representante requiere de la inscripción de la cesación del anterior, en su caso.
INSCRIPCIÓN DE REFORMA DE ESTATUTO.
ARTÍCULO 29°.- Dentro de los VEINTE (20) días hábiles de celebrada la reunión del órgano social que resuelva la reforma del estatuto social de la Sociedad matriz, las sociedades deberán presentar, a los fines de su inscripción; el instrumento público original en el cual se transcriba el acta del órgano social que resolvió la reforma del estatuto junto con su constancia de inscripción en el registro público de origen, con traducción pública al idioma español -para el caso de corresponder-, debidamente apostillado, con las formalidades requeridas en el artículo 1°, incisos 1 y 2 del presente Capítulo, y el aviso referido en el inciso 3 del mencionado artículo.
INSCRIPCIÓN DE AUMENTO O REDUCCIÓN DE CAPITAL.
ARTÍCULO 30°.- Dentro de los VEINTE (20) días hábiles de celebrada la reunión del órgano social que resolvió el aumento o reducción del capital social –sea el de la Sociedad matriz o el asignado a la sucursal-, las sociedades deberán presentar, a los fines de su inscripción; el instrumento público original en el cual se transcriba el acta del órgano social que resolvió la variación del capital junto con su constancia de inscripción en el registro público de origen, con traducción pública al idioma español –para el caso de corresponder-, debidamente apostillado, con las formalidades requeridas en el artículo 1°, incisos 1 y 2 del presente Capítulo, y el aviso referido en el inciso 3 del mencionado artículo.
INSCRIPCIÓN DE CAMBIO DE SEDE.
ARTÍCULO 31°.- Dentro de los VEINTE (20) días hábiles de celebrada la reunión del órgano social que resuelva el cambio de sede del asiento, sucursal, o representación permanente, deberá presentar, a los fines de su inscripción; el instrumento público original en el cual se transcriba el cambio de sede social junto con traducción pública al idioma español para el caso de corresponder-, debidamente apostillado, con las formalidades requeridas en el artículo 1°, incisos 1 y 2 del presente Capítulo, y el aviso referido en el inciso 3 del mencionado artículo.
SECCION VII
OTRAS INSCRIPCIONES.
ARTÍCULO 32°.- En cualquier otro supuesto que en virtud de lo dispuesto por la normativa legal vigente deban realizarse otros trámites de inscripción no previstos en forma expresa en el presente Capítulo, la entidad deberá acompañar: instrumento público o privado en el cual se transcriba el documento a ser inscripto, con las formalidades requeridas en el artículo 1°, incisos 1 y 2 del presente Capítulo y, el aviso referido en el inciso 3 del mencionado artículo.
SECCION VIII
TRASLADO DE JURISDICCIÓN.
TRASLADO DEL DOMICILIO DE JURISDICCIÓN PROVINCIAL A CIUDAD AUTÓNOMA DE BUENOS AIRES.
ARTÍCULO 33°.- En los casos en que por asamblea se apruebe reformar el estatuto social por traslado de jurisdicción provincial a la Ciudad Autónoma de Buenos Aires, se deberá acompañar la documentación dispuesta por el artículo 8º del presente Capítulo, en los plazos allí dispuestos. Adicionalmente, en el plazo indicado por el inciso 2 del artículo referido, se deberá acompañar la siguiente documentación:
1. Copias certificadas y legalizadas del instrumento constitutivo y sus reformas, con constancia de inscripción en el Registro Público de la jurisdicción de origen.
2. Nómina de los integrantes de los órganos de administración y fiscalización en su caso, con los datos establecidos en el inciso 1° del artículo 11, de la Ley General de Sociedades, y el término de su designación.
3. Certificación de la autoridad de control y registro de la jurisdicción de origen, extendida en documento único o por separado -según el modo de organización local de dichas funciones- sobre los puntos siguientes:
a) Vigencia de la inscripción de la Sociedad;
b) existencia de pedidos de quiebra, presentación en concurso o declaración de quiebra de la Sociedad;
c) existencia de medidas cautelares inscriptas respecto de la Sociedad; y
d) libros rubricados o medios mecánicos autorizados a la Sociedad;
e) en caso de que la autoridad de control y registro de la jurisdicción de origen no emita la certificación con todos los requisitos exigidos en los apartados anteriores en forma conjunta, deberán obtenerse los certificados en el organismo público que corresponda, según lo exigido en cada caso.
4. Comprobante de pago de la tasa retributiva, en caso de corresponder.
PROCEDIMIENTO ADMINISTRATIVO.
ARTÍCULO 34°.- Prestada la conformidad administrativa, la Sociedad será notificada de ello y se remitirá el expediente al Registro Público a cargo de la IGJ para su inscripción. Dentro de los SESENTA (60) días corridos de la inscripción del cambio de domicilio social, se deberá acreditar ante la CNV la cancelación de la inscripción en la jurisdicción de origen. Con dicha acreditación, la CNV remitirá nuevamente el expediente al Registro Público a cargo de la IGJ para la toma de razón correspondiente.
TRASLADO DEL DOMICILIO DE LA CIUDAD AUTÓNOMA DE BUENOS AIRES A JURISDICCIÓN PROVINCIAL.
ARTÍCULO 35°.- En los casos en que por asamblea se apruebe reformar el estatuto social por traslado de jurisdicción desde la Ciudad Autónoma de Buenos Aires a jurisdicción provincial, se deberá acompañar la documentación dispuesta por el artículo 8º del presente Capítulo, en los plazos allí dispuestos. Prestada la conformidad administrativa por parte de la CNV, la Sociedad será notificada de ello y se ordenará el desglose de la documentación pertinente a fines de que la misma sea remitida al Registro Público de la nueva jurisdicción para su inscripción. Dentro de los SESENTA (60) días hábiles, se deberá acreditar ante la CNV que el cambio se encuentra inscripto. Con dicha acreditación, la CNV remitirá el expediente al Registro Público a cargo de la IGJ para la correspondiente cancelación de la Sociedad en sus registros. A partir de la fecha de la celebración de asamblea que resuelva el cambio de jurisdicción, la Sociedad deberá abstenerse de iniciar trámites tendientes a inscribir instrumentos que contengan actos otorgados por ella, con fecha posterior a la decisión social que resolvió el cambio de domicilio.
SECCIÓN IX
TRANSFORMACIÓN DE PLENO DERECHO EN SOCIEDAD ANÓNIMA UNIPERSONAL SEGÚN LO DISPUESTO EN EL ART. 94 BIS DE LA LEY GENERAL DE SOCIEDADES.
ARTÍCULO 36°.- Transcurrido el plazo de TRES (3) meses sin recomponerse la pluralidad de socios, no obstante, los efectos de pleno derecho asignados por el artículo 94 bis de la Ley General de Sociedades, la sociedad anónima sujeta a control societario por parte de la CNV deberá iniciar el procedimiento de transformación ante este Organismo. A tales efectos, procederá a reformar el estatuto social en lo que corresponda adecuar, presentándose la documentación requerida en el artículo 8º del presente Capítulo, en los plazos allí dispuestos. En el estatuto deberá constar el nexo de continuidad jurídica entre la denominación social anterior a la transformación y la resultante de ésta, de modo que resulte indubitable que se trata de la misma Sociedad. Asimismo, en caso de que como consecuencia de la transformación se produzcan cesaciones o designaciones de administradores, se deberá dar cumplimiento a lo dispuesto por los artículos 25 y 26 de este Capítulo, en los plazos allí dispuestos.
SECCIÓN X
COMPAÑÍAS DE SEGUROS.
ARTÍCULO 37°.- Las sociedades sometidas a la fiscalización de la SSN deberán –en los plazos correspondientes- presentar ante dicho Organismo la documentación relativa a los aumentos de capital o reformas de estatutos, acreditando tal circunstancia ante la CNV.
SECCIÓN XI
IMPRESIÓN DE LÁMINAS.
PLAZO DE PRESENTACIÓN DE LA SOLICITUD. DELEGACIÓN.
ARTÍCULO 38°.- Cuando en los títulos se decida reemplazar las firmas autógrafas, por impresión que garantice su autenticidad, deberá solicitarse la respectiva autorización dentro de los DOS (2) días hábiles de la fecha en que la entidad deba presentar las correspondientes solicitudes de oferta pública.
SUPUESTO EN QUE NO INTERVIENE CASA DE MONEDA S.A.U.
ARTÍCULO 39°.- Para imprimir valores negociables sin que en ellos figuren firmas autógrafas, en los casos en que no intervenga la Casa de Moneda Sociedad Anónima Unipersonal (S.A.U.), las entidades se sujetarán al siguiente procedimiento:
1. Presentarán la solicitud de autorización para proceder a la impresión de títulos, con el detalle de la numeración, clase, cantidad y valores negociables que representará cada uno de ellos.
2. Deberán acompañar nota del establecimiento gráfico, donde consten los detalles técnicos de la impresión, y las normas de control y seguridad a implementar.
3. Cubiertos estos requisitos y una vez aprobada la impresión de los títulos, la entidad interesada deberá presentar:
a) Acta del órgano de fiscalización, especificando la vigilancia del proceso de impresión de los títulos, el destino del papel asignado a este, la cantidad de títulos impresos y su recepción por parte de la firma destinataria de la impresión, autenticada por escribano;
b) actuación notarial con el acta del momento en que la firma impresora deja en custodia -en la Emisora- las películas originales empleadas para ejecutar las impresiones, firmando el representante de la Emisora y el escribano interviniente;
c) constancia de la publicación de un resumen de la parte dispositiva de la autorización emitida por la CNV, de acuerdo con lo previsto por el artículo 14 de la Ley General de Sociedades;
d) nota de la Emisora adjuntando facsímiles de los títulos autorizados por la CNV.
SUPUESTO EN QUE INTERVIENE CASA DE MONEDA S.A.U.
ARTÍCULO 40°.- Las entidades se sujetarán al siguiente procedimiento para imprimir títulos por la Casa de Moneda S.A.U.:
1. La interesada presentará la solicitud de impresión de títulos, indicando, en su caso, la cantidad de papel afiligranado a proveer a esa Sociedad, con el detalle de la numeración, clase, cantidad y valores que representará cada uno de ellos.
2. Una vez otorgada la autorización correspondiente por parte de la Comisión, el expediente será girado a Casa de Moneda S.A.U. para que la Sociedad conforme el presupuesto formulado por ese Organismo.
3. En oportunidad de formalizarse la entrega del papel en blanco se labrará un acta suscripta por representantes de Casa de Moneda S.A.U., de la entidad interesada y del establecimiento impresor.
4. Se presentarán a la Casa de Moneda S.A.U., los títulos ya impresos y se levantará un acta con intervención de los representantes a que se hace referencia en el apartado anterior, en la que se conformará la cantidad de títulos y se dejará constancia de la destrucción de las hojas inutilizadas, de la devolución a Casa de Moneda S.A.U., de las sobrantes y de la entrega de las láminas a las solicitantes.
5. Las hojas o fracciones de las hojas sobrantes serán depositadas para su guarda en la Casa de Moneda S.A.U. por el término de CIENTO OCHENTA (180) días corridos a cuyo término, si la entidad solicitante no tuviera en trámite una nueva solicitud de autorización para la impresión de títulos, se procederá a su destrucción, labrándose el acta pertinente.
6. Los excedentes de títulos bien impresos devueltos a Casa de Moneda S.A.U. por la Emisora, serán guardados en custodia por un plazo de VEINTE (20) días corridos, a cuyo término se procederá a su destrucción, labrándose el acta pertinente. Cuando -por destrucción parcial o cualquier otra situación que haga aconsejable su reposición- deba reponerse algún título legalmente habilitado, la reposición se efectuará dentro del plazo establecido de VEINTE (20) días corridos, por intermedio de Casa de Moneda S.A.U. contra la entrega del instrumento anulado y la expresa autorización de la CNV.
7. Se agregará un facsímil de los títulos al expediente de la entidad.
SUPUESTO DEL ARTÍCULO 212 DE LA LEY GENERAL DE SOCIEDADES.
ARTÍCULO 41°.- A los efectos del artículo 212 de la Ley General de Sociedades, en caso de que se decidiese prescindir de la sindicatura, la firma conjunta podrá ser realizada por un director, y un miembro del consejo de vigilancia o en su caso, por un miembro del comité de auditoría.
SECCIÓN XII
REEMPLAZO DE LIBROS CONTABLES Y SOCIETARIOS POR OTROS SISTEMAS DE REGISTRACIÓN, DE SOCIEDADES COMPRENDIDAS EN LA LEY N° 22.169.
ARTÍCULO 42°.- Las sociedades sujetas a contralor de la CNV podrán prescindir del cumplimiento de las formalidades impuestas por los artículos 73, 162, 213, 238 y 290 de la Ley General de Sociedades, como así también de las impuestas por los artículos 320 y subsiguientes del CCCN; y de las impuestas para los libros y registros regulados por estas Normas a fines de llevar los libros contables y societarios por sistemas de registración digitales, de acuerdo a lo previsto por el artículo 61, cuarto párrafo de la Ley General de Sociedades.
La solicitud deberá presentarse ante la CNV con los requisitos que a continuación se detallan.
1. En el caso de los libros contables:
a) Descripción del sistema propuesto, el que deberá:
1) Permitir la individualización de las operaciones y de las correspondientes cuentas deudoras y acreedoras.
2) Permitir la verificación de los asientos contables con la documentación respaldatoria correspondiente.
3) Almacenar la información digitalmente, en un medio óptico u otro medio de conservación que se mantenga en condiciones aptas para su visualización en pantalla o impresión en papel cuando fuera requerido, tomando los recaudos que fueran necesarios para que futuros cambios tecnológicos no afecten la posibilidad de su visualización o impresión en papel en cualquier momento. En los casos en que la normativa vigente requiera que los registros sean firmados, deberá poder visualizarse al pie, los nombres y apellidos de los firmantes.
b) La descripción del sistema propuesto deberá contener, como mínimo, la siguiente información:
1) Detalle de los registros, medios, métodos y elementos utilizados.
2) Un esquema descriptivo del fluir de las registraciones y del procesamiento correspondiente a las informaciones contables.
3) Sistema de archivo de la documentación justificativa respaldatoria.
4) Plan de cuentas, con su pertinente codificación, si la hubiera.
5) Manual de cuentas o imputaciones contables, si existiera.
6) Centros de costos, si existieran.
c) Informe emitido por contador público independiente sobre los controles realizados al sistema y al medio de registración a emplear.
Dicho informe comprenderá como mínimo el contralor del funcionamiento, las normas que se aplicarán para la seguridad y garantía de inalterabilidad de los datos y el cumplimiento de los requisitos previstos en el inciso a). El contador público independiente podrá cumplir con este requisito obteniendo un informe de experto técnico en la materia.
d) Copia del Acta del órgano de administración que aprueba la solicitud de llevar los libros contables por registros digitales y el sistema propuesto a tal fin.
El acta referida deberá publicarse en la AIF dentro de los CINCO (5) días hábiles.
e) Copia del informe del órgano de fiscalización o comité de auditoría prestando conformidad sobre el sistema propuesto.
Dicho informe deberá publicarse en la AIF dentro de los CINCO (5) días hábiles.
f) Con posterioridad a la autorización, el auditor deberá incluir un párrafo en sus informes de auditoría de EECC, sobre si los sistemas de registros mantienen las condiciones de seguridad e integridad en base a las cuales fueron autorizados, incluyendo la mención de los certificadores licenciados que autorizaron los correspondientes certificados digitales de los firmantes -según lo requerido en el artículo 46 del presente Capítulo-, e indicando la vigencia de estos últimos. El órgano de fiscalización podrá cumplir con este requisito obteniendo un informe de experto técnico en la materia.
Las modificaciones o actualizaciones del sistema de registración que no afecten las condiciones esenciales bajo las cuales fue aprobado (esto es, individualización de operaciones, integridad, inalterabilidad, seguridad y trazabilidad de la información), no requieren autorización previa por parte de la Comisión
Asimismo, no será necesario solicitar autorización previa a la CNV para la implementación de modificaciones en los medios de almacenamiento digital, siempre que dichas modificaciones no comprometan los principios de conservación, integridad, trazabilidad y posibilidad de visualización o impresión en cualquier momento.
No obstante, con carácter previo a la fecha de implementación, la Sociedad deberá dejar constancia de las modificaciones referidas en el Acta del órgano de administración. Asimismo, las modificaciones o actualizaciones del sistema y a los medios de almacenamiento digital deberán ser informadas por el auditor externo en su informe anual de auditoría de EECC, con indicación del acta del órgano de administración en la que se trataron dichas modificaciones o actualizaciones del sistema y a los medios de almacenamiento digital
g) Los registros contables deberán individualizarse y registrarse por períodos de duración no superiores a los previstos en la normativa vigente, utilizando uno de los sistemas previstos en el artículo 47 del presente Capítulo, a fines de asegurar de manera indubitable que la información contenida en el archivo no ha sido alterada.
h) Se considerarán apropiados los sistemas de registración contable que cumplan con los requisitos establecidos en el Título IV de estas Normas.
2. En el caso de los libros societarios:
a) Descripción del sistema propuesto, el que deberá:
1) Contemplar las exigencias previstas por la Ley General de Sociedades para cada libro societario. Las actas deberán ser numeradas en función del órgano del que se trate.
2) Almacenar la información digitalmente, en un medio óptico u otro medio de conservación que se mantenga en condiciones aptas para su visualización en pantalla y/o impresión en papel cuando fuera requerido. Se deberán tomar los recaudos que fueran necesarios para que futuros cambios tecnológicos no afecten la posibilidad de su visualización o impresión en papel en cualquier momento. El sistema deberá generar las actas con número y fecha, debiendo poder visualizarse al pie de las mismas, los nombres y apellidos de los firmantes.
b) Informe emitido por el órgano de fiscalización sobre los controles realizados al sistema y al medio de registración a emplear.
Dicho informe comprenderá como mínimo el contralor del funcionamiento, las normas que se aplicarán para la seguridad y garantía de inalterabilidad de los datos y el cumplimiento de los requisitos previstos en el inciso a).
Asimismo, deberán mencionarse en dicho informe, el o los certificadores licenciados que autorizaron los correspondientes certificados digitales de los firmantes-según lo requerido por el artículo 46 del presente Capítulo. El órgano de fiscalización podrá cumplir con este requisito obteniendo un informe de experto técnico en la materia.
Tal informe deberá ser transcripto en el acta del órgano de fiscalización en la cual se presta conformidad al sistema propuesto. El acta referida deberá publicarse en la AIF dentro de los CINCO (5) días hábiles.
c) Copia del Acta del órgano de administración que aprueba la solicitud de llevar los libros societarios por registros digitales y el sistema propuesto a tal fin.
El acta referida deberá publicarse en la AIF dentro de los CINCO (5) días hábiles.
d) Con posterioridad a la autorización y en forma anual, el órgano de fiscalización deberá emitir un informe sobre si los sistemas de registros mantienen las condiciones de seguridad e integridad en base a las cuales fueron autorizados, incluyendo la mención de los certificadores licenciados que autorizaron los correspondientes certificados digitales de los firmantes -según lo requerido en el artículo 46 del presente Capítulo, e indicando la vigencia de estos últimos. El órgano de fiscalización podrá cumplir con este requisito obteniendo un informe de experto técnico en la materia. Este informe deberá ser agregado al libro de actas del órgano de fiscalización y publicarse en la AIF dentro de los CIENTO VEINTE (120) días corridos de cada cierre.
Cualquier modificación que se introduzca al sistema deberá ser autorizada previamente.
e) Las actas deberán individualizarse, firmarse y asentarse dentro de los plazos previstos en la normativa vigente, utilizando uno de los sistemas previstos en el artículo 47 del presente Capítulo, a fines de asegurar de manera indubitable que la información contenida en el archivo no ha sido alterada.
f) La solicitud de autorización para el reemplazo del libro de depósito de acciones y registro de asistencia a asambleas por un sistema de registración digital, se regirá por el procedimiento previsto en el artículo 43 y siguientes del presente Capítulo.
ARTÍCULO 43°.- Aquellas sociedades cuyo registro de acciones escriturales sea llevado por algunos de los sujetos enunciados en el artículo 208 de la Ley General de Sociedades, podrán utilizar para el registro del depósito de acciones y asistencia a asamblea, en oportunidad de cada asamblea, el listado de accionistas emitido por la entidad a cargo del registro de acciones escriturales en formato papel; siempre que dicho documento contenga la información requerida por el artículo 238, tercer párrafo, de la Ley General de Sociedades, y siempre que se indiquen los datos requeridos por los artículos pertinentes del Capítulo II del presente Título y, de corresponder, sea firmado en forma ológrafa por los accionistas asistentes o sus representantes, en su caso.
Una vez completo el registro de asistencia a la asamblea, dichas sociedades deberán digitalizar el documento y agregar este archivo digital en el libro de depósito de acciones y registro de asistencia a asamblea, llevado por un sistema de registración computarizado.
En caso de optar por este sistema de registración computarizado, se deberá cumplir con el procedimiento descripto en los artículos siguientes.
REGISTRO DE VALORES NEGOCIABLES NOMINATIVOS Y ESCRITURALES.
ARTÍCULO 44°.- La solicitud de autorización para reemplazar el libro de depósito de acciones y registro de asistencia a asambleas por el sistema de registración computarizado referido en el segundo párrafo del artículo anterior -conforme el artículo 61, cuarto párrafo, de la Ley General de Sociedades-, deberá presentarse ante la CNV, según los siguientes requisitos:
1. Descripción del sistema propuesto, el que deberá:
a) Contemplar las exigencias previstas por la Ley General de Sociedades para dicho libro societario.
b) Almacenar la información digitalmente, en un medio óptico u otro medio de conservación que se mantenga en condiciones aptas para su visualización en pantalla o impresión en papel cuando fuera requerido, tomando los recaudos que fueran necesarios para que futuros cambios tecnológicos no afecten la posibilidad de su visualización o impresión en papel en cualquier momento.
2. Informe emitido por el órgano de fiscalización sobre los controles realizados al sistema y al medio de registración a emplear.
Dicho informe comprenderá, como mínimo, el contralor del funcionamiento, las normas que se aplicarán para la seguridad y resguardo de los datos, y el cumplimiento de los requisitos previstos en el inciso 1. El órgano de fiscalización podrá cumplir con este requisito obteniendo un informe de experto técnico en la materia. Este informe deberá ser agregado al libro de actas del órgano de fiscalización, y publicarse en la AIF dentro de los CINCO (5) días hábiles.
3. Con posterioridad a la autorización y en forma anual, el órgano de fiscalización deberá emitir un informe sobre si el sistema de registro mantiene las condiciones de seguridad e integridad en base a las cuales fuera autorizado. El órgano de fiscalización podrá cumplir con este requisito obteniendo un informe de experto técnico en la materia. Este informe deberá ser agregado al libro de actas del órgano de fiscalización, y publicarse en la AIF dentro de los CIENTO VEINTE (120) días corridos de cada cierre.
Cualquier modificación que se introduzca al sistema deberá ser autorizada previamente.
4. Al momento de su registro, se calculará el digesto de mensaje de la información digital contenida en estos registros y se compilará cronológicamente en un libro llevado con las formalidades estipuladas en los artículos 323, 324 y 325 del CCCN -según lo requerido en el artículo 47 del presente Capítulo-.
ARTÍCULO 45°.- Las sociedades también podrán optar por llevar a través de sistemas de registración digitales, otros libros complementarios de los mencionados en el presente Capítulo o que sean requeridos por disposiciones legales y reglamentarias.
REGLAS GENERALES PARA TODOS LOS LIBROS.
ARTÍCULO 46°.- Los documentos digitales que deban ser suscriptos y registrados en el marco de las presentes Normas deberán contar con firma digital, conforme lo dispuesto por la Ley de Firma Digital N° 25.506, su reglamentación y las normas complementarias que resulten aplicables.
Los firmantes deberán utilizar certificados digitales válidos, emitidos por autoridades certificantes licenciadas o mediante prestadores de servicios de confianza habilitados, pudiendo emplearse soluciones de firma presencial o remota, siempre que se garantice: La identificación inequívoca del firmante, la integridad del documento, el no repudio de la firma.
La validez probatoria de la documentación digital firmada será equivalente a la de la documentación en soporte papel, conforme la normativa vigente.
ARTÍCULO 47°.- Las sociedades sujetas al contralor de la CNV que opten por llevar libros contables o societarios mediante sistemas de registración digital deberán implementar sistemas que aseguren, como mínimo, las siguientes condiciones: inalterabilidad de los registros, trazabilidad cronológica, autenticidad de los documentos, posibilidad de verificación posterior por parte de la CNV, conservación y disponibilidad durante los plazos legales.
A tales efectos, las sociedades podrán utilizar cualquiera de los siguientes mecanismos, o combinaciones de los mismos, siempre que cumplan con las condiciones indicadas precedentemente:
1. Sistemas de registro con digestos criptográficos: cada asiento, acta o documento deberá generar un digesto criptográfico (hash) al momento de su registración y firma digital, el cual deberá incorporarse en forma cronológica y correlativa en un registro digital equivalente a los libros exigidos por los artículos 323, 324 y 325 del CCCN.
El sistema deberá permitir detectar cualquier alteración posterior de la información registrada.
2. Firma digital con sellado de tiempo: cada asiento, acta o documento deberá ser firmado digitalmente incorporando un sellado de tiempo electrónico confiable, provisto por una autoridad certificante licenciada o prestador habilitado, que acredite fehacientemente la fecha y hora de registración.
En este supuesto, la sociedad deberá contar con herramientas técnicas que permitan verificar la validez de las firmas digitales, el sellado de tiempo y detectar modificaciones posteriores a la firma.
A tales fines, la sociedad podrá optar por alguna de las siguientes alternativas:
a) Servicios de verificación de terceros: contratación de servicios de verificación de firmas digitales y sellado de tiempo provistos por autoridades certificantes licenciadas o prestadores de servicios de confianza habilitados.
b) Sistemas propios de verificación: implementación de software propio destinado a la verificación de firmas digitales y sellado de tiempo, el cual deberá contar con informe de auditor externo independiente, que certifique: el correcto funcionamiento del sistema, su capacidad para verificar firmas y sellos temporales, y la garantía de inalterabilidad de los registros.
Dicho informe deberá incluir el digesto criptográfico del software auditado, a efectos de permitir su control posterior.
La CNV podrá requerir, en cualquier momento, la exhibición de los registros digitales, sus mecanismos de verificación y la documentación técnica y de auditoría correspondiente.
GUARDA DE DOCUMENTACIÓN.
ARTÍCULO 48°.- Las Emisoras deberán conservar la documentación respaldatoria de sus operaciones contables, societarias y de gestión en soportes físicos o digitales, utilizando espacios, sistemas o plataformas que aseguren la integridad, inalterabilidad, disponibilidad y adecuada conservación durante los plazos legales.
La documentación podrá ser almacenada en: infraestructura propia, servicios de guarda o archivo prestados por terceros, plataformas tecnológicas o servicios de almacenamiento digital, locales o remotos, siempre que se garantice el cumplimiento de las exigencias establecidas por la normativa de la CNV.
Cuando la guarda sea encomendada a terceros y no se trate de documentación comprendida en el subinciso c) del inciso 1. del artículo 5° de la Sección I del Capítulo V del presente Título, o cuando se trate de documentación de antigüedad, la sociedad deberá informar en nota a los EECC o EEFF, según corresponda: el lugar de guarda, la identificación del responsable del archivo, el domicilio o localización del servicio de almacenamiento.
La Emisora deberá mantener en todo momento, en su sede inscripta y a disposición de la CNV, un detalle actualizado de la documentación confiada a terceros, indicando su modalidad de guarda y acceso.
Ver antecedentes normativos
Antecedentes normativos
– Capítulo IV sustituido por art. 1° de la Resolución General N° 818/2019 de la Comisión Nacional de Valores B.O. 29/11/2019. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Sección I, Denominación de la Sección I, sustituida por art. 1° de la Resolución General N° 736/2018 de la Comisión Nacional de Valores B.O. 29/5/2018. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Sección IV, Artículo 14 derogado por art. 1° de la Resolución General N° 737/2018 de la Comisión Nacional de Valores B.O. 29/5/2018. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Sección VII sustituida por art. 1° de la Resolución General N° 813/2019 de la Comisión Nacional de Valores B.O. 25/10/2019. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 26 incorporado por art. 2° de la Resolución General N° 629/2014 de la Comisión Nacional de Valores B.O. 26/9/2014;
– Artículo 27 incorporado por art. 2° de la Resolución General N° 789/2019 de la Comisión Nacional de Valores B.O. 3/4/2019. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 28 incorporado por art. 2° de la Resolución General N° 789/2019 de la Comisión Nacional de Valores B.O. 3/4/2019. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 29 incorporado por art. 2° de la Resolución General N° 789/2019 de la Comisión Nacional de Valores B.O. 3/4/2019. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina.
Ver encabezados y otras disposiciones del texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO IV – FISCALIZACIÓN SOCIETARIA.
CAPÍTULO IV
FISCALIZACIÓN SOCIETARIA
SECCIÓN I
DISPOSICIONES GENERALES PARA TODAS LAS SOCIEDADES.
SECCIÓN II
REFORMAS DE ESTATUTO.
SECCIÓN III
AUMENTOS DE CAPITAL.
SECCIÓN IV.
INSCRIPCIONES.
INSCRIPCIÓN DEL AVISO DE EMISIÓN (ARTÍCULO 10 LEY Nº 23.576 Y MODIFICATORIAS).
SECCIÓN V.
SECCIÓN VI
IMPRESIÓN DE LÁMINAS.
SECCION VII
REGISTRACIONES CONTABLES. REGISTROS DE VALORES NEGOCIABLES.
CAPITULO V – OFERTA PÚBLICA PRIMARIA
CAPÍTULO V
(Capítulo sustituido por art. 2° de la Resolución General N° 1095/2025 de la Comisión Nacional de Valores B.O. 18/12/2025. Vigencia: a partir del día siguiente de su publicación en el Boletín Oficial de la República Argentina)
OFERTA PÚBLICA PRIMARIA
SECCIÓN I
OFERTA PÚBLICA.
ARTÍCULO 1°.- Las Emisoras que deseen emitir valores negociables deberán dar cumplimiento a las disposiciones generales y específicas establecidas en este Capítulo, según el régimen elegido y adecuado a las características del valor negociable y, en el caso de que los valores negociables se representen digitalmente, a lo dispuesto en el Título XXII de estas Normas.
Cuando corresponda, la solicitud de autorización de oferta pública de valores negociables será presentada ante la CNV a los fines de su estudio, en forma íntegra y suficiente para resolver. No se dará curso a las solicitudes que no acompañen sustancialmente toda la información y documentación requerida y, si no se publicara la exigida a través de la AIF.
Para la colocación primaria de los valores negociables, cualquiera sea el régimen al que se acceda, será de aplicación lo dispuesto en el Título VI de estas Normas. No obstante, cuando los valores negociables se encuentren representados digitalmente, conforme lo previsto en el Título XXII de estas Normas, en un CIEN POR CIENTO (100%) de la emisión, no será obligatorio su listado o negociación en Mercados autorizados por la Comisión.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 1.
SOLICITUD DE OFERTA PÚBLICA.
ARTÍCULO 1º.- La solicitud de autorización de oferta pública de valores negociables será presentada ante la Comisión a los fines de su estudio y resolución. No se dará curso a las solicitudes que no acompañen toda la información requerida en estas Normas.
Las entidades que realizan oferta pública de sus valores negociables en mercados del exterior deben presentar, en forma simultánea, toda aquella información adicional que presenten en dichos mercados.
ARTÍCULO 2°.- Con independencia del tipo de procedimiento por el que optaren las Emisoras, la tramitación deberá ser a través de la plataforma TAD, en la que deberá incluir sustancialmente la totalidad de la documentación aplicable al trámite que se solicita, adjuntando, la correspondiente constancia de apoderamiento. Asimismo, junto con la solicitud, deberá acreditarse en el expediente la individualización del número de ID de los documentos remitidos a través de la AIF.
Cuando corresponda, la Comisión revisará las solicitudes, la información y documentación acompañada, de conformidad con las facultades y en los plazos que establece la Ley de Mercado de Capitales, con excepción de las solicitudes de autorización automática de oferta pública previstas en este Capítulo o aquellas que establezcan un plazo menor.
Si la solicitud o la documentación presentada no estuviera completa o mereciera observaciones, la Comisión requerirá a la solicitante para que en el plazo máximo de DIEZ (10) días hábiles subsane las observaciones. Dicho plazo podrá ser prorrogado por hasta un máximo de DIEZ (10) días hábiles. Si la solicitante no cumpliera en el plazo previsto, se formulará una última intimación por DIEZ (10) días hábiles, bajo apercibimiento de resolver la solicitud en el estado en que se encuentra, pudiendo ser denegada. Las intimaciones interrumpirán el plazo para resolver por parte de la Comisión.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 2.
DÍAS DE NOTA.
ARTÍCULO 2º.- Con independencia del tipo de procedimiento por el que optaren las emisoras para la autorización de oferta pública, los representantes de las emisoras deberán concurrir:
a) Los días lunes, miércoles y viernes o
b) El día hábil inmediato siguiente si aquellos no lo fueren, a tomar conocimiento del estado del trámite, lo que se entenderá notificado automáticamente los días mencionados.
INGRESO AL RÉGIMEN DE OFERTA PÚBLICA.
ARTÍCULO 3°.- Las entidades no autorizadas por la Comisión a hacer oferta pública de sus valores negociables deberán solicitar su ingreso al Régimen de Oferta Pública, excepto aquellas que emitan bajo el procedimiento de autorización automática previsto en este Capítulo que lo harán en los términos allí previstos. El ingreso al Régimen de Oferta Pública implica el conocimiento y aceptación de la totalidad de las normas aplicables, las cuales en consecuencia resultarán exigibles desde ese momento hasta la efectiva cancelación de la autorización.
Sin perjuicio de lo dispuesto en el párrafo anterior, se establece una excepción para aquellos supuestos en que, durante la tramitación de la solicitud de oferta pública, opere un nuevo vencimiento del plazo de presentación de EEFF. En tal circunstancia, la Emisora quedará eximida de presentar dichos EEFF cuyo plazo de presentación se produzca en el curso del trámite, siempre que cuente con una expectativa fundada y debidamente justificada de que la autorización definitiva de su oferta pública contemplará la incorporación de EEFF más actualizados con anterioridad a dicha autorización.
No obstante, la excepción precedente, al momento de la aprobación definitiva la información contable incluida en el Prospecto deberá incorporar, además de lo previsto en el artículo 6° del presente Capítulo, la última información anual o intermedia que hubiere correspondido presentar y cuyo plazo hubiese operado durante el trámite de la solicitud.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 3.
SOLICITUD DE INGRESO A LA OFERTA PÚBLICA.
ARTÍCULO 3º.- La presentación de la solicitud de ingreso al régimen de la oferta pública, implica el conocimiento y aceptación de la totalidad de las normas aplicables, las cuales en consecuencia resultarán exigibles desde ese momento.
REQUISITOS GENERALES.
ARTÍCULO 4°.- Tanto la solicitud de autorización de ingreso al Régimen General de Oferta Pública como la solicitud para emitir valores negociables deberá:
1. Ser suscripta por el representante legal de la entidad, o quien legalmente lo reemplace, o por los autorizados por acta de asamblea o por el órgano de administración, con el correspondiente apoderamiento por TAD;
2. indicar el objeto del pedido; y
3. contener la información indicada en los artículos siguientes del presente Capítulo.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 4.
REQUISITOS GENERALES DE LA SOLICITUD.
ARTÍCULO 4º.- La solicitud de autorización de ingreso al régimen de la oferta pública deberá:
a) Ser suscripta por el representante legal de la emisora, quien legalmente lo reemplace o mandatario con poder suficiente.
b) Indicar el objeto del pedido y
c) Contener la información que se indica en los artículos siguientes del presente Capítulo.
ARTÍCULO 5°.- Antecedentes generales:
1. Identificación de la entidad.
a) Naturaleza de la entidad.
b) Actividad principal.
c) Domicilio legal, sede social inscripta y sede de la administración. Los libros de comercio, los libros societarios y los registros contables deberán encontrarse siempre en la sede inscripta. En caso de que se trate de libros societarios o registros contables de mayor antigüedad o cuando se tenga contratado los servicios de terceros, deberá indicarse, además, el domicilio donde se encuentran éstos.
d) Número/s de teléfono/s y dirección de correo electrónico.
2. Información de la entidad/Emisora.
a) Datos de la inscripción en el Registro correspondiente (o autoridad de contralor que correspondiere).
b) Texto ordenado del estatuto social aprobado por el órgano de administración con constancia de su presentación para su inscripción. Deberá presentarse un texto que compile el texto original y las posteriores modificaciones introducidas, en este último caso con indicación de fecha y órgano que dispuso la modificación y fecha de inscripción. Además, indicar las modificaciones pendientes de inscripción.
En caso de existir modificaciones estatutarias pendientes de inscripción, se deberá informar de manera clara y suficiente en el Prospecto esta circunstancia. Dicha información incluirá una explicación de las posibles consecuencias que la falta de inscripción podría acarrear para la Emisora o los inversores.
Asimismo, deberá encontrarse debidamente constituido el órgano de administración y fiscalización, así como el comité de auditoría cuando corresponda.
3. Titularidad del capital.
a) Número de accionistas o socios.
b) Nombre y domicilio de los accionistas o socios que posean más del CINCO POR CIENTO (5%) del capital social, en orden decreciente de acuerdo con el porcentaje de participación y detallando si correspondiere, el tipo societario o equivalente funcional y la nacionalidad. En el caso que las acciones estén bajo titularidad de otras personas jurídicas, la información deberá permitir identificar al propietario o Beneficiario Final de dichas tenencias hasta donde resulte de conocimiento de la Emisora.
c) EEFF de conformidad con lo dispuesto en el artículo 6° de este Capítulo.
La documentación indicada en este inciso deberá presentarse cumpliendo los requisitos de autenticación legal en el país de origen y, si procediere, traducida al idioma nacional por traductor público matriculado.
d) Composición del capital social (suscripto, integrado, clases de acciones, etc.).
e) Descripción de los derechos y preferencias que otorgan las acciones.
4. Aportes irrevocables a cuenta de futuras suscripciones.
a) Detalle de los aportantes que incluya el monto aportado, condiciones del aporte y monto registrado a la fecha del último EEFF que se presente, conforme lo previsto en el Título IV de estas Normas, por cada uno de ellos, su relación con la entidad (accionistas, proveedores, directores, etc.) y en el caso de no revestir la calidad de accionistas, domicilio y nacionalidad.
b) Características de los aportes, condiciones de capitalización, fechas de las resoluciones sociales aprobatorias y todos aquellos otros requisitos pactados.
5. Información adicional (en la medida que no surja de la parte pertinente del Prospecto).
a) Descripción de la entidad.
b) Fecha de cierre del ejercicio.
c) Grupo económico: Sociedades controlantes, controladas y aquellas vinculadas en las cuales se tenga influencia significativa en las decisiones; denominación, domicilio, actividad principal, participación patrimonial, porcentaje de votos y, para las controlantes, principales accionistas. En consideración de las relaciones societarias descriptas deben tenerse en cuenta las participaciones directas o indirectas por intermedio de otras personas humanas o jurídicas.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 5.
ARTÍCULO 5º.- Antecedentes generales:
a) Identificación de la emisora.
1) Naturaleza de la emisora.
2) Actividad principal.
3) Domicilio legal, sede inscripta y sede de la administración. Los libros de comercio o registros contables deberán encontrarse siempre en la sede inscripta.
4) Números de teléfono, fax y dirección de correo electrónico.
b) Información de la entidad emisora.
Datos de la inscripción en el Registro correspondiente (o autoridad de contralor que correspondiere) de los instrumentos constitutivos y estatuto o documento equivalente de la emisora, de sus modificaciones, y de las reformas que se encuentren pendientes de inscripción.
c) Titularidad del capital.
1) Número de accionistas o socios.
2) Nombre y domicilio de los accionistas o socios que posean más del CINCO POR CIENTO (5%) del capital social, en orden decreciente de acuerdo con el porcentaje de participación y detallando si correspondiere, el tipo societario o equivalente funcional y la nacionalidad. En el caso que las acciones estén bajo titularidad de otras personas jurídicas, la información deberá permitir identificar al propietario y/o beneficiario final de dichas tenencias. Los accionistas constituidos o registrados actualmente en el extranjero, deberán incluir la siguiente información:
i. Contrato o acto constitutivo y/o estatutos sociales y sus modificaciones.
ii. Cuando se trate de persona jurídica que administre patrimonios de terceros, deberá presentar la documentación que acredite la constitución del patrimonio administrado y aquella que permita identificar a la totalidad de las partes que componen las relaciones creadas. Está previsión será aplicable en el caso que la administración de patrimonios de terceros sea realizada por una persona física.
3) Nómina de los miembros de los órganos de administración y fiscalización.
4) Composición y monto del capital social y patrimonio con indicación detallada de titularidad accionaria final y/o participaciones.
5) Declaración jurada de no encontrarse sujeta a restricción o prohibición legal de realizar actividades en el lugar de constitución o registro, conforme su objeto social.
6) Declaración jurada de poseer activos fijos en el lugar de constitución o registro de la sociedad o equivalente funcional, tenedor de las acciones y/o declaración jurada de poseer titularidad de activos no corrientes en otras sociedades.
En el supuesto de poseer activos fijos deberán identificarse los bienes clasificados como tales.
7) Declaración jurada de poseer capacidad legal para promover acciones judiciales y concluir contratos u otros actos jurídicos.
8) Estados financieros aprobados correspondientes a los tres últimos ejercicios de la emisora.
La documentación indicada en este inciso deberá presentarse cumpliendo los requisitos de autenticación legal en el país de origen, debiendo contar con apostilla correspondiente para el caso de entidades constituidas y/o registradas en países incorporados al régimen de la “Convención de la Haya de 1961 sobre eliminación del requisito de la legalización de documentos públicos extranjeros” o legalizada por el Ministerio de Relaciones Exteriores y Culto y, si procediere, traducida a idioma nacional por traductor público matriculado, con su firma legalizada por colegio o entidad profesional.
9) Composición del capital social (suscripto, integrado, clases de acciones, etc.).
10) Descripción de los derechos y preferencias que otorgan las acciones.
d) Aportes irrevocables a cuenta de futuras suscripciones.
1) Detalle de los aportantes que incluya el monto aportado en moneda constante conforme lo previsto en el Capítulo sobre Régimen Informativo Periódico, por cada uno de ellos, su relación con la sociedad (accionistas, proveedores, directores, etc.) y en el caso de no revestir la calidad de accionistas, domicilio y nacionalidad.
2) Características de los aportes, condiciones de capitalización, fechas de las resoluciones sociales aprobatorias y todos aquellos otros requisitos pactados.
e) Información adicional.
1) Descripción de la emisora.
2) Fecha de cierre del ejercicio.
3) Grupo económico: Sociedades controlantes, controladas y aquellas vinculadas en las cuales se tenga influencia significativa en las decisiones: denominación, domicilio, actividad principal, participación patrimonial, porcentaje de votos y, para las controlantes, principales accionistas. En la consideración de las relaciones societarias descriptas deben tenerse en cuenta las participaciones directas y/o indirectas por intermedio de otras personas físicas o jurídicas.
ANTECEDENTES ECONÓMICOS, FINANCIEROS Y PATRIMONIALES.
ARTÍCULO 6°.- Antecedentes económicos, financieros y patrimoniales:
1. EECC de la entidad de los DOS (2) últimos ejercicios o desde su constitución, si su antigüedad fuere menor, tal como fueron presentados a la respectiva autoridad de contralor.
2. Si el último de los EEFF tuviera una antigüedad mayor a los SEIS (6) meses desde la fecha de presentación de la solicitud, la Emisora deberá presentar además EEFF intermedios o especiales actualizados o información patrimonial, de resultados y flujo de efectivo actualizada, confeccionada en base a normas aplicables por la Emisora en sus últimos EECC anuales presentados y una reconciliación a NIIF.
3. Cuando los EECC se presenten conforme a NCPA y la Emisora esté obligada a presentar EEFF especiales o intermedios aplicando NIIF de acuerdo a lo indicado en el inciso 2, podrá optar en su lugar, por incluir en el Prospecto una reconciliación con NIIF de la información patrimonial y de resultados a partir de la fecha de transición. Para la reconciliación debe seguirse lo previsto en la NIIF 1 (la entidad presenta un resumen de la situación patrimonial y de resultados según lo requerido en estas Normas por los DOS (2) ejercicios anteriores anuales, en base a los últimos EECC preparados de acuerdo con NCPA, y adicionalmente, incluirá información reconciliada con NIIF tomando como referencia la fecha de transición -el comienzo del primer periodo para el que una entidad presenta información comparativa completa conforme a las NIIF-, teniendo en cuenta los primeros EECC bajo NIIF).
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 6.
ANTECEDENTES ECONÓMICOS, FINANCIEROS Y PATRIMONIALES.
ARTÍCULO 6º.- Antecedentes económicos, financieros y patrimoniales:
a) Estados contables de la entidad, de los TRES (3) últimos ejercicios o desde su constitución, si su antigüedad fuere menor, tal como fueron presentados a la respectiva autoridad de contralor.
b) Si el último de los estados contables tuviera una antigüedad mayor a los CINCO (5) meses desde la fecha de presentación de la solicitud, la emisora deberá presentar además estados contables especiales confeccionados a una fecha cuya antigüedad no sea mayor a los TRES (3) meses desde la fecha de presentación de la totalidad de la documentación e información indicadas. En caso que se acredite habitualidad en la preparación de estados contables por períodos intermedios, se podrá admitir la presentación de los últimos estados contables inmediatos anteriores.
Los estados contables especiales a que se refiere el párrafo anterior deberán estar confeccionados de acuerdo con lo establecido en la presente reglamentación. Será optativa la presentación de la información comparativa.
ARTÍCULO 7°.- Se requerirá que los EEFF intermedios o especiales o en los casos que se acompañe información patrimonial, de resultados y de flujo de fondos actualizada, o la reconciliación mencionada en el artículo 6° de este Capítulo, se encuentren examinados por contador público independiente conforme las Normas de Auditoría exigidas para períodos anuales (dictamen con opinión) o intermedios (revisión limitada), según corresponda.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 7.
ARTÍCULO 7º.- Se requerirá que los estados contables especiales se encuentren examinados por contador público independiente conforme las normas de auditoría exigidas para períodos anuales, salvo que se acredite habitualidad en la preparación de estados contables por períodos intermedios con informes de revisión limitada, en cuyo caso se admitirá su presentación con dicho tipo de informe.
HECHOS SIGNIFICATIVOS ENTRE LA SOLICITUD Y LA AUTORIZACIÓN.
ARTÍCULO 8°.- La Emisora sólo deberá informar a través de la AIF, inmediatamente de producido o tomado conocimiento, de conformidad con lo establecido en el Título XII de estas Normas y este Capítulo, cualquier modificación de los antecedentes referidos a la Emisora o emisiones, mientras se encuentren en circulación dichos valores. En su caso, deberá publicarse a través de la AIF y en el Mercado donde negocien los valores negociables en adición a su inclusión en el Prospecto.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 8.
HECHOS SIGNIFICATIVOS POSTERIORES A LA SOLICITUD.
ARTÍCULO 8º.- La emisora deberá informar por escrito, inmediatamente de producido o tomado conocimiento, en forma veraz y suficiente, todo hecho o situación, positivo o negativo, que por su importancia pudiera afectar:
a) El desenvolvimiento de los negocios de la emisora.
b) Sus estados contables.
c) La oferta o negociación de sus valores negociables.
DOCUMENTACIÓN QUE LA SOLICITANTE DEBERÁ ACOMPAÑAR.
ARTÍCULO 9°.- La entidad, deberá tramitar las Credenciales de Operador y Firmante de la AIF a la Comisión, acompañar al expediente de la plataforma TAD y remitir a través de la AIF, la siguiente documentación:
1. Copia de la resolución que dispuso el ingreso al régimen y, en su caso, la que haya decidido la emisión de los valores negociables y sus condiciones.
2. UN (1) ejemplar del texto ordenado del estatuto social aprobado por el órgano de administración y constancia de su presentación para su inscripción.
3. DDJJ del presidente de la Emisora manifestando que ésta posee una organización administrativa que le permite atender adecuadamente los deberes de información propios del Régimen de Oferta Pública, y el compromiso de mantener esa condición durante toda su permanencia en dicho régimen.
4. Completar en la AIF, los formularios de los integrantes de los órganos de administración y fiscalización, titulares y suplentes y gerentes de la entidad de acuerdo con las especificaciones del Anexo II del Capítulo III del presente Título.
5. El Prospecto confeccionado según el orden expositivo y el contenido establecido en el Anexo del Capítulo IX de este Título, que corresponda según el trámite y toda otra información o documentación que la Comisión solicite.
6. Los contratos o convenios celebrados o proyectos de estos documentos, relacionados con la emisión, de corresponder.
La Sociedad deberá haber cumplido con lo dispuesto en el Título XV de estas Normas al momento de la presentación del trámite a través de la plataforma TAD.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 9.
DOCUMENTACIÓN QUE LA SOLICITANTE DEBERÁ ACOMPAÑAR.
ARTÍCULO 9º.- El órgano de la entidad que solicite el ingreso al régimen de oferta pública, deberá acompañar:
a) Copia de la resolución que así lo dispuso, y en su caso, la que haya decidido la emisión y sus condiciones.
b) UN (1) ejemplar del texto ordenado del estatuto social ó instrumento constitutivo en vigencia indicando, en su caso, las modificaciones estatutarias en trámite de inscripción.
c) Acreditar con informe de contador público independiente, que la emisora es una empresa en marcha y que posee una organización administrativa que le permite atender adecuadamente los deberes de información propios del régimen de oferta pública, el que deberá mantener durante toda su permanencia.
d) Fichas individuales de los integrantes de los órganos de administración y fiscalización, titulares y suplentes y gerentes de la entidad de acuerdo con las especificaciones del Anexo III del Capítulo III del presente Título.
e) El prospecto de emisión de conformidad con los requisitos establecidos en el Capítulo ”Prospecto” y toda otra información o documentación que la Comisión solicite.
f) Cuando se hubieran efectuado observaciones a los contratos o convenios acompañados, las emisoras deberán presentar ante la Comisión un texto ordenado corregido de dicha documentación.
Previo a la obtención de la autorización definitiva de oferta pública, la sociedad deberá haber cumplimentado lo dispuesto en el Capítulo sobre AIF.
SECCIÓN II
OFERTA PÚBLICA DE ACCIONES A COLOCAR POR SUSCRIPCIÓN.
ARTÍCULO 10°.- La solicitud de oferta pública por emisión de acciones a colocar por suscripción, con o sin capitalización de aportes irrevocables, deberá acompañar:
1. Acta de la asamblea en la que constará:
a) Objeto de la emisión.
b) Monto que se capitaliza.
c) Porcentaje que representa sobre el capital nominal accionario.
d) Características de las acciones a emitir.
e) Fecha desde la cual gozan de derecho a dividendos y otras acreencias.
f) Categoría de acciones a las que corresponde el derecho.
g) Destino que se dará a los fondos.
2. Acta de la reunión de directorio donde se resuelve la emisión, en su caso.
3. UN (1) ejemplar del Prospecto confeccionado de acuerdo con lo establecido en el artículo 9° inciso 5. de este Capítulo.
4. Cumplir, en su caso, lo dispuesto en el Capítulo III del Título III de estas Normas.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 10.
SOLICITUD DE OFERTA PÚBLICA DE ACCIONES A COLOCAR POR SUSCRIPCIÓN.
ARTÍCULO 10.- La solicitud de oferta pública por emisión de acciones a colocar por suscripción, deberá ser presentada ante la Comisión, dentro de los DIEZ (10) días hábiles de celebrada la asamblea que decidió la emisión o la reunión de directorio cuando la decisión de emitir fue delegada en este órgano.
A tal fin se deberá acompañar:
a) Acta de la asamblea en la que constará:
1) Objeto de la emisión.
2) Monto que se capitaliza.
3) Porcentaje que representa sobre el capital nominal accionario.
4) Características de las acciones a emitir.
5) Fecha desde la cual gozan de derecho a dividendos y otras acreencias.
6) Categoría de acciones a las que corresponde el derecho.
7) Destino que se dará a los fondos. La memoria anual del directorio deberá justificar la eventual aplicación de dichos fondos a un destino distinto al anunciado, excepto cuando éstos ya hubiesen ingresado al patrimonio de la entidad por provenir de aportes irrevocables a cuenta de futuras emisiones o de deudas de la emisora.
b) Acta de la reunión de directorio donde se resuelve la emisión, en su caso.
c) UN (1) ejemplar del prospecto.
d) UN (1) facsímil del título a emitir, en su caso.
OFERTA PÚBLICA POR CAPITALIZACIÓN DE UTILIDADES, AJUSTES, RESERVAS Y OTROS CONCEPTOS SIMILARES.
ARTÍCULO 11°.- La solicitud de oferta pública por emisión de acciones a entregar por capitalización de utilidades, ajustes contables, reservas y otros conceptos similares, deberá presentarse acompañada del formulario indicado en el Anexo I del presente Capítulo y del acta de asamblea que decidió la emisión. La Gerencia de Emisoras emitirá el certificado correspondiente una vez cumplidos los requisitos sin objeciones.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 11.
SOLICITUD DE OFERTA PÚBLICA POR CAPITALIZACIÓN DE DIVIDENDOS, AJUSTES, RESERVAS Y OTROS CONCEPTOS SIMILARES.
ARTÍCULO 11.- La solicitud de oferta pública por emisión de acciones a entregar por capitalización de dividendos, ajustes contables, reservas y otros conceptos similares, deberá ajustarse al procedimiento previsto en los artículos 16 y concordantes y acompañarse el formulario indicado en el Anexo I del presente Capítulo.
ARTÍCULO 12°.- En los casos de emisión de acciones por capitalización de la cuenta ajuste integral del capital social no será aplicable lo dispuesto en el segundo párrafo del artículo 216 de la Ley General de Sociedades.
La excepción señalada solo será admitida siempre y cuando se mantenga después de la emisión la proporción de acciones de voto privilegiado.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 12.
ARTÍCULO 12.- En los casos de emisión de acciones por capitalización de la cuenta ajuste integral del capital social no será aplicable lo dispuesto en el segundo párrafo del artículo 216 de la Ley Nº 19.550.
La excepción señalada solo será admitida siempre y cuando se mantenga después de la emisión la proporción de acciones de voto privilegiado.
ARTÍCULO 13°.- En ningún caso, como resultado de la capitalización, el saldo de la cuenta ajuste integral del capital podrá quedar negativo.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 13.
DELEGACIÓN EN EL DIRECTORIO DE LA CAPITALIZACIÓN DE LA CUENTA AJUSTE INTEGRAL DEL CAPITAL.
ARTÍCULO 13.- La asamblea de accionistas de las emisoras con oferta pública de sus acciones, podrá delegar en el directorio de la sociedad y con las limitaciones que determine, la facultad de disponer la capitalización de la cuenta ajuste integral del capital social y la consiguiente emisión de acciones liberadas, cuando el saldo de dicha cuenta surja de estados contables por períodos intermedios aprobados por el directorio, con informe de la comisión fiscalizadora o consejo de vigilancia y del auditor externo.
La delegación tendrá vigencia máxima de UN (1) año y hasta un máximo de CUATRO (4) emisiones.
SECCIÓN III
SOLICITUD DE OFERTA PÚBLICA DE OBLIGACIONES NEGOCIABLES Y OTROS VALORES REPRESENTATIVOS DE DEUDA. EMISIONES AUTÓNOMAS.
ARTÍCULO 14°.- La solicitud de oferta pública de obligaciones negociables y otros valores representativos de deuda mediante emisiones autónomas deberá estar acompañada de:
1. Copia del acta de asamblea y, en su caso, copia del acta de la reunión del órgano de administración o subdelegado que resolvió la emisión con determinación del monto máximo y de las personas autorizadas para la emisión, que serán publicadas en la AIF.
2. Prospecto de emisión, confeccionado de acuerdo al Capítulo IX de este Título.
3. Informe de contador público independiente, con opinión en lo que es materia de su competencia, sobre la información contenida en el Prospecto.
4. Proyecto de convenio de representación colectiva, en el caso del artículo 13 de la Ley de Obligaciones Negociables, de corresponder.
5. El proyecto de documento que acredite, en su caso, la constitución de las garantías especiales de emisión o de los avales otorgados. Con anterioridad a la autorización definitiva de las obligaciones negociables autónomas, o en su caso, de una clase o serie o emisiones adicionales a éstas, bajo programas globales, deberá remitirse el instrumento definitivo de la garantía especial o avales otorgados.
6. Una vez efectuada la colocación de obligaciones negociables autónomas, o en su caso, de una clase, serie o emisiones bajo programas globales, dentro de los DIEZ (10) días hábiles de efectuada la colocación de la clase, serie o emisión autónoma, se deberá enviar a través de la AIF, completando el formulario -de acceso restringido específico previsto-, bajo DDJJ de persona responsable del Emisor, el detalle de los costos y gastos de emisión incurridos en la clase, serie o emisiones adicionales, de conformidad con lo establecido por el artículo 37 de la Ley de Obligaciones Negociables, suscripto por el presidente, responsable de relaciones con el mercado o apoderado o subdelegado, con la siguiente apertura:
| Costos y Gastos de Emisión | Monto expresado en moneda de emisión |
| Intereses | |
| Comisiones de organización y colocación | |
| Honorarios (legales, contables, escribanía, calificación de riesgo y otros) | |
| Aranceles (CNV y Mercados) | |
| Gastos de depósito colectivo de valores o asociados a la colocación primaria | |
| Entidad de Garantía (en su caso) | |
| Gastos de publicaciones | |
| Otros gastos | |
| Costo Total (CFT) en % |
Será aplicable a las modificaciones de términos y condiciones de emisión de ON autónomas, así como a los aumentos de montos, el procedimiento de autorización automática y a las demás disposiciones previstas en el artículo 28 del presente Capítulo, con las adecuaciones pertinentes en función de las características propias de una emisión autónoma.
(Párrafo incorporado por art. 1° de la Resolución General N° 1149/2026 de la Comisión Nacional de Valores B.O. 11/06/2026. Vigencia: a partir del día siguiente al de su publicación en el B.O.)
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 14.
ARTÍCULO 14.- A los efectos de obtener la autorización de oferta pública de las acciones así emitidas, las entidades deberán presentar:
a) Copia del acta de la asamblea que efectuó la delegación y copia del acta de la reunión de directorio que dispuso el monto de la capitalización, la que deberá contener:
b) Fundamentos que aconsejan la decisión de aumentar el capital social.
c) Monto.
d) Valor nominal de las acciones a emitir, clase y características. Monto del capital con derecho a participar en la emisión.
e) Porcentaje que representa el aumento sobre el capital social, al cual se hace referencia en el apartado anterior.
f) Fecha a partir de la cual gozarán de derecho a dividendos y otras acreencias.
PLAN DE AFECTACIÓN DE FONDOS. ACREDITACIÓN.
ARTÍCULO 15°.- Las entidades deberán especificar en oportunidad de cada emisión, en forma abierta por categoría de destinos y una indicación porcentual estimada entre categorías, y con indicación del plazo estimado en que se efectuará la aplicación de los fondos de conformidad con lo previsto en el artículo 36 de la Ley de Obligaciones Negociables.
La aplicación de los fondos obtenidos de la colocación de obligaciones negociables u otros valores de deuda deberá tener en cuenta los siguientes requisitos:
1. Si los fondos van a ser usados para adquirir activos distintos a los utilizados en el curso ordinario de los negocios, se deberán describir brevemente los activos y sus costos.
2. Si los fondos o parte de ellos van a ser usados para refinanciación o canje de pasivos o precancelación de deudas, especialmente financieras o en caso de ser significativas otras deudas, describir la tasa de interés y el vencimiento de las mismas y, para deudas contraídas durante el último año, el destino dado a los fondos recibidos por tal endeudamiento.
3. Si los fondos o parte de ellos van a ser utilizados para la cancelación de un denominado “préstamo puente”, además de lo indicado en el inciso anterior, deberá indicarse el acreedor y el monto de ese pasivo.
4. El uso de los fondos a destinos transitorios, no podrá exceder el plazo máximo de UN (1) año, a partir de la fecha de emisión que se trate. El producido de la aplicación transitoria de los fondos deberá adicionarse al monto que debe acreditarse como aplicación definitiva. En caso de aplicación de fondos a proyectos productivos u otros proyectos que demanden un plazo mayor, a UN (1) año, podrá exceder el plazo indicado en el uso de destinos transitorios hasta la aplicación definitiva.
5. Las Emisoras deberán asegurar que en todo momento exista una trazabilidad del uso de los fondos provenientes de la emisión, cuando exceda el plazo de UN (1) año a contar desde la fecha de emisión.
6. Si el ingreso de fondos no fuera suficiente para atender todos los fines que la Emisora ha previsto, se enunciará el orden de prioridad que se dará a los fondos, así como el monto y origen de otros fondos que se necesiten.
En los Prospectos o Suplementos de Prospecto deberá precisarse el plazo previsto para la aplicación de los fondos definitivos y el plan.
Cualquier desvío al plan comprometido, deberá ser informado inmediatamente como Hecho Relevante a través de la AIF.
Todas las entidades deberán informar a la CNV dentro de los TREINTA (30) días hábiles de su aplicación, el cumplimiento del plan de afectación de fondos comprometido mediante DDJJ del órgano de administración o del subdelegado que será remitida a través de la AIF, completando el formulario -de acceso restringido- “Destino de Fondos Real”.
Si el cumplimiento del destino se desarrollara en etapas, deberá presentarse DDJJ al cierre del trimestre calendario de cada año, hasta completar la acreditación definitiva.
En cada oportunidad, se deberá acompañar la DDJJ del directorio y un informe especial emitido por contador público independiente, con su firma certificada por el Consejo Profesional de la jurisdicción correspondiente, en el que el profesional manifieste haber constatado el debido cumplimiento del plan de afectación de fondos comprometido e incluir el destino aplicado en forma definitiva o transitoria, en nota en los EEFF anuales o intermedios hasta su acreditación definitiva ante la Comisión.
La acreditación del destino de fondos definitivo no podrá exceder el plazo de vigencia de las obligaciones negociables emitidas. En caso de haberse informado que se destinará a capital de trabajo, la acreditación deberá ser dentro de UN (1) año de la emisión.
Igual temperamento deberá seguirse en cualquiera de los regímenes previstos en este Capítulo, así como en caso de emisiones adicionales.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 15.
ARTÍCULO 15.- En ningún caso, como resultado de la capitalización, el saldo de la cuenta ajuste integral del capital podrá quedar negativo.
AVISO ARTÍCULO 10 LEY DE OBLIGACIONES NEGOCIABLES.
ARTÍCULO 16°.- En los casos de emisión de obligaciones negociables con oferta pública, la Emisora deberá elaborar un aviso que publicará –inmediatamente después de la colocación- en la AIF bajo el acceso correspondiente, el cual deberá contener la información prevista en el artículo 10 de la Ley de Obligaciones Negociables. No se requerirá la publicación de un aviso respecto a un programa global.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 16.
PROCEDIMIENTO DE AUTORIZACIÓN AUTOMÁTICA DE OFERTA PÚBLICA.
ARTÍCULO 16.- Las emisoras que se encuentran en el régimen de la oferta pública podrán requerir la autorización de oferta pública de acciones a colocar por suscripción y valores representativos de deuda, mediante el procedimiento de autorización automática.
SECCIÓN IV
PROCEDIMIENTO DE AUTORIZACIÓN DE LOS PROGRAMAS.
PROGRAMAS GLOBALES DE EMISIÓN. SERIES Y CLASES
ARTÍCULO 17°.- Las entidades podrán solicitar a la Comisión la autorización de programas globales para emitir valores representativos de deuda, los que podrán ser emitidos y vueltos a emitir en una o más series o clases, dentro del monto máximo comprendido en la autorización.
El monto de todas las clases o series en circulación de valores negociables emitidos bajo el programa global no podrá exceder en ningún caso el monto máximo autorizado.
La autorización del programa global podrá contemplar la emisión de valores negociables en diferentes clases o series, denominadas en una o más monedas o unidades de medida o valor, a tasa fija, flotante o a descuento o bajo otras modalidades que las Emisoras libremente establezcan.
En caso de emisiones adicionales a las clases o series emitidas, deberá cumplir con los mismos requisitos e información a los cumplimentados en oportunidad de la emisión inicial.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 17.
ARTÍCULO 17.- Con una anticipación de DIEZ (10) días hábiles a la fecha en que será adoptada la decisión definitiva por el órgano social correspondiente, deberán acompañar -según el caso- la documentación indicada en los Anexos IV ó V del presente Capítulo.
Dentro de los DIEZ (10) días hábiles de celebrada la asamblea respectiva, deberá acompañarse el resto de la documentación señalada en los mencionados Anexos.
SOLICITUD.
ARTÍCULO 18°.- Las Emisoras que soliciten la autorización de oferta pública de un programa global de valores representativos de deuda deberán presentar la información y documentación requerida en este Capítulo.
La creación del programa podrá ser efectuada por una y hasta no más de CINCO (5) entidades, quienes podrán emitir –bajo dicho programa- en forma individual o como co-emisión. Una vez autorizado el programa global, podrán incorporarse con posterioridad aquellas sociedades controladas o vinculadas de la Emisora, en la medida que éstas ingresen también al Régimen de Oferta Pública.
En caso de tratarse de una emisión de valores representativos de deuda que no requiera aprobación de la asamblea de accionistas u órgano equivalente, las disposiciones aplicables a las decisiones de estos órganos serán aplicables a las del órgano que resulte competente para resolver la emisión.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 18.
ARTÍCULO 18.- La Comisión deberá formular las observaciones que pueda merecer la presentación, dentro de los CINCO (5) días hábiles cuando se trate de acciones liberadas o DIEZ (10) días hábiles cuando se trate de acciones a colocar por suscripción o valores representativos de deuda.
ARTÍCULO 19°.- Las Emisoras deberán acompañar un informe de contador público independiente, con opinión en lo que es materia de su competencia, sobre la información contenida en el Prospecto de emisión.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 19.
ARTÍCULO 19.- En caso de resultar modificada la presentación inicial se adicionará el plazo previsto en el párrafo segundo.
Las emisoras deberán contestar las observaciones dentro de los CINCO (5) días hábiles de notificadas, término que podrá ser prorrogado a pedido de la emisora, por un lapso similar.
Si no existieran nuevas observaciones, la emisión quedará autorizada automáticamente en los términos del artículo 84 de la Ley Nº 26.831.
CARACTERÍSTICAS DE LOS VALORES NEGOCIABLES. PLAZO.
ARTÍCULO 20°.- En todos los casos, los valores negociables deberán emitirse con un plazo de amortización no inferior a SIETE (7) días hábiles, debiendo especificar en el Prospecto el plazo mínimo y máximo de amortización de las series o clases a emitir bajo el programa
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 20.
ARTÍCULO 20.- La autorización no requerirá resolución expresa del Directorio de la Comisión.
EJECUCIÓN.
ARTÍCULO 21°.- Los valores negociables deberán otorgar a sus tenedores la posibilidad de recurrir –en caso de incumplimiento de la Emisora- a la vía ejecutiva de acuerdo con lo dispuesto al respecto por las leyes y regulaciones aplicables.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 21.
ARTÍCULO 21.- Cuando La emisora no cumpla satisfactoria y oportunamente los requerimientos formulados, según lo indicado en los artículos anteriores o la Comisión efectuare nuevas objeciones, no resultará de aplicación el procedimiento de autorización automática.
EMISIONES DE ON DENOMINADAS EN UVA O UVI.
ARTÍCULO 22°.- Las emisiones de obligaciones negociables, sean autónomas o dentro del marco de un Programa, podrán denominarse en UVA o en UVI, de conformidad con lo establecido en el artículo 1° de la Ley de Sistema de Ahorro para el Fomento de la Inversión en Vivienda y por el BCRA en las Comunicaciones “A” 5945 y “A” 6069, sus modificatorias y complementarias. Dichos valores negociables deberán emitirse con un plazo de amortización no inferior a DOS (2) años contados desde la fecha de emisión.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 22.
ARTÍCULO 22.- En todos los casos el Directorio de la Comisión, con carácter discrecional, podrá disponer que la solicitud trámite por el procedimiento ordinario.
ARTÍCULO 23°.- Se entenderá que las emisiones de clases o series emitidas dentro del marco de un Programa están comprendidas en la autorización del Programa Global otorgada por la CNV cuando se trate de valores negociables dentro de los términos y condiciones generales previstos en el Programa.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 23.
ARTÍCULO 23.- Las emisiones así autorizadas se registrarán en la Comisión, la que lo comunicará a los mercados donde negocien los valores negociables de las emisoras.
CÓMPUTO DEL MONTO MÁXIMO.
ARTÍCULO 24°.- El monto máximo del Programa Global deberá expresarse en una única moneda o unidad de medida o valor.
1. Cuando se prevea la emisión de clases o series en diferentes monedas o unidades de medida o valor, a los efectos de la determinación del monto en circulación a la fecha de emisión, se deberá especificar en la solicitud y en el Prospecto, la fórmula o el procedimiento a utilizar para la determinación de las equivalencias entre las diferentes monedas en las que las mismas pueden ser emitidas y la moneda o unidad de medida o valor en la cual el monto máximo del Programa Global se encuentra expresado.
2. Se entenderá que no se ha excedido el monto máximo autorizado cuando, habiéndose emitido clases o series en diferentes monedas o unidades de medida o valor, la excedencia del límite autorizado se deba exclusivamente a fluctuaciones en los tipos de cambio o unidades de medida o valor vigentes entre éstas, ha sido expresado. A los fines del cómputo del monto máximo del Programa Global el cálculo deberá ser realizado a la fecha de determinación por el órgano de administración o subdelegado del monto definitivo a publicar en el Suplemento de Prospecto.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 24.
SOLICITUD DE OFERTA PÚBLICA DE OBLIGACIONES NEGOCIABLES Y OTROS VALORES REPRESENTATIVOS DE DEUDA.
ARTÍCULO 24.- La solicitud de oferta pública de obligaciones negociables y otros valores representativos de deuda deberá estar acompañada de:
a) Copia del acta de la asamblea y, en su caso, copia del acta de la reunión del órgano de administración que resolvió la emisión.
b) Prospecto confeccionado de acuerdo al Capítulo Prospecto.
c) UN (1) facsímil del título a emitir, en su caso.
d) El documento que acredite la constitución de las garantías especiales de la emisión o los avales otorgados.
e) Plan de afectación de los fondos provenientes de la colocación de la emisión.
f) Convenio de colocación en firme, en su caso.
g) Convenio con el fiduciario, en el caso del artículo 13 de la Ley Nº 23.576.
h) Acreditación, en su caso de corresponder, de la(s) calificación(es) de riesgo.
i) Informe de contador público independiente en relación con lo dispuesto por el artículo 37 de la Ley Nº 23.576.
FECHA DE EMISIÓN.
ARTÍCULO 25°.- Toda emisión bajo un Programa Global deberá efectuarse dentro de los CINCO (5) años contados a partir de la autorización original o de su plazo prorrogado.
La prórroga del Programa Global deberá ser resuelta por la asamblea o por el órgano competente conforme el estatuto o contrato constitutivo de la entidad, con anterioridad a la fecha de vencimiento del mismo.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 25.
ACREDITACIÓN DEL PLAN DE AFECTACIÓN DE FONDOS.
ARTÍCULO 25.- De acuerdo a lo previsto en el artículo 36 de la Ley Nº 23.576, todas las entidades deberán informar a esta Comisión dentro de los DIEZ (10) días hábiles de su aplicación, el cumplimiento del plan de afectación de fondos comprometido mediante declaración jurada del órgano de administración.
Si el cumplimiento del destino se desarrollara en etapas, deberá presentarse declaración jurada dentro de los DIEZ (10) días hábiles de finalizada cada una de ellas.
En cada oportunidad, deberá acompañar un informe especial emitido por contador público independiente, con su firma certificada por el Consejo Profesional de la jurisdicción correspondiente, en el que el profesional manifieste haber constatado el debido cumplimiento del plan de afectación de fondos comprometido.
PROCEDIMIENTO DE AUTORIZACIÓN DE LOS PROGRAMAS.
ARTÍCULO 26°.- Las Emisoras deberán publicar en la AIF el documento definitivo confeccionado según los Anexos I y II del Capítulo IX del presente Título. El trámite deberá ser realizado mediante la previa presentación a través de la plataforma TAD y de corresponder, una vez obtenida la conformidad de la CNV.
El Prospecto del Programa deberá especificar de manera global los términos y condiciones y el marco general de condiciones de emisión de las series o clases a emitir. Cuando el Programa prevea la posibilidad de emitir bajo los Lineamientos para la Emisión de Valores Negociables Temáticos, deberá incluirse la información general de los términos y condiciones que luego constarán detalladamente expuestos en los suplementos de las clases o series a emitir bajo el Programa.
En caso de emisiones adicionales a las clases o series emitidas, deberá cumplir con los mismos requisitos e información a los cumplimentados en oportunidad de la emisión inicial.
Los Prospectos se considerarán aprobados si:
1. Dentro de los DIEZ (10) días hábiles de presentados para su aprobación, la CNV no exigiere documentación adicional o no manifestare objeciones; o
2. cuando dentro de los DIEZ (10) días hábiles posteriores a la presentación de la documentación adicional requerida por la CNV, ésta no exigiere nueva documentación adicional o no manifestare objeciones.
Como consecuencia de la aprobación de EEFF correspondientes a un nuevo ejercicio anual, la Emisora podrá optar por actualizar o no el Prospecto.
En caso de haber optado por no actualizar el Prospecto, los suplementos de las clases o series deberán contener la totalidad de la información actualizada que corresponda, en los términos del Capítulo IX del presente Título.
En caso de que la Emisora opte por la actualización del Prospecto, la misma deberá presentarse, acompañada del acta del órgano de administración o del subdelegado que apruebe la versión definitiva del Prospecto actualizado, a través de la plataforma TAD al sólo efecto de tomar conocimiento la CNV (sin requerirse aprobación previa o posterior, sin perjuicio de las facultades de fiscalización de la CNV) y difundirse de manera inmediata en la AIF y en el Mercado donde listen los valores, a través del acceso específico de Prospecto y Suplemento de Prospecto y en los mercados donde listen los valores negociables, sin necesidad de conformidad ni pronunciamiento previo de la CNV.
La publicación del Suplemento de Prospecto se considerará definitiva a todos los efectos regulatorios desde su publicación en la AIF y contará con autorización automática de oferta pública.
La actualización del Prospecto deberá incluir, además de lo dispuesto en el Capítulo IX del Título II de estas Normas, en forma destacada la siguiente leyenda: “AUTORIZACIÓN AUTOMÁTICA DE ….(completar el tipo de documento). El presente documento no ha sido objeto de aprobación ni pronunciamiento previo por parte de la Comisión Nacional de Valores. La veracidad, suficiencia e integridad de la información contenida en el presente documento es de exclusiva responsabilidad de la Emisora, y en lo que les atañe de la comisión fiscalizadora, del auditor y de los demás sujetos firmantes del mismo”.
La veracidad, suficiencia e integridad de la información contenida en la actualización del Prospecto será responsabilidad exclusiva de la Emisora, de los miembros de sus órganos de administración y fiscalización, y de los demás sujetos firmantes, en los términos de la Ley de Mercado de Capitales, y de lo dispuesto en el Capítulo IX del presente Título.
Dentro de los CINCO (5) días hábiles de efectuada la publicación en la AIF deberá acompañarse a través de la plataforma TAD, el informe de contador público independiente que emita opinión sobre la información contenida en el Prospecto actualizado.
La inclusión de estipulaciones que alteren, condicionen o desnaturalicen los términos y condiciones de emisión bajo la apariencia de actualización del Prospecto será considerada ineficaz a los efectos de su aplicabilidad dentro de los términos y condiciones del Programa, y será motivo de un incumplimiento a las presentes Normas, sin perjuicio de las responsabilidades que pudieran corresponder.
La reiteración de modificaciones por causas imputables a la Emisora, relativas a inconsistencias, inexactitudes o errores contenidos en la publicación efectuada en la AIF, será pasible de las medidas disciplinarias que correspondan, respecto de la Emisora, y los responsables firmantes de dicho Prospecto. A los fines de este párrafo se considera un supuesto de reiteración cuando una Emisora publique más de DOS (2) modificaciones a través de una adenda o suplemento modificatorio, a un prospecto en el plazo de TREINTA (30) días corridos, sin que medien circunstancias que así lo justifiquen.
Mientras la Emisora haya optado por no actualizar el Prospecto, los suplementos de las clases o series deberán contener la totalidad de la información actualizada que corresponda.
Con carácter excepcional, la CNV se reserva el derecho de requerir en cualquier momento la actualización del Prospecto o la inclusión de información que considere necesaria en resguardo de la transparencia y suficiencia de la información para el público inversor tanto en el Prospecto como en los suplementos de prospecto, o de clases o series.
Los prospectos y los suplementos de prospecto que no requieran la autorización de la CNV (previa o posterior), se considerarán aprobados en forma automática con la presentación de la documentación mencionada en el presente artículo.
(Artículo sustituido por art. 2° de la Resolución General N° 1149/2026 de la Comisión Nacional de Valores B.O. 11/06/2026. Vigencia: a partir del día siguiente al de su publicación en el B.O.)
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 26.
ARTÍCULO 26.- En los casos de refinanciación de deudas empresarias, los beneficios impositivos de las obligaciones negociables colocadas originalmente por oferta pública, sólo serán extendidos a la nueva emisión que se ofrezca en canje, en la medida en que sus suscriptores revistan el carácter de tenedores de las obligaciones negociables objeto de canje.
SUPLEMENTO DE PROSPECTO.
ARTÍCULO 27°.- La Emisora deberá ingresar a través del acceso correspondiente de la AIF, un Suplemento del Prospecto, con cada emisión de clases o series dentro del marco del Programa Global, confeccionado según el Anexo II del Capítulo IX del presente Título.
El Suplemento deberá contener una declaración de la Emisora conforme el siguiente texto: “La Emisora asume expresamente la responsabilidad por las declaraciones realizadas en los prospectos y suplementos de prospectos, y por la completitud en la divulgación de los riesgos involucrados y la situación actualizada de la Emisora, incluyendo toda información que cualquier inversor razonable debe conocer para adoptar decisiones fundadas respecto de la colocación y posterior negociación de la serie o clase a emitir. Declara, bajo juramento, que los datos consignados en el Suplemento son correctos y completos, que no se ha omitido ni falseado dato alguno que deba contener, y que el contenido del mismo constituye fiel expresión de la verdad. La Emisora asume explícitamente la responsabilidad por las declaraciones realizadas en los prospectos y suplementos de prospecto y sobre la completitud en la divulgación de los riesgos involucrados y la situación de la Emisora, las que se basan en la información disponible y en las estimaciones razonables de la administración. La Emisora manifiesta conocer las penalidades previstas por los artículos 172, 293 y 309 del Código Penal de la Nación Argentina, relativas al fraude y a la falsedad en documentos, respectivamente”.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 27.
COLOCACIÓN PRIMARIA DE VALORES NEGOCIABLES.
ARTICULO 27.- La colocación primaria de valores negociables con oferta pública otorgada por la Comisión, deberá efectuarse mediante subasta o licitación pública abierta llevada a cabo a través de un sistema informático presentado por un Mercado –bajo su responsabilidad- ante la Comisión para su previa aprobación. A estos efectos, los Mercados deberán presentar la documentación exigida en el Capítulo I del Título VI.
ARTÍCULO 28°.- En oportunidad de aprobarse por el órgano competente de la Emisora, un aumento o disminución de monto, o la prórroga de vigencia del plazo, o una modificación de los términos y condiciones del Programa, la Emisora deberá acompañar copia de las actas de los órganos que así lo resolvieron, así como el documento correspondiente a publicar en la AIF , al solo efecto de su toma de conocimiento por parte de la CNV (sin que ello implique requerir aprobación previa o posterior, y sin perjuicio de las facultades de fiscalización de la CNV).En el documento mencionado, se detallará únicamente los cambios introducidos al Programa, en forma clara y precisa, para su difusión por los mismos medios de publicidad del Prospecto. Dentro de los CINCO (5) días hábiles de efectuada la publicación del documento en la AIF deberá acreditarse el pago del arancel previsto en el Título XVII de estas Normas.
Asimismo, en los supuestos en que la Emisora gestione aumentos o modificaciones posteriores y mientras opte por no actualizar el Prospecto, deberá incluir, en su caso, toda la información pertinente, incluyendo cualquier cambio sustancial o variación significativa en su situación patrimonial, económica o financiera, en los suplementos de las clases o series que se emitan.
No será necesario un aumento del monto del Programa Global cuando la emisión de una clase o serie dentro del mismo tenga por objeto el canje (total o parcial) de otra clase o serie previamente emitida en el marco de dicho Programa, siempre que, una vez efectivizado el canje y producida simultáneamente la cancelación de la clase o serie canjeada, el monto total en circulación bajo el Programa Global resultante no exceda el monto máximo autorizado.
Las prórrogas del plazo de duración de los Programas Globales, así como las modificaciones de sus términos y condiciones y los aumentos o disminución de su monto máximo, no requerirán autorización previa de la CNV, considerándose aprobados en forma automática con la presentación de la documentación mencionada en este artículo. En tal sentido, la Emisora deberá presentar la documentación correspondiente a través de la plataforma TAD y podrá proceder a la publicación inmediata en la AIF de los respectivos prospectos o suplementos de prospecto, según corresponda, junto con el acta del órgano de administración o del órgano subdelegado que hubiere aprobado dichos documentos.
Las presentaciones producirán efectos desde su publicación en la AIF. Dentro de los CINCO (5) días hábiles de efectuada la publicación del documento en la AIF deberá acreditarse el pago del arancel previsto en el Título XVII de estas Normas.
Resultarán de aplicación, en lo pertinente, las disposiciones del artículo 26 del presente Capítulo, en materia de responsabilidad por la veracidad, suficiencia e integridad de la información, limitaciones a la introducción de modificaciones a los términos y condiciones de emisión, régimen de reiteración de modificaciones y facultades de la CNV para requerir información adicional o actualizaciones, no resultando admisible la inclusión de estipulaciones que alteren, condicionen o desnaturalicen dichos términos, las que se considerarán ineficaces a todos los efectos, sin perjuicio de las responsabilidades que pudieran corresponder.
(Artículo sustituido por art. 3° de la Resolución General N° 1149/2026 de la Comisión Nacional de Valores B.O. 11/06/2026. Vigencia: a partir del día siguiente al de su publicación en el B.O.)
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 28.
REQUISITOS.
ARTICULO 28.- En el proceso de colocación primaria de valores negociables, se deberán cumplir las pautas y exigencias dispuestas en el Capítulo IV del Título VI.
AUTORIZACIÓN TÁCITA.
ARTÍCULO 29°.- La autorización del Programa, se entenderá concedida cuando se verifique alguno de los siguientes supuestos:
1. Dentro de los DIEZ (10) días hábiles de presentada la documentación, la CNV no exigiere documentación adicional o no manifestare objeciones; o
2. dentro de los DIEZ (10) días hábiles posteriores a la presentación de la información adicional requerida por la CNV, ésta no hubiese exigido nueva documentación adicional o no manifestare nuevas objeciones.
En caso de vencimiento de los plazos indicados anteriormente, la Emisora podrá optar por la publicación directamente en la AIF bajo su responsabilidad, haciéndole saber tal circunstancia al Mercado en que listen o negocien dichos valores negociables, o contar con la autorización expresa de la CNV.
(Artículo sustituido por art. 3° de la Resolución General N° 1149/2026 de la Comisión Nacional de Valores B.O. 11/06/2026. Vigencia: a partir del día siguiente al de su publicación en el B.O.)
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 29.
ARTÍCULO 29.- En la liquidación de las operaciones en moneda nacional se deberán contemplar las disposiciones del Titulo sobre Prevención del Lavado de Activos y Financiación del Terrorismo referidas a ingreso y egreso de fondos.
EMISIÓN DE SERIES O CLASES. DOCUMENTACIÓN ADICIONAL.
ARTÍCULO 30°.- La documentación correspondiente a las clases o series bajo el Programa, deberán ser publicadas en la AIF y cumplir lo dispuesto en el artículo 15 de este Capítulo.
Adicionalmente, dentro de los CINCO (5) días hábiles siguientes a la fecha de colocación de cada clase o serie dentro del Programa autorizado, las Emisoras deberán presentar ante la CNV, a través de la plataforma TAD, la siguiente documentación:
1. Copia del acta de la reunión del órgano que dispuso la emisión de la clase o serie respectiva y los términos de la misma, la que en todos los casos se deberá indicar los mecanismos previstos para la colocación de dicha emisión. Si el órgano de administración hubiera delegado en uno o varios miembros de dicho órgano o gerentes la determinación de las condiciones de la emisión de que se trate, deberá acompañarse copia de los instrumentos de donde surjan los alcances de la delegación, y los términos y condiciones de la emisión.
2. La documentación requerida por el artículo 14, incisos 1, 2, 4 y 5 del presente Capítulo.
3. El Suplemento del Prospecto correspondiente a dicha emisión confeccionado según Anexo II del Capítulo IX del presente Título, enviado por la AIF.
4. Indicación del ID de publicación del informe de calificación de riesgo, en su caso.
5. La individualización de la publicación en la AIF del aviso de emisión conforme lo dispuesto por el artículo 10 de la Ley de Obligaciones Negociables.
6. Toda otra información que por su relevancia deba ser remitida en virtud de las normas vigentes.
Dentro de los DIEZ (10) días hábiles siguientes a la fecha de colocación de cada clase o serie dentro del Programa autorizado, la documentación requerida por el artículo 14, inciso 6. del presente Capítulo.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 30.
ARTÍCULO 30.- La celebración de un contrato de colocación (underwriting) resulta válida a los fines de considerar cumplimentado el requisito de la oferta pública impuesto por los artículos 36 de la Ley Nº 23.576, y 83 último párrafo de la Ley Nº 24.441, debiendo seguirse lo establecido en el Capítulo IV del Título VI.
ARTÍCULO 31°.- Una vez que las Emisoras presenten la documentación descripta en el artículo precedente, con posterioridad a la colocación de la clase o serie, respecto a la exención del artículo 37 de la Ley de Obligaciones Negociables y no habiendo pronunciamiento expreso en contrario, o no habiéndose requerido información adicional a la Emisora dentro de los DIEZ (10) días hábiles de recibida dicha documentación, se presumirá que no se han efectuado objeciones en lo que atañe a la competencia de la CNV.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 31.
ARTÍCULO 31.- Las emisiones de valores negociables deberán prever el monto mínimo dispuesto en el Capítulo IV del Título VI.
SECCIÓN V
CANCELACIÓN PARCIAL DE LA OFERTA PÚBLICA.
ARTÍCULO 32°.- En los casos de emisiones de acciones u obligaciones negociables autónomas, en las cuales no se haya colocado el monto total autorizado, las Emisoras deberán solicitar, de corresponder, la cancelación parcial de la autorización otorgada, presentando el acta del órgano de administración o de subdelegado que informó el monto efectivamente suscripto. En caso de no solicitarse, la CNV podrá efectuar la cancelación parcial de oficio si así correspondiera.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 32.
PROGRAMAS GLOBALES DE EMISIÓN.
ARTÍCULO 32.- Las entidades que se encuentran en el régimen de la oferta pública podrán solicitar a la Comisión la autorización de programas globales para emitir valores representativos de deuda.
SECCIÓN VI
EMISORES FRECUENTES.
REQUISITOS.
ARTÍCULO 33°.- Las entidades que hayan colocado en los VEINTICUATRO (24) meses anteriores a la solicitud de registro DOS (2) emisiones de obligaciones negociables bajo el Régimen General de Oferta Pública regulado por la CNV, según el tipo de valor negociable que se pretenda emitir, podrán solicitar su registro como EF, presentando la solicitud y documentación prevista en esta Sección.
Asimismo, para ser considerado EF deberá cumplir con los siguientes requisitos, los que deberán mantenerse como condición de permanencia:
1. Se trate de un Emisor de obligaciones negociables comprendidos en el Régimen General de Oferta Pública, con una antigüedad ininterrumpida no inferior a DOS (2) años inmediatamente anteriores a la solicitud de Registro como EF.
2. Se encuentre completa y actualizada en la AIF, la información exigida en los Títulos IV y XII de estas Normas, respectivamente, y la entidad se halle cumpliendo el deber de informar previsto en la legislación y la reglamentación vigente a la fecha de la solicitud.
3. No se encuentre sometida a procesos concursales o de quiebras o cualquier otro similar ni posea sentencia condenatoria penal firme a la fecha de la solicitud.
4. No esté incluida en los supuestos previstos en el artículo 94, inciso 5° de la Ley General de Sociedades.
5. No encontrarse encuadrada en un supuesto de incumplimiento o de caducidad de plazos en los pagos de amortizaciones de capital o de intereses de valores negociables con oferta pública, ni dividendos en el caso de emisores de acciones.
6. No adeude tasas o aranceles a la CNV.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 33.
ARTÍCULO 33.- Las entidades no autorizadas por la Comisión a hacer oferta pública de sus valores negociables deberán, además, solicitar su ingreso al régimen de la oferta pública.
PROCEDIMIENTO PARA ACREDITAR LA CONDICIÓN EF Y AUTORIZACIÓN DE OFERTA PÚBLICA.
ARTÍCULO 34°.- El procedimiento para acreditar la condición de EF y efectuar emisiones en el marco del presente régimen simplificado, será el siguiente:
1. Solicitar a través de la plataforma TAD, su registro como EF mediante el formulario “SOLICITUD DE REGISTRO COMO EMISOR FRECUENTE EN EL RÉGIMEN GENERAL CNV” previsto en el Anexo II del presente Capitulo, el que deberá estar suscripto por uno o más miembros del órgano de administración de la Emisora o persona designada para tal fin.
2. Solicitar la autorización de oferta pública de los valores negociables a emitirse por el monto máximo fijado al momento de la solicitud.
A dichos efectos, el EF deberá presentar:
I. Prospecto confeccionado según el Anexo I del Capítulo IX del presente Título.
II. Informe de contador público independiente con opinión, en lo que es materia de su competencia, sobre la información contenida en el Prospecto.
III. Acta de directorio u órgano competente de la Emisora que resuelva el registro como EF para emitir obligaciones negociables y la decisión de solicitar la autorización de oferta pública de valores negociables bajo el régimen previsto en esta Sección con indicación del tipo de valor negociable a emitir.
La Comisión dará curso únicamente a las solicitudes que reúnan la totalidad de la documentación prevista en este artículo.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 34.
DESCRIPCIÓN DEL PROGRAMA GLOBAL.
ARTÍCULO 34.- Los valores representativos de deuda que obtengan la autorización de oferta pública de la Comisión, podrán ser emitidos en una única serie y/o clase o en distintas series y/o clases, dentro del monto máximo comprendido en la autorización.
ARTÍCULO 35°.- Reunida la totalidad de la documentación, y si no se formularen nuevos pedidos u observaciones, se otorgará a la entidad solicitante un número de registro como EF y la autorización para realizar oferta pública de los valores negociables respecto de los cuales haya solicitado autorización, lo que deberá ser mencionado en los prospectos o suplementos de prospecto que se difundan bajo el mismo. Una vez autorizado el texto definitivo del Prospecto, el EF deberá publicarlo en la AIF y difundirlo en los Mercados en que los valores negociables vayan a listar o negociar.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 35.
ARTÍCULO 35.- La autorización del programa global podrá solicitarse con o sin la posibilidad de emitir el monto amortizado.
El monto de todas las series y/o clases en circulación de valores negociables emitidos bajo el programa global no podrá exceder en ningún caso el monto máximo autorizado.
ARTÍCULO 36°.- Las Emisoras bajo el Régimen de EF, podrán emitir o reemitir clases o series dentro del monto máximo global previsto en el artículo 34 de este Capítulo.
El monto de todas las series o clases en circulación de valores negociables emitidos bajo el presente régimen no podrá exceder en ningún caso el monto máximo global autorizado.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 36.
SOLICITUD.
ARTÍCULO 36.- Las emisoras que soliciten autorización de oferta pública de un programa global deberán presentar la información y documentación requerida en este Capítulo.
En caso de tratarse de una emisión de valores representativos de deuda que no requiera aprobación de la asamblea de accionistas u órgano equivalente, las disposiciones aplicables a las decisiones de estos órganos serán aplicables a las del órgano que resulte competente para resolver la emisión.
ARTÍCULO 37°.- El EF deberá publicar el aviso de suscripción en la AIF con antelación al comienzo del proceso de colocación primaria de sus valores negociables. El aviso de suscripción deberá contener las especificaciones previstas en el artículo 8° de la Sección II del Capítulo IV del Título VI de estas Normas. Adicionalmente y en forma simultánea, se deberá publicar la siguiente documentación en la AIF:
1. Suplemento de Prospecto confeccionado según el Anexo II del Capítulo IX del presente Título.
2. Copia del acta de la reunión del/los órgano/s que dispuso/ieron la emisión respectiva y los términos y condiciones de la misma, las que en todos los casos deberá indicar los mecanismos previstos para la colocación de los valores negociables.
3. Si el órgano de administración hubiera delegado la determinación de las condiciones de la emisión en uno o varios miembros de dicho órgano o gerentes, deberá acompañar copia del o de lo/s instrumento/s de donde surjan los alcances de la delegación, y los términos y condiciones de la emisión que hayan sido determinados en virtud de esa delegación.
4. Calificación de riesgo, en caso de corresponder.
5. Toda otra información que por su relevancia deba ser publicada en la AIF.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 37.
ARTÍCULO 37.- Asimismo, las emisoras deberán acompañar:
a) Informe de contador público independiente, con opinión en lo que es materia de su competencia, sobre si la información brindada o presentada corresponde a las constancias existentes en los libros rubricados, registros contables y demás documentación respaldatoria de la emisora.
b) Informe de abogado con opinión, en lo que es materia de su competencia, acerca de si:
1) La información presentada cumple con lo dispuesto por esta reglamentación.
2) Los valores representativos de deuda otorgan a sus tenedores la vía ejecutiva de acuerdo con las leyes aplicables.
3) En caso de tratarse de obligaciones negociables, si la solicitud cumple con las exigencias de la Ley Nº 23.576.
c) Acreditación, en su caso de corresponder, de la(s) calificación(es) de riesgo.
ARTÍCULO 38°.- Dentro de los CINCO (5) días de finalizado el período de colocación de cada emisión, el EF deberá remitir a la Comisión por la AIF y a través de la plataforma TAD:
1. Publicación del aviso previsto en el artículo 10 de la Ley de Obligaciones Negociables.
2. En caso de corresponder, los documentos que acrediten la constitución de las garantías de la emisión y las inscripciones que correspondan conforme el artículo 3° de la Ley de Obligaciones Negociables.
3. Plan de afectación de fondos, en caso de corresponder y cuando no se encuentre explicitado en el Suplemento de Prospecto.
4. Contratos de fideicomiso -en los términos del artículo 13 de la Ley Obligaciones Negociables- y, de garantía, en caso de corresponder.
5. La constancia de pago del arancel de autorización ante la CNV.
6. Toda otra información que por su relevancia deba ser remitida en virtud de las normas vigentes y aquella que resulte necesaria a criterio de la CNV.
Dentro de los DIEZ (10) días hábiles de finalizado el período de colocación, la información indicada en el artículo 14, inciso 6 del presente Capítulo.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 38.
CARACTERÍSTICAS DE LOS VALORES NEGOCIABLES. PLAZO.
ARTÍCULO 38.- En todos los casos, los valores negociables deberán emitirse con un plazo de amortización no inferior a SIETE (7) días hábiles.
PLAN DE AFECTACIÓN DE FONDOS.
ARTÍCULO 39°.- Para acreditar el cumplimiento del plan de afectación de fondos, será de aplicación lo dispuesto en el artículo 15 del presente Capítulo.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 39.
EJECUCIÓN.
ARTÍCULO 39.- Los valores negociables deberán otorgar a sus tenedores la posibilidad de recurrir -en caso de incumplimiento de la emisora- a la vía ejecutiva de acuerdo con lo dispuesto al respecto por las leyes y regulaciones aplicables.
COLOCACIÓN PRIMARIA DE VALORES NEGOCIABLES.
ARTÍCULO 40°.- Para la colocación primaria de los valores negociables, será de aplicación lo establecido en el Capítulo IV del Título VI de estas Normas.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 40.
SERIES Y CLASES.
ARTÍCULO 40.- La autorización del programa global podrá contemplar la emisión de valores negociables en diferentes series y/o clases, denominadas en una o más monedas, a tasa fija, flotante o a descuento o bajo otras modalidades que las emisoras libremente establezcan.
ACTUALIZACIÓN DEL PROSPECTO Y MANTENIMIENTO DE LA CONDICIÓN EF.
ARTÍCULO 41°.- El EF mantendrá vigente su condición mientras cumpla los requisitos establecidos en esta Sección, sin necesidad de ratificación periódica. La CNV en ejercicio de sus facultades de supervisión, podrá:
1. Requerir información adicional o documentación específica ante circunstancias excepcionales que lo justifiquen; o
2. dar de baja la condición de EF por incumplimiento de los requisitos para su permanencia.
Con relación a la actualización del Prospecto, aumento o disminución de monto máximo disponible o, en su caso, modificaciones del Prospecto deberá seguirse el procedimiento descripto en los artículos 26 y 28 del presente Capítulo, sin requerir autorización previa de la CNV.
(Artículo sustituido por art. 4° de la Resolución General N° 1149/2026 de la Comisión Nacional de Valores B.O. 11/06/2026. Vigencia: a partir del día siguiente al de su publicación en el B.O.)
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 41.
ARTÍCULO 41.- Se entenderá que las emisiones de series y/o clases sucesivas parciales están comprendidas en la autorización del programa global otorgada por la Comisión cuando:
a) Se trate de valores negociables de la misma naturaleza de los autorizados y,
b) Los plazos de vencimiento y tasa de interés aplicables se encuentren dentro de los límites fijados en la decisión societaria correspondiente.
REUNIONES INFORMATIVAS.
ARTÍCULO 42°.- En caso de llevarse a cabo reuniones informativas previas, se deberá cumplir con lo dispuesto en el artículo 10 de la Sección II del Capítulo IX del presente Título.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 42.
CÓMPUTO DEL MONTO MÁXIMO.
ARTÍCULO 42.- El monto máximo por el cual se solicita la pertinente autorización deberá expresarse en una única moneda:
a) Cuando se prevea la emisión de clases y/o series en diferentes monedas, a los efectos de la determinación del monto en circulación a la fecha de emisión, se deberá especificar en la solicitud y en el prospecto, la fórmula o el procedimiento a utilizar para la determinación de las equivalencias entre las diferentes monedas en las que las mismas pueden ser emitidas y la moneda en la cual el monto máximo del programa global se encuentra expresado.
b) Se entenderá que no se ha excedido el monto máximo autorizado cuando, habiéndose emitido clases en diferentes monedas, la superación del límite autorizado se deba exclusivamente a fluctuaciones en los tipos de cambio vigentes entre dichas monedas y la moneda en la cual el monto máximo del programa global ha sido expresado.
SECCIÓN VII
RÉGIMEN SIMPLIFICADO Y GARANTIZADO PARA EMISIONES DE OBLIGACIONES NEGOCIABLES CON IMPACTO SOCIAL.
OBJETO.
ARTÍCULO 43°.- Las disposiciones establecidas en esta Sección resultan de aplicación a las entidades indicadas en el artículo 1° de la Ley de Obligaciones Negociables que pretendan financiar proyectos sociales elegibles, estructurados a través de entidades existentes o constituidas exclusivamente a tal efecto.
Las entidades que opten por financiar proyectos sociales elegibles en el Régimen General de Oferta Pública o en cualquiera de los otros Regímenes especiales y de fomento contemplados en estas Normas, se encontrarán sujetas a las disposiciones de la presente Sección.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 43.
FECHA DE EMISIÓN.
ARTÍCULO 43.- Toda emisión por el presente régimen deberá efectuarse dentro de los CINCO (5) años contados a partir de la autorización original.
DEFINICIONES.
ARTÍCULO 44°.- Las entidades que posean proyectos sociales elegibles que cumplan con los requisitos establecidos en esta Sección, podrán solicitar a la Comisión autorización para la emisión de obligaciones negociables en forma autónoma o bajo la forma de Programas Globales, cumpliendo las condiciones que se indican a continuación.
Los Programas Globales se autorizarán por un monto máximo, con o sin posibilidad de reemisión, y al solo efecto del destino fijado en esta Sección. Los mismos deberán cumplir con las disposiciones establecidas en la Sección IV del Capítulo VI del presente Título para la creación de Programas Globales, en tanto no se contrapongan con lo establecido en la presente Sección.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 44.
APROBACIÓN DEL ÓRGANO SOCIAL COMPETENTE.
ARTÍCULO 44.- La asamblea de accionistas u órgano equivalente deberá decidir:
a) Si el programa global contempla la posibilidad de emitir las sucesivas series y/o clases que se amorticen, en cuyo caso, deberá aclarar que el monto máximo a emitir autorizado se refiere a un monto máximo en circulación durante la vigencia del programa global.
b) Si se delega en el directorio u órgano de administración, la fijación de la oportunidad, términos y condiciones de la emisión y si autoriza la subdelegación. Las restantes condiciones de emisión deberán encuadrarse dentro de los parámetros fijados por los términos y condiciones generales del programa global.
ARTÍCULO 45°.- Las obligaciones negociables emitidas bajo el presente régimen, deberán cumplir con los “Lineamientos para la Emisión de Valores Negociables Temáticos en Argentina” y enmarcarse en la “Guía para la Emisión de Bonos Sociales, Verdes y Sustentables” previstos en los Anexos III, VI y VII del Capítulo I del Título VI de estas Normas. Asimismo, en el Prospecto de emisión deberá surgir claramente el proyecto social y, en caso de existir, la/s población/ciones para la/s cual/es se obtendrá/n resultados socioeconómicos positivos estimados; así como también el impacto social esperado que resultará de los proyectos a los que se asignarán los fondos obtenidos.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 45.
CALIFICACIÓN DE RIESGO OPCIONAL.
ARTÍCULO 45.- Las emisoras podrán optar por obtener la(s) calificación(es) de riesgo del modo que sigue:
a) Respecto del monto máximo autorizado o
b) Respecto de cada clase o serie, actualizándose en todos los casos.
REQUISITOS.
ARTÍCULO 46°.- Las obligaciones negociables que se emitan deberán contar obligatoriamente, con carácter previo a la autorización, con una evaluación de impacto social otorgada por un ACR registrado ante la CNV, cuya metodología para la evaluación de impacto de emisiones sociales se encuentre vigente y actualizada durante la vigencia de las obligaciones emitidas, y cumplir con lo establecido en los artículos 47 a 49 de la presente Sección.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 46.
PROSPECTO Y SUPLEMENTOS.
ARTÍCULO 46.- Simultáneamente con el pedido de autorización, las emisoras deberán presentar UN (1) ejemplar del prospecto.
La presentación y publicación de un nuevo prospecto será exigida cuando, en el lapso transcurrido desde la presentación del anterior, se hubieran aprobado los estados contables de un nuevo ejercicio anual. En este caso, deberán actualizarse los informes de contador y abogado.
MONTO MÁXIMO DE EMISIÓN.
ARTÍCULO 47°.- El monto máximo en circulación de las obligaciones negociables enmarcadas en el presente régimen no podrá exceder, en pesos o en la moneda en que se efectué la emisión, un monto equivalente a UVA VEINTE MILLONES (20.000.000) o su equivalente en otras monedas, convertidos al valor del día del cálculo publicado por el BCRA.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 47.
ARTÍCULO 47.- La emisora deberá acompañar con cada emisión de serie y/o clase sucesiva parcial o, con cada emisión de una serie y/o clase dentro del programa global, un suplemento del prospecto que incluya:
1) Una descripción de los términos y condiciones de la emisión de que se trate,
2) El precio y la actualización de la información contable, económica y financiera y,
3) Toda otra información, hecho o acto relevante ocurrido con posterioridad a la aprobación del último prospecto o suplemento respectivo, según fuere el caso.
GARANTÍA.
ARTÍCULO 48°.- Toda emisión de obligaciones negociables, que se efectúe con el objetivo de financiar proyectos sociales conforme esta Sección, deberá ser garantizada en su totalidad por al menos una de las Entidades de Garantía establecidas en el Capítulo VII del presente Título.
La garantía deberá ser otorgada por la correspondiente Entidad de Garantía en carácter de liso, llano y principal pagador, con renuncia al beneficio de excusión y división, para ser cumplida en los mismos términos, plazos y condiciones que los previstos en las condiciones de emisión de las obligaciones negociables garantizadas.
Se admitirá la co-garantía, en cuyo caso deberá indicarse en el Prospecto y en el certificado global el porcentaje de la deuda que garantiza cada Entidad de Garantía; presumiéndose, en caso de silencio, que cada una de ellas responderá en partes iguales.
En caso de utilizar garantías adicionales o mecanismos de mejora crediticia a fin de respaldar las emisiones para financiar los proyectos o mejorar su calificación de riesgo, la información al respecto deberá ser incluida en el Prospecto, detallando en qué consiste el mecanismo y el procedimiento para su utilización, acreditándose conjuntamente con las garantías exigidas en esta Sección.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 48.
ARTÍCULO 48.- Las emisoras deberán presentar para su aprobación los nuevos prospectos o suplementos, en su caso. La aprobación podrá solicitarse en forma independiente y aún con anterioridad a la respectiva emisión de una clase o serie del programa global.
Los prospectos se considerarán aprobados cuando:
a) Dentro de los DIEZ (10) días hábiles de presentados para su aprobación, la Comisión no exigiere documentación adicional o no manifestare objeciones o
b) Cuando dentro de los CINCO (5) días hábiles posteriores a la presentación de la documentación adicional requerida por la Comisión, esta no exigiere documentación adicional o no manifestare nuevas objeciones.
DOCUMENTACIÓN A PRESENTAR.
ARTÍCULO 49°.- Las entidades que deseen ingresar al presente régimen deberán remitir la siguiente documentación a través de la AIF, por medio de los siguientes formularios, previstos en el Título XV de estas Normas:
1. Anexo III del presente Capítulo – FORMULARIO SOLICITUD DE REGISTRO Y EMISIÓN BAJO EL RÉGIMEN SIMPLIFICADO Y GARANTIZADO PARA EMISIONES DE OBLIGACIONES NEGOCIABLES CON IMPACTO SOCIAL; y, en caso de firma por apoderado, el poder correspondiente adjunto;
2. “Acta de reunión del órgano de gobierno” o “Acta del órgano de administración”, según corresponda. Deberá adjuntarse copia de la resolución que así lo dispuso, y en su caso, la que haya decidido la emisión y sus condiciones.
3. El Prospecto de emisión, de conformidad con lo establecido en el Capítulo IX del presente Título.;
4. Certificado de Garantía otorgado por la Entidad de Garantía.
5. Aviso del artículo 10 – Ley de Obligaciones Negociables, con anterioridad al tratamiento por parte del Directorio de la CNV respecto de la presente documentación; y
6. Evaluación de impacto social emitida por un ACR, de acuerdo a lo previsto por el artículo 46 de la presente Sección.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 49.
PLAZO DE OTORGAMIENTO DE LA AUTORIZACIÓN. OPCIÓN. PROCEDIMIENTO DE AUTORIZACIÓN AUTOMÁTICA.
ARTÍCULO 49.- La autorización se entenderá concedida cuando:
a) Dentro de los VEINTE (20) días hábiles de presentada la documentación, la Comisión no exigiere documentación adicional o no manifestare objeciones, o
b) Dentro de los CINCO (5) días hábiles posteriores a la presentación de la información adicional requerida por la Comisión, esta no hubiese exigido documentación adicional o no manifestare nuevas objeciones.
ARTÍCULO 50°.- No será de aplicación a las emisiones de clases o series que se realicen en el marco de los Programas previstos en esta Sección, lo dispuesto en el artículo 23 de la Sección IV de este Capítulo, debiendo solicitarse la previa autorización a la Comisión.
Obtenida la autorización prevista en el párrafo anterior, para iniciar el proceso de emisión, los solicitantes deberán remitir por la AIF la siguiente documentación:
1. “Formulario Aviso de suscripción”. En su caso, formularios “Aviso complementario de suscripción” o “Adenda de aviso de suscripción”.
Con posterioridad a la emisión:
2. Formulario Certificado Global según el modelo indicado en el Anexo IV del presente Capítulo;
3. Formulario Aviso de resultado de colocación. En su caso, formularios “Aviso complementario de resultados” o “Adenda de aviso de resultados”;
4. Formulario “Aviso de pago”, relativo a la emisión con anterioridad a la fecha de pago;
5. Formulario “Acta de asamblea o reunión de socios” o “Acta de órgano de administración (directorio)”, según sea el caso, en el que manifieste con carácter de DDJJ sobre el cumplimiento del plan de afectación de fondos comprometido en su totalidad o por cada una de las etapas de ejecución; e
6. Informe especial emitido por contador público independiente, con su firma certificada por el Consejo Profesional de la jurisdicción correspondiente, sobre el destino de fondos, en el cual el profesional manifieste haber constatado el debido cumplimiento del plan de afectación de fondos comprometido en su totalidad o por cada una de las etapas de ejecución; el cual deberá ser incorporado como adjunto a los formularios del punto anterior según corresponda.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 50.
ARTÍCULO 50.- Las emisoras podrán optar por el procedimiento de autorización automática, para lo cual deberán cumplir los plazos previsto al efecto.
La anticipación se calculará respecto de la reunión del órgano societario competente para decidir la emisión de los valores representativos de deuda de que se trate.
A fin de dejar constancia de ello, la Gerencia de Emisoras o quien al efecto designare la Comisión, extenderá un certificado dentro de los DOS (2) días hábiles siguientes a la fecha de vencimiento de los plazos.
RÉGIMEN INFORMATIVO DIFERENCIADO.
ARTÍCULO 51°.- Las Emisoras comprendidas en el presente régimen estarán exceptuadas de cumplir con lo dispuesto en el Título IV de estas Normas.
Por otro lado, quedarán exceptuadas de cumplir lo dispuesto en el Capítulo I y la Sección III del Capítulo II del Título XII de estas Normas.
Sin perjuicio de lo dispuesto en el párrafo anterior, con relación a la Sección II del Capítulo I del Título XII, el deber de informar los Hechos Relevantes se reducirá a los siguientes supuestos:
1. Iniciación de tratativas para formalizar un acuerdo preventivo extrajudicial con todos o parte de sus acreedores; solicitud de apertura de concurso preventivo; rechazo, desistimiento, homologación, cumplimiento y nulidad del acuerdo; solicitud de concurso por agrupamiento; homologación de los acuerdos preventivos extrajudiciales; pedido de quiebra por la entidad o por terceros; declaración de quiebra o su rechazo, explicitando las causas o conversión en concurso; modo de conclusión: pago, avenimiento, clausura, pedidos de extensión de quiebra y responsabilidades derivadas; y
2. hechos de cualquier naturaleza y acontecimientos fortuitos que obstaculicen o puedan obstaculizar seriamente el desenvolvimiento de sus actividades o del proyecto social comprometido.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 51.
EMISIÓN DE SERIES Y/O CLASES. DOCUMENTACIÓN ADICIONAL.
ARTÍCULO 51.- Dentro de los CINCO (5) días hábiles siguientes a la fecha de suscripción de cada clase o serie, las emisoras deberán presentar ante la Comisión la siguiente documentación:
a) Copia del acta de la reunión del órgano que dispuso la emisión de la serie y/o clase respectiva y los términos de la misma, la que en todos los casos deberá indicar los mecanismos previstos para la colocación de dicha emisión.
En caso que el órgano de administración hubiera delegado en uno o varios directores o gerentes la determinación de las condiciones de la emisión de que se trate, deberá asimismo acompañarse copia de los instrumentos de donde surjan los alcances de la delegación, y los términos y condiciones de la emisión.
b) La documentación requerida por el artículo 24, incisos e) y f) del presente Capítulo.
c) El suplemento del prospecto correspondiente a dicha emisión. En caso de que el suplemento contuviere información contable, económica, financiera o cualquier otra información diferente de la contenida en el último prospecto o suplemento, deberá someterse, antes de la colocación, a la aprobación de la Comisión en la forma indicada. Igual conducta deberá adoptarse ante cualquier variación o modificación al plan de afectación de fondos denunciado.
d) Informe de contador público independiente en relación con lo dispuesto por el artículo 37 de la Ley Nº 23.576.
e) En caso de corresponder, informe emanado de la entidad con la nueva calificación otorgada, en los casos en que la(s) entidad(es) calificadora(s) de riesgo hubiere(n) modificado la(s) calificación(es) asignada(s) a la emisión.
f) Acreditación de la inscripción del aviso de emisión referido en el artículo 10 de la Ley Nº 23.576 en el Registro Público de la jurisdicción respectiva.
g) Toda otra información que por su relevancia deba ser remitida en virtud de las
ARTÍCULO 52°.- El cumplimiento del régimen informativo diferenciado, estipulado en el artículo anterior, resultará exigible durante la permanencia de la Emisora en el Régimen de Oferta Pública y hasta tanto la misma no cuente con la cancelación de la autorización de oferta pública de valores negociables otorgada por este Organismo.
Asimismo, durante su permanencia en el Régimen de Oferta Pública, la Emisora deberá poner a disposición los EECC anuales, en caso de ser requeridos por el público inversor.
En el caso de Emisoras que desarrollen actividades financieras, adicionalmente deberán informar trimestralmente a través de la AIF, por medio del acceso “Hechos Relevantes” y dentro de los DIEZ (10) días hábiles de cerrado cada trimestre calendario, las tasas activas sobre operaciones de crédito, la metodología de cálculo y los costos de operación de los préstamos otorgados en virtud de las obligaciones negociables emitidas.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 52.
COMISIÓN NACIONAL DE VALORES 66
ARTÍCULO 52.- En caso que las emisoras presenten la documentación descripta en el artículo anterior con posterioridad a la colocación de la clase o serie, la Comisión se pronunciará respecto de la exención del artículo 37 de la Ley Nº 23.576 dentro de los CINCO (5) días hábiles de recibida dicha documentación.
No habiendo pronunciamiento expreso en contrario, o no habiéndose requerido información adicional a la emisora en ese plazo, se presumirá aplicable el beneficio fiscal.
ADVERTENCIAS AL PÚBLICO.
ARTÍCULO 53°.- Las Emisoras que ofrezcan sus obligaciones negociables bajo el presente régimen deberán advertir de manera destacada y suficiente, en sus prospectos y suplementos de prospecto, las características particulares de la emisión y sus potenciales riesgos, para conocimiento de los inversores.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 53.
EMISIÓN DE SERIES Y/O CLASES EN EL MARCO DE PROGRAMAS DE FIDEICOMISOS FINANCIEROS
ARTÍCULO 53.- En el caso de series y/o clases en el marco de programas globales de fideicomisos financieros, no será aplicable lo dispuesto por el artículo 35 de este Capítulo. A los fines de la autorización de oferta pública de cada serie y/o clase deberá acompañarse previamente la documentación mencionada en el artículo 45, en lo pertinente.
FISCALIZACIÓN.
ARTÍCULO 54°.- Será de aplicación a las Emisoras comprendidas en este régimen, en lo pertinente, lo dispuesto en el artículo 7º de la Sección I del Capítulo VI del presente Título.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 54.
INSCRIPCIÓN DEL AVISO DE EMISIÓN DE OBLIGACIONES NEGOCIABLES EN EL REGISTRO PÚBLICO DE COMERCIO. ACREDITACIÓN DE LA INSCRIPCIÓN.
ARTÍCULO 54.- La Comisión dará curso a las solicitudes aunque los emisores no hayan inscripto previamente en el REGISTRO PÚBLICO DE COMERCIO el aviso de emisión de obligaciones negociables.
Dichas solicitudes serán consideradas y en caso de ser aprobadas se mantendrán en suspenso hasta el cumplimiento de la mencionada inscripción registral.
Dentro de los DIEZ (10) días hábiles de inscripto, la entidad deberá remitir copia de dicho instrumento.
REVOCACIÓN.
ARTÍCULO 55°.- La Comisión podrá revocar la autorización de oferta pública otorgada, en los términos del artículo 19 inciso b) de la Ley de Mercado de Capitales, cuando la Emisora deje de cumplir los requisitos esenciales que habilitaron su ingreso a la oferta pública. La Comisión se reserva el ejercicio del poder disciplinario respecto de los hechos ocurridos con anterioridad a la referida revocación.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 55.
CANCELACIÓN PARCIAL DE LA OFERTA PÚBLICA.
ARTÍCULO 55.- En los casos de emisiones de valores negociables en los cuales no se haya colocado el monto total autorizado, las entidades deberán dentro de los DIEZ (10) días hábiles de finalizado el período de suscripción solicitar la cancelación parcial de la autorización otorgada, presentando a tal fin el acta de directorio que informó el monto efectivamente suscripto.
RETIRO DEL RÉGIMEN.
ARTÍCULO 56°.- En los casos de retiro, resultará de aplicación lo dispuesto en el Título III de estas Normas.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 56.
EMISIÓN DE PROGRAMAS GLOBALES DE VALORES REPRESENTATIVOS DE DEUDA DE CORTO PLAZO. INVERSORES CALIFICADOS.
ARTÍCULO 56.- Las sociedades por acciones, de responsabilidad limitada, cooperativas y asociaciones mutuales, así como las sucursales de sociedades por acciones constituidas en el extranjero en los términos del artículo 118 de la Ley Nº 19.550, podrán solicitar a la Comisión su inscripción en un registro especial para constituir programas globales de emisión de valores representativos de deuda con plazos de amortización de hasta UN (1) año para ser ofertados públicamente con exclusividad a inversores calificados.
INFORMACIÓN ADICIONAL.
ARTÍCULO 57°.- La Comisión podrá requerir en cualquier momento a la Emisora suministrar la información adicional que considere necesaria con relación al valor ofrecido o a cualquier otro interviniente en la calificación o evaluación del proyecto de financiación para el que se prevé aplicar los fondos obtenidos por la colocación de los valores negociables.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 57.
ARTÍCULO 57.- El monto total de las emisiones por parte de cada una de las emisoras inscriptas no podrá superar la cantidad fijada por los correspondientes órganos de la emisora.
TASAS Y ARANCELES.
ARTÍCULO 58°.- Conforme lo establecido en el artículo 11 del Capítulo I del Título XVII de estas Normas, quedan exceptuadas del pago de la tasa de fiscalización y control aquellas Emisoras que, además de cumplir los requisitos específicos de esta Sección, califiquen como PyME CNV, de acuerdo con lo establecido en el Capítulo VI del presente Título.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 58.
ARTÍCULO 58.- Para la inscripción se requerirá la presentación por el interesado de copia auténtica de:
a) Las resoluciones sociales que disponen la inscripción en el registro de la emisión de valores representativos de deuda de corto plazo con determinación del monto máximo y de las personas autorizadas para la emisión.
b) Texto ordenado actualizado del estatuto o contrato social.
c) Nómina de los integrantes de los órganos de administración y/o de fiscalización y/o del representante legal.
d) Inscripción del domicilio y/o sede.
e) Detalle de las inscripciones societarias.
f) En su caso, la(s) calificación(es) de riesgo otorgada(s) por el(los) agentes de calificación.
Los emisores podrán optar por obtener, en su caso, la(s) calificación(es) de riesgo, respecto del monto máximo autorizado, o respecto de cada clase o serie.
g) Estados contables anuales auditados de los TRES (3) últimos ejercicios o desde su constitución, si su antigüedad fuere menor, tal como fueron presentados a la respectiva autoridad de control.
Si el último de los estados contables tuviera una antigüedad mayor a los CINCO (5) meses desde la fecha de presentación de la solicitud, la emisora deberá presentar estados contables especiales confeccionados a una fecha cuya antigüedad no sea mayor a los TRES (3) meses desde la fecha de presentación de la totalidad de la documentación e información indicadas. En caso que se acredite habitualidad en la preparación de estados contables por períodos intermedios, se podrá admitir la presentación de los últimos estados contables inmediatos anteriores. Los estados contables especiales deberán estar confeccionados de acuerdo con lo establecido en esta reglamentación.
SECCIÓN VIII
RÉGIMEN ESPECIAL PARA ENTIDADES SUJETAS A PRIVATIZACIÓN.
ALCANCE.
ARTÍCULO 59°.- Las siguientes entidades que soliciten el ingreso al Régimen de Oferta Pública para el ofrecimiento de acciones podrán acogerse al régimen informativo especial previsto en esta Sección a los fines de su ingreso y durante la vigencia del período de transición establecido en el presente:
1. Las entidades sujetas a privatización en los términos previstos por la Ley N° 27.742 y normas reglamentarias y complementarias;
2. las entidades sujetas a privatización en los términos previstos por la Ley N° 23.696 y normas reglamentarias y complementarias;
3. todas aquellas entidades que en el futuro sean declaradas como “sujetas a privatización”; y
4. toda entidad o Sociedad comprendida en el artículo 8° inciso b) de la Ley de Administración Financiera y de los Sistemas de Control del Sector Público Nacional.
Para todo lo demás, dichas entidades deberán ajustarse al resto de las disposiciones normativas aplicables al régimen para el cuál solicita su autorización.
A las entidades sujetas a privatización que soliciten el ingreso bajo esta Sección, les resultarán aplicables estas Normas según el régimen para el que ha solicitado su ingreso, las cuales son exigibles desde la presentación de su solicitud y durante toda la permanencia dentro de dicho régimen.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 59.
ARTÍCULO 59.- Los valores representativos de deuda de corto plazo, en todos los casos, deberán contar con acción ejecutiva.
CONDICIONES PARA EL INGRESO.
ARTÍCULO 60°.- Las entidades que soliciten su ingreso bajo esta Sección, deberán cumplir con los siguientes requisitos:
1. La solicitud deberá ser suscripta por el representante legal de la entidad, quien legalmente lo reemplace o mandatario con poder suficiente. Deberá incluirse el acta de asamblea o instrumento similar que consideró y dispuso el ingreso al Régimen de Oferta Pública de acciones.
2. En la solicitud se deberá indicar el objeto del pedido e identificar de manera precisa el régimen en el que solicitan autorización, el cual quedarán obligadas a cumplir durante toda su permanencia en la oferta pública y el acogimiento –en caso de solicitarlo- al régimen informativo especial previsto en esta Sección.
3. Acompañar la totalidad de la documentación detallada en este Capítulo para el régimen para el cual solicita su ingreso.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 60.
ARTÍCULO 60.- Cualquier modificación de los antecedentes referidos deberá ser puesta inmediatamente en conocimiento de la Comisión y del mercado donde negocien los valores representativos de deuda de corto plazo.
RÉGIMEN INFORMATIVO ESPECIAL PARA EL INGRESO DE ENTIDADES SUJETAS A PRIVATIZACIÓN.
ARTÍCULO 61°.- Las entidades comprendidas en esta Sección que soliciten acogerse al régimen informativo especial deberán acompañar:
1. EECC de la entidad correspondientes a los DOS (2) últimos períodos anuales o desde su constitución, si su antigüedad fuese menor, auditados y aprobados con informe y dictamen del auditor externo e informe de los síndicos, y, en su caso, la información indicada en el punto siguiente.
En caso de tratarse de una entidad sujeta a privatización, que no cuente con los DOS (2) últimos EECC anuales, bastará que se acompañe –como mínimo- el último EECC anual debidamente auditado y aprobado con informe y dictamen del auditor externo e informe de los síndicos y la información especificada en el inciso siguiente.
2. Cuando los últimos EECC anuales superen SEIS (6) meses desde que se encuentre completa la documentación de la solicitud, o se encuentre comprendida en el último párrafo del inciso anterior, deberá acompañarse una reseña informativa que será suscripta por el representante legal, y transcripta en el libro de actas del órgano de administración, y el acta de dicho órgano en la que se apruebe la reseña informativa suscripta por el representante legal de la Sociedad, la cual contendrá la siguiente información sintética:
a) Breve comentario sobre actividades de la entidad en el último trimestre y en la parte transcurrida del ejercicio, incluyendo referencias a situaciones relevantes posteriores al cierre del período o ejercicio correspondiente a los EECC presentados en el inciso 1 de este artículo.
b) Estructura patrimonial comparativa con los mismos períodos de los DOS (2) últimos EECC anuales presentados y aprobados. En caso de no contarse con información comparativa, deberá dejarse constancia de ello.
c) Estructura de resultados comparativa con los mismos períodos de los DOS (2) ejercicios anteriores. En caso de no contarse con información comparativa, deberá dejarse constancia de ello.
d) Información sobre niveles de actividad de la entidad.
e) Los siguientes indicadores comparativos con los ejercicios anteriores:
Liquidez: Activo Corriente / Pasivo Corriente.
Endeudamiento: Pasivo Total / Patrimonio Neto.
Rentabilidad: Resultado del ejercicio / Patrimonio neto promedio. En caso de no contarse con información comparativa, deberá dejarse constancia de ello.
f) Breve comentario sobre las perspectivas para el siguiente trimestre y el resto del ejercicio, como así también los principales riesgos que podrían afectar el desenvolvimiento de la Emisora, su situación patrimonial y financiera.
3. Se realizará una DDJJ por parte del representante legal de la entidad, en la cual manifestará de forma expresa que no hubo cambios sustanciales en la situación patrimonial y financiera de la Entidad, respecto al último EECC anual acompañado y a la reseña informativa adjunta, en su caso.
4. Nota firmada por el representante legal de la entidad en la que conste el plan de regularización para superar las limitaciones para la preparación de EEFF de conformidad con la normativa aplicable al régimen que solicita su ingreso, el que no deberá superar los DOS (2) años desde su efectiva autorización de ingreso al Régimen de Oferta Pública por parte de la CNV.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 61.
ARTÍCULO 61.- Los valores representativos de deuda de corto plazo sólo podrán ser adquiridos y transmitidos -en los mercados primarios o secundarios- por los inversores calificados que se encuentran enumerados en el artículo 4° del Capítulo VI, a excepción del inciso g).
En caso de no negociarse en ningún mercado, el responsable del incumplimiento de la presente norma será el emisor.
RÉGIMEN INFORMATIVO PERIÓDICO ESPECIAL.
ARTÍCULO 62°.- Las Emisoras bajo esta Sección deberán presentar sus EEFF anuales e intermedios de acuerdo con lo establecido en la Sección I del Capítulo I y en el Capítulo III del Título IV de estas Normas.
Será obligatoria la preparación de EEFF aplicando la Resolución Técnica Nº 26 de la FACPCE, que dispone la adopción de las NIIF emitidas por el Consejo de Normas Internacionales de Contabilidad (IASB por sus siglas en inglés), sus modificatorias y las Circulares de adopción de NIIF que la FACPCE dicte de acuerdo a lo establecido en aquella Resolución Técnica, conforme lo previsto en el artículo 1º del Capítulo III de dicho Título IV, a partir del segundo ejercicio anual que cierre con posterioridad al año de haberse producido el ingreso efectivo al Régimen de Oferta Pública.
Las Emisoras que no presenten los EEFF de acuerdo con la Resolución Técnica N° 26 de la FACPCE por encontrarse en el período de transición admitido conforme lo indicado en este artículo, deberán presentar los EEFF anuales conforme las pautas y requisitos establecidos en el artículo 2° del Capítulo III del Título IV de estas Normas e incluir en nota a los EEFF y en los prospectos o suplementos de prospecto, la conciliación patrimonial y de resultados de acuerdo a NIIF. Las conciliaciones deberán contener el detalle suficiente para que los inversores puedan comprender los ajustes significativos al estado de situación financiera, al estado del resultado y otro resultado integral y, al estado de flujos de efectivo.
Durante el período de transición indicado en el párrafo anterior será optativa la presentación de EEFF trimestrales conforme lo establecido en el artículo 2° del Capítulo III del Título IV de estas Normas, en cuyo caso deberán presentar en los mismos plazos, una reseña informativa sin necesidad de informe de auditor, teniendo en ese caso carácter de DDJJ.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 62.
VALORES EMITIDOS POR SOCIEDADES DE RESPONSABILIDAD LIMITADA Y ASOCIACIONES MUTUALES.
ARTÍCULO 62.- Los valores representativos de deuda de corto plazo se emitirán en la forma de pagarés seriados, valores representativos de deuda de corto plazo u obligaciones negociables de corto plazo, según los modelos obrantes en los Anexos correspondientes de este Capítulo.
Podrán emitirse en forma escritural o como valores cartulares nominativos no endosables –supuesto este último en el cual deberán incorporarse al depósito colectivo de un agente de depósito colectivo, bien sea como láminas individuales o certificados globales.
Las sociedades de responsabilidad limitada y las asociaciones mutuales sólo podrán emitir valores representativos de deuda de corto plazo representados como pagarés seriados o valores representativos de deuda de corto plazo; los que deberán contar con una fianza prestada en forma expresa por una sociedad de garantía recíproca u otras modalidades de garantía previstas en la Ley N° 25.300, como pagador principal y solidario, con renuncia a los beneficios de excusión y – en su caso – de división; en todos los casos el afianzamiento deberá comprender la totalidad del capital, sus intereses y acrecidos, hasta la extinción de la obligación garantizada; todo ello en beneficio de los titulares de los valores de corto plazo.
Las Mutuales podrán también garantizar la emisión de Valores de Corto Plazo mediante la constitución de: (i) fianza bancaria, con cláusula de principal pagador por tiempo determinado de tipo permanente otorgada por alguna de las entidades financieras incluidas por el BANCO CENTRAL DE LA REPÚBLICA ARGENTINA como Banco Comercial y (ii) Prenda y/o Hipoteca sobre bienes determinados del Emisor, y/o (iii) Fideicomiso cuyo patrimonio se integre con bienes del emisor generadores de flujo de fondos. En todos los casos la garantía o fianza deberá comprender el total del monto de emisión, sus intereses y acrecidos.
Los valores representativos de deuda de corto plazo emitidos por sociedades de responsabilidad limitada y por asociaciones mutuales, en todos los casos, deberán ser negociados en un mercado autorizado.
ARTÍCULO 63°.- La reseña informativa indicada en el artículo 61, inciso 2 de la presente Sección deberá ser suscripta por el representante legal, y transcripta en el libro de actas del órgano de administración, conteniendo la siguiente información sintética:
1. Breve comentario sobre actividades de la Sociedad en la parte transcurrida del ejercicio, incluyendo referencias a situaciones relevantes posteriores al cierre del período o ejercicio.
2. Estructura patrimonial comparativa con los mismos períodos de los DOS (2) períodos anteriores.
3. Estructura de resultados comparativa con los mismos períodos de los DOS (2) períodos anteriores.
4. Información sobre niveles de actividad de la Sociedad. Estos, podrán presentarse alternativamente en unidades físicas, o en unidades equivalentes, o en términos de algún índice que resulte apropiado, como, por ejemplo, consumo de energía eléctrica o de gas, en tanto se trate de elementos que revelen tal nivel.
5. En su caso, información sobre la aplicación de fondos de los valores negociables.
6. Los siguientes indicadores comparativos con los ejercicios anteriores.
Liquidez: Activo Corriente / Pasivo Corriente
Endeudamiento: Pasivo Total / Patrimonio Neto
Rentabilidad: Resultado del ejercicio / Patrimonio neto Promedio.
7. Breve comentario sobre las perspectivas para el resto del ejercicio anual y principales riesgos que afecta el desenvolvimiento de la Emisora, su situación patrimonial y financiera y la evolución del plan de regularización informado en oportunidad de su ingreso.
8. DDJJ firmada por el representante legal de la Entidad, en la cual manifestará de forma expresa que no hubo cambios sustanciales en la situación patrimonial y financiera de la Sociedad respecto al último EECC anual publicado ni la reseña informativa adjunta, así como que la Emisora o sus integrantes del órgano de administración o fiscalización o gerentes no estén sujetos a procesos judiciales o extrajudiciales que deban ser de conocimiento del inversor o que afecten su capacidad de pago o permanencia en el Régimen de Oferta Pública.
En caso de no contarse con información comparativa, deberá dejarse constancia de ello.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 63.
ARTÍCULO 63.- A partir de su inscripción en el registro especial referido en el artículo 56 las emisoras quedarán automáticamente autorizadas para ofertar públicamente valores negociables representativos de deuda de corto plazo, por el término y hasta el monto total autorizados según los artículos 57 y 58; quedando entendido que las emisiones están comprendidas en la autorización acordada mediante la inscripción inicial.
Toda emisión por el presente régimen deberá efectuarse dentro de los CINCO (5) años contados a partir de la inscripción original.
SECCIÓN IX
OFERTA PÚBLICA CON AUTORIZACIÓN AUTOMÁTICA DE OBLIGACIONES NEGOCIABLES POR SU BAJO IMPACTO (“OFERTA PÚBLICA DE ON CON AUTORIZACIÓN AUTOMÁTICA POR SU BAJO IMPACTO”). RÉGIMEN OBLIGACIONES NEGOCIABLES PYME CNV GARANTIZADAS.
DEFINICIÓN.
ARTÍCULO 64°.- Se considerará una oferta de valores negociables como Oferta Pública de ON con Autorización Automática por su Bajo Impacto, que tendrá autorización automática de oferta pública, cuando se cumplan todas las siguientes condiciones:
1. La oferta sea realizada por uno o más Emisores, pudiendo contar con la participación de una cantidad ilimitada de Agentes registrados que actúen como ACD. Los Emisores también podrán ser PyME CNV, que podrán llevar a cabo emisiones que sean PyME CNV Garantizada. En el caso del artículo 74 de la presente Sección, se permitirá a las emisiones PyME CNV Garantizadas (sean las primeras emisiones o subsiguientes) u otras emisiones que sean totalmente garantizadas por Entidades de Garantía, emitir el monto ampliado permitido por dicho artículo.
2. Sólo podrán participar en la colocación primaria y en la negociación secundaria Inversores Calificados, sin limitación de número. No se admitirán inversores que no sean Inversores Calificados.
Sin embargo, en las emisiones a) PyME CNV Garantizada, b) otras emisiones que sean totalmente garantizadas por Entidades de Garantía; o c) Emisoras que se encuentren autorizadas a la oferta pública bajo el Régimen General de Oferta Pública de ON o Acciones en tanto y en cuanto cumplan con el régimen informativo previsto en dicho régimen; podrán participar en la colocación primaria y en la negociación secundaria, sin limitación de número, cualquier tipo de inversor (sean Inversores Calificados o Inversores no Calificados).
3. Los valores negociables deberán ser obligaciones negociables emitidas conforme la Ley de Obligaciones Negociables, incluyendo los valores de corto plazo que se emitan mediante ON, que no sean convertibles en Acciones.
4. La invitación a ofertar podrá realizarse por cualquier medio incluido en la definición de oferta pública del artículo 2° de la Ley de Mercado de Capitales y de conformidad con estas Normas.
5. El Emisor podrá optar por realizar emisiones como clases o series autónomas, o emitir en el marco de programas globales (autorizados o no), incluso bajo el Régimen de EF.
6. Las condiciones establecidas en los artículos 65, 66, 69 inciso 1, 73, 75 y, en su caso, 74 inciso 1, de la presente Sección.
(Artículo sustituido por art. 2° de la Resolución General N° 1117/2026 de la Comisión Nacional de Valores B.O. 06/03/2026. Vigencia: a partir del día siguiente al de su publicación en el B.O.)
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 64.
ARTÍCULO 64.- Los emisores deberán confeccionar para su publicación y difusión entre los inversores calificados del artículo 4° del Capítulo VI, un prospecto según el formato específico establecido en el Capítulo Prospecto, del que acompañarán antes de su colocación, un ejemplar suscripto por el autorizado para la firma de los valores representativos de deuda de corto plazo, en cada una de las oportunidades en que los mismos vayan a ser emitidos ante la Comisión.
Cada emisor incorporará y publicará en la página web del Organismo, www.cnv.gob.ar, dicho prospecto y, en su caso, remitirá copia del mismo al Mercado donde se negocien.
Con la presentación efectuada conforme al presente párrafo, la emisora quedará habilitada para efectuar la colocación, sin necesidad de ningún otro trámite ni autorización ulterior y sin perjuicio de las eventuales responsabilidades en caso de detectarse irregularidades.
MONTO. LÍMITE.
ARTÍCULO 65°.- Excepto por lo dispuesto en el artículo 74 de la presente Sección, el monto nominal total de los valores negociables emitidos al momento de efectuar el cálculo para la emisión de una nueva clase, serie o programa, no deberá superar UVA UN MILLÓN (1.000.000), o su equivalente al cierre del día anterior a la fecha de emisión de los valores negociables en pesos o en moneda extranjera, en este caso, calculado al Tipo de Cambio de Referencia Comunicación “A” 3500 del BCRA; o, si se trata de una moneda extranjera distinta al dólar estadounidense, al tipo de cambio vendedor divisa del BNA.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 65.
ARTÍCULO 65.- Las emisoras que con exclusividad efectúen oferta pública de valores representativos de deuda de corto plazo de acuerdo con el presente régimen especial:
a) Estarán eximidas de la presentación de los Estados Contables trimestrales, debiendo acompañar con periodicidad trimestral:
1) un estado de movimiento de fondos;
2) un cuadro de estructura patrimonial (activo corriente y no corriente; pasivo corriente y no corriente; patrimonio neto);
3) un cuadro de estructura de resultados (resultados: operativo ordinario, financiero, otros ingresos y egresos, extraordinarios, impuestos y final), y
4) las aclaraciones y explicaciones necesarias para una mejor interpretación por parte de los inversores. La documentación indicada deberá ser presentada dentro de los CINCUENTA (50) días corridos de finalizado cada trimestre o dentro de los DOS (2) días hábiles de su aprobación por el órgano de administración, lo que ocurra primero y deberá estar firmada por el presidente de la emisora ó representante legal, con informe de revisión limitada del auditor externo y del órgano de fiscalización, con constancia de su aprobación por el órgano de administración.
b) Sin perjuicio de lo señalado, la Comisión podrá en todo momento requerir la información que considere adecuada o necesaria.
PERÍODO DE CALCULO DE LOS MONTOS MÁXIMOS. AGREGACIÓN.
ARTÍCULO 66°.- Para calcular el monto nominal máximo previsto en el artículo anterior, se considerarán como parte de una misma oferta a todas las colocaciones de valores negociables realizadas por el mismo Emisor bajo el presente régimen.
La acumulación o agregación será por el período de DOCE (12) meses anteriores, contados desde la última fecha de emisión de valores negociables bajo este régimen. Se podrá volver a emitir dentro de este monto máximo, una vez amortizadas total o parcialmente.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA, articulo 66.
ARTÍCULO 66.-Todos aquellos que intervengan en la oferta pública de valores negociables representativos de deuda de corto plazo deberán sujetarse en forma oportuna a las disposiciones establecidas en el Capítulo de AIF.
AUTORIZACIÓN AUTOMÁTICA.
ARTÍCULO 67°.- Las Ofertas Públicas de ON con Autorización Automática por su Bajo Impacto que cumplan con los artículos 64 a 66 de esta Sección:
1. Contarán con autorización automática de oferta pública por parte de la CNV.
2. Serán consideradas ofertas públicas autorizadas y regulares, quedando exentas de sanciones disciplinarias relacionadas con la oferta pública irregular de valores negociables.
3. No estarán sujetas a la exigencia de requisitos adicionales para su ingreso al Régimen de Oferta Pública (cualquiera sea su tipo) ni al cumplimiento del régimen informativo establecido en los Títulos II y IV de estas Normas.
4. Los valores negociables serán considerados colocados por oferta pública, siempre que los mismos sean efectivamente colocados mediante esfuerzos de colocación debidamente acreditables, pudiendo dichos valores negociables integrarse en efectivo o mediante su conversión, canje o pago en especie con valores negociables con oferta pública emitidos por el mismo Emisor.
5. No deberán cumplir con ninguna de las obligaciones establecidas en el Título XV de estas Normas.
INGRESO AL RÉGIMEN DE OFERTA PÚBLICA. PROSPECTOS. APROBACIONES. RÉGIMEN INFORMATIVO. OBLIGACIONES DEL TÍTULO XV. FISCALIZACIÓN SOCIETARIA.
ARTÍCULO 68°.- El Emisor que cumpla con las condiciones establecidas en los artículos 64 a 66 precedentes estará-excepto por lo dispuesto en el inciso 5. del presente artículo-exento de las obligaciones previstas en el presente Título -con las excepciones indicadas a continuación- y en el Título IV de estas Normas, y:
1. Si bien se considerará dentro del Régimen de Oferta Pública, no deberá realizar ningún trámite para su ingreso, sea cual fuere el tipo de oferta.
2. Sin perjuicio de que pueda hacerlo, no estará obligado a preparar, ni presentar, ni publicar, si existieran, prospectos, suplementos de prospecto o documentos similares para su aprobación por la CNV. En caso de preparar algún documento, el mismo no estará sujeto a la aprobación ni revisión por parte de la CNV, pero deberá ser publicado al inicio del plazo de difusión en los sistemas de información de los Mercados autorizados donde se listen o negocien los valores negociables. En caso de utilizarse un Prospecto, se admitirá la difusión de prospectos preliminares en los términos previstos en el artículo 8º del Capítulo IX de este Título.
3. No estará sujeto a regímenes informativos adicionales a los establecidos en esta Sección.
4. No deberá cumplir con ninguna de las obligaciones establecidas en el Título XV de estas Normas.
5. Excepto por las PyMES CNV Garantizadas, en caso de corresponder será de aplicación la Ley N° 22.169 y normas concordantes desde la fecha de colocación de la clase o serie emitida y hasta SESENTA (60) días hábiles posteriores a la cancelación de los valores negociables, para lo cual deberá dar cumplimiento a los Capítulos IV y X del presente Título, según corresponda.
6. Aquellas Emisoras que cuenten con Certificado MIPyME vigente al momento de la emisión podrán prescindir de sindicatura conforme el artículo 284 de la Ley General de Sociedades.
7. Los Emisores que se encuentren admitidos en otro Régimen de Oferta Pública deberán continuar cumpliendo las obligaciones aplicables a éste, no siéndoles aplicables las previsiones del presente artículo.
8. Bajo este régimen será aplicable el período de difusión pública previsto en el artículo 11 Sección III del Capítulo IV del Título VI de estas Normas.
NOTIFICACIÓN.
ARTÍCULO 69°.- El Emisor que opte por el Régimen de Oferta Pública de ON con Autorización Automática por su Bajo Impacto deberá:
1. Notificar a través de la plataforma TAD, los detalles e información relevante sobre la misma, incluyendo los datos sobre el representante legal, a más tardar el mismo día en que comience la difusión, utilizando el formulario del Anexo VI del presente Capítulo.
2. En su caso, publicar en el sitio web de la CNV el aviso previsto en el artículo 10 de la Ley de Obligaciones Negociables, a más tardar, el mismo día que comience la difusión.
3. Cumplir con los requisitos indicados en el artículo 70 siguiente.
4. Asimismo, el Emisor deberá adoptar los recaudos a fin de cumplir, en su caso, lo establecido en:
a) el artículo 3° de la Ley de Obligaciones Negociables, respecto a la publicación del aviso describiendo los créditos prendados, o
b) el artículo 72 último párrafo de la Ley de Fideicomiso, según sea el caso, debiendo ser acreditado ante la Comisión en simultáneo o con anterioridad a la notificación prevista en el inciso 1. del presente artículo.
5. En el caso que el Emisor no cuente con claves para operar en la AIF, su representante legal o apoderado con facultades suficientes podrá autorizar expresamente para realizar las publicaciones previstas en los incisos 2 y 4 a cualquier Agente Registrado que actúe como colocador.
6. Notificar idéntica información a la indicada en el inciso 1 precedente al Mercado en el cual vayan a listarse las obligaciones negociables.
7. En su caso, remitir el informe de revisión externa que acredite la etiqueta temática del valor negociable, aplicable a los casos de valores negociables emitidos bajo los “Lineamientos para la Emisión de Valores Negociables Temáticos en Argentina”.
INFORMACIÓN A SER REMITIDA.
ARTÍCULO 70°.- Con excepción de lo previsto en los incisos 3 y 4 del presente artículo, dentro de los DIEZ (10) días hábiles posteriores al cierre del período de colocación, el Emisor deberá:
1. Presentar por ante la CNV la información prevista en el artículo 14 inciso 6 de la Sección III de este Capítulo, exceptuándose de ello, a las emisiones que califiquen como PyME CNV Garantizada o bajo el Régimen PyME CNV.
(Inciso sustituido por art. 1º de la Resolución General Nº 1099/2025 de la Comisión Nacional de Valores B.O. 26/12/2025. Vigencia: a partir del día siguiente de su publicación en el Boletín Oficial de la República Argentina.)
2. Mantener a disposición de la Comisión la documentación que acredita los esfuerzos de colocación realizados para los fines previstos en la Ley de Obligaciones Negociables.
3. En su caso, el Emisor deberá acreditar el cumplimiento del plan de afectación de fondos conforme al artículo 15 de la Sección III del presente Capítulo. La acreditación del plan de afectación de fondos no podrá exceder el plazo de duración de la clase o serie emitida. En caso de capital de trabajo, la acreditación deberá ser realizada dentro del primer año de emitida.
4. Remitir oportunamente a los Mercados donde se listen o negocien los valores negociables, así como al ADCVN la información sobre los eventos de pago correspondientes.
Toda notificación a la Comisión deberá ser efectuada mediante la plataforma TAD, excepto que se establezca de otra manera.
Los Emisores deberán presentar toda la documentación dirigida a los Mercados.
OBLIGACIÓN DE LISTADO. NEGOCIACIÓN SECUNDARIA DE LOS VALORES NEGOCIABLES.
ARTÍCULO 71°.- Los valores negociables emitidos bajo el presente régimen deberán ser colocados y listados en un Mercado autorizado por la CNV, en un panel específico determinado por dicho mercado.
Los Mercados no podrán establecer mayores requisitos para el listado y/o negociación de los valores negociables autorizados bajo este régimen, ni exigir mayores requisitos para el retiro de listado a los exigidos por la CNV. En este sentido, deberán adecuar el ingreso a sus plataformas digitales a los lineamientos de la presente Sección de manera de no desvirtuar la simplicidad de emisión prevista por este Régimen de Oferta Pública de ON con Autorización Automática por su Bajo Impacto. No obstante, en el caso de los valores negociables emitidos bajo los “Lineamientos para la Emisión de Valores Negociables Temáticos en Argentina”, los Mercados podrán establecer requisitos adicionales para garantizar la transparencia y su alineación con los Principios de ICMA (International Capital Markets Association), siempre que los mismos estén exclusivamente orientados a cumplir con los referidos principios y/o a los efectos de verificar el carácter SVS+ de la emisión, sin imponer excesivas cargas a los Emisores.
Los inversores podrán transferir libremente a otros Inversores Calificados los valores negociables, sin restricciones en cualquier momento, o a inversores que no sean Inversores Calificados, en los casos de: 1. Las emisiones PyME CNV Garantizadas; 2. Las emisiones totalmente garantizadas por Entidades de Garantía; o 3. Las emisiones de una Emisora cuyas ON o acciones se encuentren autorizadas bajo el Régimen General en tanto y en cuanto cumplan con el régimen informativo previsto en dicho régimen.
En este último caso, tampoco regirá la exigencia de panel específico referida en este artículo.
(Artículo sustituido por art. 3° de la Resolución General N° 1117/2026 de la Comisión Nacional de Valores B.O. 06/03/2026. Vigencia: a partir del día siguiente al de su publicación en el B.O.)
TRANSPARENCIA.
ARTÍCULO 72°.- La admisión al Régimen de Oferta Pública con Autorización Automática por su Bajo Impacto, no exime al Emisor ni a los participantes en la colocación primaria durante la vigencia del Emisor en el régimen, de cumplir en todo momento con las normas de transparencia de los artículos 117 y concordantes de la Ley de Mercado de Capitales y de estas Normas.
ADVERTENCIA A LOS INVERSORES.
ARTÍCULO 73°.- El Emisor y, en su caso, los Agentes registrados que actúen como ACD, o cualquier otro interviniente en la emisión, deberán: (Referencia ‘ACyD’ sustituida por la referencia ‘ACD’ por art. 7° de la Resolución General N° 1131/2026 de la Comisión Nacional de Valores B.O. 29/04/2026. Vigencia: a partir del día siguiente al de su publicación en el B.O.)
1. Informar en el Prospecto, y en toda documentación de venta o cualquier otro documento que se distribuya (si existieran):
a) Si el Emisor está previamente admitido en el Régimen de Oferta Pública.
b) Que la oferta cuenta con Autorización Automática de Oferta Pública por su Bajo Impacto, conforme la presente Sección; aclarando que la emisión no está sujeta al régimen informativo general y periódico de la Comisión; y que la misma no ha verificado ni ha emitido juicio sobre la emisión ni respecto a los datos contenidos en los documentos que se distribuyan ni sobre la veracidad de la información contable, financiera, económica o cualquier otra suministrada en los documentos de la oferta (si existieran), siendo esta responsabilidad exclusiva del Emisor, y en lo que atañe al órgano de fiscalización, del auditor y de los demás sujetos intervinientes en la oferta.
2. En su defecto, podrá obtener una DDJJ firmada por cada inversor, incluso por medios electrónicos, que evidencie su conocimiento sobre la información mencionada.
RÉGIMEN DE EMISIONES PyME CNV GARANTIZADA Y OTRAS EMISIONES GARANTIZADAS POR ENTIDADES DE GARANTÍA.
ARTÍCULO 74°.- Cualquier Emisor que califique como (i) PyME CNV Garantizadas o (ii) cualquier emisión de valores negociables totalmente garantizadas por una o más Entidades de Garantía, podrán acogerse al Régimen de Oferta Pública con Autorización Automática por su Bajo Impacto, siempre que cumpla con las condiciones de los artículos 64 a 66 de la presente Sección, con las siguientes modificaciones:
1. El monto nominal total máximo de los valores negociables colocados bajo el Régimen de Oferta Pública con Autorización Automática por su Bajo Impacto no podrá exceder de UVA VEINTE MILLONES (20.000.000) o su equivalente al cierre del día anterior a la fecha de emisión de los valores negociables en pesos o en moneda extranjera, en este caso, calculado al Tipo de Cambio de Referencia Comunicación “A” 3500 del BCRA; o, si se trata de una moneda extranjera distinta al dólar estadounidense, al tipo de cambio vendedor divisa del BNA.
2. Se admite la co-garantía, en cuyo caso deberá indicarse en el Prospecto y en el certificado global el porcentaje de la deuda que garantiza cada Entidad de Garantía. En caso de silencio se presumirá que cada una responde en partes iguales.
3. La calificación de riesgo de la Entidad de Garantía deberá encontrarse actualizada conforme a los procesos de revisión continua y permanente, de acuerdo con los procedimientos y metodologías aplicados por los ACR o ACR-UP intervinientes, y en ningún caso podrá tener una antigüedad superior a un año.
(Inciso sustituido por art. 3º de la Resolución General Nº 1164/2026 de la Comisión Nacional de Valores B.O. 4/9/2026. Vigencia: a partir del día de su publicación en el B.O.)
ARANCEL.
ARTÍCULO 75°.- Las Ofertas Públicas con Autorización Automática por su Bajo Impacto:
1. Deberán abonar los aranceles establecidos en el Capítulo I del Título XVII de estas Normas dentro de los CINCO (5) días hábiles posteriores al cierre del período de colocación de cada emisión.
2. No podrán emitir bajo ningún régimen, si existieran aranceles pendientes de pago.
3. No será aplicable el pago del arancel a aquellas Emisoras que acrediten calificar como PyME CNV o PyME CNV Garantizadas.
OFERTA PÚBLICA IRREGULAR.
ARTÍCULO 76°.- Si la oferta pública no cumple con los requisitos de los artículos 64 a 67 de esta Sección, será considerada irregular, a menos que se constate que la misma se encuentra amparada por un puerto seguro conforme el Régimen de Oferta Privada prevista en estas Normas.
Si se incumple cualquier otro requisito de esta Sección, el oferente estará sujeto a sanciones disciplinarias según la Ley de Mercado de Capitales y estas Normas.
En el caso de incumplimiento del artículo 71 de la presente Sección, o de falta de colocación por oferta pública, el Emisor quedará sujeto a las consecuencias previstas en la Ley de Obligaciones Negociables y en las Normas de esta Comisión.
Los aranceles impagos serán tratados según lo dispuesto en el artículo 75 precedente, sin perjuicio de su ejecución.
SECCIÓN X
OTRAS OFERTAS PÚBLICAS CON AUTORIZACIÓN AUTOMÁTICA (“OTRAS OFERTAS PÚBLICAS CON AUTORIZACIÓN AUTOMÁTICA”).
REMATE DE VALORES NEGOCIABLES.
ARTÍCULO 77°.- Los remates de valores negociables, judiciales o extrajudiciales, que provengan de la ejecución de garantías reales o fideicomisos de garantía, tendrán autorización automática para oferta pública siempre que se cumplan las siguientes condiciones:
1. El remate incluya valores negociables que no sean acciones ni títulos representativos del capital social de sociedades admitidas al Régimen de Oferta Pública.
2. Intervenga al menos un Agente Registrado, ya sea un ALyC o un AN en el proceso de subasta, quienes deberán informar a los oferentes sobre las advertencias previstas en el artículo 73 del presente Capítulo, antes de llevar a cabo el remate.
3. Deberán cumplir las normas previstas por el Mercado en donde se lleve a cabo el proceso de subasta.
No obstante, la normativa de dichos Mercados deberá adecuarse a los lineamientos de la presente Sección de manera de no desvirtuar la simplicidad prevista por este Régimen, sin imponer excesivas cargas a los remates.
TRANSPARENCIA.
ARTÍCULO 78°.- El ALyC o el AN, junto con todos los organizadores del remate, deberán cumplir en todo momento con lo establecido en los artículos 10 y 12 del CCCN, como así también con las normas de transparencia del artículo 117 de la Ley de Mercado de Capitales y las disposiciones pertinentes de la Comisión en la materia.
Excepto que el valor negociable cuente con oferta pública, el ALyC o el AN intervinientes deberán poner a disposición de los oferentes con al menos un día hábil de anticipación a la fecha del remate, en un sitio web de acceso libre a todos los oferentes la siguiente información:
1. Estatuto social de la Emisora y sus reformas;
2. los términos y condiciones de los valores negociables; y
3. los últimos EECC del Emisor.
En todos los casos, el ALyC o AN deberá requerir dicha información al Emisor. Si el Emisor no proveyera esa documentación dentro de los TRES (3) días hábiles de recibido el requerimiento, el ALyC o AN podrá publicar la documentación provista por la parte interesada. El ALyC o AN deberá informar si esa documentación fue obtenida del Emisor o de una parte interesada. Cuando no sea posible obtener la documentación antes referida, esa imposibilidad deberá ser informada por los mismos medios.
El Agente deberá informar el link del sitio web con la documentación en toda invitación escrita que realiza a los potenciales oferentes.
REMISIÓN.
ARTÍCULO 79°.- La Sección XVIII del Capítulo V del Título VI de estas Normas, solo se aplicará a los remates de valores negociables que no estén comprendidos en el artículo 77 de esta Sección.
RÉGIMEN DE OFERTA PÚBLICA Y ARANCEL.
ARTÍCULO 80°.- Los remates de valores negociables que cumplan con las disposiciones de esta Sección:
1. Contarán con autorización automática de oferta pública por parte de esta Comisión.
2. Serán considerados como ofertas públicas y, por ende, autorizadas y regulares, quedando exentos de eventuales sanciones disciplinarias relacionadas con la oferta pública irregular de valores negociables.
3. No estarán sujetos al cumplimiento del régimen informativo establecido en el presente Título y en el Título IV de estas Normas.
4. No requerirán ni implicarán el ingreso al Régimen de Oferta Pública por parte del Emisor de estos valores negociables ni de ningún interviniente en el remate.
Los remates realizados bajo esta Sección están exentos de los aranceles previstos en el Capítulo I del Título XVII de las presentes Normas.
OFERTA PÚBLICA IRREGULAR.
ARTÍCULO 81°.- Las ofertas públicas que cumplan con los requisitos del artículo 77 de esta Sección, serán consideradas Otras Ofertas Públicas de ON con Autorización Automática, lo que significa que tendrán autorización automática para la oferta pública.
Si una oferta pública no cumple con los requisitos del referido artículo 77, se considerará irregular a los efectos legales, a menos que se encuentre dentro de un puerto seguro conforme el Régimen de Oferta Privada previsto en estas Normas.
Si se incumplen otros requisitos de esta Sección, el oferente podrá enfrentar sanciones disciplinarias conforme los establecido por la Ley de Mercado de Capitales y estas Normas.
SECCIÓN XI
OFERTA PÚBLICA DE ON CON AUTORIZACIÓN AUTOMÁTICA POR SU MEDIANO IMPACTO (“OFERTAS PÚBLICA DE ON CON AUTORIZACIÓN AUTOMÁTICA POR SU MEDIANO IMPACTO”).
DEFINICIÓN.
ARTÍCULO 82°.- Se considerará una oferta de valores negociables como Oferta Pública de ON con Autorización Automática por su Mediano Impacto, que tendrá autorización automática de oferta pública, cuando se cumplan las siguientes condiciones:
1. El Emisor debe ingresar al Régimen de Oferta Pública según el artículo 85 de la presente Sección o encontrarse ya en el mismo.
2. La oferta sea realizada por uno o más Emisores, pudiendo contar con la participación de una cantidad ilimitada de Agentes habilitados para actuar como Agentes colocadores.
3. Sólo podrán participar en la colocación primaria y en la negociación secundaria Inversores Calificados, sin limitación de número. No se admitirán inversores que no sean Inversores Calificados.
Sin embargo, en las emisiones a) PyME CNV Garantizada; b) otras emisiones que sean totalmente garantizadas por Entidades de Garantía; o c) Emisoras que se encuentren autorizadas a la oferta pública bajo el Régimen General, tanto para ON como para acciones, en tanto y en cuanto cumplan con el Régimen Informativo previsto en dichos regímenes; podrán participar en la colocación primaria y en la negociación secundaria, sin limitación de número, cualquier tipo de inversor (sean Inversores Calificados o Inversores no Calificados).
4. Los valores negociables deberán ser ON emitidas conforme la Ley de Obligaciones Negociables, que no sean convertibles en acciones.
5. La oferta podrá realizarse por cualquier medio incluido en la definición de oferta pública del artículo 2° de la Ley de Mercado de Capitales y de conformidad con estas Normas.
6. El Emisor podrá optar por realizar emisiones como clases o series autónomas, o emitir en el marco de Programas Globales (ya autorizados o no), incluso bajo el Régimen de EF.
7. Las condiciones establecidas en los artículos 83, 84, 85, 87 y 88 de la presente Sección y las disposiciones establecidas en el Capítulo I del Título XII de estas Normas, en su caso.
(Artículo sustituido por art. 3° de la Resolución General N° 1145/2026 de la Comisión Nacional de Valores B.O. 11/06/2026. Vigencia: a partir del día siguiente al de su publicación en el B.O.)
MONTO. LÍMITE.
ARTÍCULO 83°.- El monto nominal máximo de los valores negociables emitidos al momento de efectuar el cálculo para la emisión de una nueva clase o serie, no deberá superar los UVA QUINCE MILLONES (15.000.000), o su equivalente al cierre del día anterior a la fecha de emisión de los valores negociables en pesos o en moneda extranjera, en este caso, calculado al Tipo de Cambio de Referencia Comunicación “A” 3500 del BCRA; o, si se trata de una moneda extranjera distinta al dólar estadounidense, al tipo de cambio vendedor divisa del BNA.
(Artículo sustituido por art. 2º de la Resolución General Nº 1125/2026 de la Comisión Nacional de Valores B.O. 7/4/2026. Vigencia: a partir del día siguiente al de su publicación en el B.O.)
PERÍODO DE CÁLCULO DE LOS MONTOS MÁXIMOS. AGREGACIÓN.
ARTÍCULO 84°.- Para calcular el monto nominal máximo previsto en el artículo anterior, se considerarán como parte de una misma oferta a todas las colocaciones de valores negociables realizadas por el mismo Emisor bajo el presente régimen.
La acumulación o agregación será por el período de DOCE (12) meses anteriores contados desde la última fecha de emisión de valores negociables bajo el presente régimen. Se podrá volver a emitir dentro de este monto máximo, una vez amortizadas total o parcialmente las emisiones anteriores.
RÉGIMEN APLICABLE.
ARTÍCULO 85°.- La publicación del Prospecto en la AIF y la previa notificación a través de la plataforma TAD, junto con la documentación prevista en esta Sección, implicará el ingreso y admisión del Emisor al Régimen de Oferta Pública con Autorización Automática por su Mediano Impacto conforme lo establecido en esta Sección, excepto que ya estuviese admitido al mismo o a cualquier otro régimen admitido por esta Comisión.
El Emisor admitido en el presente régimen:
1. Si califica como PyME CNV o se encuentra bajo el Régimen Simplificado y Garantizado para Emisiones de Obligaciones Negociables con Impacto Social, deberá estarse a lo indicado en el artículo 7° de la Sección I del Capítulo VI del presente Título.
2. Deberá presentar, a través de la AIF, únicamente EEFF anuales, aplicando las Resoluciones Técnicas vigentes que conforman las NCPA y sus interpretaciones, emitidas por la FACPCE, en los plazos previstos en el Título IV de estas Normas, o en su caso, las previstas en estas Normas para las Entidades Financieras, Cooperativas o Asociaciones Civiles.
3. Para el supuesto de valores negociables emitidos bajo los “Lineamientos para la Emisión de Valores Negociables Temáticos en Argentina”, se deberá acompañar el informe de revisión externa que acredite la etiqueta temática del valor negociable.
AUTORIZACIÓN AUTOMÁTICA.
ARTÍCULO 86°.- Las Ofertas Públicas con Autorización Automática por su Mediano Impacto que cumplan con los artículos 82 a 84 de esta Sección:
1. Contarán con autorización automática de oferta pública por parte de esta Comisión.
2. Serán consideradas ofertas públicas autorizadas y, por ende, regulares, quedando exentas de sanciones disciplinarias relacionadas con la oferta pública irregular de valores negociables.
3. Deberán ingresar al Régimen de Oferta Pública especial según lo establecido en esta Sección, y cumplir con el régimen informativo diferenciado aplicable.
4. Los valores negociables serán considerados colocados por oferta pública, siempre que los mismos sean efectivamente colocados mediante esfuerzos debidamente acreditables, por cualquiera de los medios previstos en el artículo 2° de la Ley de Mercado de Capitales, pudiendo dichos valores negociables integrarse en efectivo o mediante su conversión, canje o pago en especie, con valores negociables con oferta pública emitidos por el mismo Emisor.
PROSPECTO.
ARTÍCULO 87°.- El Emisor que cumpla con las condiciones de los artículos 82 a 84 de esta Sección, deberá preparar un Prospecto de emisión de acuerdo con lo establecido en el Anexo V del Capítulo IX del presente Título. Este Prospecto no estará sujeto a aprobación ni revisión por parte de la Comisión, pero deberá ser publicado previo al inicio del plazo de difusión a través de la AIF y, en su caso, en los sistemas de información de los Mercados autorizados donde listen o negocien los valores negociables.
Cuando los valores negociables se encuentren representados digitalmente, el Prospecto deberá contener la información prevista en el artículo 12 de la Sección II del Capítulo I del Título XXII de estas Normas, y ser presentado junto con la solicitud y documentación correspondiente al trámite de representación digital, previsto en el mencionado Título .
Se admitirá la difusión de prospectos preliminares en los términos previstos en el artículo 8º del Capítulo IX de este Título.
DIFUSIÓN.
ARTÍCULO 88°.- El Emisor que opte por el Régimen de la Oferta Pública de ON con Autorización Automática por su Mediano Impacto deberá:
1. Publicar el Prospecto-elaborado según el artículo precedente-a través de la AIF y, en su caso, en los sistemas de información de los Mercados autorizados donde se listen o negocien los valores negociables, previo al día del inicio del período de difusión.
2. Asimismo, el Emisor deberá adoptar los recaudos a fin de cumplir -en su caso- lo establecido en el artículo 3° de la Ley de Obligaciones Negociables, respecto a la publicación del aviso describiendo los créditos prendados, debiendo ser acreditado ante el organismo de contralor en simultáneo o con anterioridad al inicio del período de difusión.
3. Publicar en la AIF el aviso previsto en el artículo 10 de la Ley de Obligaciones Negociables.
INFORMACIÓN A SER REMITIDA.
ARTÍCULO 89°.- Con excepción de lo dispuesto en los incisos 3 y 4 del presente artículo, dentro de los DIEZ (10) días hábiles posteriores al cierre del período de colocación, el Emisor deberá:
1. Presentar por ante la Comisión la información prevista en el artículo 14 inciso 6 de este Capítulo.
2. Mantener a disposición de la Comisión la documentación que acredita los esfuerzos de colocación realizados para los fines previstos en la Ley de Obligaciones Negociables.
3. En su caso, el Emisor deberá acreditar el cumplimiento del plan de afectación de fondos, conforme al artículo 15 de la Sección III del presente Capítulo.
4. Remitir, en su caso, oportunamente a los Mercados donde se listen o negocien los valores negociables, así como al ADCVN, la información sobre los eventos de pago correspondientes.
RÉGIMEN INFORMATIVO SIMPLIFICADO. OBLIGACIONES DEL TÍTULO XV. FISCALIZACIÓN SOCIETARIA.
ARTÍCULO 90°.- El Emisor que cumpla con las condiciones dispuestas en los artículos 82 a 84 precedentes y que haya ingresado al régimen previsto en esta Sección, se beneficiará de un régimen informativo simplificado, en el que quedará exceptuado de cumplir con las siguientes disposiciones:
1. Excepto por lo dispuesto en el inciso 4 del presente artículo, lo dispuesto en los Capítulos II y III del presente Título.
2. Lo establecido en el Título IV de estas Normas, salvo respecto a lo dispuesto en el artículo 85 inciso 2 de esta Sección.
3. Lo dispuesto en el Capítulo I y en la Sección III del Capítulo II del Título XII de estas Normas.
4. En caso de corresponder, será de aplicación la Ley N° 22.169 y normas concordantes desde la fecha de colocación de la clase o serie emitida y hasta los SESENTA (60) días hábiles posteriores a la fecha de cancelación de los valores negociables, para lo cual deberá dar cumplimiento a los Capítulos IV y X del presente Título, según corresponda.
5. Los Emisores que se encuentren admitidos al Régimen General de Oferta Pública o al Régimen PyME CNV, deberán continuar cumpliendo las obligaciones aplicables a éste, no siéndoles aplicables las previsiones de los artículos 85, 91 y 98 de la presente Sección y el Capítulo I del Título XII de estas Normas.
6. Será aplicable al período de difusión pública bajo este régimen, lo previsto en el artículo 11 de la Sección III del Capítulo IV del Título VI de estas Normas.
HECHOS RELEVANTES.
ARTÍCULO 91°.- El Emisor comprendido en esta Sección, deberá informar a través de la AIF los Hechos Relevantes, de conformidad con lo establecido en los artículos 99, 117 y concordantes de la Ley de Mercado de Capitales, exclusivamente sobre los siguientes supuestos:
1. Iniciación de tratativas para formalizar un acuerdo preventivo extrajudicial con todos o parte de sus acreedores, solicitud de apertura de concurso preventivo, rechazo, desistimiento, homologación, cumplimiento y nulidad del acuerdo; solicitud de concurso por agrupamiento, homologación de los acuerdos preventivos extrajudiciales, pedido de quiebra por la entidad o por terceros, declaración de quiebra o su rechazo explicitando las causas o conversión en concurso, modo de conclusión: pago, avenimiento, clausura, pedidos de extensión de quiebra y responsabilidades derivadas; y
2. hechos de cualquier naturaleza y acontecimientos fortuitos que obstaculicen o puedan obstaculizar seriamente el desenvolvimiento de sus actividades o la capacidad de pago de las Emisoras.
OBLIGACIÓN DE LISTADO. NEGOCIACIÓN SECUNDARIA DE LOS VALORES NEGOCIABLES.
ARTÍCULO 92°.- Los valores negociables emitidos bajo el presente Régimen de Oferta Pública de ON con Autorización Automática por su Mediano Impacto deberán ser colocados y listados en un Mercado autorizado por la CNV, en un panel específico determinado por dicho Mercado.
Los Mercados no podrán establecer mayores requisitos para el listado de los valores negociables autorizados bajo este régimen, ni exigir mayores requisitos para el retiro de listado a los exigidos por la CNV. En este sentido, deberán adecuar el ingreso a sus plataformas digitales a los lineamientos de la presente Sección de manera de no desvirtuar la relativa simplicidad de emisión prevista por este régimen. No obstante lo anterior, en el caso de los valores negociables emitidos bajo los “Lineamientos para la Emisión de Valores Negociables Temáticos en Argentina”, los Mercados podrán establecer requisitos adicionales para garantizar la transparencia y su alineación con los Principios de ICMA (International Capital Markets Association), siempre que los mismos estén exclusivamente orientados a cumplir con los referidos principios o a los efectos de verificar el carácter SVS+ de la emisión, sin imponer excesivas cargas a los Emisores.
Los inversores podrán transferir libremente a otros Inversores Calificados los valores negociables, sin restricciones en cualquier momento, o a inversores que no sean Inversores Calificados, cuando se trate de una Emisora cuyas ON o acciones se encuentren autorizadas bajo el Régimen General en tanto y en cuanto cumplan con el régimen informativo previsto en dicho régimen.
En este último caso, tampoco regirá la exigencia de panel específico referida en este artículo.
(Artículo sustituido por art. 5° de la Resolución General N° 1117/2026 de la Comisión Nacional de Valores B.O. 06/03/2026. Vigencia: a partir del día siguiente al de su publicación en el B.O.)
AUTOPISTA DE LA INFORMACIÓN FINANCIERA.
ARTÍCULO 93°.- El Emisor deberá dar cumplimiento al régimen informativo simplificado , según el artículo 90 de esta Sección, y dar de alta en el subsistema de instrumentos en la AIF correspondiente, las clases o series emitidas, manteniendo actualizada la información respecto a los avisos de resultados y de pago, o cualquier otro formulario a través de la AIF, conforme lo establecido en el Título XV de estas Normas; entendiéndose que por la aplicación del referido Título, no podrá exigirse cualquier otra información distinta de la requerida en virtud de la presente Sección.
TRANSPARENCIA.
ARTÍCULO 94°.- La admisión al Régimen de Oferta Pública con Autorización Automática por su Mediano Impacto no exime al Emisor ni a los participantes en la colocación primaria, durante la permanencia en el régimen, de cumplir en todo momento con las normas de transparencia de los artículos 99 apartado I, incisos a), j), g), y h) -con las limitaciones previstas en el artículo 91 de esta Sección- 117 y concordantes de la Ley de Mercado de Capitales y de estas Normas.
ADVERTENCIA A LOS INVERSORES.
ARTÍCULO 95°.- El Emisor y, en su caso, los Agentes registrados que actúen como ACD, o cualquier otro interviniente en la emisión, deberán: (Referencia ‘ACyD’ sustituida por la referencia ‘ACD’ por art. 7° de la Resolución General N° 1131/2026 de la Comisión Nacional de Valores B.O. 29/04/2026. Vigencia: a partir del día siguiente al de su publicación en el B.O.)
1. Incluir en el Prospecto y, excepto por la declaración del subinciso c), en toda otra documentación de venta o cualquier otro documento que se distribuya, las siguientes manifestaciones:
a) Que el Emisor se encuentra admitido al Régimen de Oferta Pública según el artículo 82 de esta Sección. En su caso, consignar los datos de las resoluciones y sus fechas de autorización.
b) Que la oferta cuenta con Autorización Automática de Oferta Pública de ON por su Mediano Impacto conforme esta Sección; aclarando que la emisión se encuentra sujeta al régimen informativo simplificado de la CNV conforme el artículo 90 de la presente Sección; y que la CNV no ha verificado ni ha emitido juicio sobre la emisión ni respecto a los datos contenidos en los documentos que se distribuyan ni sobre la veracidad de la información contable, financiera, económica o cualquier otra suministrada en los documentos de la oferta, siendo esta responsabilidad exclusiva del Emisor, y en lo que le atañe del órgano de fiscalización, del auditor y de los demás sujetos intervinientes en la oferta.
c) DDJJ de la Emisora con relación a que sus integrantes o sus Beneficiarios Finales no registran condenas por delitos de lavado de activos y/o financiación del terrorismo ni figuren en las listas de terroristas y organizaciones terroristas emitidas por el Consejo de Seguridad de las Naciones Unidas, teniendo en cuenta para ello la creación del RePET dispuesta por el Decreto Nº 489/2019.
2. Alternativamente, podrá obtener una DDJJ suscripta por cada inversor (incluso por medios electrónicos) que evidencie su conocimiento de la información mencionada.
RÉGIMEN PyME CNV y PyME CNV GARANTIZADA.
ARTÍCULO 96°.- Las PyMEs que califiquen como PyMEs CNV o PyME CNV Garantizada, podrán:
1. Retirarse del Régimen PyME CNV o PyME CNV Garantizada (siempre que no tengan valores negociables emitidos en circulación bajo dicho régimen) y emitir bajo los Regímenes de Oferta Pública con Autorización Automática de Valores Negociables por su Mediano Impacto, cumpliendo con todos los requisitos de la presente Sección; o
2. continuar bajo el Régimen PyME CNV o PyME CNV Garantizada y, asimismo, emitir bajo los Regímenes de Oferta Pública con Autorización Automática por su Mediano Impacto, cumpliendo con todos los requisitos de esta Sección; siendo ambos compatibles y no excluyentes.
3. En cualquier caso, quedarán exceptuadas del pago del arancel establecido en el artículo 97 de la presente Sección.
(Artículo sustituido por art. 4° de la Resolución General N° 1145/2026 de la Comisión Nacional de Valores B.O. 11/06/2026. Vigencia: a partir del día siguiente al de su publicación en el B.O.)
ARANCEL.
ARTÍCULO 97°.- Las Ofertas Públicas de ON con Autorización Automática por su Mediano Impacto:
1. Deberán abonar los aranceles correspondientes establecidos en el Capítulo I del Título XVII de estas Normas, dentro de los CINCO (5) días hábiles posteriores al cierre del período de colocación de cada emisión.
2. No podrán emitir bajo cualquier régimen, si existieran aranceles pendientes de pago.
3. No será aplicable el pago del arancel a aquellas Emisoras que acrediten calificar como PyME CNV.
OFERTA PÚBLICA IRREGULAR.
ARTÍCULO 98°.- Si la oferta pública no cumple con los requisitos de los artículos 82 a 84 de esta Sección, será considerada irregular, a menos que se constate que la misma se encuentra amparada por un puerto seguro conforme el Régimen de Oferta Privada previsto en estas Normas.
Si se incumple cualquier otro requisito de esta Sección, el oferente estará sujeto a sanciones disciplinarias conforme lo establecido en la Ley de Mercado de Capitales y en estas Normas.
En el caso de incumplimiento del artículo 89 o de falta de colocación por oferta pública, el Emisor quedará sujeto a las consecuencias previstas en la Ley de Obligaciones Negociables y en estas Normas.
Los aranceles impagos serán tratados según lo dispuesto en el artículo 97 precedente, sin perjuicio de su ejecución.
SECCIÓN XII
OFERTA PÚBLICA DE ACCIONES CON AUTORIZACIÓN AUTOMÁTICA POR SU BAJO IMPACTO. (“OFERTA PÚBLICA DE ACCIONES CON AUTORIZACIÓN AUTOMÁTICA POR SU BAJO IMPACTO”).
DEFINICIÓN.
ARTÍCULO 99°.- Se considerará una oferta de acciones como Oferta Pública de Acciones con Autorización Automática por su Bajo Impacto, que tendrá autorización automática de oferta pública, cuando se cumplan la totalidad las siguientes condiciones:
1. La oferta sea realizada, y efectivamente colocada, por un Emisor pudiendo contar con la participación de una cantidad ilimitada de Agentes registrados que actúen como ACy.
2. Sólo podrán participar, como compradores, en la colocación primaria y en la negociación secundaria Inversores Calificados (o en el supuesto previsto en esta Sección Inversores no Calificados), sin limitación de número. Los accionistas del Emisor, que lo fueran con anterioridad a la oferta, podrán participar, como compradores, exclusivamente en la colocación primaria y, como vendedores, tanto en la colocación primaria como en la negociación secundaria, sin limitaciones, siempre que la contraparte sean Inversores Calificados. Ninguna de estas limitaciones será aplicable a aquellas Emisoras que se encuentren autorizadas a la oferta pública bajo el Régimen General en tanto y en cuanto cumplan con el régimen informativo previsto en dicho régimen, por lo que podrán participar, en la colocación primaria y en la negociación secundaria, además de Inversores Calificados, Inversores no Calificados sin limitación de número.
3. El capital social y las acciones a emitir por oferta pública deberán ser acciones ordinarias, con derecho a un voto por acción y listar en un Mercado.
4. La invitación a ofertar podrá realizarse por cualquier medio comprendido en la definición de oferta pública del artículo 2° de la Ley de Mercado de Capitales y de conformidad con estas Normas.
5. Las condiciones establecidas en los artículos 100, 101, 104, inciso 1 y 108 de la presente Sección.
6. Si el Emisor aún no se encontrare admitido al Régimen de Oferta Pública de acciones, la decisión de ingreso al Régimen de Oferta Pública con Autorización Automática y el aumento de capital social mediante emisión de acciones deberá ser resuelta por asamblea extraordinaria de accionistas de la Emisora. En este caso, será requisito para la aplicación del presente régimen que la totalidad de los accionistas hayan renunciado expresamente al derecho de preferencia establecido en el artículo 194 de la Ley General de Sociedades respecto de la suscripción de las acciones que serán ofrecidas públicamente.
7. Si la Emisora ya se encontrare admitida al Régimen de Oferta Pública de acciones -bajo este régimen o bajo el Régimen General-, el aumento de capital social mediante emisión por suscripción deberá ser resuelto por asamblea ordinaria o extraordinaria, conforme a lo previsto en el estatuto social de la Emisora. En tal caso, se admitirá su colocación a cualquier tipo de inversor, si se cumplen las siguientes condiciones:
a) Que los accionistas que representen al menos el CINCUENTA Y UNO POR CIENTO (51%) del capital social, incluyendo necesariamente a la totalidad de quienes ejerzan el control directo, indirecto o concertadamente sobre la Emisora en los términos del artículo 87 de la Ley de Mercado de Capitales, hayan renunciado expresamente al derecho de preferencia previsto en el artículo 194 de la Ley General de Sociedades respecto de la suscripción de las acciones cuya emisión haya sido aprobada por la asamblea.
b) La emisión deberá concretarse dentro del plazo de SESENTA (60) días corridos contados desde la fecha de celebración de la asamblea que la haya aprobado. La asamblea podrá delegar en el directorio o éste en subdelegados la facultad de prorrogar dicho plazo hasta un máximo de CIENTO VEINTE (120) días corridos de celebrada la asamblea.
c) Durante el período comprendido entre la celebración de la asamblea y la efectiva colocación de las nuevas acciones, las tenencias accionarias de los accionistas que hubieren renunciado al derecho de preferencia deberán mantenerse bloqueadas ante el Agente de registro correspondiente, mediante la instrucción realizada por la Emisora. En oportunidad de la celebración de la asamblea deberá dejarse constancia expresa de la nómina de accionistas que renunciaron a su derecho de preferencia y la cantidad de acciones a ser bloqueadas debiendo dicha nómina ser debidamente firmada por los renunciantes. La comunicación al Agente de Registro deberá ser instrumentada en forma inmediata a la firma del acta respectiva.
d) Los accionistas que no hayan renunciado al derecho de preferencia deberán ejercer el mismo conforme al artículo 62 bis de la Ley de Mercado de Capitales.
8. El estatuto social del Emisor no podrá restringir la transmisibilidad de las acciones a ser ofrecidas públicamente bajo este régimen, más allá de las restricciones establecidas en el mismo. En los términos del artículo 216 de la Ley General de Sociedades, no podrán emitirse acciones de voto privilegiado después de que la Sociedad haya sido autorizada a hacer oferta pública de sus acciones.
9. No podrán acogerse a este régimen Emisores sujetos a privatización, sociedades con participación estatal o del Fondo de Garantía de Sustentabilidad, o que presten servicios públicos o cualquier otra actividad relacionada con los servicios indicados precedentemente, ni entidades financieras o bancarias. Tampoco podrán hacerlo los Mercados autorizados por la CNV.
10. La Sociedad deberá cumplir con la totalidad de las disposiciones aplicables a los Emisores bajo este régimen y arbitrar las medidas para que ello se cumpla durante su permanencia en el mismo, lo que incluye, en caso de corresponder, el cumplimiento de las disposiciones que resulten aplicables en virtud de la Ley N° 22.169.
ARTÍCULO 100°.- Los Emisores comprendidos en el presente régimen, que cumplan con los requisitos previstos en esta Sección y no adeuden el pago de la tasa de fiscalización y control anual -de corresponder- podrán:
1. Solicitar el cambio al Régimen General por Acciones, sin que ello implique el retiro del Régimen de Oferta Pública o la obligación de efectuar una OPA por Retiro.
La decisión de llevar a cabo el traspaso de régimen deberá ser adoptada por asamblea extraordinaria de accionistas de la Sociedad, y cumplir con el resto de los requisitos previstos para el Régimen General, o,
2. podrán optar por el traspaso al Régimen PyME CNV, sin que ello implique un retiro del Régimen de Oferta Pública o la obligación de efectuar una OPA por Retiro, en la medida que acrediten y cumplimenten los requisitos exigidos para el ingreso previstos en el régimen que solicita el traspaso.
MONTO. LÍMITE.
ARTÍCULO 101°.- El valor nominal de las acciones a emitir en concepto de suscripción inicial más, en su caso, la prima de emisión no deberá superar el equivalente en pesos de UVA UN MILLÓN (1.000.000), al cierre del día anterior a la fecha de suscripción de las acciones.
Una vez que el monto anterior, calculado a la fecha de cada emisión, alcance el monto del equivalente en pesos de UVA CINCO MILLONES (5.000.000), sin importar el período, no podrá emitir más bajo el presente régimen.
PERÍODO DE CÁLCULO DE LOS MONTOS MÁXIMOS. AGREGACIÓN.
ARTÍCULO 102°.- Para calcular el límite máximo del equivalente de UVA UN MILLÓN (1.000.000) previsto en el artículo anterior, se considerarán como parte de una misma oferta a todas las emisiones de acciones por suscripción que realice el Emisor bajo el presente régimen durante los DOCE (12) meses anteriores, contados desde la última fecha de emisión de acciones bajo este régimen, incluyendo también aquellos casos de emisión de acciones por capitalización de deudas o de aportes irrevocables. No resultan alcanzadas por esta disposición las emisiones de acciones en concepto de dividendos en acciones, capitalización de ajustes de capital, u otras emisiones de acciones liberadas.
AUTORIZACIÓN AUTOMÁTICA.
ARTÍCULO 103°.- Las Ofertas Públicas de Acciones con Autorización Automática de Acciones por su Bajo Impacto que cumplan con los artículos 99, 101 y 102 de esta Sección:
1. Contarán con autorización automática de oferta pública por parte de la CNV.
2. Serán consideradas ofertas públicas autorizadas y, por ende, regulares, quedando exentas de sanciones disciplinarias relacionadas con la oferta pública irregular de valores negociables.
3. No estarán sujetas a la exigencia de requisitos adicionales para su ingreso al Régimen de Oferta Pública (cualquiera sea su tipo) ni al cumplimiento del régimen informativo establecido en los Títulos II y IV de las presentes Normas.
4. Los valores negociables serán considerados colocados por oferta pública, siempre que los mismos sean efectivamente colocados mediante los mecanismos de colocación del Título VI, Capítulo IV y mediante esfuerzos de colocación debidamente acreditables por cualquiera de los medios previstos en el artículo 2° de la Ley de Mercado de Capitales, pudiendo dichas acciones integrarse en efectivo o mediante su conversión, canje o pago en especie con valores negociables con oferta pública emitidos por el mismo Emisor.
5. No deberán cumplir con las obligaciones establecidas en el Título XV de estas Normas.
6. Estarán sujetas al régimen establecido en el Título III de estas Normas.
INGRESO AL RÉGIMEN DE OFERTA PÚBLICA. PROSPECTOS. APROBACIONES. RÉGIMEN INFORMATIVO. OBLIGACIONES DEL TÍTULO XV. FISCALIZACIÓN SOCIETARIA.
ARTÍCULO 104°.- Excepto por lo dispuesto en el inciso 6 de este artículo, el Emisor que cumpla con las condiciones de los artículos 99, 101 y 102 de la presente Sección, estará exento de las obligaciones previstas en los Títulos II y IV de estas Normas, con las excepciones indicadas a continuación:
1. Si bien se considerará dentro del Régimen de Oferta Pública sujeto a la efectiva acreditación de la colocación, no deberá realizar ningún trámite para su ingreso.
2. Sin perjuicio de que pueda hacerlo, no estará obligado a preparar, ni publicar, si existieran, prospectos o documentos similares para su aprobación por la CNV. En caso de preparar algún documento, éste no estará sujeto a la aprobación ni revisión por parte de la CNV, pero deberá ser publicado al inicio del plazo de difusión en los sistemas de información de los Mercados autorizados donde se negocien las acciones.
3. No estará sujeto a regímenes informativos adicionales a los establecidos en esta Sección.
4. No deberá cumplir de las obligaciones establecidas en el Título XV de estas Normas.
5. Aquellos Emisores que cuenten con Certificado MIPyME vigente al momento de la suscripción por oferta pública inicial podrán prescindir de contar con comité de auditoría y sindicatura conforme al artículo 284 de la Ley General de Sociedades. Quienes no cuenten con Certificado MIPyME o dejaren de revestir tal condición, deberán contar con comité de auditoría y comisión fiscalizadora.
6. Los Emisores que se encuentren admitidos en otros regímenes de oferta pública deberán continuar cumpliendo las obligaciones aplicables a dichos regímenes, no siéndoles aplicables las previsiones del presente artículo.
7. En caso de corresponder, será de aplicación la Ley N° 22.169 desde la fecha de colocación inicial de las acciones emitidas y hasta SESENTA (60) días hábiles posteriores a la fecha de solicitud de cancelación de oferta pública de los valores negociables emitidos, para lo cual deberá dar cumplimiento a las disposiciones establecidas en los Capítulos IV y X del Título II de estas Normas, según corresponda.
8. Deberá dar cumplimiento únicamente a las Secciones V y VI del Capítulo III del presente Título, así como presentar EEFF anuales, aplicando las Resoluciones Técnicas vigentes que conforman las NCPA y sus interpretaciones, emitidas por la FACPCE, en los plazos previstos en el Título IV de estas Normas.
9. Será aplicable el período de difusión pública bajo este régimen lo previsto en el artículo 11 de la Sección III del Capítulo IV del Título VI de estas Normas.
NOTIFICACIÓN.
ARTÍCULO 105°.- El Emisor que opte por el Régimen de la Oferta Pública de Acciones con Autorización Automática por su Bajo Impacto deberá:
1. Notificar a través de la plataforma TAD los detalles e información relevante sobre la misma, incluyendo los datos del representante legal, a más tardar el mismo día en que comience la difusión, utilizando el formulario del Anexo V del presente Capítulo.
2. Cumplir con los requisitos indicados en el artículo 104 precedente.
3. Notificar idéntica información a la indicada en el inciso 1 precedente, al Mercado en el cual vayan a listarse las acciones.
4. Notificar a través de la plataforma TAD las ofertas con Autorización Automática de Oferta Pública de Bajo Impacto dentro de los CINCO (5) días previos al inicio del período de la suscripción por oferta pública inicial, según corresponda, a efectos de información y conocimiento de la CNV.
En el caso que el Emisor no cuente con claves para operar en la AIF, su representante legal o apoderado con facultades suficientes deberá autorizar expresamente para realizar las publicaciones previstas en el artículo 104 precedente, que pudieran corresponder, a cualquier Agente registrado que actúe como colocador.
ARTÍCULO 106°.- Sin perjuicio de las mayores obligaciones establecidas en el régimen informativo aplicable bajo el cual se encuentre admitida la Emisora, la admisión al presente régimen, no exime al Emisor ni a los participantes en la colocación primaria, durante la vigencia del Emisor en el régimen, de cumplir en todo momento con las normas de transparencia de los artículos 117 y concordantes de la Ley de Mercado de Capitales y de estas Normas, y del resto de la normativa aplicable a los Emisores por acciones y, en su caso, de las disposiciones previstas en la Ley N° 22.169.
OBLIGACIÓN DE LISTADO. NEGOCIACIÓN SECUNDARIA DE LAS ACCIONES.
ARTÍCULO 107°.- El capital social total o alguna de sus clases deberá listar en un Mercado autorizado por la CNV. La suscripción inicial a ser emitida por oferta pública deberá ser efectuada en el Mercado autorizado respectivo, el mismo deberá reglamentar un panel específico determinado para la negociación de las acciones bajo este régimen.
Los Mercados no podrán establecer mayores requisitos para el listado o negociación de las acciones autorizadas bajo el presente régimen, ni exigir mayores requisitos para el retiro del Régimen de Oferta Pública a los exigidos por la CNV. En este sentido, deberán adecuar el ingreso de sus plataformas digitales a los lineamientos de la presente Sección, de manera de no desvirtuar la simplicidad de emisión prevista en esta Sección.
Los accionistas podrán transferir libremente las acciones, sin restricciones y en cualquier momento en la negociación secundaria, pero solo a Inversores Calificados.
Si se tratara de una emisión bajo el Régimen de Autorización Automática por acciones efectuada por una Emisora cuyas acciones ya listan en un Mercado autorizado por la CNV, no regirá la exigencia de panel específico referida; como así tampoco la limitación de solo transferir a Inversores Calificados, si se trata de una Emisora cuyas acciones se encuentren autorizadas bajo el Régimen General.
No podrán acogerse a este régimen: los Emisores sujetos a privatización, sociedades con participación estatal o del Fondo de Garantía de Sustentabilidad, ni Entidades Financieras. Tampoco podrán hacerlo los Mercados autorizados por la CNV, o Emisores que presten servicios públicos, o cualquier otra actividad relacionada con los servicios indicados precedentemente.
ADVERTENCIA A LOS INVERSORES.
ARTÍCULO 108°.- El Emisor y, en su caso, los Agentes registrados que actúen como ACD o cualquier otro interviniente en la emisión, deberán informar en el Prospecto, en toda documentación de venta o cualquier otro documento que se distribuya (si existieran): (Referencia ‘ACyD’ sustituida por la referencia ‘ACD’ por art. 7° de la Resolución General N° 1131/2026 de la Comisión Nacional de Valores B.O. 29/04/2026. Vigencia: a partir del día siguiente al de su publicación en el B.O.)
1. Si el Emisor está previamente admitido en el Régimen de Oferta Pública. En su caso, consignar los datos de las resoluciones y sus fechas de autorización y adecuarse la advertencia para reflejar que no aplican las limitaciones cuando la Emisora ya se encuentra en el Régimen General u otro de mayor exigencia informativa.
2. Que la oferta cuenta con Autorización Automática de Oferta Pública de Acciones por su Bajo Impacto, según la Sección XII del presente Capítulo , aclarando que la emisión no se encuentra sujeta al régimen informativo general y periódico de la Comisión y que la misma no ha verificado ni emitido juicio sobre la emisión ni respecto a los datos contenidos en los documentos que se distribuyan ni sobre la veracidad de la información contable, financiera, económica o cualquier otra suministrada en los documentos de la oferta (si existieran), siendo esta responsabilidad exclusiva del Emisor, y en lo que le atañe del órgano de fiscalización, del auditor y de los demás sujetos intervinientes en la oferta.
En su defecto, podrá obtener una DDJJ firmada por cada inversor, incluso por medios electrónicos, que evidencie su conocimiento sobre la información mencionada.
TASA DE FISCALIZACIÓN ANUAL.
ARTÍCULO 109°.- Los Emisores en el Régimen de Oferta Pública de Acciones con Autorización Automática por su Bajo Impacto:
1. Deberán abonar –por única vez en el año- la tasa de fiscalización anual prevista en el Capítulo I del Título XVII de estas Normas, dentro de los CINCO (5) días hábiles posteriores al cierre del período de colocación de cada emisión inicial.
2. No podrán emitir bajo ningún régimen si existieran tasas de fiscalización pendientes de pago.
3. No será aplicable el pago de la tasa de fiscalización anual a aquellos Emisores que acompañen Certificado MIPyME vigente.
OFERTA PÚBLICA IRREGULAR.
ARTÍCULO 110°.- Si la oferta pública no cumple con los requisitos de los artículos 99, 101 y 102 de esta Sección, será considerada irregular, a menos que se constate que se encuentra amparada por un puerto seguro conforme el Régimen de Oferta Privada prevista en estas Normas.
Si se incumple cualquier otro requisito de esta Sección, el oferente estará sujeto a sanciones disciplinarias según la Ley de Mercado de Capitales y estas Normas.
Las tasas de fiscalización anual impagas serán tratadas según lo dispuesto en el artículo 109 precedente, sin perjuicio de su ejecución.
SECCIÓN XIII
OFERTA PÚBLICA DE ACCIONES CON AUTORIZACIÓN AUTOMÁTICA POR SU MEDIANO IMPACTO (“OFERTA PÚBLICA DE ACCIONES CON AUTORIZACIÓN AUTOMÁTICA POR SU MEDIANO IMPACTO”).
DEFINICIÓN.
ARTÍCULO 111°.- Se considerará una oferta de acciones como Oferta Pública de Acciones con Autorización Automática por su Mediano Impacto, que tendrá autorización automática de oferta pública, cuando se cumplan la totalidad de las siguientes condiciones:
1. El Emisor debe ingresar al Régimen de Oferta Pública según el artículo 114 de la presente Sección o encontrarse ya en él o en cualquier otro Régimen de Oferta Pública de Acciones admitido por la CNV.
2. La oferta sea realizada por un Emisor, pudiendo contar con la participación de una cantidad ilimitada de Agentes registrados que actúen como ACD. (Referencia ‘ACyD’ sustituida por la referencia ‘ACD’ por art. 7° de la Resolución General N° 1131/2026 de la Comisión Nacional de Valores B.O. 29/04/2026. Vigencia: a partir del día siguiente al de su publicación en el B.O.)
3. Sólo podrán participar, como compradores, en la colocación primaria y en la negociación secundaria Inversores Calificados (o en el supuesto previsto en esta Sección Inversores no Calificados), sin limitación de número. Los accionistas del Emisor, que lo fueran con anterioridad a la oferta inicial podrán participar, como compradores, exclusivamente en la colocación primaria y, como vendedores, en la colocación primaria así como en la negociación secundaria, sin limitaciones siempre que la contraparte sean Inversores Calificados. Ninguna de estas limitaciones será aplicable a aquellas Emisoras que se encuentren autorizadas a la oferta pública bajo el Régimen General en tanto y en cuanto cumplan con el régimen informativo previsto en dicho régimen, por lo que podrán participar, en la colocación primaria y en la negociación secundaria, además de los Inversores Calificados, los Inversores no Calificados sin limitación de número.
4. El capital social y las acciones a ser emitidas por oferta pública y listadas en un Mercado, deberán ser acciones ordinarias con derecho a un voto por acción, exclusivamente, emitidas de conformidad con las disposiciones de la Ley General de Sociedades.
5. La invitación a ofertar podrá realizarse por cualquier medio comprendido en la definición de oferta pública del artículo 2° de la Ley de Mercado de Capitales y de conformidad con las presentes Normas.
6. Las condiciones establecidas en este artículo y en los artículos 112, 118, inciso 1, 123 y 124 de la presente Sección.
7. Si el Emisor aún no se encontrare admitido al Régimen de Oferta Pública de acciones, la decisión de ingreso al Régimen de Oferta Pública con Autorización Automática y el aumento de capital social mediante emisión de acciones deberá ser resuelta por asamblea extraordinaria de accionistas de la Emisora. En este caso, será requisito para la aplicación del presente régimen que la totalidad de los accionistas hayan renunciado expresamente al derecho de preferencia establecido en el artículo 194 de la Ley General de Sociedades respecto de la suscripción de las acciones que serán ofrecidas públicamente.
8. Si la Emisora ya se encontrare admitida al Régimen de Oferta Pública de acciones -bajo este régimen o bajo el Régimen General-, el aumento de capital social mediante emisión por suscripción deberá ser resuelto por asamblea ordinaria o extraordinaria, conforme a lo previsto en el estatuto social de la Emisora. En tal caso, se admitirá su colocación a cualquier tipo de inversor, si se cumplen las siguientes condiciones:
a) Que los accionistas que representen al menos el CINCUENTA Y UNO POR CIENTO (51%) del capital social, incluyendo necesariamente a la totalidad de quienes ejerzan el control directo, indirecto o concertadamente sobre la Emisora en los términos del artículo 87 de la Ley de Mercado de Capitales, hayan renunciado expresamente al derecho de preferencia previsto en el artículo 194 de la Ley General de Sociedades respecto de la suscripción de las acciones cuya emisión haya sido aprobada por la asamblea.
b) La emisión deberá concretarse dentro del plazo de SESENTA (60) días corridos contados desde la fecha de celebración de la asamblea que la haya aprobado. La asamblea podrá delegar en el directorio o éste, en subdelegados la facultad de prorrogar dicho plazo hasta un máximo de CIENTO VEINTE (120) días corridos de celebrada la asamblea.
c) Durante el período comprendido entre la celebración de la asamblea y la efectiva colocación de las nuevas acciones, las tenencias accionarias de los accionistas que hubieren renunciado al derecho de preferencia deberán mantenerse bloqueadas ante el Agente de Registro correspondiente, mediante la instrucción realizada por la Emisora. En oportunidad de la celebración de la asamblea deberá dejarse constancia expresa de la nómina de accionistas que renunciaron a su derecho de preferencia y la cantidad de acciones a ser bloqueadas debiendo dicha nómina ser debidamente firmada por los renunciantes. La comunicación al Agente de Registro deberá ser instrumentada en forma inmediata a la firma del acta respectiva.
d) Los accionistas que no hayan renunciado al derecho de preferencia deberán ejercer el mismo conforme al artículo 62 bis de la Ley de Mercado de Capitales.
9. El estatuto social del Emisor no podrá restringir la transmisibilidad de las acciones a ser ofrecidas públicamente bajo este régimen, más allá de las restricciones establecidas en el mismo. En los términos del artículo 216 de la Ley General de Sociedades, no podrán emitirse acciones de voto privilegiado después que la Sociedad haya sido autorizada a hacer oferta pública de sus acciones.
10. La Sociedad deberá mantener el cumplimiento de la totalidad de las disposiciones aplicables a los Emisores bajo este régimen y arbitrar las medidas para que ello se cumpla durante su permanencia, lo que incluye, en caso de corresponder, el cumplimiento de las disposiciones que resulten aplicables en virtud de la Ley N° 22.169.
11. No podrán acogerse a este régimen: los Emisores sujetos a privatización, sociedades con participación estatal o del Fondo de Garantía de Sustentabilidad, o Emisores que presten servicios públicos o cualquier otra actividad relacionada con los servicios indicados precedentemente, ni Entidades Financieras. Tampoco podrán hacerlo los Mercados autorizados por la CNV.
Además, no regirá la limitación de transferir únicamente a Inversores Calificados referida en el presente artículo, en caso de tratarse de una Emisora cuyas acciones se encuentren autorizadas bajo el Régimen General.
12. Se cumplan las condiciones establecidas en los artículos 115 y 116 de la presente Sección, y las disposiciones establecidas en el Capítulo I del Título XII de estas Normas, en su caso.
ARTÍCULO 112°.- Las Emisoras comprendidas en el presente, que cumplan con los requisitos previstos en esta Sección y no adeuden el pago de tasa de fiscalización y control anual -de corresponder- podrán:
1. Solicitar el cambio al Régimen General por Acciones, sin que ello implique el retiro del Régimen de Oferta Pública o la obligación de efectuar una OPA por Retiro.
La decisión de llevar a cabo el traspaso de Régimen deberá ser adoptada por la asamblea extraordinaria de accionistas de la sociedad, y cumplir con el resto de los requisitos previstos para el Régimen General; o
2. podrán optar por el traspaso al Régimen PyME CNV, sin que ello implique un retiro del Régimen de Oferta Pública o la obligación de efectuar una OPA por Retiro, en la medida que acrediten y cumplimenten los requisitos exigidos para el ingreso, previstos en el régimen que solicita el traspaso.
MONTO. LÍMITE.
ARTÍCULO 113°.- El valor nominal de las acciones a emitir en concepto de suscripción inicial más, en su caso, la prima de emisión no deberá superar el equivalente en pesos de UVA QUINCE MILLONES (15.000.000) al cierre del día anterior a la fecha de suscripción de las acciones. Una vez que los montos anteriores, calculado a la fecha de cada emisión, alcance el monto del equivalente en pesos de UVA TREINTA MILLONES (30.000.000), sin importar el período, no podrá emitir bajo el presente régimen.
(Artículo sustituido por art. 3º de la Resolución General Nº 1125/2026 de la Comisión Nacional de Valores B.O. 7/4/2026. Vigencia: a partir del día siguiente al de su publicación en el B.O.)
PERÍODO DE CÁLCULO DE LOS MONTOS MÁXIMOS. AGREGACIÓN.
ARTÍCULO 114°.- Para calcular el límite máximo del equivalente en pesos de UVA SIETE MILLONES (7.000.000) previsto en el artículo anterior, se considerarán como parte de una misma oferta a todas las emisiones de acciones por suscripción que realice el Emisor bajo el presente régimen durante los DOCE (12) meses anteriores contados desde la última fecha de emisión de acciones bajo este régimen. No resultan alcanzadas por esta disposición las emisiones de acciones en concepto de dividendos en acciones, capitalización de ajustes de capital, u otras emisiones de acciones liberadas.
No serán computadas dentro del límite precedente las emisiones de acciones por capitalización de deudas o aportes irrevocables efectuadas con anterioridad a la solicitud de ingreso del Emisor al Régimen de Oferta Pública de Mediano Impacto. Únicamente quedarán incluidas en dicho cómputo las capitalizaciones de deudas o aportes irrevocables realizadas con posterioridad a la primera emisión de acciones efectuada bajo este régimen.
REGIMEN APLICABLE.
ARTÍCULO 115°.- A efectos de que la oferta de acciones sea considerada una Oferta Pública de Acciones con Autorización Automática por su Mediano Impacto, el Emisor debe estar admitido a dicho régimen conforme lo descripto en esta Sección o, en su defecto, en cualquier otro régimen admitido por la Comisión y efectuar previamente la notificación a través de la plataforma TAD, junto con la documentación establecida en esta Sección.
El Emisor admitido en el presente régimen deberá cumplimentar las siguientes condiciones:
1. Deberá dar cumplimiento a los Capítulos I, II y III del Título II y presentar únicamente EEFF anuales, aplicando las Resoluciones Técnicas vigentes que conforman las NCPA y sus interpretaciones, emitidas por la FACPCE, en los plazos previstos en el Título IV de estas Normas.
2. Estará sujeto al régimen establecido en el Título III de estas Normas.
AUTORIZACIÓN AUTOMÁTICA.
ARTÍCULO 116°.- Las Ofertas Públicas con Autorización Automática de Acciones por su Mediano Impacto que cumplan con lo requerido en los artículos 111, 113 a 114 de esta Sección:
1. Contarán con autorización automática de oferta pública por la CNV, sujeto a la efectiva colocación inicial de las acciones bajo este Régimen.
2. Serán consideradas ofertas públicas autorizadas y, por ende, regulares, quedando exentas de sanciones disciplinarias relacionadas con la oferta pública irregular de valores negociables.
3. Deberán ingresar a este Régimen de Oferta Pública según lo establecido en esta Sección, y cumplir con el régimen informativo diferenciado aplicable.
4. Los valores negociables serán considerados colocados por oferta pública, siempre que los mismos sean efectivamente colocados mediante los mecanismos de colocación dispuestos en el Capítulo IV del Título VI de estas Normas, y mediante esfuerzos debidamente acreditables, por cualquiera de los medios previstos en el artículo 2° de la Ley de Mercado de Capitales pudiendo dichas acciones integrarse en efectivo o mediante su conversión, canje o pago en especie con valores negociables con oferta pública emitidos por el mismo Emisor.
Asimismo, si la emisión bajo el presente régimen tuviera autorización para ser representada digitalmente en el marco del Título XXII de estas Normas, se admitirá la integración mediante valores negociables representados digitales o mediante Activos Virtuales (incluyendo, de manera no taxativa, monedas estables en la medida que su uso no esté restringido).
PROSPECTO.
ARTÍCULO 117°.- El Emisor que cumpla con las condiciones previstas en los artículos 111, 113 y 114 de esta Sección deberá preparar un Prospecto de emisión de acuerdo con lo establecido en el Anexo V del Capítulo IX del presente Título. El Prospecto no estará sujeto a aprobación ni revisión por parte de la CNV, pero deberá ser publicado previo al inicio del plazo de difusión a través de la AIF y, en su caso, en los sistemas de información de los Mercados autorizados donde listen o negocien las acciones.
Cuando los valores negociables se encuentren representados digitalmente, el Prospecto deberá contener la información prevista en el artículo 12 de la Sección II del Capítulo I del Título XXII de estas Normas, y ser presentado junto con la solicitud correspondiente al trámite de representación digital prevista en el mencionado Título.
DIFUSIÓN. NOTIFICACIÓN.
ARTÍCULO 118°.- El Emisor que opte por el Régimen de Oferta Pública con Autorización Automática por su Mediano Impacto deberá:
1. Publicar el Prospecto -elaborado según el artículo 117 de esta Sección-a través de la AIF y, en su caso, en los sistemas de información de los Mercados autorizados donde se listen o negocien las acciones, previo al inicio del período de difusión.
2. En caso de corresponder, será de aplicación la Ley N° 22.169 y normas concordantes.
RÉGIMEN INFORMATIVO SIMPLIFICADO. OBLIGACIONES DEL TÍTULO XV. FISCALIZACION SOCIETARIA.
ARTÍCULO 119°.- El Emisor que cumpla con las condiciones dispuestas en los artículos 111, 113 y 114 de esta Sección, y que haya ingresado al régimen previsto en la misma, se beneficiará de un régimen informativo simplificado, en el que quedará exceptuado de cumplir con las siguientes disposiciones:
1. Lo establecido en el Título II de estas Normas -excepto por los Capítulos I, II, III y IX-.
2. Lo establecido en el Título IV de estas Normas, con excepción de lo dispuesto en el artículo 115 inciso 2 de esta Sección.
3. Lo dispuesto en el Capítulo I y, en la Sección III del Capítulo II del Título XII de estas Normas.
4. En caso de corresponder, será de aplicación la Ley N° 22.169 y normas concordantes desde la fecha de colocación de las acciones emitidas y hasta SESENTA (60) días hábiles posteriores a la fecha de solicitud de cancelación de los valores negociables, para lo cual deberá dar cumplimiento a los Capítulos IV y X del presente Título, según corresponda.
5. Los Emisores que se encuentren admitidos al Régimen General de Oferta Pública deberán continuar con el cumplimiento de las obligaciones aplicables a éste, no siéndoles aplicables las previsiones del presente artículo y de los artículos 116 y 120 de la presente Sección.
6. Será de aplicación al presente régimen el período de difusión pública previsto en el artículo 11 de la Sección III del Capítulo IV del Título VI de estas Normas.
HECHOS RELEVANTES.
ARTÍCULO 120°.- El Emisor comprendido en esta Sección deberá informar los Hechos Relevantes, de conformidad con lo establecido en los artículos 99, 117 y concordantes de la Ley de Mercado de Capitales, exclusivamente sobre los siguientes supuestos:
1. Iniciación de tratativas para formalizar un acuerdo preventivo extrajudicial con todos o parte de sus acreedores, solicitud de apertura de concurso preventivo, rechazo, desistimiento, homologación, cumplimiento y nulidad del acuerdo; solicitud de concurso por agrupamiento, homologación de los acuerdos preventivos extrajudiciales, pedido de quiebra por la entidad o por terceros, declaración de quiebra o su rechazo explicitando las causas o conversión en concurso, modo de conclusión: pago, avenimiento, clausura, pedidos de extensión de quiebra y responsabilidades derivadas; y
2. hechos de cualquier naturaleza y acontecimientos fortuitos que obstaculicen o puedan obstaculizar seriamente el desenvolvimiento de sus actividades.
OBLIGACIÓN DE LISTADO. NEGOCIACIÓN SECUNDARIA DE LAS ACCIONES.
ARTÍCULO 121°.- Las acciones emitidas bajo el presente régimen deberán ser colocadas y listadas en un Mercado autorizado por la CNV, en un panel específico determinado por dicho Mercado. Los Mercados no podrán establecer mayores requisitos para el listado de los valores negociables autorizados bajo este régimen, ni exigir mayores requisitos para el retiro del régimen de oferta pública a los exigidos por esta Comisión. En este sentido, deberán adecuar el ingreso a sus plataformas digitales a los lineamientos de la presente Sección, de manera de no desvirtuar la simplicidad de emisión prevista en el presente régimen.
Los accionistas podrán transferir libremente las acciones, sin restricciones y en cualquier momento en la negociación secundaria, pero solo a Inversores Calificados.
Si se tratara de una emisión bajo el Régimen de Autorización Automática de Acciones efectuada por una Emisora cuyas acciones ya listan en un Mercado autorizado por esta Comisión, no regirá la exigencia de panel específico referida en este artículo. Tampoco regirá la limitación de transferir únicamente a Inversores Calificados referida en el presente artículo, en caso de tratarse de una Emisora cuyas acciones se encuentren autorizadas bajo el Régimen General.
AIF.
ARTÍCULO 122°.- El Emisor deberá dar cumplimiento al régimen informativo simplificado, conforme lo establecido en los artículos 115 y 119 de esta Sección, manteniendo actualizada la información respecto a los avisos de suscripción, resultados, de pago o cualquier otro conforme lo establecido en el Título XV de estas Normas, entendiéndose que, por aplicación del mismo, no podrá exigirse información distinta de la requerida en virtud de la presente Sección.
TRANSPARENCIA.
ARTÍCULO 123°.- Sin perjuicio de las mayores obligaciones establecidas en el régimen informativo bajo el cual se encuentre admitida la Emisora, la admisión al Régimen de Oferta Pública con Autorización Automática por su Mediano Impacto no exime al Emisor ni a los participantes en la colocación primaria, durante la vigencia del Régimen, de cumplir en todo momento con las normas de transparencia de los artículos 99 apartado I, incisos a), j), g), y h) -con las limitaciones previstas en el artículo 120 de esta Sección-, 117 y concordantes de la Ley de Mercado de Capitales y con estas Normas.
ADVERTENCIA A LOS INVERSORES.
ARTÍCULO 124°.- El Emisor y, en su caso, los Agentes Registrados que actúen como ACD, o cualquier otro interviniente en la emisión, deberán: (Referencia ‘ACyD’ sustituida por la referencia ‘ACD’ por art. 7° de la Resolución General N° 1131/2026 de la Comisión Nacional de Valores B.O. 29/04/2026. Vigencia: a partir del día siguiente al de su publicación en el B.O.)
1. Incluir en el Prospecto, en toda otra documentación de venta o cualquier otro documento que se distribuya (si existieran), las siguientes manifestaciones:
a) El Emisor se encuentra admitido exclusivamente al Régimen de Oferta Pública según el artículo 116 de esta Sección. En su caso, consignar los datos de las resoluciones y sus fechas de autorización. Si estuviera sujeto a otro régimen deberá adecuarse la advertencia para reflejar que no aplican las limitaciones cuando la Emisora se encuentra en Régimen General u otro de mayor exigencia informativa.
b) Que la oferta cuenta con Autorización Automática de Oferta Pública de Acciones por su Mediano Impacto según la Sección XVIII del presente Capítulo, aclarando que la emisión se encuentra sujeta al régimen informativo simplificado de la Comisión conforme el artículo 119 de la presente Sección y que la CNV no ha verificado ni ha emitido juicio sobre la emisión ni respecto a los datos contenidos en los documentos que se distribuyan ni sobre la veracidad de la información contable, financiera, económica o cualquier otra suministrada en los documentos de la oferta, siendo esta responsabilidad exclusiva del Emisor y, en lo que le atañe, del órgano de fiscalización, del auditor y de los demás sujetos intervinientes en la oferta.
c) DDJJ del Emisor con relación a que sus integrantes o sus Beneficiarios Finales no registran condenas por delitos de lavado de activos o financiación del terrorismo o no figuran en las listas de terroristas y organizaciones terroristas emitidas por el Consejo de Seguridad de las Naciones Unidas, teniendo en cuenta para ello la creación del RePET dispuesta por el Decreto Nº 489/2019.
2. Asimismo, podrá obtener una DDJJ suscripta por cada inversor (incluso por medios electrónicos) que evidencie su conocimiento de la información mencionada.
TASA DE FISCALIZACIÓN.
ARTÍCULO 125°.- Las Ofertas Públicas de Acciones con Autorización Automática por su Mediano Impacto:
1. Deberán abonar la tasa de fiscalización anual establecida en el Capítulo I del Título XVII de estas Normas, dentro de los CINCO (5) días hábiles posteriores al cierre del período de colocación de cada emisión inicial.
2. No podrán emitir bajo ningún régimen si existieran tasas de fiscalización pendientes de pago.
OFERTA PÚBLICA IRREGULAR.
ARTÍCULO 126°.- Si la oferta pública no cumple con los requisitos de los artículos 111, 113 y 114 de la presente Sección, será considerada irregular, a menos que se constate que la misma se encuentra amparada por un puerto seguro conforme el Régimen de Oferta Privada previsto en estas Normas.
Si se incumple cualquier otro requisito de esta Sección, el oferente estará sujeto a sanciones disciplinarias conforme lo establecido en la Ley de Mercado de Capitales y en estas Normas.
Las tasas impagas serán tratadas según lo dispuesto en el artículo 125 precedente, sin perjuicio de su ejecución.
SECCIÓN XIV
(Sección incorporada por art. 2° de la Resolución General N° 1110/2026 de la Comisión Nacional de Valores B.O. 23/2/2026. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina)
CAMBIO DE RÉGIMEN.
DISPOSICIONES GENERALES.
ARTÍCULO 127°.- Las Emisoras comprendidas en el Régimen General de Oferta Pública o en el Régimen PyME CNV, ya sea que se encuentren admitidas por acciones o por ON, podrán solicitar el cambio a cualquiera de los regímenes establecidos por la CNV, siempre que cumplan con los requisitos previstos para el régimen al que pretendan incorporarse y los definidos en esta Sección.
Las Emisoras, que soliciten el cambio de régimen, no podrán adeudar el pago de la tasa de fiscalización y control anual ni encontrarse en mora en el pago de las sumas correspondientes a los servicios de interés o capital de los valores negociables emitidos. Tampoco podrán encontrarse en concurso preventivo o APE.
ARTÍCULO 128°.- El cambio de régimen deberá ser aprobado por la asamblea extraordinaria de accionistas, con el quórum y las mayorías previstas en la Ley General de Sociedades, en el estatuto social y, en su caso, en los términos y condiciones de emisión de los valores negociables en cuestión.
Cuando el cambio de régimen involucre exclusivamente valores negociables de deuda, deberá ser aprobado por el órgano social competente o con el consentimiento de tenedores previsto en las condiciones de emisión correspondientes.
ARTÍCULO 129°.- La convocatoria a la asamblea deberá incluir como punto expreso del orden del día el tratamiento del cambio de régimen y, de corresponder, la formulación de la OPA con indicación del precio equitativo conforme las pautas establecidas por el artículo 88, Apartado II y concordantes de la Ley de Mercado de Capitales y en la Sección III del Capítulo II del Título III de estas Normas, cuyo pago podrá ser efectuado por la propia Emisora o por sus accionistas controlantes.
ARTÍCULO 130°.- La decisión de promover el cambio de régimen deberá ser comunicada como Hecho Relevante en forma inmediata a la decisión del órgano de administración de convocar a asamblea para su tratamiento, debiendo incluir, en su caso, el precio a ser ofrecido.
La asamblea deberá justificar expresamente tanto la decisión de aprobar el cambio de régimen como el precio ofrecido, cuando corresponda.
ARTÍCULO 131°.- Cuando el cambio de régimen implique la sustitución del órgano de fiscalización colegiado por uno unipersonal, la asamblea con facultades suficientes para decidir dicho cambio -cuando no se requiera una asamblea especial- podrá, en el mismo acto, aprobar la reforma estatutaria correspondiente y designar al síndico titular y suplente, cuya designación será efectiva a partir de la aceptación de su cargo.
ARTÍCULO 132°.- Cuando el cambio de régimen implique una reforma del estatuto social, la Emisora podrá iniciar y tramitar la solicitud de cambio de régimen ante la CNV en forma simultánea con la tramitación de la reforma estatutaria ante la autoridad competente.
La aprobación del cambio de régimen por parte de la CNV no quedará supeditada a la previa inscripción de la reforma, debiendo acreditarse el inicio del trámite de inscripción.
Sin perjuicio de ello, la Emisora deberá advertir en el Prospecto los riesgos derivados de la falta de inscripción y acreditar dicha inscripción una vez obtenida.
ARTÍCULO 133°.- Las Emisoras que se encuentren comprendidas en cualquiera de los regímenes especiales de oferta pública con requisitos inferiores al Régimen General, tanto por acciones como por ON, podrán optar por el cambio al Régimen General o al Régimen PyME CNV, efectuando la solicitud firmada por el representante legal, apoderado o subdelegado acompañada del acta del órgano de administración correspondiente.
En el caso de tratarse de una Emisora autorizada a la oferta pública por acciones, no se configurará un supuesto de obligación de formular una OPA de retiro, debiendo cumplimentar los requisitos exigidos para ingresar al Régimen General que no estuvieran cumplidos, y efectuar las comunicaciones del cambio de régimen con los eventuales efectos y diferencias para conocimiento de los accionistas e inversores.
ARTÍCULO 134°.- Cuando el cambio sea del Régimen General por ON a otro régimen, las ON emitidas bajo el Régimen General se mantendrán en él hasta que dichas emisiones estén totalmente canceladas.
ARTÍCULO 135°.- Una vez autorizado el cambio por la CNV, la Emisora quedará sujeta a todas las disposiciones aplicables al nuevo régimen en el que quede comprendida, excepto por lo indicado en el artículo anterior.
ARTÍCULO 136°.- Si una Emisora posee más de un valor negociable admitido a la oferta pública y, optara por el cambio de uno solo de ellos, podrá hacerlo cumpliendo las disposiciones aplicables al cambio de régimen del valor negociable que corresponda, quedando sometida a las disposiciones aplicables al régimen de mayores exigencias.
SOLICITUD.
ARTÍCULO 137°.- La solicitud de autorización del cambio de régimen deberá ser tramitada a través de la plataforma TAD y cumplir con los siguientes requisitos:
I. OBLIGACIONES PREVIAS A LA ASAMBLEA
1. Con VEINTE (20) días previos a la celebración de la asamblea que trate la propuesta de cambio de régimen, se deberá publicar en la AIF, un documento informativo en el que se informe:
a) La decisión de cambiar de régimen y los datos de la convocatoria a la asamblea;
b) la solicitud de autorización a la CNV;
c) la opinión de la comisión fiscalizadora o del consejo de vigilancia o síndicos, en el sentido indicado en el inciso d) de este artículo;
d) descripción del nuevo régimen, las ventajas y diferencias que implica para la Emisora el cambio de régimen y los eventuales efectos en su situación patrimonial, económica y financiera y riesgos que, en su caso, ello puede implicar;
e) en su caso, el precio equitativo a ser ofrecido y su justificación; y
f) carta compromiso del garante por el monto total de la oferta más los gastos estimados, en caso de corresponder.
II. OBLIGACIONES LUEGO DE LA ASAMBLEA Y DE INSTRUMENTACIÓN DE LA OPA.
1. Dentro de los CINCO (5) días de haber sido aprobado por la asamblea el cambio de régimen, se deberá acompañar:
a) Nota suscripta por el representante legal o apoderado o subdelegado solicitando el cambio al régimen elegido. Si el cambio es respecto a una Emisora autorizada al Régimen de Oferta Pública por acciones, en ella se deberá indicar: la composición del capital social; el valor nominal de las acciones; la cantidad de votos que otorgan; la descripción de la estructura societaria o del grupo económico al que pertenece; y la cantidad de empleados que posee. Si se trata de una Emisora autorizada al Régimen de Oferta Pública por ON, deberán especificarse los instrumentos emitidos que continuarán bajo el régimen anterior, indicando valor nominal emitido, fechas de colocación y de vencimiento y valor residual actualizado. Asimismo, en cualquier caso, se deberán mencionar los Mercados en los que continuarán listando o comenzarán a listar los valores negociables.
b) Acta de asamblea extraordinaria que decidió el cambio de régimen y los datos de envío a través de la AIF.
c) Certificado MiPymes vigente, si correspondiese.
d) Opinión de la comisión fiscalizadora o del consejo de vigilancia o síndicos de la Emisora sobre la conveniencia o ventajas que representa para ésta el cambio de régimen y si ello afecta los derechos de accionistas minoritarios, o de tenedores de ON, explicando además las diferencias entre el régimen vigente y el nuevo.
e) Si se trata del cambio de una Emisora autorizada al Régimen de Oferta Pública por acciones:
1) Constancia de aprobación de la formulación de una OPA obligatoria dirigida a los accionistas que voten en contra o se hubiesen abstenido de votar en la decisión asamblearia o hubiesen estado ausentes, y del precio equitativo determinado de conformidad con lo establecido en el artículo 88 Apartado II de la Ley de Mercado de Capitales y Capítulo II del Título III de estas Normas, en lo pertinente.
2) Acreditación de la inmovilización de las tenencias accionarias de los accionistas que votaron a favor del cambio de régimen hasta tanto concluya el proceso de la OPA y autorización definitiva del cambio de Régimen.
3) Documento que acredite la constitución de las garantías que aseguren el cumplimiento de las obligaciones.
4) Documento definitivo del Prospecto, confeccionado siguiendo las pautas establecidas en el Anexo III del Capítulo IX del presente Título, en lo pertinente.
III. OBLIGACIONES POSTERIORES A LA LIQUIDACIÓN Y PAGO DE LA OPA.
1. Publicar en forma inmediata al cierre un aviso del resultado de la OPA.
2. Acompañar constancia de pago de la solicitud de levantamiento de la garantía.
3. Nota de solicitud firmada por el presidente, apoderado o subdelegado solicitando la autorización definitiva del cambio de régimen.
4. Informar si ha habido impugnaciones del acto asambleario o medidas judiciales o extrajudiciales respecto al procedimiento de cambio de régimen.
ARTÍCULO 138°.- La CNV dará curso únicamente a las solicitudes que reúnan la totalidad de los requisitos y acompañen toda la documentación prevista en esta Sección y podrá requerir información adicional que considere necesaria para decidir sobre la solicitud.
ARTÍCULO 139°.- Supletoriamente, respecto a cualquier disposición no prevista en esta Sección, se aplicarán e interpretarán conforme las normas previstas en los Capítulos I y II del Título III de estas Normas.
DISPOSICIONES ADICIONALES ESPECIALES EN CASO DE CAMBIO DE RÉGIMEN DE EMISORAS POR ACCIONES.
ARTÍCULO 140°.- Cuando se trate de una Emisora autorizada a la oferta pública de sus acciones bajo el Régimen General o el Régimen PyME CNV, hacia regímenes especiales de oferta pública con requisitos informativos y/o de negociación menores a los del Régimen General o PyME CNV, en su caso, la Emisora deberá cumplir con lo establecido en los artículos 97 y 98 de la Ley de Mercado de Capitales y en el Título III de estas Normas para el supuesto de retiro del régimen de oferta pública.
ARTÍCULO 141°.- La OPA deberá ser formulada a un precio equitativo, determinado conforme al artículo 88, Apartado II de la Ley de Mercado de Capitales y conforme lo previsto en la Sección III del Capítulo II del Título III de estas Normas, aplicables al supuesto de retiro del régimen de oferta pública.
GARANTÍAS.
ARTÍCULO 142°.- La garantía destinada a asegurar el cumplimiento del pago correspondiente a la OPA de retiro, deberá constituirse con carácter previo a la autorización definitiva de la publicación del Prospecto de su lanzamiento y mantenerse vigente exclusivamente durante el plazo de aceptación y hasta su liquidación, conforme lo establezca la CNV al autorizar su implementación.
La garantía deberá ser emitida por una o más Entidades Financieras locales o extranjeras, estas últimas con sucursal o representación permanente en la República Argentina, o por compañías de seguro del país fiscalizadas por la SSN, de reconocida trayectoria y solvencia.
Cuando la contraprestación ofrecida consista en valores ya emitidos, deberá acreditarse su indisponibilidad y su afectación al resultado de la oferta.
Cuando el oferente acredite fehacientemente que algún accionista no aceptará la oferta o no participará de ella dado su carácter de co-oferente, se admitirá que la garantía comprenda únicamente aquellas acciones, o valores negociables con derecho a ellas, remanentes a las que efectivamente se destinará el ofrecimiento.
ARTÍCULO 143°.- La CNV autorizará el cambio de régimen y, en su caso, la OPA, desde el punto de vista formal y regulatorio, verificando el cumplimiento de las pautas y requisitos establecidos en esta Sección. Dicha autorización no implicará pronunciamiento alguno sobre la conveniencia económica del precio ofrecido, cuya determinación y justificación será exclusiva responsabilidad de la Emisora y de los sujetos obligados a su cumplimiento.
Cuando se trate del cambio de Régimen de Oferta Pública por acciones, la autorización definitiva del cambio de régimen será otorgada una vez acreditado el cumplimiento íntegro de la OPA a los accionistas que hubieran aceptado la oferta, el levantamiento de la garantía correspondiente y el cumplimiento de lo establecido en el apartado III del artículo 137 de la presente Sección.
SECCIÓN XV
(Sección incorporada por art. 4º de la Resolución General Nº 1125/2026 de la Comisión Nacional de Valores B.O. 7/4/2026. Vigencia: a partir del día siguiente al de su publicación en el B.O.)
OFERTA PÚBLICA CON AUTORIZACIÓN AUTOMÁTICA DE VALORES NEGOCIABLES – FINANCIAMIENTO COLECTIVO.
DISPOSICIONES COMUNES.
EXCLUSIONES.
ARTÍCULO 144°.- Queda excluido del ámbito de la CNV y, por lo tanto, fuera de su supervisión y regulación, todo financiamiento colectivo que:
1. No involucre valores negociables; o
2. no reúna los requisitos de oferta pública establecidos en la Ley de Mercado de Capitales.
PARTICIPACIÓN DE INVERSORES NO CALIFICADOS.
ARTÍCULO 145°.- Podrán participar en la colocación primaria y en la negociación secundaria, sin limitación de número, inversores que no revistan el carácter de Inversores Calificados.
MECANISMOS DE COLOCACIÓN.
ARTÍCULO 146°.- La colocación podrá realizarse de conformidad con los mecanismos generales previstos en el Capítulo IV del Título VI en estas Normas o a través de PFC registradas, en este último caso dentro de lo previsto en el Capítulo I del Título XIV de estas Normas.
PAUTAS DE INFORMACIÓN. LENGUAJE CLARO.
ARTÍCULO 147°.- La Emisora y los Agentes intervinientes en la emisión y colocación de los VN deberán procurar que toda información que se brinde sea en un lenguaje claro y de fácil comprensión para el público en general, evitando términos técnicos que requieran algún grado de capacitación previa en materia financiera o del mercado de capitales, a fin de garantizar la adecuada comprensión de los riesgos que involucra la suscripción, negociación con cada tipo de valor que se ofrece o la estrategia de inversión propuesta, según corresponda.
LÍMITES POR INVERSOR.
ARTÍCULO 148°.- Ningún inversor podrá invertir por un monto superior equivalente a UVA TRES MIL (3.000) en cualquier emisión ni mayor de UVA DIEZ MIL (10.000) en el conjunto de las emisiones bajo este régimen.
Asimismo, el monto invertido no podrá exceder del CINCO POR CIENTO (5%) del patrimonio del inversor en cada emisión ni el DIEZ POR CIENTO (10%) del patrimonio de dicha persona en el total de emisiones en las que haya invertido.
Lo indicado precedentemente podrá acreditarse mediante DDJJ del inversor al momento de cada suscripción, sin perjuicio de la facultad del Emisor o los Agentes Registrados participantes de solicitar respaldo de la misma.
SECCIÓN XVI
(Sección incorporada por art. 4º de la Resolución General Nº 1125/2026 de la Comisión Nacional de Valores B.O. 7/4/2026. Vigencia: a partir del día siguiente al de su publicación en el B.O.)
OFERTA PÚBLICA CON AUTORIZACIÓN AUTOMÁTICA DE VALORES NEGOCIABLES POR SU BAJO IMPACTO – FINANCIAMIENTO COLECTIVO.
DEFINICIÓN. RÉGIMEN APLICABLE.
ARTÍCULO 149°.- Se considerará una oferta de valores negociables como Oferta Pública de Valores Negociables con Autorización Automática por su Bajo Impacto – Financiamiento Colectivo, cuando se cumplan la totalidad de las condiciones previstas en las Secciones IX o XII de este Capítulo, para la Oferta Pública con Autorización Automática por su Bajo Impacto, según se trate de ON o acciones, con las particularidades previstas en la Sección XV y en la presente Sección.
LÍMITES DE EMISIÓN Y AGREGACIÓN.
ARTÍCULO 150°.- Aplicarán tanto los límites de emisión, así como el concepto de agregación previstos en los artículos 65, 66, 101 y 102 del presente Capítulo, según se trate de ON o acciones.
SECCIÓN XVII
(Sección incorporada por art. 4º de la Resolución General Nº 1125/2026 de la Comisión Nacional de Valores B.O. 7/4/2026. Vigencia: a partir del día siguiente al de su publicación en el B.O.)
OFERTA PÚBLICA CON AUTORIZACIÓN AUTOMÁTICA DE VALORES NEGOCIABLES POR SU MEDIANO IMPACTO – FINANCIAMIENTO COLECTIVO
DEFINICIÓN. RÉGIMEN APLICABLE.
ARTÍCULO 151°.- Se considerará una oferta de valores negociables como Oferta Pública de Valores Negociables con Autorización Automática por su Mediano Impacto – Financiamiento Colectivo, cuando se cumplan la totalidad de las condiciones previstas en las Secciones XI o XIII de este Capítulo, para la Oferta Pública con Autorización Automática por su Mediano Impacto, según se trate de ON o acciones, con las particularidades previstas en la Sección XV y en la presente Sección.
EXCEPCIÓN A LÍMITES DE EMISIÓN Y AGREGACIÓN.
ARTÍCULO 152°.- No aplicarán los límites de emisión ni el concepto de agregación previstos en los artículos 83, 84, 113 y 114 del presente Capítulo.
SECCIÓN XVIII
(Sección XVIII incorporada por art. 5° de la Resolución General N° 1145/2026 de la Comisión Nacional de Valores B.O. 11/06/2026. Vigencia: a partir del día siguiente al de su publicación en el B.O.)
OFERTA PÚBLICA CON AUTORIZACIÓN AUTOMÁTICA DE VALORES NEGOCIABLES POR SU MEDIANO IMPACTO AMPLIADO.
DEFINICIÓN. RÉGIMEN APLICABLE.
ARTÍCULO 153°.- Se considerará que una oferta pública de valores negociables se encuentra comprendida en el Régimen de Oferta Pública de Valores Negociables con Autorización Automática por su Mediano Impacto Ampliado, cuando se cumpla la totalidad de las condiciones previstas en las Secciones XI o XIII de este Capítulo para la Oferta Pública con Autorización Automática por su Mediano Impacto, según se trate de acciones u ON, con las particularidades previstas en la presente Sección y la excepción prevista en el último párrafo del artículo 1° del presente Capítulo.
La limitación de acceso a los Regímenes de Autorización Automática aplicable a las Entidades Financieras previstas en las Secciones XI o XIII de este Capítulo no resultará de aplicación para las emisiones que se encuadren bajo la presente Sección, a condición de que la totalidad de los valores negociables emitidos sean ofrecidos en su colocación primaria y negociados en el mercado secundario de manera exclusiva entre Inversores Calificados.
MONTO. LÍMITE. AGREGACIÓN.
ARTÍCULO 154°.- El límite de emisión admitido para las emisiones de acciones u ON, bajo esta Sección, será de UVA CIEN MILLONES (100.000.000), resultando aplicable el concepto de agregación previsto en los artículos 84 o 114 de este Capítulo.
INVERSORES ADMITIDOS.
ARTÍCULO 155°.- Podrán participar, en la colocación primaria y en la negociación secundaria, sin limitación de número, cualquier tipo de inversor (sea o no Inversor Calificado), a excepción del supuesto previsto en el artículo siguiente.
EMISIONES SIN LIMITE PARA INVERSORES CALIFICADOS.
ARTÍCULO 156°.- No aplicará el límite máximo de emisión previsto en el artículo 154 de la presente Sección cuando la oferta, tanto en la colocación primaria como en la negociación secundaria, se dirija exclusivamente a Inversores Calificados.
RÉGIMEN INFORMATIVO PLENO.
ARTÍCULO 157°.- Excepto por lo expuesto en el párrafo siguiente, la Emisora deberá cumplir con el Régimen Informativo General y periódico establecido para las emisiones bajo el Régimen General, así como con el control societario que resulte aplicable.
Las Emisoras incluidas en esta Sección, deberán cumplir con la preparación de EEFF confeccionados bajo NIIF, según lo dispuesto en los Capítulos I y III del Título IV de estas Normas, en un plazo que no exceda los CIENTO OCHENTA (180) días corridos desde la fecha de colocación efectiva de los valores negociables.
No aplicará el Régimen Informativo Simplificado previsto en los artículos 90 y 119 del presente Capítulo, según se trate de ONs o acciones; ni la atenuación de hechos relevantes prevista en los artículos 91 y 120 de este Capítulo, según se trate de ONs o acciones.
RÉGIMEN PyME CNV y PyME CNV GARANTIZADA. OTRAS EMISIONES GARANTIZADAS POR ENTIDADES DE GARANTÍA.
ARTÍCULO 158°.- Las PyMEs que califiquen como PyMEs CNV, las que emitan ON PyME CNV Garantizada, así como cualquier emisión de valores negociables totalmente garantizadas por una o más Entidades de Garantía, también podrán emitir bajo el régimen contemplado en esta Sección.
Adicionalmente podrán en forma acumulativa (siendo estos regímenes compatibles y no excluyentes):
1. Emitir bajo (i) el Régimen de Oferta Pública con Autorización Automática de Valores Negociables por su Bajo Impacto, o (ii) Régimen de Oferta Pública con Autorización Automática de Valores Negociables por su Mediano Impacto; cumpliendo, en ambos casos con los requisitos dispuestos en las Secciones IX, XI, XII y XIII de este Capítulo.
2. En el caso de las PyMEs CNV, emitir bajo el Régimen PyME CNV del Capítulo VI del presente Título.
3. Quedan exceptuadas las PyMEs que emitan bajo este régimen, de contar con comisión fiscalizadora y de la preparación de EEFF bajo NIIF, quienes deberán confeccionar sus EECC conforme lo establecido en el artículo 9° del Capítulo I del Título IV de estas Normas.
No obstante, serán de aplicación las obligaciones aplicables al régimen más exigente de todos aquellos otros regímenes de oferta pública bajo los que se haya emitido.
ARANCEL DE AUTORIZACIÓN Y TASA ANUAL DE FISCALIZACIÓN.
ARTÍCULO 159°.- Las Emisoras (califiquen o no como PyME) comprendidas en esta Sección quedarán sujetas a las obligaciones establecidas en el Capítulo I del Título XVII de estas Normas, no resultándoles aplicables la exención prevista en el artículo 11 del Capítulo I del Título XVII de estas Normas. El pago del arancel de autorización deberá ser efectivizado dentro de los CINCO (5) días hábiles posteriores al cierre del período de colocación de cada emisión respecto del monto efectivamente colocado.
ANEXO I
SOLICITUD DE OFERTA PÚBLICA POR EMISIÓN DE ACCIONES LIBERADAS.
Entidad:……………………………………………………….CUIT N°………………………….
Domicilio Legal: ……………………..Código Postal: ……………….
Representante Legal: ………………………………………………………………………………
Responsable del trámite: ………………………………………… ……………………………..
Tel. ……… Dirección de correo electrónico: …………………………………………..
Monto capital social inscripto a la fecha de presentación: …………………………..
Monto capital social admitido a la oferta pública a la fecha: …………………………
Entidad autorregulada en la cual negocia…………………………………Sección: ……
LA EMISIÓN A REALIZAR DETERMINA LA SIGUIENTE COMPOSICIÓN DEL CAPITAL SOCIAL:
| CONCEPTO | Clase y Votos (Ordinarias A, B, Preferidas, 1v., 5v., etc.) | Cantidad Acciones | V.N. | Monto en $ | CARACTERÍSTICAS | ||||
| (a) | (b) | (c) | (d) | (e) | |||||
| CAPITAL SOCIAL ACTUALMENTE ADMITIDO A LA OFERTA PÚBLICA | |||||||||
| TOTAL | |||||||||
| Emisión a Realizar:Capitalización del Ajuste Integral_%:Dividendo en acciones %:Capitalización reserva %:Otros %: | |||||||||
| TOTAL | |||||||||
| Capital social luego de la Emisión: | |||||||||
| TOTAL | |||||||||
a) Indicar si son cartulares, nominativas no endosables y si cuentan con representación digital.
b) Indicar si son escriturales
c) Otros certificados
d) Fecha de goce de dividendos
e) Cupón a utilizar
APROBACIÓN.
La asamblea (que decidió la emisión/que delegó la emisión), del / / , cuya copia del acta se presentó ante la CNV el / / nota Nº , o bien se adjunta copia de la misma _______.
Reunión de directorio que dispuso la emisión de __________del __/__/____adjuntándose copia del acta respectiva.
Existe otra emisión de acciones en trámite: SI _____ NO ____.
ESTADOS CONTABLES:
Últimos Estados Contables anuales al ___/___/___, aprobado por asamblea del ___/__/___, presentado ante la CNV el ___/___/___por nota Nº ____________.
Total Patrimonio Neto: $ ___________.
Total Resultados No Asignados: $ _______.
Saldo cuenta a capitalizar: $ ______________.
Libro Inventario y Balances Nº _______ Fs._ / .
Auditor: _________, informe del: ___/___/ Opinión favorable sin salvedades: ____. Otra opinión: ________________.
Últimos Estados Contables trimestrales al ___/___/___ aprobado por asamblea/directorio del ___/___/___, presentado ante la CNV el ___/___/___por nota Nº ____.
Total Patrimonio Neto: $ ______________.
Total Resultados No Asignados: $ ______________.
Saldo cuenta a capitalizar: $ _______________.
Libro Inventario y Balances Nº_______ Fs.___/____.
Auditor: _____________, informe del: ___/___/__ Opinión favorable sin salvedades: ______. Otra opinión: ________________.
Estados Contables sobre los cuales se decidió la emisión al ___/___/___ aprobado por asamblea del ___/___/___ directorio del ___/___/___ presentado a la CNV el ___/___/___por nota Nº ___. Total Patrimonio Neto: $ _______________.
Total Resultados No Asignados: $ _______.
Saldo cuenta a capitalizar: $ ________________.
Libro Inventario y Balances Nº________ Fs. ___/____.
Auditor: ______________informe del: ___/___/___Opinión favorable sin salvedades: ______. Otra opinión: _____________________.
La firma del representante legal garantiza bajo su responsabilidad, que los datos contenidos en el presente resultan de la documentación correspondiente. Esta firma supone la adecuación del presente y de la entidad solicitante a las normas legales, técnicas y reglamentarias correspondientes al acto de que se trata.
_________________
Presidente
| ANEXO II |
| SOLICITUD DE REGISTRO COMO EMISOR FRECUENTE EN EL RÉGIMEN GENERAL CNV. |
| DATOS DEL EMISOR FRECUENTE: | |||
| Denominación o razón social: | CUIT N°: | ||
| Sede social inscripta-calle/avenida: | N° | Piso | Depto. |
| Localidad: | Provincia: | Cód. postal: | |
| Domicilio constituido a efectos del trámite: calle/avenida | N° | Piso: | Depto.: |
| Localidad: | Provincia: | Cód. Postal: | |
| Número/s teléfono/s de contacto: | Fecha cierre de Ejercicio Económico: | ||
| Sitio web: | Correo electrónico constituido: | ||
| Patrimonio Neto: | Año (último ejercicio): | Año (anteúltimo ejercicio): | |
| Nº de Resolución y Fecha de ingreso al Régimen General de Oferta Pública: | Acciones: | Obligaciones Negociables: | |
| Emisiones efectuadas en los últimos veinticuatro (24) meses: | (Tipo, fecha y monto): | (Tipo, fecha y monto): | |
| SOLICITUD DE REGISTRO DE EMISOR FRECUENTE: | |||
| Solicitamos la inscripción en el Registro como Emisor Frecuente, bajo el Régimen General CNV, y la autorización para hacer oferta pública de obligaciones negociables [ indicar monto máximo]: | |||
| Documentación acompañada (detallar): | |||
| Documentación publicada en la AIF (detallar e indicar ID): | |||
| Autorizados (detallar): | |||
| Observaciones (detallar): | |||
| Por la presente y en carácter de declaración jurada, afirmo que los datos consignados en el presente formulario son correctos y completos y que esta declaración se ha confeccionado sin omitir ni falsear dato alguno, siendo fiel expresión de la verdad, conociendo las penalidades que rigen para el fraude y las declaraciones falsas en documentos según los artículos 172 y 293, respectivamente, del Código Penal de la Nación Argentina. Asimismo, declaro cumplir con la condición de Emisor Frecuente prevista en el art. 33 de la Sección VI del Capítulo V del Título II de las Normas de la COMISIÓN NACIONAL DE VALORES (N.T. 2013 y mod.). | |||
| Firma, Aclaración, Documento, tipo y Nro.: | |||
| Lugar y fecha:1 Tachar lo que no corresponda. | |||
| ANEXO III |
| SOLICITUD DE REGISTRO Y EMISIÓN BAJO EL RÉGIMEN SIMPLIFICADO Y GARANTIZADO PARA EMISIONES CON IMPACTO SOCIAL | |||||||||
| Datos de la Emisora: | |||||||||
| Denominación o Razón social:(indicar nombre estatutario): | CUIT N°: | ||||||||
| Sede social inscripta: calle | N° | Piso | Depto. | ||||||
| Localidad: | Provincia: | Cód. postal: | |||||||
| Sede de la Administración: calle | N° | Piso | Depto. | ||||||
| Localidad: | Provincia: | Cód. postal: | |||||||
| Domicilio Constituido a efectos del trámite: calle | N° | Piso | Depto. | ||||||
| Localidad: | Provincia: | Cód. postal: | |||||||
| Teléfonos: | Fecha cierre de ejercicio: | ||||||||
| Página web: | Correo electrónico constituido: | ||||||||
| Tipo social: | |||||||||
| Nómina de Autoridades y síndicos o integrantes del órgano de fiscalización: | |||||||||
| Nombre y Apellido | CUIL/CUIT | Cargo | Fecha Elección | Fecha Vencimiento | |||||
| Actividad Principal (breve descripción): | |||||||||
| Clasificación Actividad Principal: (marque la opción que corresponda) | |||||||||
| Agropecuario Ag | Industria y Minería | Comercio | Servicios | Servicios Financieros | Construcción | ||||
| Provincia/s en las que desarrolla su Actividad Principal: | Bs. As. | CABA | Catamarca | Chaco | |||||
| Chubut | Córdoba | Corrientes | Entre Ríos | Formosa | Jujuy | La Pampa | |||
| La Rioja | Mendoza | Misiones | Neuquén | Río Negro | Salta | San Juan | |||
| San Luis | Santa Cruz | Santa Fe | S. del Estero | T. Fuego | Tucumán | ||||
| Dotación total de personal: | |||||||||
| Ventas/Ingresos (últimos 2 ejercicios económicos) | Año 202… | Año 202… | Promedio | ||||||
| Emisora solicitante: | |||||||||
| Otras entidades relacionadas: | |||||||||
| Total de Ingresos Grupo Económico (de corresponder): | |||||||||
| Deuda Bancaria y Financiera del solicitante: | |||||||||
| Patrimonio Neto: | |||||||||
| Resultado Operativo del solicitante: | |||||||||
| Solicitud de emisión: | |||||||||
| Solicitamos la autorización para el registro, bajo el Régimen Simplificado y Garantizado, para hacer oferta pública de: | |||||||||
| Instrumentos: | Monto máximo en Pesos: | Detalle de tipo, clase o serie, plazos según corresponda | |||||||
| Destino de los Fondos de la Emisión: | |||||||||
| Órgano Societario que decidió la emisión: | |||||||||
| Órgano de administración que determinó términos y condiciones: | |||||||||
| Acta de Subdelegado, en su caso: | |||||||||
| Observaciones: | |||||||||
| Documentación Acompañada: | |||||||||
| Por la presente y en carácter de declaración jurada, afirmo que los datos consignados en el presente formulario son correctos y completos y que esta declaración se ha confeccionado sin omitir ni falsear dato alguno que debe contener, siendo fiel expresión de la verdad, conociendo las penalidades que rigen para el fraude y las declaraciones falsas en documentos según los artículos 172 y 293, respectivamente, del Código Penal de la Nación Argentina. | |||||||||
| Firmante: | |||||||||
| Nombre y Apellido: | Doc. Tipo y Nro. | ||||||||
| Carácter en que suscribe: | Nro. Teléfono: | ||||||||
| ——————————————Firma y Aclaración | |||||||||
ANEXO IV
MODELO DE CERTIFICADO GLOBAL DE OBLIGACIONES NEGOCIABLES PARA RÉGIMEN SIMPLIFICADO Y GARANTIZADO PARA EMISIONES DE OBLIGACIONES NEGOCIABLES CON IMPACTO SOCIAL
(Lugar y fecha)
CERTIFICADO GLOBAL PERMANENTE PARA SU DEPÓSITO EN UN AGENTE DEPOSITARIO CENTRAL DE VALORES NEGOCIABLES DE OBLIGACIONES NEGOCIABLES BAJO EL RÉGIMEN SIMPLIFICADO Y GARANTIZADO DE EMISIONES DE OBLIGACIONES NEGOCIABLES CON IMPACTO SOCIAL DE LAS NORMAS DE LA COMISIÓN NACIONAL DE VALORES (“CNV”).
Emisora (Denominación social/ Razón social) (Domicilio):
(C.U.I.T):
Constituida en ___________, el____ e inscripta en ______bajo el N°__/ con T°___y F°__ , con un plazo de duración de ____años.
ENTIDADES DE GARANTÍA
| Denominación Social | Porcentaje que Garantiza | Fecha de incorporación al Régimen de Entidades de Garantía |
Las Obligaciones Negociables Garantizadas representadas por el presente se emiten conforme a lo establecido en la Sección VII del Capítulo V del Título II de las NORMAS (N.T. 2013 y mod) de la Comisión Nacional de Valores. El ingreso al Régimen de la Oferta Pública fue autorizado por la COMISIÓN NACIONAL DE VALORES mediante Resolución/Disposición N°___ de fecha ______. El Prospecto puede consultarse en la Autopista de Información Financiera en la página web de la CNV.
OBLIGACIONES NEGOCIABLES CON IMPACTO SOCIAL GARANTIZADAS BAJO LAS SIGUIENTES CONDICIONES:
CONDICIONES DE EMISIÓN (en letras y números):
Valor Nominal y Valor Nominal Unitario: _____
Moneda de emisión y de Pago: ___
Fecha de vencimiento: _____________
Amortización y Fechas de pago del Capital: se efectuará en ______cuotas.
Tasa de interés: Devengará un interés __________.
Fechas de pago de interés: el pago del interés será ____________.
Pago de los Servicios: La amortización y el pago de los intereses serán efectuados por el Emisor mediante la transferencia de los importes y en las fechas correspondientes a _____________ (Completar con el Agente de Custodia, Registro y Pago designado) para su acreditación en las cuentas de los tenedores con derecho al cobro.
Ámbito de Listado: En Mercados autorizados por la Comisión Nacional de Valores.
Garantías: Según se indica en el cuadro de Entidades de Garantía.
Forma de los títulos: Las presentes Obligaciones Negociables estarán representadas por un Certificado Global Permanente para ser depositado en (Completar con el Agente Depositario Central de Valores Negociables designado) en los términos de la Ley N° 23.576 y la Ley N° 20.643 y normas modificatorias y complementarias. Las mismas serán transferibles dentro del sistema de depósito colectivo, renunciando los beneficiarios a solicitar la entrega de láminas individuales.
En _____________, el _______de ________de 20___.-
(FIRMA DE DIRECTOR Y SÍNDICO o SOCIO GERENTE, en su caso)
(Certificación de las firmas y cargos por escribano público y, en su caso, legalizado por Colegio de Escribanos).
| ANEXO V |
| FORMULARIO DE NOTIFICACIÓN INICIAL DE OFERTA PÚBLICA DE ACCIONES CON AUTORIZACIÓN AUTOMÁTICA POR SU BAJO IMPACTO. |
| (El formulario debe ser en formato editable y no como imagen.) |
| FECHA DE PRESENTACIÓN: | ||||
| Datos del Emisor: | ||||
| Denominación o Razón Social:(indicar nombre estatutario) | CUIT N° | |||
| Sede social inscripta: Calle | N° | Piso: | Depto.: | |
| Localidad: | Provincia: | Código Postal: | ||
| Sede de la Administración: calle | N° | Piso: | Depto.: | |
| Localidad: | Provincia: | Código Postal: | ||
| Teléfono: | Correo Electrónico. (domicilio electrónico constituido) | |||
| Página Web: | Código Actividad AFIP: | |||
| SI ES PyME: INDICAR FECHA DE VENCIMIENTO DEL CERTIFICADO PYME:SI _____ NO _____ | ||||
| NOTIFICO QUE PROCEDERÉ A EFECTUAR UNA EMISIÓN POR OFERTA PÚBLICA POR ACCIONES BAJO EL RÉGIMEN AUTOMÁTICO de _____: | ||||
| Cantidad de Acciones | Valor Nominal en $ | |||
| INICIO DEL PERÍODO DE DIFUSIÓN:FINALIZACIÓN DEL PERÍODO DE DIFUSIÓN:PRECIO O RANGO DE PRECIO OFRECIDO Y PAUTAS OBJETIVAS PARA SU DETERMINACIÓN: | ||||
| CAPITAL SOCIAL: | ||||
| Clase y Votos (ordinarias, A, B, Preferidas, 1 voto, , y valor nominal unitario, escriturales o nominativas no endosables, etc.) | Cantidad de Acciones | Valor Nominal en $ | ||
| Indicar el Capital social actual inscripto previo al ingreso al Régimen de Oferta Pública o previo a la emisión que se solicita, discriminado por clase de acciones y votos y el total | ||||
| Solicitud de oferta pública:Capital social vigenteSuscripción de acciones ___%Capitalización de Deudas ___%Capitalización de Aportes Irrevocables: __% | ||||
| Capital Social luego de la Emisión: Indicar el Capital social luego de la oferta solicitada, discriminado por clase de acciones y votos y el total | ||||
| Tipo y características de los valores ofrecidos: Indicar fecha de goce de dividendos, y otras características de la emisión. Indicar colocadores, organizadores, valor de la prima de emisión, forma de integración, etc. | ||||
| Fecha de aprobación por asamblea extraordinaria de accionistas en caso de ingreso y suscrición inicial, o asamblea general ordinaria si se trata de aumentos posteriores. (indicar el número de AIF y GDE)Fecha de la reunión de directorio que ejerció facultades delegadas por la Asamblea:Fecha del acta de subdelegado (con facultades vigentes) que apruebe los términos y condiciones de emisión: | ||||
| Destino de fondos de la suscripción: | ||||
| Prospecto o documento de difusión; (indicar número de ID en la AIF y número de GDE) | ||||
| Nómina de directores, síndicos y en su caso integrantes del comité de auditoría (indicar en cada caso si son independientes o no, fecha de designación y vencimiento de mandato). | ||||
| En mi carácter de representante legal / apoderado de ___________________________________ , autorizo a __________________________DNI N° _________ y a ___________________________ DNI N°_________ , para que, en forma conjunta o indistinta, compulsen las actuaciones administrativas originadas en la presente solicitud, tomen notas, realicen presentaciones, contesten vistas, retiren copias de documentación, y lleven a cabo todas aquellas acciones tendientes al expediente. Se acompaña a la presente solicitud la documentación establecida en la Sección XII del Capítulo V del Título II de las NORMAS DE LA CNV. | ||||
| Por la presente y en carácter de declaración jurada, afirmo que los datos consignados en el presente formulario son correctos y completos y que esta declaración se ha confeccionado sin omitir ni falsear dato alguno que debe contener, siendo fiel expresión de la verdad, conociendo las penalidades que rigen para el fraude y las declaraciones falsas en documentos según los artículos 172 y 293, respectivamente, del Código Penal de la Nación Argentina. El Emisor declara bajo juramento que ellos o sus beneficiarios finales no registran condenas por delitos de lavado de activos o financiación del terrorismo o no figuran o figuren en las listas de terroristas y organizaciones terroristas emitidas por el Consejo de Seguridad de las Naciones Unidas, teniendo en cuenta para ello la creación del Registro Público de Personas y Entidades vinculadas a actos de Terrorismo y su Financiamiento (RePET) dispuesta por el Decreto Nº 489/2019 (B.O. 17-7-19).El firmante declara que se trata de una empresa en marcha y cuenta con una organización administrativa adecuada para cumplir los requisitos informativos previstos bajo el Régimen de Autorización Automática de Acciones, durante toda la vigencia de la autorización, y que no se encuentra impedido o limitado para la negociación de las acciones o el desempeño de su actividad. | ||||
| Firmante: | ||||
| Nombre y Apellido: | DOC. Tipo y N°CUIT N° | |||
| Carácter en el que suscribe | Domicilio: | |||
| N° Teléfono:Correo electrónico: | ||||
| ______________________Firma, aclaración y cargoFecha:En caso de ser Apoderado o subdelegado, indicarlo. | ||||
| ANEXO VI |
| FORMULARIO DE NOTIFICACIÓN INICIAL DE OFERTA PÚBLICA CON AUTORIZACIÓN AUTOMÁTICA POR SU BAJO IMPACTO DE ON. |
| (El formulario debe ser en formato editable y no como imagen.) |
| FECHA DE PRESENTACIÓN: | |||||
| Datos de la Emisora: | |||||
| Denominación o Razón Social:(indicar nombre estatutario) | CUIT N° | ||||
| Sede Social Inscripta: Calle | N° | Piso: | Depto.: | ||
| Localidad: | Provincia: | Código Postal: | |||
| Sede de la Administración: calle | N° | Piso: | Depto.: | ||
| Localidad: | Provincia: | Código Postal: | |||
| Teléfono: | Correo Electrónico. (domicilio electrónico constituido) | ||||
| Página Web: | Código Actividad AFIP: | ||||
| SI ES PYME: INDICAR FECHA DE VENCIMIENTO DEL CERTIFICADO PYME: | |||||
| NOTIFICO QUE PROCEDERÉ A EFECTUAR UNA EMISIÓN POR OFERTA PÚBLICA BAJO EL RÉGIMEN AUTOMÁTICO DE BAJO IMPACTO de: | |||||
| Instrumento | Garante – co-garante (si existiera) | Monto máximo en pesos o moneda extranjera | |||
| Programa Global (en su caso) | |||||
| Obligaciones Negociables (ON) no convertibles(indicar las otras características: ej. Garantizadas, subordinadas, de recurso limitado, con garantía común, SVS+, etc.)Hacer la apertura por Clases o Series. | |||||
| INICIO DEL PERÍODO DE DIFUSIÓN:FINALIZACIÓN DEL PERÍODO DE DIFUSIÓN: | |||||
| CONDICIONES DE EMISIÓN: | |||||
| Clase o Serie | Moneda de emisión | Valor Nominal de emisión | Valor nominal unitario | ||
| Tipo y características de los valores ofrecidos: y forma de representación:Moneda y forma de integración: | |||||
| Régimen de Amortización:MENSUAL __________ANUAL_________TRIMESTRAL _______ AL VENCIMIENTO ______PERSONALIZADO: (especificar): | Régimen de Interés:MENSUAL __________ANUAL_________TRIMESTRAL _______ AL VENCIMIENTO____PERSONALIZADO: (especificar) | ||||
| Moneda de pago de amortización: | Moneda de pago de interés: | ||||
| Condiciones del pago de amortización: | Condiciones del pago de interés: | ||||
| CRONOGRAMA DE PAGO DE AMORTIZACIÓN: | CRONOGRAMA DE PAGO DE INTERÉS: | ||||
| FECHA | VALOR NOMINAL AMORTIZADO | FECHA | IMPORTE | ||
| Tipo de Garantía y garantes: Indicar moneda y porcentaje garantizado para cada uno de los garantes. | |||||
| Otras condiciones: Especificar toda otra condición de términos y condiciones que considere pertinente. | |||||
| Detallar documentación que se acompaña (en su caso): | |||||
| En mi carácter de representante legal / apoderado de _______________________________________, autorizo a ____________________________ DNI N° _________ y a ___________________________ DNI N°_________ , para que en forma conjunta o indistinta, compulsen las actuaciones administrativas originadas en la presente solicitud, tomen notas, realicen presentaciones, contesten vistas, retiren copias de documentación, y lleven a cabo todas aquellas acciones tendientes al expediente. Se acompaña a la presente solicitud la documentación establecida en la Sección IX del Capítulo V del Título II de las NORMAS DE LA CNV. | |||||
| Por la presente y en carácter de declaración jurada, afirmo que los datos consignados en el presente formulario son correctos y completos y que esta declaración se ha confeccionado sin omitir ni falsear dato alguno que debe contener, siendo fiel expresión de la verdad, conociendo las penalidades que rigen para el fraude y las declaraciones falsas en documentos según los artículos 172 y 293, respectivamente, del Código Penal de la Nación Argentina. La Emisora declara bajo juramento que ellos o sus beneficiarios finales no registran condenas por delitos de lavado de activos o financiación del terrorismo o no figuran o figuren en las listas de terroristas y organizaciones terroristas emitidas por el Consejo de Seguridad de las Naciones Unidas, teniendo en cuenta para ello la creación del Registro Público de Personas y Entidades vinculadas a actos de Terrorismo y su Financiamiento (RePET) dispuesta por el Decreto Nº 489/2019 (B.O. 17-7-19). | |||||
| Firmante: | |||||
| Nombre y Apellido: | DOC. Tipo y N°CUIT N° | ||||
| Cargo de la persona que suscribe1 | Domicilio: | ||||
| N° Teléfono:Correo electrónico: | |||||
| ______________________Firma, aclaración y cargo:En caso de ser apoderado o subdelegado, indicarlo. | |||||
Ver antecedentes normativos
Antecedentes normativos
– Artículo 82 sustituido por art. 4° de la Resolución General N° 1117/2026 de la Comisión Nacional de Valores B.O. 06/03/2026. Vigencia: a partir del día siguiente al de su publicación en el B.O.;
– Artículo 169 sustituido por art. 1° de la Resolución General N° 1083/2025 de la Comisión Nacional de Valores B.O. 04/09/2025. Vigencia: a partir del día siguiente de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 175 sustituido por art. 2° de la Resolución General N° 1083/2025 de la Comisión Nacional de Valores B.O. 04/09/2025. Vigencia: a partir del día siguiente de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 176 sustituido por art. 2° de la Resolución General N° 1083/2025 de la Comisión Nacional de Valores B.O. 04/09/2025. Vigencia: a partir del día siguiente de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 177 sustituido por art. 2° de la Resolución General N° 1083/2025 de la Comisión Nacional de Valores B.O. 04/09/2025. Vigencia: a partir del día siguiente de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 181 sustituido por art. 3° de la Resolución General N° 1083/2025 de la Comisión Nacional de Valores B.O. 04/09/2025. Vigencia: a partir del día siguiente de su publicación en el Boletín Oficial de la República Argentina);
– Artículo 190 sustituido por art. 4° de la Resolución General N° 1083/2025 de la Comisión Nacional de Valores B.O. 04/09/2025. Vigencia: a partir del día siguiente de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 193 sustituido por art. 5° de la Resolución General N° 1083/2025 de la Comisión Nacional de Valores B.O. 04/09/2025. Vigencia: a partir del día siguiente de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 194 sustituido por art. 5° de la Resolución General N° 1083/2025 de la Comisión Nacional de Valores B.O. 04/09/2025. Vigencia: a partir del día siguiente de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 67 sustituido por art. 1° de la Resolución General N° 1076/2025 de la Comisión Nacional de Valores B.O. 24/07/2025. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 71 sustituido por art. 2° de la Resolución General N° 1076/2025 de la Comisión Nacional de Valores B.O. 24/07/2025. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 72 derogado por art. 3° de la Resolución General N° 1076/2025 de la Comisión Nacional de Valores B.O. 24/07/2025. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 181 sustituido por art. 1° de la Resolución General N° 1075/2025 de la Comisión Nacional de Valores B.O. 11/07/2025. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 77 sustituido por art. 3° de la Resolución General N° 1073/2025 de la Comisión Nacional de Valores B.O. 03/07/2025. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 46 sustituido por art. 1° de la Resolución General N° 1073/2025 de la Comisión Nacional de Valores B.O. 03/07/2025. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 47 sustituido por art. 1° de la Resolución General N° 1073/2025 de la Comisión Nacional de Valores B.O. 03/07/2025. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Anexo VIII sustituido por art. 4° de la Resolución General N° 1073/2025 de la Comisión Nacional de Valores B.O. 03/07/2025. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 136 sustituido por art. 5° de la Resolución General N° 1072/2025 de la Comisión Nacional de Valores B.O. 24/6/2025. Vigencia: a partir del día siguiente de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 154 sustituido por art. 5° de la Resolución General N° 1072/2025 de la Comisión Nacional de Valores B.O. 24/6/2025. Vigencia: a partir del día siguiente de su publicación en el Boletín Oficial de la República Argentina;
– Sección XVI sustituida por art. 1° de la Resolución General N° 1072/2025 de la Comisión Nacional de Valores B.O. 24/6/2025. Vigencia: a partir del día siguiente de su publicación en el Boletín Oficial de la República Argentina;
– Sección XVII incorporada por art. 2° de la Resolución General N° 1072/2025 de la Comisión Nacional de Valores B.O. 24/6/2025. Vigencia: a partir del día siguiente de su publicación en el Boletín Oficial de la República Argentina;
– Sección XVIII incorporada por art. 2° de la Resolución General N° 1072/2025 de la Comisión Nacional de Valores B.O. 24/6/2025. Vigencia: a partir del día siguiente de su publicación en el Boletín Oficial de la República Argentina;
– Anexo XII sustituido por art. 3° de la Resolución General N° 1072/2025 de la Comisión Nacional de Valores B.O. 24/6/2025. Vigencia: a partir del día siguiente de su publicación en el Boletín Oficial de la República Argentina;
– Sección XI derogada por art. 1° de la Resolución General N° 1047/2025 de la Comisión Nacional de Valores B.O. 09/01/2025. Vigencia: a partir del día siguiente de su publicación en el Boletín Oficial de la República Argentina;
– Sección XI y Artículos de la misma, renumerados por art. 2° de la Resolución General N° 1047/2025 de la Comisión Nacional de Valores B.O. 09/01/2025. Vigencia: a partir del día siguiente de su publicación en el Boletín Oficial de la República Argentina;
– Sección XII y Artículos de la misma, renumerados por art. 5° de la Resolución General N° 1047/2025 de la Comisión Nacional de Valores B.O. 09/01/2025. Vigencia: a partir del día siguiente de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 115, Inciso f) sustituido por art. 4° de la Resolución General N° 1047/2025 de la Comisión Nacional de Valores B.O. 09/01/2025. Vigencia: a partir del día siguiente de su publicación en el Boletín Oficial de la República Argentina;
– Sección XIII incorporada por art. 6° de la Resolución General N° 1047/2025 de la Comisión Nacional de Valores B.O. 09/01/2025. Vigencia: a partir del día siguiente de su publicación en el Boletín Oficial de la República Argentina;
– Sección XIV incorporada por art. 7° de la Resolución General N° 1047/2025 de la Comisión Nacional de Valores B.O. 09/01/2025. Vigencia: a partir del día siguiente de su publicación en el Boletín Oficial de la República Argentina;
– Sección XV incorporada por art. 8° de la Resolución General N° 1047/2025 de la Comisión Nacional de Valores B.O. 09/01/2025. Vigencia: a partir del día siguiente de su publicación en el Boletín Oficial de la República Argentina;
– Sección XVI incorporada por art. 9° de la Resolución General N° 1047/2025 de la Comisión Nacional de Valores B.O. 09/01/2025. Vigencia: a partir del día siguiente de su publicación en el Boletín Oficial de la República Argentina;
– Anexo XI, Referencia ‘Sección XII’ sustituida por referencia ‘Sección XI’ por art. 10 de la Resolución General N° 1047/2025 de la Comisión Nacional de Valores B.O. 09/01/2025. Vigencia: a partir del día siguiente de su publicación en el Boletín Oficial de la República Argentina;
– Anexo XII incorporado por art. 11 de la Resolución General N° 1047/2025 de la Comisión Nacional de Valores B.O. 09/01/2025. Vigencia: a partir del día siguiente de su publicación en el Boletín Oficial de la República Argentina;
– Sección XII incorporada por art. 1º de la Resolución General Nº 1024/2024 de la Comisión Nacional de Valores B.O. 17/10/2024. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 110 sustituido por art. 1° de la Resolución General N° 986/2023 de la Comisión Nacional de Valores B.O. 1/12/2023. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Sección XI incorporada por art. 1º de la Resolución General Nº 940/2022 de la Comisión Nacional de Valores B.O. 2/9/2022. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Anexo IX incorporado por art. 2º de la Resolución General Nº 940/2022 de la Comisión Nacional de Valores B.O. 2/9/2022. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Anexo X incorporado por art. 2º de la Resolución General Nº 940/2022 de la Comisión Nacional de Valores B.O. 2/9/2022. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Anexo XI incorporado por art. 2º de la Resolución General Nº 940/2022 de la Comisión Nacional de Valores B.O. 2/9/2022. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Sección XI incorporada por art. 1º de la Resolución General Nº 899/2021 de la Comisión Nacional de Valores B.O. 13/8/2021. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 79 sustituido por art. 1° de la Resolución General N° 873/2020 de la Comisión Nacional de Valores B.O. 27/11/2020. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Sección X incorporada por art. 1º de la Resolución General Nº 870/2020 de la Comisión Nacional de Valores B.O. 20/11/2020. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 61 sustituido por art. 2° de la Resolución General N° 761/2018 de la Comisión Nacional de Valores B.O. 10/9/2018. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 9° sustituido por art. 1° de la Resolución General N° 746/2018 de la Comisión Nacional de Valores B.O. 26/6/2018. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 24 sustituido por art. 2° de la Resolución General N° 746/2018 de la Comisión Nacional de Valores B.O. 26/6/2018. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 41 sustituido por art. 3° de la Resolución General N° 746/2018 de la Comisión Nacional de Valores B.O. 26/6/2018. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 46 sustituido por art. 4° de la Resolución General N° 746/2018 de la Comisión Nacional de Valores B.O. 26/6/2018. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 47 sustituido por art. 4° de la Resolución General N° 746/2018 de la Comisión Nacional de Valores B.O. 26/6/2018. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 48 sustituido por art. 4° de la Resolución General N° 746/2018 de la Comisión Nacional de Valores B.O. 26/6/2018. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 51 sustituido por art. 5° de la Resolución General N° 746/2018 de la Comisión Nacional de Valores B.O. 26/6/2018. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 52 sustituido por art. 5° de la Resolución General N° 746/2018 de la Comisión Nacional de Valores B.O. 26/6/2018. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Sección VIII incorporada por art. 6° de la Resolución General N° 746/2018 de la Comisión Nacional de Valores B.O. 26/6/2018. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Sección IX incorporada por art. 1° de la Resolución General N° 747/2018 de la Comisión Nacional de Valores B.O. 26/6/2018. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Anexo VIII incorporado por art. 7° de la Resolución General N° 746/2018 de la Comisión Nacional de Valores B.O. 26/6/2018. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 35 BIS incorporado por art. 2° de la Resolución General N° 737/2018 de la Comisión Nacional de Valores B.O. 29/5/2018. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 51 sustituido por art. 3° de la Resolución General N° 737/2018 de la Comisión Nacional de Valores B.O. 29/5/2018. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 40 BIS incorporado por art. 1° de la Resolución General N° 718/2018 de la Comisión Nacional de Valores B.O. 08/01/2018. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial;
– Artículo 26 sustituido por art. 2° de la Resolución General N° 662/2016 de la Comisión Nacional de Valores B.O. 9/5/2016. Vigencia: a partir del día siguiente al de su publicación;
– Artículo 27 sustituido por art. 3° de la Resolución General N° 662/2016 de la Comisión Nacional de Valores B.O. 9/5/2016. Vigencia: a partir del día siguiente al de su publicación;
– Artículo 30 sustituido por art. 4° de la Resolución General N° 662/2016 de la Comisión Nacional de Valores B.O. 9/5/2016. Vigencia: a partir del día siguiente al de su publicación;
– Artículo 61 sustituido por art. 4° de la Resolución General N° 640/2015 de la Comisión Nacional de Valores B.O. 31/8/2015.
– Artículo 64 sustituido por art. 5° de la Resolución General N° 640/2015 de la Comisión Nacional de Valores B.O. 31/8/2015; Fe de Erratas, donde decía “Sección II del Capítulo VI del Título II”, dice “Sección I del Capítulo VI del Título II” por art. 3° de la Resolución General N° 761/2018 de la Comisión Nacional de Valores B.O. 10/9/2018. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 5° Inciso a) Punto 3) sustituido por art. 1° de la Resolución General N° 629/2014 de la Comisión Nacional de Valores B.O. 26/9/2014;
Ver encabezados y otras disposiciones del texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO V – OFERTA PÚBLICA PRIMARIA.
CAPÍTULO V
OFERTA PÚBLICA PRIMARIA
SECCIÓN I
SECCIÓN II
SECCIÓN III
SECCIÓN IV
SECCIÓN V
PROCEDIMIENTO DE AUTORIZACIÓN DE LOS PROGRAMAS.
SECCIÓN VI
SECCIÓN VII
ANEXO I
SOLICITUD DE OFERTA PÚBLICA POR EMISIÓN DE ACCIONES LIBERADAS. TRÁMITE AUTOMÁTICO.
Entidad:
Entidad: ………………………………………………………………………………………………………….
Domicilio legal: ………………………………………………..Código Postal: ………………………..
Representante legal: ………………………………………………………………………………………..
Responsable trámite: ……………………………………………………………………………………….
Tel.: ……………….Fax: ………………..Dirección de correo electrónico:…………….
Monto capital social inscripto a la fecha de presentación: …………………… ……………….
Monto capital social admitido a la oferta pública a la fecha: …………………………………..
Entidad autorregulada en la cual cotiza ……………………….Sección: ……………………….
LA EMISIÓN A REALIZAR DETERMINA LA SIGUIENTE COMPOSICIÓN DEL CAPITAL SOCIAL
a) Indicar si son cartulares, nominativas no endosables.
b) Indicar si son escriturales
c) Otros certificados
d) Fecha de goce de dividendos
e) Cupón a utilizar
APROBACIÓN
La asamblea ________ (que decidió la emisión/que delegó la emisión), del __/__/__, cuya copia del acta se presentó ante la CNV el __/__/__ nota Nº ____, o bien se adjunta copia de la misma _____
Reunión de directorio que dispuso la emisión___del __/__/__adjuntándose copia del acta respectiva.
Existe otra emisión de acciones en trámite: Si _______ No _______
ESTADOS CONTABLES
Últimos estados contables anuales al __/__/__, aprobado por asamblea del __/__/__, presentado ante la CNV el __/__/__ por nota Nº ___
Total Patrimonio Neto: $ ______________
Total Resultados No Asignados: $ ______
Saldo cuenta a capitalizar: $ ___________
Libro Inventario y Balances Nº ________fs. __/__
Auditor:_____________informe del:__/__/__
opinión favorable sin salvedades____________________
otra opinión ____________________________________
Últimos estados contables trimestrales al __/__/__, aprobado por asamblea/directorio del __/__/__, presentado ante la CNV el __/__/__ por nota Nº ____
Total Patrimonio Neto: $ ______________
Total Resultados No Asignados: $ __________
Saldo cuenta a capitalizar: $ ______________
Libro Inventario y Balances Nº ______ fs __/__
Auditor: ______________informe del: __/__/__
Informe sin observaciones ______________________
Informe con observaciones ____________________________________
Estados contables sobre los cuales se decidió la emisión al __/__/__ aprobado por asamblea del __/__/__ directorio del __/__/__, presentado a la CNV el __/__/__ por nota Nº ______
Total Patrimonio Neto: $ ______________
Total Resultados No Asignados: $ _______
Saldo cuenta a capitalizar: $ ___________
Libro Inventario y Balances Nº ________fs __/__
auditor: ______________________informe del:__/__/__
opinión favorable sin salvedades __________________
otra opinión ____________________________
Se adjuntan copias autógrafas de los informes de contador público independiente sobre los estados contables indicados precedentemente (en todos los casos).
En caso de emitirse acciones cartulares con firmas no autógrafas, se acompaña la documentación requerida en esta reglamentación:
Si ___No ___
La firma del representante legal garantiza bajo su responsabilidad, que los datos contenidos en el presente, resultan de la documentación correspondiente, acompañándose la que especialmente se indica y, asimismo que dicha documentación se encuentra intervenida, certificada o dictaminada por profesional competente cuando así correspondiere.
Esta firma supone la adecuación del presente y de la entidad solicitante a las normas legales, técnicas y reglamentarias correspondientes al acto de que se trata.
_________________
Presidente
_________________
Contador público
El informe se extiende por separado
ANEXO II
MODELO DE INFORME DE CONTADOR PÚBLICO PARA LA AUTORIZACIÓN DE OFERTA PÚBLICA DE ACCIONES LIBERADAS. TRÁMITE AUTOMÁTICO.
Legalización del Consejo Profesional:
Capitalización de ajuste del capital; distribución de dividendos en acciones; de capitalización de otros conceptos similares.
ANEXO III
AUTORIZACIÓN DE OFERTA PÚBLICA DE ACCIONES POR SUSCRIPCIÓN. TRÁMITE AUTOMÁTICO.
• Documentación a ser presentada antes de la asamblea
a) Copia del Acta de Directorio que convoca la asamblea para votar el aumento de capital, incluyendo la siguiente información:
1) Monto nominal del aumento, número y valor nominal de las acciones a emitirse.
2) Prima de emisión y forma de cálculo, en su caso.
3) Proporción del capital social representado por el aumento.
4) Características, clase y número de votos de las acciones a emitirse.
5) Destino de la emisión.
6) Fecha desde la cual las nuevas acciones tendrán derecho a dividendo.
7) En su caso, clase de acciones y monto del capital con derecho a participar en la emisión de acciones a colocar por suscripción.
8) Cupón con el cual se podrá ejercer el derecho de preferencia.
b) UN (1) ejemplar del prospecto.
c) Texto del título a emitirse, si las acciones fueran cartulares.
d) En su caso, nuevo texto de las disposiciones pertinentes del estatuto social, tal como se propone a la asamblea.
e) Informe del contador público independiente, con opinión, en lo que es materia de su competencia, sobre si la información contenida en el presente Anexo cumple con lo dispuesto por la Ley Nº 19.550 y la Ley Nº 26.831; como así también con la presente reglamentación, surge de los libros rubricados, estados contables correspondientes, otros registros contables y demás documentación respaldatoria de la emisora.
• Documentación a ser presentada con posterioridad a la asamblea
a) Copia del acta de la asamblea que resolvió el aumento de capital y, en el supuesto de haber existido delegación, acta del órgano de administración.
b) En caso de haberse resuelto modificaciones, documentación modificada con detalle de los cambios producidos.
c) Informe de contador público independiente con los requisitos enumerados en este Anexo respecto de la nueva documentación e información acompañadas.
• Documentación a ser presentada con anterioridad a la colocación
a) Detalle de las modificaciones efectuadas al prospecto y demás documentación ya presentada a la Comisión y aprobada por esta, incluyendo la nueva documentación.
b) Informe de contador público independiente con los requisitos enumerados respecto de la nueva documentación e información acompañadas.
ANEXO IV
AUTORIZACIÓN DE OFERTA PÚBLICA DE OBLIGACIONES NEGOCIABLES Y OTROS VALORES REPRESENTATIVOS DE DEUDA. TRÁMITE AUTOMÁTICO.
• Documentación a ser presentada antes de la asamblea
a) Copia del acta del órgano de administración que convoca la asamblea para votar la emisión de obligaciones negociables u otros valores representativos de deuda, incluyendo la siguiente información:
1) Mecanismo y fórmula de conversión en acciones, en su caso.
2) En caso de tratarse de obligaciones convertibles:
3) Proporción del capital social representado por el aumento.
4) Características, clase y número de votos de las acciones a emitirse.
5) Fecha desde la cual las nuevas acciones tendrán derecho a dividendo.
6) Clase de acciones y monto del capital con derecho a participar en la emisión de obligaciones negociables convertibles a colocar por suscripción.
7) Cupón con el cual se podrá ejercer el derecho de preferencia.
8) Características adicionales, si las hubiere, de las obligaciones negociables a emitirse.
9) Plan de afectación de fondos.
b) Si fueran cartulares, modelo del texto de la obligación.
c) UN (1) ejemplar del prospecto.
d) Informe del contador público independiente, con opinión, en lo que es materia de su competencia, sobre si la información contenida en el presente cumple con lo dispuesto por la Ley Nº 26.831 y Nº 23.576 y sus reglamentaciones; como así también con la presente reglamentación, surge de los libros rubricados, estados contables correspondientes, otros registros contables y demás documentación respaldatoria de la emisora.
• Documentación a ser presentada con posterioridad a la asamblea
a) Copia del acta de la asamblea que resolvió la emisión de obligaciones negociables u otros valores representativos de deuda y en el supuesto de haber existido delegación al órgano de administración, acta del órgano de administración.
b) En caso de haberse resuelto modificaciones, documentación modificada con detalle de los cambios producidos.
c) Documento que acredite la constitución de las garantías especiales de la emisión o los avales otorgados.
d) En caso de corresponder, informe del contador público independiente con los requisitos enumerados en este Anexo, respecto de la nueva documentación e información acompañadas.
e) En su caso, calificación(es) de riesgo.
f) Copia de los contratos vinculados con la emisión.
• Documentación a ser presentada con anterioridad a la colocación
a) Detalle de las modificaciones efectuadas al prospecto y demás documentación ya presentada a la Comisión y aprobada por esta, incluyendo la nueva documentación.
b) Informe de contador público independiente con los requisitos enumerados en este Anexo respecto de la nueva documentación e información acompañadas.
ANEXO V
VALORES REPRESENTATIVOS DE DEUDA DE CORTO PLAZO.
• Modelo de pagaré
ANEXO VI
VALORES REPRESENTATIVOS DE DEUDA DE CORTO PLAZO.
• Modelo de valor representativo de deuda de corto plazo para sociedades de capital, cooperativas y asociaciones mutuales (certificado global).
ANEXO VII
VALORES REPRESENTATIVOS DE DEUDA DE CORTO PLAZO.
• Modelo de obligación negociable (certificado global)
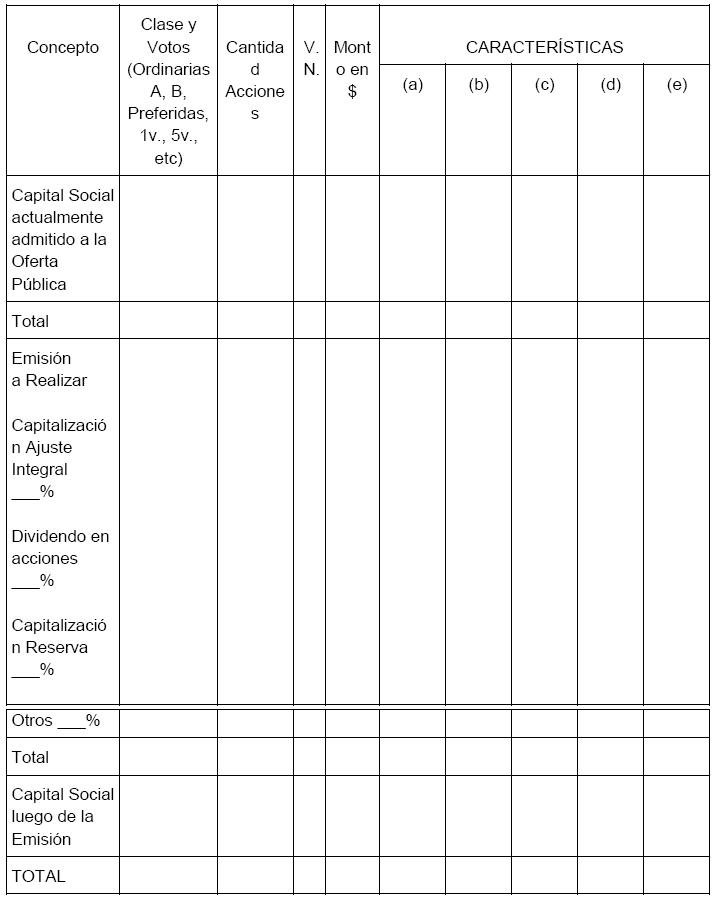
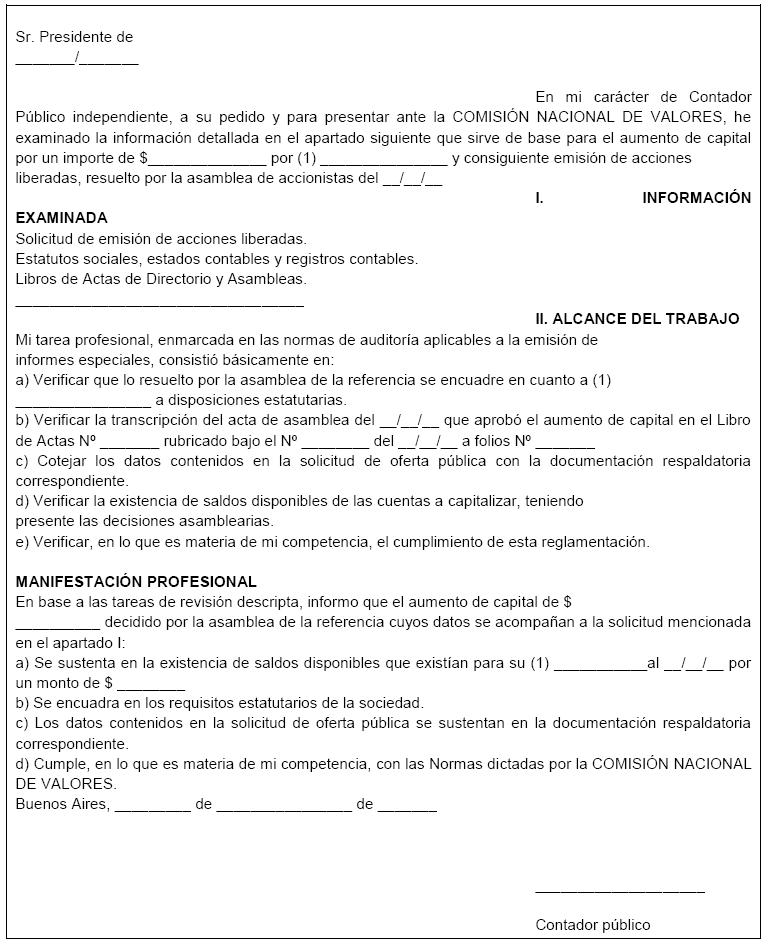
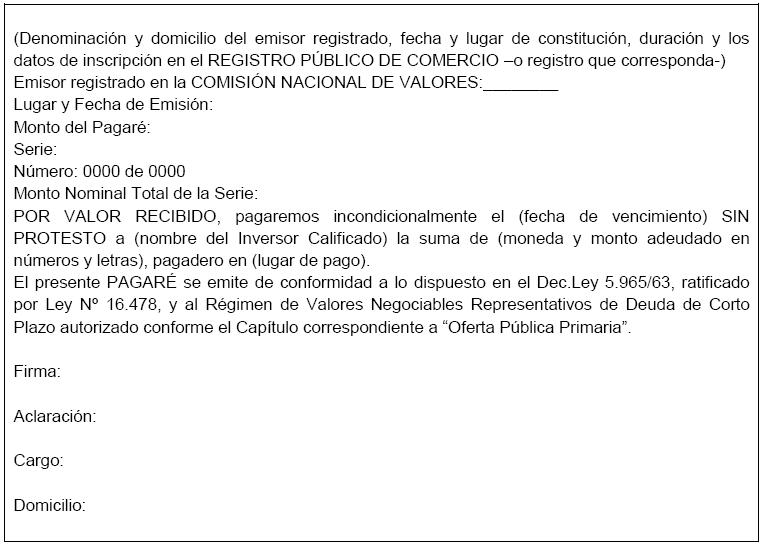
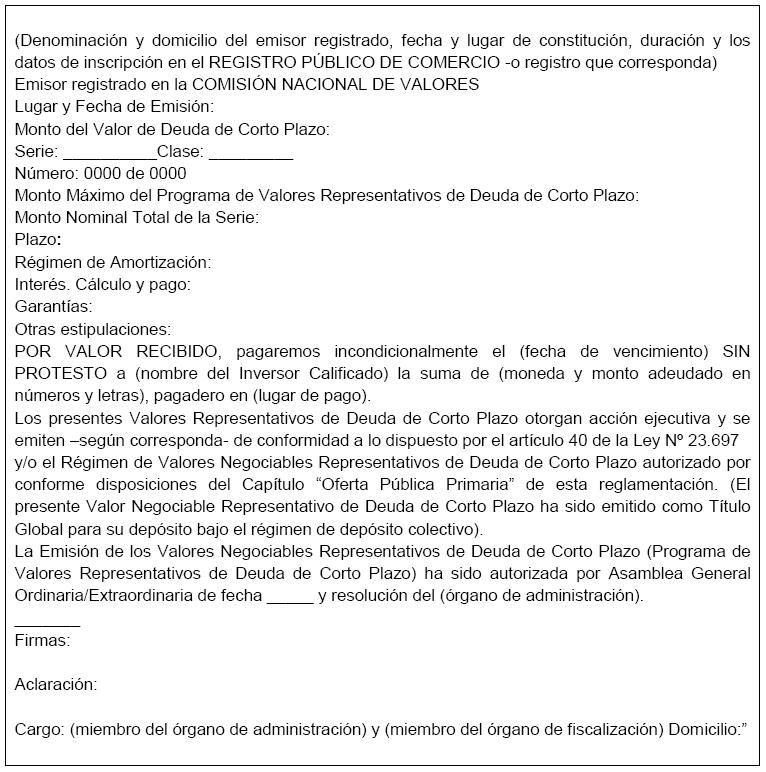
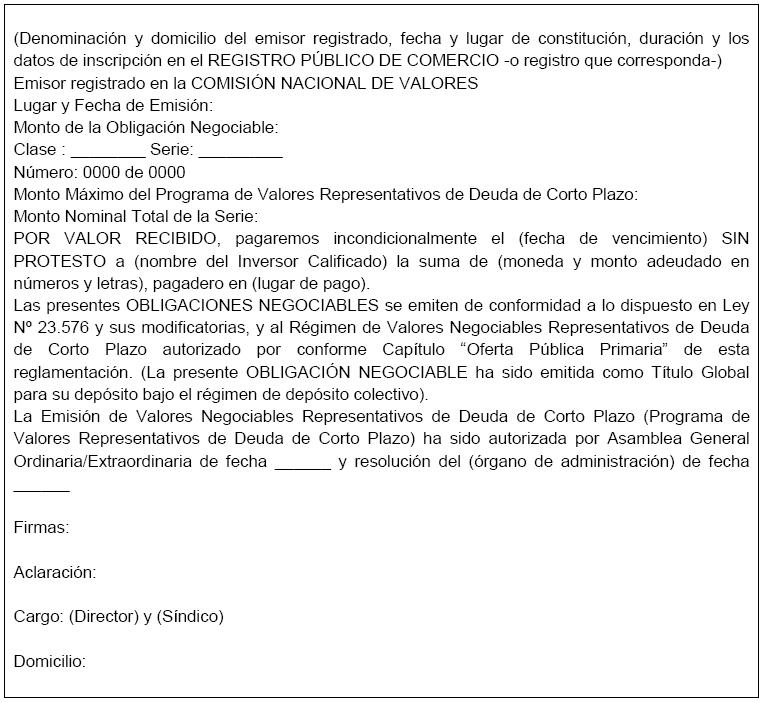
CAPITULO VI – PEQUEÑAS Y MEDIANAS EMPRESAS
CAPÍTULO VI
(Cápitulo sustituido por art. 2º de la Resolución General Nº 1095/2025 de la Comisión Nacional de Valores B.O. 18/12/2025. Vigencia: a partir del día siguiente de su publicación en el Boletín Oficial de la República Argentina.)
PEQUEÑAS Y MEDIANAS EMPRESAS
SECCIÓN I
DEFINICIÓN
ARTÍCULO 1°.- Las PyMES CNV definidas en estas Normas, podrán emitir valores negociables bajo los regímenes previstos en este Título aplicables a esa categoría de entidades. Asimismo, podrán emitir bajo dichos regímenes las asociaciones civiles, aun cuando no cuenten con Certificado MiPyME. En el caso de que estas entidades emitan valores negociables garantizados, la/s Entidad/es de Garantía contempladas en el Capítulo VII del presente Título, deberá/n evaluar y controlar que se cumplan los criterios de facturación que determina la Secretaría de la Pequeña y Mediana Empresa, Emprendedores y Economía del Conocimiento para que estas asociaciones civiles puedan ser asimiladas a las MiPyMEs. De no contar con aval, el control será realizado por la Comisión, quien en todos los casos conservará la potestad para verificar el cumplimiento de los referidos criterios.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VI – PEQUEÑAS Y MEDIANAS EMPRESAS, articulo 1.
EMISIÓN DE VALORES NEGOCIABLES DE PEQUEÑAS Y MEDIANAS EMPRESAS.
ARTICULO 1º.- Las pequeñas y medianas empresas que soliciten la autorización de oferta pública ante la Comisión, deberán acompañar con la solicitud la declaración jurada respecto del encuadramiento como pequeña o mediana empresa. Dicho instrumento mantendrá su vigencia por el plazo de VEINTICUATRO (24) meses a partir de su presentación, mientras no se altere la calificación de la pequeña o mediana empresa como tal.
RESTRICCIONES.
ARTÍCULO 2°.- Quedan excluidas de los regímenes aplicables a las PyMES CNV las entidades bancarias, las compañías de seguros y los Mercados autorizados a funcionar por la CNV.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VI – PEQUEÑAS Y MEDIANAS EMPRESAS, articulo 2.
ARTÍCULO 2º.- Para obtener la autorización de oferta pública de los valores negociables, la emisora deberá presentar ante la Comisión, la documentación establecida en el artículo anterior, y en el artículo 14 de la Sección III “Tramite de Precalificación de Oferta Pública de Pymes” del presente Capítulo, salvo que optara por iniciar el tramite de precalificación en un mercado y/o entidad especialmente calificada; en ese supuesto, deberá estarse a lo allí previsto –Sección III de este Capítulo-.
ARTÍCULO 3°.- La inscripción de la entidad en el Registro de Empresas MiPyMEs, por sí sola, no implica autorización o habilitación alguna para el acceso a los regímenes de oferta pública reglamentados por la CNV, debiendo las entidades cumplir con el resto de los requerimientos impuestos para ello y con cualquier otra información o documentación adicional que la Comisión considere pertinente, a los efectos de evaluar cada solicitud o corroborar la información aportada.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VI – PEQUEÑAS Y MEDIANAS EMPRESAS, articulo 3.
ARTÍCULO 3º.- A los efectos del ingreso de la información por medio de la AIF, la sociedad deberá cumplimentar lo dispuesto en el Título –AUTOPISTA DE LA INFORMACIÓN FINANCIERA- y en el Título “TRANSPARENCIA” de estas NORMAS, en su parte pertinente.
MONTO DE EMISIÓN.
ARTÍCULO 4°.- El monto máximo en circulación de las Emisoras PyMES CNV calculado en base a los valores equivalentes en UVA, convertidos al valor del día del cálculo publicado por el BCRA, no podrá exceder de UVA DIECINUEVE MILLONES (19.000.000) o su equivalente en otras monedas.
Los valores negociables serán colocados y negociados en los Mercados autorizados por la Comisión, a través de los Agentes registrados.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VI – PEQUEÑAS Y MEDIANAS EMPRESAS, articulo 4.
INVERSORES CALIFICADOS.
ARTÍCULO 4º.- Los valores negociables comprendidos en este régimen para Pymes, así como las cooperativas y mutuales que califiquen como tales, sólo podrán ser adquiridos por los inversores calificados que se encuentren dentro de las siguientes categorías:
a) El Estado Nacional, las Provincias y Municipalidades, sus Entidades Autárquicas, Bancos y Entidades Financieras Oficiales, Sociedades del Estado, Empresas del Estado y Personas Jurídicas de Derecho Público.
b) Sociedades de responsabilidad limitada y sociedades por acciones.
c) Sociedades cooperativas, entidades mutuales, obras sociales, asociaciones civiles, fundaciones y asociaciones sindicales.
d) Agentes de negociación.
e) Fondos Comunes de Inversión.
f) Personas físicas con domicilio real en el país, con un patrimonio neto superior a PESOS SETECIENTOS MIL ($ 700.000.-).
g) En el caso de las sociedades de personas, dicho patrimonio neto mínimo se eleva a PESOS UN MILLÓN QUINIENTOS MIL ($1.500.000.-).
h) Personas jurídicas constituidas en el exterior y personas físicas con domicilio real fuera del país.
i) Administración Nacional de la Seguridad Social (ANSES).
No se exigirá el patrimonio neto mínimo fijado en los incisos f) y g) en los supuestos de emisiones garantizadas en un SETENTA Y CINCO POR CIENTO (75%), como mínimo, por una Sociedad de Garantía Recíproca o institución que reúna las condiciones establecidas por el BANCO CENTRAL DE LA REPÚBLICA ARGENTINA para las entidades inscriptas en el Registro de Sociedades de Garantía Recíproca, o se trate de emisiones efectuadas por sociedades que ya negocien sus valores negociables en el mercado.
CREDENCIAL DE FIRMANTE AIF. TRAMITACIÓN DE CREDENCIAL DE FIRMANTE.
ARTÍCULO 5°.- – Para la remisión de la información y documentación a la Comisión a través de la AIF, las Emisoras PyMEs CNV deberán tramitar como mínimo:
1. Una credencial de firmante de acuerdo a lo establecido en el artículo 5° de la Sección II del Capítulo I del Título XV de las presentes Normas; y
2. la “Clave de acceso de Operador”, conforme a lo dispuesto en el artículo 4º de la mencionada Sección. El/los firmante/s designado/s deberá/n ejercer sus funciones de conformidad con los deberes y obligaciones como Firmante, que surgen de lo establecido en la Sección III del Capítulo I del Título XV.
PyME CNV POR ACCIONES. COMITÉ DE AUDITORÍA. EXENCIÓN.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VI – PEQUEÑAS Y MEDIANAS EMPRESAS, articulo 5.
COMPROBACIÓN DE REQUISITOS PARA CADA NEGOCIACIÓN.
ARTÍCULO 5º.- Los agentes de negociación que actúen como tales en las respectivas operaciones de compraventa, deberán verificar que la parte compradora reúna los requisitos previstos en estas Normas.
ARTÍCULO 6°.- Las sociedades anónimas que realicen oferta pública de sus acciones incluidas en el Régimen PyME CNV están exceptuadas de constituir un comité de auditoría.
El Prospecto de ingreso al régimen o de las posteriores emisiones de acciones a ser colocadas por suscripción deberá ser confeccionado conforme lo dispuesto en el Anexo II del presente Capítulo.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VI – PEQUEÑAS Y MEDIANAS EMPRESAS, articulo 6.
CONSTANCIA.
ARTICULO 6º.- Los compradores deberán dejar constancia ante los respectivos agentes de negociación que los valores negociables son adquiridos sobre la base del prospecto de emisión que han recibido, y que la decisión de inversión ha sido adoptada en forma independiente.
FISCALIZACIÓN INDIVIDUAL.
ARTÍCULO 7°.- Las Emisoras comprendidas en el Régimen PyME CNV, deberán contar, al menos, con un síndico titular y un suplente. Dicho requisito será opcional en el caso de que la emisora adopte la forma jurídica de una Sociedad de Responsabilidad Limitada.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VI – PEQUEÑAS Y MEDIANAS EMPRESAS, articulo 7.
FISCALIZACIÓN INDIVIDUAL.
ARTÍCULO 7º.- Las emisoras comprendidas en los regimenes para Pymes, así como las cooperativas y mutuales que califiquen como tales no necesitarán constituir un órgano colegiado de fiscalización.
EMISIÓN BAJO REGÍMENES DISTINTOS.
ARTÍCULO 8°.- Las emisoras que cuenten con valores negociables de deuda en circulación emitidos bajo distintos regímenes de acuerdo al presente Título, deberán cumplir el régimen más riguroso en materia de requisitos solicitados para ser informados ante la Comisión, tomando en consideración las disposiciones aplicables que surgen en el presente Título, y de los Títulos IV, XII y XV de estas Normas, en su parte pertinente de acuerdo al régimen de emisión vigente al momento de su autorización.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VI – PEQUEÑAS Y MEDIANAS EMPRESAS, articulo 8.
RÉGIMEN ESPECIAL.
ARTICULO 8º.- La Comisión establecerá las condiciones que deberán revestir las entidades para ser consideradas PEQUEÑAS Y MEDIANAS EMPRESAS (PYMES) al sólo efecto del acceso al mercado de capitales dentro de este régimen especial.
COMPROBACIÓN DE REQUISITOS PARA CADA NEGOCIACIÓN.
ARTÍCULO 9°.- Los Agentes que actúen en las respectivas operaciones de compraventa y a través de los cuales la parte compradora acceda a los valores negociables ofrecidos, incluidas las cuotapartes de fondos comunes de inversión, serán responsables por el cumplimiento de las condiciones requeridas.
Para el caso previsto en el inciso m) de la definición de Inversor Calificado prevista en el artículo 2° del Capítulo II del Título I de estas Normas, las personas allí mencionadas deberán acreditar lo dispuesto en el referido inciso, mediante una DDJJ, la que deberá ser presentada al Agente interviniente, manifestando, adicionalmente, haber tomado conocimiento de los riesgos de cada instrumento objeto de inversión.
Dicha declaración deberá actualizarse con una periodicidad mínima anual o en la primera oportunidad en que el cliente pretenda operar con posterioridad a dicho plazo.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VI – PEQUEÑAS Y MEDIANAS EMPRESAS, articulo 9.
ARTICULO 9º.- Las entidades incluidas en la nueva definición de PYMES que soliciten la oferta pública de valores negociables, no podrán utilizar simultáneamente programas de subsidios específicos u otras ventajas destinadas a las entidades encuadradas en la primera definición de PYMES acordada por la autoridad de aplicación específica.
CONSTANCIA.
ARTÍCULO 10°.- Los compradores deberán dejar constancia ante los respectivos Agentes con los que operen que los valores negociables dirigidos a Inversores Calificados son adquiridos sobre la base del Prospecto de emisión, reglamento de gestión u otro documento que legalmente los reemplace, puestos a su disposición a través de los medios autorizados por la Comisión, y manifestar expresamente que la decisión de inversión ha sido adoptada en forma independiente.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VI – PEQUEÑAS Y MEDIANAS EMPRESAS, articulo 10.
ARTICULO 10.- Los valores negociables emitidos por las PYMES encuadradas en esta Sección, sólo podrán ser adquiridos por los inversores calificados que se encuentren dentro de las categorías determinadas en el presente Capítulo.
INVERSORES CALIFICADOS.
ARTÍCULO 11°.- Los valores negociables emitidos bajo este Capítulo sólo podrán ser adquiridos por Inversores Calificados.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VI – PEQUEÑAS Y MEDIANAS EMPRESAS, articulo 11.
RÉGIMEN GENERAL. PRECALIFICACIÓN DE PYMES.
ARTÍCULO 11.- Las sociedades anónimas, cooperativas y mutuales que califiquen como pequeñas y medianas empresas podrán contar con dictamen de precalificación de Mercados y/o entidades especialmente calificadas de los valores negociables respecto de los cuales solicitan autorización de oferta pública.
TASAS Y ARANCELES.
ARTÍCULO 12°.- Conforme lo dispuesto en el artículo 16 de la Ley de Mercado de Capitales, se eximen del pago de las tasas de fiscalización y control y de los aranceles de autorización a las emisiones efectuadas por PyMES CNV mediante cualquier régimen incluido en este Capítulo.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VI – PEQUEÑAS Y MEDIANAS EMPRESAS, articulo 12.
LUGAR DE PRESENTACIÓN DE DOCUMENTACIÓN.
ARTICULO 12.- Las entidades comprendidas en este Capítulo presentarán toda la documentación exigida por estas Normas, en el Mercado y/o entidad especialmente calificada.
SECCIÓN II
RÉGIMEN PyME CNV
ARTÍCULO 13°.- Las PyMES CNV que soliciten autorización de oferta pública bajo el presente régimen, con excepción de las asociaciones civiles-conforme lo dispuesto en el artículo 1º del presente Capítulo-, deberán acompañar el Certificado MiPyME vigente a la fecha de presentación de la solicitud y, en caso de que el mismo esté próximo a vencer, tendrán que acreditar el inicio del trámite de renovación y, oportunamente, el nuevo Certificado. En todos los casos el Certificado deberá encontrarse vigente al momento de la emisión de los valores negociables de que se trate.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VI – PEQUEÑAS Y MEDIANAS EMPRESAS, articulo 13.
COMUNICACIÓN A LA COMISIÓN.
ARTICULO 13.- El mercado y/o la entidad especialmente reconocida escogida para la tramitación deberá comunicar a la Comisión dentro de los DOS (2) días hábiles siguientes al ingreso de la petición por parte de la entidad, el nombre de la entidad, el valor negociable a emitir y el monto de la emisión.
ARTÍCULO 14°.- Las Emisoras PyMEs CNV deberán publicar a través de la AIF, con la periodicidad establecida por la autoridad de aplicación, la renovación del Certificado MiPyME, a fin de acreditar su reinscripción en el Registro de Empresas MiPyMEs.
En caso de falta de renovación del Certificado o de producirse la baja de la inscripción (sea de manera voluntaria o por disposición de la autoridad de aplicación), las Emisoras deberán informarlo inmediatamente a la Comisión, con carácter de Hecho Relevante a través de la AIF, quedando desde ese momento inhabilitadas para realizar nuevas emisiones dentro del presente régimen.
Las Emisoras bajo este régimen podrán solicitar a la Comisión la autorización para crear Programas Globales de emisión por el monto máximo indicado en el presente Capítulo.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VI – PEQUEÑAS Y MEDIANAS EMPRESAS, articulo 14.
DOCUMENTACIÓN QUE SE DEBE ACOMPAÑAR.
ARTICULO 14.- Las entidades comprendidas en este Capítulo deberán acompañar, la siguiente información:
1) Ser suscripta por el representante legal de la emisora, quien legalmente lo reemplace o mandatario con poder suficiente.
2) Indicar el objeto del pedido.
3) Indicar la naturaleza jurídica de la entidad solicitante, su actividad principal, domicilio legal, sede inscripta y sede de la administración. El lugar donde se encuentran los libros de comercio o registros contables deberá ser la sede inscripta.
4) Números de teléfono, fax y dirección de correo electrónico, y número y datos de los accionistas ó socios.
5) Datos de la inscripción en el REGISTRO PÚBLICO DE COMERCIO u organismo que corresponda de los instrumentos constitutivos y sus modificaciones, y de las reformas que se encuentren pendientes de inscripción.
6) En su caso número de accionistas, socios o asociados.
7) Nómina de los miembros de los órganos de administración y fiscalización.
8) Composición y monto del capital social y patrimonio.
9) Estados financieros aprobados correspondientes a los TRES (3) últimos ejercicios de la solicitante, en su caso. Si el último de los estados contables tuviera una antigüedad mayor a los CINCO (5) meses desde la fecha de presentación de la solicitud, la emisora deberá presentar además estados contables especiales confeccionados a una fecha cuya antigüedad no sea mayor a los TRES (3) meses desde la fecha de presentación de la totalidad de la documentación e información indicadas. En caso de presentación de estados contables especiales deberán estar examinados por contador público independiente conforme las normas de auditoría exigidas para períodos anuales, salvo que se acredite habitualidad en la preparación de estados contables por períodos intermedios con informes de revisión limitada, en cuyo caso se admitirá su presentación con dicho tipo de informe.
10) Composición del capital social (suscripto, integrado, clases de acciones, etc.) y patrimonio.
11) En su caso, aportes irrevocables a cuenta de futuras suscripciones.
12) Fecha de cierre del ejercicio.
13) En su caso, informar el grupo económico: Sociedades controlantes, controladas y aquellas vinculadas en las cuales se tenga influencia significativa en las decisiones: denominación, domicilio, actividad principal, participación patrimonial, porcentaje de votos y, para las controlantes, principales accionistas. En la consideración de las relaciones societarias descriptas deben tenerse en cuenta las participaciones directas y/o indirectas por intermedio de otras personas físicas o jurídicas.
14) La emisora deberá informar por escrito, inmediatamente de producido o tomado conocimiento, en forma veraz y suficiente, todo hecho o situación, positivo o negativo, que por su importancia pudiera afectar:
a) El desenvolvimiento de los negocios de la emisora.
b) Sus estados contables.
c) La oferta o negociación de sus valores negociables.
15) El órgano de la entidad que solicite el ingreso al régimen de oferta pública, deberá acompañar:
a) Copia de la resolución que así lo dispuso, y en su caso, la que haya decidido la emisión y sus condiciones.
b) UN (1) ejemplar del texto ordenado del estatuto social o contrato constitutivo en su caso, en vigencia indicando las modificaciones en trámite de inscripción.
c) Acreditar con informe de contador público independiente, que la emisora es una empresa en marcha y que posee una organización administrativa que le permita atender adecuadamente los deberes de información propios del régimen de oferta pública, el que deberá mantener durante toda su permanencia.
16) Fichas individuales de los integrantes de los órganos de administración y fiscalización, titulares y suplentes, y gerentes.
17) El prospecto de emisión de conformidad con lo establecido en el Capítulo “Prospecto” de estas Normas y toda otra información o documentación que la Comisión solicite.
TRÁMITES A DISTANCIA
ARTÍCULO 15°.- Para obtener la autorización de oferta pública de los valores negociables, las Emisoras deberán presentar la solicitud a través de la plataforma TAD acompañada del Formulario denominado “SOLICITUD DE REGISTRO Y EMISIÓN BAJO EL RÉGIMEN PyME CNV” que deberá ser completado conforme el Anexo I del presente Capítulo, sin perjuicio del cumplimiento posterior de la presentación de la información prevista en el presente Capítulo.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VI – PEQUEÑAS Y MEDIANAS EMPRESAS, articulo 15.
REQUERIMIENTO DE INFORMACIÓN POR LA ENTIDAD QUE EMITA LA PRECALIFICACIÓN.
ARTICULO 15.- Ingresado un trámite al Mercado y/o entidad especialmente calificada, quien efectúe la precalificación podrá requerir toda la información a la entidad que considere necesaria para el dictado del dictamen.
AUTOPISTA DE LA INFORMACIÓN FINANCIERA.
ARTÍCULO 16°.- A los efectos del ingreso de la información por medio de la AIF, la Emisora deberá cumplir con las disposiciones aplicables que surgen de los Títulos XII y XV de estas Normas.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VI – PEQUEÑAS Y MEDIANAS EMPRESAS, articulo 16.
PLAZO PARA DICTAR PRECALIFICACIÓN.
ARTICULO 16.- Una vez integrada la totalidad de la documentación por parte de la solicitante, el Mercado y/o la entidad especialmente calificada deberá informarlo dentro de los DOS (2) días corridos siguientes a la Comisión, a partir de allí comenzará a regir el plazo para emitir el Dictamen de Precalificación.
El Dictamen de Precalificación deberá ser dictado dentro de los TREINTA (30) días corridos siguientes a la comunicación referida en el párrafo precedente.
ARTÍCULO 17°.- Las Emisoras deberán acompañar la siguiente información a través de la plataforma TAD y de la AIF mediante los formularios establecidos en el artículo 11 de la Sección IV del Título XV de estas Normas, en lo pertinente:
1. El formulario “Solicitud de Registro y Emisión bajo el Régimen PyME CNV” deberá ser completado conforme el Anexo I del presente Capítulo suscripto por el representante legal de la Emisora, quien legalmente lo reemplace, apoderado con poder suficiente o subdelegado con facultades vigentes.
2. Certificado MiPyME vigente, emitido por la autoridad de aplicación.
3. Nota suscripta por el representante legal de la Emisora, quien legalmente lo reemplace, apoderado con poder suficiente o subdelegado con facultades vigentes, indicando:
a) Objeto de la solicitud.
b) Naturaleza jurídica de la entidad solicitante, su actividad principal, domicilio legal, sede inscripta y sede de la administración. El lugar donde se encuentran los libros, conforme el CCCN, deberá ser la sede inscripta.
c) Números de teléfono, dirección de correo electrónico y cualquier otro dato de contacto.
d) Datos de la inscripción en el Registro Público u organismo que corresponda.
e) En su caso, número de accionistas, socios o asociados o que corresponda según la forma jurídica adoptada en su constitución, así como sus datos personales y antecedentes, números de teléfono y dirección de correo electrónico.
f) Nómina del órgano de administración y fiscalización, e indicar las líneas gerenciales, en su caso.
g) Composición del capital social (suscripto, integrado, clases de acciones, etc.) y patrimonio.
h) En su caso, aportes irrevocables a cuenta de futuras suscripciones. Fecha de cierre del ejercicio.
i) En su caso, informar el grupo económico: Sociedades controlantes, controladas y aquellas vinculadas en las cuales se tenga influencia significativa en las decisiones: denominación, domicilio, actividad principal, participación patrimonial, porcentaje de votos y, para las controlantes, principales accionistas. En la consideración de las relaciones societarias descriptas, debe tenerse en cuenta las participaciones directas o indirectas por intermedio de otras personas humanas o jurídicas.
j) En caso de existir un control o vinculación de otra entidad: indicar la denominación, domicilio, actividad principal, participación accionaria y porcentaje de votos.
4. Texto ordenado del Estatuto social aprobado por el órgano de administración con constancia de su presentación para su inscripción. Deberá presentarse un texto que compile el texto original y las posteriores modificaciones introducidas, en este último caso con indicación de fecha y órgano que dispuso la modificación y fecha de inscripción. Además, indicar las modificaciones pendientes de inscripción.
En caso de existir modificaciones estatutarias pendientes de inscripción, se deberá informar de manera clara y suficiente en el Prospecto esta circunstancia. Dicha información incluirá una explicación de las posibles consecuencias que la falta de inscripción podría acarrear para la Emisora o los inversores.
Asimismo, deberá encontrarse debidamente constituido el órgano de administración y fiscalización, así como el comité de auditoría cuando corresponda.
5. Acta de designación y datos de los auditores contables profesionales titulares y suplentes.
6. EECC aprobados correspondientes a los DOS (2) últimos ejercicios de la solicitante, en su caso. Si el último de los EECC tuviera una antigüedad mayor a los SEIS (6) meses desde la fecha de presentación de la solicitud, la Emisora deberá presentar una reseña informativa sin necesidad de informe de auditor, teniendo en tal caso carácter de DDJJ.
La reseña informativa indicada deberá ser suscripta por su presidente, o quien ejerza la presidencia, y transcripta en el libro de actas del órgano de administración y contendrá la siguiente información sintética:
a) Breve comentario sobre las actividades de la Sociedad en el último trimestre y en la parte transcurrida del ejercicio, incluyendo referencias a situaciones relevantes posteriores al cierre del período o ejercicio.
b) Estructura patrimonial comparativa con los mismos períodos de DOS (2) ejercicios anteriores.
c) Estructura de resultados comparativa con los mismos períodos de DOS (2) ejercicios anteriores.
d) Información sobre niveles de actividad de la Sociedad. Éstos podrán presentarse alternativamente en unidades físicas, o en unidades equivalentes, o en términos de algún índice que resulte apropiado como, por ejemplo, consumo de energía eléctrica o de gas, en tanto se trate de elementos que revelen tal nivel.
e) Destino de fondos.
f) Los siguientes indicadores comparativos con los ejercicios anteriores;
Liquidez: Activo Corriente / Pasivo Corriente
Endeudamiento: Pasivo Total / Patrimonio Neto
Rentabilidad Ordinaria antes de impuesto a las ganancias: Resultado Ordinario antes de Impuesto a las Ganancias / Patrimonio Neto al cierre excluido el Resultado final del ejercicio.
g) Breve comentario sobre las perspectivas para el siguiente trimestre y el resto del ejercicio y principales riesgos que afecta el desenvolvimiento de la Emisora, su situación patrimonial y financiera.
h) Manifestación expresa bajo DDJJ que no ha habido cambios sustanciales en la situación patrimonial y financiera de la Sociedad respecto al último ejercicio anual publicado ni la reseña trimestral adjunta, así como que la Emisora o los integrantes del órgano de administración o fiscalización o gerentes no están sujetos a procesos judiciales o extrajudiciales que deban ser de conocimiento del inversor o que afecten su capacidad de pago o permanencia en el Régimen de Oferta Pública.
En caso de no contarse con información comparativa, deberá dejarse constancia de ello.
7. Copia de la resolución que dispuso el ingreso al Régimen de Oferta Pública y, en su caso, la que haya decidido la emisión y sus condiciones.
8. DDJJ que la Emisora es una empresa en marcha y que posee una organización administrativa que le permita atender adecuadamente los deberes de información propios del Régimen de Oferta Pública.
9. Formularios de los integrantes de los órganos de administración y fiscalización, titulares y suplentes, y gerentes, según sea el caso.
10. En su caso, informe de calificación de riesgo.
11. El Prospecto de emisión de conformidad con lo establecido en los Anexos II y III, según corresponda, del presente Capítulo y de lo dispuesto en los artículos 12 y 14 del Capítulo IX del presente Título.
12. Aviso del artículo 10 de la Ley de Obligaciones Negociables, con anterioridad a la emisión.
Dentro de los DIEZ (10) días hábiles de efectuada la colocación de la clase o serie, deberá acompañarse la información establecida en el artículo 14 inciso 6 de la Sección III del Capítulo V del presente Título.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VI – PEQUEÑAS Y MEDIANAS EMPRESAS, articulo 17.
CONTENIDO DEL DICTAMEN DE PRECALIFICACIÓN DE PYMES.
ARTÍCULO 17.- El dictamen de precalificación deberá contener un informe sobre la capacidad financiera de la empresa, la evolución del patrimonio neto de los últimos tres años, estado de flujos de fondos proyectado a DIECIOCHO (18) meses y las características principales de la actividad de la sociedad y su impacto en la economía local.
SECCIÓN III
PROGRAMAS GLOBALES DE EMISIÓN DE OBLIGACIONES NEGOCIABLES DENTRO DEL RÉGIMEN PyME CNV.
ALCANCE
ARTÍCULO 18°.- Las entidades autorizadas a la oferta pública bajo el Régimen PyME CNV podrán solicitar a la Comisión la autorización de Programas Globales para emitir obligaciones negociables.
Bajo un mismo Programa Global se podrá contemplar la posibilidad de emitir clases o series bajo el Régimen PyME CNV y PyME CNV GARANTIZADA bajo el Régimen de Autorización Automática por su Bajo Impacto las que se llevarán a cabo bajo el artículo 74 de la Sección IX del Capítulo V del presente Título.
En dicho caso el Programa Global deberá definir el monto máximo de emisión que corresponderá a cada uno de los regímenes mencionados.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VI – PEQUEÑAS Y MEDIANAS EMPRESAS, articulo 18.
REQUISITOS DEL DICTAMEN DE PRECALIFICACIÓN.
ARTICULO 18.- El Dictamen de Precalificación deberá contener como mínimo:
1) Los antecedentes empresariales de los accionistas, socios o participes fundadores; si los mismos fueran personas jurídicas, deberán acompañarse los estados contables correspondientes a los TRES (3) últimos ejercicios sociales, cuando hubieren transcurrido.
2) El estudio de factibilidad técnica, financiera y económica de la emisión.
ARTÍCULO 19°.- La autorización de las series o clases que se emitan bajo el Programa Global se considerarán comprendidas dentro de la autorización original otorgada a dicho Programa, debiendo cumplirse con el régimen de presentación y publicación previsto en el Capítulo V del Título II de estas Normas. La presente disposición será aplicable a todos los programas globales vigentes, así como a los que se autoricen en el futuro.
En todos los casos, los valores negociables deberán emitirse con un plazo de amortización no inferior a TREINTA (30) días corridos debiendo indicar en el Prospecto del Programa Global el plazo máximo y mínimo de amortización que podrán tener las series o clases que se emitan bajo dicho Programa.
(Artículo sustituido por art. 5° de la Resolución General N° 1149/2026 de la Comisión Nacional de Valores B.O. 11/06/2026. Vigencia: a partir del día siguiente al de su publicación en el B.O.)
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VI – PEQUEÑAS Y MEDIANAS EMPRESAS, articulo 19.
ALCANCE DEL DICTAMEN DE PRECALIFICACIÓN DE PYMES.
ARTICULO 19.- El dictamen de precalificación no será vinculante para la Comisión, pudiendo el Organismo requerir a la emisora información complementaria y efectuar otros análisis técnicos de así considerarlo.
ARTÍCULO 20°.- Las emisiones de obligaciones negociables, sean autónomas o bajo la forma de Programas, podrán denominarse en UVA o UVI, de conformidad con lo establecido por el BCRA en las Comunicaciones “A” 5945 y “A” 6069, sus modificatorias y complementarias. Dichos valores negociables deberán emitirse con un plazo de amortización no inferior a DOS (2) años contados desde la fecha de emisión.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VI – PEQUEÑAS Y MEDIANAS EMPRESAS, articulo 20.
ARANCEL DE PRECALIFICACIÓN.
ARTICULO 20.- Para el supuesto de que los Mercados o entidad especialmente calificadas cobraran un arancel por el trámite de precalificación, éste nunca podrá exceder el porcentaje que establezca la Comisión, el que será por todo concepto.
DESCRIPCIÓN DEL PROGRAMA GLOBAL.
ARTÍCULO 21°.- Las obligaciones negociables que obtengan la autorización de oferta pública podrán ser emitidas en una única o en distintas clases o en una única o distintas series, siempre dentro del monto máximo autorizado. Las distintas clases podrán tener derechos diferentes, pero dentro de cada clase se otorgarán los mismos derechos. Cada clase puede dividirse en series, las cuales deberán otorgar los mismos derechos.
No pueden emitirse nuevas series de la misma clase mientras las anteriores no se encuentren suscriptas en su totalidad.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VI – PEQUEÑAS Y MEDIANAS EMPRESAS, articulo 21.
REMISIÓN DE LA DOCUMENTACIÓN A LA COMISIÓN.
ARTÍCULO 21.- Emitido el Dictamen de Precalificación, el Mercado y/o la entidad especialmente calificada deberán remitir la totalidad de las actuaciones labradas a la Comisión dentro de los DOS (2) días corridos de vencido el plazo previsto en el artículo 16.
ARTÍCULO 22°.- La autorización del Programa Global podrá solicitarse con o sin la posibilidad de volver a emitir el monto amortizado.
La suma del monto total en circulación de las series o clases emitidas bajo el Programa Global y de las series o clases emitidas en forma autónoma, bajo el Régimen PyME CNV no podrá superar el máximo autorizado bajo este régimen.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VI – PEQUEÑAS Y MEDIANAS EMPRESAS, articulo 22.
EVALUACIÓN DE LA COMISIÓN.
ARTÍCULO 22.- La Comisión analizará la presentación efectuada por la solicitante, así como también los alcances del Dictamen de Precalificación, pudiendo requerir de considerarlo necesario la incorporación de información adicional.
SOLICITUD.
ARTÍCULO 23°.- Las entidades que soliciten autorización de oferta pública de un Programa Global bajo el Régimen PyME CNV deberán presentar la información y documentación requerida en la presente Sección.
En caso de tratarse del ingreso, además, deberá acompañarse la documentación correspondiente.
Los Programas Globales deberán establecer condiciones determinadas y precisas de emisión; y cumplir con el modelo de Prospecto contenido en el Anexo IV de este Capítulo.
La Emisora y demás responsables directos e indirectos, conforme lo establecido en los artículos 119 y 120 de la Ley de Mercado de Capitales, serán responsables, en lo que atañe a su competencia, por la veracidad y suficiencia de la información incluida en el Prospecto o Suplemento de Prospecto o adenda, de todo Hecho Relevante e información económica y financiera divulgada y de la debida exposición de los riesgos de la oferta que realiza.
Las Emisoras deberán acompañar, en oportunidad de la solicitud de creación del Programa Global, la siguiente documentación a través de la plataforma TAD y la AIF:
1. Formulario de Solicitud de Registro y Emisión bajo el Régimen PyME CNV, conforme Anexo I del presente Capítulo, suscripto por el representante legal de la Emisora o quien legalmente lo reemplace, por apoderado con poder suficiente o subdelegado con facultades vigentes.
2. Certificado MiPyME vigente, emitido por la autoridad de aplicación.
3. Acta de asamblea, de directorio o de subdelegado que apruebe los términos y condiciones del Programa.
4. DDJJ expedida por el representante legal o apoderado que certifique que la información brindada o presentada corresponde a las constancias existentes en los libros rubricados, registros contables y demás documentación respaldatoria de la Emisora.
5. Prospecto del Programa Global confeccionado según lo establecido en el Anexo IV del presente Capítulo. El Prospecto definitivo o suplementos de prospecto o adendas de éstos podrán ser aprobados por el representante legal, subdelegado o apoderado. Será aplicable lo dispuesto en los artículos 12 y 14 del Capítulo IX del presente Título.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VI – PEQUEÑAS Y MEDIANAS EMPRESAS, articulo 23.
RÉGIMEN INFORMATIVO.
ARTÍCULO 23.- Inmediatamente después de obtenida la autorización de oferta pública, la emisora deberá presentar ante la Comisión, a través de la AIF:
1) Copia completa del prospecto aprobado.
2) La información requerida en el Título “Régimen Informativo Periódico”.
ARTÍCULO 24°.- La autorización del Programa Global podrá contemplar la emisión de obligaciones negociables en diferentes series o clases, denominadas en una o más monedas o en las unidades de valor previstas en el artículo 21 de esta Sección, a tasa fija, flotante o a descuento o bajo otras modalidades que las Emisoras establezcan.
ARTÍCULO 25°.- El Programa Global podrá incluir la posibilidad de emitir bonos conforme los “Lineamientos para la Emisión de Valores Negociables Temáticos en Argentina” contenidos en el Anexo III del Capítulo I del Título VI de estas Normas, en cuyo caso, deberá incluirse información con carácter general sobre las pautas a tener en cuenta para la emisión de este tipo de valores negociables y la leyenda prevista en el artículo 7° de la Sección I del Capítulo IX del presente Título.
ARTÍCULO 26°.- La Emisora deberá cargar, en el Subsistema de “INSTRUMENTOS” de la AIF, el Programa Global y, en su caso, los eventos posteriores; completando la totalidad de los datos requeridos en el mismo, así como dar de alta las series o clases que se emitan bajo el Programa Global, completando a tal fin los formularios requeridos para el envío de prospectos, suplementos de prospectos, avisos de suscripción, aviso de resultados, destino real de fondos, costo de emisión, avisos de pagos y todo otro formulario especificado en la AIF.
CÓMPUTO DEL MONTO MÁXIMO DEL PROGRAMA GLOBAL.
ARTÍCULO 27°.- El monto máximo del Programa Global deberá expresarse en una única moneda o unidades de medida o valor previstas en el artículo 20 de este Capítulo y no podrá exceder el monto máximo permitido para el Régimen PyME CNV al momento de su autorización.
A los efectos del cómputo del monto de la serie o clase a emitir, la Emisora deberá indicar en la solicitud el monto total en circulación de todas las series o clases emitidas en forma autónoma o bajo el/los Programa/s Global/es que tiene autorizado/s especificando el cálculo realizado.
A esos efectos se entenderá que:
1. No se ha excedido el monto máximo autorizado cuando la sumatoria de las series o clases emitidas en forma autónoma o bajo el/los Programa/s, convertidas al tipo de cambio establecido por la Comunicación “A” 3500 y modificatorias del BCRA, o -según el caso- los datos de la UVA o UVI publicados por dicha entidad, vigente al momento de realizar el cálculo para la emisión de una nueva serie o clase, no excedan los límites admitidos en esta Sección. La fecha de cálculo será aquella que corresponde a la presentación de solicitud de autorización de una nueva serie o clase y a la fecha de la aprobación del monto definitivo de emisión de la serie o clase por el órgano competente, y el tipo de cambio a utilizar será el del día hábil inmediato anterior a la fecha de cálculo.
2. No se ha excedido el monto máximo autorizado cuando la superación del límite durante la tramitación se deba exclusivamente a fluctuaciones entre la fecha de cálculo referida en el inciso anterior y la fecha de cierre de la colocación.
Bajo el monto máximo del Programa Global, no podrán emitirse clases o series por un monto superior al que corresponde a cada régimen de los previstos en el artículo 18 de este Capítulo, ni superar entre ellos el monto máximo autorizado del Programa.
FECHA DE EMISIÓN. VIGENCIA DEL PROGRAMA. PRÓRROGA DE LA VIGENCIA.
ARTÍCULO 28°.- Toda emisión en el marco del Programa Global deberá efectuarse dentro de los CINCO (5) años contados a partir de la autorización. La prórroga deberá ser resuelta por la asamblea de la Sociedad, en caso de no estar especificado de otra manera en el estatuto social, con anterioridad a la fecha de vencimiento del Programa Global.
ARTÍCULO 29°.- En oportunidad de aprobarse un aumento de monto o la prórroga de vigencia del plazo o una modificación de los términos y condiciones del Programa, la Emisora deberá presentar copia de las actas de los órganos que así lo resolvieron y un nuevo Prospecto completo confeccionado según el Anexo IV de este Capítulo -o, en caso de corresponder, una adenda al mismo.
Para la aprobación por parte de la Comisión, se detallarán únicamente los cambios introducidos al Programa Global, en forma clara y precisa.
Cuando junto con el aumento o prórroga o las modificaciones, se opte por actualizar el Prospecto, en lugar de la adenda, se deberá presentar el Prospecto completo y actualizado, confeccionado de acuerdo con las especificaciones previstas en el Anexo IV de este Capítulo.
Una vez autorizado deberá difundirse a través de la AIF de conformidad con lo dispuesto en el artículo 11 del Capítulo I del Título XV de estas Normas y por los mismos medios utilizados para la difusión del Prospecto.
ACTUALIZACIÓN DE PROSPECTO.
ARTÍCULO 30°.- La actualización del Prospecto, como consecuencia de la aprobación de EEFF correspondientes a un nuevo ejercicio anual, modificación de términos y condiciones o aumentos o disminución de monto deberá seguirse el procedimiento descripto en los artículos 26 y 28 del Capítulo V del Título II de estas Normas.
(Artículo sustituido por art. 6° de la Resolución General N° 1149/2026 de la Comisión Nacional de Valores B.O. 11/06/2026. Vigencia: a partir del día siguiente al de su publicación en el B.O.)
EMISIÓN DE SERIES O CLASES BAJO EL PROGRAMA GLOBAL. SOLICITUD DE AUTORIZACIÓN
ARTÍCULO 31°.- Para la emisión de series o clases bajo el Programa Global deberá acompañarse, a través de la AIF y de la plataforma TAD, la totalidad de la documentación indicada seguidamente:
1. Copia del acta de la reunión del órgano que dispuso la emisión de la serie o clase respectiva y los términos de la misma, la que en todos los casos deberá indicar los mecanismos previstos para la colocación de dicha emisión.
Si el órgano que decidió la emisión hubiera delegado en uno o varios miembros de dicho órgano o gerentes la determinación de las condiciones de la emisión de que se trate, deberá acompañarse copia de los instrumentos de donde surjan los alcances de la delegación y los términos y condiciones de la emisión.
2. Formulario “Solicitud de Registro y Emisión bajo el Régimen PyME CNV” de conformidad con el Anexo I de este Capítulo, acreditando las facultades del firmante.
3. Certificado MiPyME emitido por la autoridad de aplicación, en caso de que el presentado en oportunidad del Programa Global se encuentre vencido. Para emitirse nuevas series o clases la Emisora deberá acreditar la vigencia del Certificado MiPyME.
4. El Suplemento de Prospecto correspondiente a la emisión confeccionado según el Anexo V de este Capítulo, que además incluya:
a) Una descripción de los términos y condiciones de la emisión de que se trate;
b) el precio y la actualización de la información contable, económica y financiera;
c) toda disposición legal, normativa o regulatoria relevante dictada por la CNV o por otros organismos con competencia que afecte la actividad de la Emisora;
d) los riesgos actualizados o modificados respecto del último Prospecto aprobado, así como los riesgos pertinentes conforme la situación vigente de la Emisora; y
e) Todo hecho, situación, dato o afirmación que resulte inconsistente con el último Prospecto vigente, especialmente en lo referido —a título ejemplificativo— a:
1) Situación económica, patrimonial o financiera;
2) niveles de endeudamiento y liquidez;
3) restricciones cambiarias aplicables;
4) modificaciones en la composición del órgano de administración o fiscalización; y
5) cualquier otra información que, de haberse actualizado el Prospecto conforme el Anexo IV del presente Capítulo, debió ser incorporada obligatoriamente.
5. Aviso previsto en el artículo 10 de la Ley de Obligaciones Negociables.
6. Toda otra información que por su relevancia deba ser remitida en virtud de las normas vigentes.
DECLARACIÓN DE LA EMISORA.
ARTÍCULO 32°.- El Prospecto y los suplementos de prospecto de las clases o series deberán contener una declaración conforme el siguiente texto:
“La emisora asume expresamente la responsabilidad por las declaraciones realizadas en los prospectos y suplementos de prospecto, y por la completitud en la divulgación de los riesgos involucrados y la situación actualizada de la Emisora, incluyendo toda información que cualquier inversor debe conocer para adoptar decisiones fundadas respecto de la colocación y posterior negociación de la serie o clase a emitir.
Declara, bajo juramento, que los datos consignados en el Prospecto y el Suplemento de Prospecto son correctos y completos, que no se ha omitido ni falseado dato alguno que deba contener, y que el contenido del mismo constituye fiel expresión de la verdad.
La Emisora manifiesta conocer las penalidades previstas por los artículos 172, 293 y 309 del Código Penal de la Nación Argentina, relativas al fraude y a la falsedad en documentos, respectivamente”.
PLAZO DE DIFUSIÓN.
ARTÍCULO 33°.- La publicación del Prospecto o Suplemento de Prospecto o adenda, en su versión definitiva, y toda otra documentación complementaria exigida por estas Normas, deberá realizarse por un plazo mínimo de UN (1) día hábil, siempre que la documentación haya sido publicada antes de las DIEZ (10) horas de la mañana del mismo día, de lo contrario el período de difusión deberá ser extendido como mínimo al día hábil siguiente, cumpliendo los requisitos previstos en los artículos 8º de la Sección II y 11 de la Sección III, del Capítulo IV del Título VI de estas Normas.
EMISIÓN DE SERIES O CLASES. DOCUMENTACIÓN POSTERIOR A LA COLOCACIÓN.
ARTÍCULO 34°.- Deberá acompañarse la documentación mencionada en el artículo 17 del presente Capítulo, dentro de los CINCO (5) días de colocada la clase o serie bajo el Programa Global, y los formularios establecidos en el Capítulo I del Título XV de estas Normas, aplicable al Régimen PyME CNV en la forma especificada en el mencionado Título.
(Artículo sustituido por art. 7° de la Resolución General N° 1149/2026 de la Comisión Nacional de Valores B.O. 11/06/2026. Vigencia: a partir del día siguiente al de su publicación en el B.O.)
DESTINO DE FONDOS.
ARTÍCULO 35°.- Serán de aplicación al Régimen PyME CNV las disposiciones establecidas en el artículo 15 de la Sección III del Capítulo V del presente Título.
La acreditación de los fondos deberá ser cumplimentada enviando el formulario correspondiente a través de la AIF.
En el caso de emisiones de valores negociables SVS+, la información contenida en el Prospecto sobre el destino de los fondos, deberá estar en consonancia con lo dispuesto en los “Lineamientos para la Emisión de Valores Negociables Temáticos en Argentina”.
ARTÍCULO 36°.- Se aplicarán en lo pertinente y de manera supletoria las estipulaciones referidas al Programa Global y la acreditación del destino de fondos dispuestas en el Capítulo V del presente Título.
ANEXO I
| SOLICITUD DE REGISTRO Y EMISIÓN BAJO EL RÉGIMEN PYME CNV | |||||||||||
| Datos de la Empresa Emisora | |||||||||||
| Denominación o Razón social:(indicar nombre estatutario) | CUIT N°: | ||||||||||
| Sede social inscripta: calle | N° | Piso | Depto. | ||||||||
| Localidad | Provincia | Cód. Postal | |||||||||
| Sede de la Administración: calle | N° | Piso | Depto. | ||||||||
| Localidad | Provincia | Cód. Postal | |||||||||
| Domicilio Constituido a efectos del trámite: calle | N° | Piso | Depto. | ||||||||
| Localidad | Provincia | Cód. Postal | |||||||||
| Teléfonos: | Fecha cierre de ejercicio | ||||||||||
| Página web | Correo electrónico constituido: | ||||||||||
| Tipo social: | |||||||||||
| Nómina de Autoridades y de Síndicos: | |||||||||||
| Nombre y Apellido | CUIL/CUIT | Cargo | Fecha Elección | Fecha Vencimiento | |||||||
| Actividad Principal (breve descripción): | |||||||||||
| Clasificación Actividad Principal: (marque la opción que corresponda)Agropecuario Industria y Minería Comercio Servicios Construcción | |||||||||||
| Provincia/s en las que desarrolla su Actividad Principal: | Bs. As. | C.A.B.A. | Catamarca | Chaco | |||||||
| Chubut | Córdoba | Corrientes | Entre Ríos | Formosa | Jujuy | La Pampa | |||||
| La Rioja | Mendoza | Misiones | Neuquén | Río Negro | Salta | San Juan | |||||
| San Luis | Santa Cruz | Santa Fe | S. del Estero | T. Fuego | Tucumán | ||||||
| Dotación total de personal: | |||||||||||
| Ventas/Ingresos (últimos 2 ejercicios económicos) | Año 202… | Año 202… | Promedio | ||||||||
| Pyme solicitante: | |||||||||||
| Otras empresas Grupo Económico (de corresponder) | |||||||||||
| Total Ventas/Ingresos Grupo Económico (de corresponder) | |||||||||||
| Deuda Bancaria y Financiera Pyme solicitante: | |||||||||||
| Patrimonio Neto: | |||||||||||
| Resultado Operativo Pyme solicitante: | |||||||||||
| Solicitud de Emisión | |||||||||||
| Solicitamos la autorización para el registro, bajo el Régimen de PyME CNV, para hacer oferta pública de: | |||||||||||
| Instrumentos | Monto máximo en Pesos | Detalle de tipo, clase o serie, plazos según corresponda | |||||||||
| Acciones | |||||||||||
| Obligaciones Negociables (ON) | |||||||||||
| Valores de Corto Plazo (VCP) bajo forma ON | |||||||||||
| Destino de Fondos de la Emisión: | |||||||||||
| Observaciones | |||||||||||
| Por la presente y en carácter de declaración jurada, afirmo que los datos consignados en el presente formulario son correctos y completos y que esta declaración se ha confeccionado sin omitir ni falsear dato alguno que debe contener, siendo fiel expresión de la verdad, conociendo las penalidades que rigen para el fraude y las declaraciones falsas en documentos según los artículos 172 y 293, respectivamente, del Código Penal de la Nación Argentina. Adicionalmente se declara que la empresa no es controlada o vinculada por otra empresa o grupo económico que no encuadre como PyME CNV. | |||||||||||
| Firmante: | |||||||||||
| Nombre y Apellido: | Doc. Tipo y Nro. | ||||||||||
| Carácter en que suscribe: | Domicilio: | ||||||||||
| Nacionalidad: | Nro. Teléfono: | ||||||||||
| Firma y Aclaración | |||||||||||
ANEXO II
PROSPECTO DE OFERTA PÚBLICA DE PYMES CNV POR ACCIONES
En todos los casos, en el inicio del documento y como información principal, deberá consignarse la leyenda contenida en el presente Anexo, y respetarse el diagrama de información estrictamente en el orden que seguidamente se detalla, caso contrario no será aprobado.
LEYENDA DEL PROSPECTO DEFINITIVO.
“Oferta pública autorizada en los términos de la Ley de Mercado de Capitales y el Decreto Reglamentario Nº 471/18 y Normas de la Comisión Nacional de Valores, registrada bajo Resolución/Disposición N° ……………. del ………….., cuya negociación se encuentra reservada con exclusividad a Inversores Calificados. Esta autorización sólo significa que se ha cumplido con los requisitos establecidos en materia de información. La Comisión Nacional de Valores no ha emitido juicio sobre los datos contenidos en el Prospecto. La veracidad de la información contable, financiera y económica, así como de toda otra información suministrada en el presente Prospecto es exclusiva responsabilidad del órgano de administración de la Emisora y demás responsables según los artículos 119 y 120 de la Ley de Mercado de Capitales. El órgano de administración manifiesta, con carácter de declaración jurada, que el presente Prospecto contiene, a la fecha de su publicación, información veraz y suficiente sobre todo Hecho Relevante que pueda afectar la situación patrimonial, económica y financiera de la Emisora y de toda aquella que deba ser de conocimiento de los Inversores Calificados con relación a la presente emisión, conforme a las normas vigentes. La Emisora asume explícitamente la responsabilidad por las declaraciones realizadas en los prospectos y suplementos de prospecto y sobre la completitud en la divulgación de los riesgos involucrados y la situación de la Emisora, las que se basan en la información disponible y en las estimaciones razonables de la administración.
Las acciones autorizadas a oferta pública solo pueden negociarse públicamente en Mercados autorizados del país, para ser adquiridas por los Inversores Calificados que indican las Normas de la Comisión Nacional de Valores en la Sección I del Capítulo VI del Título II”.
LEYENDA DEL PROSPECTO PRELIMINAR.
En caso de distribuirse un Prospecto preliminar, deberá consignar la siguiente advertencia en su primera página, en caracteres destacados:
“El presente Prospecto preliminar es distribuido al solo efecto informativo. La emisión ha sido solicitada a la Comisión Nacional de Valores el……….. y hasta el momento ella no ha sido otorgada. La información contenida en este Prospecto está sujeta a cambios y modificaciones y no puede ser considerada como definitiva. Este Prospecto no constituye una oferta de venta, ni una invitación a formular ofertas de compra, ni podrán efectuarse compras o ventas de las obligaciones negociables aquí referidas hasta tanto su oferta pública no haya sido autorizada. Una vez otorgada esa autorización, solo podrán negociarse públicamente en Mercados autorizados del país, para ser adquiridas por los inversores calificados que indican las Normas de la Comisión Nacional de Valores en la Sección I del Capítulo VI del Título II”.
PROSPECTO INICIAL O DE EMISIONES POSTERIORES:
1. DESCRIPCIÓN DE LA EMISORA.
a) Denominación social y forma asociativa.
b) Sede social inscripta.
c) Fecha de constitución, plazo y datos de inscripción en el Registro Público u Organismo correspondiente.
d) Breve descripción de las actividades de la empresa y de su desempeño durante el último ejercicio.
e) Indicación de los accionistas y su participación en la Sociedad, y en su caso existencia de aportes irrevocables.
f) Datos sobre el / los miembros del órgano de administración y sobre el / los miembros del órgano de fiscalización. Datos mínimos a detallar: nombre completo, cargo, fechas de mandato, C.U.I.T y breve resumen de antecedentes profesionales o laborales.
g) Nombre del auditor de sus EECC, matrícula profesional y C.U.I.T.
h) Factores de riesgo: Se informará, en forma destacada, los factores de riesgo que son específicos para la Emisora o su actividad, especialmente aquellos que pudieren conformar una oferta o demanda especulativa o de alto riesgo. Es conveniente la enunciación de los factores de riesgo por orden de prioridad para la emisora, incluyendo entre otros: riesgos de la naturaleza del negocio, del Mercado donde se desenvuelve la actividad de la empresa y de la empresa en sí, incluyendo riesgos de dirección, operativos, de financiación, etc.
i) Principales cláusulas estatutarias.
j) Normas de política ambiental, en su caso.
2. CONDICIONES DE EMISIÓN.
a) Monto, moneda y valor nominal unitario
b) Clase, tipo y votos. Si son escriturales, indicar quién llevará el registro y pago.
c) Derecho de preferencia y de acrecer.
d) Forma de colocación y plazo.
e) Fecha y lugar de integración;
f) Precio o su forma de determinación;
g) Destino de los fondos;
h) Otras particularidades de la emisión que resulten relevantes.
i) Mercados autorizados en los que se ofrecerán los valores negociables.
j) En su caso, calificación(es) de riesgo.
k) Indicar si existen gastos relacionados con la emisión que deba afrontar el inversor.
l) Régimen impositivo aplicable.
3. INFORMACIÓN CONTABLE.
Información que surge de los EECC de los DOS (2) últimos ejercicios según lo establecido en el artículo 18, inciso 6 de la Sección III, Capítulo VI del Título II de las Normas CNV, indicando la referencia a su publicación a través de la AIF.
1) Fecha de cierre del ejercicio.
2) Síntesis de resultados:
– Ventas.
– Resultado operativo.
– Resultado después de resultados financieros.
– Resultado neto.
3) Síntesis de situación patrimonial:
– Activos.
– Pasivos.
– Resultados acumulados.
– Patrimonio Neto (discriminado).
4) Capitalización y Endeudamiento
5) Cambios Significativos
NOTA: En su caso la Emisora podrá publicar una versión resumida del Prospecto que deberá contener en forma sintética la totalidad de los puntos indicados precedentemente. A su vez, podrá completarlos con otros que considere de su interés.
La información deberá estar actualizada a la fecha de publicación del prospecto o suplemento. Se exceptúa de la exigencia de consignar un importe preciso a los montos que incluyen mecanismos exclusivamente contables o impositivos (por ejemplo, el impuesto diferido), debido a la naturaleza y complejidad de su cálculo. Será necesario, en dichos casos, incluir el monto estimado especificando claramente esta excepción en la información proporcionada. Toda información de carácter financiero incorporada en este punto, que se refiera a una fecha posterior al último estado financiero publicado por la Emisora, podrá no ser auditada y, en consecuencia, quedar excluida de la responsabilidad de opinión del auditor sobre el prospecto o suplemento. Esta situación deberá ser debidamente señalada y documentada en el prospecto o suplemento y por el auditor.
ANEXO III
PROSPECTO DE OFERTA PÚBLICA DE PYMES CNV POR OBLIGACIONES NEGOCIABLES
En todos los casos, en el inicio del documento, y como información principal, deberá consignarse la leyenda contenida en el presente Anexo, y respetarse el diagrama de información estrictamente en el orden que seguidamente se detalla, caso contrario no será aprobado.
LEYENDA
“Oferta pública autorizada en los términos de la Ley de Mercado de Capitales, los Decretos N° 1087/93 y N° 471/18 y Normas de la Comisión Nacional de Valores, registrada bajo Resolución/Disposición Nº……… del………….. de la Comisión Nacional de Valores, cuya negociación se encuentra reservada con exclusividad a Inversores Calificados. Esta autorización sólo significa que se ha cumplido con los requisitos establecidos en materia de información. La Comisión Nacional de Valores no ha emitido juicio sobre los datos contenidos en el Prospecto. La veracidad de la información contable, financiera y económica, así como de toda otra información suministrada en el presente Prospecto es exclusiva responsabilidad del órgano de administración de la Emisora y demás responsables según los artículos 119 y 120 de la Ley de Mercado de Capitales. El órgano de administración manifiesta, con carácter de declaración jurada, que el presente Prospecto contiene, a la fecha de su publicación, información veraz y suficiente sobre todo Hecho Relevante que pueda afectar la situación patrimonial, económica y financiera de la Emisora y de toda aquella que deba ser de conocimiento de los Inversores Calificados con relación a la presente emisión, conforme a las normas vigentes. La Emisora asume explícitamente la responsabilidad por las declaraciones realizadas en los prospectos y suplementos de prospecto y sobre la completitud en la divulgación de los riesgos involucrados y la situación de la Emisora, las que se basan en la información disponible y en las estimaciones razonables de la administración. Las obligaciones negociables autorizadas a oferta pública solo pueden negociarse públicamente en Mercados autorizados del país, para ser adquiridas por los inversores que indican las Normas de la Comisión Nacional de Valores en la Sección I del Capítulo VI del Título II”.
LEYENDA DEL PROSPECTO PRELIMINAR.
En caso de distribuirse un Prospecto preliminar, deberá consignar la siguiente advertencia en su primera página, en caracteres destacados:
“El presente Prospecto preliminar es distribuido al solo efecto informativo. La emisión ha sido solicitada a la Comisión Nacional de Valores el……….. y hasta el momento ella no ha sido otorgada. La información contenida en este Prospecto está sujeta a cambios y modificaciones y no puede ser considerada como definitiva. Este Prospecto no constituye una oferta de venta, ni una invitación a formular ofertas de compra, ni podrán efectuarse compras o ventas de las obligaciones negociables aquí referidas hasta tanto su oferta pública no haya sido autorizada. Una vez otorgada esa autorización, solo podrán negociarse públicamente en Mercados autorizados del país, para ser adquiridas por los Inversores Calificados que indican las Normas de la Comisión Nacional de Valores en la Sección I del Capítulo VI del Título II”.
PROSPECTO
1. DESCRIPCIÓN DE LA EMISORA.
a) Denominación social y forma asociativa.
b) Sede social inscripta.
c) Fecha de constitución, plazo y datos de inscripción en el Registro Público u Organismo correspondiente.
d) Breve descripción de las actividades de la empresa y de su desempeño durante el último ejercicio.
e) Datos sobre el / los miembros del órgano de administración y sobre el / los miembros del órgano de fiscalización, según sea el caso. Datos mínimos a detallar: nombre completo, cargo, fechas de mandato, C.U.I.T y breve resumen de antecedentes profesionales o laborales.
f) Nombre del auditor de sus EECC, matrícula profesional y C.U.I.T.
g) Factores de riesgo: Se informará, en forma destacada, los factores de riesgo que son específicos para la emisora o su actividad, especialmente aquellos que pudieren conformar una oferta o demanda especulativa o de alto riesgo. Es conveniente la enunciación de los factores de riesgo por orden de prioridad para la Emisora, incluyendo entre otros: riesgos de la naturaleza del negocio, del Mercado donde se desenvuelve la actividad de la empresa y de la empresa en sí, incluyendo riesgos de dirección, operativos, de financiación, etc.
h) Destino de los fondos de la emisión.
2. CONDICIONES DE EMISIÓN.
a) Monto, moneda y valor nominal unitario (si se trata de una emisión global, el de la emisión aprobada y el de la primera serie).
b) Régimen de amortización (modalidad; plazos; fechas de pago; en su caso, monto o porcentaje de cada cuota; etc.).
c) Intereses (tasa; base de cálculo; plazos; fechas de devengamiento y de pago; etc.).
d) Garantías y Agentes de Garantía, en su caso.
e) Calificación(es) de riesgo, en su caso.
f) Modo de representación de las obligaciones. Si son escriturales, indicar quién llevará el registro y pago.
g) Descripción del proceso de colocación.
h) Mercados autorizados en los que se ofrecerán los valores negociables.
i) Gastos de la emisión.
j) Mención referida a la acción ejecutiva.
k) Si los derechos que otorgan los valores negociables a ser ofrecidos están o pueden estar significativamente limitados o condicionados por otros derechos otorgados o contratos firmados, y otras particularidades de la emisión que resulten relevantes.
l) Indicar los Agentes de Negociación, Agentes de Registro y Pago, y otros intervinientes.
3. INFORMACIÓN CONTABLE.
Información que surge de los EECC de los DOS (2) últimos ejercicios según lo establecido en el Capítulo VI del presente Título, indicando la referencia a su publicación a través de la AIF.
1) Fecha de cierre del ejercicio.
2) Síntesis de resultados:
– Ventas.
– Resultado operativo.
– Resultado después de resultados financieros.
– Resultado neto.
3) Síntesis de situación patrimonial:
– Activos.
– Pasivos.
– Resultados acumulados.
– Patrimonio Neto (discriminado).
4) Capitalización y Endeudamiento.
5) Cambios Significativos.
NOTA: En su caso la Emisora podrá publicar una versión resumida del Prospecto que deberá contener en forma sintética la totalidad de los puntos indicados precedentemente. A su vez, podrá completarlos con otros que considere de su interés.
La información deberá estar actualizada a la fecha de publicación del prospecto o suplemento. Se exceptúa de la exigencia de consignar un importe preciso a los montos que incluyen mecanismos exclusivamente contables o impositivos (por ejemplo, el impuesto diferido), debido a la naturaleza y complejidad de su cálculo. Será necesario, en dichos casos, incluir el monto estimado especificando claramente esta excepción en la información proporcionada. Toda información de carácter financiero incorporada en este punto, que se refiera a una fecha posterior al último estado financiero publicado por la Emisora, podrá no ser auditada y, en consecuencia, quedar excluida de la responsabilidad de opinión del auditor sobre el prospecto o suplemento. Esta situación deberá ser debidamente señalada y documentada en el prospecto o suplemento y por el auditor.
ANEXO IV
PROSPECTO PROGRAMA GLOBAL SIMPLIFICADO PARA PyME CNV.
1. PORTADA.
En el inicio del documento, y como información principal, deberá consignarse la leyenda contenida en el artículo 7º de la Sección I del Capítulo IX del Título II de las presentes Normas, donde conste la autorización de oferta pública del Programa Global en el Régimen PyME CNV, y respetarse el diagrama de información estrictamente en el orden que seguidamente se detalla:
a) La denominación o razón social que surge del estatuto/contrato social vigente debidamente inscripto.
b) Régimen en el que se encuentra admitido el Emisor.
c) Sede social, CUIT, numero/s de teléfono/s, correo electrónico declarado en la AIF y su sitio web.
d) Datos de aprobación del Programa Global por la asamblea, directorio o gerente/s y subdelegado/s.
e) Acreditar el cumplimiento de lo previsto en el artículo 12 de la Sección IV del Título XI de las Normas de la CNV.
f) Indicación si el Programa cuenta con calificación/es de riesgo/s.
g) La fecha del Prospecto.
2. ÍNDICE.
3. ADVERTENCIAS.
Advertencia: responsables directos e indirectos en relación con la información contenida en el Prospecto.
4. NOTIFICACIÓN A LOS INVERSORES.
Se recomendará a los inversores –a título informativo- de leer detenidamente la información contenida en el Prospecto o Suplementos de Prospecto y adendas, en forma previa a la adquisición de las obligaciones negociables PyME CNV emitidas bajo el Programa Global.
Indicar si se emitirá un certificado global o se entregarán láminas individuales.
5. RESTRICCIÓN A INVERSORES.
Se informará si la series o clases bajo el Programa estarán restringidas a inversores calificados para la adquisición de obligaciones negociables PyME CNV.
Detallar normativa aplicable actualizada sobre lavado de activos y financiamiento del terrorismo; así como normativa referida a restricciones cambiarias, de Mercado o impositivas.
6. FACTORES DE RIESGO.
Informar detalladamente, los factores de riesgo específicos para la Emisora o su actividad o la emisión, de corresponder, para la Entidad de Garantía. Como mínimo deberá indicarse:
a) Factores de riesgo específicos para la actividad de la empresa.
b) Factores de riesgos específicos de la emisión de las obligaciones negociables bajo el Régimen PyME CNV.
c) Otros factores relevantes relacionados con riesgos económicos, restricciones cambiarias, situación general del país, y cualquier otro dato significativo para conocimiento de los inversores.
7. INFORMACIÓN DEL EMISOR.
a) Denominación y tipo social. Nombre completo de la Emisora conforme el estatuto social vigente, CUIT y ámbito donde desarrolla su actividad principal.
b) Sede inscripta: Indicar sede social en (calle, número, piso, oficina, código postal, ciudad o provincia), país; datos de inscripción ante el Registro Público correspondiente con fecha (día, mes, año) bajo la matrícula Nº (número).
c) Fecha de constitución, inscripción y plazo de duración: Indicar la fecha de constitución, la denominación social, Acta Constitutiva de fecha (día, mes, año), inscripta en el Registro Público correspondiente, con fecha (día, mes, año) bajo la matrícula Nº (número). Conforme a su estatuto social, el plazo de duración de la misma es de (cantidad) años a contar desde la fecha de su constitución.
d) Composición del capital social: Especificar cómo está representado el capital social, (cantidad) (acciones ordinarias nominativas / cuotas partes, no endosables), de valor nominal pesos (cantidad en letras) $ (cantidad en número) cada una, con derecho a (cantidad) voto/s por acción. El monto total del capital social expresado en pesos (cantidad en letras) $ (cantidad en número). El capital social se encuentra a la fecha (totalmente suscripto, registrado e integrado, inscripto o lo que correspondiere). Composición del capital por clases y tipo.
8. INFORMACIÓN SOBRE LOS DIRECTORES O ADMINISTRADORES, GERENTES, Y SÍNDICOS.
a) Directores o administradores y gerencia:
Se deberá incorporar la siguiente información relativa a los directores o administradores y Gerencia de la Emisora:
1) Nombre y Apellido, DNI, CUIT/CUIL, experiencia laboral, funciones y áreas de experiencia en las emisoras y domicilio especial.
2) Actividad principal en los negocios desarrollada fuera de la Emisora (incluyendo en el caso de directores o administradores, cargos en otros órganos de administración de entidades abiertas o cerradas).
3) Fecha de nacimiento.
4) La naturaleza de cualquier vinculado, esto es; cónyuge, conviviente reconocido legalmente, parientes por consanguinidad, y afinidad, ambas hasta el segundo grado entre alguna de las personas arriba mencionadas.
5) Cualquier acuerdo o entendimiento con los accionistas mayoritarios, clientes, proveedores u otros, por el cual alguna de las personas antes mencionadas fue elegida como director, administrador o miembro de la gerencia.
6) Un cuadro con la indicación del nombre completo, CUIL/CUIT, fecha de designación y de vencimiento del mandato (refiriendo la fecha de la asamblea de designación) y carácter de independencia.
b) Síndicos o miembros del órgano de fiscalización:
Se deberá incorporar la información solicitada en el punto a) referida a los miembros del órgano de fiscalización.
c) Auditor externo:
Indicar nómina con Nombre y Apellido, CUIT, fecha de designación, domicilio, datos de matrícula y estudio contable al que pertenece.
9. CONDICIONES DEL PROGRAMA DE EMISIÓN.
Describir de manera pormenorizada las condiciones generales del Programa Global. Dichas condiciones deberán ser claras y precisas.
Se incluirá –como mínimo – y según las características particulares del Programa y del Régimen PyME CNV, información sobre:
a) Monto del Programa expresado en una moneda o unidad de medida o valor y si se podrán emitir series o clases como equivalentes en otras monedas o unidades de medida o valor. En su caso indicar tipo de cambio o unidad para el cómputo del monto máximo.
b) Forma y denominación.
c) Forma de integración.
d) Restricciones para la adquisición de las obligaciones negociables.
e) Garantía y rango.
f) Tasa de interés.
g) Duración del Programa.
h) Pautas generales para la determinación del precio de emisión.
i) Moneda / Unidades de medida o valor.
j) Plazo.
k) Pago de capital e intereses.
l) Rescate y compra.
m) Aspectos impositivos. Montos adicionales.
n) Asambleas de tenedores. Reuniones a distancia.
ñ) Mercados.
o) Colocación de las obligaciones negociables.
p) Notificaciones.
q) Fiduciarios y Agentes.
r) Calificaciones de riesgo (en su caso).
s) Compensación y Liquidación.
t) Gastos de la emisión.
u) Destino de los fondos. En el caso de emisiones de valores negociables SVS+, la información contenida en el Prospecto sobre el destino de los fondos deberá estar en consonancia con lo dispuesto en los “Lineamientos para la Emisión de Valores Negociables Temáticos en Argentina”.
v) Compromisos generales del Emisor.
w) Eventos de incumplimiento.
x) Jurisdicción.
y) Acción ejecutiva.
z) Toda otra información relativa al Programa.
10. ESTRUCTURA DEL EMISOR, ACCIONISTAS o SOCIOS Y PARTES RELACIONADAS.
a) Estructura del Emisor y su grupo económico.
Si la emisora es parte de un grupo económico, se deberá incluir una breve descripción del grupo y de la posición del Emisor dentro del mismo. Se proporcionará un listado de las más importantes del Emisor, incluyendo denominación, país de constitución o residencia, proporción de la participación y, si es diferente, la proporción del poder de voto. Asimismo, se deberá incorporar un organigrama o esquema de dicha estructura de la Emisora y su grupo económico.
b) Accionistas o Socios principales.
Refiriendo la cantidad de acciones poseídas de la Emisora, los nombres de los accionistas o socios principales y Beneficiarios Finales, la cantidad de acciones y el porcentaje sobre las acciones en circulación de cada clase poseídas por cada uno de ellos, o una declaración de que no existen accionistas principales. Cuando los accionistas sean personas jurídicas se deberá especificar la composición del capital social con indicación de la titularidad accionaria. Para el caso que las acciones estén bajo titularidad de personas jurídicas, la información deberá ser suficiente para identificar al Beneficiario Final –persona humana-, de dichas tenencias. En aquellos casos en que los accionistas sean personas humanas o jurídicas que administren patrimonios de terceros, la información deberá ser suficiente para identificar a todas las partes que componen las relaciones que hayan sido creadas y sus beneficiarios finales.
c) Otra información con partes relacionadas:
La naturaleza y extensión de cualquier transacción realizada o próxima a realizarse para la Emisora o parte relacionada, o cualquier transacción que sea inusual por su naturaleza o sus condiciones, que involucre mercadería, servicios, o activos tangibles o intangibles, en las cuales la Emisora o cualquiera de sus controlantes o subsidiarias sea parte.
d) Personal de la Emisora:
Indicar cantidad de empleados en relación de dependencia o temporarios.
e) Descripción de las actividades y negocios de la Emisora.
f) Breve reseña de las actividades de la Emisora:
g) Gobierno Corporativo:
Se deberá informar la existencia o no de algún código indicando las cláusulas principales al igual que el grado de su cumplimiento.
11. ACTIVOS Y SUCURSALES DE LA EMISORA.
Se deberá proporcionar información sobre cualquier activo tangible o intangible importante, y cualquier gravamen sobre ellos.
También se deberá describir cualquier cuestión ambiental que pueda afectar la utilización de los activos de la empresa.
En caso de no poseer activos fijos, deberá indicarse tal circunstancia.
12. ANTECEDENTES FINANCIEROS.
El Emisor deberá incluir la referencia al ID por la cual se encuentran publicados sus EEFF informados en la AIF y a qué período corresponde. Como mínimo deberá indicarse el último cierre de ejercicio anual disponible a la fecha del Prospecto.
a) ESTADOS FINANCIEROS. Deberá incluirse información contable resumida del estado patrimonial y financiero y de resultados comparativos con el ejercicio anterior, expresado en moneda de cierre correspondiente al último ejercicio anual.
b) INDICADORES. Deberá incluirse información actualizada respecto al grado de endeudamiento de la Emisora y una explicación de su situación patrimonial, financiera e indicadores de liquidez, solvencia y rentabilidad; comparativo con el ejercicio anterior.
c) CAPITAL SOCIAL. Se deberá proporcionar la información actualizada expresado en monto y votos.
d) CAMBIOS SIGNIFICATIVOS. Se deberá informar si han ocurrido cambios significativos desde la fecha de los EEFF anuales, o, en su caso, desde la fecha de los EEFF más recientes por períodos intermedios incluidos en el Prospecto.
e) RESEÑA Y PERSPECTIVA OPERATIVA Y FINANCIERA. Se proporcionará la información necesaria para que el inversor tenga pleno conocimiento de la situación económica y financiera de la Emisora, los cambios en dicha situación financiera y el resultado de sus operaciones.
f) CAPITALIZACIÓN Y ENDEUDAMIENTO.
La información deberá estar actualizada a la fecha de publicación del prospecto o suplemento. Se exceptúa de la exigencia de consignar un importe preciso a los montos que incluyen mecanismos exclusivamente contables o impositivos (por ejemplo, el impuesto diferido), debido a la naturaleza y complejidad de su cálculo. Será necesario, en dichos casos, incluir el monto estimado especificando claramente esta excepción en la información proporcionada. Toda información de carácter financiero incorporada en este punto, que se refiera a una fecha posterior al último estado financiero publicado por la Emisora, podrá no ser auditada y, en consecuencia, quedar excluida de la responsabilidad de opinión del auditor sobre el prospecto o suplemento. Esta situación deberá ser debidamente señalada y documentada en el prospecto o suplemento y por el auditor.
13. INFORMACIÓN ADICIONAL.
a) Instrumento constitutivo y estatutos.
Se proporcionará la siguiente información:
1) Las facultades de tomar préstamos permitida a los directores y administradores, procedimiento para modificar dichas facultades y las retribuciones abonadas por cualquier concepto en los últimos DOS (2) años.
b) Contratos importantes.
Se deberá proporcionar una breve descripción, en su caso, de aquellos contratos importantes que deban ser de conocimiento del inversor o que puedan relacionarse con el grupo económico.
c) Carga tributaria.
Se deberá proporcionar información en relación al régimen impositivo aplicable a las emisiones de las series o clases bajo el Programa.
d) Declaración por parte de expertos.
Cuando se incluya en el Prospecto una declaración o informe atribuido a una persona en carácter de experto, se proporcionará el nombre del mismo, DNI, domicilio, antecedentes y una manifestación respecto del motivo por el cual dicho informe fue incorporado.
e) Documentos a disposición.
Se indicarán los domicilios y horarios donde pueden ser consultados los documentos concernientes a la Emisora que se encuentran referidos en el Prospecto.
Los elementos y documentos puestos a disposición deberán estar traducidos al idioma nacional.
f) Cambios Significativos.
14. INCORPORACIÓN DE INFORMACIÓN POR REFERENCIA.
El Emisor indicará específicamente los documentos que se incorporaran por referencia en el Prospecto.
15. FINAL.
Se deberá indicar lugar, fecha, firma y aclaración.
ANEXO V
SUPLEMENTO DE PROSPECTO SIMPLIFICADO EMISIONES DE CLASES O SERIES BAJO PROGRAMAS GLOBALES DE PYME CNV.
En el inicio del documento, y como información principal, deberá consignarse la leyenda contenida en el artículo 7º de la Sección I del Capítulo IX del Título II de las presentes Normas, donde conste la autorización de oferta pública de la clase o serie bajo el Programa Global en el Régimen PyME CNV y respetarse el diagrama de información estrictamente en el orden que seguidamente se detalla:
1. PORTADA.
En la Portada deberá constar:
1) La denominación o razón social completa como consta en el último estatuto/contrato social inscripto.
2) Identificar los valores negociables a emitir junto con su cantidad y valor nominal unitario al igual que una breve descripción (tasa de interés, fecha de vencimiento, moneda de emisión y pago, rango de precio estimativo, etc.).
3) Si el Emisor se encuentra autorizado bajo el Régimen PyME CNV con indicación de los datos de registro.
4) Sede social, CUIT, numero/s de teléfono/s correo electrónico declarado en la AIF y su sitio web.
5) Agregar los Mercados en donde listen o negocien los valores negociables y el mecanismo de colocación.
6) Adicionalmente a la leyenda indicada en el artículo 7º de la Sección I del presente Capítulo, la portada deberá incluir el siguiente texto:
“El presente Suplemento de Prospecto debe ser leído en forma conjunta con el Prospecto autorizado por la COMISIÓN NACIONAL DE VALORES para cada emisión de valores negociables bajo el [Programa Global / Certificado/ Registro Nº] publicado en la AIF.
Los responsables del presente documento manifiestan, con carácter de declaración jurada, que la totalidad de los términos y condiciones establecidos en el Suplemento de Prospecto se encuentran vigentes.
Todo eventual inversor deberá leer cuidadosamente los factores de riesgo para la inversión contenidos en el presente Suplemento de Prospecto. Invertir en (obligaciones negociables) de (nombre del Emisor) implica riesgos. Véase la Sección titulada Factores de Riesgo en este Suplemento de Prospecto y en cualquier documento incorporado por referencia”.
Además, deberá indicarse claramente el tipo del inversor al que va dirigida la oferta.
7) Agregar la fecha del Suplemento de Prospecto.
2. ÍNDICE.
3. AVISO A LOS INVERSORES Y DECLARACIONES.
Se deberá efectuar una breve descripción respecto de la decisión de invertir, las cláusulas de estabilización del Mercado, negociación secundaria, compromisos asumidos por la Emisora respecto de la emisión en caso de corresponder, declaraciones sobre hechos futuros, posibilidad de emitir valores negociables adicionales, como así también cualquier aviso que resulte esencial para el inversor.
Asimismo, incluir una advertencia en la que se indique que toda decisión de invertir en los valores negociables deberá basarse en la consideración de este Suplemento junto con el Prospecto por parte del inversor.
Incluir una advertencia al inversor respecto a que no puede asegurarse el cobro de la totalidad o parte del capital invertido y toda otra aclaración relacionada con el recupero de la inversión.
4. OFERTA DE LOS VALORES NEGOCIABLES.
a) Resumen de los términos y condiciones de los valores negociables.
Se deberá incorporar la información de los términos y condiciones sobre cada emisión en un cuadro que incluya la descripción de las principales características.
Términos y Condiciones de las obligaciones negociables PyME CNV:
1) Emisor: (Denominación social).
2) Instrumento: obligaciones negociables PyME CNV, en el marco del Programa Global de Emisión de Obligaciones Negociables PyME CNV por un valor nominal de hasta (moneda y monto en número y letras).
3) Organizador: (Denominación social).
4) Colocadores: (Denominación social).
5) Valor Nominal ofrecido: Hasta (moneda y monto en número y letras) (o su equivalente en otras monedas). Indicar lugar de publicación del aviso, dónde estará disponible. En caso de emisión de clases o series en conjunto, aclarar monto máximo a emitir, forma de cálculo y todo otro dato relacionado con la emisión.
6) Describir las características de las obligaciones negociables PyME CNV.
7) Fecha de Emisión y Liquidación:
8) Forma: Indicar cómo estarán representadas las obligaciones negociables PyME CNV.
9) Colocación: Describir método de colocación.
10) Relación de canje: en caso de corresponder.
11) Destino de los fondos: Describir detalladamente el destino de los fondos conforme lo establecido por la Ley de Obligaciones Negociables. En caso de aplicarse a destinos transitorios dejar constancia de ello y una breve descripción de los posibles destinos.
En el caso de emisiones de valores negociables SVS+, la información contenida en el Prospecto sobre el destino de los fondos deberá estar en consonancia con lo dispuesto en los “Lineamientos para la Emisión de Valores Negociables Temáticos en Argentina”.
12) Negociación: Indicar los Mercados donde se negociarán las obligaciones negociables PyME CNV.
13) Agente Depositario Central de Valores Negociables.
14) Agente de Liquidación.
15) Opción de rescate del Emisor: Indicar si existe opción de rescate y casos.
16) Impuestos: Especificar el régimen impositivo aplicable y el supuesto de quién asume la carga impositiva en caso de retención de impuestos o decaimiento de los beneficios impositivos dispuesto por la Ley de Obligaciones Negociables.
17) Ley aplicable y jurisdicción: Indicar la legislación aplicable y especificar en caso de controversia el procedimiento a aplicar.
18) Acción Ejecutiva: Incluir la referencia establecida en el artículo 29 de la Ley de Obligaciones Negociables.
19) Eventos de Incumplimiento: Indicar si las series o clases estarán sujetas a los eventos de incumplimiento y hacer referencia al apartado donde se encuentran descriptos.
20) Términos y Condiciones Particulares de las obligaciones negociables PyME CNV. (Serie / Clase) (número) Indicar los términos y condiciones particulares de cada Clase o Serie.
21) Denominación: obligaciones negociables PyME CNV (Serie / Clase) (número).
22) Moneda de denominación, suscripción, integración y pago: Las obligaciones negociables PyME CNV (Serie/Clase) (número) estarán denominadas en (moneda) y serán suscriptas, integradas y pagadas en (moneda o especie). (Explicar, de corresponder, el procedimiento de canje).
23) Fecha de vencimiento: A los (cantidad) meses desde su Fecha de Emisión y Liquidación, la cual será informada mediante el Aviso de Resultados.
24) Tasa de interés.
25) Tasa de referencia: (De corresponder, completar).
26) Margen de corte: (De corresponder, completar).
27) Fecha de pago de los intereses: Indicar frecuencia y forma de pago de los intereses, dónde se publicará el aviso correspondiente y dónde se encontrará disponible la información.
28) Período de Devengamiento de Intereses: Indicar si habrá período de devengamiento de Intereses y forma de cálculo de los días de interés y tipo de cambios o unidades de medida o valor inicial y aplicable, en su caso.
29) Amortización: Especificar la periodicidad y fechas de amortización.
30) Denominación Mínima: Especificar el valor nominal unitario de las obligaciones negociables en monto y moneda.
31) Monto Mínimo de Suscripción: (moneda y monto) y múltiplos de (moneda y monto) por encima de dicho monto.
32) Unidad Mínima de Negociación: La unidad mínima de negociación de las obligaciones negociables.
33) Calificación de riesgo: (Denominación social) Especificar el Agente de Calificación de Riesgo que ha calificado las obligaciones negociables, la calificación otorgada, su significado y dónde estarán disponibles; en caso de corresponder.
b) Descripción de la oferta y negociación:
1) Indicar el precio al que se prevé ofrecer los valores negociables o el método de determinación de dicho precio y el monto de cualquier gasto que estará específicamente a cargo del suscriptor o comprador.
2) Indicar, si existe, alguna garantía vinculada a los valores negociables. Para ello, se deberá describir la naturaleza y el alcance de la misma. Descripción breve del garante al igual que la información financiera fundamental pertinente a efectos de evaluar su capacidad, así como, una breve descripción de los principales factores de riesgo que lo afecten.
3) Si no existiese un Mercado establecido para los valores negociables, el Suplemento de Prospecto contendrá información respecto a la forma de determinación del precio de la oferta así como del precio de ejercicio de derechos de suscripción y el precio de conversión de los valores negociables convertibles, incluyendo la identificación de la persona que estableció el precio o la persona que es formalmente responsable para la determinación del mismo, los diferentes factores considerados en tal determinación y los parámetros o elementos usados como base para poder establecerlo.
4) Declarar el tipo y clase de los valores negociables a ser ofrecidos e indicar si son escriturales o caratulares (nominativos no endosables).
5) La Emisora informará sobre todos aquellos Mercados autorizados en los que se ofrecerán los valores negociables. Cuando se esté tramitando o se vaya a tramitar una solicitud de listado en cualquier Mercado, ello se mencionará sin crear la impresión que la oferta pública necesariamente será autorizada. De conocerlo, se informará sobre las fechas en las cuales las acciones se negociarán.
6) Deterioro, sustracción, pérdida y destrucción de títulos valores o de sus registros: se deberá describir el procedimiento aplicable para el deterioro, sustracción, pérdida y destrucción de los valores negociables o de sus registros correspondientes según la normativa argentina.
5. PLAN DE DISTRIBUCIÓN.
Detallar el plan de distribución de la oferta de los valores negociables. En su caso y dependiendo el tipo de valores negociables:
a) Se informarán los nombres y direcciones de las entidades que suscribirán en firme la emisión o garantizarán el ofrecimiento.
b) Indicar la cantidad y una breve descripción del plan de distribución de los valores negociables a ser ofrecidos de una forma distinta a la de suscriptores en firme. Si los valores negociables van a ser ofrecidos a través de Agentes de Negociación, describir el plan de distribución y los términos de cualquier acuerdo o entendimiento con esas entidades. Si se conocen, identificar el/los Agente(s) que participará(n) en la oferta e informar el monto a ser ofrecido por cada uno de ellos.
6. FACTORES DE RIESGO.
En caso de corresponder, actualizar los factores de riesgo indicados en el Prospecto del Programa Global. Asimismo, detallar los factores de riesgo que son materiales y específicos para el Emisor y sus valores negociables relacionados con la oferta.
Las Emisoras deberán evaluar la materialidad de los factores de riesgo en función de la probabilidad de que ocurran y la magnitud esperada de su impacto negativo.
7. INFORMACIÓN FINANCIERA Y CAPITALIZACIÓN Y ENDEUDAMIENTO.
El Emisor deberá indicar los ID bajo el cual se encuentra publicado, en su caso conforme la normativa vigente, sus EEFF en la AIF e incluir información contable resumida actualizada disponible sobre la situación patrimonial y financiera y de resultados e información sobre su endeudamiento.
La información deberá estar actualizada a la fecha de publicación del prospecto o suplemento. Se exceptúa de la exigencia de consignar un importe preciso a los montos que incluyen mecanismos exclusivamente contables o impositivos (por ejemplo, el impuesto diferido), debido a la naturaleza y complejidad de su cálculo. Será necesario, en dichos casos, incluir el monto estimado especificando claramente esta excepción en la información proporcionada. Toda información de carácter financiero incorporada en este punto, que se refiera a una fecha posterior al último estado financiero publicado por la Emisora, podrá no ser auditada y, en consecuencia, quedar excluida de la responsabilidad de opinión del auditor sobre el prospecto o suplemento. Esta situación deberá ser debidamente señalada y documentada en el prospecto o suplemento y por el auditor.
8. DESTINO DE LOS FONDOS.
Se informará sobre el ingreso neto esperado de fondos y sobre los destinos que se han previsto para tales fondos.
Si el ingreso esperado de fondos no fuera suficiente para atender todos los fines previstos por la Emisora, se enunciará el orden de prioridad que se dará a los mismos, así como el monto y origen de otros fondos que se necesiten.
Si los fondos van a ser usados para adquirir activos, distintos a los usados en el curso ordinario de los negocios, se describirán brevemente los activos y sus costos. Si los activos van a ser adquiridos a sociedades con las que la emisora mantiene relaciones de control o influencia significativa, se informará a qué sociedades serán adquiridos y cuál será el costo de adquisición para la Emisora.
Si los fondos pueden o van a ser usados para financiar adquisiciones de otras empresas, se dará una breve descripción de tales empresas e información relativa a tales adquisiciones.
Si los fondos o parte de ellos van a ser usados para cancelar deuda, describir la tasa de interés y vencimiento de la misma y, para deudas contraídas durante el último año, el destino dado a los fondos recibidos por tal endeudamiento. Si los fondos provenientes de una emisión de obligaciones negociables van a ser utilizados para la cancelación de un denominado “préstamo puente”, además de lo indicado en el párrafo precedente, deberá indicarse el acreedor y el monto de ese pasivo.
En el caso de emisiones de valores negociables SVS+, la información contenida en el Prospecto sobre el destino de los fondos deberá estar en consonancia con lo dispuesto en los “Lineamientos para la Emisión de Valores Negociables Temáticos en Argentina”.
9. GASTOS DE EMISIÓN.
Se proporcionará la siguiente información:
a) El monto total de los descuentos o comisiones acordadas entre los Agentes –a cargo de la organización, colocación y distribución- y la Emisora o el ofertante, así como el porcentaje que tales comisiones representan sobre el monto total de la oferta y el monto de los descuentos o comisiones por acción.
b) Un estado razonablemente detallado de las categorías más importantes de gastos incurridos en conexión con la emisión y distribución de los valores negociables a ser ofrecidos y por quién serán pagados dichos gastos si se tratare de alguien distinto a la Emisora. Si alguno de los valores negociables va a ser ofrecido por cuenta de un accionista vendedor indicar la porción de dichos gastos a ser soportada por este. La información puede ser dada sujeta a contingencias futuras. Si el monto que corresponda a cualquiera de estos puntos no se conoce, se dará una estimación (identificándola como tal).
10. CONTRATO DE COLOCACIÓN.
Se deberá describir los términos principales del contrato de colocación.
11. HECHOS POSTERIORES AL CIERRE Y CAMBIOS SIGNIFICATIVOS.
Se deberá informar si han ocurrido cambios significativos desde la fecha de los EEF F más recientes por períodos intermedios incluidos en el Prospecto.
12. INFORMACIÓN ADICIONAL.
a) Controles de cambio.
En caso de corresponder, se deberá actualizar lo informado en el Prospecto.
b) Carga tributaria.
En caso de corresponder, se deberá actualizar lo informado en el Prospecto.
c) Documentos a disposición.
Proveerá copias del Suplemento de Prospecto a cualquier persona que lo solicite con indicación del domicilio y horarios en que se puedan solicitar sin costo.
Los documentos a disposición deben estar traducidos al idioma nacional.
13. INCORPORACIÓN DE INFORMACIÓN POR REFERENCIA.
El Emisor indicará específicamente los documentos que se incorporaran por referencia en el Prospecto.
14. FINAL.
Agregar lugar, fecha, firma y aclaración
Ver antecedentes normativos
Antecedentes Normativos:
– Artículo 41 sustituido por art. 5° de la Resolución General N° 1073/2025 de la Comisión Nacional de Valores B.O. 03/07/2025. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 42 sustituido por art. 5° de la Resolución General N° 1073/2025 de la Comisión Nacional de Valores B.O. 03/07/2025. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 43 sustituido por art. 5° de la Resolución General N° 1073/2025 de la Comisión Nacional de Valores B.O. 03/07/2025. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina:
– Sección IV incorporada por art. 2° de la Resolución General N° 986/2023 de la Comisión Nacional de Valores B.O. 1/12/2023. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Anexo VIII incorporado por art. 3° de la Resolución General N° 986/2023 de la Comisión Nacional de Valores B.O. 1/12/2023. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Anexo IX incorporado por art. 3° de la Resolución General N° 986/2023 de la Comisión Nacional de Valores B.O. 1/12/2023. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 5º sustituido por art. 1º de la Resolución General Nº 937/2022 de la Comisión Nacional de Valores B.O. 1/8/2022. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 21 sustituido por art. 2º de la Resolución General Nº 937/2022 de la Comisión Nacional de Valores B.O. 1/8/2022. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 28 incorporado por art. 1º de la Resolución General Nº 917/2021 de la Comisión Nacional de Valores B.O. 03/01/2022. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 24 sustituido por art. 1º de la Resolución General Nº 915/2021 de la Comisión Nacional de Valores B.O. 13/12/2021. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 27 incorporado por art. 2º de la Resolución General Nº 915/2021 de la Comisión Nacional de Valores B.O. 13/12/2021. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Sección I sustituida por art. 1º de la Resolución General Nº 901/2021 de la Comisión Nacional de Valores B.O. 23/8/2021. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Sección II sustituida por art. 1º de la Resolución General Nº 901/2021 de la Comisión Nacional de Valores B.O. 23/8/2021. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 19 sustituido por art. 2º de la Resolución General Nº 901/2021 de la Comisión Nacional de Valores B.O. 23/8/2021. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 25 sustituido por art. 3º de la Resolución General Nº 901/2021 de la Comisión Nacional de Valores B.O. 23/8/2021. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 26 sustituido por art. 4º de la Resolución General Nº 901/2021 de la Comisión Nacional de Valores B.O. 23/8/2021. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Anexo I sustituido por art. 5º de la Resolución General Nº 901/2021 de la Comisión Nacional de Valores B.O. 23/8/2021. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Anexo IV incorporado por art. 6º de la Resolución General Nº 901/2021 de la Comisión Nacional de Valores B.O. 23/8/2021. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Anexo V sustituido por art. 7º de la Resolución General Nº 901/2021 de la Comisión Nacional de Valores B.O. 23/8/2021. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Sección I, artículo 1º sustituido por art. 1º de la Resolución General Nº 857/2020 de la Comisión Nacional de Valores B.O. 17/9/2020. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Sección I, artículo 5º sustituido por art. 2º de la Resolución General Nº 857/2020 de la Comisión Nacional de Valores B.O. 17/9/2020. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Sección I, artículo 6º sustituido por art. 3º de la Resolución General Nº 857/2020 de la Comisión Nacional de Valores B.O. 17/9/2020. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 1º sustituido por art. 1° de la Resolución General N° 831/2020 de la Comisión Nacional de Valores B.O. 7/4/2020. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 1° sustituido por art. 1° de la Resolución General N° 793/2019 de la Comisión Nacional de Valores B.O. 6/5/2019. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 6º sustituido por art. 1° de la Resolución General N° 790/2019 de la Comisión Nacional de Valores B.O. 16/4/2019. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 1° sustituido por art. 1° de la Resolución General N° 772/2018 de la Comisión Nacional de Valores B.O. 27/11/2018. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Sección III, artículo 25 sustituido por art. 2° de la Resolución General N° 767/2018 de la Comisión Nacional de Valores B.O. 13/11/2018. Vigencia: a partir de su publicación en el Boletín Oficial de la República Argentina;
– Sección III, artículo 26 sustituido por art. 3° de la Resolución General N° 767/2018 de la Comisión Nacional de Valores B.O. 13/11/2018. Vigencia: a partir de su publicación en el Boletín Oficial de la República Argentina;
– Anexo IV derogado por art. 4° de la Resolución General N° 767/2018 de la Comisión Nacional de Valores B.O. 13/11/2018. Vigencia: a partir de su publicación en el Boletín Oficial de la República Argentina;
– Sección I, artículo 12 sustituido por art. 1° de la Resolución General N° 761/2018 de la Comisión Nacional de Valores B.O. 10/9/2018. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Sección I, artículo 13 sustituido por art. 1° de la Resolución General N° 761/2018 de la Comisión Nacional de Valores B.O. 10/9/2018. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Sección I, artículo 14 sustituido por art. 1° de la Resolución General N° 761/2018 de la Comisión Nacional de Valores B.O. 10/9/2018. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Sección I, artículo 2º sustituido por art. 1° de la Resolución General N° 743/2018 de la Comisión Nacional de Valores B.O. 14/6/2018. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Sección I, artículo 4º sustituido por art. 2° de la Resolución General N° 743/2018 de la Comisión Nacional de Valores B.O. 14/6/2018. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 6° sustituido por art. 3° de la Resolución General N° 743/2018 de la Comisión Nacional de Valores B.O. 14/6/2018. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 1° sustituido por art. 1° de la Resolución General N° 743/2018 de la Comisión Nacional de Valores B.O. 14/6/2018. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 25 sustituido por art. 4° de la Resolución General N° 737/2018 de la Comisión Nacional de Valores B.O. 29/5/2018. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Anexo I sustituido por art. 2° de la Resolución General N° 696/2017 de la Comisión Nacional de Valores B.O. 19/06/2017. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Capítulo VI sustituido por art. 1° de la Resolución General N° 696/2017 de la Comisión Nacional de Valores B.O. 19/06/2017. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Anexo II sustituido por art. 2° de la Resolución General N° 696/2017 de la Comisión Nacional de Valores B.O. 19/06/2017. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Anexo III sustituido por art. 2° de la Resolución General N° 696/2017 de la Comisión Nacional de Valores B.O. 19/06/2017. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Anexo IV sustituido por art. 2° de la Resolución General N° 696/2017 de la Comisión Nacional de Valores B.O. 19/06/2017. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Anexo V incorporado por art. 2° de la Resolución General N° 696/2017 de la Comisión Nacional de Valores B.O. 19/06/2017. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Anexo VI incorporado por art. 2° de la Resolución General N° 696/2017 de la Comisión Nacional de Valores B.O. 19/06/2017. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Anexo VII incorporado por art. 2° de la Resolución General N° 696/2017 de la Comisión Nacional de Valores B.O. 19/06/2017. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 1° sustituido por art. 1° de la Resolución General N° 691/2017 de la Comisión Nacional de valores B. O. 3/5/2017. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 1° sustituido por art. 1º de la Resolución General Nº 670/2016 de la Comisión Nacional de Valores B.O. 27/07/2016. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial;
– Artículo 1º sustituido por art. 1° de la Resolución General N° 659/2016 de la Comisión Nacional de Valores B.O. 19/4/2016. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial;
– Anexo I, II, III y IV incorporados por art. 2° de la Resolución General N° 640/2015 de la Comisión Nacional de Valores B.O. 31/8/2015;
– Cápitulo VI sustituido por art. 1° de la Resolución General N° 640/2015 de la Comisión Nacional de Valores B.O. 31/8/2015.
Ver encabezados y otras disposiciones del texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VI – PEQUEÑAS Y MEDIANAS EMPRESAS.
CAPÍTULO VI
PEQUEÑAS Y MEDIANAS EMPRESAS
SECCIÓN I
RÉGIMEN ORDINARIO.
SECCIÓN II
SECCIÓN III
TRAMITE DE PRECALIFICACIÓN DE OFERTA PÚBLICA DE PYMES.
CAPITULO VII – RÉGIMEN DIFERENCIADO DE OFERTA PÚBLICA
CAPÍTULO VII
(Cápitulo sustituido por art. 2º de la Resolución General Nº 1095/2025 de la Comisión Nacional de Valores B.O. 18/12/2025. Vigencia: a partir del día siguiente de su publicación en el Boletín Oficial de la República Argentina.)
ENTIDADES DE GARANTÍA
SECCIÓN I
DISPOSICIONES GENERALES.
ARTÍCULO 1°.- Serán consideradas Entidades de Garantía las Sociedades de Garantía Recíproca establecidas en la Ley Pequeña y Mediana Empresa, las Entidades Financieras previstas en la Ley de Entidades Financieras, los Fondos de Garantía de carácter público creados por normas nacionales o provinciales inscriptos ante el BCRA, y los Organismos Multilaterales de Crédito, o sus entidades miembros o subsidiarias o acuerdos internacionales de los cuales la República Argentina sea miembro, que garanticen valores negociables con oferta pública y listado o negociación en Mercados autorizados por la CNV, de acuerdo a lo establecido en estas Normas.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VII – RÉGIMEN DIFERENCIADO DE OFERTA PÚBLICA, articulo 1.
ARTÍCULO 1°.- Las entidades que ingresen al régimen de oferta pública para implementar nuevos proyectos, deberán acompañar:
a) La documentación exigida en los artículos 4 y siguientes del Capítulo V, en lo pertinente.
b) Suministrar los antecedentes empresariales de los accionistas fundadores; si los accionistas fundadores fueran personas jurídicas, deberán acompañarse los estados contables correspondientes a los TRES (3) últimos ejercicios sociales, cuando hubieren transcurrido.
c) Adjuntar estudios de factibilidad técnica, financiera y económica del proyecto, realizados por consultores profesionales independientes especializados en la materia respectiva.
d) Si el proyecto cuenta con financiación bancaria, de proveedores o de otro tipo, se detallará, con copia de los instrumentos que la acrediten.
e) Si el proyecto estuviese en marcha al tiempo de la solicitud, se indicará el estado de avance técnico y financiero, las etapas faltantes para su conclusión y los costos previstos.
f) Se indicarán los datos personales y antecedentes profesionales de los responsables técnicos de la ejecución del proyecto.
g) Una declaración de la emisora y de sus accionistas controlantes, comprometiéndose a efectuar uno o más aumentos de capital por suscripción pública, cuyos fondos se destinarán a desarrollar proyectos de inversión en actividades productoras de bienes o servicios que justifiquen el ingreso al régimen.
h) Toda otra información o antecedente que solicite la Comisión.
ARTÍCULO 2°.- En relación con su actuación como garantes las entidades mencionadas en el artículo precedente continuarán sujetas al contralor de los respectivos Organismos con competencia específica, según el tipo de entidad de que se trate.
Las Emisoras y los Agentes intervinientes en la colocación o en la primera negociación en el caso de los valores de emisiones autónomas, serán las responsables de verificar que las entidades que avalen los instrumentos sean las indicadas en el artículo 1° de esta Sección.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VII – RÉGIMEN DIFERENCIADO DE OFERTA PÚBLICA, articulo 2.
ARTÍCULO 2°.- A los fines de solicitar el ingreso al régimen de la oferta pública o la oferta pública para posteriores aumentos de capital por suscripción pública de acciones emitidas por sociedades anónimas locales o extranjeras cuyas actividades consistan en la prestación de servicios de comercio electrónico, desarrollo o aplicaciones de tecnología de telecomunicaciones, informática, Internet, biotecnología, electrónica, física, química y otros rubros de ciencia y tecnología similares, las emisoras deberán:
a) La solicitud deberá ser suscripta por el representante legal de la emisora, quien legalmente lo reemplace o mandatario con poder suficiente.
b) Últimos estados contables anuales, tal como fueron presentados a la respectiva autoridad de control. Si el último de los estados contables tuviera una antigüedad mayor a los CINCO (5) meses desde la fecha de presentación de la solicitud de oferta pública, la emisora deberá presentar además estados contables especiales confeccionados a una fecha cuya antigüedad no sea mayor a los TRES (3) meses desde la fecha de presentación.
ARTÍCULO 3°.- Las Entidades de Garantía mencionadas en el artículo 1° podrán garantizar obligaciones negociables de otras Emisoras que no cuenten con Certificado MiPyME y que emitan bajo el Régimen establecido en el artículo 74 de la Sección IX del Capítulo V de este Título.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VII – RÉGIMEN DIFERENCIADO DE OFERTA PÚBLICA, articulo 3.
ADMISIÓN CONDICIONAL.
ARTÍCULO 3°.- A opción de la emisora la admisión al régimen de la oferta pública podrá estar subordinada a determinado resultado de la primera oferta al público de sus valores.
En tal supuesto, la oferta y sus aceptaciones se entenderán hechas bajo condición resolutoria.
Ver antecedentes normativos
Antecedentes normativos
– Artículo 1º sustituido por art. 1° de la Resolución General N° 1013/2024 de la Comisión Nacional de Valores B.O. 16/8/2024. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 3º, párrafo incorporado por art. 2° de la Resolución General N° 1013/2024 de la Comisión Nacional de Valores B.O. 16/8/2024. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 6º sustituido por art. 3° de la Resolución General N° 1013/2024 de la Comisión Nacional de Valores B.O. 16/8/2024. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Capítulo VII sustituido por art. 3° de la Resolución General Nº 937/2022 de la Comisión Nacional de Valores B.O. 1/8/2022. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Anexo I incorporado por art. 4º de la Resolución General Nº 937/2022 de la Comisión Nacional de Valores B.O. 1/8/2022. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Anexo II incorporado por art. 4º de la Resolución General Nº 937/2022 de la Comisión Nacional de Valores B.O. 1/8/2022. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Capítulo VII sustituido por art. 3° de la Resolución General N° 696/2017 de la Comisión Nacional de Valores B.O. 19/06/2017. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina.
Ver otros artículos del texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VII – RÉGIMEN DIFERENCIADO DE OFERTA PÚBLICA.
ARTÍCULO 4°.- La Comisión podrá autorizar una solicitud subordinándola:
a) Al cumplimiento de ciertas condiciones o
b) A la acreditación de haber subsanado las observaciones efectuadas a la documentación presentada.
Ver encabezados y otras disposiciones del texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VII – RÉGIMEN DIFERENCIADO DE OFERTA PÚBLICA.
CAPÍTULO VII
RÉGIMEN DIFERENCIADO DE OFERTA PÚBLICA
SECCIÓN NUEVOS PROYECTOS.
SECCIÓN TECNOLÓGICA.
CAPITULO VIII – EMISORAS EXTRANJERAS. CERTIFICADOS DE DEPÓSITO Y DE VALORES (CEDEARS Y CEVA). CERTIFICADOS DE DEPÓSITO EN CUSTODIA
CAPÍTULO VIII
(Cápitulo sustituido por art. 2º de la Resolución General Nº 1095/2025 de la Comisión Nacional de Valores B.O. 18/12/2025. Vigencia: a partir del día siguiente de su publicación en el Boletín Oficial de la República Argentina.)
EMISORAS EXTRANJERAS. CERTIFICADOS DE DEPÓSITO Y DE VALORES (CEDEARS Y CEVA). CERTIFICADOS DE DEPÓSITO EN CUSTODIA.
SECCIÓN I
OFERTA PÚBLICA DE VALORES NEGOCIABLES DE EMISORES EXTRANJEROS.
RÉGIMEN GENERAL.
ARTÍCULO 1°.- Las Emisoras de valores negociables constituidas o registradas en el extranjero podrán participar en la oferta pública cumpliendo con los mismos requisitos exigibles a las Emisoras constituidas en el territorio nacional.
1. Solicitud: en la oportunidad de presentar la solicitud para participar en la oferta pública, las Emisoras constituidas o registradas en el extranjero deberán acreditar que:
a) No se encuentran alcanzadas por restricción o prohibición legal dictada en el país de constitución o registro que impida en el mismo el desarrollo de actividades previstas según su estatuto.
b) Poseen una o más sucursales o representaciones permanentes en el país, informando, en su caso, las sucursales o representaciones que posean en el extranjero.
c) Poseen titularidad de activos no corrientes en otras sociedades.
d) Poseen activos fijos en el lugar de constitución de la Sociedad o en el país, o acrediten titularidad de activos no corrientes en otras sociedades (dentro o fuera del país); o concesiones u otros contratos similares vigentes para el desarrollo de actividades productivas en el país.
2. Formas de acreditación: las condiciones previstas en el inciso anterior se acreditarán con la presentación de la siguiente documentación:
a) En el caso del inciso 1, subinciso a):
1) Presentación del contrato o estatuto constitutivo de la Sociedad y sus reformas posteriores sí las hubiere, en copia autenticada;
2) copia autenticada del contenido de las disposiciones legales que le sean aplicables a la Sociedad en el país de constitución;
3) dictamen jurídico profesional firmado por abogado del país de constitución o registro de no encontrarse sujeto a restricción legal alguna; con certificación de firma del profesional expedido por la autoridad competente que corresponda.
b) En el caso del inciso 1., subinciso b), mediante certificado de vigencia de las mismas emitido por la autoridad del lugar de constitución o registro.
c) En el caso del inciso 1., subincisos c) y d), con presentación de los EEFF de la Sociedad correspondientes al último ejercicio económico cerrado, debidamente aprobados por sus órganos correspondientes. Cuando la ley aplicable al lugar de constitución o registro de la Sociedad no exigiere la elaboración de EEFF, se deberá acompañar documentación supletoria cuya aptitud probatoria será apreciada por la CNV al momento de expedirse sobre la solicitud de participar en la oferta pública.
3. Autenticación de documentación del extranjero: toda la documentación indicada en este artículo deberá presentarse cumpliendo los requisitos de autenticación legal en el país de origen, debiendo contar con apostilla correspondiente para el caso de entidades constituidas o registradas en países incorporados al régimen de la “Convención de la Haya de 1961 sobre eliminación del requisito de la legalización de documentos públicos extranjeros” o legalizada por el Ministerio de Relaciones Exteriores, Comercio Internacional y Culto y, si procediere, traducida al idioma nacional por traductor público matriculado, con su firma legalizada por colegio o entidad profesional.
4. Constitución del domicilio: en todos los casos, las Emisoras constituidas en el extranjero deberán establecer representación permanente en los términos del artículo 118 de la Ley General de Sociedades y fijar un domicilio en el país, donde se tendrán por válidas todas las notificaciones judiciales o extrajudiciales que guarden relación con la oferta o negociación de los valores negociables de la Emisora.
5. Negociación en el extranjero: en todos los casos deberán aclarar si realizan oferta pública de sus valores negociables en el extranjero e indicar especialmente todos los requisitos de información inicial y periódica a que se hallan sujetas en ese ámbito.
6. Autorización: las sociedades del extranjero que no cumplan con estas condiciones no podrán ser autorizadas a participar en la oferta pública.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VIII – EMISORAS EXTRANJERAS. CERTIFICADOS DE DEPÓSITO Y DE VALORES (CEDEARS Y CEVA). CERTIFICADOS DE DEPÓSITO EN CUSTODIA, articulo 1.
OFERTA PÚBLICA DE VALORES NEGOCIABLES DE EMISORES EXTRANJEROS.
ARTÍCULO 1°. Las emisoras de valores negociables constituidas y/o registradas en el extranjero podrán participar en la oferta pública cumpliendo con los mismos requisitos exigibles a las emisoras constituidas en el territorio nacional.
RÉGIMEN GENERAL:
a) En la oportunidad de presentar la solicitud para participar en la oferta pública, las emisoras constituidas y/o registradas en el extranjero deberán acreditar que:
1. No se encuentran alcanzadas por restricción o prohibición legal dictada en el país de constitución y/o registro que impida en el mismo el desarrollo de actividades previstas según su estatuto.
2. Poseen una o más sucursales y/o representaciones permanentes en el país, informando, en su caso, las sucursales y/o representaciones que posean en el extranjero.
3. Poseen titularidad de activos no corrientes en otras sociedades.
4. Poseen activos fijos en el lugar de constitución de la sociedad.
b) Formas de acreditación:
Las condiciones previstas en el inciso anterior se acreditarán con la presentación de la siguiente documentación:
En el caso del inciso a) punto 1:
1. Presentación del contrato o estatuto constitutivo de la sociedad y sus reformas posteriores sí las hubiere, en copia autenticada;
2. Copia autenticada del contenido de las disposiciones legales que le sean aplicables a la sociedad en el país de constitución;
3. Dictamen jurídico profesional firmado por abogado del país de constitución y/o registro de no encontrarse sujeto a restricción legal alguna; con certificación de firma del profesional expedida por la autoridad competente que correspondiere.
En el caso del inciso a) punto 2, mediante certificado de vigencia de las mismas emitido por la autoridad del lugar de constitución y/o registro.
En el caso del inciso a) puntos 3 y 4, con presentación de los estados financieros de la sociedad correspondientes al último ejercicio económico cerrado, debidamente aprobados por los órganos de la sociedad. Cuando la ley aplicable al lugar de constitución y/o registro de la sociedad no exigiere la elaboración de estados financieros, se deberá acompañar documentación supletoria cuya aptitud probatoria será apreciada por esta Comisión al momento de expedirse sobre la solicitud de participar en la oferta pública.
c) Autenticación de documentación del extranjero:
Toda la documentación indicada en este artículo deberá presentarse cumpliendo los requisitos de autenticación legal en el país de origen, debiendo contar con apostilla correspondiente para el caso de entidades constituidas y/o registradas en países incorporados al régimen de la “Convención de la Haya de 1961 sobre eliminación del requisito de la legalización de documentos públicos extranjeros” o legalizada por el Ministerio de Relaciones Exteriores y Culto y, si procediere, traducida a idioma nacional por traductor público matriculado, con su firma legalizada por colegio o entidad profesional.
d) Constitución del domicilio:
En todos los casos las emisoras constituidas en el extranjero deberán establecer representación permanente en los términos del artículo 118 de la Ley Nº 19.550 y fijar un domicilio en el país, donde se tendrán por válidas todas las notificaciones judiciales o extrajudiciales que guarden relación con la oferta o negociación de los valores negociables de la emisora.
e) Negociación en el extranjero:
En todos los casos deberán aclarar si realizan oferta pública de sus valores negociables en el extranjero e indicar especialmente todos los requisitos de información inicial y periódica a que se hallan sujetas en ese ámbito.
f) Autorización:
Las sociedades del extranjero que no cumplan con estas condiciones no podrán ser autorizadas a participar en la oferta pública.
RÉGIMEN ESPECIAL:
a) Requisitos:
La Comisión podrá establecer requisitos menores para las emisoras que se encuentren autorizadas a hacer oferta pública de sus valores negociables en:
1) Países con cuyas autoridades se hubieren celebrado acuerdos de cooperación contemplando este aspecto o
2) Países que no han celebrado tales acuerdos, pero cuyas regulaciones la Comisión considere que protegen razonablemente a los inversores locales y aseguran un régimen de información adecuado.
En este último caso la requirente deberá acompañar los y fácticos que justifiquen el tratamiento favorable.
b) Régimen de información:
Las emisoras constituidas en el extranjero, para cuyos valores negociables se solicite autorización de oferta pública en el país, deberán someterse al régimen de información aplicable a las emisoras locales cuyos valores negociables listen.
La Comisión podrá autorizar a la peticionante, mediante resolución fundada, que la información a proveer sea exclusivamente la información periódica que se presente ante la autoridad equivalente del país de origen de la emisora.
Los estados financieros de cierre de ejercicio, en todos los casos, deben ser presentados incluyendo información complementaria donde se proceda a conciliar los efectos sobre el Patrimonio Neto y el Resultado Neto, de los distintos criterios contables respecto de los vigentes en la REPÚBLICA ARGENTINA, expresando el tipo de cambio utilizado para la conversión a pesos de los rubros mencionados.
Respecto a la información financiera anual y por períodos intermedios podrá publicarse sin la conciliación indicada debiendo advertirse en su caso, en forma destacada, que la misma está confeccionada de acuerdo a las normas de contabilidad vigentes en el país de origen, y que se presentan sin conciliación con las normas contables argentinas.
Las emisoras extranjeras cuyos valores negociables sean autorizados a la oferta pública por la Comisión en los términos de este Capítulo, deberán proveer diariamente a la Comisión y a los Mercados donde se encuentren listados, los precios y volúmenes operados de los valores negociables autorizados en todos aquellos mercados extranjeros en los que negocie.
La Comisión podrá modificar la frecuencia de esta información en consideración a las modalidades operativas de la plaza extranjera donde negocien los valores.
Asimismo, los Mercados bajo la jurisdicción de la Comisión en los cuales listen los valores negociables, deberán informar de inmediato al público y a los agentes de negociación, los precios y volúmenes operados en las plazas extranjeras y, en su caso, publicarlos en los boletines electrónicos o diarios de circulación general en la República.
c) Deberes de transparencia.
En todos los casos, las emisoras y demás obligados por las disposiciones del presente Capítulo deberán cumplir con los deberes y restricciones impuestos en el Título “Transparencia en el Ámbito de Oferta Pública”.
RÉGIMEN ESPECIAL.
ARTÍCULO 2°.- La CNV podrá establecer requisitos menores para las Emisoras que se encuentren autorizadas a hacer oferta pública de sus valores negociables en:
1. Países con cuyas autoridades se hubieren celebrado acuerdos de cooperación contemplando este aspecto o,
2. Países que no han celebrado tales acuerdos, pero cuyas regulaciones la CNV considere que protegen razonablemente a los inversores locales y aseguran un régimen de información adecuado.
En este último caso la requirente deberá acompañar los y fácticos que justifiquen el tratamiento favorable.
I. Régimen de información: las emisoras constituidas en el extranjero, para cuyos valores negociables se solicite autorización de oferta pública en el país, deberán someterse al régimen de información aplicable a las Emisoras locales cuyos valores negociables listen o negocien en Mercados autorizados.
La CNV podrá autorizar a la peticionante, mediante resolución fundada, que la información a proveer sea exclusivamente la información periódica que se presente ante la autoridad equivalente del país de origen de la Emisora.
Los EEFF de cierre de ejercicio, en todos los casos, deben ser presentados incluyendo información complementaria donde se proceda a conciliar los efectos sobre el Patrimonio Neto y el Resultado Neto, de los distintos criterios contables respecto de los vigentes en la República Argentina, expresando el tipo de cambio utilizado para la conversión a pesos de los rubros mencionados.
Respecto a la información financiera anual y por períodos intermedios podrá publicarse sin la conciliación indicada debiendo advertirse en su caso, en forma destacada, que la misma está confeccionada de acuerdo a las normas de contabilidad vigentes en el país de origen, y que se presentan sin conciliación con las NCPA.
Las Emisoras extranjeras cuyos valores negociables sean autorizados a la oferta pública por la CNV en los términos de este Capítulo, deberán proveer diariamente a la CNV y a los Mercados donde se encuentren listados, los precios y volúmenes operados de los valores negociables autorizados en todos aquellos Mercados extranjeros en los que negocie.
La CNV podrá modificar la frecuencia de esta información en consideración a las modalidades operativas de la plaza extranjera donde negocien los valores.
Asimismo, los Mercados bajo la jurisdicción de la Comisión en los cuales listen los valores negociables, deberán informar de inmediato al público y a los AN, los precios y volúmenes operados en las plazas extranjeras y, en su caso, publicarlos en los boletines electrónicos o diarios de circulación general en la República Argentina.
II. Deberes de transparencia. en todos los casos, las Emisoras y demás obligados por las disposiciones del presente Capítulo deberán cumplir con los deberes y restricciones impuestos en el Título XII de las presentes Normas.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VIII – EMISORAS EXTRANJERAS. CERTIFICADOS DE DEPÓSITO Y DE VALORES (CEDEARS Y CEVA). CERTIFICADOS DE DEPÓSITO EN CUSTODIA, articulo 2.
EMISORAS EXTRANJERAS CUYA FINALIDAD SEA REQUERIR DINERO O VALORES PARA INVERSIÓN EN CARTERAS.
ARTÍCULO 2°.- Las emisoras de valores negociables constituidas y/o registradas en el extranjero que se encuentren autorizadas a realizar oferta pública de ellos en el país y tengan como finalidad requerir dinero o valores al público para su inversión en carteras deberán ajustar su actuación a lo indicado en los artículos siguientes.
RÉGIMEN ESPECIAL DE DOBLE LISTADO DE EMPRESAS EXTRANJERAS.
ARTÍCULO 3°.- Las entidades constituidas en el extranjero, que soliciten el ingreso al Régimen de Oferta Pública para el ofrecimiento de las acciones que componen su capital social actual o mediante el ofrecimiento de nuevas acciones a emitirse y que, con antelación a la solicitud se encuentren listadas en uno o más Mercados del exterior, los cuales deberán encontrarse debidamente autorizados por el organismo regulador actuante, que correspondan a países con cuyas autoridades se hubieren celebrado acuerdos de cooperación, contemplando este aspecto, o países que no han celebrado tales acuerdos, pero cuyas regulaciones la Comisión considere que protegen razonablemente a los inversores locales y aseguran un régimen de información adecuado, podrán acogerse al “Régimen Especial de Doble Listado de Empresas Extranjeras”, cumpliendo las condiciones que a continuación se establecen, las que deberán mantenerse durante toda la vigencia de la autorización de oferta pública y listado.
A. REQUISITOS PARA EL ACCESO AL RÉGIMEN ESPECIAL DE DOBLE LISTADO.
Las entidades que soliciten acogerse a este régimen deberán cumplir los siguientes requisitos:
1. Acreditación de domicilio: deberá acreditar el domicilio de la sede donde la empresa tiene su jurisdicción. En caso de contar con un representante legal inscripto en los términos de los artículos 118 o 123 de la Ley General de Sociedades, deberá acreditarse tal extremo.
2. Constitución de domicilio electrónico: contar con un domicilio electrónico donde se tendrán por válidas todas las notificaciones que efectúe la Comisión o los Mercados en los que listen los valores en el ámbito local.
3. Negociación en el extranjero: acreditar que las acciones negocian o listan en uno o más Mercados del exterior.
4. Durante todo el tiempo que se encuentre en el Régimen de Oferta Pública de Doble Listado en nuestro país, deberá cumplir y mantener vigentes las condiciones que, conforme a la legislación del país o los Mercados del exterior donde se encuentren listadas las acciones del Emisor, permiten que tales valores sean objeto de oferta pública en ese Mercado.
B. CONDICIONES PARA EL MANTENIMIENTO EN EL RÉGIMEN DE DOBLE LISTADO.
Las entidades que soliciten autorización bajo este Régimen Especial de Doble Listado deberán cumplir las siguientes condiciones durante toda la vigencia de la autorización de oferta pública:
1. No encontrarse alcanzada por restricción o prohibición legal dictada en el país de constitución, que impida el desarrollo en el mismo de actividades previstas en su estatuto o contrato constitutivo.
2. No estar constituida en jurisdicciones consideradas por el GAFI/FATF como jurisdicciones que presentan deficiencias estratégicas en la prevención del lavado de activos y el financiamiento del terrorismo, denominadas jurisdicciones de alto riesgo o no cooperantes.
3. Mantener vigente las condiciones que, conforme a la legislación del o los Mercados donde se encuentren listadas las acciones del Emisor, permitan que tales valores sean objeto de oferta pública en ese o esos Mercados.
4. Cumplir con la totalidad de las disposiciones establecidas en el presente Régimen Especial de Doble Listado o las que resulten de aplicación por referencia, en su caso.
C. SOLICITUD DE INGRESO AL RÉGIMEN ESPECIAL DE DOBLE LISTADO.
La solicitud de autorización de ingreso al Régimen Especial de Doble Listado y listado en un Mercado autorizado por la Comisión comprenderá las acciones que componen el capital social de la entidad interesada y se encuentren autorizadas a la oferta pública en el exterior, debiendo, dicha solicitud, ser presentada directamente ante el Mercado en el que se vaya a solicitar el listado, firmada por el representante legal o apoderado de la Sociedad designado en el país y acompañando:
1. Constancia de inscripción de las entidades constituidas en el extranjero en el país de su jurisdicción.
2. Acta del órgano competente que haya resuelto solicitar la autorización de oferta pública y listado en el país.
3. Copia del poder con facultades suficientes para actuar en el país o constancia de inscripción, en caso de contar con un representante legal inscripto en los términos de los artículos 118 o 123 de la Ley General de Sociedades.
4. Constancia/s de que las acciones de la Sociedad se encuentran autorizadas a listar o que listan en uno o más Mercados del exterior.
5. DDJJ emitida por el representante legal en el país o apoderado, de la que surja:
a) Que se cumple con los requisitos establecidos en los apartados A. y B. del presente artículo;
b) que posee;
1) Titularidad de activos no corrientes en otras sociedades (dentro o fuera del país); o
2) activos fijos en el lugar de constitución de la Sociedad o en el país; o
3) concesiones u otros contratos similares vigentes para el desarrollo de actividades productivas en el país.
c) la descripción del régimen informativo periódico a que se halla sujeta la Sociedad en cada Mercado extranjero donde listan sus acciones. Esta información deberá mantenerse actualizada en caso de que existan cambios en la regulación;
d) la descripción del procedimiento previsto en esos Mercados del exterior donde se encuentra listada la Emisora para los supuestos de retiro o cancelación en dichos Mercados del exterior.
e) domicilio electrónico; y
f) indicación de los sitios web del o de los Mercado/s en que lista/n los valores, del regulador extranjero al que se encuentra sujeto y del emisor de las acciones, donde esté disponible al público la información relativa a la Sociedad;
g) indicación del sitio web y link de acceso donde se encuentren publicados los EEFF de los DOS (2) últimos ejercicios anuales. Si el idioma del país de origen fuese diferente al español o al inglés, los mismos deberán ser enviados a través de la AIF traducidos al español por traductor público matriculado.
6. En el caso de solicitarse la oferta pública de una emisión de nuevas acciones a ser colocadas por oferta pública en el país, se deberá presentar un documento confeccionado de acuerdo a lo previsto en el Capítulo IX del presente Título.
La documentación proveniente del extranjero, cuando se presente con las formalidades establecidas por el derecho de su país de origen, deberá estar autenticada en éste y apostillada o legalizada por el Ministerio de Relaciones Exteriores, Comercio Internacional y Culto según corresponda y, en su caso, acompañada de su versión en idioma nacional realizada por traductor público matriculado, cuya firma deberá estar legalizada por su respectivo colegio o entidad profesional habilitada al efecto. Si el instrumento estuviere legalmente exento de traducción, con su presentación, o en su caso en el dictamen de precalificación correspondiente, debe indicarse la norma específica que lo establezca o permita.
D. PRECALIFICACIÓN DE MERCADOS:
Toda solicitud de ingreso al Régimen Especial de Doble Listado de Empresas Extranjeras, así como las solicitudes de autorización de nuevas emisiones que efectúe la Emisora, deberá contar con opinión de precalificación emitida por el Mercado, autorizado por la CNV donde vayan a listar las acciones en el país.
Una vez efectuada la precalificación, la misma deberá ser remitida por el Mercado correspondiente a la CNV, junto con la totalidad de los antecedentes tenidos en cuenta al momento de emitir dicha opinión.
La opinión de precalificación deberá expedirse respecto a los siguientes puntos:
1. Cumplimiento de la totalidad de los requisitos previstos en las Normas de la CNV para el ingreso de la Emisora al Régimen Especial de Doble Listado, sin objeciones ni salvedades.
2. Opinión que indique que, una vez autorizada la oferta pública por parte de la CNV, el Mercado autorizará el listado de las acciones en un plazo no mayor a DIEZ (10) días.
3. Descripción de la clase o tipo de las acciones autorizadas a listar, que serán las mismas que tienen aprobación previa de negociación en el o los Mercado/s del exterior.
E. RÉGIMEN INFORMATIVO DE NEGOCIACIÓN DE LOS VALORES EN OTRAS PLAZAS.
Los Mercados deberán asegurar la difusión, en tiempo real, en el país de los precios y volúmenes operados de las acciones en todos aquellos Mercados extranjeros en los que listen las empresas que soliciten su ingreso al Régimen Especial de Doble Listado.
La CNV podrá modificar la frecuencia de dicha información de acuerdo con las modalidades operativas de la plaza extranjera donde negocien los valores.
F. RESPONSABILIDADES DE LOS MERCADOS.
Los Mercados locales donde listen las acciones de las entidades extranjeras bajo el presente régimen serán responsables de adoptar las medidas y diligencias que sean necesarias -tanto en oportunidad del ingreso como mientras se encuentre vigente la autorización de oferta pública-, a fin de:
1. Verificar el cumplimiento de las condiciones que debe reunir la Emisora para la aplicación del presente régimen.
2. Difundir los precios y volúmenes operados –en tiempo real- de las acciones de las sociedades bajo este régimen, correspondientes a los Mercados extranjeros en los que listen.
3. Cumplir con las obligaciones que surgen de su actuación en el trámite de precalificación de la solicitud de oferta pública y listado.
4. Publicar advertencias a los inversores, en forma destacada y suficiente, que las empresas se encuentran sujetas al presente régimen, los eventuales riesgos y todo aviso que resulte relevante para conocimiento de los inversores, sobre las acciones o la Emisora que listan bajo el presente Régimen Especial de Doble Listado.
5. Fijar los requisitos adicionales que estimen corresponder.
G. NUEVAS EMISIONES.
En el caso que la Emisora decida efectuar una colocación primaria de acciones en el país, sea en oportunidad del ingreso o con posterioridad a él, deberá requerir previamente la autorización de oferta pública y listado, presentando la solicitud por ante el Mercado local donde fuera a listar las acciones, a los fines de que este produzca la opinión de precalificación en los mismos términos especificados en el apartado D. del presente artículo y, una vez obtenida la autorización por la CNV, difundir un Prospecto confeccionado de acuerdo a lo dispuesto en el Capítulo IX del presente Título.
H. INVERSORES CALIFICADOS.
La CNV, atendiendo a las particularidades de la Emisora o de la emisión, podrá, por sí o a propuesta de la propia Emisora o del Mercado local, disponer que las acciones sólo podrán ser adquiridas y transmitidas –en los Mercados primarios o secundarios locales- por los Inversores Calificados, definidos en el artículo 2° del Capítulo II del Título I de estas Normas.
I. AUTORIZACIÓN.
Una vez que la CNV reciba la documentación y cuente con la opinión favorable y sin objeciones de precalificación por parte del Mercado, si no se formularan nuevos pedidos u observaciones, otorgará la autorización de ingreso al Régimen de Oferta Pública de Acciones, bajo el Régimen Especial de Doble Listado de Empresas Extranjeras.
J. REVOCACIÓN.
La CNV podrá revocar la autorización de oferta pública de las acciones, en los términos del artículo 19 inciso b) de la Ley de Mercado de Capitales, cuando la Emisora deje de cumplir los requisitos esenciales que habilitaron el ingreso a la oferta pública. La CNV se reserva el ejercicio del poder disciplinario por los hechos ocurridos con anterioridad a la referida revocación.
K. RETIRO DEL RÉGIMEN.
En los casos de retiro del régimen especial aquí previsto, resultará de aplicación lo dispuesto en el Título III de estas Normas, no siendo de aplicación la obligación de efectuar una oferta pública de adquisición cuando se cumplan los requisitos previstos en el artículo 32 inciso c) de la Sección VIII del Capítulo II del mencionado Título.
En los casos de retiro o cancelación en el o los Mercados del exterior donde se encuentren listadas las acciones del Emisor, deberá seguirse el procedimiento previsto en esos Mercados para estos supuestos.
L. INFORMACIÓN ADICIONAL.
La Comisión podrá requerir en cualquier momento, a la Emisora o a los Mercados, suministrar la información adicional que considere necesaria con relación al valor ofrecido, a la Emisora o a cualquier otro interviniente en la oferta o colocación de las acciones.
M. AUTOPISTA DE LA INFORMACIÓN FINANCIERA.
La Emisora deberá publicar a través de la AIF, la información requerida bajo este Régimen Especial de Doble Listado e, inmediatamente de haber sido enviada a los Mercados, toda otra información que deba presentar ante los Mercados del país o del exterior en los que liste sus acciones. Si la misma no se encontrara redactada en idioma español o inglés, deberá ser presentada a través de la AIF, traducida al español.
En todos los casos, aun cuando se encuentren redactados en idioma inglés, los Hechos Relevantes deberán ser publicados en idioma español, (traducción simple suscripta por el representante legal o apoderado con facultades suficientes) debiendo acompañarse la versión publicada en los Mercados extranjeros en el idioma original en el que fueron realizadas.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VIII – EMISORAS EXTRANJERAS. CERTIFICADOS DE DEPÓSITO Y DE VALORES (CEDEARS Y CEVA). CERTIFICADOS DE DEPÓSITO EN CUSTODIA, articulo 3.
ARTÍCULO 3°.- En forma específica y adicional a los deberes comunes a cualquier entidad autorizada para efectuar oferta pública de sus valores negociables, las entidades mencionadas en el artículo anterior, deberán informar:
a) El día de cada rescate o de ejercicio de opción de rescate:
1) El valor al cual serán rescatados los valores negociables de la emisora en cuestión.
2) El detalle de los fondos captados en el país y su consiguiente inversión y
3) La composición resultante de la cartera.
Este informe deberá ser suscripto por el representante autorizado y remitirse a la Comisión.
b) Al último día de cada mes, el resumen de los fondos captados en el país y las inversiones realizadas durante el período, con una descripción pormenorizada de los activos integrantes de las carteras, suscripto por el representante autorizado.
El informe deberá ser presentado a la Comisión dentro de los CINCO (5) primeros días hábiles del mes siguiente a cada período mensual y publicado, en la AUTOPISTA DE LA INFORMACIÓN FINANCIERA de esta Comisión, y en el sistema informativo del Mercado.
SECCIÓN II
(Sección sustituida por art. 2° Resolución General Nº 1142/2026 de la Comisión Nacional de Valores B.O. 01/06/2026. Vigencia: a partir del día siguiente al de su publicación en el B.O.)
DISPOSICIONES COMUNES A CEDEAR Y CEVA.
ÁMBITO Y OBJETO.
ARTÍCULO 4°.- Las Emisoras que resuelvan la creación de CEDEAR o CEVA deberán regirse por las disposiciones de la presente Sección, sin perjuicio de las previsiones específicas aplicables a cada instrumento contenidas en las Secciones III y IV del presente Capítulo.
En todos los casos, la gestión de dicho instrumento deberá ser pasiva.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VIII – EMISORAS EXTRANJERAS. CERTIFICADOS DE DEPÓSITO Y DE VALORES (CEDEARS Y CEVA). CERTIFICADOS DE DEPÓSITO EN CUSTODIA, articulo 4.
ARTÍCULO 4°.- La gestión de las entidades no podrá:
a) Ejercer más del CINCO POR CIENTO (5%) del derecho a voto de una misma emisora, cualquiera sea su tenencia.
b) Invertir en valores negociables emitidos por entidades de naturaleza similar.
c) Adquirir valores negociables emitidos por la controlante de la emisora en una proporción mayor al DOS POR CIENTO (2%) del capital o del pasivo obligacionario de la controlante, según el caso, conforme a su último balance general o subperiódico. Las acciones adquiridas en este supuesto carecerán del derecho de voto mientras pertenezcan a la entidad.
d) Constituir la cartera con acciones, debentures simples o convertibles u obligaciones negociables simples o convertibles que representen más del DIEZ POR CIENTO (10%) del pasivo total de una misma emisora, conforme al último balance general o subperiódico conocido.
e) Invertir en un sólo título emitido por el Estado Nacional, que negocie en un Mercado autorizado, con iguales condiciones de emisión, más del TREINTA POR CIENTO (30%) del haber total de la entidad.
f) Los valores negociables (y derechos y obligaciones derivados de futuros y opciones) de las respectivas carteras deben contar con oferta pública en el país o en el extranjero, debiendo invertirse como mínimo un SETENTA Y CINCO POR CIENTO (75%) en activos emitidos y negociados en el país. A los fines del cumplimiento del porcentaje de inversión mencionado, se consideran como activos emitidos en el país a los valores negociables emitidos en los países miembros del MERCOSUR y REPÚBLICA DE CHILE, que se negocien en sus países de origen en mercados aprobados por las respectivas Comisiones Nacionales de Valores u organismos equivalentes. El porcentaje de inversión del SETENTA Y CINCO POR CIENTO (75%) se aplicará a los fondos captados en el país, tomando como base de cálculo el valor de suscripción.
g) Comprometer una proporción superior al VEINTE POR CIENTO (20%) del patrimonio en valores negociables de una misma emisora o de emisoras pertenecientes a un mismo grupo económico.
EMISORAS.
ARTÍCULO 5°.- Podrán emitir CEDEAR o CEVA:
1. Bancos comerciales autorizados por el BCRA e inscriptos en la CNV como ALyC o Sociedad Depositaria o que se encuentren sujetos al Régimen de Oferta Pública.
2. Fiduciarios Financieros inscriptos en la CNV. En el caso de aquellos que no se encuentren comprendidos en el inciso 1. del presente artículo, sólo podrán emitir CEDEAR o CEVA aquellos Fiduciarios Financieros que hayan emitido, al menos DIEZ (10) FF con oferta pública de valores fiduciarios vigentes al momento de la emisión del CEDEAR o CEVA y que registren un monto en circulación de valores fiduciarios no inferior equivalente a UVA CINCUENTA MILLONES (50.000.000).
3. Sociedades Gerentes de FCI. Las mismas deberán poseer al menos DIEZ (10) FCI bajo su administración por un patrimonio equivalente de al menos UVA CINCUENTA MILLONES (50.000.000).
4. Adicionalmente, los ADCVN podrán emitir CEDEAR.
En ningún caso la Emisora deberá tramitar el ingreso a la oferta pública prevista en el Capítulo V del presente Título, sin perjuicio de que, una vez autorizada a emitir CEDEAR o CEVA, quedará sujeta a las obligaciones establecidas en el artículo 46 del presente Capítulo.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VIII – EMISORAS EXTRANJERAS. CERTIFICADOS DE DEPÓSITO Y DE VALORES (CEDEARS Y CEVA). CERTIFICADOS DE DEPÓSITO EN CUSTODIA, articulo 5.
ARTÍCULO 5°.- Las emisoras mencionadas deberán poner en conocimiento de la Comisión toda publicidad efectuada por ellas, dentro de los TRES (3) días hábiles de realizada.
MONTO MÁXIMO. MODIFICACIONES. AUMENTOS.
ARTÍCULO 6°.- Podrán emitirse CEDEAR y CEVA hasta el monto máximo autorizado.
En caso de modificación en los términos y condiciones o aumento de montos, se deberá proceder conforme lo establecido en el artículo 25, excluido el supuesto previsto en el artículo 34 del presente Capítulo respectivamente.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VIII – EMISORAS EXTRANJERAS. CERTIFICADOS DE DEPÓSITO Y DE VALORES (CEDEARS Y CEVA). CERTIFICADOS DE DEPÓSITO EN CUSTODIA, articulo 6.
ARTÍCULO 6°.- La totalidad de la información que se produzca, indefectiblemente deberá explicitar la naturaleza jurídica de las emisoras, de manera que no se preste a confusión por parte del público, respecto de los institutos descriptos en el artículo 1º de la Ley Nº 24.083.
Asimismo en toda la información que se produzca, incluida la publicidad, deberá advertirse en forma destacada, en su caso, que la emisora de los valores negociables que se ofrecen puede adquirir pasivos que, eventualmente, pueden afectar el rendimiento o la integridad de las carteras de inversión.
REQUISITOS DEL SUBYACENTE.
ARTÍCULO 7°.- Los valores negociables subyacentes deberán cumplir las disposiciones establecidas en la Sección III en el caso de los CEDEAR y en la Sección IV del presente Capítulo respectivamente, en el caso de los CEVA.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VIII – EMISORAS EXTRANJERAS. CERTIFICADOS DE DEPÓSITO Y DE VALORES (CEDEARS Y CEVA). CERTIFICADOS DE DEPÓSITO EN CUSTODIA, articulo 7.
ARTÍCULO 7°.- Las denominaciones Fondo Común de Inversión, Fondo de Inversión o cualquier otra análoga únicamente podrán ser utilizadas por las entidades que se organicen conforme a las prescripciones de la Ley Nº 24.083.
CANJE.
ARTÍCULO 8°.- Los CEDEAR y CEVA podrán ser canjeables irrestrictamente a solicitud de cualquier tenedor por los valores negociables que representen, cuando ello se encuentre previsto en los términos y condiciones de la emisión.
Contra la entrega de los valores deberán cancelarse los certificados correspondientes.
Al vencimiento, si lo hubiera, deberán canjearse y cancelarse la totalidad de los certificados en circulación o proceder a su liquidación conforme las condiciones establecidas en el Prospecto.
Podrán emitirse nuevos certificados contra el depósito de valores negociables equivalentes, sin superar el monto máximo aprobado.
Si no se pudiera entregar en canje los valores negociables subyacentes con motivo de la existencia de fracciones, la Emisora deberá prever en el Prospecto el mecanismo de cancelación en efectivo.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VIII – EMISORAS EXTRANJERAS. CERTIFICADOS DE DEPÓSITO Y DE VALORES (CEDEARS Y CEVA). CERTIFICADOS DE DEPÓSITO EN CUSTODIA, articulo 8.
CERTIFICADOS DE DEPÓSITO ARGENTINOS (CEDEAR). CERTIFICADOS DE VALORES (CEVA).
ARTÍCULO 8°.- Las entidades enumeradas en el artículo siguiente podrán solicitar la aprobación de:
a) Programas de Emisión de CERTIFICADOS DE DEPÓSITO ARGENTINOS (CEDEAR) representativos del depósito de una sola especie de valores negociables no autorizados para su oferta pública en el territorio de la República.
b) CERTIFICADOS DE VALORES (CEVA) representativos de diferentes especies de valores negociables autorizados y/o no autorizados para su oferta pública en el territorio de la República, siempre que las distintas especies de valores negociables depositadas y/o representadas se encuentren caracterizadas, categorizadas y/o sistematizadas de acuerdo a criterios que reflejen el valor de los mismos en la forma o bajo los lineamientos que oportunamente sean informados y autorizados por la Comisión. De acuerdo con su naturaleza, los valores negociables objeto del CEVA deben ser gestionados con el objeto principal de mantener las proporciones originalmente autorizadas en cada emisión.
Los CEDEAR y los CEVA estarán autorizados a su oferta pública, conforme a las disposiciones del presente régimen y a las normas de negociación.
LIBRE DISPONIBILIDAD.
ARTÍCULO 9°.- Cuando en el Prospecto se establezca la posibilidad de canje por los valores negociables subyacentes, la Emisora deberá mantener dichos valores libres de todo gravamen y libre disponibilidad en una cantidad suficiente para atender las solicitudes de canje de los CEDEAR o CEVA emitidos, que razonablemente pudieran presentarse conforme los términos y condiciones de emisión, debiendo asegurar en todo momento la disponibilidad efectiva de dichos valores para cumplir con tales solicitudes en forma inmediata.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VIII – EMISORAS EXTRANJERAS. CERTIFICADOS DE DEPÓSITO Y DE VALORES (CEDEARS Y CEVA). CERTIFICADOS DE DEPÓSITO EN CUSTODIA, articulo 9.
ARTÍCULO 9°.- Podrán emitir CEDEAR y CEVA las entidades comprendidas en el inciso a) del artículo 1° y en el artículo 2° de la Ley N° 26.831 que acrediten un patrimonio neto mínimo acorde con la emisión que solicitan y siempre que esta actividad sea compatible con su objeto, conforme las reglamentaciones dispuestas en estas Normas. Asimismo podrán emitir CEDEAR y CEVA los bancos comerciales o de inversión y las compañías financieras autorizados para operar por el BANCO CENTRAL DE LA REPÚBLICA ARGENTINA que acrediten un patrimonio neto igual o superior a los PESOS DOSCIENTOS MILLONES ($ 200.000.000).
RESPONSABILIDAD Y CAMBIO DE DEPOSITARIO.
ARTÍCULO 10°.- El Emisor de los CEDEAR o CEVA cuando se hubiera previsto la posibilidad de canje por los valores negociables subyacentes conforme lo dispuesto en el artículo precedente, mantendrá responsabilidad primaria y directa por la existencia de los valores subyacentes.
El cambio de depositario requerirá notificación fehaciente a los tenedores de los CEDEAR con TREINTA (30) días de antelación al efectivo cambio y se considerará aprobado si no media oposición del CUARENTA POR CIENTO (40%) de los tenedores en circulación representados en dicho plazo.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VIII – EMISORAS EXTRANJERAS. CERTIFICADOS DE DEPÓSITO Y DE VALORES (CEDEARS Y CEVA). CERTIFICADOS DE DEPÓSITO EN CUSTODIA, articulo 10.
ARTÍCULO 10.- Los CEDEAR y los CEVA deberán ser de libre disponibilidad, salvo las restricciones exclusivamente emergentes de los términos y condiciones de la emisión, otorgando iguales derechos entre sus titulares.
Los valores negociables cuyo depósito es representado por los CEDEAR y los CEVA deberán ser emitidos por un emisor:
a) Admitido a oferta pública en la REPÚBLICA ARGENTINA, sólo para el caso de CEVA, o
b) Admitido a oferta pública por una entidad gubernamental regulatoria con la cual la Comisión tenga firmado un Memorando de Entendimiento para la asistencia recíproca, colaboración e información mutua, o
c) Admitido a oferta pública por una entidad gubernamental regulatoria de países miembros del MERCADO COMÚN DEL SUR (MERCOSUR) y REPÚBLICA DE CHILE.
d) Valores negociables que, sin estar admitidos a oferta pública en algún mercado, sean autorizados como activo subyacente por la Comisión mediante resolución fundada.
Los CEDEAR y los CEVA serán canjeables irrestrictamente y a solicitud de su tenedor legítimo, por los valores negociables que representen cuyo canje se solicite. Contra la entrega de los valores negociables deberán cancelarse y destruirse (en su caso) los CEDEAR y los CEVA correspondientes. La entrega de los valores negociables podrá materializarse en forma física o registral, según sea la naturaleza de los mismos y/o su situación de depósito.
El día del vencimiento de la emisión, deberán canjearse, y consecuentemente cancelarse, la totalidad de los CEDEAR y CEVA entonces en circulación, entregándose los correspondientes valores negociables subyacentes.
También podrán emitirse nuevos CEDEAR y CEVA contra el depósito de los valores negociables equivalentes, siempre que no se supere el monto máximo admitido en el programa aprobado.
Las emisoras de CEDEAR y CEVA, deberán tener, en todo momento desde su emisión, tantos valores negociables, libres de todo gravamen, en el pleno e irrestricto ejercicio de sus derechos y de libre disponibilidad, como CEDEAR y CEVA de dichos valores negociables se encuentren en circulación, no cancelados por su canje.
FORMA Y CONTENIDO DEL CERTIFICADO O REGISTRO.
ARTÍCULO 11°.- Los CEDEAR y CEVA podrán emitirse en forma nominativa no endosable o escritural. Asimismo, podrán ser representados digitalmente -en forma total o parcial-.
Deberán contener, como mínimo:
1. Nombre y domicilio principal de la/s Emisora/s de los valores negociables representados.
2. Lugar donde fue autorizada la emisión de los valores negociables representados por los CEDEAR y CEVA con la identificación pertinente de dicha autorización por la correspondiente autoridad de control.
3. Cantidad de valores negociables representados por cada CEDEAR, y las especies y proporciones de valores negociables representados por cada CEVA.
4. Nombre y domicilio principal del Emisor del CEDEAR y CEVA.
5. Número de autorización de la emisión bajo el cual fue emitido el CEDEAR y CEVA.
6. Aclaración en forma destacada de que el CEDEAR o CEVA representa una certificación de la existencia en depósito de los valores negociables que refiere, a favor de la Emisora del CEDEAR o CEVA.
7. Lugar donde se encuentran depositados los valores negociables representados.
En el caso de CEDEAR y CEVA escriturales el registro deberá contener, en su caso, los datos indicados en los incisos 1., 2., 4., 5. y 6. del presente artículo.
8. En los casos que se disponga la representación digital, total o parcial, además deberán incluir la totalidad de la información requerida por el artículo 12 de la Sección II del Capítulo I del Título XXII de estas Normas.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VIII – EMISORAS EXTRANJERAS. CERTIFICADOS DE DEPÓSITO Y DE VALORES (CEDEARS Y CEVA). CERTIFICADOS DE DEPÓSITO EN CUSTODIA, articulo 11.
ARTÍCULO 11.- Los valores negociables podrán estar depositados en:
a) El emisor de los CEDEAR o CEVA o,
b) En un agente de depósito colectivo o,
c) En el depositario central de valores que actúe como tal en el país de emisión de dichos valores negociables o,
d) En un banco custodio que actúe en el país de emisión de los valores negociables y con un patrimonio neto no inferior a PESOS DOSCIENTOS MILLONES ($ 200.000.000) o su equivalente en la moneda del país de emisión.
Estas entidades pueden bajo su exclusiva responsabilidad, utilizar los servicios de una entidad subcustodiante, establecida en el país de emisión de los valores negociables o de una casa de compensación y liquidación internacional reconocida a esos efectos por la Comisión. En caso de utilizarse los servicios de una entidad subcustodiante, esta deberá cumplir también con los requisitos patrimoniales exigidos por el inciso d) de este artículo. En todos los casos los depositarios mantendrán su responsabilidad primaria y directa por la existencia, custodia y el ejercicio de derechos de los valores subyacentes y de los CEDEAR y CEVA, sin mengua de la responsabilidad adicional que pueda corresponder a los subcustodios o las casas de compensación y liquidación internacionales y deberán cumplir con los requisitos de índole patrimonial que les correspondan conforme este artículo. Los depositarios comprendidos en los incisos c) y d) quedan eximidos, en tanto encuadren en este párrafo, de la exigencia de operar en el país de emisión de los valores negociables representados por los CEDEAR.
En todos los casos, deberá preverse que el depositario no podrá adquirir la propiedad ni el uso de los valores negociables depositados, que quedarán inmovilizados con los alcances de un depósito regular, al solo efecto de constituir la contrapartida de los CEDEAR y CEVA.
No podrá ser modificada la entidad depositaria de los valores negociables sin la conformidad de la mayoría absoluta de los titulares de CEDEAR y CEVA que les correspondan a la emisión en cuestión y su previa comunicación a la Comisión acreditando la referida conformidad.
Esta conformidad podrá ser dada en una asamblea de titulares o en forma individual siempre que pueda probarse más allá de toda duda razonable, la aproximada simultaneidad de la consulta a los titulares de los CEDEAR y CEVA. La asamblea se regirá por las normas que se establezcan en el respectivo contrato de emisión de los CEDEAR y CEVA supletoriamente por las normas para asambleas extraordinarias de la Ley N° 19.550.
En ningún caso se admitirá la conformidad anticipada y genérica al cambio de la entidad depositaria. La conformidad deberá expresarse en todos los casos frente a una propuesta concreta y mediante la identificación de las alternativas del nuevo depositario.
REPRESENTACIÓN DE DERECHOS.
ARTÍCULO 12°.- En el caso de los CEDEAR o CEVA, la representación de los derechos conferidos por los valores negociables subyacentes deberá ser ejercida por la Emisora quien deberá cumplir dicho mandato con la debida diligencia y responsabilidad.
En oportunidad de la suscripción del CEDEAR o CEVA se entenderá que el inversor ha aceptado la representación de sus derechos conforme lo expuesto en el párrafo precedente.
En ningún caso el CEVA podrá directa o indirectamente adquirir el control sobre la Emisora de los valores negociables subyacentes.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VIII – EMISORAS EXTRANJERAS. CERTIFICADOS DE DEPÓSITO Y DE VALORES (CEDEARS Y CEVA). CERTIFICADOS DE DEPÓSITO EN CUSTODIA, articulo 12.
ARTÍCULO 12.- Los CEDEAR y CEVA serán libremente transmisibles y podrán ser emitidos en forma nominativa no endosable o escritural y representar uno o más valores negociables de la misma especie, clase y emisor, por CEDEAR y CEVA.
La Comisión podrá autorizar en casos excepcionales la emisión de CEDEAR y CEVA representativos de fracciones de valores negociables, siempre que los respectivos contratos aseguren razonablemente el ejercicio de los derechos emergentes de los mismos y el rescate aquí previsto, a los partícipes en cada valor negociable unitario.
Regirán los regímenes generales para valores negociables vigentes en cada momento para valores nominativos o escriturales según sea el caso.
Los CEDEAR y CEVA nominativos deberán contener al menos:
a) El nombre y el domicilio principal de la/s emisora/s de los valores negociables representados.
b) El lugar donde fue autorizada la emisión de los valores negociables representados por los CEDEAR y CEVA con la identificación pertinente de dicha autorización por la correspondiente autoridad de control.
c) La cantidad de valores negociables representados por cada CEDEAR y las especies y proporciones de valores negociables representados por cada CEVA.
d) El nombre y el domicilio principal del emisor del CEDEAR y CEVA.
e) El número de autorización de la emisión o programa bajo el cual fue emitido el CEDEAR y CEVA.
f) La aclaración en forma destacada de que el CEDEAR y CEVA no expresa valores sino que representa una certificación de la existencia en depósito de los valores negociables que refiere, a favor del emisor del CEDEAR y,
g) El lugar donde se encuentran depositados los valores negociables representados.
En el caso de CEDEAR y CEVA escriturales el registro deberá contener los datos indicados en los incisos a), b), d), e) y g), en su caso.
Los CEDEAR y CEVA darán a sus titulares el beneficio de todos los derechos inherentes a los valores negociables representados por los CEDEAR y CEVA, sin perjuicio de su ejercicio a través del emisor de los CEDEAR y CEVA.
SOLICITUD DE AUTORIZACIÓN.
ARTÍCULO 13°.- Los CEDEAR y CEVA estarán autorizados a su oferta pública, conforme las disposiciones del presente régimen y las normas de negociación.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VIII – EMISORAS EXTRANJERAS. CERTIFICADOS DE DEPÓSITO Y DE VALORES (CEDEARS Y CEVA). CERTIFICADOS DE DEPÓSITO EN CUSTODIA, articulo 13.
ARTÍCULO 13.- Podrán emitirse programas patrocinados por el emisor de los valores negociables representados por los CEDEAR y CEVA o programas no patrocinados por dicho emisor.
En los programas no patrocinados, podrá existir o no un acuerdo relativo al programa entre el emisor de los CEDEAR o CEVA y el emisor de los valores negociables representados, pero el emisor de los CEDEAR o CEVA tendrá la obligación de cumplir con los requisitos de información del artículo siguiente.
En los programas patrocinados deberá cumplirse, además, con los requerimientos indicados en este Capítulo.
Cuando los valores negociables representados en los CEDEAR y CEVA correspondan a una oferta pública inicial sólo podrán presentarse programas patrocinados.
TRÁMITE TAD.
ARTÍCULO 14°.- La solicitud de aprobación de un CEDEAR o un CEVA, sus modificaciones o aumentos, deberá presentarse ante la CNV mediante la plataforma TAD, acompañando la documentación específica prevista en las Secciones III y IV del presente Capítulo según el caso.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VIII – EMISORAS EXTRANJERAS. CERTIFICADOS DE DEPÓSITO Y DE VALORES (CEDEARS Y CEVA). CERTIFICADOS DE DEPÓSITO EN CUSTODIA, articulo 14.
ARTÍCULO 14.- En los programas no patrocinados los deberes de información se limitarán al emisor de los CEDEAR y CEVA únicamente, quien deberá por medio de la AUTOPISTA DE LA INFORMACIÓN FINANCIERA y simultáneamente poner a disposición de los inversores a través de los sistemas de información de los Mercados donde los CEDEAR y CEVA se negocien, la siguiente información y documentación relativa a las emisoras cuyos valores negociables no se encuentran autorizados para su oferta pública en la República:
1) Dentro de los DIEZ (10) días corridos contados desde su publicación, copia de toda la información y documentación presentada por la emisora de los valores negociables, cuyo depósito representan los CEDEAR y CEVA, a las autoridades de control a las que dicha emisora se encuentre sometida o a los Mercados donde los mismos se negocien y publicada por alguno de ellos o por la propia emisora, cuando la información no se encuentre comprendida en el punto 3) de este artículo. Dentro de igual plazo deberá remitirse toda información y documentación presentada a las autoridades de control públicamente disponible, aunque no se encuentre publicada, en cuyo caso el plazo se contará desde su presentación a la correspondiente autoridad de control.
2) En forma simultánea e inmediata con la toma de conocimiento por el emisor de los CEDEAR y CEVA en su calidad de tenedor de los valores negociables, toda información o documentación relevante del emisor de los valores negociables cuyo depósito representan los CEDEAR y CEVA.
3) Dentro de los DIEZ (10) días corridos de efectuada su presentación ante sus autoridades de control o ante los Mercados donde se negocien, los estados contables, sean anuales o correspondientes a otros períodos intermedios, así como toda otra información contable correspondiente a la emisora de los valores negociables representados por los CEDEAR y CEVA. En caso de que dichas informaciones no se presenten conciliadas de acuerdo a las normas contables establecidas por esta Comisión, tal circunstancia deberá ser advertida en forma y lugar destacado en la información puesta a disposición de los inversores. En dicha advertencia deberá indicarse expresamente, sobre qué bases fue elaborada la información y, en su caso, que de la aplicación a esos mismos estados, de las normas contables establecidas por esta Comisión, podrían resultar diferencias respecto de la información suministrada.
4) Asimismo el emisor de CEDEAR y CEVA queda sujeto, en lo pertinente, a las disposiciones del Título ‘Transparencia en el Ámbito de la Oferta Pública’ de las Normas, tanto respecto de hechos o actos que afecten o se vinculen al emisor de los CEDEAR y CEVA, como a hechos o actos que afecten o se vinculen al emisor de los valores negociables representados por los CEDEAR y CEVA de los que tenga conocimiento en su calidad de accionista o que fueren publicados por la autoridad de control del país de origen del emisor de los valores negociables representados por los CEDEAR y CEVA o por los Mercados donde se negocien. La presentación de la información y/o documentación del emisor de los valores negociables representados por los CEDEAR y CEVA, por el emisor de los CEDEAR y CEVA, importará su declaración jurada de que esa es toda la información publicada por o recibida del emisor de los valores negociables representados por los CEDEAR y CEVA, de la que el emisor de los CEDEAR y CEVA tiene conocimiento en su calidad de accionista y de que es formalmente auténtica.
ARTÍCULO 15°.- La presentación de la solicitud de emisión de CEDEAR o CEVA importará el sometimiento de los presentantes al régimen dispuesto por la Ley de Mercado de Capitales y la presente reglamentación.
PROSPECTO Y SUPLEMENTO DE PROSPECTO.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VIII – EMISORAS EXTRANJERAS. CERTIFICADOS DE DEPÓSITO Y DE VALORES (CEDEARS Y CEVA). CERTIFICADOS DE DEPÓSITO EN CUSTODIA, articulo 15.
ARTÍCULO 15.- En las emisiones patrocinadas, el emisor de los valores negociables representados deberá solicitar a la Comisión su admisión al régimen de oferta pública mediante programas de CEDEAR y CEVA siguiendo el procedimiento indicado en el artículo 17. Admitidos a este régimen, los emisores de valores negociables representados en CEDEAR y CEVA deberán cumplir con los requerimientos de información periódica contenidos en el Título ‘Régimen Informativo Periódico’. Esta información deberá ser presentada con una certificación efectuada por contador público independiente de los ajustes efectuados para adecuar la información contable a las normas que al respecto haya establecido la Comisión. Toda la información deberá ser presentada y publicada en idioma nacional.
PROSPECTO.
ARTÍCULO 16°.- En oportunidad de la creación de CEDEAR o CEVA deberá publicarse a través de la AIF y mantenerse disponible en el sitio web de la Emisora, un Prospecto que incluya la información mínima especificada en el Anexo I del presente Capítulo.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VIII – EMISORAS EXTRANJERAS. CERTIFICADOS DE DEPÓSITO Y DE VALORES (CEDEARS Y CEVA). CERTIFICADOS DE DEPÓSITO EN CUSTODIA, articulo 16.
ARTÍCULO 16.- Además de lo establecido, el emisor de los CEDEAR y CEVA deberá en todos los casos informar a la Comisión y al Mercado en el que los CEDEAR y CEVA se negocien:
a) Dentro de los TREINTA (30) días corridos de cerrado cada trimestre calendario:
1) El número de CEDEAR y CEVA en circulación el primer día del trimestre, informado por cada programa en el cual actúe el emisor.
2) El número de valores negociables, correspondientes a cada programa, que hayan sido canjeados por CEDEAR y CEVA, y retirados del depósito durante el trimestre informado.
3) El número de CEDEAR y CEVA emitidos contra el depósito de nuevos valores negociables de los pertenecientes al programa durante el período informado.
4) El número de CEDEAR y CEVA por cada programa, en circulación, al cierre del último día del trimestre informado.
5) La cantidad de valores negociables representados por CEDEAR y CEVA, por cada programa, depositados a nombre del emisor, al cierre del último día del trimestre informado y el lugar de depósito. En su caso se informará y justificará apropiadamente las razones y las autorizaciones para los cambios en el lugar de depósito.
b) Dentro de los SESENTA (60) días corridos de cerrado cada trimestre, estados contables por períodos intermedios, con un informe de revisión limitada suscripto por contador público independiente.
c) Dentro de los CIENTO VEINTE (120) días corridos de cerrado cada ejercicio anual, sus estados contables completos, auditados y aprobados por la respectiva asamblea de accionistas.
d) También deberá informar el emisor de los CEDEAR y CEVA -tan pronto tenga conocimiento- cualquier hecho o acto que pueda afectar al emisor, al depositario de los valores negociables representados (si fuera distinto del emisor) o a los valores negociables representados, así como también cualquier cambio en su estructura de remuneración o en la estructura de remuneración del depositario. Los cambios en la estructura de remuneración del emisor y del depositario, cuando emisor y depositario coincidan en la misma persona, sólo tendrán efecto TREINTA (30) días hábiles después de informados.
SUPLEMENTO DE PROSPECTO.
ARTÍCULO 17°.- El Suplemento de Prospecto debe ser emitido ante cualquier hecho nuevo que, de haber mediado conocimiento al momento de la aprobación del Prospecto, hubiera sido relevante para la evaluación del inversor o exigido una modificación al documento original o en virtud de un aumento del monto del CEDEAR o CEVA.
El mismo debe limitarse a contener el hecho nuevo (sin necesidad de presentar un Prospecto actualizado) y, asimismo, identificar con precisión el Prospecto que complementa, describir el hecho nuevo en detalle (ej.: un split o dividendo extraordinario del activo subyacente, un cambio regulatorio clave, una modificación en la relación de canje, un evento significativo sobre la Emisora) y explicar su impacto sobre los CEDEAR o CEVA.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VIII – EMISORAS EXTRANJERAS. CERTIFICADOS DE DEPÓSITO Y DE VALORES (CEDEARS Y CEVA). CERTIFICADOS DE DEPÓSITO EN CUSTODIA, articulo 17.
ARTÍCULO 17.- El pedido de aprobación del programa de CEDEAR y CEVA al régimen de oferta pública, deberá ser presentado por el emisor propuesto de los CEDEAR y CEVA, o por este y el emisor de los valores negociables representados en el programa.
Los programas patrocinados deberán ser presentados por ambas entidades.
El pedido deberá acompañarse con los siguientes documentos e informaciones:
a) Contratos relevantes a los efectos del programa y del interés de los inversores, firmados entre el emisor del CEDEAR y CEVA, y la emisora de los valores negociables representados (incluidos el contrato de patrocinio del programa, el contrato de suscripción de los CEDEAR y CEVA que rija las relaciones entre el emisor de los CEDEAR y CEVA y sus tenedores y otros vinculados a la emisión de los CEDEAR y CEVA en su caso) y entre el emisor del CEDEAR y CEVA, y el depositario de los valores negociables representados en su caso, vigentes o que hayan estado vigentes en los TRES (3) años anteriores a la presentación.
b) La determinación de los Mercados en los cuales se solicitará negociación de los CEDEAR y CEVA.
c) Autorización dada a los valores negociables que van a ser representados por los CEDEAR y CEVA para ser ofrecidos públicamente en su país de origen. Esta presentación importará sin admitirse prueba en contrario la declaración jurada del emisor de los CEDEAR y CEVA y, en su caso, también del emisor de los valores negociables representados por los CEDEAR y CEVA, que dicha autorización se encuentra vigente y con plenos efectos a la fecha de la presentación.
d) Una descripción de la forma de los valores, y en el caso de valores negociables escriturales el contrato con el agente de registro.
e) Un dictamen legal sobre:
1) La legalidad de los valores negociables representados en los CEDEAR y CEVA.
2) La legalidad de los acuerdos entre el emisor de los CEDEAR y CEVA, y el emisor de los valores negociables representados por los CEDEAR y CEVA.
3) La exigibilidad por el tenedor legítimo de CEDEAR y CEVA del canje al que alude el artículo 10 del presente Capítulo.
f) La declaración del carácter patrocinado o no patrocinado del programa.
g) El plazo por el cual el emisor de los CEDEAR y CEVA se obliga a cumplir con los requerimientos informativos de los artículos 14 y 16 de este Capítulo y en su caso el plazo por el cual se obliga el emisor de los valores negociables representados por los CEDEAR y CEVA a cumplir con los requerimientos informativos del artículo 15. El plazo del programa no podrá exceder el plazo menor de cualquiera de estos compromisos.
h) Las comisiones y/u honorarios que percibirá el emisor de los CEDEAR y CEVA, y en su caso las que percibirá el depositario de los valores negociables representados por los CEDEAR y CEVA.
En los programas patrocinados deberá acompañarse además la información y documentación requerida en el Capítulo “Oferta Pública Primaria” relativa a la emisora de los valores negociables representados por los CEDEAR y CEVA objeto del programa. Los estados contables podrán ser presentados con las formalidades del país de origen pero con las traducciones pertinentes y los ajustes resultantes de la aplicación a los mismos de las normas técnicas contables vigentes en la República, certificados por contador público independiente.
En los programas no patrocinados deberá acompañarse además de la información y documentación indicada en los incisos a) hasta h) del presente artículo, toda otra información y/o documentación que vaya a ser presentada, exhibida, ofrecida o de otra forma publicitada, al público inversor en el marco de los procedimientos de colocación de los CEDEAR y CEVA.
COSTOS GASTOS E IMPUESTOS.
ARTÍCULO 18°.- El Prospecto del CEDEAR o CEVA deberá incluir un detalle de los costos y gastos asociados al instrumento a cargo del inversor.
Deberá indicarse un medio de consulta permanente de los valores vigentes de las comisiones y retenciones a cargo del inversor.
Asimismo, se deberán realizar las aclaraciones sobre el régimen de impuestos aplicables a la tenencia, compraventa y liquidación del CEDEAR o CEVA que pudieran resultar pertinentes.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VIII – EMISORAS EXTRANJERAS. CERTIFICADOS DE DEPÓSITO Y DE VALORES (CEDEARS Y CEVA). CERTIFICADOS DE DEPÓSITO EN CUSTODIA, articulo 18.
ARTÍCULO 18.- A los efectos del artículo 6º de la Ley N° 24.083 los CEDEAR y CEVA serán considerados valores negociables emitidos en el país, sin perjuicio de lo cual serán aplicables las pautas de diversificación e integración de carteras establecidas en los artículos 8º inciso c) y 14 del Decreto Nº 174/93 sobre los activos subyacentes de los CEDEAR y CEVA, y no sobre el emisor de los mismos.
INVERSORES CALIFICADOS.
ARTÍCULO 19°.- La CNV podrá determinar, en ocasión de la autorización de cada CEDEAR o CEVA si los mismos pueden ser adquiridos o negociados únicamente por Inversores Calificados.
Cuando los CEVA repliquen múltiplos de otros índices (apalancados), el inverso de dichos índices o múltiplos de su inverso, la emisión deberá ser exclusivamente destinada a Inversores Calificados.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VIII – EMISORAS EXTRANJERAS. CERTIFICADOS DE DEPÓSITO Y DE VALORES (CEDEARS Y CEVA). CERTIFICADOS DE DEPÓSITO EN CUSTODIA, articulo 19.
ARTÍCULO 19.- La presentación de la solicitud de emisión de CEDEAR y CEVA importará el sometimiento de los presentantes al régimen de la Ley Nº 26.831 y la presente reglamentación.
LIQUIDACIÓN.
ARTÍCULO 20°.- La liquidación del CEDEAR o CEVA, ya sea a su vencimiento o por otras causales previstas en el Prospecto, se efectuará conforme al procedimiento establecido en el Prospecto y en el presente Capítulo.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VIII – EMISORAS EXTRANJERAS. CERTIFICADOS DE DEPÓSITO Y DE VALORES (CEDEARS Y CEVA). CERTIFICADOS DE DEPÓSITO EN CUSTODIA, articulo 20.
ARTÍCULO 20.- Los Mercados donde sean negociados los CEDEAR y CEVA deberán proveer mecanismos que permitan asegurar la más amplia difusión del contrato de suscripción que rija las relaciones entre el emisor de los CEDEAR y CEVA, y sus tenedores y de la información correspondiente a cada emisión. También deberán proveer mecanismos que permitan al público inversor conocer, en forma lo más inmediata posible, los precios y volúmenes operados de los valores negociables representados por los CEDEAR y CEVA, en los Mercados donde ellos se negocien y en su caso publicarlos en los sistemas informativos utilizados habitualmente para divulgar la información de los mercados.
ARANCEL.
ARTÍCULO 21°.- Deberá abonarse el arancel correspondiente de conformidad con lo establecido en el Título XVII de estas Normas.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VIII – EMISORAS EXTRANJERAS. CERTIFICADOS DE DEPÓSITO Y DE VALORES (CEDEARS Y CEVA). CERTIFICADOS DE DEPÓSITO EN CUSTODIA, articulo 21.
ARTÍCULO 21.- La Comisión en ocasión de cada presentación determinará si los CEDEAR y CEVA sólo podrán ser adquiridos y trasmitidos por inversores calificados.
SECCIÓN III
(Sección sustituida por art. 2° Resolución General Nº 1142/2026 de la Comisión Nacional de Valores B.O. 01/06/2026. Vigencia: a partir del día siguiente al de su publicación en el B.O.)
DISPOSICIONES ESPECÍFICAS PARA CEDEAR.
REQUISITOS DEL SUBYACENTE.
ARTÍCULO 22°.- Los valores negociables cuyo depósito sea representado por CEDEAR deberán ser emitidos por una Emisora admitida a la oferta pública por una entidad gubernamental regulatoria con la cual la CNV tenga firmado un Memorando de Entendimiento para la asistencia recíproca, colaboración e información mutua.
Los valores negociables podrán, además de ser nominativos no endosables o escriturales, estar representados total o parcialmente en forma digital.
CEDEAR REPRESENTATIVOS DE ETFs.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VIII – EMISORAS EXTRANJERAS. CERTIFICADOS DE DEPÓSITO Y DE VALORES (CEDEARS Y CEVA). CERTIFICADOS DE DEPÓSITO EN CUSTODIA, articulo 22.
CERTIFICADOS DE DEPÓSITO EN CUSTODIA (ADR).
ARTÍCULO 22.- Las entidades autorizadas por la Comisión para hacer oferta pública de sus valores negociables que además deseen obtener la autorización para negociar certificados de depósito en custodia, deberán cumplir ante la Comisión los recaudos que se indican a continuación:
a) Remisión de copia del acta que dispuso la presentación ante el supervisor de la oferta pública en el extranjero, para la negociación de Certificados de Depósito en Custodia, representativos de sus valores negociables en la que deberán expresarse las razones tenidas en consideración al adoptar esa decisión.
b) Individualizar el banco que haya sido designado como depositario en el exterior y el banco designado como custodio de los valores negociables representados por esos Certificados.
c) Informar si se trata de un programa patrocinado, individualizando a la entidad patrocinante con remisión de copia del convenio respectivo.
d) Informar el modo en que serán negociados en el mercado secundario dichos certificados.
e) Remisión de copia de la documentación presentada al supervisor extranjero y, en su caso, de las similares efectuadas a los Mercados elegidos para su negociación.
f) Informar el sistema implementado por la entidad y el banco depositario del exterior para el ejercicio del derecho de voto por parte de los inversores extranjeros y la percepción de dividendos u otras acreencias correspondientes a los valores negociables representados por los Certificados.
Las resoluciones que se adopten, con motivo de las presentaciones que la sociedad haya efectuado y a las que se refieren los incisos precedentes, deberán ser comunicadas a la Comisión mediante la remisión de copias debidamente legalizadas y traducidas.
ARTÍCULO 23°.- Podrá solicitarse la oferta pública de CEDEAR que sean representativos de ETFs que repliquen en forma pasiva índices que cuenten con amplia difusión referidos a acciones, Activos Virtuales o materias primas (commodities). A fin de acreditar la condición de gestión pasiva del subyacente, la Emisora deberá presentar el detalle de la composición del índice respectivo y las condiciones de funcionamiento y operación que acrediten que el objetivo es la replicación pasiva del índice, sin perjuicio de otra información que pueda requerir la CNV a los fines de su autorización.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VIII – EMISORAS EXTRANJERAS. CERTIFICADOS DE DEPÓSITO Y DE VALORES (CEDEARS Y CEVA). CERTIFICADOS DE DEPÓSITO EN CUSTODIA, articulo 23.
ARTÍCULO 23.- La entidad depositaria de los valores negociables subyacentes a los Certificados de Depósito en Custodia, podrá emitir su voto en sentido divergente únicamente en caso de cumplir los siguientes recaudos, sin que le sea de aplicación el artículo 9 del Capítulo II del presente Título y concordantes:
a) En el caso de valores negociables nominativos o escriturales, ellos deberán inscribirse en el registro respectivo a nombre del banco depositario y como pertenecientes a un programa de Certificados de Depósito en Custodia.
b) Para participar en las asambleas, el banco depositario deberá dar cumplimiento a lo dispuesto en el artículo 238 de la Ley Nº 19.550, dejándose constancia en el libro de asistencia de la pertenencia de los valores negociables al programa de Certificados de Depósito en Custodia.
c) En caso de voto divergente, el banco deberá individualizar, al momento de la votación, con qué valores negociables vota en uno u otro sentido y el nombre de cada mandante.
d) En el acta donde se registren los votos, deberán discriminarse los votos del banco de acuerdo al sentido de cada votación.
e) El banco depositario deberá llevar un adecuado registro de las instrucciones de voto recibidas con motivo de cada asamblea. La Comisión podrá requerir al banco depositario que presente la constancia de haber cumplido dichas instrucciones.
RÉGIMEN PATROCINADO Y NO PATROCINADO.
ARTÍCULO 24°.- Los CEDEAR podrán revestir el carácter de patrocinados o no patrocinados por la Emisora de los valores negociables subyacentes.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VIII – EMISORAS EXTRANJERAS. CERTIFICADOS DE DEPÓSITO Y DE VALORES (CEDEARS Y CEVA). CERTIFICADOS DE DEPÓSITO EN CUSTODIA, articulo 24.
APLICACIÓN SUPLETORIA.
ARTÍCULO 24.- Supletoriamente, respecto a las cuestiones no contempladas en este Capítulo, serán de aplicación las disposiciones establecidas para el resto de las emisoras en el Capítulo Oferta Pública Primaria.
SOLICITUD DE APROBACIÓN DE CEDEAR.
ARTÍCULO 25°.- Las Emisoras de CEDEAR podrán solicitar la aprobación de diversos CEDEAR representativos del depósito de una sola especie de valores negociables no autorizados para su oferta pública en la República Argentina.
La solicitud de aprobación de un CEDEAR deberá presentarse ante la CNV, acompañando:
1. Contratos relevantes a los efectos del CEDEAR y de interés para los inversores, celebrados entre:
a) El depositario de los valores negociables representados en su caso vigentes; y
b) en su caso, la Emisora del CEDEAR, por una parte, y la Emisora de los valores negociables representados por la otra (incluyendo entre otros el contrato de patrocinio del CEDEAR, el contrato de suscripción de los CEDEAR que regule las relaciones entre la Emisora y sus tenedores y otros vinculados en su caso).
2. La determinación de los Mercados en los cuales se solicitará la negociación de los CEDEAR.
3. Una DDJJ de la Emisora de los CEDEAR y, en su caso, del Emisor de los valores negociables representados por los CEDEAR, indicando que:
a) Los valores negociables representados por los CEDEAR han sido autorizados para ser ofrecidos públicamente en su país de origen;
b) dicha autorización se encuentra vigente y con plenos efectos a la fecha de presentación;
c) los valores subyacentes cotizan en un Mercado autorizado o un Mercado reconocido por la CNV;
d) los acuerdos entre la Emisora de los CEDEAR y el Emisor de los valores negociables representados por los CEDEAR se encuentran vigentes y son válidos conforme a la legislación aplicable; y
e) los derechos derivados del CEDEAR y del canje son exigibles conforme a la normativa del Mercado de origen y los términos de la emisión.
La DDJJ podrá ser sustituida por opinión legal externa del país del Emisor emitida sobre esos mismos aspectos.
4. Una descripción de las características de los valores, y en el caso de valores negociables escriturales, el contrato con el Agente de registro.
5. El plazo durante el cual la Emisora de los CEDEAR se obliga a cumplir con los requerimientos informativos previstos en la presente Sección y, en su caso, el plazo durante el cual la Emisora de los valores negociables representados por los CEDEAR se obliga a cumplir con los requerimientos informativos exigibles. El plazo del CEDEAR no podrá exceder el plazo menor de cualquiera de estos compromisos.
6. Las comisiones y/u honorarios que percibirá la Emisora de los CEDEAR y, en su caso, las que percibirá el depositario de los valores negociables representados por los CEDEAR.
7. Prospecto conforme lo indicado en el Anexo I del presente Capítulo.
Las modificaciones de términos y condiciones del CEDEAR o los aumentos de monto se considerarán autorizados automáticamente una vez acompañada la documentación mencionada en los puntos anteriores, a través de la plataforma TAD. Dentro de los CINCO (5) días hábiles de efectuada la publicación del documento en la AIF deberá acreditarse el pago del arancel previsto en el Título XVII de estas Normas, cuando corresponda.
(Párrafo sustituido por art. 8° de la Resolución General N° 1149/2026 de la Comisión Nacional de Valores B.O. 11/06/2026. Vigencia: a partir del día siguiente al de su publicación en el B.O.)
DEPÓSITO Y CUSTODIA DE LOS SUBYACENTES.
ARTÍCULO 26°.- Los subyacentes de los CEDEAR deberán estar depositados y custodiados en:
1. El depositario central de valores que actúe como tal en el país de emisión del subyacente del CEDEAR; o
2. un banco custodio que actúe en el país de emisión del subyacente del CEDEAR y que sea participante en el depositario central del país de emisión.
En todos los casos, los depositarios mantendrán su responsabilidad primaria y directa por la existencia, custodia y ejercicio de derechos de los valores subyacentes, sin perjuicio de la responsabilidad adicional que pudiera corresponder a los subcustodios o las entidades de compensación y liquidación internacionales, y deberán cumplir con los requisitos de índole patrimonial que les correspondan conforme el presente artículo.
En todos los casos, deberá preverse que el depositario no podrá adquirir la propiedad ni el uso de los valores negociables depositados, los cuales quedarán inmovilizados con los alcances de un depósito regular, al solo efecto de constituir la contrapartida de los CEDEAR.
SEGREGACIÓN DE VALORES NEGOCIABLES SUBYACENTES.
ARTÍCULO 27°.- Los valores negociables subyacentes correspondiente a emisiones de CEDEAR deberán depositarse o custodiarse, en cuentas a nombre de la Emisora, si fuera posible, con identificación individualizada del programa de CEDEAR. Los valores negociables deberán encontrarse segregados por cada CEDEAR y respecto del patrimonio del Emisor.
La Emisora deberá llevar sistemas de registros internos que permitan identificar en todo momento, en forma clara, precisa y actualizada, la vinculación entre cada CEDEAR emitido y los valores negociables subyacentes que lo respaldan.
A los fines contables, los valores negociables subyacentes no integrarán el activo del Emisor ni computarán en su patrimonio neto, debiendo registrarse exclusivamente en cuentas de orden y nota a los EECC, con expresa indicación de su afectación a los CEDEAR emitidos.
El incumplimiento de las obligaciones de registración y segregación previstas en el presente artículo hará solidariamente responsable al Emisor por los daños que pudiera ocasionar a los tenedores de CEDEAR, sin perjuicio de las sanciones que correspondan conforme al régimen aplicable.
DIFUSIÓN DE LOS MERCADOS.
ARTÍCULO 28°.- Los Mercados donde se negocien los CEDEAR deberán proveer mecanismos que permitan asegurar la más amplia difusión del contrato de suscripción que rija las relaciones entre la Emisora de los CEDEAR y sus tenedores, y de la información correspondiente a cada emisión. También deberán proveer mecanismos que permitan al público inversor conocer, en forma inmediata, los precios y volúmenes operados de los valores negociables representados por los CEDEAR en los Mercados donde se negocien y en su caso publicarlos en los sistemas informativos utilizados habitualmente por los Mercados para divulgar información.
DEBERES DE INFORMACIÓN DE LA EMISORA.
ARTÍCULO 29°.- La Emisora de CEDEAR deberá informar trimestralmente a la CNV y al Mercado a través de la AIF donde negocien:
1. Cantidad de instrumentos en circulación al inicio y al cierre del trimestre.
2. Cantidad de valores subyacentes y ratio de conversión.
3. Cantidad de valores subyacentes canjeados y retirados de custodia, en caso de corresponder.
4. Nuevas emisiones realizadas contra depósito de subyacentes.
5. Cantidad y lugar de depósito de los valores subyacentes.
Asimismo, deberá informar en forma inmediata cualquier hecho que pueda afectar a la Emisora, al depositario o a los valores subyacentes, así como cualquier modificación en su estructura de remuneración o la del custodio.
SECCIÓN IV
(Sección sustituida por art. 2° Resolución General Nº 1142/2026 de la Comisión Nacional de Valores B.O. 01/06/2026. Vigencia: a partir del día siguiente al de su publicación en el B.O.)
DISPOSICIONES ESPECÍFICAS PARA CEVA.
VEHÍCULO LOCAL. DENOMINACIÓN.
ARTÍCULO 30°.- El CEVA será un vehículo apto para crear, localmente, ETP de gestión pasiva.
Cuando el CEVA represente un ETP de gestión pasiva, podrá utilizar la denominación “CEVA ETP”. Asimismo, deberá incluir la identificación expresa del índice de referencia correspondiente.
Los CEVA constituidos bajo el presente régimen no podrán estar constituidos por cuotapartes de FCIA ETF, CEVA ETP ni CEDEAR. En los supuestos en que el CEVA ETP tenga por objeto replicar un índice alcanzado por un régimen de propiedad intelectual, la emisora del CEVA será responsable de obtener, cuando corresponda, la autorización para su utilización comercial por parte del titular de dichos derechos.
Se admitirá la inversión transitoria de hasta un CINCO POR CIENTO (5%) del patrimonio neto del CEVA en cuotapartes de Fondos Comunes de Dinero encuadrados bajo las previsiones del inciso b) del artículo 15 de la Sección II del Capítulo II del Título V de estas Normas.
Todo diferendo entre participantes del mercado de capitales vinculado al uso, destino, distribución o redistribución de cualquier propiedad intelectual quedará circunscripto al ámbito privado.
REQUISITOS DEL CEVA.
ARTÍCULO 31°.- La Emisora del CEVA deberá:
1. Verificar que los valores negociables que compongan el CEVA cuenten con liquidez suficiente que permita la creación y cancelación del CEVA.
2. Publicar diariamente en su sitio web, y en las plataformas del mercado donde negocie, antes del inicio de la rueda de negociación, la composición detallada de la canasta de los valores negociables que compongan el CEVA, expresado en una unidad, así como el valor de liquidación aplicable o de cancelación cuando la naturaleza del subyacente lo permita.
A los efectos del presente artículo se considera liquidez suficiente a aquellos valores negociables que pueden ser valuados diariamente a precios de mercado verificables y ser realizados en condiciones normales de mercado en un plazo máximo de TRES (3) días hábiles sin afectar significativamente su valor.
REQUISITOS DEL SUBYACENTE.
ARTÍCULO 32°.- Los valores negociables subyacentes representados por los CEVA deberán contar con autorización de oferta pública en la República Argentina.
Los valores negociables podrán ser, además de nominativos no endosables o escriturales, estar representados total o parcialmente en forma digital.
ESTRUCTURA DEL CEVA. PROCEDIMIENTO DE MANTENIMIENTO Y LIQUIDACIÓN.
ARTÍCULO 33°.- El CEVA podrá ser estructurado como un vehículo abierto, cerrado o híbrido.
En caso de ser estructurado como un vehículo abierto, el mantenimiento de los valores negociables subyacentes se realizará en función del mecanismo de creación y cancelación previsto en la presente Sección, a través de Participantes Autorizados o mediante el canje por parte de cualquiera de los tenedores.
En caso de ser estructurado como un vehículo cerrado, solo será posible la negociación de las unidades del CEVA, sin que sea posible la creación y cancelación de unidades adicionales.
El CEVA híbrido podrá prever tanto la negociación secundaria de las unidades como mecanismos de creación y cancelación y, asimismo, que los mismos estén limitados a ciertas personas como los Participantes Autorizados.
GESTIÓN PASIVA Y REBALANCEO.
ARTÍCULO 34°.- La gestión del subyacente del CEVA será exclusivamente pasiva, con el objeto de replicar una canasta o índice de valores negociables o instrumentos derivados de éstos.
La composición de la canasta de valores negociables podrá ser modificada para reflejar cambios en el rebalanceo correspondiente del índice que replica. Dichos cambios no requerirán modificación alguna del Prospecto ni Suplemento de Prospecto, debiendo el procedimiento de ajuste y los criterios de rebalanceo estar claramente definidos en el mismo.
Los CEVA ETP deberán replicar, mediante la gestión pasiva, el comportamiento de un determinado índice bursátil o financiero o de una canasta de activos, los que podrán representar los activos subyacentes admitidos en este Capítulo. La replicación o seguimiento del índice deberá realizarse en forma física (completa o por muestreo), sintética o mixta.
No podrán constituirse CEVA ETP bajo el presente régimen que repliquen múltiplos de otros índices (apalancados), el inverso de dichos índices o múltiplos de su inverso. Dicha prohibición no resultará de aplicación cuando se encuentre destinado exclusivamente a Inversores Calificados, dejándose constancia de dicha circunstancia en el Prospecto.
PAUTAS PARA DETERMINAR INDICES DE REFERENCIA.
ARTÍCULO 35°.- Cuando los valores negociables subyacentes del CEVA incluyan índices de referencia, deberán incluir información suficiente y verificable sobre la metodología general de cálculo del índice y encontrarse este disponible en sitios web de fácil acceso y gratuitos, que permita al público inversor comprender su composición, las reglas generales de ponderación, criterios y frecuencia de rebalanceo, así como los parámetros esenciales para su adecuada replicación o seguimiento, conforme se indica seguidamente:
1. Su metodología de cálculo se sustente en reglas predeterminadas y criterios objetivos de selección de activos.
2. La frecuencia de rebalanceo del índice debe permitir que los inversores puedan replicarlo.
3. No podrá estar sujeto a ajustes retroactivos sobre valores ya publicados.
4. Deberá representar un objetivo de inversión claro y único, sin condicionantes. Se entiende por condicionantes cualquier cláusula o regla que implique que, en determinadas circunstancias, el desempeño del índice no refleje el retorno de la cartera teórica de activos.
5. Si el proveedor del índice fuera parte relacionada al Emisor o su grupo controlante, deberá prever y divulgar los mecanismos de mitigación de riesgos de conflictos de interés.
6. El desempeño del índice deberá ser de acceso público y gratuito, contar con amplia divulgación y fácil acceso para el público inversor.
7. Excepto que el CEVA se encuentre destinado exclusivamente a Inversores Calificados, no podrán utilizarse índices que representen múltiplos (apalancados) de otros índices, el inverso de dichos índices o múltiplos de su inverso.
8. La Emisora deberá divulgar adecuadamente las métricas que permitan comparar la trayectoria del CEVA y del índice representado por este, a fin de detectar errores de seguimiento (tracking error).
9. El índice de referencia podrá estar compuesto por valores negociables emitidos por Emisoras del mismo grupo económico de la Emisora del CEVA, con un límite máximo del CUARENTA POR CIENTO (40%) de ponderación en el CEVA, en la medida necesaria para asegurar una adecuada replicación del índice.
10. Se entiende por metodología general aquella que indique con claridad las reglas de composición, los criterios de rebalanceo y su frecuencia, criterios generales de ponderación de componentes y de capitalización de mercado, en caso de corresponder, y, en general, demás parámetros relevantes a los fines de alcanzar una adecuada transparencia del índice. La gratuidad referida no implica la utilización gratuita por parte del CEVA ETP de la marca comercial del proveedor del índice. La CNV podrá autorizar la ampliación del porcentaje indicado en el párrafo precedente, atendiendo a las características del valor negociable subyacente representado por un índice de referencia y la razonabilidad de la estructura propuesta, lo que deberá estar suficientemente fundamentado y aprobado por el órgano con facultades suficientes de la Emisora.
INFORMACIÓN Y TRANSPARENCIA.
ARTÍCULO 36°.- La Emisora de CEVA deberá informar en tiempo real en su sitio web y el del Mercado donde negocien:
1. Composición detallada de la canasta de valores negociables que lo integra, indicando especie, cantidad, valor de negociación y relación porcentual para el CEVA.
2. Canasta aplicable a la creación y cancelación de unidades por parte de los Participantes Autorizados, en su caso.
3. Valor liquidativo indicativo calculado en tiempo real.
4. Precios y volúmenes operados en los mercados de origen y ratio. Si esta información fuera difundida por un Mercado a través de un acceso público y gratuito, la Emisora podrá limitarse a indicar en su sitio web el link donde se encuentra publicada tal información.
5. Información histórica sobre desvíos entre el precio de cierre diario en el mercado del CEVA, así como su valor liquidativo y el desvío de rendimiento de la canasta replicada.
6. Cualquier hecho que pueda afectar a la Emisora, custodio, depositario, Hacedor de Mercado, y todo otro interviniente del CEVA o a los Emisores de los valores subyacentes, así como cualquier modificación en la estructura de comisiones.
7. Cualquier cambio en la composición deberá ser informado a la CNV a través de la AIF como Hecho Relevante, con una antelación mínima que establezca el Prospecto, indicando la fecha efectiva del cambio. Una vez efectivizado el mismo, informarlo también como Hecho Relevante a través de la AIF.
ARTÍCULO 37°.- La Emisora de CEVA deberá informar en forma trimestral a la CNV a través de la AIF y al Mercado donde negocien:
1. Cantidad de instrumentos en circulación al inicio y cierre del trimestre.
2. Cantidad de valores subyacentes y ratio de conversión.
3. Cantidad de valores subyacentes retirados de custodia, en caso de corresponder.
4. Nuevas emisiones realizadas contra depósito de subyacentes.
5. Cantidad y lugar de depósito de los valores subyacentes.
Los cambios producto de rebalanceos conforme el artículo 34 de la presente Sección deberán informarse inmediatamente de haberse efectivizado.
DIVIDENDOS Y OTROS BENEFICIOS.
ARTÍCULO 38°.- En el Prospecto deberá especificarse si se distribuirán las utilidades o dividendos o se reinvertirán, debiendo en su caso, fijar el procedimiento para la distribución a los beneficiarios de dichos dividendos, intereses u otros beneficios económicos generados por los valores subyacentes.
El Prospecto deberá definir las fechas de corte, cálculo y pago.
El CEVA podrá adoptar una política distributiva o acumulativa (de reinversión), conforme se establezca en el Prospecto. En caso de política acumulativa, no será obligatoria la distribución periódica de dividendos.
En caso de que el CEVA no prevea la distribución de dividendos, la Emisora deberá prever en el Prospecto el destino a aplicar a las utilidades que se perciban, las que deberán ser efectuadas en el marco del índice o canasta que refleje el CEVA y ser difundidas en forma trimestral.
PRÉSTAMO DE VALORES.
ARTÍCULO 39°.- Sujeto a lo dispuesto en el artículo 9° del presente Capítulo, la Emisora del CEVA podrá efectuar préstamos de los valores negociables que componen la cartera subyacente, siempre que esta facultad se encuentre expresamente prevista en el Prospecto. Los rendimientos generados por esta actividad deberán destinarse a reducir los costos del vehículo o a incrementar el valor del CEVA en beneficio de sus tenedores, debiendo transparentarse su tratamiento en el Prospecto.
Los rendimientos generados conformarán el subyacente del CEVA.
El Prospecto deberá establecer límites, incorporación de los rendimientos generados, requisitos de constitución de garantías a favor del CEVA, contrapartes elegibles, medidas de mitigación y riesgos que puedan impactar o alterar la réplica del índice, y políticas de restitución inmediata de los valores prestados.
Sin perjuicio de lo expuesto, en ningún caso procederá el préstamo de valores cuando:
1. El valor total de los valores negociables objeto de préstamos exceda el TREINTA POR CIENTO (30%) del patrimonio del CEVA.
A los efectos del cómputo del límite dispuesto precedentemente, deberán considerarse los valores prestados a valor de mercado, incluyendo aquellos pendientes de restitución.
2. La contraparte del préstamo no cumpla con los requisitos de elegibilidad, solvencia o constitución de garantías establecidos en el Prospecto o en la presente Sección.
3. Las garantías constituidas resulten insuficientes, no líquidas o no realizables en condiciones normales de mercado.
4. La Emisora se encuentre en situación de incumplimiento de los requisitos patrimoniales o regulatorios exigidos por la normativa aplicable.
HACEDOR DE MERCADO.
ARTÍCULO 40°.- Para el caso de los CEVA, el Mercado deberá cumplir con lo establecido en la Sección XI del Capítulo V del Título VI de estas Normas.
A fin de contribuir a la liquidez del CEVA y al adecuado funcionamiento de su negociación en el mercado secundario, deberán contar con Hacedores de Mercado conforme a la normativa aplicable.
La existencia de Hacedores de Mercado no sustituye el mecanismo de creación y cancelación primaria a cargo de los Participantes Autorizados previsto para los CEVA.
Los Hacedores de Mercado podrán desempeñarse simultáneamente como Participantes Autorizados, siempre que cumplan con los requisitos establecidos en el artículo siguiente para dicha función.
No será necesario la identificación de estos en el Prospecto. Una vez definidos los Hacedores de Mercado o, en su caso, cualquier modificación posterior, deberá informarse a través de la AIF como Hecho Relevante, el rol y las responsabilidades que les correspondan.
PARTICIPANTES AUTORIZADOS.
ARTÍCULO 41°.- La Emisora del CEVA deberá celebrar convenios con uno o más Participantes Autorizados, quienes serán los únicos habilitados para solicitar la creación y cancelación de CEVA.
Los Participantes Autorizados deberán ser ALyCs bajo las subcategorías de (i) ALyC Integral; o (ii) ALyC Propio; registrados ante la CNV con capacidad operativa y funcional suficiente.
La operatoria de los Participantes Autorizados tendrá por finalidad facilitar el arbitraje entre el precio de mercado del CEVA y el valor de su cartera subyacente.
No será necesario la identificación de estos en el Prospecto. Una vez definidos los Participantes Autorizados o, en su caso, cualquier modificación posterior, deberá informarse a través de la AIF como Hecho Relevante, el rol y las responsabilidades que les correspondan en relación con la creación, negociación, depósito, custodia, mecanismos de arbitraje, liquidación y cancelación de CEDEAR o CEVA.
Los Participantes Autorizados podrán desempeñarse simultáneamente como Hacedores de Mercado cuando cumplan con los requisitos establecidos en la normativa aplicable a dicha función.
SOLICITUD DE APROBACIÓN DEL CEVA.
ARTÍCULO 42°.- Las Emisoras de CEVA podrán solicitar la aprobación de CEVA representativos de diferentes especies de valores negociables que cuenten con autorización de oferta pública en la República Argentina.
La solicitud de aprobación deberá presentarse ante la CNV acompañando:
1. Detalle de la estructura de depósito de los valores negociables representados, incluyendo datos del depositante.
2. Determinación de los Mercados en los cuales se solicitará negociación de los CEVA.
3. DDJJ de la Emisora de los CEVA, indicando que dichos valores subyacentes cotizan en un Mercado autorizado.
4. Descripción de las características de los valores, y en el caso de valores negociables escriturales el contrato con el Agente de registro.
5. Plazo durante el cual la Emisora de los CEVA se obliga a cumplir con los requerimientos informativos previstos en la presente Sección y, en su caso, el plazo durante el cual el Emisor de los valores negociables representados por los CEVA se obliga a cumplir con los requerimientos informativos exigibles. El plazo del CEVA no podrá exceder el plazo menor de cualquiera de estos compromisos.
6. Comisiones y/u honorarios que percibirá la Emisora de los CEVA y, en su caso, las que percibirá el depositario de los valores negociables representados por los CEVA.
7. Prospecto conforme lo indicado en el Anexo I del presente Capítulo.
8. Acompañar, toda otra información o documentación que vaya a ser presentada, exhibida, ofrecida o de otra forma publicitada al público inversor en el marco de los procedimientos de colocación de los CEVA.
Las modificaciones de términos y condiciones del CEVA o los aumentos de monto se considerarán automáticamente autorizadas una vez acompañada la documentación mencionada precedentemente, mediante TAD. Dentro de los CINCO (5) días hábiles de efectuada la publicación del documento en la AIF deberá acreditarse el pago del arancel previsto en el Título XVII de estas Normas, cuando así corresponda.
(Párrafo sustituido por art. 9° de la Resolución General N° 1149/2026 de la Comisión Nacional de Valores B.O. 11/06/2026. Vigencia: a partir del día siguiente al de su publicación en el B.O.)
DEPÓSITO DE LOS SUBYACENTES.
ARTÍCULO 43°.- Los valores negociables subyacentes de los CEVA deberán, cuando corresponda, depositarse en un ADCVN o un ACRyP según sea el caso, a través de un depositante autorizado a tal efecto.
SEGREGACIÓN DE VALORES NEGOCIABLES SUBYACENTES.
ARTÍCULO 44°.- Los valores negociables subyacentes correspondientes a emisiones de CEVA deberán depositarse en el ADCVN o ACRyP, según sea el caso, en cuentas a nombre de la Emisora, si fuera posible, con identificación individualizada del programa CEVA. Los valores negociables deberán encontrarse segregados por cada CEVA y respecto del patrimonio de la Emisora.
El Emisor deberá llevar sistemas de registros internos que permitan identificar en todo momento, en forma clara, individualizada y actualizada, la vinculación entre cada CEVA emitido y los valores negociables subyacentes que lo respaldan.
A los fines contables, los valores negociables subyacentes no integrarán el activo del Emisor ni computarán en su patrimonio neto, debiendo registrarse exclusivamente en cuentas de orden y nota a los EECC, con expresa indicación de su afectación a los CEVA emitidos.
El incumplimiento de las obligaciones de registración y segregación previstas en el presente artículo hará solidariamente responsable al Emisor por los daños que pudiera ocasionar a los tenedores de CEVA, sin perjuicio de las sanciones que correspondan conforme al régimen aplicable.
PROHIBICIÓN DE USO DE VALORES NEGOCIABLES SUBYACENTES DE CLIENTES POR CUENTA PROPIA.
ARTÍCULO 45°.- Los depositarios y depositantes de CEVA o de sus subyacentes, no podrán disponer ni hacer uso de éstos por cuenta propia. Los Emisores, depositarios y depositantes deberán gestionar dichos valores negociables de acuerdo con lo instruido expresamente por sus respectivos clientes y transferirlos a las cuentas que les sean indicadas por estos, en cada caso.
MERCADOS.
ARTÍCULO 46°.- Los Mercados deberán establecer en sus reglamentos las pautas de negociación e información relativas a los CEVA, así como los mecanismos de resolución de conflictos entre inversores y participantes del mercado, conforme lo previsto en el artículo 46 de la Ley de Mercado de Capitales. Además, deberán permitir que los emisores de CEVA publiquen diariamente en su sitio web, de manera gratuita, antes del inicio de la rueda de negociación, la composición detallada de la canasta de valores negociables del CEVA necesaria para la creación de una unidad de certificado, así como el valor liquidativo indicativo cuando la naturaleza del subyacente lo permita.
LIQUIDEZ DEL SUBYACENTE.
ARTÍCULO 47°.- Los Mercados deberán establecer parámetros objetivos y verificables de liquidez suficiente de los valores negociables que integren la canasta del CEVA, sin perjuicio de lo que pueda establecer la CNV.
SECCIÓN V
(Sección incorporada por art. 3° Resolución General Nº 1142/2026 de la Comisión Nacional de Valores B.O. 01/06/2026. Vigencia: a partir del día siguiente al de su publicación en el B.O.)
CERTIFICADOS DE DEPÓSITO EN CUSTODIA (ADR).
ARTÍCULO 48°.- Las entidades autorizadas por la CNV para hacer oferta pública de sus valores negociables que además deseen obtener la autorización para negociar certificados de depósito en custodia o American Depositary Receipt (ADR, por sus siglas en inglés), deberán cumplir ante la CNV los recaudos que se indican a continuación:
1. Remisión de copia del acta que dispuso la presentación ante el supervisor de la oferta pública en el extranjero, para la negociación de ADR, representativos de sus valores negociables en la que deberán expresarse los fundamentos considerados al adoptar esa decisión.
2. Individualizar el banco que haya sido designado como depositario en el exterior y el banco designado como custodio de los valores negociables representados por esos certificados.
3. Informar si se trata de un Programa patrocinado, individualizando a la entidad patrocinante con remisión de copia del convenio respectivo.
4. Informar el modo en que serán negociados en el mercado secundario dichos certificados.
5. Remisión de copia de la documentación presentada al supervisor extranjero y, en su caso, de las similares efectuadas a los Mercados elegidos para su negociación.
6. Informar el sistema implementado por la entidad y el banco depositario del exterior para el ejercicio del derecho a voto por parte de los inversores extranjeros y la percepción de dividendos u otras acreencias correspondientes a los valores negociables representados por los certificados. Las resoluciones que se adopten, con motivo de las presentaciones que la Sociedad haya efectuado y las que refieren los incisos precedentes, deberán ser comunicadas a la CNV mediante la remisión de copias debidamente legalizadas y traducidas.
ARTÍCULO 49°.- La entidad depositaria de los valores negociables subyacentes de los ADR, podrá emitir su voto en sentido divergente solo en caso de cumplir con los siguientes recaudos, sin que le sea de aplicación el artículo 9° de la Sección I del Capítulo II del presente Título y concordantes:
1. En el caso de valores negociables nominativos o escriturales, deberán inscribirse en el Registro respectivo a nombre del banco depositario y como pertenecientes a un Programa de ADR.
2. Para participar en las asambleas, el banco depositario deberá dar cumplimiento a lo dispuesto en el artículo 238 de la Ley General de Sociedades, dejándose constancia en el libro de asistencia de la pertenencia de los valores negociables al Programa de ADR.
3. En caso de voto divergente, el banco deberá individualizar al momento de la votación, con qué valores negociables vota en uno u otro sentido y nombre de cada mandante.
4. En el acta donde se registren los votos, deberán discriminarse los votos del banco de acuerdo al sentido de cada votación.
5. El banco depositario deberá llevar un adecuado registro de las instrucciones de voto recibidas con motivo de cada asamblea. La CNV podrá requerir al banco depositario que presente la constancia que acredite el cumplimiento de dichas instrucciones.
SECCIÓN VI
(Sección incorporada por art. 3° Resolución General Nº 1142/2026 de la Comisión Nacional de Valores B.O. 01/06/2026. Vigencia: a partir del día siguiente al de su publicación en el B.O.)
APLICACIÓN SUPLETORIA.
ARTÍCULO 50°.- Supletoriamente, respecto de las cuestiones no contempladas en el presente Capítulo, serán de aplicación para las sociedades extranjeras, las disposiciones establecidas para el resto de las Emisoras y para las Emisoras de CEDEAR o CEVA lo dispuesto en los Capítulos V, IX, del presente Título, y en los Títulos I, IV-Capítulo II-, V, VII, XI, XII, XV, XVII y XXII de estas Normas. Las Emisoras de CEDEAR y CEVA quedan excluidas del régimen de control societario establecido en la Ley N° 22.169.”
SECCIÓN VII
(Sección incorporada por art. 3° Resolución General Nº 1142/2026 de la Comisión Nacional de Valores B.O. 01/06/2026. Vigencia: a partir del día siguiente al de su publicación en el B.O.)
OTRAS DISPOSICIONES.
CANCELACIÓN DE OFICIO. RESPONSABILIDAD.
ARTÍCULO 51°.- En caso de haber transcurrido un plazo de SEIS (6) meses calendario en que un CEDEAR o CEVA se encuentre incurso en una causal de cancelación o liquidación bajo los términos y condiciones originalmente previstos al momento de su emisión, y la Emisora no hubiese adoptado las medidas conducentes para su regularización o cancelación, la CNV podrá disponer la cancelación de oficio de dicho CEDEAR o CEVA.
La Emisora será exclusiva y plenamente responsable ante los tenedores del CEDEAR o CEVA en relación con el cumplimiento de estas obligaciones, no pudiendo oponer la cancelación de oficio dispuesta por la CNV como eximente o atenuante de responsabilidad.
En tal supuesto, la Emisora deberá proceder al rescate de la totalidad de los CEDEAR o CEVA en circulación en un plazo máximo de hasta TREINTA (30) días hábiles, previa comunicación a través de la AIF con indicación del procedimiento de liquidación, debiendo optar por aquel que resulte más favorable para el inversor.
ANEXO I
(Anexo incorporada por art. 4° Resolución General Nº 1142/2026 de la Comisión Nacional de Valores B.O. 01/06/2026. Vigencia: a partir del día siguiente al de su publicación en el B.O.)
REQUISITOS MÍNIMOS QUE DEBE CONTENER UN PROSPECTO O SUPLEMENTO DE PROSPECTO DE CEDEAR O CEVA.
El Prospecto debe estructurarse de manera clara, completa y de fácil comprensión, cumpliendo las disposiciones generales previstas en el Capítulo IX del presente Título, adecuado al tipo de valor negociable a emitir, e incluir la leyenda especificada en dicho Capítulo y como mínimo, las siguientes secciones:
A. PORTADA.
1. LEYENDA ESPECÍFICA
Adicionalmente a la leyenda prevista en el Capítulo IX del presente Título, deberá incluirse una advertencia específica conforme los siguientes textos, según se trate de CEDEAR o CEVA.
a) LEYENDA ADICIONAL ESPECÍFICA PARA CEDEAR
“La estructura del presente CEDEAR produce una separación patrimonial entre la propiedad de valores negociables subyacentes depositados en el exterior bajo la custodia de un depositario internacional (banco depositario) y el tenedor del CEDEAR. El Emisor del CEDEAR recibe los valores subyacentes, en custodia como depósito regular, por ende, por un título no destinado a transferirle el dominio por lo que están en posesión de activos propiedad de terceros (lo que configuraría el supuesto del artículo 138 de la Ley de Concursos y Quiebras), que dichos activos subyacentes no deberían integrar la masa del Emisor en caso de quiebra. Sin embargo, que en ciertos supuestos (como confusión patrimonial, por ejemplo) no puede descartarse que un tribunal concursal argentino califique la relación como de naturaleza personal, o depósito irregular (artículo 1367 del Código Civil y Comercial de la Nación), equiparando al tenedor del CEDEAR con un acreedor quirografario del Emisor local. Adicionalmente, el inversor asume el riesgo de insolvencia del depositario internacional o de incumplimiento en la jurisdicción extranjera, pudiendo existir dificultades para el reconocimiento de derechos de propiedad sobre los activos subyacentes en procesos concursales transnacionales. Ello implica el riesgo de pérdida parcial o total de la inversión.
b) LEYENDA ADICIONAL ESPECÍFICA PARA CEVA.
“La estructura del presente CEVA produce una separación patrimonial entre la propiedad de los valores negociables subyacentes y el tenedor del CEVA. El Emisor del CEVA recibe los valores subyacentes por un título no destinado a transferirle el dominio por lo que están en posesión de activos de propiedad de terceros (lo que configuraría el supuesto del artículo 138 de la Ley de Concursos y Quiebras), por lo que, por ende, dichos activos subyacentes no deberían integrar la masa del Emisor en caso de quiebra. Sin embargo, en ciertos supuestos (como confusión patrimonial, por ejemplo) no puede descartarse que un tribunal, en un proceso concursal, califique esta relación como de naturaleza personal (crediticia) o depósito irregular (artículo 1367 del Código Civil y Comercial de la Nación) y no real, considerando que los activos sí integran el patrimonio del Emisor y que el tenedor del CEVA es un mero acreedor quirografario. Ello implicaría que el inversor concurra al pasivo concursal en igualdad de condiciones con los demás acreedores, con el consiguiente riesgo de pérdida parcial o total de su inversión. Se advierte que el CEVA no constituye un fondo común de inversión regido por la Ley N° 24.083 y que, por ende, su régimen jurídico es diferente.”
2. Identificación del CEDEAR o CEVA, indicando expresamente:
a) Si es CEDEAR de acciones, ADR o ETF o bono corporativo; o
b) CEVA.
3. En el caso de CEDEAR, indicación de si el CEDEAR es patrocinado o no patrocinado.
4. Nombre de la Emisora.
5. Fecha del Prospecto.
6. Mercado de cotización del activo subyacente.
7. Tipo de inversor (calificado / no calificado).
8. Manifestación de que el Prospecto contiene toda la información necesaria, veraz, suficiente y actualizada a la fecha de publicación e incorpora toda la normativa específica de la actividad, decretos, disposiciones de la CNV, BCRA u otros organismos que resulten aplicables (artículos 119 y 120 de la Ley de Mercado de Capitales).
9. Resolución de la CNV de autorización del CEDEAR o CEVA.
10. Calificación de riesgo (si corresponde).
11. Manifestación específica para CEDEAR de ETF (artículo 22 del Capítulo VIII del Título II de estas Normas.
12. Manifestación de que los potenciales inversores deben analizar por sí mismos la información contenida en el Prospecto.
B. LA EMISORA DE LOS CEDEAR o CEVA.
1. Datos generales de la Emisora:
a) Domicilio legal.
b) Composición accionaria.
c) Órganos de administración y fiscalización.
2. Historia y experiencia en CEDEAR o CEVA.
3. Régimen de PLAFT y manifestación de que la Emisora y los Beneficiarios finales no registran antecedentes por infracciones a la normativa aplicable en materia de prevención de lavado de activos y financiamiento del terrorismo.
4. Normativa aplicable (CNV, BCRA, Mercados, etc.).
C. CEDEAR – CEVA.
1. Descripción general del instrumento.
2. Monto máximo autorizado.
3. Duración.
4. Ratio de conversión general.
5. Agentes intervinientes:
a) Emisora.
b) Custodio / Depositario.
c) Agente de Registro y Pago.
d) Identificación, domicilio legal y patrimonio neto de los Agentes intervinientes.
6. Sistemas de difusión de precios y volúmenes operados de los activos subyacentes.
7. Términos y condiciones que rigen el CEDEAR o CEVA.
D. CONSIDERACIONES PARA TENER EN CUENTA POR LOS POTENCIALES INVERSORES.
1. Responsabilidades asumidas por la Emisora.
2. Riesgos asumidos por el inversor del CEDEAR o CEVA.
3. Rol y responsabilidades de los Participantes Autorizados, en caso de encontrarse designados.
4. Rol y responsabilidades de los Hacedores de Mercado, en caso de encontrarse designados.
5. Otros factores de riesgo e información de carácter relevante relacionados a la Emisora o al instrumento (CEDEAR o CEVA) o los subyacentes (entre otros riesgos relativos al rendimiento del CEDEAR o CEVA, liquidez de los subyacentes, diferencia respecto al valor neto de sus activos subyacentes por cuestiones de arbitraje, diferencias cambiarias, riesgos de eventos políticos o económicos en países donde se encuentren radicados los Emisores de los valores negociables subyacentes, causas ambientales, causas judiciales o extrajudiciales de significación económica, y cualquier otro Hecho Relevante que debiera ser de conocimiento de un inversor).
6. En relación al CEVA, en su caso, explicitar el mecanismo de negociación de unidades, así como el mecanismo operativo de creación y cancelación de unidades a través de Participantes Autorizados, incluyendo canasta aplicable, periodicidad, plazos y procedimientos. Asimismo, deberá describirse el mecanismo de arbitraje y actuación de los Participantes Autorizados y/o Hacedores de Mercado.
7. Descripción de la metodología de valuación del CEVA y de su canasta, incluyendo fuentes de precios, horarios y reglas de contingencia.
8. Si la Emisora podrá operar con partes vinculadas en la adquisición o negociación de los valores subyacentes, siempre que se respeten condiciones de mercado. Asimismo, deberán describirse las relaciones económicas, jurídicas o comerciales existentes entre la Emisora, los Participantes Autorizados, los Hacedores de Mercado en caso de encontrarse definidos a la fecha de publicación del Prospecto, custodios y demás Agentes intervinientes que pudieran dar lugar a potenciales conflictos de interés, así como los mecanismos implementados para su prevención, mitigación y adecuada gestión.
9. Régimen impositivo. Responsabilidad del inversor. Advertencias.
10. Deberá describirse del tratamiento previsto y riesgos asociados en caso de suspensión, interrupción o restricción de la negociación de uno o más valores negociables subyacentes del CEVA. En particular, por ejemplo, deberá informarse el impacto en el precio de negociación del CEVA, o en su formación, mecanismo de arbitraje, capacidad de replicación del índice o canasta subyacente, o cualquier otra circunstancia que pueda derivar de tal situación. Asimismo, deberá advertirse respecto de las diferentes medidas que, en tales supuestos, el Mercado donde negocia el CEVA o, en su caso la Emisora, podrán adoptar, lo que incluye, a título ejemplificativo, la suspensión de la negociación del CEVA, la sustitución del valor negociable afectado, el ajuste de la composición de la canasta o cualquier otro mecanismo que deberá quedar explicitado en el Prospecto, a fin de preservar el adecuado funcionamiento del instrumento y la protección de los inversores.
E. INFORMACIÓN RELATIVA A LA EMISORA DE LOS VALORES SUBYACENTES.
1. Datos generales de la Emisora de los valores subyacentes:
a) Denominación.
b) Domicilio de las oficinas principales.
c) Dirección web y correo electrónico.
d) Indicación expresa acerca de dónde podrá consultarse la información relevante y actualizada relativa a los valores negociables subyacentes, incluyendo, en su caso, los sitios web de los Mercados donde negocien, de la Emisora de los valores subyacentes, del proveedor del índice de referencia y/o cualquier otra fuente pública de información relevante.
2. Datos específicos de los valores subyacentes:
a) Mercados de negociación.
b) Volúmenes promedio negociados.
c) Precios registrados.
d) Ratios de conversión.
e) Montos máximos a ser emitidos.
3. Objetivo y estrategia de inversión.
4. Índice de referencia (benchmark), si aplica.
5. Política de inversión, en su caso.
6. Nivel de diversificación, en su caso.
7. Política de dividendos, en su caso.
8. Información de desempeño histórico (si se encuentra disponible).
F. TÉRMINOS Y CONDICIONES DE EMISIÓN.
1. Constancia de inscripción en el Registro correspondiente.
2. Depositario y custodio.
3. Retiro de los valores negociables depositados.
4. Registración de los titulares.
5. Restricciones a la registración, emisión, transferencia y cancelación.
6. Responsabilidad impositiva del titular.
7. Declaraciones y garantías.
8. Información disponible.
9. Fecha de registro.
10. Responsabilidad de la Emisora.
11. Modificación de términos y condiciones.
12. Conclusión y/o resolución.
13. Ley y jurisdicción aplicables.
G. INFORMACIÓN ESPECIFICA PARA CEDEARS DE ETF.
1. Tipo de gestión: Pasiva / Indexada.
2. Método de réplica:
a) Física completa.
b) Física optimizada.
c) Sintética (detalle del colateral).
3. Política de préstamo de valores del ETF.
4. Transparencia:
a) Publicación diaria de holdings del ETF.
b) NAV y precios de mercado.
5. Riesgo de tracking error.
H. INFORMACIÓN ESPECÍFICA PARA CEVA.
1. Deberá incorporarse información suficiente y verificable sobre la metodología de cálculo del índice, cumpliendo con las disposiciones previstas en el artículo 35 del presente Capítulo.
2. Frecuencia de rebalanceo del índice o cartera y estrategia de replicación o seguimiento del índice.
I. DERECHOS ECONÓMICOS DEL CEDEAR – CEVA.
1. Derecho a dividendos distribuidos.
2. Procedimiento de cobro y conversión.
3. Tratamiento de eventos corporativos:
a) Splits.
b) Fusiones.
c) Liquidación.
J. LIQUIDACIÓN Y CANCELACIÓN.
1. Liquidación del CEDEAR o CEVA.
2. Supuestos de cancelación del CEDEAR o CEVA.
3. Consecuencias de:
a) Liquidación del activo subyacente.
b) Deslistado del activo subyacente.
c) Cambios regulatorios relevantes.
K. FACTORES DE RIESGO.
1. Riesgo de mercado.
2. Riesgo de réplica y tracking.
3. Riesgo de liquidez.
4. Riesgo cambiario.
5. Riesgo regulatorio.
6. Riesgo de cancelación.
7. Riesgo de prima/descuento respecto al valor neto de liquidación.
8. Riesgo de contraparte, en los casos en que se implementen mecanismos de replicación sintética, utilización de derivados, swaps u otras estructuras indirectas de exposición a los activos subyacentes.
9. Todo otro riesgo aplicable al instrumento, Emisora o subyacentes.
L. COSTOS, GASTOS E IMPACTO ECONÓMICO.
1. Honorarios y comisiones:
a) Honorario de emisión.
b) Honorario de cancelación.
c) Comisión mínima por emisión/cancelación.
d) Comisión por pagos de dividendos.
2. Tratamiento impositivo aplicable:
a) Impuestos, aranceles y contribuciones.
M. INCORPORACIÓN DE INFORMACIÓN POR REFERENCIA.
Podrá incorporarse información o documentos por referencia, en cuyo caso se deberá especificar en el Prospecto o Suplemento de Prospecto que dicha información o documentos forman parte del contenido del Prospecto o Suplemento de Prospecto, indicando la denominación del documento, fecha de publicación, ID correspondiente y que los mismos se encuentran publicados en la AIF del sitio web de la CNV, o indicar el link correspondiente donde los mismos se encuentran publicados. Sin perjuicio de lo expuesto, en el Prospecto o Suplemento de Prospecto deberá constar información resumida de los puntos indicados precedentemente.
El Prospecto o Suplemento de Prospecto deberá ser firmado de conformidad con lo establecido en el artículo 1° del Capítulo II del Título II de estas Normas.
Ver antecedentes normativos
Antecedentes normativos
– Artículo 17 sustituido por art. 4° de la Resolución General N° 1076/2025 de la Comisión Nacional de Valores B.O. 24/07/2025. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Sección II derogada por art. 1° de la Resolución General N° 1030/2024 de la Comisión Nacional de Valores B.O. 13/11/2024. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículos 2º al 7º derogados por art. 1° de la Resolución General N° 1030/2024 de la Comisión Nacional de Valores B.O. 13/11/2024. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 21 Bis incorporado por art. 2° de la Resolución General N° 1030/2024 de la Comisión Nacional de Valores B.O. 13/11/2024. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 1º Bis, apartado A), inciso 1) sustituido por art. 1° de la Resolución General N° 1020/2024 de la Comisión Nacional de Valores B.O. 1/10/2024. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 1º Bis, apartado C), inciso 1) sustituido por art. 2° de la Resolución General N° 1020/2024 de la Comisión Nacional de Valores B.O. 1/10/2024. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 1º Bis, apartado C), inciso 3) sustituido por art. 2° de la Resolución General N° 1020/2024 de la Comisión Nacional de Valores B.O. 1/10/2024. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 1º Bis incorporado por art. 1º de la Resolución General Nº 930/2022 de la Comisión Nacional de Valores B.O. 13/5/2022. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 18 sustituido por art. 1° de la Resolución General N° 694/2017 de la Comisión Nacional de Valores B.O. 6/6/2017. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 18 sustituido por art. 1° de la Resolución General N° 635/2014 de la Comisión Nacional de Valores B.O. 3/12/2014. Vigencia: a partir de su publicación.
Ver encabezados y otras disposiciones del texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO VIII – EMISORAS EXTRANJERAS. CERTIFICADOS DE DEPÓSITO Y DE VALORES (CEDEARS Y CEVA). CERTIFICADOS DE DEPÓSITO EN CUSTODIA.
CAPÍTULO VIII
EMISORAS EXTRANJERAS. CERTIFICADOS DE DEPÓSITO Y DE VALORES (CEDEARS Y CEVA). CERTIFICADOS DE DEPÓSITO EN CUSTODIA.
SECCIÓN I
SECCIÓN II
SECCIÓN III
SECCIÓN IV
SECCIÓN V
CAPITULO IX – PROSPECTO
CAPÍTULO IX
(Cápitulo sustituido por art. 2º de la Resolución General Nº 1095/2025 de la Comisión Nacional de Valores B.O. 18/12/2025. Vigencia: a partir del día siguiente de su publicación en el Boletín Oficial de la República Argentina.)
PROSPECTO
SECCIÓN I
RÉGIMEN GENERAL.
ARTÍCULO 1°.- – Las Emisoras que soliciten:
1. Autorización de ingreso al Régimen de Oferta Pública de valores negociables o autorización de oferta pública para una suscripción de valores negociables;
2. el Registro como EF en el Régimen General de Oferta Pública y las emisiones dentro del mismo régimen;
3. en los casos de oferta de adquisición o canje de valores de acuerdo al procedimiento establecido en el Capítulo “Oferta Pública de Adquisición o Canje de Valores” de estas Normas.
Deberán dar publicidad un Prospecto o Suplemento de Prospecto confeccionado de acuerdo al modelo y estricto orden expositivo establecido en el presente Capítulo, según corresponda a cada uno de ellos.
Los sujetos registrados como EF deberán ingresar los prospectos o suplementos de prospectos por medio de la AIF, como información restringida, en el acceso creado por la CNV a tal efecto.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO IX – PROSPECTO, articulo 1.
RÉGIMEN GENERAL.
ARTÍCULO 1°.- Las emisoras que soliciten:
a) Autorización de ingreso al régimen de oferta pública de valores negociables, o, autorización de oferta pública para una suscripción de valores negociables,
b) Autorización de oferta pública y futuros aumentos de capital por suscripción pública de la Sección Tecnológica, deben dar a publicidad un prospecto confeccionado de acuerdo al modelo y estricto orden expositivo a establecido en los Anexos del presente Capítulo.
c) En los casos de oferta de adquisición y/o canje de valores de acuerdo al procedimiento establecido en el Capítulo “Oferta Pública de Adquisición”, deberán también publicar un prospecto confeccionado de acuerdo a lo establecido en el Capítulo “Prospecto”.
PROSPECTO.
ARTÍCULO 2°.- – El Prospecto constituye el documento básico a través del cual se realiza la oferta pública de valores negociables. Su redacción debe ser clara, sencilla y comprensible para el público en general.
Los Prospectos deberán estar firmados e inicialado en todas sus hojas, las que deberán estar precisamente individualizadas, por persona con facultades para obligar al Emisor u Oferente.
Los Prospectos –con excepción de los Prospectos de EF- describirán detalladamente los esfuerzos de colocación a ser efectuados y las Emisoras deberán acreditar, en caso de serle requerido por autoridad competente, la realización de esa actividad.
La CNV podrá exigir al Oferente que incluya en el Prospecto cuanta información adicional, advertencia o cualquier consideración estime necesaria, y que aporte la documentación complementaria que entienda conveniente.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO IX – PROSPECTO, articulo 2.
ARTÍCULO 2°.- El prospecto constituye el documento básico a través del cual se realiza la oferta pública de valores negociables y en su redacción debe emplearse un lenguaje fácilmente comprensible para la generalidad de los lectores y que resulte fácil para el análisis y comprensión de su contenido.
Los prospectos deberán estar firmados por personas con facultades para obligar al emisor u oferente, las que deberán estar precisamente individualizadas, y suscriptos en todas sus hojas por persona con representación suficiente.
Los prospectos asimismo describirán detalladamente los esfuerzos de colocación a ser efectuados y las emisoras deberán acreditar, en caso de serle requerido por autoridad competente, la realización de esa actividad.
La Comisión podrá exigir al oferente que incluya en el prospecto cuanta información adicional, advertencia y/o cualquier consideración estime necesaria, y que aporte la documentación complementaria que entienda conveniente.
ARTÍCULO 3°.- – Una vez aprobado, el Prospecto deberá, ser distribuido a los posibles interesados, publicarse en la AIF y en los sistemas de información de los Mercados en que vayan a listar o negociar los valores negociables.
Bajo cualquier régimen, se podrá incorporar por referencia en el Prospecto o Suplemento de Prospecto:
1. Los EEFF Anuales, Informes de auditoría, EEFF Intermedios, Informes de revisión limitada, indicadores principales, reseña informativa consolidada si es confeccionada sobre la base del Estado Financiero consolidado.
2. En caso de corresponder, informes de calificación de riesgo.
Al incorporar los documentos por referencia, se deberá especificar en el Prospecto o Suplemento de Prospecto que dichos documentos forman parte del contenido del Prospecto o Suplemento de Prospecto, indicando la denominación del documento, fecha de publicación, ID correspondiente y que los mismos se encuentran publicados en la AIF del sitio web de la CNV en www.argentina.gob.ar/cnv.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO IX – PROSPECTO, articulo 3.
ARTÍCULO 3°.- Una vez aprobado, el prospecto deberá, ser impreso en un número suficiente de ejemplares para cubrir la demanda de los posibles interesados, y publicarse en la AUTOPISTA DE LA INFORMACION FINANCIERA y en los sistemas de información de los Mercados en que vayan a negociar los valores negociables.
ARTÍCULO 4°.- – El Emisor tendrá la obligación de poner a disposición de cualquier persona interesada que lo solicite, copia de los documentos que hayan sido incorporados por referencia, indicando un domicilio, así como los días y horarios en que podrán ser solicitados sin costo alguno, o copia por medios electrónicos.
Si el Emisor decide no incorporar por referencia los documentos mencionados en los incisos del presente artículo, deberá anexarlos al Prospecto o Suplemento de Prospecto en todos los casos.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO IX – PROSPECTO, articulo 4.
ARTÍCULO 4°.- A los efectos de la publicación del prospecto, se podrá emitir una versión resumida que deberá contener en forma de síntesis todos los puntos incluidos en el prospecto confeccionado de acuerdo con los correspondientes Anexos, en su caso, sin incluir los estados contables completos.
En tal caso, el prospecto completo deberá encontrarse a disposición del inversor:
a) En la sede inscripta de la emisora,
b) En su caso, en la sede de los agentes colocadores y de distribución,
c) En todo otro lugar que la emisora indique.
Esta circunstancia deberá encontrarse debidamente aclarada en la versión resumida.
ARTÍCULO 5°.- Los prospectos y suplementos de prospecto deberán contener la información especificada en los Anexos contenidos en este Capítulo o en el Capítulo pertinente.
En los Programas Globales deberá incluirse la información contenida en los Anexos I y II, relativo a: aviso a los inversores y declaraciones, oferta de los valores negociables, destino de fondos, gastos de emisión y accionistas vendedores, dilución, dividendos y Agentes pagadores.
En caso de tratarse de emisiones de valores negociables que no sean acciones, la información exigida para el Prospecto deberá adecuarse a la naturaleza del valor negociable en cuestión.
Adicionalmente, para la emisión de obligaciones negociables destinados a proyectos SVS+, el Prospecto deberá incluir información que se encuentre en consonancia con los “Lineamientos para la Emisión de Valores Negociables Temáticos en Argentina”, conforme el Anexo III del Capítulo I del Título VI de estas Normas.
Cuando en cualquier emisión los colocadores no cuenten con asesores legales independientes distintos de los asesores legales del Emisor, se deberá incluir un factor de riesgo alertando sobre la no contratación de asesores legales independientes. En el mismo se deberá advertir al público inversor que los colocadores, no han contratado asesores legales independientes de la Emisora para la revisión del Prospecto, Suplemento, o documento de oferta Definitivo que se trate, para la determinación y negociación de los términos y condiciones de los valores negociables ni para el resto de los aspectos legales y regulatorios vinculados con la oferta pública de los valores negociables objeto de la oferta y, recomendar a los inversores, consultar con sus propios asesores legales.
(Artículo sustituido por art. 10 de la Resolución General N° 1149/2026 de la Comisión Nacional de Valores B.O. 11/06/2026. Vigencia: a partir del día siguiente al de su publicación en el B.O.)
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO IX – PROSPECTO, articulo 5.
ARTÍCULO 5°.- En caso de tratarse de emisiones de valores negociables que no sean acciones, la información exigida para el prospecto deberá adecuarse a la naturaleza del valor negociable en cuestión.
Cuando se trate de emisoras de valores representativos de deuda de corto plazo, el prospecto deberá adecuarse al modelo que se indica en el Anexo de este Capítulo.
INNECESARIEDAD DEL PROSPECTO.
ARTÍCULO 6°.- – No será necesaria la confección del Prospecto en los siguientes casos:
1. Emisión de acciones por capitalización de reservas, ajustes contables, utilidades u otras cuentas especiales registradas en los EECC.
2. Emisión de acciones con suspensión del derecho de suscripción preferente.
3. Emisión de acciones por conversión o canje de otros valores negociables en los términos originales de la emisión.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO IX – PROSPECTO, articulo 6.
INNECESARIEDAD DEL PROSPECTO.
ARTÍCULO 6°.- No será necesaria la confección del prospecto en los siguientes casos:
a) Emisión de acciones por capitalización de reservas, ajustes contables, utilidades u otras cuentas especiales registradas en los estados contables.
b) Emisión de acciones con suspensión del derecho de suscripción preferente.
c) Emisión de acciones por conversión o canje de otros valores negociables en los términos originales de la emisión.
INSERCIÓN OBLIGATORIA EN EL PROSPECTO O SUPLEMENTO DE PROSPECTO.
ARTÍCULO 7°.- – Las Emisoras deberán insertar en la primera página de todos los prospectos o suplementos de prospecto, en caracteres destacados, el texto indicado a continuación, adaptado, en su caso, a las características de la emisión y el rol que cumple cada interviniente (Emisor, Fiduciario, organizador, colocador, experto, etc.):
“Oferta Pública autorizada por Resolución/Certificado/Registro Nº… de fecha… de la Comisión Nacional de Valores. Esta autorización sólo significa que se ha cumplido con los requisitos establecidos en materia de información. La Comisión Nacional de Valores no ha emitido juicio sobre los datos contenidos en el Prospecto/Suplemento de Prospecto. La veracidad de la información contable, económica y financiera, así como de toda otra información suministrada en el presente Prospecto/Suplemento de Prospecto, es exclusiva responsabilidad del órgano de administración y, en lo que les atañe, del órgano de fiscalización de la Emisora y de los auditores en cuanto a sus respectivos informes sobre los EEFF que se acompañan y demás responsables contemplados en los artículos 119 y 120 de la Ley de Mercado de Capitales. El órgano de administración manifiesta, con carácter de declaración jurada, que el presente Prospecto/Suplemento de Prospecto contiene a la fecha de su publicación información veraz y suficiente sobre todo Hecho Relevante que pueda afectar la situación patrimonial, económica y financiera de la Emisora y de toda aquella que deba ser de conocimiento del público inversor con relación a la presente emisión, conforme las normas vigentes. La Emisora asume explícitamente la responsabilidad por las declaraciones realizadas en los prospectos y suplementos de prospecto y sobre la completitud en la divulgación de los riesgos involucrados y la situación de la Emisora, las que se basan en la información disponible y en las estimaciones razonables de la administración.”
Respecto de emisiones de obligaciones negociables destinados a proyectos SVS+ se deberá agregar, adicionalmente, el siguiente texto a la leyenda:
“La Comisión Nacional de Valores no ha emitido juicio sobre la denominación temática que pueda tener la presente emisión. A tal fin, el órgano de administración manifiesta haberse orientado por los “Lineamientos para la Emisión de Valores Negociables Temáticos en Argentina” contenidos en el Anexo III del Capítulo I del Título VI de las Normas (N.T. 2013 y mod.)”.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO IX – PROSPECTO, articulo 7.
INSERCIÓN OBLIGATORIA EN EL PROSPECTO.
ARTÍCULO 7°.- Las emisoras deberán insertar en la primera página de todos los prospectos, en caracteres destacados, los textos que para cada supuesto se indican a continuación, adaptados en su caso a las características de la emisión y el rol que cumple cada interviniente (emisor, fiduciario, organizador, colocador, experto, etc.):
a) Respecto de emisiones de valores negociables de emisoras en general:
‘Oferta Pública autorizada por Resolución/Certificado Nº… de fecha … de la Comisión Nacional de Valores. Esta autorización sólo significa que se ha cumplido con los requisitos establecidos en materia de información. La Comisión Nacional de Valores no ha emitido juicio sobre los datos contenidos en el prospecto. La veracidad de la información contable, financiera y económica, así como de toda otra información suministrada en el presente prospecto es exclusiva responsabilidad del órgano de administración y, en lo que les atañe, del órgano de fiscalización de la sociedad y de los auditores en cuanto a sus respectivos informes sobre los estados contables que se acompañan y demás responsables contemplados en los artículos 119 y 120 de la Ley Nº 26.831. El órgano de administración manifiesta, con carácter de declaración jurada, que el presente prospecto contiene a la fecha de su publicación información veraz y suficiente sobre todo hecho relevante que pueda afectar la situación patrimonial, económica y financiera de la sociedad y de toda aquella que deba ser de conocimiento del público inversor con relación a la presente emisión, conforme las normas vigentes’.
b) Las entidades que soliciten oferta pública de acciones de la Sección Tecnológica, deberán asimismo incorporar en caracteres destacados, el siguiente texto:
“La inversión en estas acciones es considerada de alto riesgo en cuanto a su evolución futura. Los inversores no contarán con estados contables trimestrales”.
c) Respecto de la emisión de valores negociables fiduciarios:
‘Oferta Pública autorizada por Resolución Nº… de fecha … de la Comisión Nacional de Valores. Esta autorización sólo significa que se ha cumplido con los requisitos establecidos en materia de información. La Comisión Nacional de Valores no ha emitido juicio sobre los datos contenidos en el prospecto. La veracidad de la información suministrada en el presente prospecto es responsabilidad del fiduciario [o emisor y fiduciante] y demás responsables contemplados en los artículos 119 y 120 de la Ley Nº 26.831. El fiduciario [o emisor y el fiduciante u organizador] manifiesta(n), con carácter de declaración jurada, que el presente prospecto contiene a la fecha de su publicación información veraz y suficiente sobre todo hecho relevante y de toda aquella que deba ser de conocimiento del público inversor con relación a la presente emisión, conforme las normas vigentes’.
SECCIÓN II
DIFUSIÓN DE INFORMACIÓN PREVIA A LA AUTORIZACIÓN DE OFERTA PÚBLICA. CARACTERISTICAS
ARTÍCULO 8°.- – Las Emisoras podrán distribuir un Prospecto o Suplemento de Prospecto preliminar, u otros Documentos de Oferta Preliminares, con anterioridad: (i) al otorgamiento de la autorización de oferta pública por parte de la Comisión, en los casos en que ésta resulte exigible; o (ii) a la notificación, publicación en la AIF o inicio del proceso de colocación, según corresponda, en los regímenes que no requieren autorización previa de esta Comisión. En ambos casos, podrán hacerlo siempre que se cumplan las siguientes condiciones:
1. En el Prospecto o Suplemento de Prospecto o Documento de Oferta Preliminar deberá insertarse, en la primera página, la siguiente leyenda en tinta roja y caracteres destacados:
“PROSPECTO/SUPLEMENTO DE PROSPECTO PRELIMINAR [u otro DOCUMENTO DE OFERTA] [especificar]: el presente Prospecto [o Suplemento de Prospecto o Documento de Oferta] Preliminar es distribuido al sólo efecto informativo. La autorización, notificación o trámite correspondiente para la oferta pública de los valores negociables a que se refiere el presente ha sido iniciado o será cumplimentado de conformidad con la normativa vigente, según corresponda, y a la fecha no se encuentra finalizado o no ha sido presentado aún. La información contenida en este Documento de Oferta Preliminar está sujeta a cambios y modificaciones y no puede ser considerada como definitiva por aquellas personas que tomen conocimiento de la misma. Este Prospecto [o Suplemento de Prospecto o Documento de Oferta] Preliminar no constituye una oferta de venta, ni una invitación a formular oferta de compra, ni podrán efectuarse compras o ventas de los valores negociables aquí referidos, hasta tanto la oferta pública haya sido autorizada, notificada o publicada en la AIF, según corresponda, por la Comisión Nacional de Valores”.
2. La Emisora deberá informar a través de la plataforma TAD la distribución de Documentos de Oferta Preliminares, acompañando copia de los mismos, con los recaudos establecidos en el inciso 1. del presente artículo.
Dicha comunicación deberá efectuarse en la oportunidad correspondiente según el régimen aplicable, pudiendo realizarse en forma previa, simultánea o posterior a su difusión, siempre que tenga lugar dentro del trámite de autorización, notificación o presentación de la documentación vinculada a la emisión, según se indica seguidamente:
a) Si se trata de una emisión que requiere la previa autorización de esta CNV, la comunicación deberá ser realizada al momento de presentarse la solicitud para su tramitación, o con posterioridad a la misma pero siempre antes de la aprobación de la solicitud.
b) Si se trata de emisiones realizadas bajo cualquier Régimen de Oferta Pública con Autorización Automática por su Bajo Impacto, en forma previa o simultánea a la notificación inicial correspondiente al régimen respectivo.
c) Si se trata de emisiones realizadas bajo cualquier Régimen de Oferta Pública con Autorización Automática por su Mediano Impacto, en oportunidad de acompañar la documentación prevista en las Secciones correspondientes al régimen respectivo.
d) Si se trata de emisiones bajo el régimen de Emisor Frecuente, o de series o clases a ser emitidas en el marco de un Programa Global que no requieren de la autorización previa de esta CNV, en el plazo previsto para la presentación de la documentación, aunque dicho plazo sea posterior a su colocación.
e) Cuando se hubiese distribuido Prospecto o Suplemento de Prospecto o cualquier otro Documento de Oferta Preliminar y luego se haya desistido de efectuar la correspondiente emisión, la Emisora deberá mantener a disposición de esta CNV los documentos distribuidos, junto con la respectiva comunicación a los sujetos a quienes se suministró tal información, y su posterior desistimiento.
f) La comunicación solo podrá efectuarse con posterioridad a la colocación de los valores negociables en el caso del inciso d) anterior.
3. El Documento de Oferta Preliminar no será objeto de revisión, autorización ni aprobación por la Comisión, sin perjuicio de las facultades de supervisión y control que le competen conforme la normativa vigente, asumiendo los órganos de administración y, en lo que les atañe, los órganos de fiscalización de la Emisora y los auditores en cuanto a sus respectivos informes sobre los EECC que se acompañan, plena responsabilidad por la información contenida en él.
4. La información contenida en dichos documentos deberá ser consistente con la que se incluya en el Prospecto, Suplemento o Documento de Oferta Definitivo, no pudiendo introducirse modificaciones sustanciales sin su debida y expresa identificación. En todos los casos, la difusión definitiva deberá hacerse utilizando el mismo tipo de documento elegido en la distribución preliminar, o uno equivalente que cumpla idéntica función informativa, haciendo referencia a ello en la versión definitiva.
5. El Documento de Oferta Preliminar deberá ser sustituido por el Documento de Oferta Definitivo una vez cumplido el requisito de autorización, notificación o publicación correspondiente, oportunidad en la cual deberá ser puesto a disposición de interesados e intermediarios con todas las modificaciones introducidas a requerimiento de la Comisión, eliminándose la leyenda establecida en el inciso 1., debiendo destacarse en este último, en su caso, las modificaciones relevantes introducidas respecto del Documento de Oferta Preliminar.
6. La información contenida en los Documentos de Oferta Preliminares no podrá tener una antigüedad superior a VEINTE (20) días hábiles contados desde su fecha de emisión o última actualización, respecto de la fecha de inicio del período de colocación o de la publicación del Documento de Oferta Definitivo, lo que ocurra primero.
Vencido dicho plazo sin que se hubiera producido la publicación del Documento de Oferta Definitivo deberá comunicarse a la CNV si la colocación no se llevará a cabo o si se ha prorrogado y, en ambos casos, presentar el Prospecto, Suplementos y Documento de Oferta Preliminar a la CNV.
(Artículo sustituido por art. 2º de la Resolución General Nº 1129/2026 de la Comisión Nacional de Valores B.O. 16/4/2026. Vigencia: a partir del día siguiente de su publicación en el B.O.)
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO IX – PROSPECTO, articulo 8.
DIFUSIÓN DE INFORMACIÓN PREVIA A LA AUTORIZACIÓN DE OFERTA PÚBLICA.
ARTÍCULO 8°.- Las emisoras podrán distribuir un prospecto preliminar, con anterioridad al otorgamiento de la autorización de la oferta pública por parte de la Comisión, en las siguientes condiciones:
a) En el prospecto preliminar deberá insertarse, en la primera página, la siguiente leyenda en tinta roja y caracteres destacados:
‘PROSPECTO PRELIMINAR: el presente prospecto preliminar es distribuido al sólo efecto informativo. La autorización para hacer oferta pública de los valores negociables a que se refiere el presente ha sido solicitada a la Comisión Nacional de Valores con arreglo a las normas vigentes con fecha …. y, hasta el momento, ella no ha sido otorgada. La información contenida en este prospecto está sujeta a cambios y modificaciones y no puede ser considerada como definitiva por aquellas personas que tomen conocimiento de ella. Este prospecto no constituye una oferta de venta, ni una invitación a formular oferta de compra, ni podrán efectuarse compras o ventas de los valores negociables aquí referidos, hasta tanto la oferta pública haya sido autorizada por la Comisión Nacional de Valores’.
b) En oportunidad de solicitar la autorización de oferta pública el emisor deberá, informar si realizará una publicidad de la emisión mediante la distribución de un prospecto preliminar y, presentar una copia del prospecto preliminar a la Comisión, con los recaudos establecidos en el inciso a) del presente artículo.
c) El prospecto preliminar no será objeto de autorización ni aprobación por la Comisión, asumiendo los órganos de administración y, en lo que les atañe, los órganos de fiscalización de la emisora y los auditores en cuanto a sus respectivos informes sobre los estados contables que se acompañan, plena responsabilidad por la información contenida en él. En caso de valores negociables fiduciarios, esa responsabilidad corresponderá al fiduciante en su caso y, en lo que respecta al fideicomiso y su propia información como entidad, al fiduciario.
d) El prospecto preliminar deberá ser sustituido por el prospecto definitivo una vez autorizada la oferta pública de los valores negociables a que se refiere, oportunidad en la cual deberá ser puesto a disposición de interesados e intermediarios con todas las modificaciones introducidas a requerimiento de la Comisión, eliminándose la leyenda establecida en el inciso a).
e) La distribución del prospecto preliminar no podrá ser realizada, en ningún caso, con anterioridad a la presentación de la solicitud de autorización de oferta pública de la emisión de que se trate.
f) Las entidades que soliciten la oferta pública de acciones de la sección tecnológica, deberán asimismo incorporar en caracteres destacados, el siguiente texto: “La inversión en estas acciones es considerada de alto riesgo en cuanto a su evolución futura. Los inversores no contarán con estados contables trimestrales”.
ARTÍCULO 9°.- Las Emisoras que emitan bajo cualquiera de los Regímenes de Autorización Automática o que no requieren autorización previa de CNV, deberán:
1. Ajustar la leyenda prevista en el artículo anterior al tipo de régimen aplicable, debiendo dejarse expresa constancia de que la oferta se realiza bajo un régimen que no requiere autorización previa de la Comisión, sino su notificación o publicación conforme corresponda.
2. Dejar expresa constancia en el Documento de Oferta Preliminar y en el Documento de Oferta Definitivo del régimen bajo el cual se realiza la oferta, incluyendo la normativa aplicable y, en su caso, el tipo de inversores a los cuales se dirige, indicando que ésta se efectúa bajo un Régimen de Oferta Pública Automática en los términos de la normativa vigente, a fin de una adecuada comprensión por parte de los inversores.
3. Cumplir con la totalidad de las obligaciones de información previstas en el artículo 8° de la presente Sección, en cuanto resulten compatibles con la naturaleza del régimen aplicable.
4. A tales efectos, en el Documento de Oferta Preliminar deberá insertarse, en la primera página, en tinta roja y caracteres destacados, la siguiente leyenda:
“PROSPECTO/SUPLEMENTO DE PROSPECTO [u otro Documento de Oferta [especificar]] PRELIMINAR: el presente Prospecto [o Suplemento de Prospecto o Documento de Oferta [especificar]] Preliminar es distribuido al sólo efecto informativo. La oferta pública de los valores negociables a que se refiere el presente se realiza bajo un régimen que no requiere autorización previa de la Comisión Nacional de Valores, encontrándose sujeta a su notificación y/o publicación en la AUTOPISTA DE LA INFORMACIÓN FINANCIERA (AIF), de conformidad con la normativa vigente. La información contenida en este Prospecto [o Suplemento de Prospecto o Documento de Oferta Preliminar] está sujeta a cambios y modificaciones y no puede ser considerada como definitiva por aquellas personas que tomen conocimiento de la misma. Este Prospecto [o Suplemento o Documento de Oferta Preliminar] no constituye una oferta de venta, ni una invitación a formular oferta de compra, ni podrán efectuarse compras o ventas de los valores negociables aquí referidos, hasta tanto la oferta pública haya sido notificada a la Comisión Nacional de Valores”.
(Artículo sustituido por art. 2º de la Resolución General Nº 1129/2026 de la Comisión Nacional de Valores B.O. 16/4/2026. Vigencia: a partir del día siguiente de su publicación en el B.O.)
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO IX – PROSPECTO, articulo 9.
ARTÍCULO 9°.- Se podrán celebrar reuniones informativas acerca de la emisora y los valores negociables respecto de los cuales se ha presentado la respectiva solicitud.
La convocatoria y realización de las reuniones informativas deberá cumplir con los siguientes requisitos:
a) Las invitaciones sólo podrán ser formuladas en forma personalizada por la emisora y/o los agentes registrados en la Comisión a cargo de la organización, colocación y distribución y/o el fiduciante [emisor u organizador], en su caso.
b) En el texto de las invitaciones deberá incluirse un párrafo indicando que la Comisión no se ha expedido respecto de la solicitud de autorización de oferta pública de los valores negociables.
c) Las reuniones deberán celebrarse en espacios en los cuales pueda garantizarse el acceso exclusivo de las personas invitadas.
d) Las reuniones tendrán como único objeto la presentación de información, que deberá ser consistente con la incluida en el prospecto preliminar, respecto de la emisora (y en su caso del fiduciante [emisor u organizador], tratándose de valores negociables fiduciarios), sus actividades, situación, resultados, perspectivas y cualquier otra información relevante en relación con ella y sobre los valores negociables motivo de la emisión.
e) Podrá difundirse información de carácter general que fuere consistente con el prospecto preliminar y no exceda los contenidos del mismo. Dicha información deberá incluir la advertencia prevista en el inciso b).
f) Durante el período comprendido entre la distribución del prospecto preliminar y la autorización de oferta pública de los valores negociables por parte de la Comisión, las emisoras y/o instituciones seleccionadas por la emisora para la colocación de la emisión en el país, podrán recibir indicaciones de interés respecto de los valores negociables en cuestión. Dichas indicaciones de interés no tendrán carácter vinculante.
g) La emisora y/o las instituciones seleccionadas para la colocación de la emisión deberán enviar a cada uno de los asistentes a las reuniones informativas un ejemplar del prospecto definitivo dentro de los DOS (2) días hábiles posteriores al otorgamiento de la autorización de oferta pública correspondiente.
En caso de haberse brindado información general al público sobre la base del prospecto preliminar, la emisora y/o las instituciones seleccionadas para la colocación deberán asegurar (con adecuada antelación a la colocación por oferta pública de la emisión) la difusión de la información del prospecto definitivo en condiciones idénticas a la otorgada al prospecto preliminar, en la AUTOPISTA DE LA INFORMACIÓN FINANCIERA y en los sistemas de información de los Mercados donde negocien.
No será necesario hacer referencia en el prospecto al precio de colocación cuando el mismo no hubiera sido determinado a la fecha de la distribución antes referida.
ARTÍCULO 10°.- Se podrán celebrar reuniones informativas acerca de la Emisora y los valores negociables, tanto presenciales como virtuales, en el país o en el exterior, antes de la autorización, notificación o publicación de la oferta pública, según corresponda, sujeto a las leyes aplicables en cada país.
La convocatoria y realización de las reuniones informativas deberá cumplir con los siguientes requisitos:
1. Las invitaciones sólo podrán ser formuladas en forma personalizada por la Emisora o los Agentes registrados en la CNV a cargo de la organización, colocación y distribución, en su caso.
2. En el texto de las invitaciones deberá incluirse un párrafo indicando que la Comisión no se ha expedido (ni lo hará) respecto de la oferta pública de los valores negociables, o que la misma se encuentra sujeta a notificación o publicación, según el régimen aplicable.
3. Las reuniones deberán celebrarse en espacios en los cuales pueda garantizarse el acceso exclusivo de las personas invitadas, admitiéndose su realización por medios virtuales, siempre que se garantice un adecuado control de acceso o registro de participantes.
4. Las reuniones tendrán como único objeto la presentación de información, que deberá ser consistente con la incluida en el Documento de la Oferta Preliminar, respecto de la Emisora, sus actividades, situación, resultados, perspectivas y cualquier otra información relevante en relación con ella y sobre los valores negociables motivo de la emisión.
No podrá suministrarse información adicional que no se encuentre contenida en el Documento de Oferta Preliminar, salvo que sea consistente con éste y sea incorporada en forma simultánea o posterior a dicho documento.
Ello sin perjuicio del cumplimiento de las obligaciones de información completa, veraz y suficiente exigidas por la normativa vigente.
5. Podrá difundirse información de carácter general que fuere consistente con el Prospecto o Suplemento de Prospecto o Documentos de la Oferta Preliminar y no exceda los contenidos del mismo. Dicha información deberá incluir la advertencia prevista en el inciso 2. precedente.
6. Durante el período comprendido entre la distribución del Prospecto o Suplemento de Prospecto o Documento de la Oferta Preliminar y, de corresponder, la autorización de oferta pública de los valores negociables por parte de la Comisión, o notificación o publicación en la AIF, las Emisoras o instituciones seleccionadas por la Emisora para la colocación de la emisión en el país o en el exterior, podrán recibir indicaciones de interés respecto de los valores negociables en cuestión. Dichas indicaciones de interés no tendrán carácter vinculante.
En caso de haberse brindado información general al público sobre la base del Prospecto o Suplemento de Prospecto o Documento de la Oferta Preliminar, la Emisora o las instituciones seleccionadas para la colocación deberán asegurar (con adecuada antelación a la colocación por oferta pública de los valores negociables) la difusión de la información del Prospecto definitivo en condiciones idénticas a la otorgada al Documento de Oferta Preliminar, en la AIF y en los sistemas de información de los Mercados donde negocien.
El documento definitivo deberá reflejar adecuadamente cualquier modificación relevante introducida respecto del documento preliminar.
No será necesario hacer referencia en el Prospecto o Suplemento de Prospecto o Documento de la Oferta Definitivo, al precio de colocación cuando el mismo no hubiera sido determinado a la fecha de la distribución antes referida.
(Artículo sustituido por art. 2º de la Resolución General Nº 1129/2026 de la Comisión Nacional de Valores B.O. 16/4/2026. Vigencia: a partir del día siguiente de su publicación en el B.O.)
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO IX – PROSPECTO, articulo 10.
MODIFICACIONES AL PROSPECTO.
ARTÍCULO 10.- Las emisoras a las que se les requieran aclaraciones, informaciones complementarias o cambios en la redacción del prospecto, tendrán un plazo de DIEZ (10) días hábiles para presentarlas, cuando no se hubiese fijado un plazo diferente.
MODIFICACIONES AL PROSPECTO.
ARTÍCULO 11°.- Las Emisoras a las que se les requieran aclaraciones, informaciones complementarias o cambios en la redacción del Prospecto, tendrán un plazo de DIEZ (10) días hábiles para presentarlas, cuando no se hubiese fijado un plazo diferente.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO IX – PROSPECTO, articulo 11.
PROSPECTO DEFINITIVO.
ARTÍCULO 11.- Con anterioridad a autorizarse la respectiva oferta pública la emisora deberá presentar el texto definitivo del prospecto por duplicado.
SECCIÓN III
PROSPECTO DEFINITIVO.
ARTÍCULO 12°.- Con anterioridad a autorizarse la respectiva oferta pública la Emisora deberá presentar el texto definitivo del Prospecto.
El Prospecto definitivo o Suplemento de Prospecto definitivo, según corresponda, deberá contener toda la información actualizada hasta la fecha de publicación que sea necesaria para que cualquier inversor evalúe la inversión en los valores negociables de que se trate
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO IX – PROSPECTO, articulo 12.
INFORMACIÓN RELEVANTE.
ARTÍCULO 12.- El prospecto de emisión contendrá -en caracteres bien visibles y destacados- la información acerca de la entidad oferente que, a criterio de la Comisión, pueda afectar la colocación o circulación posterior del valor negociable en perjuicio de los eventuales suscriptores, en lo que queda comprendido lo requerido en el Título de “Transparencia en el Ámbito de la Oferta Pública”.
INFORMACIÓN RELEVANTE.
ARTÍCULO 13°.- El Prospecto de emisión contendrá –en caracteres visibles y destacados- toda la información completa y precisa acerca de la entidad oferente y la emisión que, a criterio de la Comisión, cualquier inversor razonable deba conocer para adoptar decisiones fundadas de inversión respecto de la colocación y posterior negociación de la clase o serie a emitir, incluyendo lo requerido en el Título XII de estas Normas.
La Emisora y demás firmantes deben incluir en los prospectos y suplementos de prospecto toda la información necesaria, veraz, suficiente y actualizada a la fecha de publicación. Dicha información debe reflejar los datos económicos, financieros y contables actualizados, permitiendo evaluar la capacidad de pago de la Emisora tanto a corto como a largo plazo y la incorporación de toda otra normativa específica de la actividad, decretos, disposiciones de la CNV, BCRA u otros organismos que resulten aplicables.
Cuando se presenten o difundan prospectos o suplementos de prospecto, los criterios expuestos precedentemente y los siguientes se aplicarán a cualquier Régimen de Oferta Pública bajo el cual se preparen estos documentos.
La publicidad de la oferta de valores negociables deberá ser veraz y proporcionada a las circunstancias, siendo prohibido el empleo de referencias inexactas u ocultamiento, así como expresiones susceptibles de inducir error, engaño o confusión.
La CNV podrá requerir -en cualquier momento- la inclusión en los prospectos o suplementos de prospecto, toda otra información que considere necesaria, especialmente aquella referida a riesgos o endeudamiento, según la situación de cada Emisora. El requerimiento podrá ser mediante la modificación de los documentos presentados, o mediante publicaciones complementarias a través de la AIF, en caso de que la clase o serie ya se hubiese emitido.
Si se producen cambios relevantes respecto a las cuestiones mencionadas en el párrafo anterior entre la publicación del Prospecto o Suplemento de Prospecto y la fecha efectiva de emisión (o antes del vencimiento de la emisión), la Emisora debe informar de inmediato tales circunstancias en la AIF y actualizar el Suplemento si correspondiera. Además, se deben consignar en el Suplemento los ID de publicación o links o lugares donde se podrá visualizar la información complementaria a la emisión en la AIF.
En los casos que se disponga, en forma total o parcial de la emisión respectiva, la representación digital de valores negociables, se deberá incluir la información requerida en el artículo 12 de la Sección II del Capítulo I del Título XXII de estas Normas.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO IX – PROSPECTO, articulo 13.
DIFUSIÓN DEL PROSPECTO.
ARTÍCULO 13.- El oferente y los colocadores deberán, poner el prospecto a disposición del público inversor en la AUTOPISTA DE LA INFORMACIÓN FINANCIERA, y enviar ejemplares a los Mercados donde se negocien los valores negociables ofrecidos, y a los agentes que en ellos desarrollen su actividad.
PUBLICIDAD.
ARTÍCULO 14°.- Los prospectos y suplementos de prospectos deberán, en todos los casos, publicarse con antelación a la colocación de los respectivos valores negociables, ello sin perjuicio de las facultades de fiscalización y sanción de la Comisión.
Será de aplicación el período mínimo de difusión establecido en el Capítulo IV del Título VI de estas Normas.
Cuando el Prospecto no contenga información financiera de la colocación, tal como la tasa, el precio o el monto, por no haber sido determinada debido a las condiciones particulares de la emisión, una vez determinada dicha información deberá ser publicada de inmediato por los medios informativos electrónicos de los Mercados en los que listen o negocien los valores negociables y mediante un aviso complementario por el mismo medio utilizado para la publicación y por igual plazo de difusión.
(Artículo sustituido por art. 1° de la Resolución General N° 1119/2026 de la Comisión Nacional de Valores B.O. 13/3/2026. Vigencia: a partir del día siguiente al de su publicación en el B.O.)
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO IX – PROSPECTO, articulo 14.
PUBLICIDAD.
ARTÍCULO 14.- Los prospectos y suplementos de prospectos deberán, en todos los casos, publicarse con antelación a la colocación de los respectivos valores negociables, ello sin perjuicio de lo establecido en los artículos correspondientes a valores de corto plazo, y de las facultades de fiscalización y sanción de esta Comisión.
Cuando el prospecto no contenga información financiera de la colocación tal como la tasa, el precio o el monto, por no haber sido determinada, debido a las condiciones particulares de la emisión, una vez determinada dicha información deberá ser publicada de inmediato por los medios electrónicos de información financiera y mediante un aviso complementario en el mismo medio utilizado para la publicación inicial dentro de los DOS (2) días hábiles de su determinación.
SECCIÓN IV
SUPLEMENTO DE PROSPECTO.
ARTÍCULO 15°.- El Suplemento de Prospecto constituye el documento que complementa al Prospecto mencionado en artículo 2° del presente Capítulo, a través del cual se realiza la oferta pública de valores negociables. En su redacción debe emplearse un lenguaje fácilmente comprensible para la generalidad de los lectores y que resulte fácil para el análisis y comprensión de su contenido.
El Suplemento de Prospecto deberá estar firmado e inicialado en todas sus hojas, las que deberán estar precisamente individualizadas, por persona con representación suficiente. El Suplemento de Prospecto describirá detalladamente los esfuerzos de colocación a ser efectuados y las Emisoras deberán acreditar la realización de esa actividad en caso de serle requerido por autoridad competente.
La Comisión podrá exigir al Emisor u Oferente que incluya en el Suplemento de Prospecto cuanta información adicional, advertencia o cualquier consideración que estime necesaria, y que aporte la documentación complementaria que entienda conveniente.
En relación con los plazos de aprobación del Suplemento de Prospecto, serán de aplicación, de corresponder, lo dispuesto en el artículo 26 de la Sección IV del Capítulo V del presente Título.
El Suplemento de Prospecto contendrá toda la información que deba ser actualizada siguiendo las mismas especificaciones establecidas para el Prospecto, especialmente en lo referido a los riesgos e información contable, económica y financiera de la Emisora.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO IX – PROSPECTO, articulo 15.
ARTÍCULO 15.- La publicidad de la oferta de valores negociables deberá ser veraz y proporcionada a las circunstancias, siendo prohibido el empleo de referencias inexactas u ocultamiento, así como expresiones susceptibles de engendrar error, engaño o confusión.
ANEXO I
PROSPECTO.
En el inicio del documento, y como información principal, deberá consignarse la leyenda contenida en el artículo 7º de la Sección I del Capítulo IX del Título II de estas Normas, donde conste la autorización de oferta pública o registro como EF y respetarse el diagrama de información estrictamente en el orden que seguidamente se detalla. Caso contrario no será aprobado.
Si se trata de un Programa Global, deberá incluirse en este Anexo, la información contenida en el Anexo II, relativo a: aviso a los inversores y declaraciones; términos y condiciones del Programa Global u oferta de los valores negociables, en su caso; destino de fondos; gastos de emisión y accionistas vendedores, dilución, dividendos y agentes pagadores.
1. PORTADA.
En la Portada deberá constar:
a) La denominación o razón social que surge del último estatuto/contrato social inscripto y en su caso la mención al cambio de denominación social pendiente de inscripción
b) Si el Emisor se encuentra registrado como EF indicar los datos de registro.
c) Sede social, CUIT, número/s de teléfono/s, correo electrónico declarado en la AIF y su sitio web.
d) La fecha del Prospecto.
2. ÍNDICE.
3. INFORMACIÓN DE LA EMISORA.
a) Reseña histórica.
Breve reseña de la Emisora y los eventos importantes en el desarrollo de sus negocios (reorganizaciones, fusiones, adquisiciones, cambios en el negocio, procesos concursales, etc.).
b) Descripción del sector en que se desarrolla su actividad:
Descripción del sector al que pertenece el Emisor.
c) Actividades y negocios:
1) Una descripción de la naturaleza de las operaciones de la Emisora y sus principales actividades, informando sobre los principales productos vendidos o servicios prestados durante los últimos DOS (2) ejercicios financieros. Naturaleza de las operaciones locales e internacionales, principales productos/servicios/actividades de los últimos DOS (2) ejercicios financieros.
2) Nuevos productos/servicios y estado de desarrollo. Cuestiones ambientales relevantes.
3) Principales Mercados (locales/internacionales), desagregado de ingresos por segmento y geografía últimos DOS (2) ejercicios. Fundamentos de la posición competitiva.
4) Ingresos totales por segmento de actividad y Mercado geográfico para cada uno de los últimos DOS (2) ejercicios financieros. Informar sobre los fundamentos de cualquier información que haya dado a conocer la Emisora con relación a su posición competitiva.
5) Estacionalidad del negocio.
6) Fuentes, disponibilidad y volatilidad de precios de materias primas.
7) Canales de comercialización y método de ventas.
8) Dependencia de patentes, licencias, contratos o procesos clave para la rentabilidad.
9) Impacto de la regulación estatal y ambiental, identificando organismos reguladores.
4. FACTORES DE RIESGO.
Informar en forma detallada, los factores de riesgo específicos para la Emisora o su actividad. Deben ser precisos y ajustados a su situación, identificando riesgos conocidos hasta la fecha de publicación (máximo un mes anterior) y dejar expresa constancia, si a la fecha de la publicación de los prospectos o suplementos de prospecto existen alguno de los riesgos enumerados como ejemplos no taxativos, u otros a juicio de la Emisora. Incluir impactos patrimoniales, económicos, financieros, operativos, de refinanciación, pasivos, endeudamiento, tasas y tipo de cambio.
A título ejemplificativo: naturaleza del negocio (inc. aspectos ambientales), países de operación, ausencia de rentabilidad reciente, situación financiera, falta de liquidez del Mercado, variación en tasas, tipo de cambio, dependencia de la gerencia, condiciones competitivas, expiración de patentes/contratos, dependencia de pocos clientes/proveedores, riesgo de liquidez/endeudamiento, pasivos a vencer en TRES (3), SEIS (6) y DOCE (12) meses, variaciones significativas en ventas/costos, legales, regulatorios, procesos judiciales, medidas de reestructuración o refinanciación de deudas o en proceso, concursos preventivos o acuerdos preventivos de crisis.
5. POLÍTICAS DE LA EMISORA.
a) Políticas de Inversiones, de Financiamiento y Ambientales.
Descripción de las políticas del Emisor en los últimos DOS (2) años incluyendo:
1) Principales inversiones o desinversiones (incluyendo participaciones en otras entidades).
2) Inversiones y desinversiones de capital en curso (distribución geográfica y financiamiento).
3) Ofertas públicas de adquisición (propias o de terceros) en el último y corriente ejercicio.
4) El monto gastado en las actividades de investigación, desarrollo e innovación en los últimos DOS (2) años.
5) Política ambiental o de sustentabilidad; o explicación de su no pertinencia.
b) Políticas de Dividendos y Agentes Pagadores.
Restricciones a dividendos, la fecha de derecho, procedimientos para tenedores no residentes.
Identificar Entidades Financieras, Agentes pagadores en los países que listen o negocien.
6. INFORMACIÓN SOBRE LOS DIRECTORES O ADMINISTRADORES, GERENTES, PROMOTORES, MIEMBROS DEL ÓRGANO DE FISCALIZACIÓN, DEL CONSEJO DE VIGILANCIA y COMITÉ DE AUDITORÍA (TITULARES Y SUPLENTES).
a) Directores o Administradores y Gerencia:
Para las personas cuyas funciones son cruciales para la Emisora (directores, administradores, gerentes u otro profesional o empleado clave para la emisora o negocio, etc.), proporcionar:
1) Nombre y Apellido, DNI, CUIT/CUIL, experiencia laboral, funciones y áreas de experiencia en las Emisoras y domicilio especial.
2) Actividad principal en los negocios desarrollada fuera de la Emisora (incluyendo en el caso de directores o administradores, cargos en otros órganos de administración de entidades abiertas o cerradas).
3) La naturaleza de cualquier vinculado, esto es; cónyuge, conviviente reconocido legalmente, parientes por consanguinidad, y afinidad, ambos hasta el segundo grado entre alguna de las personas arriba mencionadas.
4) Cualquier acuerdo o entendimiento con los accionistas mayoritarios, clientes, proveedores u otros, de acuerdo con el cual alguna de las personas antes mencionadas fue elegida como director, administrador o miembro de la gerencia.
5) Un cuadro con la indicación del nombre completo, CUIL/CUIT, fecha de designación y de vencimiento del mandato (refiriendo la fecha de la asamblea de designación) y carácter de independencia.
b) Remuneración:
Para el último ejercicio completo, de integrantes de los órganos de administración, de fiscalización, de comités especiales, si existieran, y gerentes:
1) Monto total de compensaciones pagadas y beneficios en especie concedidos (por la Emisora y sus subsidiarias) por servicios, por cualquier causa. Esta norma también cubre compensaciones contingentes o diferidas devengadas en el año, aún si la compensación fuese pagadera en una fecha posterior.
2) Descripción breve de planes de gratificación, participación en utilidades u opciones de acciones (extensión, cantidad, precio ejercicio, precio compra, fecha expiración).
3) Los montos totales reservados o devengados por la Emisora o sus subsidiarias para afrontar jubilaciones, retiros o beneficios similares.
c) Información sobre participaciones accionarias.
Informar, en la medida que sea conocido, la participación accionaria en la Emisora a la fecha más reciente (cantidad, porcentaje de tenencia sobre las acciones en circulación, y derechos de voto diferentes) y opciones concedidas (cantidad de las acciones, precio de ejercicio, precio de compra, fecha de expiración).
Describir cualquier convenio que otorgue participación a los empleados en el capital de la Emisora, incluyendo la emisión u otorgamiento de opciones, acciones o cualquier otro valor negociable.
d) Otra información relativa al órgano de administración, de fiscalización y comités especiales:
1) Fecha de expiración de mandatos, y período de servicio.
2) Detalles de contratos de locación de servicios de los directores o administradores con la Emisora o cualquiera de sus subsidiarias que prevean beneficios post-mandato o manifestación negativa.
3) Detalles relativos a los comités de auditoría y de remuneraciones de la Emisora, incluyendo los nombres de los miembros de los comités y un resumen de las normas aplicables a su funcionamiento.
e) Gobierno Corporativo.
Se deberá describir si existe algún código indicando las cláusulas principales al igual que el grado de su cumplimiento.
f) Empleados:
Número de empleados al cierre del período o promedio del período, para cada uno de los últimos DOS (2) ejercicios. Desagregación por áreas principales o ubicación geográfica si es posible. Informar cambios significativos, relaciones con sindicatos de trabajadores, y número de empleados temporarios o un promedio de ellos si son significativos.
7. ESTRUCTURA DEL EMISOR, ACCIONISTAS o SOCIOS Y PARTES RELACIONADAS.
a) Estructura del Emisor y su grupo económico.
Si aplica, breve descripción del grupo y posición del Emisor. Listado de subsidiarias importantes (denominación, país, porcentaje de participación, y de voto). Organigrama o esquema de la estructura.
b) Accionistas o Socios principales.
Información a la fecha más reciente posible o conocida, refiriendo la cantidad de acciones poseídas de la Emisora incluyendo aquellas tenencias poseídas por accionistas o socios que sean propietarios del CINCO POR CIENTO (5%) o más de cada clase de acciones con derecho a voto (excepto que se le requiera a la Emisora la información de un porcentaje menor en su país de origen, en cuyo caso se aplicará ese porcentaje) por cuenta de un tercero en su interés y beneficio:
1) Nombres, cantidad de acciones y porcentaje sobre el capital en circulación por clase.
2) Para personas jurídicas, especificar composición accionaria hasta el Beneficiario Final persona humana o hasta donde resulte de su conocimiento.
3) Cambios significativos en el porcentaje de tenencia de los últimos DOS (2) años.
4) Indicar si los accionistas principales tienen diferentes derechos de voto, o una declaración negativa al respecto.
5) Porción de cada clase de acciones mantenidas en el país y en el exterior, y el número de tenedores registrados. Para sociedades tenedoras extranjeras, informar lugar de constitución y restricciones legales aplicables.
6) Declarar si la Emisora es directa o indirectamente controlada por otra Sociedad, gobierno extranjero o persona, indicando nombre(s) y naturaleza del control (monto y proporción de capital con voto), en la medida en que la información sea conocida por la Emisora.
7) Describir cualquier acuerdo conocido por la Emisora y los responsables de la firma del Prospecto o Suplemento de Prospecto que pueda resultar en un cambio en el control.
c) Transacciones con partes relacionadas.
Para el período desde el inicio de los DOS (2) ejercicios precedentes hasta la fecha del Prospecto, informar sobre actos/contratos entre la Emisora y las partes relacionadas definidas (directores, administradores, órgano fiscalización, gerentes conforme con el artículo 270 de la Ley General de Sociedades, controlantes, sus familiares alcanzados por lo dispuesto en el Capítulo III de este Título, sociedades bajo control común, sociedades donde estas partes tengan participaciones significativas según lo establecido en el artículo 14 de la Sección IV del Capítulo III del presente Título), cuando el importe supere el UNO (1) % del patrimonio social del último EEFF. Se excluyen las sociedades controladas por la Emisora.
d) Otra información con partes relacionadas:
1. La naturaleza y extensión de transacciones realizadas o próximas (inusuales en naturaleza/condiciones), que involucren a la Emisora o partes relacionadas.
2. El monto de préstamos en curso (incluyendo garantías de cualquier clase) hechos por la Emisora o cualquiera de sus controlantes o subsidiarias para beneficio de partes relacionadas (máximo pendiente a la fecha reciente, tasa de interés).
3. Si expertos/asesores fueron empleados de forma contingente, si poseen acciones en la Emisora o sus subsidiarias, o tienen interés económico, directo o indirecto, en la Emisora o que dependa del éxito de la oferta, describir brevemente la naturaleza de dicha contingencia o interés.
8. ACTIVOS Y SUCURSALES DE LA EMISORA.
Detalle de activos significativos (propios o en leasing), importantes (propiedades, leasing, con gravámenes si los hay, indicando tamaño, uso, capacidad productiva, utilización, modalidad de posesión; productos, ubicación. Cuestiones ambientales relevantes que afecten el uso de los activos y estado de conservación de recursos naturales involucrados. Para proyectos importantes de construcción/expansión o mejora de instalaciones, se debe incluir: naturaleza, fundamentos, estimación de la inversión (ya invertido/monto total), forma de financiación, fechas estimadas inicio/finalización e incremento de capacidad esperado.
Agregar Información sobre activos intangibles significativos, si los hubiera importantes.
9. INFORMACIÓN FINANCIERA.
El Emisor deberá manifestar que forma parte integrante del Prospecto los EEFF de la Emisora correspondiente a los DOS (2) últimos ejercicios anuales y del último EEFF intermedio presentado conforme a los requerimientos que se haya establecido en estas Normas y a los informes de auditoría emitidos por contadores públicos independientes, con indicación del ID bajo los cuales se encuentran publicados en la AIF, aclarando, además, si ha habido cambios significativos con posterioridad a estos, y detallando, en su caso, los cambios ocurridos.
Se deberá proporcionar la información contable, económica y financiera, mencionada en los puntos siguientes, sobre bases consolidadas, resumida y comparativa con igual período del año anterior para los últimos DOS (2) ejercicios anuales. Asimismo, cuando corresponda, deberán incluirse la referencia a los últimos EEFF intermedios publicados en la AIF, y en el Prospecto la información resumida respetando en todo momento el criterio comparativo aplicado en dichos estados.
a) ESTADOS FINANCIEROS.
1) Estado de Resultados y Otros Resultados Integrales:
| DETALLE | ACTUAL | ANTERIORES |
| INGRESOS ORDINARIOS | ||
| RESULTADO OPERATIVO | ||
| RESULTADO ANTES DEL IMPUESTO | ||
| RESULTADO NETO | ||
| OTROS RESULTADOS INTEGRALES (ORI) | ||
| RESULTADO INTEGRAL TOTAL |
Informar si el monto de las exportaciones constituye una parte significativa del volumen de las ventas totales de la Emisora deberá exponer el monto total de las exportaciones y su porcentaje, y el monto de las exportaciones sobre el monto total de las ventas.
| DETALLE | ACTUAL | ANTERIORES |
| CANTIDAD DE ACCIONES | ||
| GANANCIA BÁSICA POR ACCIÓN ATRIBUIBLE A LOS ACCIONISTAS DE LA SOCIEDAD:Utilidad Básica o Diluida Por Acción. |
2) Estado de Situación Financiera:
| DETALLE | ACTUAL | ANTERIORES |
| ACTIVO NO CORRIENTE | ||
| ACTIVO CORRIENTE | ||
| TOTAL ACTIVO | ||
| TOTAL PATRIMONIO | ||
| PASIVO NO CORRIENTE | ||
| PASIVO CORRIENTE | ||
| TOTAL PASIVO | ||
| TOTAL PATRIMONIO Y PASIVO |
3) Estado de Cambios en el Patrimonio:
| DETALLE | ACTUAL | ANTERIORES |
| CAPITAL SOCIAL | ||
| APORTES NO CAPITALIZADOS | ||
| RESERVAS | ||
| RESULTADOS ACUMULADOS | ||
| OTROS RESULTADOS INTEGRALES (ORI) | ||
| PARTICIPACIONES NO CONTROLADORAS | ||
| TOTAL DEL PATRIMONIO |
4) Estado de Flujo de Efectivo:
| DETALLE | ACTUAL | ANTERIORES |
| VARIACIÓN DE EFECTIVO | ||
| CAUSAS DE LAS VARIACIONES DE FONDOS:TOTAL CAMBIOS EN ACTIVOS Y PASIVOS OPERATIVOS.TOTAL DE ACTIVIDADES DE INVERSIÓN.TOTAL DE ACTIVIDADES DE FINANCIACIÓN. | ||
| AUMENTO (DISMINUCIÓN) NETO DEL EFECTIVO | ||
| RESULTADOS ACUMULADOS | ||
| OTROS RESULTADOS INTEGRALES (ORI) | ||
| PARTICIPACIONES NO CONTROLADORAS | ||
| TOTAL DEL PATRIMONIO |
a) INDICADORES FINANCIEROS:
Se deberán presentar los principales indicadores comparativos de los últimos DOS (2) ejercicios, o desde su constitución si su antigüedad fuese menor, incluyendo entre otros:
| LIQUIDEZ | ACTIVO CORRIENTE / PASIVO CORRIENTE |
| SOLVENCIA | PATRIMONIO NETO / PASIVO |
| INMOVILIZACIÓN DE CAPITAL | ACTIVO NO CORRIENTE /TOTAL DE ACTIVO |
| RENTABILIDAD | RESULTADO DEL EJERCICIO / PATRIMONIO NETO PROMEDIO |
b) CAPITALIZACIÓN Y ENDEUDAMIENTO.
Estado de capitalización y endeudamiento (distinguir entre endeudamiento garantizado y no garantizado) a la fecha del último EEFF (anual e intermedio) incorporado al Prospecto o Suplemento de Prospecto, mostrando la capitalización de la Emisora y, de corresponder, ajustado para reflejar la colocación de las nuevas acciones a emitirse u otros valores, en su caso, y el destino previsto de los ingresos netos de fondos. El endeudamiento también incluye el endeudamiento indirecto y el contingente.
Las Emisoras deben detallar su estructura de endeudamiento y evolución desde el último EEFF anual o intermedio publicado en la AIF, y hasta la fecha de la publicación del Prospecto o del Suplemento de Prospecto o con una anterioridad de no más allá del último mes calendario completo vencido, Además, deberá incluirse en forma comparativa desde el última información financiera publicada en la AIF y el último mes calendario completo vencido a la fecha de la publicación del Prospecto o Suplemento de Prospecto la evolución de la estructura de endeudamiento.
En todos los casos se debe incluir:
1) Composición del endeudamiento:
i) Desglose del pasivo total, clasificando las deudas según su tipo:
• Obligaciones Negociables
• Pagarés electrónicos
• Cheques de pago diferido
• Cheques electrónicos
• Facturas de crédito
• Cauciones
• Deudas financieras bancarias
• Otras deudas
ii) Indicación del vencimiento de las obligaciones en los siguientes tramos temporales:
• Menos de 2 meses
• Menos de 6 meses
• Menos de 1 año
• Mayor a 1 año
iii) Variación porcentual del endeudamiento total desde el último EEFF publicado, expresado en relación con:
• Pasivo Total
• Activo total
• Patrimonio neto
• Resultado del último EEFF anual e intermedio
En caso de tratarse de una entidad financiera, la apertura (con similar grado de exposición) podrá adecuarse a las características propias de la entidad.
Cuando se trate de información no auditada, deberá dejarse constancia de ello y que se trata de información interna de la emisora.
La información deberá estar actualizada a la fecha de publicación del Prospecto o Suplemento de Prospecto. Se exceptúa de la exigencia de consignar un importe preciso a los montos que incluyen mecanismos exclusivamente contables o impositivos (por ejemplo, el impuesto diferido), debido a la naturaleza y complejidad de su cálculo. Será necesario, en dichos casos, incluir el monto estimado especificando claramente esta excepción en la información proporcionada. Toda información de carácter financiero incorporada en este punto, que se refiera a una fecha posterior al último EEFF publicado por la Emisora, podrá no ser auditada y, en consecuencia, quedar excluida de la responsabilidad de opinión del auditor sobre el Prospecto o Suplemento de Prospecto. Esta situación deberá ser debidamente señalada y documentada en el Prospecto o Suplemento de Prospecto y, por el auditor.
c) CAPITAL SOCIAL.
Información actualizada a la fecha más reciente incluida en los EEFF y a la última fecha factible:
1) El monto del capital emitido y, para cada clase de acción:
i) La cantidad de acciones autorizadas a la oferta pública.
ii) La cantidad de acciones emitidas y totalmente integradas y emitidas, pero no integradas totalmente.
iii) El valor nominal por acción.
iv) Una conciliación de la cantidad de acciones en circulación al comienzo y al fin del año. Si en los últimos CINCO (5) años más del DIEZ POR CIENTO (10%) del capital ha sido integrado con activos distintos del dinero, se informará tal circunstancia.
v) En los casos que se disponga la representación digital de valores negociables, total o parcial de la emisión respectiva, incluir además toda la información requerida por el artículo 12 de la Sección II del Capítulo I del Título XXII de estas Normas.
2) Indicar la cantidad, el valor de libros y el valor nominal de las acciones de la Emisora poseídas por la propia Emisora o por sus subsidiarias.
Cuando exista capital autorizado, pero no emitido o un compromiso de incrementar el capital, indicar:
i) El monto en circulación de los valores negociables convertibles en acciones y de tal capital autorizado o incremento del capital y la duración de la autorización.
ii) Las categorías de personas que tengan derechos de suscripción preferente para tales participaciones adicionales de capital.
iii) Las condiciones, convenios y procedimientos para la emisión de acciones correspondientes a tales participaciones.
iv) Las personas que tengan opción o hayan acordado, condicional o incondicionalmente, realizar opciones sobre el capital de cualquier entidad del grupo, incluyendo la extensión del derecho y cantidad de las acciones comprendidas por las opciones; el precio de ejercicio; el precio de compra, si existe, y la fecha de vencimiento de las opciones, o una declaración negativa en relación a ello. Cuando las opciones hayan sido concedidas o se ha acordado concederlas a todos los tenedores de acciones o valores negociables de deuda, o de una clase similar, o a los empleados, bajo un esquema de opciones de acciones para empleados, será suficiente registrar este hecho sin dar nombres.
v) Una historia de la evolución del capital social en los últimos DOS (2) años, identificando los hechos que, durante dicho período, modificaron el monto del capital emitido o el número de clases de acciones de que está compuesto, junto con una descripción de los cambios en los derechos de voto y las causas determinantes de tales cambios, correspondientes a las distintas clases de capital durante ese tiempo. Se darán detalles del precio y condiciones de cualquier emisión incluyendo particularidades de consideración cuando la misma no fue de pago en efectivo (incluyendo información en relación con descuentos, condiciones especiales o pagos en cuotas). Si no existen tales emisiones, se efectuará una declaración negativa al respecto. Se expondrán también las razones en las que se funde cualquier reducción de capital, así como la proporción de dicha reducción.
vi) Una indicación de las resoluciones, autorizaciones y aprobaciones en virtud de las cuales las acciones han sido o serán creadas o emitidas, la naturaleza de la emisión y monto correspondiente y la cantidad de valores negociables que han sido o serán creados o emitidos, si ello está predeterminado.
d) CAMBIOS SIGNIFICATIVOS.
Se deberá informar y asumir explícitamente la responsabilidad por las declaraciones realizadas, si han ocurrido cambios significativos desde la fecha de los EEFF anuales, o desde la fecha de los EEFF más recientes por períodos intermedios incluidos en el Prospecto.
e) RESEÑA Y PERSPECTIVA OPERATIVA Y FINANCIERA.
Se deberá analizar la condición financiera de la Emisora, los cambios en la situación patrimonial y en los resultados de las operaciones para cada ejercicio y los períodos intermedios para los cuales se hayan requerido EEFF, incluyendo las principales causas de variación interanual de los cambios importantes, de un año a otro, en los rubros de los EEFF, en la extensión necesaria para comprender la totalidad de los negocios de la Emisora. Al respecto, se proporcionará la información que a continuación se detalla, así como también toda información que sea necesaria para que el inversor entienda la situación financiera de la Emisora, los cambios en dicha situación financiera y el resultado de sus operaciones.
1) Resultado Operativo
Se deberá proporcionar información acerca de los factores significativos, incluyendo hechos inusuales o poco frecuentes o nuevos desarrollos, que afectan significativamente los ingresos de la Emisora, indicando cuáles ingresos son afectados. Se describirá cualquier otro componente significativo, en los ingresos o gastos, necesario para entender el resultado operativo de la Emisora, en particular se deberá informar:
i) Si los EEFF muestran cambios importantes en los ingresos o ventas netas, proporcionar un análisis descriptivo de la medida que tales cambios se deben a cambios en los precios o a cambios en el volumen o en el monto de los productos o servicios vendidos o a la introducción de nuevos productos o servicios.
ii) Se deberá describir el impacto de la inflación, si es significativo. Si la moneda en que se preparan los EEFF es la de un país con experiencia inflacionaria, se informará la existencia de dicha inflación, la tasa anual de inflación histórica de los últimos CINCO (5) años y el impacto de la inflación en los negocios de la Emisora.
iii) Se deberá proporcionar información acerca del impacto de las fluctuaciones de monedas extranjeras sobre la Emisora, si es significativo, y en qué medida las inversiones netas en moneda extranjera están cubiertas con préstamos en esas monedas u otros instrumentos de cobertura.
Se deberá proporcionar información acerca de medidas gubernamentales, fiscales, ambientales, monetarias o políticas u otros factores que han afectado o podrían afectar significativamente, directa o indirectamente, las operaciones de la Emisora o las inversiones de los accionistas residentes en la República Argentina.
2) Liquidez y Recursos de capital
Se deberá informar en relación a la liquidez de la Emisora (de corto y largo plazo), incluyendo:
i) Una descripción de las fuentes de liquidez internas y externas y un breve análisis de cualquier fuente importante de liquidez no utilizada.
ii) Una declaración de la Emisora que, en su opinión, el capital de trabajo es suficiente para los requerimientos actuales o cómo se propone obtener el capital de trabajo adicional necesario.
iii) Una evaluación de los orígenes y montos del flujo de caja de la Emisora, incluyendo la naturaleza y extensión de cualquier restricción económica o legal a la capacidad de las subsidiarias para transferirle fondos en la forma de dividendos en efectivo, préstamos o adelantos y el impacto que estas restricciones tienen o se espera que tengan, en la capacidad de la Emisora de asumir sus obligaciones de pago.
iv) Información del nivel de endeudamiento al fin del período bajo análisis, la estacionalidad de los requerimientos de endeudamiento, el perfil del vencimiento de la deuda y las líneas de crédito acordadas con una descripción de cualquier restricción para su utilización.
v) En relación a los tipos de instrumentos financieros en uso, perfil de vencimientos de la deuda, moneda y estructura de tasa de interés. El análisis también debe incluir la política y objetivos de financiación y de tesorería, las monedas en las cuales se mantiene el efectivo y su equivalente, la medida en que los préstamos son a tasa fija y el uso de instrumentos financieros con propósitos de cobertura.
vi) Los compromisos significativos de inversión de capital de la Emisora al cierre del último ejercicio financiero y en cualquier período intermedio posterior y una indicación del propósito general de esos compromisos y de las fuentes previstas de los fondos necesarios para cumplir esos compromisos.
3) Información sobre tendencias.
La Emisora deberá identificar las más recientes y significativas tendencias de producción, ventas e inventario, el estado de la demanda, costos y precios de ventas desde el último ejercicio financiero incluso en porcentajes. También analizar, al menos para el ejercicio corriente, las tendencias conocidas, incertidumbres, demandas, compromisos o acontecimientos que puedan afectar significativamente las ventas netas de la Emisora o sus ingresos, las utilidades de las operaciones ordinarias, la rentabilidad, liquidez o recursos de capital, o aquello que pueda ser motivo de información financiera y no necesariamente sea indicativo de resultados operativos futuros o situación financiera.
10. INFORMACIÓN ADICIONAL.
a) Instrumento constitutivo y estatutos. Se proporcionará la siguiente información; indicar registro y número de inscripción o constancia de inicio de trámite de inscripción según corresponda. Objeto social (cláusula/artículo).
Resumen de disposiciones estatutarias relativas a:
i) Facultades de directores/administradores para tomar préstamos y su modificación;
ii) edad límite de retiro;
iii) votación sobre propuestas con interés personal; y
iv) quórum. Descripción de derechos, preferencias y restricciones por clase de acción (dividendos, voto, participación utilidades, liquidación, rescate). Medidas para modificar derechos de accionistas (si son más gravosas que la ley). Formalidades para convocatoria de asambleas. Limitaciones al derecho de poseer acciones (no residentes/extranjeros). Disposiciones estatutarias que puedan demorar/diferenciar un cambio de control. Disposición sobre revelación de titularidad accionaria. Explicar efectos legales si la ley aplicable difiere significativamente de la República Argentina. Condiciones para cambios en el capital (si son más estrictas que la ley). Condiciones para emisión de clases/series bajo lineamientos temáticos.
b) Contratos relevantes y procesos judiciales o administrativos relevantes.
Resumen de cada contrato importante o procesos judiciales o administrativos relevantes (no originado en el curso ordinario) celebrado en los últimos DOS (2) años, del cual la Emisora o su grupo económico sea parte (fechas, partes, naturaleza, términos y montos transferidos).
c) Deberá tenerse presente en el Suplemento de Prospecto la actualización de información contenida en el Prospecto que hubiese quedado desactualizada. Entre ellas, a título ejemplificativo: Descripción de leyes/regulaciones (nacionales/internacionales) que puedan afectar:
1) Salida/entrada de capitales (disponibilidad, efectivo);
2) remisión de dividendos/intereses a tenedores no residentes;
3) otras disposiciones relevantes (cambiarias, inflación, etc.).
Esta información deberá estar actualizada a la fecha más próxima a la publicación del Prospecto. La información objeto de actualización estará referida a aquellas disposiciones relevantes para conocimiento del inversor en jurisdicción argentina, o aquellas otra que resulte pertinente respecto a jurisdicciones extranjeras, anteriormente incorporada en el Prospecto, de corresponder.
d) Carga tributaria.
Información sobre impuestos (retenciones) a los que están sujetos los tenedores de valores negociables. Responsabilidad de la Emisora por retenciones. Disposiciones aplicables de tratados de doble imposición con la República Argentina, o declaración de su inexistencia.
e) Declaración por parte de expertos.
Nombre, domicilio y antecedentes de cualquier experto cuyo informe se incluya, declaración de la razón de su incorporación y de que ha autorizado su contenido.
f) Documentos a disposición.
Indicar el/los domicilio/s y horarios donde pueden consultarse los documentos concernientes a la Emisora referidos en el Prospecto. Los documentos deben estar traducidos al idioma nacional. También podrá preverse la posibilidad de entrega de los documentos a través de medios electrónicos, con iguales recaudos.
11. INCORPORACIÓN DE INFORMACIÓN POR REFERENCIA.
El emisor indicará específicamente los documentos que se incorporaran por referencia en el Prospecto de conformidad con lo establecido en el artículo 3° de la Sección I de este Capítulo.
12. FINAL.
Se deberá agregar lugar y fecha.
ANEXO II
SUPLEMENTO DE PROSPECTO.
En el inicio del documento, y como información principal, deberá consignarse la leyenda contenida en el artículo 7º de la Sección I del Capítulo IX del Título II de estas Normas, donde conste la autorización de oferta pública o registro como EF y respetarse el diagrama de información estrictamente en el orden que seguidamente se detalla, caso contrario no será aprobado.
1. PORTADA.
En la Portada deberá constar:
a) La denominación o razón social completa como consta en el último estatuto/contrato social inscripto.
b) Identificar los valores negociables a emitir (acciones u obligaciones negociables) junto con su cantidad y valor nominal unitario, al igual que una breve descripción (tasa de interés, fecha de vencimiento, moneda de emisión y pago, rango de precio estimativo, etc.).
c) Si el Emisor se encuentra registrado como EF con indicación de los datos de registro.
d) Sede social, CUIT, números de teléfono/s correo electrónico declarado en la AIF y su sitio web.
e) Agregar los Mercados en donde se listen o negocien los valores negociables y el mecanismo de colocación.
f) Adicionalmente a la leyenda indicada en el artículo 7º de la Sección I del presente Capítulo, la portada deberá incluir el siguiente texto:
“El presente Suplemento de Prospecto debe ser leído en forma conjunta con el Prospecto autorizado por la COMISIÓN NACIONAL DE VALORES para cada emisión de valores negociables bajo el [Programa Global / Disposición Nº] publicado en la Autopista de la Información Financiera.
Los responsables del presente documento manifiestan, con carácter de declaración jurada, que la totalidad de los términos y condiciones en el Suplemento de Prospecto se encuentran vigentes.
Todo eventual inversor deberá leer cuidadosamente los factores de riesgo para la inversión contenidos en el presente Suplemento de Prospecto. Invertir en (acciones, obligaciones negociables, etc.) de (nombre del Emisor) implica riesgos. Véase la Sección titulada: Factores de Riesgo en este Suplemento de Prospecto y en cualquier documento incorporado por referencia.”
g) Agregar la fecha del Suplemento de Prospecto.
2. ÍNDICE.
3. AVISO A LOS INVERSORES Y DECLARACIONES.
Breve descripción sobre la decisión de invertir, cláusulas de estabilización del Mercado, negociación secundaria, compromisos de la Emisora, declaraciones sobre hechos futuros, posibilidad de emitir valores negociables adicionales. Advertencia sobre el riesgo de pérdida total o parcial del capital, y en su caso, de que puede perderse más del monto invertido.
4. OFERTA DE LOS VALORES NEGOCIABLES.
a) Resumen de los términos y condiciones de los valores negociables.
Se deberá incorporar la información de los términos y condiciones sobre cada emisión en un cuadro que incluya al menos la descripción de las principales características.
| Emisor | |
| Organizadores/Colocadores | |
| Tipo de Valores Negociables Ofrecidos | |
| *Monto Ofertado | Indicando si se trata de un importe fijo o rango con un mínimo y un máximo. |
| Moneda | De denominación y de Pago de los Servicios. |
| Valor Nominal | |
| Unidad mínima de colocación/ Monto mínimo de suscripción | |
| Precio | Corresponderá en su caso, establecer si es uno fijo o un rango con un mínimo y un máximo. |
| Integración | Indicar en su caso si es en efectivo o en especies. |
| Forma | |
| Tasa de interés u otra remuneración | Corresponderá en su caso, establecer si es uno fijo o un rango con un mínimo y un máximo. |
| Plazo o vencimiento | |
| Derechos inherentes a los valores negociables | |
| Eventuales restricciones a la libre negociabilidad de los valores negociables | |
| Políticas de dividendos y distribución de resultados (cuando sea aplicable) | |
| Rango estimativo de costos asumidos por el inversor (detalle) | |
| Amortización | |
| Lugar y Fecha de Pago | |
| Listado y Negociación | |
| Método de Colocación | |
| Destino de los Fondos | |
| Ley Aplicable y Jurisdicción | |
| Rangos y Garantías | |
| Calificación de Riesgo (calificación e ID de publicación). | |
| Acción Ejecutiva | |
| En los casos que se disponga la representación digital de valores negociables, total o parcial de la emisión respectiva, incluir además toda la información requerida por el artículo 12, Sección II, Capítulo I, Título XXII de estas Normas. |
b) Descripción de la oferta y negociación:
1) Precio o método de determinación y gastos a cargo del suscriptor o comprador.
2) Garantías vinculadas (naturaleza, alcance). Descripción breve del garante e información financiera fundamental. Factores de riesgo que afecten al garante.
3) Si no existiese un mercado establecido para los valores negociables, el Suplemento de Prospecto contendrá información respecto a la forma de determinación del precio de la oferta así como del precio de ejercicio de derechos de suscripción y el precio de conversión de los valores negociables convertibles, incluyendo la identificación de la persona que estableció el precio o la persona que es formalmente responsable para la determinación del precio, los diferentes factores considerados en tal determinación y los parámetros o elementos usados como base para establecer el precio.
4) En caso de corresponder, se deberá indicar el monto de capital con derecho a participar en la emisión, porcentaje que representa el aumento sobre el capital social, el monto del capital antes y después de la emisión, asimismo se deberá incluir la información pertinente al capital social conforme lo establecido en el punto d) del apartado 9 del Anexo I del Capítulo IX del Título II de estas Normas.
5) En caso de corresponder, si los accionistas de la Emisora tienen derecho de preferencia y especificando las circunstancias en que el ejercicio del derecho de preferencia de los accionistas se encuentre restringido o vedado, la Emisora indicará las bases para el precio de emisión, si la emisión es para obtener efectivo, junto con las razones para tal restricción o imposibilidad de su ejercicio y los beneficiarios de ello, si se intenta beneficiar a personas específicas.
6) La información relacionada con el precio histórico de los valores negociables a ser ofrecidos se expondrá como sigue:
i) Para los CINCO (5) ejercicios anuales completos más recientes, el precio de Mercado más alto y el más bajo para cada año.
ii) Para los DOS (2) ejercicios anuales completos más recientes y cualquier período posterior, el precio de Mercado más alto y el más bajo para cada trimestre completo.
iii) Para los SEIS (6) meses más recientes, el precio de Mercado más alto y el más bajo para cada mes.
iv) Para emisiones con ejercicio del derecho de preferencia, los precios de Mercado para el primer día de negociación en los SEIS (6) meses más recientes, para el último día de negociación antes del anuncio de la oferta y (si difiere) para la última fecha factible anterior a la publicación del Prospecto.
Se suministrará el precio de negociación en el Mercado dentro del territorio argentino y en el principal Mercado fuera del exterior, en su caso.
Si hubieran ocurrido suspensiones significativas en la negociación en los DOS (2) años anteriores se informará sobre ellas. Si los valores negociables no son regularmente negociados en un Mercado autorizado, se dará información acerca de cualquier falta de liquidez.
7) Declarar el tipo y clase de los valores negociables a ser ofrecidos y suministrar la siguiente información:
i) Indicar si los valores negociables son escriturales o cartulares (nominativos no endosables), y, adicionalmente, representados digitalmente, e informar el número de valores negociables que serán emitidos y puestos a disposición del Mercado para cada clase de valores. El valor par o equivalente se dará sobre una base por acción y, cuando corresponda, se informará el precio mínimo de oferta. Describir los cupones adheridos, si correspondiera.
ii) Describir cualquier restricción a la libre transferencia de los valores negociables.
8) Si los derechos que otorgan los valores negociables a ser ofrecidos están o pueden estar significativamente limitados por los derechos otorgados por otra clase de valores negociables o por las disposiciones de cualquier contrato u otros documentos, se incluirá información respecto a tales limitaciones y su efecto sobre los derechos otorgados por los valores negociables a ser ofrecidos.
9) Resumen de derechos si no son acciones ordinarias:
i) Derechos de suscripción (extensión, cantidad, precio ejercicio, período y condiciones);
ii) opciones para empleados/ejecutivos/directores;
iii) Condiciones de rescate anticipado para convertibles/derechos de compra (términos conversión, pérdida de derecho, fecha expiración y avisos).
10) Mercados autorizados donde se listarán o negociarán los valores negociables. Mencionar solicitudes de listado en trámite sin dar impresión de autorización segura. Fechas de comienzo de negociación si se conocen
11) Procedimiento aplicable para deterioro, sustracción, pérdida o destrucción de títulos o registros.
5. PLAN DE DISTRIBUCIÓN.
Describir el plan de distribución de la oferta de los valores negociables. En su caso y dependiendo el tipo de valores negociables:
a) Se informarán los nombres y direcciones de las entidades que suscribirán en firme la emisión o garantizarán el ofrecimiento.
b) En la medida que sea conocido por la Emisora, indicar si los accionistas principales, los miembros del órgano de administración, de fiscalización, de los comités especiales que existiesen y gerentes, tienen la intención de suscribir la oferta, o si cualquier persona tiene la intención de suscribir más del CINCO POR CIENTO (5%) del ofrecimiento.
c) Identificar cualquier grupo de potenciales inversores a quienes se ofrecerán los valores. Si la oferta será efectuada simultáneamente en los Mercados de DOS (2) o más países y si un tramo de la colocación ha sido o será reservado para esos Mercados, indicar cuál es ese tramo.
d) Si existen valores negociables reservados para su colocación entre un grupo de inversores determinado incluyendo, ofertas a accionistas ya existentes, directores o empleados y ex empleados de la Emisora o sus subsidiarias, proporcionar todos los detalles de este o cualquier otro tipo de acuerdo que implique una colocación preferente.
e) Indicar si el monto de la oferta puede ser incrementado y en qué cantidad, tal como por el ejercicio de una opción por el suscriptor en firme a tomar una mayor cantidad de acciones por sobre lo asignado (greenshoe).
f) Indicar la cantidad y un breve esbozo del plan de distribución de los valores negociables a ser ofrecidos de otra forma distinta a la de suscriptores en firme. Si los valores negociables van a ser ofrecidos a través de Agentes de Negociación, describir el plan de distribución y los términos de cualquier acuerdo o entendimiento con esas entidades. Si se conocen, identificar el/los Agente(s) que participará(n) en la oferta e informar el monto a ser ofrecido por cada uno de ellos.
g) Si los valores negociables van a ser ofrecidos en conexión con el lanzamiento de opciones de compra negociada en Mercados y describir brevemente tales transacciones.
h) Si simultáneamente o casi simultáneamente con la emisión de las acciones para las cuales se está buscando la admisión a la negociación, se suscriben o colocan acciones de la misma clase privadamente o si están emitiendo acciones de otras clases para ser colocadas en forma pública o privada, se proporcionarán los detalles de la naturaleza de tales operaciones y de la cantidad y características de las acciones con las que se relacionan.
i) Describir las características del convenio de suscripción en firme junto con la cantidad de valores negociables cuya colocación ha sido garantizada por cada suscriptor en firme de acuerdo con un contrato con la Emisora o con accionistas vendedores. La información precedente incluirá una declaración que informe si los suscriptores en firme están o estarán comprometidos a tomar e integrar todos los valores negociables que no sean colocados o si es una agencia, o el tipo de acuerdo de “mejores esfuerzos” bajo el cual a los suscriptores en firme se les requerirá tomar e integrar solamente los valores negociables que puedan vender al público.
j) Si cualquier suscriptor en firme u otro tiene una relación significativa con la Emisora, describir la naturaleza y términos de dicha relación.
k) Aviso de Suscripción: se deberá publicar en la AIF con los contenidos previstos en el artículo 8° de la Sección II del Capítulo IV del Título VI de estas Normas.
l) Aviso de Resultados: este aviso contendrá el resultado de la colocación y deberá publicarse en la AIF, en los Mercados el mismo día del cierre de la subasta o licitación pública o adjudicación en el caso de formación de libro. Se indicará como mínimo del monto total ofertado, el precio o tasa de corte y el monto final colocado.
m) Aviso Complementario: este aviso contendrá aquellas cuestiones que no modifiquen los términos y condiciones previstos en el Suplemento de Prospecto. Deberá ser publicado de conformidad con lo establecido en el artículo 15 de la Sección IV del Capítulo IX del Título II de estas Normas.
6. FACTORES DE RIESGO.
En caso de corresponder, actualizar los factores de riesgo indicados en el Prospecto. Asimismo, se deberá actualizar la información contenida en el Prospecto cuando así corresponda.
7. INFORMACIÓN FINANCIERA.
El Emisor deberá manifestar que sus EEFF Intermedios informados en la AIF forman parte del Suplemento de Prospecto e indicar que los mismos se incorporan por referencia mencionando los ID bajo los cuales se encuentran publicados.
Cuando no se encuentre detallado en el Prospecto, el Suplemento de Prospecto debe contener el último EEFF intermedio de acuerdo a los requerimientos establecidos en estas Normas o efectuar la referencia al ID bajo el cual se encuentra publicado.
Proporcionar la siguiente información contable, económica y financiera, sobre bases consolidadas, resumidas y comparativa para los DOS (2) últimos EEFF anuales (en caso de no haber estado incorporado en el Prospecto y de los últimos EEFF intermedios publicados por la Emisora al momento de la publicación del Suplemento de Prospecto.
a) ESTADOS FINANCIEROS.
1) Estado de Resultados y Otros Resultados Integrales:
| DETALLE | ACTUAL | ANTERIORES |
| INGRESOS ORDINARIOS | ||
| RESULTADO OPERATIVO | ||
| RESULTADO ANTES DEL IMPUESTO | ||
| RESULTADO NETO | ||
| OTROS RESULTADOS INTEGRALES (ORI) | ||
| RESULTADO INTEGRAL TOTAL |
| DETALLE | ACTUAL | ANTERIORES |
| CANTIDAD DE ACCIONES | ||
| GANANCIA BÁSICA POR ACCIÓN ATRIBUIBLE A LOS ACCIONISTAS DE LA SOCIEDAD:Utilidad básica o diluida por acción. |
2) Estado de Situación Financiera.
| DETALLE | ACTUAL | ANTERIORES |
| ACTIVO NO CORRIENTE | ||
| ACTIVO CORRIENTE | ||
| TOTAL ACTIVO | ||
| TOTAL PATRIMONIO | ||
| PASIVO NO CORRIENTE | ||
| PASIVO CORRIENTE | ||
| TOTAL PASIVO | ||
| TOTAL PATRIMONIO Y PASIVO |
3) Estado de Cambios en el Patrimonio.
| DETALLE | ACTUAL | ANTERIORES |
| CAPITAL SOCIAL | ||
| APORTES NO CAPITALIZADOS | ||
| RESERVAS | ||
| RESULTADOS ACUMULADOS | ||
| OTROS RESULTADOS INTEGRALES (ORI) | ||
| PARTICIPACIONES NO CONTROLADORAS | ||
| TOTAL DEL PATRIMONIO |
4) Estado de Flujo de Efectivo.
| DETALLE | ACTUAL | ANTERIORES |
| VARIACIÓN DE EFECTIVO | ||
| CAUSAS DE LAS VARIACIONES DE FONDOS:TOTAL CAMBIOS EN ACTIVOS Y PASIVOS OPERATIVOS.TOTAL DE ACTIVIDADES DE INVERSIÓN.TOTAL DE ACTIVIDADES DE FINANCIACIÓN. | ||
| AUMENTO (DISMINUCIÓN) NETO DEL EFECTIVO | ||
| RESULTADOS ACUMULADOS | ||
| OTROS RESULTADOS INTEGRALES (ORI) | ||
| PARTICIPACIONES NO CONTROLADORAS | ||
| TOTAL DEL PATRIMONIO |
a) INDICADORES FINANCIEROS.
Se deberán presentar los principales indicadores comparativos incluyendo entre otros:
| LIQUIDEZ | ACTIVO CORRIENTE / PASIVO CORRIENTE |
| SOLVENCIA | PATRIMONIO NETO / PASIVO |
| INMOVILIZACIÓN DE CAPITAL | ACTIVO NO CORRIENTE / TOTAL DE ACTIVO |
| RENTABILIDAD | RESULTADO DEL EJERCICIO / PATRIMONIO NETO PROMEDIO |
b) CAPITALIZACIÓN Y ENDEUDAMIENTO.
Estado de capitalización y endeudamiento (distinguir entre endeudamiento garantizado y no garantizado) a la fecha del último EEFF (anual e intermedio) incorporado al Prospecto o Suplemento de Prospecto, mostrando la capitalización de la Emisora y, de corresponder, ajustado para reflejar la colocación de las nuevas acciones a emitirse u otros valores, en su caso, y el destino previsto de los ingresos netos de fondos. El endeudamiento también incluye el endeudamiento indirecto y el contingente.
Las Emisoras deben detallar su estructura de endeudamiento y evolución desde el ultimo EEFF anual o intermedio publicado en la AIF, y hasta la fecha de la publicación del Prospecto o del Suplemento de Prospecto o con una anterioridad de no más allá del último mes calendario completo vencido. Además, deberá incluirse en forma comparativa desde la última información financiera publicada en la AIF y el último mes calendario completo vencido a la fecha de la publicación del Prospecto o Suplemento de Prospecto la evolución de la estructura de endeudamiento.
En todos los casos se debe incluir:
1) Composición del endeudamiento:
i) Desglose del pasivo total, clasificando las deudas según su tipo:
• Pagarés electrónicos
• Cheques de pago diferido
• Cheques electrónicos
• Facturas de crédito
• Cauciones
• Deudas financieras bancarias
• Otras deudas
ii) Indicación del vencimiento de las obligaciones en los siguientes tramos temporales:
• Menos de 2 meses
• Menos de 6 meses
• Menos de 1 año
• Mayor a 1 año
iii) Variación porcentual del endeudamiento total desde el último EEFF publicado, expresado en relación con:
• Pasivo Total
• Activo total
• Patrimonio neto
• Resultado del último estado financiero anual e intermedio
En caso de tratarse de una entidad financiera, la apertura (con similar grado de exposición) podrá adecuarse a las características propias de la entidad.
Cuando se trate de información no auditada, deberá dejarse constancia de ello y que se trata de información interna de la emisora.
La información deberá estar actualizada a la fecha de publicación del Prospecto o Suplemento de Prospecto. Se exceptúa de la exigencia de consignar un importe preciso a los montos que incluyen mecanismos exclusivamente contables o impositivos (por ejemplo, el impuesto diferido), debido a la naturaleza y complejidad de su cálculo. Será necesario, en dichos casos, incluir el monto estimado especificando claramente esta excepción en la información proporcionada. Toda información de carácter financiero incorporada en este punto, que se refiera a una fecha posterior al último EEFF publicado por la Emisora, podrá no ser auditada y, en consecuencia, quedar excluida de la responsabilidad de opinión del auditor sobre el Prospecto o Suplemento de Prospecto. Esta situación deberá ser debidamente señalada y documentada en el Prospecto o Suplemento de Prospecto y, por el auditor.
c) VALORES NEGOCIABLES EN CIRCULACIÓN.
Se deberá presentar un detalle de los valores negociables emitidos, indicando fecha de colocación, monto colocado, monto en circulación, y vencimiento. Deberá verificarse que esta información resulte concordante con la informada en la AIF, Instrumentos.
d) RESEÑA INFORMATIVA.
Se deberá incluir una breve descripción de los cambios sustanciales que se hayan producido respecto de los últimos EEFF por períodos intermedios.
Analizar la condición financiera de la Emisora, los cambios en su situación patrimonial y en los resultados de las operaciones de los períodos intermedios para los cuales se hayan requerido EEFF, incluyendo las causas de los cambios importantes en los rubros de los mismos y en la extensión necesaria para comprender todos los negocios de la Emisora. También toda información que sea necesaria para que el inversor tenga pleno conocimiento de la situación financiera de la Emisora, sus cambios a y el resultado de sus operaciones.
8. DESTINO DE LOS FONDOS.
Se informará sobre la información especificada en el artículo 15 de este Capítulo.
9. ACCIONISTAS VENDEDORES, DILUCIÓN, DIVIDENDOS Y AGENTES PAGADORES.
(Acciones o valores convertibles en acciones).
a) Accionistas vendedores. Se proporcionará la siguiente información:
El nombre y apellido, DNI, CUIT/CUIL y domicilio de la persona o entidad que ofrece vender las acciones, la naturaleza de cualquier posición, cargo u otra relación significativa que el accionista vendedor ha tenido en los últimos DOS (2) años con la Emisora o con sus predecesoras o vinculadas.
El número y clase de las acciones que van a ser ofrecidas por cada uno de los accionistas vendedores y el porcentaje sobre el capital accionario en circulación. Se especificará el monto y porcentaje de los valores negociables para cada tipo particular de acción que tenga el accionista vendedor antes e inmediatamente después de la oferta.
b) Dilución. Se proporcionará la siguiente información:
Cuando exista una sustancial disparidad entre el precio de la oferta pública y el costo efectivo pagado por directores o gerentes, o personas vinculadas, por acciones adquiridas para ellos en transacciones ocurridas durante los últimos DOS (2) años, o cuando tengan el derecho de adquirirlas, se deberá incluir una comparación entre las sumas a pagar por el público en la oferta pública propuesta y las sumas que efectivamente abonaron.
Informar el monto y porcentaje de la dilución inmediata, resultante de la oferta computada como la diferencia entre el precio ofertado por acción y el valor neto de libros por acción para un valor negociable de clase equivalente, correspondiente a la fecha del último EEFF publicado.
En el caso de una suscripción ofrecida a accionistas existentes, informar el monto y porcentaje de la inmediata dilución si ellos, no suscriben la nueva oferta.
c) Dividendos y Agentes pagadores
En caso de corresponder, se deberá informar sobre cualquier restricción a los dividendos, la fecha en la cual el derecho a dividendo surja, si es conocida, y los procedimientos para que los tenedores no residentes reclamen sus dividendos. Identificar las entidades financieras que, a la fecha de admisión de las acciones a la cotización, sean los Agentes pagadores de la Emisora en los países donde la admisión ha tenido lugar o se espera que lo tenga.
10. GASTOS DE EMISIÓN.
Se proporcionará la siguiente información:
a) El monto total de los descuentos o comisiones acordadas entre los Agentes –a cargo de la organización, colocación y distribución- y la Emisora o el ofertante, así como el porcentaje que tales comisiones representan sobre el monto total de la oferta y el monto de los descuentos o comisiones por acción.
b) Un estado detallado de las categorías más importantes de gastos incurridos en conexión con la emisión y distribución de los valores negociables a ser ofrecidos y por quién serán pagados dichos gastos si se tratare de alguien distinto a la Emisora. Si alguno de los valores negociables va a ser ofrecido por cuenta de un accionista vendedor indicar la porción de dichos gastos que será soportada por éste. La información puede ser dada sujeta a contingencias futuras. Si el monto que corresponda a cualquiera de estos puntos no se conoce, se dará una estimación (identificándola como tal).
11. CONTRATOS Y PROCESOS JUDICIALES O ADMINISTRATIVOS RELEVANTES.
Se deberá describir los términos principales del contrato de colocación o cualquier otro contrato vinculado a la emisión
Resumen de cada contrato importante o procesos judiciales o administrativos relevantes (no originado en el curso ordinario) celebrado en los últimos DOS (2) años, del cual la Emisora o su grupo económico sea parte (fechas, partes, naturaleza, términos y montos transferidos).
12. HECHOS POSTERIORES AL CIERRE.
Se deberá informar si han ocurrido cambios significativos desde la fecha de los EEFF más recientes por períodos intermedios incluidos en el Prospecto.
13. INFORMACIÓN ADICIONAL.
a) Controles de cambio y carga tributaria.
En caso de corresponder, se deberá actualizar el Prospecto.
b) Documentos a disposición.
Proveerá copias sin costo del Suplemento de Prospecto a cualquier persona que lo solicite con indicación del domicilio y horarios en que se puedan solicitar. Los documentos a disposición deben estar traducidos al idioma nacional. Se podrá proveer copia por medios electrónicos con iguales requisitos.
14. INCORPORACIÓN DE INFORMACIÓN POR REFERENCIA.
Indicar específicamente los documentos que se incorporaran por referencia en el Prospecto de conformidad con lo establecido en el artículo 3° de la Sección I del presente Capítulo.
15. FINAL.
Se deberá agregar lugar y fecha.
ANEXO III
PROSPECTO DE UNA OFERTA PÚBLICA DE ADQUISICIÓN O CANJE DE VALORES.
El prospecto explicativo de la oferta de adquisición o canje de valores deberá contener como mínimo la información detallada a continuación:
1. INFORMACIÓN SOBRE EL OFERENTE.
a) Denominación y sede social inscripta de la Sociedad afectada.
b) Nombre, apellido, CUIT/CUIL, y domicilio real del oferente o, cuando sea una persona jurídica, denominación o razón social, sede social inscripta y objeto social.
c) Entidades que pertenezcan al mismo grupo que el oferente, con indicación de la estructura del grupo e identificación de los accionistas controlantes últimos del oferente.
d) Personas responsables del Prospecto, conforme lo dispuesto en los artículos 119 y 120 de la Ley de Mercado de Capitales.
e) Detalle de los valores negociables de la Sociedad afectada de los que sean titulares directa o indirectamente el oferente, las sociedades de su mismo grupo, otras personas que actúen por cuenta del oferente o concertadamente con él y, de ser el oferente una persona jurídica, los miembros de sus órganos de administración, con indicación de los derechos de voto correspondientes a los valores, fecha, cantidad y precio de los adquiridos en los últimos DOCE (12) meses.
f) Eventuales acuerdos, expresos o no, entre el oferente y otros accionistas de la Sociedad afectada o con los miembros del órgano de administración de la Sociedad afectada; ventajas específicas que el oferente haya reservado a dichos miembros; y, de darse cualquiera de las anteriores circunstancias, referencia a los valores de la Sociedad oferente poseídos por dichos miembros.
g) Información sobre la naturaleza de su actividad y negocios y sobre la situación económico-financiera de la Sociedad oferente de los DOS (2) últimos ejercicios, con identificación de su patrimonio, cifra de negocios, activos totales, endeudamiento, resultados, y referencia expresa a cualquier salvedad o indicación relevante que conste en los Informes de auditoría externa en relación con ellos. Asimismo, deberá proveer información relativa a sus perspectivas financieras y comerciales. En su caso, la citada información deberá referirse no sólo a la Sociedad oferente, sino también a los EECC de la controlante.
2. INFORMACIÓN SOBRE LA OFERTA
a) Valores negociables a los que se extiende la oferta, con indicación del porcentaje o número de valores que el oferente se compromete a adquirir y, en caso de una oferta de adquisición voluntaria, número mínimo de valores a cuya adquisición se condicione la efectividad de la oferta.
b) Contraprestación ofrecida por los valores. Si se trata de una oferta pública de adquisición voluntaria, informar si el precio fue considerado equitativo,
c) Cuando la contraprestación consista total o parcialmente en canje por otros valores emitidos por una Sociedad distinta de la oferente, también se incluirá en el Prospecto información sobre:
La situación económico-financiera de la Sociedad/Emisora de las acciones que se ofrecen en canje de los últimos DOS (2) ejercicios, con detalle similar al señalado en el inciso g) del punto 1. precedente, de forma que resulte posible formar un adecuado juicio sobre la estimación del valor ofrecido.
d) Derechos y obligaciones que incorporen los valores negociables, con expresa referencia a las condiciones y fecha a partir de la cual dan derecho a participar en beneficios, así como mención expresa de si gozan o no de derecho de voto.
e) Todos los cambios sustanciales acaecidos en la situación financiera o empresarial de la sociedad, posteriores al cierre de los últimos EECC auditados.
f) Observaciones del auditor respecto a los EECC que sean de especial relevancia.
g) Cuando, debido a un cambio, las cifras no sean comparables, se deberá hacer constar esta circunstancia y el efecto contable estimado deberá ser publicado.
h) La identidad del personal de dirección y gerentes de primera línea de la sociedad oferente.
i) Información sobre el primer dividendo o interés a abonar en el que participarán los nuevos valores, y su futura política en cuanto a dividendos e intereses, capital y amortización y una declaración indicando los efectos de las aceptaciones respecto al capital e ingresos de los accionistas de la Sociedad afectada. Si los nuevos valores no van a ser idénticos a otros ya en circulación que se negocian en el Mercado, se deberá incluir información completa de los derechos inherentes a los mismos, junto con una declaración sobre si se ha solicitado o se va a solicitar la admisión de esos valores a negociación, o si se ha solicitado o se va a solicitar su admisión en cualquier otro Mercado.
j) Valoración realizada por una o más evaluadoras especializadas independientes, o, en su caso, opinión de contador público independiente referido al cumplimiento del artículo 88 de la Ley de Mercado de Capitales.
k) Garantías constituidas por el oferente para la liquidación de su oferta.
l) Procedimiento para la solución de los conflictos en caso de aceptación o rechazo de ofertas por debajo o por encima de los mínimos y prelaciones entre las ofertas que se reciban y las reglas de prorrateo.
m) El régimen de las posibles ofertas competidoras.
n) Declaración relativa a un posible futuro endeudamiento del oferente, así como, en su caso, de la Sociedad afectada para la financiación de la oferta.
o) Una descripción de la financiación de la oferta y de la procedencia de dicha financiación. Se deberá identificar a los principales prestamistas o Agentes de negociación intervinientes en dicha financiación. Cuando el oferente establezca que el pago de los intereses, la refinanciación o la garantía por cualquier responsabilidad, contingente o no, dependa en un grado importante de los negocios de la Sociedad afectada, se deberá efectuar una declaración de los acuerdos en cuestión. Si este no es el caso, se deberá presentar una declaración negativa a estos efectos.
p) Fecha de emisión de la oferta y plazo de aceptación de la oferta.
q) Formalidades que deben cumplir los destinatarios para manifestar su aceptación, así como la forma y plazo en el que recibirán la contraprestación.
r) Gastos de aceptación y liquidación de la oferta que sean de cuenta del oferente, y en su caso, impuestos que sean por cuenta de los destinatarios, o distribución de los mismos entre el oferente y aquellos.
s) Designación de Agentes de negociación autorizados que actúen por cuenta del oferente.
t) Incluir en la portada la leyenda voluntaria u obligatoria, según corresponda, siguiendo los lineamientos previstos en el artículo 7° del Capítulo IX del Título II de estas Normas, adecuado a las características del oferente.
3. OTRAS INFORMACIONES
a) Finalidad perseguida con la adquisición, mencionando expresamente las intenciones del oferente sobre la actividad futura de la Sociedad afectada. Se incluirán, en su caso, eventuales planes relativos a la utilización de activos de la Sociedad afectada, y los que se refieran a sus órganos de administración, así como las modificaciones de los estatutos de la Sociedad afectada y las iniciativas con respecto a la negociación de los valores negociables de dicha Sociedad. En especial, deberá detallarse la siguiente información:
1) Sus intenciones en cuanto a la continuidad de los negocios de la Sociedad afectada; cualquier cambio importante que se vaya a introducir en la Emisora incluyendo cualquier reestructuración de los activos; y la continuidad de los puestos de trabajo de los empleados.
2) La justificación empresarial a largo plazo de la oferta propuesta.
3) La manera en que se verán afectadas las retribuciones de los directivos de la Sociedad oferente por la adquisición de la Sociedad afectada o por cualquier otra transacción vinculada. De no existir ningún efecto, se deberá hacer constar esta circunstancia.
4) Un resumen del contenido de cada contrato relevante (salvo contratos que derivan del transcurso normal de la actividad empresarial) firmado por el oferente con la Sociedad afectada durante los DOS (2) años anteriores al inicio del período de oferta, incluyendo los detalles relacionados con las fechas, partes, términos y condiciones o cualquier contraprestación efectuada por o al oferente.
b) Informar si el resultado de la oferta quede condicionada o afectada por la Ley de Defensa de la Competencia, su reglamentación y, en su caso, eventuales actuaciones que pretenda o deba iniciar el oferente ante las autoridades competentes conforme la referida ley, con indicación de sus posibles consecuencias.
c) Decisión de mantenerse en el Régimen de Oferta Pública o decisión de solicitar el retiro o la intención del oferente de adquirir el control en el marco de una oferta pública de adquisición voluntaria.
d) En caso de ofertas públicas de adquisición por participación de control o voluntarias, si de alcanzarse el control casi total, la Sociedad llevará a cabo una Declaración Unilateral de Adquisición.
e) El Prospecto deberá contener información sobre la posibilidad de fusión, escisión o cualquier reorganización societaria, o sobre cualquier otra información que sea relevante para tomar una decisión informada respecto de la oferta o que el oferente considere oportuno incluir.
ANEXO IV
PROSPECTO DE OFERTA PÚBLICA DEL RÉGIMEN SIMPLIFICADO Y GARANTIZADO PARA EMISIONES DE OBLIGACIONES NEGOCIABLES CON IMPACTO SOCIAL.
En todos los casos, en el inicio del documento y como información principal, deberá consignarse las leyendas contenidas en el presente, y respetarse estrictamente el diagrama de información en el orden que seguidamente se detalla.
PORTADA DEL PROSPECTO Y LOGO.
En la portada del documento se hará referencia a que las obligaciones negociables ofrecidas se emitirán bajo el RÉGIMEN SIMPLIFICADO Y GARANTIZADO PARA EMISIONES DE OBLIGACIONES NEGOCIABLES CON IMPACTO SOCIAL. En dicho lugar, se indicará el monto de las mismas y el logo del Emisor, de corresponder.
LEYENDA DEL PROSPECTO DEFINITIVO.
“Oferta pública autorizada en los términos de la Ley de Mercado de Capitales, los Decretos N° 1087/1993, N° 471/2018 y las Normas (N.T. 2013 y mod.) de la Comisión Nacional de Valores, registrada bajo Resolución N°…………….del…………….de…………… Esta autorización sólo significa que se han cumplido con los requisitos establecidos en materia de información establecidos en el RÉGIMEN SIMPLIFICADO Y GARANTIZADO PARA EMISIONES DE OBLIGACIONES NEGOCIABLES CON IMPACTO SOCIAL. La Comisión Nacional de Valores no ha emitido juicio sobre los datos contenidos en el Prospecto. La veracidad de la información suministrada en el presente Prospecto es exclusiva responsabilidad del órgano de administración de la Emisora y demás responsables según los artículos 119 y 120 de la Ley de Mercado de Capitales. El órgano de administración manifiesta, con carácter de declaración jurada, que el presente Prospecto contiene, a la fecha de su publicación, información veraz y suficiente conforme a lo requerido por las normas vigentes. Los inversores deben tener en cuenta al momento de realizar su inversión que el sujeto Emisor, en relación con la presente, contará con un régimen informativo diferenciado debido a que esta emisión se efectúa bajo el régimen garantizado por una Entidad de Garantía autorizada por la Comisión Nacional de Valores, lo que implicará que se les aplicará el régimen informativo diferenciado establecido en el Sección IX del Capítulo V del Título II de las Normas (N.T. 2013 y mod.).
La Comisión Nacional de Valores no ha emitido juicio sobre el carácter Social, que pueda tener la presente emisión. A tal fin, el órgano de administración manifiesta haberse orientado por los “Lineamientos para la Emisión de Valores Negociables Temáticos en Argentina” contenidos en el Anexo III del Capítulo I del Título VI de las Normas (N.T. 2013 y mod.)”.
LEYENDA DEL PROSPECTO.
En caso de distribuirse un Prospecto preliminar, deberá´ consignar la advertencia en su primera página, en caracteres destacados prevista en el artículo 8° del presente Capítulo y una vez autorizado la advertencia dispuesta por el artículo 7° de este Capítulo.
Una vez otorgada esa autorización, sólo podrán negociarse públicamente en Mercados autorizados del país.
PROSPECTO.
1. DESCRIPCIÓN DE LA EMISORA
a) Denominación social o razón social.
b) Sede social inscripta.
c) Fecha de constitución, plazo de duración y datos de inscripción en el Registro Público u Organismo correspondiente.
d) Actividad principal (breve descripción) incluyendo la clasificación de la actividad principal y las provincias en las que desarrolla su actividad.
e) Monto promedio de los ingresos totales anuales y pasivo total de la Emisora según último balance.
f) Autoridades e integrantes de los órganos de la entidad.
2. CONDICIONES DE EMISIÓN.
a) Monto, moneda de emisión y pago, y valor nominal unitario.
b) Forma de colocación y plazo. Deberá consignarse método de Subasta o Licitación Pública de acuerdo a las Normas de la CNV.
c) Fecha y lugar de integración.
d) Fecha de vencimiento.
e) Amortización y fechas de pago de capital.
f) Monto mínimo de suscripción.
g) Tasa de interés y fechas de pago de interés.
h) Agente de Custodia, Registro y Pago.
i) Pagos de los Servicios: deberá consignarse “La amortización y pagos de los intereses correspondientes a las obligaciones negociables, serán efectuados por el emisor mediante la transferencia de los importes correspondientes al ACRyP indicado en el apartado h) precedente para su acreditación en las cuentas de los tenedores con derecho a cobro”.
j) Destino de los fondos: descripción detallada del destino social de los fondos, con indicación de los beneficios sociales que se estima generarán los proyectos, destacando que los recursos obtenidos de la colocación de las obligaciones negociables serán utilizados en un CIEN POR CIENTO (100%) para la financiación o refinanciación de esos proyectos, incluyéndose la proporción de dichos recursos que serán destinados a la financiación o refinanciación, clarificando los proyectos o cartera de proyectos en cada caso.
Asimismo, en el Prospecto de emisión deberá surgir la/s población para la/s cual/es se obtendrá/n resultados socioeconómicos positivos estimados; así como el impacto social esperado que resultará de los proyectos a los que se asignarán los fondos obtenidos.
En caso de actividades financieras, adicionalmente deberán informar las pautas a tener en cuenta para determinar las tasas activas sobre operaciones de crédito o en su caso el rango estimado, la metodología de cálculo y costos de operación de los préstamos otorgados en virtud de las obligaciones negociables emitidas. En su caso, deberá informarse respecto a la aplicación transitoria de los fondos obtenidos hasta tanto se apliquen al destino definitivo previsto.
k) Mercados autorizados en los que se ofrecerán los valores negociables.
l) Órganos y fechas en las que se dispuso el ingreso a la oferta pública (en su caso), la emisión y las condiciones de la misma, así como el destino de los fondos.
m) Agentes y todo otro interviniente en el proceso de emisión y colocación y gastos correspondientes.
3. GARANTÍA
a) Denominación social de/ la/s Entidad/es de Garantía: deberá consignarse la denominación social de la Entidad de Garantía y que la misma es otorgada en carácter de garante de “liso, llano y principal pagador” de las obligaciones negociables garantizadas con renuncia al beneficio de excusión y división. En caso de que la emisión esté garantizada por más de una Entidad de Garantía, deberán indicarse adicionalmente a la denominación social de cada una, porcentaje de la deuda que asume cada una con dicho carácter y que la garantía se otorga en carácter de “liso, llano y principal pagador y con renuncia a los beneficios de excusión y división, en este último caso solo respecto de la Emisora.
b) Naturaleza de la Garantía: deberá consignarse “Garantía Común”. Información sobre la Entidad de Garantía, expresados en pesos, a la fecha de emisión del Prospecto: fondo de riesgo o capital afectado a garantizar deuda de la entidad total computable o integrado; fondo de riesgo o capital afectado a garantizar deuda de entidad disponible; fondo de riesgo o capital afectado a garantizar deuda de la entidad contingente; grado de apalancamiento (riesgo vivo / fondo de riesgo o capital afectado a garantizar deuda de la entidad total computable o integrado), informe de calificación de riesgo vigente, en su caso.
4. FACTORES DE RIESGO.
Informar detalladamente, los factores de riesgo que son específicos para la Emisora o su actividad o conforman una oferta especulativa o de alto riesgo. Es conveniente la enunciación de los factores de riesgo por orden de prioridad para la Emisora. Entre otras cosas, tales factores pueden incluir, por ejemplo:
a) La naturaleza del proyecto en que está comprometida o se propone incursionar, incluyendo sus aspectos ambientales razonablemente pertinentes.
b) La situación financiera de la Emisora.
c) La posible ausencia de liquidez en el Mercado de negociación para los valores negociables de la Emisora.
d) Riesgos relativos a la situación económica del país.
e) Riesgos referidos a la Entidad de Garantía.
f) Todo otro riesgo que a criterio de la entidad resulta relevante a los fines de considerar la emisión.
(En aquellos casos en los que el presente Prospecto tenga el carácter de definitivo todas las páginas deberán estar firmadas por persona con facultades suficientes para obligar al Emisor).
ANEXO V
PROSPECTO DE OFERTA PÚBLICA DE AUTORIZACIÓN AUTOMÁTICA RÉGIMEN DE MEDIANO IMPACTO.
En todos los casos, en el inicio del documento, y como información principal, deberá consignarse la leyenda contenida en el presente Anexo, y respetarse estrictamente el diagrama de información en el orden que seguidamente se detalla y adecuado al tipo de instrumento a emitir.
LEYENDA
“Oferta pública automática efectuada en los términos de la Ley de Mercado de Capitales, los Decretos N° 1087/1993 y N° 471/2018, así como la Sección XI y XIII del Capítulo V del Título II de las Normas de la Comisión Nacional de Valores. La oferta y posterior negociación secundaria se encuentra dirigida exclusivamente a Inversores Calificados. Los accionistas del Emisor que lo fueran con anterioridad a la oferta inicial podrán participar exclusivamente en la colocación primaria. Esta autorización sólo significa que se ha cumplido con los requisitos establecidos en materia de información para calificar como “Oferta Pública con Autorización Automática por su Mediano Impacto”. La Comisión Nacional de Valores no ha emitido juicio sobre la oferta ni sobre los datos contenidos en este documento ni sobre cualquier otra información publicada por el Emisor, el colocador o cualquier otro interviniente en la emisión. La veracidad de la información contable, financiera y económica, así como de toda otra información suministrada en el presente documento es exclusiva responsabilidad del órgano de administración y, en lo que les atañe, del órgano de fiscalización del Emisor, auditores, y demás responsables según los artículos 119 y 120 de la Ley de Mercado de Capitales. El órgano de administración manifiesta, con carácter de declaración jurada, que el presente documento contiene información veraz, suficiente y actualizada, a la fecha de su publicación, sobre todo Hecho Relevante que pueda afectar la situación patrimonial, económica y financiera del Emisor y de toda aquella que deba ser de conocimiento de los Inversores Calificados con relación a la presente emisión, conforme a las normas vigentes. Las acciones u obligaciones negociables emitidas bajo el “Régimen de Oferta Pública con Autorización Automática por su Mediano Impacto” sólo pueden negociarse públicamente en Mercados autorizados del país, y ser adquiridas por los inversores que indican las Normas de la Comisión Nacional de Valores en el Título I”.
PROSPECTO
1. DESCRIPCIÓN DEL EMISOR.
a) Denominación social y forma asociativa.
b) CUIT.
c) Sede social inscripta.
d) Domicilio electrónico.
e) Fecha de constitución, plazo y datos de inscripción en el Registro Público u Organismo correspondiente.
f) Breve descripción de las actividades de la Emisora y de su desempeño durante el último ejercicio.
g) Datos sobre el / los miembros del órgano de administración y sobre el / los miembros del órgano de fiscalización, según sea el caso. Datos mínimos a detallar: nombre completo, cargo, fechas de mandato, CUIT y breve resumen de antecedentes profesionales o laborales.
h) Nombre del auditor de sus EECC, matrícula profesional y CUIT.
i) Factores de riesgo y Capitalización y Endeudamiento: Se informará, en forma destacada, los factores de riesgo que son específicos para el Emisor o su actividad y respecto a la emisión y que puedan afectar la capacidad de su pago. Es conveniente la enunciación de los factores de riesgo por orden de prioridad para el Emisor, incluyendo entre otros: riesgos de la naturaleza del negocio, del Mercado donde se desenvuelve la actividad de la Emisora y de la Emisora en sí, incluyendo riesgos de dirección, operativos, de financiación, etc. Deberá tenerse en cuenta las disposiciones establecidas en el Anexo I, punto 4) y punto 9.c) del Capítulo IX del Título II de estas Normas.
j) Destino de los fondos de la emisión. Informar el destino que se darán a los fondos provenientes de la emisión de acciones u obligaciones negociables de conformidad con lo dispuesto en el Anexo II, punto 8) del Capítulo IX del Título II de estas Normas
k) Composición del grupo económico, principales accionistas, órgano de administración, de fiscalización y auditor.
l) Especificar si el Emisor califica como PyME. En su caso, fecha de vencimiento.
m) Composición, en caso de corresponder, del comité de auditoría, precisando cuál/es de su/s integrantes revisten la calidad de independiente.
2. CONDICIONES DE EMISIÓN EN CASO DE EMISIÓN DE ACCIONES.
a) Monto, moneda y valor nominal unitario.
b) Forma de Integración: especificar la forma y moneda. Si se integrará en especie, aclarar la eventual relación de canje. Si se trata de una capitalización de deudas, especificar la aplicación dada a los fondos originalmente recibidos, el monto a capitalizar, y condiciones de interés y pago y datos del acreedor. Si se trata de la capitalización de aportes irrevocables, indicar la fecha de aceptación del directorio de dichos aportes, el monto y condiciones del mismo.
c) Garantías y Agentes de Garantía, en su caso.
d) Calificación(es) de riesgo, en su caso.
e) Modo de representación de las acciones a emitir: si son escriturales, indicar quién llevará el registro.
f) Descripción del proceso de colocación.
g) Mercados autorizados en los que se ofrecerán los valores negociables.
h) Gastos de la emisión.
j) Si los derechos que otorgan los valores negociables a ser ofrecidos están o pueden estar significativamente limitados o condicionados por otros derechos otorgados o contratos firmados, y otras particularidades de la emisión que resulten relevantes.
k) Indicar los Agentes de Negociación, Registro y Pago, y otros intervinientes.
l) En los casos que se disponga la representación digital de valores negociables, total o parcial de la emisión respectiva, incluir además toda la información requerida por el artículo 12 de la Sección II del Capítulo I del Título XXII de estas Normas.
3. CONDICIONES DE EMISIÓN EN CASO DE EMISIÓN DE OBLIGACIONES NEGOCIABLES
a) Monto, moneda y valor nominal unitario (si se trata de una emisión global, el de la emisión aprobada).
b) Plazo de duración:
c) Régimen de amortización (modalidad; plazos; fechas de pago; en su caso, monto o porcentaje de cada cuota, etc.).
d) Intereses (tasa o pautas para establecer el interés, base de cálculo, plazos, fechas de devengamiento y de pago, etc.).
e) Garantías y Agentes de Garantía, en su caso.
f) Calificación(es) de riesgo, en su caso.
g) Modo de representación de las obligaciones. Si son escriturales, indicar quién llevará el registro y pago.
h) Descripción del proceso de colocación.
i) Mercados autorizados en los que se ofrecerán los valores negociables.
j) Gastos de la emisión.
k) Mención referida a la acción ejecutiva.
l) Si los derechos que otorgan los valores negociables a ser ofrecidos están o pueden estar significativamente limitados o condicionados por otros derechos otorgados o contratos firmados, y otras particularidades de la emisión que resulten relevantes.
m) Indicar los Agentes de negociación, registro y pago, y otros intervinientes.
n) Jurisdicción/Tribunales aplicables.
o) Ámbito de negociación (indicar si es nacional o extranjera y en qué Mercados).
p) En los casos que se disponga la representación digital de valores negociables, total o parcial de la emisión respectiva, incluir además toda la información requerida por el artículo 12 de la Sección II del Capítulo I del Título XXII de las Normas.
4. INFORMACIÓN CONTABLE.
Información que surge de los EECC comparativos de los DOS (2) últimos ejercicios anuales según lo establecido en las Secciones XI y XIII del Capítulo V del presente Título, indicando la referencia a su publicación a través de la AIF, actualizada a la fecha de publicación.
a) Fecha de cierre del ejercicio.
b) Síntesis de resultados:
– Ventas.
– Resultado operativo.
– Resultado después de resultados financieros.
– Resultado neto.
c) Síntesis de situación patrimonial:
– Activos.
– Pasivos.
– Resultados acumulados.
– Patrimonio Neto (discriminado).
d) La información establecida en el Anexo I, apartado 9.b) del Capítulo IX del Título II de estas Normas.
Ver antecedentes normativos
Antecedentes normativos
– Artículo 14 sustituido por art. 5° de la Resolución General N° 1076/2025 de la Comisión Nacional de Valores B.O. 24/07/2025. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Anexo VI sustituido por art. 4° de la Resolución General N° 1072/2025 de la Comisión Nacional de Valores B.O. 24/6/2025. Vigencia: a partir del día siguiente de su publicación en el Boletín Oficial de la República Argentina;
– Anexo VI incorporado por art. 12 de la Resolución General N° 1047/2025 de la Comisión Nacional de Valores B.O. 09/01/2025. Vigencia: a partir del día siguiente de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 7º sustituido por art. 1° de la Resolución General N° 992/2024 de la Comisión Nacional de Valores B.O. 19/2/2024. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Anexo III, Apartado IV sustituido por art. 1º de la Resolución General Nº 966/2023 de la Comisión Nacional de Valores B.O. 26/6/2023. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 5º sustituido por art. 2° de la Resolución General N° 963/2023 de la Comisión Nacional de Valores B.O. 2/6/2023. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 7° sustituido por art. 3° de la Resolución General N° 963/2023 de la Comisión Nacional de Valores B.O. 2/6/2023. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Anexo I, Inciso B), Apartado VIII sustituido por art. 4° de la Resolución General N° 963/2023 de la Comisión Nacional de Valores B.O. 2/6/2023. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Anexo V, Leyenda sustituida por art. 5° de la Resolución General N° 963/2023 de la Comisión Nacional de Valores B.O. 2/6/2023. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Anexo V incorporado por art. 3º de la Resolución General Nº 940/2022 de la Comisión Nacional de Valores B.O. 2/9/2022. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 5° sustituido por art. 1° de la Resolución General N° 788/2019 de la Comisión Nacional de Valores B.O. 22/3/2019. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
Artículo 7° sustituido por art. 2° de la Resolución General N° 788/2019 de la Comisión Nacional de Valores B.O. 22/3/2019. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Anexo IV sustituido por art. 1° de la Resolución General N° 779/2018 de la Comisión Nacional de Valores B.O. 28/12/2018. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina; Anexo V renumerado como Anexo IV por art. 4° de la Resolución General N° 747/2018 de la Comisión Nacional de Valores B.O. 26/6/2018. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 1º sustituido por art. 8° de la Resolución General N° 746/2018 de la Comisión Nacional de Valores B.O. 26/6/2018. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 2º sustituido por art. 8° de la Resolución General N° 746/2018 de la Comisión Nacional de Valores B.O. 26/6/2018. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 7° sustituido por art. 9° de la Resolución General N° 746/2018 de la Comisión Nacional de Valores B.O. 26/6/2018. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 8º sustituido por art. 10 de la Resolución General N° 746/2018 de la Comisión Nacional de Valores B.O. 26/6/2018. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Sección IV incorporada por art. 11 de la Resolución General N° 746/2018 de la Comisión Nacional de Valores B.O. 26/6/2018. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Anexo I sustituido por art. 12 de la Resolución General N° 746/2018 de la Comisión Nacional de Valores B.O. 26/6/2018. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Anexo III sustituido por art. 2° de la Resolución General N° 747/2018 de la Comisión Nacional de Valores B.O. 26/6/2018. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Anexo IV derogado por art. 3° de la Resolución General N° 747/2018 de la Comisión Nacional de Valores B.O. 26/6/2018. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 7° sustituido por art. 9° de la Resolución General N° 668/2016 de la Comisión Nacional de Valores B.O. 23/6/2016. Vigencia: a partir del día siguiente al de su publicación;
– Anexo I, Punto 1 sustituido por art. 1° de la Resolución N° 648/2015 de la Comisión Nacional de Valores B.O. 21/10/2015;
– Anexo I, Punto 6 sustituido por art. 1° de la Resolución N° 648/2015 de la Comisión Nacional de Valores B.O. 21/10/2015.
Ver encabezados y otras disposiciones del texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO IX – PROSPECTO.
CAPÍTULO IX
PROSPECTO
SECCIÓN I
SECCIÓN II
SECCIÓN III
ANEXO I
PROSPECTO.
En el inicio del documento, y como información principal, deberá consignarse la leyenda contenida en el artículo 7º del presente Capítulo, y respetarse el diagrama de información estrictamente en el orden que seguidamente se detalla, caso contrario no será aprobado.
1. Datos sobre directores y administradores, gerentes, asesores y miembros del órgano de fiscalización.
a) Directores y administradores titulares y suplentes, y gerentes:
Se informará, con relación a cada uno de ellos, sobre:
1) Nombre y apellido, D.N.I., CUIT/CUIL, cargo o función, antigüedad en la empresa y antecedentes. Domicilio.
2) Otros órganos de administración o de fiscalización del que sean miembros de entidades abiertas y/o cerradas.
3) Contratos celebrados con directores y gerentes, si los hubiera.
b) Órgano de fiscalización:
Se informará sobre:
1) Nombre y apellido de miembros titulares y suplentes, D.N.I., CUIT/CUIL. Domicilio.
2) Antecedentes profesionales y cargos ocupados en otras empresas o entidades abiertas y/o cerradas.
c) Asesores:
Se informará, nombre y apellido o denominación y domicilio de los principales asesores legales, contables, impositivos y financieros de la entidad, y de los asesores de la emisión.
d) Auditores:
Se informará sobre, nombre, apellido, D.N.I., CUIT/CUIL, y domicilio que figure en el D.N.I. de todos los auditores de la entidad durante los TRES (3) ejercicios anteriores a la presentación y de los que tengan mandato vigente para llevar a cabo la auditoría de la emisora, y el Consejo Profesional donde se encuentra matriculado.
2. Datos estadísticos y programa previsto para la oferta.
a) Datos estadísticos:
Se informará sobre:
1) Cantidad de valores negociables o ofrecer.
2) Precio de suscripción o método para determinar el precio de suscripción.
3) Monto esperado de la emisión.
4) Porcentaje que representa la colocación de la emisión en el capital social después de la oferta.
5) Relación precio/valor libros.
b) Método y programa previsto para la oferta:
Se informará sobre:
1) Período durante el cual la oferta estará abierta. Se deberá informar sobre si el período de suscripción o compra puede ser extendido o reducido, la forma y duración de las posibles extensiones o cierre anticipado o reducciones de dicho período y la forma en que estas decisiones se darán a publicidad. Si las fechas exactas no se conocen cuando el prospecto se presenta por primera vez o es distribuido entre el público, describir cómo se anunciarán las fechas correspondientes al período de suscripción o compra que en definitiva se fije.
2) Agentes registrados en la Comisión a cargo de la colocación y distribución (identidad del agente y, en su caso, del tomador en firme o garante y las modalidades de la operación, de la garantía y su costo).
3) En su caso, datos de los organizadores contratados, de los cuales al menos uno deberá estar inscripto en los registros de la Comisión Nacional de Valores.
4) Lugares donde se recibirán las solicitudes de compra o suscripción.
5) Método y fecha límite para integrar los valores negociables; cuando el pago sea parcial, la manera y fechas en que se integrarán los montos adeudados.
6) Método y fecha límite para la entrega de los valores negociables a los suscriptores o compradores.
7) En el caso de derechos de suscripción o compra preferente, el procedimiento para el ejercicio de tales derechos, su negociabilidad y el tratamiento de los derechos de suscripción no ejercidos.
8) La forma en que los resultados de la colocación de los valores negociables van a ser hechos públicos y, cuando corresponda, la forma y el plazo para reembolsar las sumas suscriptas en exceso por los solicitantes (incluyendo información sobre si se pagará un interés).
3. Información clave sobre la emisora.
a) Información contable y financiera:
Se proporcionará la siguiente información contable y financiera, sobre bases consolidadas, resumida y comparativa para los últimos TRES (3) ejercicios comerciales y a la fecha de cierre de los mismos, o desde su constitución si su antigüedad fuere menor:
Síntesis de Resultados:
-Ventas:
-Ganancia (pérdida) operativa:
-Ganancia (pérdida) después de resultados financieros:
-Ganancia (pérdida) neta:
Síntesis de la Situación Patrimonial:
-Total de activos:
-Total de pasivos:
-Total de aportes de los accionistas o propietarios, discriminando capital social y aportes no capitalizados:
-Total de reservas:
-Total de resultados no asignados:
-Total del patrimonio neto:
b) Indicadores:
Se presentarán los principales indicadores comparativos de los últimos TRES (3) ejercicios, o desde su constitución si su antigüedad fuere menor, incluyendo entre otros:
c) Capitalización y endeudamiento:
Se presentará un estado de capitalización y endeudamiento (distinguiendo entre endeudamiento garantizado y no garantizado) a la fecha del último estado contable que se adjunta al prospecto, mostrando la capitalización de la emisora y, de corresponder, ajustado para reflejar la colocación de las nuevas acciones a emitirse y el destino previsto de los ingresos netos de fondos. El endeudamiento también incluye el endeudamiento indirecto y el contingente.
d) Razones para la oferta y destino de los fondos:
Se informará sobre el ingreso neto esperado de fondos y sobre los destinos que se han previsto para tales fondos. Si el ingreso esperado de fondos no fuera suficiente para atender todos los fines que la sociedad ha previsto, se enunciará el orden de prioridad que se dará a los fondos, así como el monto y origen de otros fondos que se necesiten.
Si los fondos van a ser usados para adquirir activos, distintos a los usados en el curso ordinario de los negocios, se describirán brevemente los activos y sus costos. Si los activos van a ser adquiridos a sociedades con las que la emisora mantiene relaciones de control o influencia significativa, se informará a qué sociedades serán adquiridos y cuál será el costo de adquisición para la emisora.
Si los fondos pueden o van a ser usados para financiar adquisiciones de otras empresas, se dará una breve descripción de tales empresas e información relativa a tales adquisiciones.
Si los fondos o parte de ellos van a ser usados para cancelar deuda, describir la tasa de interés y vencimiento de tales deudas y, para deudas contraídas durante el último año, el destino dado a los fondos recibidos por tal endeudamiento.
Si los fondos provenientes de una emisión de obligaciones negociables van a ser utilizados para la cancelación de un denominado “préstamo puente”, además de lo indicado en el párrafo anterior, deberá indicarse el acreedor y el monto de ese pasivo.
e) Factores de riesgo:
Se informará, en forma destacada, los factores de riesgo que son específicos para la emisora o su actividad y conforman una oferta especulativa o de alto riesgo. Es conveniente la enunciación de los factores de riesgo por orden de prioridad para la emisora. Entre otras cosas, tales factores pueden incluir, por ejemplo:
1) La naturaleza del negocio en que está comprometida o se propone incursionar, incluyendo sus aspectos ambientales razonablemente pertinentes.
2) Factores relativos a los países en los cuales opera.
3) La ausencia de operaciones rentables en períodos recientes.
4) La situación financiera de la emisora.
5) La posible ausencia de liquidez en el mercado de negociación para los valores negociables de la emisora.
6) Dependencia de la experiencia de la gerencia.
7) Condiciones inusualmente competitivas.
8) Inminente expiración de patentes importantes, marcas comerciales o contratos.
9) Dependencia de un limitado número de clientes o proveedores.
4. Información sobre la emisora.
a) Historia y desarrollo de la emisora:
Se proporcionará la siguiente información:
1) Denominación, forma legal y CUIT.
2) Fecha de constitución y plazo de duración.
3) Domicilio legal y/o sede inscripta de la emisora, legislación bajo la cual opera, país de constitución, dirección y número de teléfono, fax y dirección de correo electrónico de sus oficinas principales. Se deberá proporcionar el nombre y dirección del representante de la emisora en el país.
4) Eventos importantes en el desarrollo de sus negocios, por ejemplo:
i) Información concerniente a la naturaleza y resultados de alguna reorganización significativa.
ii) Fusión o consolidación de la emisora o de alguna subsidiaria importante.
iii) Adquisición o enajenación de algún activo importante fuera del curso ordinario de los negocios.
iv) Algún cambio importante en el modo de conducir los negocios.
v) Cambios importantes en el tipo de productos producidos o servicios prestados.
vi) Cambio en la denominación.
vii) La naturaleza o resultado de cualquier proceso concursal, administración judicial o procedimiento similar con respecto a la emisora o subsidiaria importante.
5) Una descripción, incluyendo el monto involucrado, de las principales inversiones o desinversiones (incluyendo participaciones en otras empresas) en los últimos TRES (3) ejercicios comerciales y hasta la presentación del prospecto.
6) Información concerniente a las principales inversiones y desinversiones de capital en curso, incluyendo la distribución geográfica de esas inversiones (nacionales o extranjeras) y la forma de financiamiento (interno o externo).
7) Indicación de alguna adquisición del control por oferta pública por terceras partes con respecto a las acciones de la emisora o por ella misma con respecto a las acciones de otras compañías, que hayan ocurrido durante el último ejercicio económico y el corriente.
b) Descripción del negocio:
Se proporcionará la siguiente información:
1) Una descripción de la naturaleza de las operaciones de la emisora y sus principales actividades, informando sobre los principales productos vendidos y/o servicios prestados durante los últimos TRES (3) ejercicios financieros.
Se indicará cualquier nuevo producto o servicio que haya sido presentado u ofrecido y el estado de desarrollo de nuevos productos en la medida en que hayan sido dados a conocer públicamente. Se consignarán asimismo las cuestiones ambientales pertinentes para una razonable ponderación de la emisora, o una explicación de por qué la administración de la emisora considera que no hay cuestiones ambientales razonablemente pertinentes en el negocio descripto.
2) Una descripción de los principales mercados donde la emisora compite, incluyendo un desagregado de los ingresos totales por segmento de actividad y mercado geográfico, para cada uno de los últimos TRES (3) ejercicios financieros.
3) Una descripción de la estacionalidad del negocio principal de la emisora.
4) Una descripción de las fuentes y disponibilidad de materias primas, incluyendo una descripción de la volatilidad de los precios de dichas materias primas.
5) Una descripción de los canales de comercialización que utiliza la emisora, incluyendo la descripción de algún método especial de ventas (por ejemplo, venta en cuotas).
6) Información resumida sobre la medida en que la emisora depende, si es el caso, de patentes, licencias o contratos industriales, comerciales o financieros (incluyendo contratos con clientes y proveedores) o nuevos procesos de fabricación, cuando estos factores sean importantes para la rentabilidad del negocio de la emisora.
7) Informar sobre los fundamentos de cualquier información que haya dado a conocer la emisora con relación a su posición competitiva.
8) Una descripción de los efectos importantes que tiene la regulación estatal en los negocios de la emisora, incluyendo la regulación ambiental identificando el organismo regulador. Se incluirá la regulación ambiental que fuere razonablemente pertinente para los negocios.
c) Estructura y organización de la emisora y su grupo económico:
Si la emisora es parte de un grupo económico, se incluirá una breve descripción del grupo y de la posición de la emisora dentro de él. Se proporcionará un listado de las más importantes subsidiarias de la emisora, incluyendo denominación, país de constitución o residencia, proporción de la participación y, si es diferente, la proporción del poder de voto.
d) Activo fijo:
Se deberá proporcionar información sobre cualquier activo fijo tangible importante, incluyendo propiedades en leasing, y cualquier gravamen sobre ellos, incluyendo una descripción del tamaño y uso de la propiedad, capacidad productiva y grado de utilización de las instalaciones; cómo son poseídos los activos; los productos que se producen o se comercializan y su ubicación. También se describirá cualquier cuestión ambiental que pueda afectar la utilización de los activos de la empresa, incluyendo el estado de conservación para el caso de recursos naturales involucrados en el negocio. Con relación a cualquier proyecto importante para la construcción, expansión, ampliación o mejora de plantas, fábricas o equipamiento o aprovechamiento de recursos naturales, se describirá la naturaleza y fundamentos del proyecto, una estimación del monto de la inversión, incluyendo el monto ya invertido, una descripción de la forma de financiación de la inversión, una estimación de las fechas de inicio y finalización del proyecto y cuál será el incremento de la capacidad productiva o de prestación de servicios después de finalizado.
Asimismo y en su caso, se deberá proporcionar información sobre cualquier activo intangible importante.
5. Reseña y perspectiva operativa y financiera.
Se analizará la condición financiera de la emisora, los cambios en la situación patrimonial y en los resultados de las operaciones para cada ejercicio y los períodos intermedios para los cuales se hayan requerido estados contables, incluyendo las causas de los cambios importantes, de un año a otro, en los rubros de los estados contables, en la extensión necesaria para comprender todos los negocios de la emisora. Al respecto, se proporcionará la información que abajo se detalla, así como también toda información que sea necesaria para que el inversor entienda la situación financiera de la emisora, los cambios en dicha situación financiera y el resultado de sus operaciones.
a) Resultado operativo:
Se proporcionará información acerca de los factores significativos, incluyendo hechos inusuales o poco frecuentes o nuevos desarrollos, que afectan significativamente los ingresos de la emisora, indicando cuáles ingresos son afectados. Se describirá cualquier otro componente significativo, en los ingresos o gastos, necesario para entender el resultado operativo de la emisora, en particular se deberá informar:
1) Si los estados contables muestran cambios importantes en los ingresos o ventas netas, proporcionar un análisis descriptivo de la medida que tales cambios se deben a cambios en los precios o a cambios en el volumen o en el monto de los productos o servicios vendidos o a la introducción de nuevos productos o servicios.
2) Describir el impacto de la inflación, si es significativo. Si la moneda en que se preparan los estados contables es la de un país con experiencia inflacionaria, se informará la existencia de dicha inflación, la tasa anual de inflación histórica de los últimos CINCO (5) años y el impacto de la inflación en los negocios de la emisora.
3) Proporcionar información acerca del impacto de las fluctuaciones de monedas extranjeras sobre la emisora, si es significativo, y en qué medida las inversiones netas en moneda extranjera están cubiertas con préstamos en esas monedas u otros instrumentos de cobertura.
4) Proporcionar información acerca de medidas gubernamentales, fiscales, ambientales, monetarias o políticas u otros factores que han afectado significativamente o podrían afectar significativamente, directa o indirectamente, las operaciones de la emisora o las inversiones de los accionistas residentes en la República Argentina.
b) Liquidez y recursos de capital:
Se informará en relación a la liquidez de la emisora (de corto y largo plazo), incluyendo:
1) Una descripción de las fuentes de liquidez internas y externas y un breve análisis de cualquier fuente importante de liquidez no utilizada.
Se incluirá una declaración de la emisora que, en su opinión, el capital de trabajo es suficiente para los requerimientos actuales o si no, cómo se propone obtener el capital de trabajo adicional necesario.
2) Una evaluación de los orígenes y montos del flujo de caja de la emisora, incluyendo la naturaleza y extensión de cualquier restricción económica o legal a la capacidad de las subsidiarias para transferirle fondos en la forma de dividendos en efectivo, préstamos o adelantos y el impacto que estas restricciones tienen o se espera que tengan, en la capacidad de la emisora de asumir sus obligaciones de pago.
3) Información del nivel de endeudamiento al fin del período bajo análisis, la estacionalidad de los requerimientos de endeudamiento, el perfil del vencimiento de la deuda y las líneas de crédito acordadas con una descripción de cualquier restricción para su utilización.
4) Se informará en relación a los tipos de instrumentos financieros en uso, perfil de vencimientos de la deuda, moneda y estructura de tasa de interés. El análisis también debe incluir la política y objetivos de financiación y de tesorería, las monedas en las cuales se mantiene el efectivo y su equivalente, la medida en que los préstamos son a tasa fija y el uso de instrumentos financieros con propósitos de cobertura.
5) Se informará acerca de los compromisos significativos de inversión de capital de la emisora al cierre del último ejercicio financiero y en cualquier período intermedio posterior y una indicación del propósito general de esos compromisos y de las fuentes previstas de los fondos necesarios para cumplir esos compromisos.
c) Investigación, desarrollo, innovación, patentes, licencias, etc.:
Se proporcionará una descripción de las siguientes políticas de la emisora en los últimos TRES (3) años incluyendo:
1. Investigación y desarrollo e innovación, el monto gastado durante cada uno de los TRES (3) últimos ejercicios en las actividades de investigación y desarrollo e innovación patrocinadas por la emisora.
2. Política ambiental o de sustentabilidad; en caso de no contar con tales políticas, proporcionar una explicación de por qué los administradores de la emisora consideran que no son pertinentes para su negocio.
d) Información sobre tendencias:
La emisora deberá identificar las más recientes y significativas tendencias de producción, ventas e inventario, el estado de la demanda, costos y precios de ventas desde el último ejercicio financiero. También se deberá analizar, al menos para el ejercicio corriente, las tendencias conocidas, incertidumbres, demandas, compromisos o acontecimientos que puedan afectar significativamente las ventas netas de la emisora o sus ingresos, las utilidades de las operaciones ordinarias, la rentabilidad, liquidez o recursos de capital, o aquello que pueda ser motivo de información financiera y no necesariamente sea indicativo de resultados operativos futuros o situación financiera.
6. Directores, administradores, gerencia y empleados.
a) Directores y gerencia:
Se deberá presentar la siguiente información relativa a los directores administradores y gerencia de la emisora y de empleados tales como científicos o diseñadores de cuyo trabajo depende la emisora:
1) Nombre y Apellido, D.N.I., CUIT/CUIL, experiencia laboral, funciones y áreas de experiencia en la emisora y domicilio real.
2) Actividad principal en los negocios, desarrollada fuera de la emisora (incluyendo en el caso de directores ó administradores, cargos en otros órganos de administración de entidades abiertas ó cerradas).
3) Fecha de nacimiento.
4) La naturaleza de cualquier vinculado, esto es; cónyuge, conviviente reconocido legalmente, parientes por consanguinidad hasta el segundo grado, y afinidad hasta el segundo entre alguna de las personas arriba mencionadas.
5) Cualquier acuerdo o entendimiento con los accionistas mayoritarios, clientes, proveedores u otros, de acuerdo con el cual alguna de las personas antes mencionadas fue elegida como director administrador o miembro de la gerencia.
b) Remuneración:
Se proporcionará la siguiente información para el último ejercicio comercial completo respecto de los integrantes de los órganos de administración, de fiscalización, de comités especiales, si existieran, y gerentes:
1) El monto de compensaciones pagadas y beneficios en especie concedidos a directores, administradores, integrantes de comités especiales, si existieran, y gerentes, por la emisora y sus subsidiarias por servicios, por cualquier causa. La información se dará sobre una base global. Esta norma también cubre compensaciones contingentes o diferidas devengadas en el año, aún si la compensación fuese pagadera en una fecha posterior.
2) Si cualquier parte de la compensación se pagase a través de una gratificación o de un plan de participación en las utilidades: dar una breve descripción del plan y las bases bajo las cuales tales personas participan en él, o, en la forma de opciones de acciones: informar la extensión del derecho y monto de acciones cubiertos por las opciones, el precio de ejercicio, el precio de compra (si existe), y la fecha de expiración de las opciones.
3) Los montos totales reservados o devengados por la emisora o sus subsidiarias para afrontar jubilaciones, retiros o beneficios similares.
c) Otra información relativa al órgano de administración, de fiscalización y comités especiales:
Se dará la siguiente información para el último ejercicio económico con respecto a los integrantes del órgano de administración, del órgano de fiscalización y de comités especiales si existiesen.
1) Fecha de expiración de sus mandatos, si corresponde, y el período durante el cual la persona ha servido en ese cargo.
2) Detalles de los contratos de locación de servicios de los directores ó administradores con la emisora o cualquiera de sus subsidiarias que prevean beneficios luego de la terminación de sus mandatos, o una manifestación negativa al respecto.
3) Detalles relativos a los comités de auditoría y de remuneraciones de la emisora, incluyendo los nombres de los miembros de los comités y un resumen de las normas aplicables a su funcionamiento.
d) Empleados:
Se informará, el número de empleados al cierre del período o el promedio para el período, para cada uno de los últimos TRES (3) ejercicios comerciales (y los cambios en tales números si fueran significativos) y, si fuese posible, se proporcionará una desagregación de las personas empleadas por áreas principales de actividad o ubicación geográfica. También se informará cualquier cambio significativo en el número de empleados, y sobre las relaciones entre la gerencia y los sindicatos de trabajadores. Si la emisora emplea un número significativo de empleados temporarios, se incluirá una información del número de empleados temporarios o un promedio de ellos durante el más reciente ejercicio económico.
e) Propiedad accionaria:
1) Con respecto a las personas enumeradas en el punto 6 inciso b), se informará sobre su participación accionaria en la emisora a la fecha más reciente posible (incluyendo información sobre una base individual, de la cantidad de acciones y porcentaje de tenencia sobre las acciones en circulación, y si tienen diferentes derechos de voto) y opciones que se les hayan concedido sobre las acciones de la emisora. La información relativa a opciones incluirá:
i) Extensión del derecho y cantidad de las acciones a ser recibidas por el ejercicio de las opciones.
ii) El precio de ejercicio.
iii) El precio de compra, si existe.
iv) La fecha de expiración de las opciones.
2) Describir cualquier convenio que otorgue participación a los empleados en el capital de la emisora, incluyendo la emisión u otorgamiento de opciones, acciones o cualquier otro valor negociable.
7. Accionistas principales y transacciones con partes relacionadas.
a) Accionistas principales:
Para el caso en que la siguiente información sea conocida por la emisora o pueda ser obtenida de registros públicos, la misma se proporcionará a la fecha más reciente posible, refiriendo la cantidad de acciones poseídas de la emisora incluyendo aquellas tenencias poseídas por cuenta de un tercero en su interés y beneficio:
1) Se proporcionará la siguiente información con respecto a los accionistas principales de la emisora, ello significa accionistas que sean propietarios del CINCO POR CIENTO (5%) o más de cada clase de acciones con derecho a voto (excepto que se le requiera a la emisora la información de un porcentaje menor en su país de origen, en cuyo caso se aplicará ese porcentaje):
2) Informar los nombres de los accionistas principales, la cantidad de acciones y el porcentaje sobre las acciones en circulación, de cada clase, poseídas por cada uno de ellos a la fecha más reciente factible, o una declaración de que no hay accionistas principales. Cuando los accionistas sean personas jurídicas se deberá especificar la composición del capital social con indicación de la titularidad accionaria. Para el caso que las acciones estén bajo titularidad de personas jurídicas, la información deberá ser suficiente para identificar al beneficiario final -persona física-, de dichas tenencias.
En aquellos casos en que los accionistas sean personas físicas o jurídicas que administren patrimonios de terceros, la información deberá ser suficiente para identificar a todas las partes que componen las relaciones que hayan sido creadas.
3) Informar cualquier cambio significativo en el porcentaje de tenencia de los accionistas principales durante los últimos TRES (3) años.
4) Indicar si los accionistas principales tienen diferentes derechos de voto, o una declaración negativa al respecto.
5) Se dará información sobre la porción de cada clase de acciones mantenidas en el país y en el exterior, y el número de tenedores registrados en el país y en el exterior. Cuando los accionistas sean personas jurídicas constituidas en el exterior se deberá informar el lugar de constitución de la sociedad tenedora y especificar que no se encuentra sujeta a restricción o prohibición legal alguna en ese país, transcribiendo la normativa societaria y del mercado de capitales aplicable conforme el país de constitución.
6) En la medida en que la información sea conocida por la emisora, declarar si esta está directa o indirectamente poseída o controlada por otra(s) sociedad (es), por algún gobierno extranjero o por cualquier otra(s) persona(s) física(s) o jurídica(s), en forma separada o conjunta y, en tal caso, dar el (los) nombre(s) de tal(es) sociedad(es) controlante(s), gobierno u otra(s) persona(s), y describir brevemente la naturaleza de tal control, incluyendo el monto y proporción de capital poseído que da derecho a voto.
7) Describir cualquier arreglo, conocido por la emisora, cuya puesta en práctica pueda, en una fecha posterior, resultar en un cambio en el control.
b) Transacciones con partes relacionadas:
Para el período que va desde el comienzo de los TRES (3) ejercicios precedentes hasta la fecha del prospecto y con respecto a actos y contratos entre la emisora y:
1) Los directores, administradores, integrantes del órgano de fiscalización de la sociedad emisora, así como a los gerentes generales o especiales designados de acuerdo con el artículo 270 de la Ley N° 19.550;
2) Las personas físicas o jurídicas que tengan el control o posean una participación significativa, en el capital social de la sociedad emisora o en el capital de su sociedad controlante, según lo establecido en el Capítulo III de esta Normas.
3) Otra sociedad que se halle bajo el control común del mismo controlante;
4) Los ascendientes, descendientes, cónyuges o hermanos de cualquiera de las personas físicas mencionadas en los apartados 1) y 2) precedentes;
5) Las sociedades en las que cualquiera de las personas referidas en los apartados 1) a 4) precedentes posean directa o indirectamente participaciones significativas. Siempre que no se configure alguno de los casos mencionados, no será considerada “parte relacionada” a los efectos de este artículo una sociedad controlada por la sociedad emisora;
Se entenderá que un acto o contrato es por un “monto relevante” cuando el importe del mismo supere el uno por ciento (1%) del patrimonio social medido conforme al último balance aprobado.
c) Se proporcionará, entre otra, la siguiente información:
1) La naturaleza y extensión de cualquier transacción realizada o próxima a realizarse para la emisora o parte relacionada, o cualquier transacción que sea inusual por su naturaleza o sus condiciones, que involucre mercadería, servicios, o activos tangibles o intangibles, en las cuales la emisora o cualquiera de sus controlantes o subsidiarias sea parte.
2) El monto de los préstamos en curso (incluyendo garantías de cualquier clase) hechos por la emisora o cualquiera de sus controlantes o subsidiarias para beneficio de cualquiera de las personas enunciadas arriba. La información que se dará incluirá el mayor monto pendiente durante el período cubierto, el monto pendiente a la última fecha factible, la naturaleza del préstamo y la transacción a la cual fue destinado, y la tasa de interés del préstamo.
d) Interés de expertos y asesores:
Si cualquiera de los expertos o asesores designados fue empleado sobre una base contingente, posee una cantidad de acciones en la emisora o sus subsidiarias que sea importante para dicha persona, o tenga un interés económico, directo o indirecto, en la emisora o que dependa del éxito de la oferta, se hará una breve descripción de la naturaleza y condiciones de tal contingencia o interés.
8. Información contable.
a) Estados contables y otra información contable:
El prospecto debe contener:
1) Los estados contables de la emisora correspondientes a los TRES (3) últimos ejercicios anuales o desde su constitución si su antigüedad fuere menor, presentados de acuerdo a los requerimientos que haya establecido esta Normas o, en caso de tratarse de una entidad que ingrese al régimen de la oferta pública, tal como fueron presentados ante la respectiva autoridad de contralor. Los estados contables deberán estar acompañados de sus correspondientes informes de auditoría emitidos por contadores públicos independientes.
2) Los estados contables de la emisora correspondientes al último período intermedio posterior al cierre del último ejercicio anual o, en su caso, los estados contables especiales de acuerdo a lo que haya establecido en estas Normas.
3) Si el monto de las exportaciones constituye una parte significativa del volumen de las ventas totales de la emisora, se expondrá el monto total de las exportaciones y el porcentaje y monto de las exportaciones sobre el monto total de las ventas.
4) Se presentará información sobre cualquier proceso legal o de arbitraje, incluyendo aquellos relativos a concursos comerciales y quiebras o procedimientos similares que involucren a terceras partes que puedan tener o hayan tenido en el pasado reciente, efectos significativos en la situación financiera de la emisora o su rentabilidad. Esto incluye acciones gubernamentales en curso o, que se conozca, vayan a tomarse.
5) Se describirá la política de la emisora sobre distribución de dividendos.
b) Cambios significativos:
Se informará si han ocurrido cambios significativos desde la fecha de los estados contables anuales, y/o desde la fecha de los estados contables más recientes por períodos intermedios incluidos en el prospecto.
9. De la oferta y la negociación.
a)
1) Indicar el precio al que se prevé ofrecer los valores negociables o el método de determinación de dicho precio y el monto de cualquier gasto que estará específicamente a cargo del suscriptor o comprador.
2) Si no existiese un mercado establecido para los valores negociables, el prospecto contendrá información respecto a la forma de determinación del precio de la oferta así como del precio de ejercicio de derechos de suscripción y el precio de conversión de los valores negociables convertibles, incluyendo quién estableció el precio o quién es formalmente responsable para la determinación del precio, los diferentes factores considerados en tal determinación y los parámetros o elementos usados como base para establecer el precio.
3) Si los accionistas de la emisora tienen derecho de preferencia y cuando el ejercicio del derecho de preferencia de los accionistas se encuentre restringido o vedado, la emisora indicará las bases para el precio de emisión, si la emisión es para obtener efectivo, junto con las razones para tal restricción o imposibilidad de su ejercicio y los beneficiarios de ello, si se intenta beneficiar a personas específicas.
4) La información relacionada con el precio histórico de los valores negociables a ser ofrecidos se expondrá como sigue:
Para los CINCO (5) ejercicios anuales completos más recientes:
(i) el precio de mercado más alto y el más bajo para cada año.
(ii) Para los DOS (2) ejercicios anuales completos más recientes y cualquier período posterior: el precio de mercado más alto y el más bajo para cada trimestre completo.
(iii) Para los SEIS (6) meses más recientes: el precio de mercado más alto y el más bajo para cada mes.
(iv) Para emisiones con ejercicio del derecho de preferencia, los precios de mercado para el primer día de negociación en los SEIS (6) meses más recientes, para el último día de negociación antes del anuncio de la oferta y (si difiere) para la última fecha factible anterior a la publicación del prospecto.
La información se dará con respecto al precio de mercado en el mercado argentino y el principal mercado de negociación fuera del mercado argentino.
Si ocurrieron suspensiones significativas en la negociación en los TRES (3) años anteriores se informará sobre ellas. Si los valores negociables no son regularmente negociados en un Mercado autorizado, se dará información acerca de cualquier falta de liquidez.
5) Declarar el tipo y clase de los valores negociables a ser ofrecidos y suministrar la siguiente información:
(i) Indicar si los valores negociables son escriturales o cartulares (nominativos no endosables), e informar el número de valores negociables que serán emitidos y puestos a disposición del mercado para cada clase de valores. El valor par o equivalente se dará sobre una base por acción y, cuando corresponda, se informará el precio mínimo de oferta. Describir los cupones adheridos, si correspondiera.
(ii) Describir cualquier restricción a la libre transferencia de los valores negociables.
6) Si los derechos que otorgan los valores negociables a ser ofrecidos están o pueden estar significativamente limitados por los derechos otorgados por otra clase de valores negociables o por las disposiciones de cualquier contrato u otros documentos, se incluirá información respecto a tales limitaciones y su efecto sobre los derechos otorgados por los valores negociables a ser ofrecidos.
7) Con respecto a valores negociables a ofrecer que no sean acciones ordinarias, resumir brevemente los derechos que otorgan.
(i) Si van a ofrecerse derechos de suscripción, informar: la extensión del derecho y la cantidad de valores negociables a que dan derecho; la cantidad de derechos en circulación, disposiciones relativas a cambios o ajustes en el precio de ejercicio; el período durante el cual puede ejercerse el derecho y el precio al que los derechos pueden ejercerse; y cualquier otra condición importante de dichos derechos.
(ii)Cuando los valores negociables convertibles o derechos de compra de acciones a ser ofrecidos están sujetos a rescate anticipado, la descripción de los términos de la conversión de los valores negociables o las condiciones significativas de los derechos incluirá si el derecho a convertir o comprar los valores se pierde si no es ejercido antes de la fecha especificada en el aviso de rescate; la fecha de expiración o terminación de los derechos; la forma, frecuencia y periodicidad de los avisos de rescate, incluyendo donde van a ser publicados.
8) En su caso, se informará sobre las calificación(es) de riesgo que hubiera merecido la emisión.
b) Plan de distribución:
1) Se informarán los nombres y direcciones de las entidades que suscribirán en firme la emisión o garantizarán el ofrecimiento.
2) En la medida que sea conocido por la emisora, indicar si los accionistas principales, los miembros del órgano de administración, de fiscalización, de los comités especiales que existiesen y gerentes, tienen la intención de suscribir la oferta, o si cualquier persona tiene la intención de suscribir más del CINCO POR CIENTO (5%) del ofrecimiento.
3) Identificar cualquier grupo de potenciales inversores a quienes se ofrecerán los valores. Si la oferta va a ser hecha simultáneamente en los mercados de DOS (2) o más países y si un tramo de la colocación ha sido o será reservado para esos mercados, indicar cuál es ese tramo.
4) Si hay valores negociables que están reservados para su colocación entre un grupo de inversores determinado incluyendo, por ejemplo, ofertas a accionistas ya existentes, directores o empleados y ex empleados de la emisora o sus subsidiarias, proporcionar todos los detalles de este o cualquier otro tipo de acuerdo que implique una colocación preferente.
5) Indicar si el monto de la oferta puede ser incrementado, tal como por el ejercicio de una opción por el suscriptor en firme a tomar una mayor cantidad de acciones por sobre lo asignado (“greenshoe”), y por qué cantidad.
6) Indicar la cantidad y un breve esbozo del plan de distribución de los valores negociables a ser ofrecidos de otra forma distinta a la de suscriptores en firme. Si los valores negociables van a ser ofrecidos a través de agentes de negociación, describir el plan de distribución y los términos de cualquier acuerdo o entendimiento con esas entidades. Si se conocen, identificar el(los) agente(s) que participará(n) en la oferta e informar el monto a ser ofrecido por cada uno de ellos.
7) Si los valores negociables van a ser ofrecidos en conexión con el lanzamiento de opciones de compra negociada en mercados y describir brevemente tales transacciones.
8) Si simultáneamente o casi simultáneamente con la emisión de las acciones para las cuales se está buscando la admisión a la negociación, se suscriben o colocan acciones de la misma clase privadamente o si están emitiendo acciones de otras clases para ser colocadas en forma pública o privada, se proporcionarán los detalles de la naturaleza de tales operaciones y de la cantidad y características de las acciones con las que se relacionan.
9) A menos que sean descriptos al responder el punto de “Contratos importantes”, describir las características del convenio de suscripción en firme junto con la cantidad de valores negociables cuya colocación ha sido garantizada por cada suscriptor en firme de acuerdo con un contrato con la emisora o con accionistas vendedores. La información precedente incluirá una declaración de si los suscriptores en firme están o estarán comprometidos a tomar e integrar todos los valores negociables que no sean colocados, o si es una agencia o el tipo de arreglo de “mejores esfuerzos” bajo el cual a los suscriptores en firme se les requerirá tomar e integrar solamente los valores negociables que puedan vender al público.
10) Si cualquier suscriptor en firme u otro tiene una relación significativa con la emisora, describir la naturaleza y términos de dicha relación.
c) Mercados:
La emisora informará sobre todos aquellos Mercados autorizados en los que se ofrecerán los valores negociables. Cuando se esté tramitando o se vaya a tramitar una solicitud de listado en cualquier Mercado, ello se mencionará sin crear la impresión que la oferta pública necesariamente será autorizada. De conocerlo, se informará sobre las fechas en las cuales las acciones se negociarán.
d) Accionistas vendedores:
Se proporcionará la siguiente información:
1) El nombre y apellido, DNI, CUIT/CUIL y domicilio de la persona o entidad que ofrece vender las acciones, la naturaleza de cualquier posición, cargo u otra relación significativa que el accionista vendedor ha tenido en los últimos TRES (3) años con la emisora o con sus predecesoras o vinculadas.
2) El número y clase de las acciones que van a ser ofrecidas por cada uno de los accionistas vendedores y el porcentaje sobre el capital accionario en circulación. Se especificará el monto y porcentaje de los valores negociables para cada tipo particular de acción que tenga el accionista vendedor antes e inmediatamente después de la oferta.
e) Dilución:
Se proporcionará la siguiente información:
1) Cuando exista una sustancial disparidad entre el precio de la oferta pública y el costo efectivo pagado por directores o gerentes, o personas vinculadas, por acciones adquiridas para ellos en transacciones ocurridas durante los últimos CINCO (5) años, o cuando tengan el derecho de adquirirlas, se deberá incluir una comparación entre las sumas a pagar por el público en la oferta pública propuesta y las sumas que efectivamente abonaron dichas personas.
2) Informar el monto y porcentaje de la dilución inmediata, resultante de la oferta computada como la diferencia entre el precio ofertado por acción y el valor neto de libros por acción para un valor negociable de clase equivalente, correspondiente a la fecha del último estado contable publicado.
3) En el caso de una suscripción ofrecida a accionistas existentes, informar el monto y porcentaje de la inmediata dilución si ellos no suscriben la nueva oferta.
f) Gastos de la emisión:
Se proporcionará la siguiente información:
1) Se informará el monto total de los descuentos o comisiones acordadas entre los agentes -a cargo de la organización, colocación y distribución- y la emisora o el ofertante, así como el porcentaje que tales comisiones representan sobre el monto total de la oferta y el monto de los descuentos o comisiones por acción.
2) Un estado razonablemente detallado de las categorías más importantes de gastos incurridos en conexión con la emisión y distribución de los valores negociables a ser ofrecidos y por quién serán pagados dichos gastos si se tratare de alguien distinto a la emisora. Si alguno de los valores negociables van a ser ofrecidos por cuenta de un accionista vendedor indicar la porción de dichos gastos a ser soportada por dicho accionista. La información puede ser dada sujeta a contingencias futuras. Si el monto que corresponda a cualquiera de estos puntos no se conoce, se dará una estimación (identificándola como tal).
10. Información adicional.
a) Capital Social:
1) Se dará la siguiente información en relación a la fecha del balance más reciente incluido en los estados contables y a la última fecha factible:
El monto del capital emitido y, para cada clase de acción:
i) La cantidad de acciones autorizadas.
ii) La cantidad de acciones emitidas y totalmente integradas y emitidas pero no integradas totalmente.
iii) El valor nominal por acción.
iv) Una conciliación de la cantidad de acciones en circulación al comienzo y al fin del año. Si en los últimos CINCO (5) años más del DIEZ POR CIENTO (10%) del capital ha sido integrado con activos distintos del dinero, se informará tal circunstancia.
2) Indicar la cantidad, valor de libros y valor nominal de las acciones de la emisora poseídas por la propia emisora, por sí misma o por sus subsidiarias.
3) Cuando exista capital autorizado pero no emitido o un compromiso de incrementar el capital, por ejemplo en conexión con obligaciones convertibles u otros valores negociables convertibles en acciones de la emisora, indicar:
i) El monto en circulación de los valores negociables convertibles en acciones y de tal capital autorizado o incremento del capital y la duración de la autorización.
ii) Las categorías de personas que tengan derechos de suscripción preferente para tales participaciones adicionales de capital.
iii) Las condiciones, convenios y procedimientos para la emisión de acciones correspondientes a tales participaciones.
4) Las personas que tengan opción o hayan acordado, condicional o incondicionalmente, realizar opciones sobre el capital de cualquier empresa del grupo, incluyendo la extensión del derecho y cantidad de las acciones comprendidas por las opciones; el precio de ejercicio; el precio de compra, si existe, y la fecha de vencimiento de las opciones, o una declaración negativa en relación a ello. Cuando las opciones hayan sido concedidas o se ha acordado concederlas a todos los tenedores de acciones o valores negociables de deuda, o de una clase similar, o a los empleados, bajo un esquema de opciones de acciones para empleados, será suficiente registrar este hecho sin dar nombres.
5) Una historia de la evolución del capital social en los últimos TRES (3) años, identificando los hechos que, durante dicho período, modificaron el monto del capital emitido y/o el número de clases de acciones de que está compuesto, junto con una descripción de los cambios en los derechos de voto y las causas determinantes de tales cambios, correspondientes a las distintas clases de capital durante ese tiempo. Se darán detalles del precio y condiciones de cualquier emisión incluyendo particularidades de consideración cuando la misma no fue de pago en efectivo (incluyendo información en relación a descuentos, condiciones especiales o pagos en cuotas). Si no existen tales emisiones, se efectuará una declaración negativa al respecto. Se expondrán también las razones en las que se funde cualquier reducción de capital, así como la proporción de dicha reducción.
6) Una indicación de las resoluciones, autorizaciones y aprobaciones en virtud de las cuales las acciones han sido o serán creadas y/o emitidas, la naturaleza de la emisión y monto correspondiente y la cantidad de valores negociables que han sido o serán creados y/o emitidos, si ello está predeterminado.
b) Instrumento constitutivo y estatutos:
Se proporcionará la siguiente información:
1) Indicar el registro y número de inscripción y describir el objeto social de la emisora, indicando la cláusula o artículos del estatuto en el que se encuentre detallado.
2) Con respecto a los directores y administradores, proporcionar un resumen de todas las disposiciones de los estatutos de la emisora con respecto a:
i) La facultad de un director ó administrador para votar sobre una propuesta, convenio o contrato en el cual tenga un interés personal.
ii) La facultad de los directores ó administradores, en ausencia de un quórum independiente, para votar compensaciones para ellos mismos o para cualquier miembro del órgano de administración.
iii) Las facultades de tomar préstamos permitida a los directores y administradores cómo pueden ser modificadas tales facultades.
iv) Retiro o no retiro de los directores y administradores al llegar a una edad límite.
3) Describir los derechos, preferencias y restricciones atribuidas a cada clase de acciones, incluyendo:
i) Derecho a dividendos, fijando la fecha límite en que el derecho a cobrar dividendos prescribe y una indicación de la parte a cuyo favor este derecho opera.
ii) Derechos de voto, incluyendo si los directores pueden presentarse para la reelección en períodos sucesivos y el impacto de tal disposición cuando se permita o requiera el voto acumulativo.
iii) Derechos a participar en las utilidades de la emisora.
iv) Derechos para participar en cualquier excedente en el caso de liquidación.
v) Disposiciones para el rescate.
vi) Disposiciones para un fondo de rescate de acciones.
vii) Responsabilidad por otras compras de acciones por parte de la emisora.
viii) Cualquier disposición discriminatoria contra cualquier tenedor existente o futuro de tales acciones como resultado de la tenencia, por tal tenedor, de una cantidad sustancial de acciones.
4) Describir las medidas necesarias para modificar los derechos de los accionistas, indicando cuándo dichas condiciones son más gravosas que las requeridas por las disposiciones legales.
5) Describir las formalidades aplicables a la convocatoria de las asambleas generales ordinarias, extraordinarias y especiales incluyendo las condiciones establecidas para participar en ellas.
6) Describir cualquier limitación de los derechos a poseer acciones, incluyendo los derechos de accionistas no residentes o extranjeros a tener o ejercer los derechos de voto de las acciones, impuestas por leyes extranjeras o por los estatutos u otro documento constitutivo de la emisora o una declaración de que no existen tales limitaciones, si ese es el caso.
7) Describir brevemente cualquier disposición estatutaria de la emisora, que pudiera tener efecto en demorar, diferir o prevenir un cambio en el control de la emisora y que operaría solamente con relación a una fusión, adquisición o reestructuración societaria que involucre a la emisora (o a cualquiera de sus subsidiarias).
8) Indicar la disposición estatutaria, si existe, por la cual se deba revelar la titularidad de la tenencia accionaria.
9) Con respecto a los apartados 2) a 8) anteriores, si la ley aplicable a la emisora en estas cuestiones difiere significativamente de la que rige en la REPÚBLICA ARGENTINA, se deberán explicar los efectos legales relativos a dichas cuestiones.
10) Describir las condiciones que rigen los cambios en el capital, establecidas en los estatutos, cuando dichas condiciones sean más estrictas que las requeridas por las disposiciones legales.
c) Contratos importantes:
Proporcionar un resumen de cada contrato importante, distinto de los contratos originados en el curso ordinario de los negocios, del cual la emisora o cualquier miembro del grupo económico es parte, celebrados en los DOS (2) años inmediatamente precedentes a la publicación del prospecto, incluyendo fechas, partes, naturaleza general de los contratos, términos y condiciones, y montos transferidos para o desde la emisora o cualquier otro miembro del grupo.
d) Controles de cambio:
Describir cualquier ley, decreto, regulación u otra normativa del país de origen de la emisora que pueda afectar.
1) La salida o entrada de capitales, incluyendo la disponibilidad de efectivo o equivalentes de efectivo para ser usado por el grupo al que pertenece la emisora.
2) La remisión de dividendos, intereses u otros pagos a tenedores, no residentes, de los valores negociables de la emisora.
e) Carga tributaria:
Se proporcionará información en relación a los impuestos (incluyendo disposiciones sobre retenciones) a las que están sujetos los tenedores de valores negociables. Se incluirá información respecto a si la emisora asume la responsabilidad por la retención de los impuestos en la fuente y respecto a las disposiciones aplicables de tratados de doble imposición entre el país de origen y la REPÚBLICA ARGENTINA, o una declaración, si corresponde, de que no existen tales tratados.
f) Dividendos y agentes pagadores:
Se informará sobre cualquier restricción a los dividendos, la fecha en la cual el derecho a dividendo surja, si ello es conocido, y los procedimientos para que los tenedores no residentes reclamen sus dividendos. Identificar las entidades financieras que, a la fecha de admisión de las acciones a la cotización, sean los agentes pagadores de la emisora en los países donde la admisión ha tenido lugar o se espera que tenga lugar.
g) Declaración por parte de expertos:
Cuando se incluya en el prospecto una declaración o informe atribuido a una persona en carácter de experto, se proporcionará el nombre de tal persona, su domicilio y antecedentes y una declaración de la razón por la cual tal informe se incorporó, en la forma y contexto en el cual se incluye con el consentimiento de tal persona, quien debió haber autorizado el contenido de esa parte del prospecto.
h) Documentos a disposición:
Se indicará dónde pueden ser consultados los documentos concernientes a la emisora que están referidos en el prospecto. Los elementos y documentos a disposición deben estar traducidos al idioma nacional.
ANEXO II
PROSPECTO INFORMATIVO ESPECIAL OFERTA PÚBLICA DE VALORES REPRESENTATIVOS DE DEUDA DE CORTO PLAZO.
I) LEYENDA:
1) Leyenda sobre sujetos responsables de información contenida en el prospecto (“Oferta Pública autorizada el DD-MM-AAAA, mediante su registro en la Comisión Nacional de Valores de acuerdo al procedimiento especial para la emisión de valores negociables representativos de deuda de corto plazo -cuya negociación se encuentra reservada con exclusividad a inversores calificados). Esta autorización sólo significa que se ha cumplido con los requisitos establecidos en materia de información. La Comisión Nacional de Valores no ha emitido juicio sobre los datos contenidos en el prospecto. La veracidad de la información contable, financiera y económica, así como de toda otra información suministrada en el presente prospecto es exclusiva responsabilidad del órgano de administración de la emisora y demás responsables según los artículos 119 y 120 de la Ley Nº 26.831. El órgano de administración manifiesta, con carácter de declaración jurada, que el presente prospecto contiene, a la fecha de su publicación, información veraz y suficiente sobre todo hecho relevante que pueda afectar la situación patrimonial, económica y financiera de la emisora y de toda aquella que deba ser de conocimiento de los inversores calificados con relación a la presente emisión, conforme a las normas vigentes”.)
2) Emisor y Emisión registrados ante la C.N.V.: DD-MM-AAAA
3) Mención sobre la prohibición de adquirir y/o transferir los Valores Representativos de Deuda de Corto Plazo a quienes no sean Inversores Calificados, de acuerdo con las presentes Normas.
II) EMISOR:
1) Denominación y naturaleza:
2) Sede inscripta:
3) Inscripciones registrales:
4) Actividad principal:
III) VALORES NEGOCIABLES DE DEUDA DE CORTO PLAZO OFRECIDOS AL PÚBLICO:
1) Valor nominal total de la presente emisión:
2) Denominación mínima de los valores:
3) Precio:
4) Fecha y lugar de integración del precio:
5) Fecha de pago capital:
6) Tasa de interés:
7) Fecha de pago de los intereses:
8) Lugar de pago:
9) Tipo y forma de representación de los valores. En el caso de certificados globales indicación del respectivo agente de depósito colectivo donde se encuentran depositados:
10) Mención referida a la acción ejecutiva:
11) Ámbito de negociación:
12) En su caso, calificación(es) de riesgo:
IV) INFORMACIÓN CONTABLE Y FINANCIERA SOBRE EL EMISOR CONFORME ESTADOS CONTABLES ANUALES AL DD-MM-AAAA AUDITADOS POR: ______
______(en miles de pesos)
Capital:
Activo corriente / Pasivo corriente:
Patrimonio Neto / Pasivo:
Activo no corriente / Total activo:
Resultado del ejercicio / Patrimonio Neto promedio:
Síntesis de Resultados:
V) OTRAS EMISIONES DE VALORES: (Naturaleza, monto, principales condiciones):
VI) OTRA INFORMACIÓN SUMINISTRADA POR EL EMISOR:
ANEXO III
PROSPECTO INICIAL DE SOLICITUDES DE OFERTA PÚBLICA EN LA SECCIÓN TECNOLÓGICA.
1. Leyenda del artículo 7º del Capítulo “Prospecto”.
2. Condiciones de la emisión:
-Emisor:
-Principales características de las acciones ofrecidas:
-Cantidad y valor nominal total:
-Precio de adquisición:
-Comisiones y descuentos:
-Identificación de los agentes colocadores y distribución si existieran:
-Período de la oferta:
3. Información sobre la sociedad:
-Denominación social:
-Domicilio legal y sede inscripta:
-Condiciones a las que los estatutos sometan las modificaciones del capital y de los respectivos derechos de las diversas clases de acciones (en la medida que sean más restrictivos que las prescripciones legales).
-Valores o contratos que den participación en utilidades, distintos de las acciones (número y principales características).
-Capital:
-Capital suscripto:
-Capital integrado:
-Compromisos de ampliación del capital (cuando existan empréstitos convertibles, opciones de suscripción concedidas o aportes irrevocables, con indicación del término de expiración de los derechos y las características de las acciones, correspondientes a ese capital potencial).
-Accionistas:
-Número (total y por clases):
-Controlantes (nombres y apellidos/denominación social, CUIT/CUIL, porcentaje de las acciones y de los votos).
-Acuerdos entre accionistas respecto del gobierno y administración de la emisora (descripción suscinta de su contenido).
-Datos de los directores, gerentes y miembros del órgano de fiscalización:
-Nombre y apellido, CUIT/CUIL, antigüedad en la empresa y antecedentes profesionales.
-Principales actividades que ejerzan fuera de la sociedad, cuando esas actividades sean significativas.
-Tenencias en la compañía.
-Remuneraciones por todo concepto, percibidas de la emisora, en forma global respecto de los directores y gerentes.
-Opciones de compra de acciones y otras ventajas.
-Contratos de trabajo si los hubiere.
-Organismo o ente estatal a cuyo control se encuentra sujeta su actividad, informando el alcance del control y la dirección de la página Web del Organismo.
-Incluir los rubros indicados en el punto 3 del modelo de prospecto inicial en los que hubiera habido cambios respecto del último prospecto publicado, indicando la fecha de publicación de este en la AUTOPISTA DE INFORMACIÓN FINANCIERA, y en los sistema de información de los Mercados.
4. Actividades de la sociedad
-Objeto social:
-Actividades principales (historial de la empresa, mención de las principales categorías de productos vendidos y/o de servicios prestados, volumen de negocios, resultados):
-Información sobre patentes y licencias, o de contratos industriales, comerciales o financieros, o de nuevos procesos de fabricación, cuando esos factores revistan una importancia fundamental para la actividad o la rentabilidad de la emisora.
-Si la emisora forma parte de un grupo de empresas, descripción sucinta del grupo y del lugar que ocupa.
-Descripción de contratos significativos entre la emisora y sus accionistas, o entre la emisora y sus controlantes, controladas y vinculadas, o con los respectivos accionistas de estas.
-Indicación de cualquier litigio o arbitraje pendiente de resolución que pueda tener una incidencia importante sobre los resultados de la sociedad.
-Evaluación de las perspectivas de la sociedad. Proyectos de expansión y desarrollo para un período de TRES (3) a CINCO (5) años, indicando su objeto y las fuentes proyectadas para su financiación.
5. Estados contables e información relacionada:
-Últimos TRES (3) estados contables anuales, incluidos los estados contables consolidados en su caso, tal como fueran presentados a la respectiva autoridad de control.
-Estados contables más recientes que la emisora hubiera realizado.
-Si los estados contables tuvieren una antigüedad mayor a los CINCO (5) meses, la sociedad deberá presentar un balance especial.
-Nombre, Apellido y domicilio de los contadores públicos que hayan auditado los estados contables de los tres últimos ejercicios.
6. Información relativa a la emisión:
-Indicación de las resoluciones de asamblea y, en su caso, de directorio, que autorizaron el ingreso al régimen y la emisión.
-Número, clase, valor nominal y características de las acciones:
-Descripción de los derechos inherentes a las acciones.
-Derecho a la distribución de dividendos y a la participación en los excedentes de la liquidación, así como cualquier privilegio.
-Régimen de circulación y eventuales restricciones a su libre negociación.
-Fecha de comienzo del goce de dividendos.
-Precio de suscripción (valor nominal, prima de emisión y eventualmente importe de los gastos puestos a cargo del suscriptor o comprador):
-Modalidades de pago:
-Período y modalidades de la colocación e indicación de los establecimientos encargados de recibir las solicitudes de suscripción o compra.
-Modalidades y plazo de entrega de los valores negociables.
-Indicación de si existe o no compromiso de suscripción total o parcial de la emisión.
-Procedimientos a ser aplicados en caso que la demanda de suscripción exceda o resulte insuficiente.
-Destino de los fondos, estimación de sus efectos sobre la situación de la emisora. En su caso estructura de financiamiento del proyecto total.
-Indicación del valor contable de las acciones al cierre de los TRES (3) últimos ejercicios y al cierre de los estados contables más recientes que se hubieran presentado.
7. Informaciones sobre la evolución reciente y perspectivas de la emisora:
-Evolución de los negocios después del cierre del ejercicio hasta el penúltimo mes anterior a la publicación del prospecto.
-Evolución de la producción, ventas o servicios prestados, existencias, volumen de la cartera de pedidos, costos y precios de venta o prestación.
8. Indicación del lugar donde puede consultarse la documentación mencionada en el prospecto y donde puede ser obtenida cualquier otra información complementaria sobre la sociedad y/o sobre la oferta.
ANEXO IV
PROSPECTO PARA POSTERIORES AUMENTOS DE CAPITAL POR SUSCRIPCIÓN PÚBLICA DE EMISORAS EN LA SECCIÓN TECNOLÓGICA.
1. Leyenda obligatoria del “Prospecto”.
2. Condiciones de la emisión:
-Emisor.
-Principales características de las acciones ofrecidas.
-Cantidad y valor nominal total.
-Precio de adquisición.
-Comisiones y descuentos.
-Identificación de los agentes registrados en la Comisión a cargo de la colocación y distribución.
-Período de la oferta.
3. Información sobre la sociedad:
-Incluir los rubros indicados en el punto 3 del modelo de prospecto inicial en los que hubiera habido cambios respecto del último prospecto publicado, indicando la fecha de publicación de este en la AUTOPISTA DE INFORMACIÓN FINANCIERA, y en los sistema de información de los Mercados.
4. Actividades de la sociedad
-Incluir los rubros indicados en el punto 4 del modelo de prospecto inicial en los que hubiera habido cambios respecto del último prospecto publicado, indicando la fecha de publicación de este en la AUTOPISTA DE INFORMACIÓN FINANCIERA, y en los sistema de información de los Mercados.
5. Estados contables e información relacionada:
-Indicación de las fechas en que la información contable de los TRES (3) últimos ejercicios –comprendiendo los estados contables trimestrales- fue publicada en AUTOPISTA DE INFORMACIÓN FINANCIERA, y en los sistema de información de los Mercados, indicando en cada caso el tipo de información (estados contables anuales, trimestrales o especiales, estados contables consolidados).
6. Información relativa a la emisión:
-Indicación de las resoluciones de asamblea y, en su caso, del órgano de administración, que autorizaron el ingreso al régimen y la emisión.
-Número, clase, valor nominal y características de las acciones:
-Descripción de los derechos inherentes a las acciones.
-Derecho a la distribución de dividendos y a la participación en los excedentes de la liquidación, así como cualquier privilegio.
-Régimen de circulación y eventuales restricciones a su libre negociación.
-Fecha de comienzo del goce de dividendos.
-Precio de suscripción (valor nominal, prima de emisión y eventualmente importe de los gastos puestos a cargo del suscriptor o comprador):
-Modalidades de pago:
-Período y modalidades de la colocación e indicación de los establecimientos encargados de recibir las solicitudes de suscripción o compra.
-Modalidades y plazo de entrega de los valores negociables.
-Indicación de si existe o no compromiso de suscripción total o parcial de la emisión.
-Procedimientos a ser aplicados en caso que la demanda de suscripción exceda o resulte insuficiente.
-Destino de los fondos, estimación de sus efectos sobre la situación de la emisora. En su caso estructura de financiamiento del proyecto total.
-Indicación del valor contable de las acciones al cierre de los TRES (3) últimos ejercicios y al cierre de los estados contables más recientes que se hubieran presentado.
-Evolución del precio de negociación de las acciones durante los TRES (3) últimos ejercicios y hasta el penúltimo mes anterior a la publicación del prospecto (indicar precios máximos y mínimos, la información se proveerá a fin de cada trimestre para los primeros DOS (2) ejercicios, y al último día de cada mes para el resto del período).
7. Informaciones sobre la evolución reciente y perspectivas de la emisora:
-Evolución de los negocios después del cierre del ejercicio hasta el penúltimo mes anterior a la publicación del prospecto.
-Evolución de la producción, ventas o servicios prestados existencias, volumen de la cartera de pedidos, costos y precios de venta o prestación.
8. Indicación del lugar donde puede consultarse la documentación mencionada en el prospecto y donde puede ser obtenida cualquier otra información complementaria sobre la sociedad y/o sobre la oferta.
ANEXO V
PROSPECTO DE UNA OFERTA PÚBLICA DE ADQUISICIÓN Y/O CANJE DE VALORES.
El prospecto explicativo de la oferta de adquisición y/o canje de valores, comprenderá la información mínima detallada a continuación:
I. ELEMENTOS SUBJETIVOS DE LA OFERTA
a) Denominación y sede inscripta de la sociedad afectada.
b) Nombre, apellido, CUIT/CUIL, y domicilio real del oferente o, cuando sea una persona jurídica, denominación o razón social, sede inscripta y objeto social.
c) Entidades que pertenezcan al mismo grupo que el oferente, con indicación de la estructura del grupo e identificación de los accionistas controlantes últimos del oferente.
d) Personas responsables del prospecto, conforme lo dispuesto en el artículo 119 y 120 de la Ley Nº 26.831.
e) Detalle de los valores negociables de la sociedad afectada de los que sean titulares directa o indirectamente el oferente, las sociedades de su mismo grupo, otras personas que actúen por cuenta del oferente o concertadamente con él y, de ser el oferente una persona jurídica, los miembros de sus órganos de administración, con indicación de los derechos de voto correspondientes a los valores y de la fecha y precio de los adquiridos en los últimos DOCE (12) meses.
f) Eventuales acuerdos, expresos o no, entre el oferente y los miembros del órgano de administración de la sociedad afectada; ventajas específicas que el oferente haya reservado a dichos miembros; y, de darse cualquiera de las anteriores circunstancias, referencia a los valores de la sociedad oferente poseídos por dichos miembros.
g) Información sobre la naturaleza de su actividad y negocios y sobre la situación económico-financiera de la sociedad oferente de los DOS (2) últimos ejercicios, con identificación de su patrimonio, cifra de negocios, activos totales, endeudamiento, resultados, y referencia expresa a cualquier salvedad o indicación relevante que conste en los informes de auditoría externa en relación con ellos. Asimismo, deberá proveer información relativa a sus perspectivas financieras y comerciales. Cuando la sociedad oferente forme parte de un grupo, la citada información deberá referirse no sólo a la sociedad oferente, sino también a los estados contables del grupo consolidado.
II. ELEMENTOS OBJETIVOS DE LA OFERTA
a) Valores negociables a los que se extiende la oferta, con indicación del porcentaje o número de valores máximo y mínimo que el oferente se compromete a adquirir y, en su caso, número mínimo de valores a cuya adquisición se condicione la efectividad de la oferta.
b) Contraprestación ofrecida por los valores.
c) Cuando la contraprestación consista total o parcialmente en canje por otros valores emitidos por sociedad distinta de la oferente, también se incluirá en el prospecto información sobre:
1) La situación económico-financiera de la sociedad emisora de los últimos DOS (2) ejercicios, con detalle similar al señalado en el inciso g) del punto I precedente, de forma que resulte posible formar adecuado juicio sobre la estimación del valor ofrecido.
2) Derechos y obligaciones que incorporen los valores negociables, con expresa referencia a las condiciones y a la fecha a partir de la cual dan derecho a participar en beneficios, así como mención expresa de si gozan o no de derecho de voto.
3) Valoración realizada por evaluadoras especializadas independientes.
4) Todos los cambios sustanciales acaecidos en la situación financiera o empresarial de la sociedad posteriores al cierre de los últimos estados contables auditados.
5) Observaciones del auditor respecto a los estados contables que sean de especial relevancia.
6) Cuando, debido a un cambio, las cifras no sean comparables, se deberá hacer constar esta circunstancia y el efecto contable estimado deberá ser publicado.
7) La identidad del personal de dirección y gerentes de la sociedad oferente.
8) Información sobre el primer dividendo o interés a abonar en el que participarán los nuevos valores, y su futura posición en cuanto a dividendos e intereses, capital y amortización y una declaración indicando los efectos de las aceptaciones respecto al capital y a los ingresos de los accionistas de la sociedad afectada. Si los nuevos valores no van a ser idénticos a otros ya en circulación que se negocian en el Mercado, se deberá incluir información completa de los derechos inherentes a esos valores, junto con una declaración sobre si se ha solicitado o se va a solicitar la admisión de esos valores a negociación, o si se ha solicitado o se va a solicitar su admisión en cualquier otro Mercado.
d) Garantías constituidas por el oferente para la liquidación de su oferta.
e) Declaración relativa a un posible futuro endeudamiento del oferente así como, en su caso, de la sociedad afectada para la financiación de la oferta.
f) Una descripción de la financiación de la oferta y de la procedencia de dicha financiación. Se deberá identificar a los principales prestamistas o agentes de negociación intervinientes en dicha financiación. Cuando el oferente establezca que el pago de los intereses, la refinanciación o la garantía por cualquier responsabilidad contingente o no, dependa en un grado importante de los negocios de la sociedad afectada, se deberá presentar una declaración de los acuerdos en cuestión. Si este no es el caso, se deberá presentar una declaración negativa a estos efectos.
III. ELEMENTOS FORMALES
a) Fecha de emisión de la oferta y plazo de aceptación de la oferta.
b) Formalidades que deben cumplir los destinatarios de la oferta para manifestar su aceptación, así como la forma y plazo en el que recibirán la contraprestación.
c) Gastos de aceptación y liquidación de la oferta que sean de cuenta de los destinatarios, o distribución de los mismos entre el oferente y aquellos.
d) Designación de agentes de negociación autorizados que actúen por cuenta del oferente.
e) Tener en la tapa la leyenda obligatorio del Prospecto.
IV. OTRAS INFORMACIONES
a) Finalidad perseguida con la adquisición, mencionando expresamente las intenciones del oferente sobre la actividad futura de la sociedad afectada. Se incluirán, en su caso, eventuales planes relativos a la utilización de activos de la sociedad afectada, y los que se refieran a los órganos de administración de la sociedad afectada, así como las modificaciones de los estatutos de la sociedad afectada y las iniciativas con respecto a la negociación de los valores negociables de dicha sociedad. En especial, deberá detallarse la siguiente información:
1) Sus intenciones en cuanto a continuidad de los negocios de la sociedad afectada; cualquier cambio importante que se vaya a introducir en la empresa, incluyendo cualquier reestructuración de los activos de la sociedad afectada; y la continuidad de los puestos de trabajo de los empleados de la sociedad afectada.
2) La justificación empresarial a largo plazo de la oferta propuesta.
3) La manera en que se verán afectados los emolumentos de los directivos de la sociedad oferente por la adquisición de la sociedad afectada o por cualquier otra transacción vinculada. De no existir ningún efecto, se deberá hacer constar esta circunstancia.
4) Un resumen del contenido de cada contrato relevante (salvo contratos que derivan del transcurso normal de la actividad empresarial) firmado por el oferente con la sociedad afectada durante los DOS (2) años anteriores al inicio del período de oferta, incluyendo los detalles relacionados con las fechas, las partes, los términos y condiciones o cualquier contraprestación efectuada por o al oferente.
b) Posibilidad o no de que el resultado de la oferta quede afectado por la Ley Nº 25.156 de Defensa de la Competencia o por el reglamento y, en su caso, eventuales actuaciones que pretenda o deba iniciar el oferente ante los órganos de defensa de la competencia, con indicación de sus posibles consecuencias.
c) El prospecto deberá contener cualquier otra información que sea relevante para tomar una decisión informada respecto de la oferta o que el oferente considere oportuno incluir.
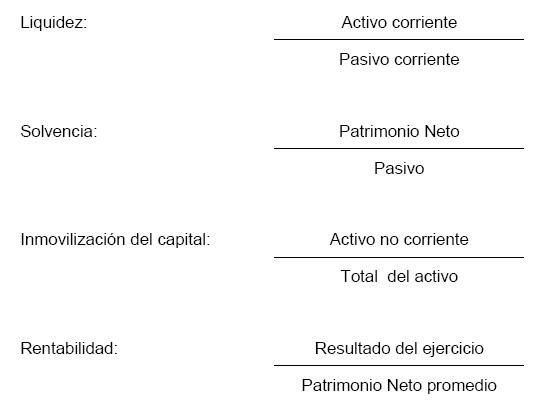
CAPITULO X – REORGANIZACIÓN SOCIETARIA
CAPÍTULO X
(Cápitulo sustituido por art. 2º de la Resolución General Nº 1095/2025 de la Comisión Nacional de Valores B.O. 18/12/2025. Vigencia: a partir del día siguiente de su publicación en el Boletín Oficial de la República Argentina.)
REORGANIZACIÓN SOCIETARIA
SECCIÓN I
FUSIÓN. SOCIEDADES INTERVINIENTES.
FISCALIZACIÓN EXCLUSIVA DE LA COMISIÓN. PROSPECTO.
ARTÍCULO 1°.- Cuando DOS (2) o más sociedades sujetas al control de la CNV deseen fusionarse para formar una nueva Sociedad o en calidad de absorbente o absorbida, deberán solicitar la conformidad administrativa a la fusión y la disolución anticipada, si se encuentran sujetas a la Ley N° 22.169.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO X – REORGANIZACIÓN SOCIETARIA, articulo 1.
FISCALIZACIÓN EXCLUSIVA DE LA COMISIÓN. PROSPECTO.
ARTÍCULO 1°.- Cuando DOS (2) o más sociedades sujetas al control de la Comisión deseen fusionarse, para formar una nueva sociedad o en calidad de absorbente o absorbida, deberán solicitar la conformidad administrativa a la fusión y la disolución anticipada, presentando un prospecto con una anticipación de TREINTA (30) días hábiles a la fecha en que deba considerarse la fusión.
ARTÍCULO 2°.- No obstante, lo expuesto en el artículo anterior, cualquier Emisora en el Régimen de Oferta Pública deberá presentar un Prospecto para su conformidad por la CNV, con una anticipación de TREINTA (30) días hábiles a la fecha en que deba considerarse la fusión.
El Prospecto deberá estar acompañado de los EEFF individuales y consolidados de la absorbente y absorbidas, utilizados para la fusión debidamente firmados y certificados.
Si a los DIEZ (10) días hábiles de presentado el Prospecto no merece observaciones por parte de la CNV, se considerará aprobado.
El Prospecto deberá ponerse a disposición de los accionistas y obligacionistas en su caso, con una anticipación de por lo menos DIEZ (10) días corridos a la fecha de la asamblea y publicado a través de la AIF.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO X – REORGANIZACIÓN SOCIETARIA, articulo 2.
ARTÍCULO 2°.- Si a los DIEZ (10) días hábiles de presentado el prospecto no merece observaciones por parte de la Comisión, se considerará aprobado.
El prospecto deberá ponerse a disposición de los accionistas y obligacionistas en su caso, con una anticipación de por lo menos DIEZ (10) días corridos a la fecha de la asamblea.
ARTÍCULO 3°.- El Prospecto deberá contener:
1. Acciones que la absorbente o la nueva Sociedad deberán emitir para canjear por acciones de la Sociedad a absorber; forma, relación y condiciones de canje, fundamentos y dictamen de contador público independiente sobre la relación de canje.
2. Decisión del ingreso de la nueva Sociedad al Régimen de Oferta Pública, en su caso.
3. Explicación de las razones de la fusión e incidencia patrimonial, económica y financiera en la incorporante.
4. Las limitaciones que las sociedades convengan en la administración de los negocios y las garantías que se establezcan para el cumplimiento de una actividad normal de la gestión social hasta que el acuerdo definitivo de fusión sea inscripto.
5. Proyecto de estatuto de la nueva Sociedad o reforma de estatuto.
6. Estados de situación patrimonial especiales de las sociedades que se fusionen y estado de situación patrimonial consolidado confeccionados conforme al artículo 83 inciso 1º, apartado b) de la Ley General de Sociedades y Normas emitidas por la CNV.
7. La corrección del valor de conversión en función de la relación de canje por fusión en el caso que alguna de las intervinientes en la operación tenga emitidas obligaciones convertibles.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO X – REORGANIZACIÓN SOCIETARIA, articulo 3.
ARTÍCULO 3°.- El prospecto deberá contener:
a) Acciones que la absorbente o la nueva sociedad deberán emitir para canjear por acciones de la sociedad a absorber; forma, relación y condiciones de canje, fundamentos y dictamen de contador público independiente sobre la relación de canje.
b) Decisión del ingreso de la nueva sociedad al régimen de la oferta pública, en su caso.
c) Explicación de las razones de la fusión e incidencia patrimonial, económica y financiera en la incorporante.
d) Las limitaciones que las sociedades convengan en la administración de los negocios y las garantías que se establezcan para el cumplimiento de una actividad normal de la gestión social hasta que el acuerdo definitivo de fusión sea inscripto.
e) Proyecto de estatuto de la nueva sociedad o reforma de estatuto.
f) Estados de situación patrimonial especiales de las sociedades que se fusionen y estado de situación patrimonial consolidado confeccionados conforme al artículo 83, inciso 1º, apartado b) de la Ley Nº 19.550 y a las normas contables emitidas por la Comisión.
g) La corrección del valor de conversión en función de la relación de canje por fusión en el caso que alguna de las intervinientes en la operación tenga emitidas obligaciones convertibles.
ARTÍCULO 4°.- Si las sociedades sólo realizan oferta pública de obligaciones no convertibles, no es necesario consignar los datos mencionados en los incisos 1. y 7. del artículo precedente.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO X – REORGANIZACIÓN SOCIETARIA, articulo 4.
ARTÍCULO 4°.- Si las sociedades sólo realizan oferta pública de obligaciones no convertibles, no es necesario consignar los datos mencionados en los incisos a) y g) del artículo anterior.
ARTÍCULO 5°.- El Prospecto, una vez conformado por la CNV, deberá ser publicado para conocimiento de los accionistas y obligacionistas. Cuando se trate de sociedades que negocien en un Mercado, la publicación mencionada se tendrá por cumplida mediante la difusión en la AIF y en los sistemas de información de los Mercados.
A los efectos de la publicación del Prospecto, se podrá emitir una versión resumida que deberá contener una síntesis los puntos incluidos en el Prospecto correspondiente, poniendo a disposición de cualquier interesado la versión íntegra.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO X – REORGANIZACIÓN SOCIETARIA, articulo 5.
ARTÍCULO 5°.- El prospecto deberá ser publicado para conocimiento de los accionistas y obligacionistas. Cuando se trate de sociedades que negocien en un Mercado, la publicación mencionada se tendrá por cumplida mediante la difusión en la AUTOPISTA DE LA INFORMACIÓN FINANCIERA y en los sistemas de información de los Mercados. Cuando no negociare en un Mercado, deberá publicarse en uno de los diarios de mayor circulación general en la República por el término de DOS (2) días.
A los efectos de la publicación del prospecto, se podrá emitir una versión resumida que deberá contener en forma de síntesis todos los puntos incluidos en el prospecto correspondiente poniendo a disposición de cualquier interesado la versión integra.
DOCUMENTACIÓN PREVIA A LA ASAMBLEA.
ARTÍCULO 6°.- Las sociedades participantes en la fusión deberán presentar ante la CNV con una anticipación de por lo menos DIEZ (10) días hábiles a la asamblea que considerará la fusión:
1. Texto de la convocatoria, donde constará como punto expreso del orden del día, lo establecido en el artículo 3º inciso 2. precedente.
2. Actas de directorio donde se propone la fusión, con transcripción del compromiso de fusión.
3. Informe del órgano de fiscalización sobre la fusión.
4. Proyecto del aviso a publicar conforme al artículo 83 inciso 3º de la Ley General de Sociedades.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO X – REORGANIZACIÓN SOCIETARIA, articulo 6.
DOCUMENTACIÓN PREVIA A LA ASAMBLEA.
ARTÍCULO 6°.- Las sociedades participantes en la fusión deberán presentar ante la Comisión con una anticipación de por lo menos DIEZ (10) días hábiles a la asamblea que considerará la fusión:
a) Texto de la convocatoria, donde constará como punto expreso del orden del día lo prescripto en el artículo 3º inciso b).
b) Actas de directorio donde se propone la fusión, con transcripción del compromiso de fusión.
c) Informe del órgano de fiscalización sobre la fusión.
d) Proyecto del aviso a publicar conforme al artículo 83, inciso 3º de la Ley N° 19.550.
ARTÍCULO 7°.- Si con motivo de la fusión, debiera efectuarse un aumento de capital o reforma de estatuto deberá darse cumplimiento a los requisitos exigidos en la materia.
ARTÍCULO 8°.- Durante el lapso que medie entre la fecha de cierre de los estados exigidos en el artículo 3º inciso 6. de la presente Sección y la fecha del acuerdo definitivo de fusión, deberán contemplarse los hechos conocidos que hayan modificado sustancialmente la situación patrimonial, económica y financiera de las sociedades que se fusionan, en la medida en que puedan medirse objetivamente. De ocurrir tales hechos, así como su incidencia en la situación de las sociedades, deberán comunicarse de inmediato al resto de las sociedades participantes en la fusión, a la CNV y de corresponder, al respectivo Mercado.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO X – REORGANIZACIÓN SOCIETARIA, articulo 8.
ARTÍCULO 8°.- Durante el lapso que medie entre la fecha de cierre de los estados exigidos en el artículo 3º inciso f) y la fecha del acuerdo definitivo de fusión, deberán contemplarse los hechos conocidos que hayan modificado sustancialmente la situación patrimonial, económica y financiera de las sociedades que se fusionan, en la medida en que puedan medirse objetivamente. De ocurrir tales hechos, así como su incidencia en la situación de las sociedades, deberán comunicarse de inmediato al resto de las sociedades participantes en la fusión, a la Comisión y de corresponder, al respectivo Mercado.
DOCUMENTACIÓN POSTERIOR A LA ASAMBLEA.
ARTÍCULO 9°.- Luego de aprobada la fusión por la asamblea y transcurridos, QUINCE (15) días hábiles después de la última publicación o TREINTA Y CINCO (35) días hábiles, si hubiera habido oposición de acreedores, la Sociedad absorbente deberá presentar dentro de los DIEZ (10) días hábiles siguientes:
1. Instrumento público o privado (certificado por escribano público) donde consten las actas de asambleas y sus Registros de asistencia.
2. Documentación que acredite la titularidad de los bienes registrables y condiciones de dominio.
3. Avisos publicados en virtud de lo dispuesto por el artículo 83 inciso 3º de la Ley General de Sociedades.
4. DOS (2) fotocopias del instrumento señalado en el inciso 1 precedente, UNA (1) de ellas en margen protocolar, certificadas por escribano público.
5. DOS (2) fotocopias de los EEFF individuales de la Sociedad absorbente y de las absorbidas y del consolidado, UNA (1) de ellas en margen protocolar, certificadas por escribano público.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO X – REORGANIZACIÓN SOCIETARIA, articulo 9.
DOCUMENTACIÓN POSTERIOR A LA ASAMBLEA.
ARTÍCULO 9°.- Luego de aprobada la fusión por la asamblea y transcurridos, QUINCE (15) días hábiles después de la última publicación o TREINTA Y CINCO (35) días hábiles, si hubiera habido oposición de acreedores, la sociedad absorbente deberá presentar dentro de los DIEZ (10) días hábiles siguientes:
1) Instrumento público o privado (certificado por escribano público) donde consten las actas de asambleas y sus registros de asistencia.
2) Documentación que acredite la titularidad de los bienes registrables y condiciones de dominio.
3) Avisos publicados en virtud de lo dispuesto por el artículo 83, inciso 3º de la Ley Nº 19.550.
4) DOS (2) fotocopias del instrumento señalado en el inciso 1), UNA (1) de ellas en margen protocolar, certificadas por escribano público.
CANCELACIÓN DE LA OFERTA PÚBLICA.
ARTÍCULO 10°.- La Sociedad absorbida deberá solicitar la cancelación de la oferta pública de sus valores negociables, en el plazo estipulado en el artículo 9º precedente. Tal petición no se requerirá, por presumirse, si en igual plazo se solicita nueva autorización de oferta pública conforme al artículo 11 de la presente Sección.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO X – REORGANIZACIÓN SOCIETARIA, articulo 10.
CANCELACIÓN DE LA OFERTA PÚBLICA.
ARTÍCULO 10.- La sociedad absorbida deberá solicitar la cancelación de la oferta pública de sus valores negociables, en el plazo estipulado en el artículo 9º. Tal petición no se requerirá, por presumirse, si en igual plazo se solicita nueva autorización de oferta pública conforme al artículo 11.
SOLICITUD DE OFERTA PÚBLICA DE LOS VALORES NEGOCIABLES DE LA NUEVA SOCIEDAD.
ARTÍCULO 11°.- Si la nueva Sociedad creada como consecuencia de la fusión decidiera ingresar en el Régimen de Oferta Pública deberá solicitarlo a la CNV en forma expresa. Los plazos del artículo 84 de la Ley de Mercado de Capitales, comenzarán a regir a partir de la notificación a la CNV de la inscripción de la nueva Sociedad.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO X – REORGANIZACIÓN SOCIETARIA, articulo 11.
SOLICITUD DE OFERTA PÚBLICA DE LOS VALORES NEGOCIABLES DE LA NUEVA SOCIEDAD.
ARTÍCULO 11.- Si la nueva sociedad creada como consecuencia de la fusión decidiera ingresar en el régimen de la oferta pública deberá solicitarlo a la Comisión en forma expresa. Los plazos del artículo 84 de la Ley Nº 26.831, comenzarán a regir a partir de la notificación a la Comisión de la inscripción de la nueva sociedad.
SOLICITUD DE OFERTA PÚBLICA POR AUMENTO DE CAPITAL.
ARTÍCULO 12°.- Las sociedades deberán solicitar la autorización de oferta pública por el aumento de capital que se produzca como consecuencia de la fusión en el plazo estipulado en el artículo 9° precedente.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO X – REORGANIZACIÓN SOCIETARIA, articulo 12.
SOLICITUD DE OFERTA PÚBLICA POR AUMENTO DE CAPITAL.
ARTÍCULO 12.- Las sociedades deberán solicitar la autorización de oferta pública por el aumento de capital que se produzca como consecuencia de la fusión en el plazo estipulado en el artículo 9.
SOCIEDAD ABSORBENTE. FISCALIZACIÓN EXCLUSIVA DE LA COMISIÓN.
ARTÍCULO 13°.- Cuando DOS (2) o más sociedades deseen fusionarse, encontrándose la Sociedad absorbente sometida a la fiscalización de la CNV y la incorporada a la fiscalización de otro Organismo, deberán cumplir con los siguientes requisitos:
1. La Sociedad absorbente deberá solicitar a la CNV la conformidad administrativa de la fusión presentando la documentación indicada en los artículos 1º a 9º y 11, precedentes, si correspondiera.
2. La Sociedad absorbida deberá solicitar, al Organismo de su jurisdicción, la conformidad administrativa de la disolución, acreditando la iniciación del trámite de disolución y, en su caso, el aviso publicado conforme el artículo 98 de la Ley General de Sociedades.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO X – REORGANIZACIÓN SOCIETARIA, articulo 13.
SOCIEDAD ABSORBENTE. FISCALIZACIÓN EXCLUSIVA DE LA COMISIÓN.
ARTÍCULO 13.- Cuando DOS (2) o más sociedades deseen fusionarse, encontrándose la sociedad absorbente sometida a la fiscalización de la Comisión y la incorporada a la fiscalización de otro Organismo, deberán cumplir con los siguientes requisitos:
a) La sociedad absorbente deberá solicitar a la Comisión la conformidad administrativa de la fusión presentando la documentación indicada en los artículos 1º a 9º y en el artículo 11, si correspondiera.
b) La sociedad absorbida deberá solicitar, al Organismo de su jurisdicción, la conformidad administrativa de la disolución, acreditando la iniciación del trámite de disolución y, en su caso, el aviso publicado conforme el artículo 98 de la Ley Nº 19.550.
SOCIEDAD ABSORBIDA. FISCALIZACIÓN EXCLUSIVA DE LA COMISIÓN.
ARTÍCULO 14°.- Cuando DOS (2) o más sociedades deseen fusionarse, encontrándose la Sociedad absorbente sometida a la fiscalización de otro Organismo según su jurisdicción, y la Sociedad absorbida bajo la fiscalización de la CNV, deberán cumplir con los siguientes requisitos:
1. La Sociedad absorbente deberá solicitar, al Organismo de su jurisdicción, la conformidad administrativa a la fusión, acreditando ante la CNV la iniciación del trámite.
2. La Sociedad absorbida deberá solicitar a la CNV la conformidad administrativa de la disolución, presentando la documentación indicada en los artículos 1º a 9º y 11 precedentes, en lo pertinente.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO X – REORGANIZACIÓN SOCIETARIA, articulo 14.
SOCIEDAD ABSORBIDA. FISCALIZACIÓN EXCLUSIVA DE LA COMISIÓN.
ARTÍCULO 14.- Cuando DOS (2) o más sociedades deseen fusionarse, encontrándose la sociedad absorbente sometida a la fiscalización de otro Organismo según su jurisdicción, y la sociedad absorbida bajo la fiscalización de la Comisión, deberán cumplir con los siguientes requisitos:
a) La sociedad absorbente deberá solicitar, al Organismo de su jurisdicción, la conformidad administrativa a la fusión, acreditando ante la Comisión la iniciación del trámite.
b) La sociedad absorbida deberá solicitar a la Comisión la conformidad administrativa de la disolución, presentando la documentación indicada en los artículos 1º a 9º y 11, en lo pertinente.
ARTÍCULO 15°.- Asimismo deberá presentar:
1. Fotocopia certificada de la documentación posterior a la asamblea solicitada en el artículo 9º, incisos 1, 2 y 3 de la presente Sección, con iguales recaudos.
2. Publicación conforme artículo 98 de la Ley General de Sociedades.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO X – REORGANIZACIÓN SOCIETARIA, articulo 15.
ARTÍCULO 15.- Asimismo deberá presentar:
a) Fotocopia certificada de la documentación posterior a la asamblea solicitada en el artículo 9º, incisos 1), 2) y 3), con iguales recaudos.
b) Publicación conforme artículo 98 de la Ley N° 19.550.
ARTÍCULO 16°.- La conformidad sólo será otorgada cuando se acredite la inscripción de la fusión en el Registro Público correspondiente.
CONFORMIDAD ADMINISTRATIVA. ESCISIÓN. FUSIÓN.
ARTÍCULO 17°.- Cuando una Sociedad bajo la fiscalización de la CNV destina parte de su patrimonio para fusionarse con otra ya existente, deberá solicitar a la Comisión la conformidad administrativa de la escisión cumpliendo los requisitos establecidos para la fusión.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO X – REORGANIZACIÓN SOCIETARIA, articulo 17.
CONFORMIDAD ADMINISTRATIVA. ESCISIÓN. FUSIÓN.
ARTÍCULO 17.- Cuando una sociedad bajo la fiscalización de la Comisión destina parte de su patrimonio para fusionarse con otra ya existente, deberá solicitar a la Comisión la conformidad administrativa de la escisión cumpliendo los requisitos establecidos para la fusión.
SOCIEDAD ESCINDENTE. FISCALIZACIÓN EXCLUSIVA DE LA COMISIÓN. PROSPECTO.
ARTÍCULO 18°.- Cuando una Sociedad bajo la fiscalización de la CNV destine parte de su patrimonio para participar con otras ya existentes en la creación de una nueva, deberá solicitar la conformidad a la CNV presentando un Prospecto con una anticipación de TREINTA (30) días hábiles a la fecha en que deba considerarse la escisión.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO X – REORGANIZACIÓN SOCIETARIA, articulo 18.
SOCIEDAD ESCINDENTE. FISCALIZACIÓN EXCLUSIVA DE LA COMISIÓN. PROSPECTO.
ARTÍCULO 18.- Cuando una sociedad bajo la fiscalización de la Comisión destine parte de su patrimonio para participar con otras ya existentes en la creación de una nueva, deberá solicitar la conformidad de la Comisión presentando un prospecto con una anticipación de TREINTA (30) días hábiles a la fecha en que deba considerarse la escisión.
ARTÍCULO 19°.- Si a los DIEZ (10) días hábiles de presentado el Prospecto no merece observaciones por parte de la CNV, el mismo se considerará aprobado. Deberá ponerse a disposición de los accionistas, y obligacionistas en su caso, con una anticipación de DIEZ (10) días corridos a la realización de la asamblea.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO X – REORGANIZACIÓN SOCIETARIA, articulo 19.
ARTÍCULO 19.- Si a los DIEZ (10) días hábiles de presentado el prospecto no merece observaciones por parte de la Comisión, el prospecto se considerará aprobado. Deberá ponerse a disposición de los accionistas, y obligacionistas en su caso, con una anticipación de DIEZ (10) días corridos a la realización de la asamblea.
CONTENIDO DEL PROSPECTO.
ARTÍCULO 20°.- El Prospecto debe contener:
1. Acciones que la nueva Sociedad deberá emitir para entregar a los accionistas de la Sociedad escindida.
2. Explicación de las razones de la escisión e incidencia patrimonial, económica y financiera en la Sociedad escindente.
3. Proyecto de la reforma de estatuto de la Sociedad escindente, o estatuto de la nueva Sociedad en el caso que esta desee ingresar en el Régimen de Oferta Pública.
4. Estados de situación patrimonial especiales de la escisión en los términos del artículo 88 inciso 2º de la Ley General de Sociedades y Normas emitidas por la CNV.
5. La corrección del valor de conversión en función de la relación de escisión cuando alguna de las intervinientes en la operación tenga emitidas obligaciones convertibles.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO X – REORGANIZACIÓN SOCIETARIA, articulo 20.
ARTÍCULO 20.- El prospecto debe contener:
a) Acciones que la nueva sociedad deberá emitir para entregar a los accionistas de la sociedad escindida.
b) Explicación de las razones de la escisión e incidencia patrimonial, económica y financiera en la sociedad escindente.
c) Proyecto de la reforma de estatuto de la sociedad escindente, o estatuto de la nueva sociedad en el caso que esta desee ingresar en el régimen de la oferta pública.
d) Estados de situación patrimonial especiales de la escisión en los términos del artículo 88, inciso 2º de la Ley Nº 19.550 y de las normas contables emitidas por la Comisión.
e) La corrección del valor de conversión en función de la relación de escisión cuando alguna de las intervinientes en la operación tenga emitidas obligaciones convertibles.
ARTÍCULO 21°.- El Prospecto deberá ser publicado para conocimiento de los accionistas y obligacionistas en uno de los diarios de mayor circulación general en la República Argentina.
Cuando se trate de Sociedades que negocien en un Mercado, la publicación mencionada se tendrá por cumplida con la difusión en la AIF y en los sistemas de información de los Mercados. Cuando no negociare en un Mercado, deberá publicarse en uno de los diarios de mayor circulación general en la República Argentina por el término de DOS (2) días.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO X – REORGANIZACIÓN SOCIETARIA, articulo 21.
ARTÍCULO 21.- El prospecto deberá ser publicado para conocimiento de los accionistas y obligacionistas en uno de los diarios de mayor circulación general en la República.
Cuando se trate de sociedades que negocien en un Mercado, la publicación mencionada se tendrá por cumplida con la difusión en la AUTOPISTA DE LA INFORMACIÓN FINANCIERA y en los sistemas de información de los Mercados. Cuando no negociare en un Mercado, deberá publicarse en uno de los diarios de mayor circulación general en la República por el término de DOS (2) días.
DOCUMENTACIÓN PREVIA A LA ASAMBLEA.
ARTÍCULO 22°.- La Sociedad escindente deberá presentar ante la CNV con una anticipación de DIEZ (10) días hábiles a la realización de la asamblea extraordinaria que considerará la escisión:
1. Proyecto de convocatoria a asamblea. En su caso, proyecto de convocatoria a la asamblea de obligacionistas titulares de obligaciones convertibles.
2. Copia del acta de directorio donde se propone la escisión.
3. Proyecto de aviso a publicar conforme al artículo 88 de la Ley General de Sociedades.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO X – REORGANIZACIÓN SOCIETARIA, articulo 22.
DOCUMENTACIÓN PREVIA A LA ASAMBLEA.
ARTÍCULO 22.- La sociedad escindente deberá presentar ante la Comisión con una anticipación de DIEZ (10) días hábiles a la realización de la asamblea extraordinaria que considerará la escisión:
a) Proyecto de convocatoria a asamblea. En su caso, proyecto de convocatoria a la asamblea de obligacionistas titulares de obligaciones convertibles.
b) Copia del acta de directorio donde se propone la escisión.
c) Proyecto de aviso a publicar conforme al artículo 88 de la Ley Nº 19.550.
ARTÍCULO 23°.- Si con motivo de la escisión se efectúa:
1. Un aumento o reducción de capital; o
2. un cambio de objeto social; o
3. un cambio de denominación social o de características de los valores negociables autorizados, deberá darse cumplimiento a los requisitos exigidos en la materia.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO X – REORGANIZACIÓN SOCIETARIA, articulo 23.
ARTÍCULO 23.- Si con motivo de la escisión se efectúa:
a) Un aumento o reducción de capital o
b) Un cambio de objeto social o
c) Un cambio de denominación social o de características de los valores negociables autorizados, deberá darse cumplimiento a los requisitos exigidos en la materia.
ARTÍCULO 24°.- Durante el lapso que media entre la fecha de cierre de los estados exigidos en el inciso 4. del artículo 20 precedente y la fecha de la resolución social aprobatoria de la escisión, deberán contemplarse los hechos conocidos que hayan modificado sustancialmente la situación patrimonial, económica y financiera de la Sociedad que se escinde, en la medida que pudieran medirse objetivamente.
De ocurrir tales hechos, así como su incidencia en la situación patrimonial, económica y financiera de la Sociedad que se escinde, deberán comunicarse de inmediato a la CNV, a través de la AIF y en el expediente correspondiente al trámite.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO X – REORGANIZACIÓN SOCIETARIA, articulo 24.
ARTÍCULO 24.- Durante el lapso que media entre la fecha de cierre de los estados exigidos en el inciso d) del artículo 20 y la fecha de la resolución social aprobatoria de la escisión, deberán contemplarse los hechos conocidos que hayan modificado sustancialmente la situación patrimonial, económica y financiera de la sociedad que se escinde, en la medida que pudieran medirse objetivamente.
De ocurrir, tales hechos así como su incidencia en la situación patrimonial, económica y financiera de la sociedad que se escinde, deberán comunicarse de inmediato a la Comisión.
DOCUMENTACIÓN POSTERIOR A LA ASAMBLEA.
ARTÍCULO 25°.- Luego de aprobada la escisión por la asamblea y vencidos QUINCE (15) días hábiles desde la última publicación o TREINTA Y CINCO (35) días hábiles posteriores si hubiera habido oposición de acreedores, la Sociedad escindente deberá presentar dentro de los DIEZ (10) días hábiles siguientes:
1. Instrumento público o privado (certificado por escribano público) donde consten transcripción de las actas de asambleas y sus Registros de asistencia.
2. DOS (2) fotocopias del instrumento señalado en el inciso 1 precedente, UNA (1) de ellas en margen protocolar, certificadas por escribano público.
3. Avisos publicados en virtud de lo dispuesto por el artículo 88 de la Ley General de Sociedades.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO X – REORGANIZACIÓN SOCIETARIA, articulo 25.
DOCUMENTACIÓN POSTERIOR A LA ASAMBLEA.
ARTÍCULO 25.- Luego de aprobada la escisión por la asamblea y vencidos QUINCE (15) días hábiles desde la última publicación o TREINTA Y CINCO (35) días hábiles posteriores si hubiera habido oposición de acreedores, la sociedad escindente deberá presentar dentro de los DIEZ (10) días hábiles siguientes:
1) Instrumento público o privado (certificado por escribano público) donde consten copia de las actas de asambleas y sus registros de asistencia.
2) DOS (2) fotocopias del instrumento señalado en el inciso 1) del presente, UNA (1) de ellas en margen protocolar, certificadas por escribano público.
3) Avisos publicados en virtud de lo dispuesto por el artículo 88 de la Ley Nº 19.550.
SOLICITUD DE OFERTA PÚBLICA DE LOS VALORES NEGOCIABLES DE LA NUEVA SOCIEDAD.
ARTÍCULO 26°.- Si la nueva Sociedad creada como consecuencia de la escisión decidiera ingresar en el Régimen de Oferta Pública deberá solicitar el ingreso al mismo ante la CNV, simultáneamente con la solicitud de constitución. El plazo establecido en el artículo 84 de la Ley de Mercado de Capitales comenzará a correr a partir de la notificación a la CNV de la inscripción de la nueva Sociedad.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO X – REORGANIZACIÓN SOCIETARIA, articulo 26.
SOLICITUD DE OFERTA PÚBLICA DE LOS VALORES NEGOCIABLES DE LA NUEVA SOCIEDAD.
ARTÍCULO 26.- Si la nueva sociedad creada como consecuencia de la escisión, decidiera ingresar en el régimen de la oferta pública deberá solicitar el ingreso al mismo ante la Comisión, simultáneamente con la solicitud de constitución. El plazo establecido en el artículo 84 de la Ley Nº 26.831 comenzará a correr a partir de la notificación a la Comisión de la inscripción de la nueva sociedad.
SOLICITUD DE REDUCCIÓN.
ARTÍCULO 27°.- Las sociedades deberán solicitar la reducción del monto de capital autorizado a efectuar oferta pública en el plazo estipulado en el artículo 25 precedente, si como consecuencia de la escisión hubiera habido una reducción de capital.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO X – REORGANIZACIÓN SOCIETARIA, articulo 27.
SOLICITUD DE REDUCCIÓN.
ARTÍCULO 27.- Las sociedades deberán solicitar la reducción del monto de capital autorizado a efectuar oferta pública en el plazo estipulado en el artículo 25 si como consecuencia de la escisión hubiera habido una reducción de capital.
ESCISIÓN. DISOLUCIÓN. CONFORMIDAD ADMINISTRATIVA.
ARTÍCULO 28°.- Cuando una Sociedad bajo la fiscalización de la CNV destina la totalidad de su patrimonio para constituir nuevas sociedades, deberá solicitar la conformidad administrativa de la escisión y de la disolución, cumpliendo los requisitos establecidos en los artículos 17 y 18 de la presente Sección, en lo pertinente.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO X – REORGANIZACIÓN SOCIETARIA, articulo 28.
ESCISIÓN – DISOLUCIÓN. CONFORMIDAD ADMINISTRATIVA.
ARTÍCULO 28.- Cuando una sociedad bajo la fiscalización de la Comisión, destina la totalidad de su patrimonio para constituir nuevas sociedades, deberá solicitar la conformidad administrativa de la escisión y de la disolución, cumpliendo los requisitos establecidos en los artículos 17 y 18, en lo pertinente.
ARTÍCULO 29°.- Asimismo, deberá presentar:
1. Documentación que acredite la titularidad de los bienes registrables y condiciones de dominio.
2. Certificado de inscripción preventiva de bienes registrables y capital que representa.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO X – REORGANIZACIÓN SOCIETARIA, articulo 29.
ARTÍCULO 29.- Asimismo, deberá presentar:
a) Documentación que acredite la titularidad de los bienes registrables y condiciones de dominio.
b) Certificado de inscripción preventiva de bienes registrables y capital que representa.
CANCELACIÓN DE LA OFERTA PÚBLICA.
ARTÍCULO 30°.- La Sociedad disuelta deberá solicitar la cancelación de la autorización para efectuar oferta pública de sus valores negociables en el plazo establecido en el artículo 25 precedente.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO X – REORGANIZACIÓN SOCIETARIA, articulo 30.
CANCELACIÓN DE LA OFERTA PÚBLICA.
ARTÍCULO 30.- La sociedad disuelta deberá solicitar la cancelación de la autorización para efectuar oferta pública de sus valores negociables en el plazo establecido en el artículo 25.
SECCIÓN II
FISCALIZACIÓN ESPECIAL.
ARTÍCULO 31°.- Si alguna de las sociedades intervinientes en la fusión o escisión se encontrara además sometida a la fiscalización especial del BCRA o de la SSN, deberán acreditar la presentación de la documentación correspondiente ante dichos Organismos.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO X – REORGANIZACIÓN SOCIETARIA, articulo 31.
FISCALIZACIÓN ESPECIAL.
ARTÍCULO 31.- Si alguna de las sociedades intervinientes en la fusión o escisión se encontrara además sometida a la fiscalización especial del BANCO CENTRAL DE LA REPÚBLICA ARGENTINA o de la SUPERINTENDENCIA DE SEGUROS DE LA NACIÓN, deberán acreditar la presentación de la documentación correspondiente ante dichos Organismos.
INSCRIPCIÓN EN EL REGISTRO PÚBLICO.
ARTÍCULO 32°.- Cuando la conformidad administrativa a la fusión, disolución o escisión sea otorgada por la Comisión, las actuaciones serán remitidas a efectos de la inscripción al Registro Público correspondiente.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO X – REORGANIZACIÓN SOCIETARIA, articulo 32.
INSCRIPCIÓN EN EL REGISTRO PÚBLICO DE COMERCIO
ARTÍCULO 32.- Cuando la conformidad administrativa a la fusión, disolución o escisión sea otorgada por la Comisión, las actuaciones serán remitidas a efectos de la inscripción al Registro Público correspondiente.
ALCANCE DE LA AUDITORÍA DE LOS EECC ESPECIALES.
ARTÍCULO 33°.- En todos los casos se requerirá que los EECC especiales se encuentren examinados por contador público independiente conforme las normas de auditoría exigidas para ejercicios anuales.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO X – REORGANIZACIÓN SOCIETARIA, articulo 33.
ALCANCE DE LA AUDITORÍA DE LOS ESTADOS CONTABLES ESPECIALES
ARTÍCULO 33.- En todos los casos se requerirá que los estados contables especiales se encuentren examinados por contador público independiente conforme las normas de auditoría exigidas para ejercicios anuales.
Ver encabezados y otras disposiciones del texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO X – REORGANIZACIÓN SOCIETARIA.
CAPÍTULO X
REORGANIZACIÓN SOCIETARIA
SECCIÓN I
FUSIÓN. SOCIEDADES INTERVINIENTES.
SECCIÓN II
