Normas CNV (N.T. 2013) — Título IV
Anexo de la Resolución General (CNV) 622/2013: Título IV.
CAPITULO I – RÉGIMEN INFORMATIVO
TÍTULO IV
(Título IV sustituido por art. 2º de la Resolución General Nº 1115/2026 de la Comisión Nacional de Valores B.O. 2/3/2026. Vigencia: a partir del día siguiente de su publicación en el Boletín Oficial de la República Argentina.)
RÉGIMEN INFORMATIVO PERIÓDICO
CAPÍTULO I
RÉGIMEN INFORMATIVO
SECCIÓN I
DISPOSICIONES GENERALES.
ARTÍCULO 1°.- Las entidades que se encuentren en el Régimen de Oferta Pública de sus valores negociables, y las que soliciten autorización para su ingreso, deberán remitir a través de la AIF la siguiente documentación:
1. Con periodicidad anual:
a) Memoria del órgano de administración sobre la gestión del ejercicio, cumpliendo los recaudos establecidos en el artículo 66 de la Ley General de Sociedades y en el artículo 60, inciso c) apartados I, II, III y IV de la Ley de Mercado de Capitales.
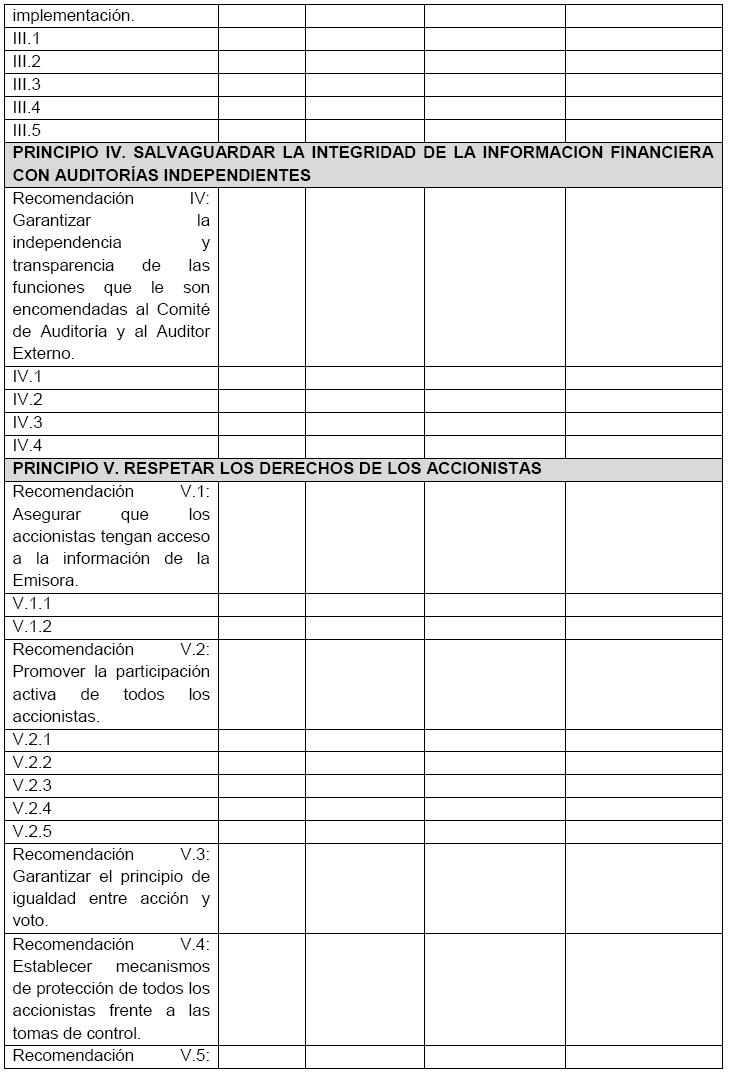
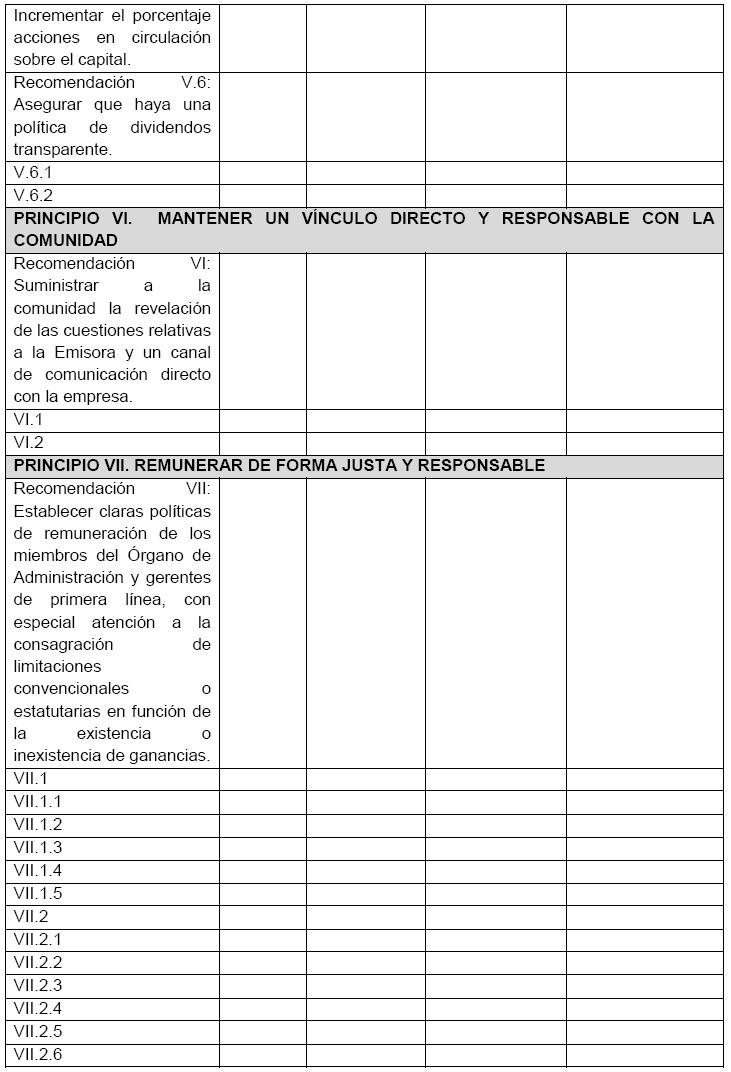
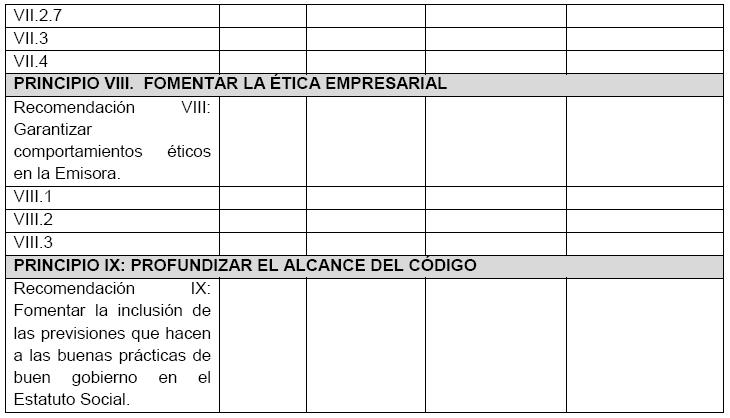
Los órganos de administración, anualmente y para su difusión pública, incluirán en la memoria anual, como anexo separado, un reporte del Código de Gobierno Societario individualizado como Anexo III del presente Título. La obligación respecto al Código de Gobierno Societario será exigible únicamente a aquellas Emisoras que se encuentren incorporadas al Régimen de Oferta Pública. Las entidades que se encuentren en trámite de autorización para ingresar al régimen deberán presentar dicho reporte una vez finalizado el primer ejercicio económico completo desde su incorporación. Asimismo, en la memoria, deberán informar acerca de su política ambiental o de sustentabilidad, incluyendo, si tuvieran, los principales indicadores de desempeño de la Emisora en la materia, o, en caso de no contar con tales políticas o indicadores, deberán explicar los motivos por los que sus administradores consideran que no son pertinentes para su negocio.
Quedan excluidas de la obligación indicada en el párrafo precedente las sociedades, cooperativas, y asociaciones que califiquen como PyME CNV conforme lo establece el Capítulo VI del Título II de estas Normas; aquellas que emitan únicamente bajo el Régimen de Oferta Pública con Autorización Automática por su Bajo o Mediano Impacto; y aquellas inscriptas o que soliciten su inscripción en el Registro especial para constituir programas globales de emisión de valores representativos de deuda con plazos de amortización de hasta TRESCIENTOS SESENTA Y CINCO (365) días corridos, los CEDEAR y CEVA
El órgano de administración de cada Emisora deberá:
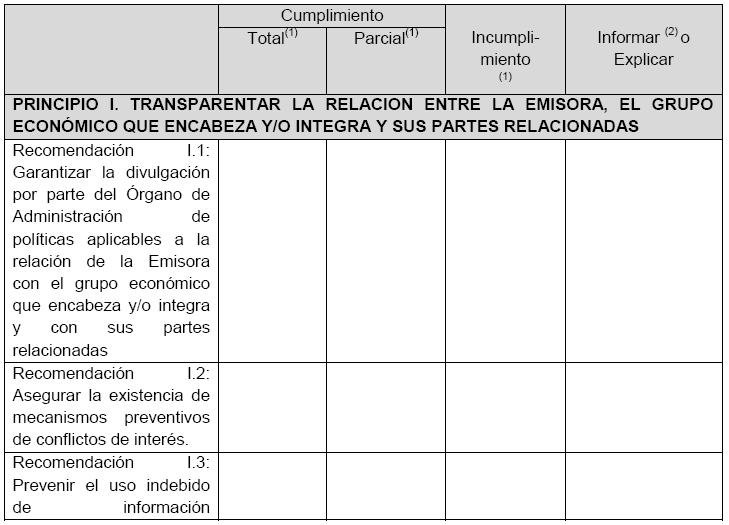
1) informar si aplica los principios y prácticas recomendadas del Código de Gobierno Societario y explicar de qué modo lo hace; o
2) de no aplicar tales prácticas, explicar:
(i) cómo cumple con el principio a través de la aplicación de otra práctica, o
(ii) cómo considera incorporar a futuro la práctica recomendada u otra que cumpla con el principio.
Para ello, la Emisora deberá:
– Tomar los principios como preceptos generales que subyacen a todo buen gobierno societario, y que guían e inspiran a las prácticas recomendadas; y deberá tomar a las prácticas como recomendaciones concretas que se consideran como “mejores prácticas”.
– Entender a las orientaciones como un marco justificatorio y explicativo de la lógica de las prácticas recomendadas.
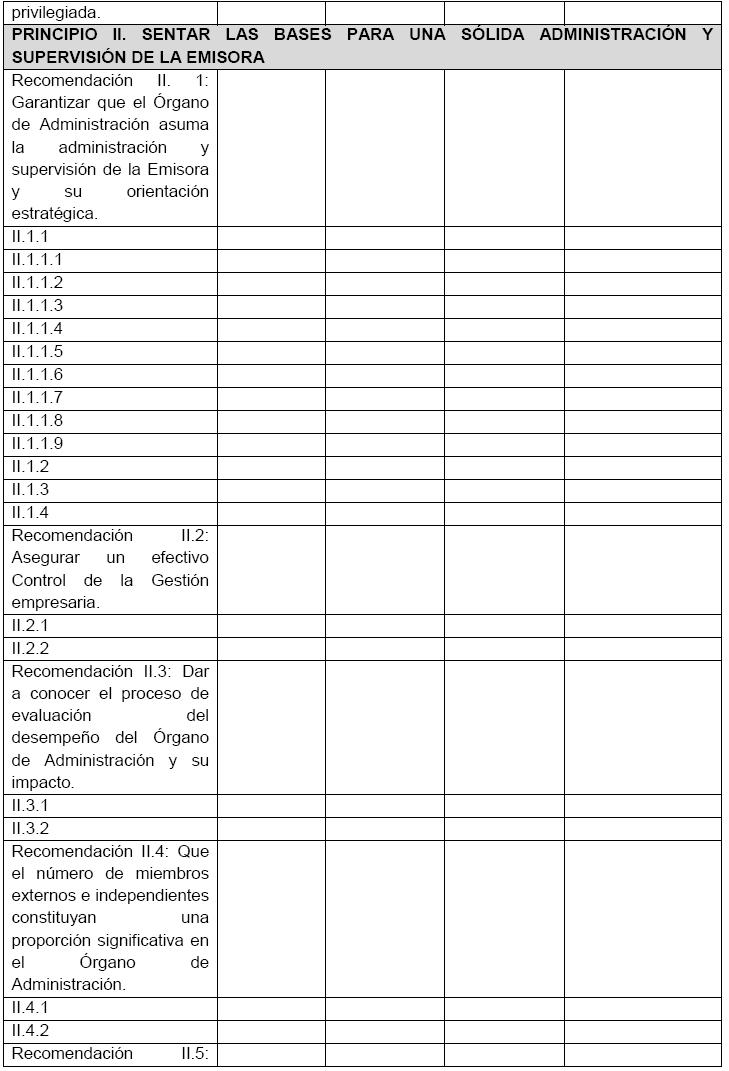
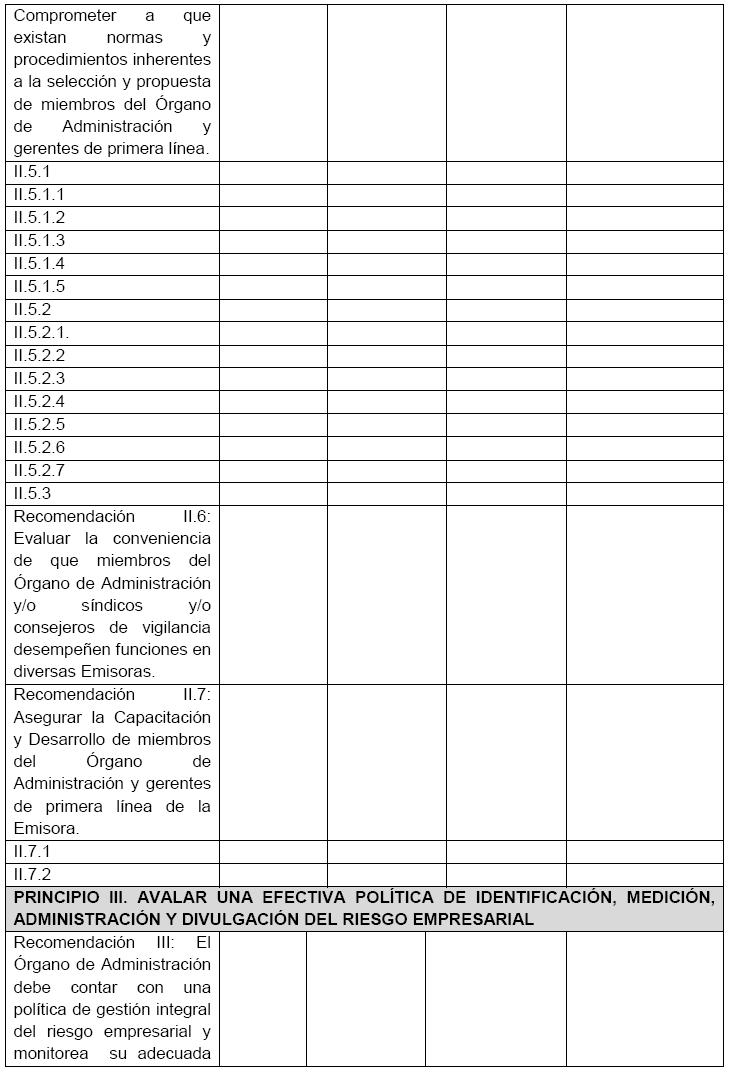
– Preparar un reporte donde se detalle si aplica o no aplica la práctica recomendada y sus explicaciones pertinentes, conforme el modelo que obra como Anexo IV del presente Título.
– En caso de que una Emisora indique la aplicación de una práctica recomendada, incluir la información relativa a cómo la aplica.
– En caso de que una Emisora no aplique una práctica recomendada, deberá justificar cómo cumple con el principio que la inspira a la aplicación de otra práctica. De no existir una práctica que cumpla con el principio, deberá justificar el motivo de dicha situación e indicar las acciones previstas por el directorio y el tiempo estimado para la aplicación de una práctica que cumpla con el principio. De no existir acciones previstas en este sentido, el directorio indicará los motivos por los que no se considera apropiada o aplicable la práctica del Código de Gobierno Societario para la Emisora en cuestión.
b) EEFF de acuerdo con lo previsto en los artículos 62 a 65 de la Ley General de Sociedades y conforme las normas que, para su preparación, están contenidas en el Capítulo III del presente Título.
c) Reseña informativa que contenga la información requerida en el artículo 4° del Capítulo III del presente Título.
d) Copia del acta del órgano de administración mediante la cual se apruebe la documentación mencionada en los apartados precedentes.
e) Informe de la comisión fiscalizadora y/o del consejo de vigilancia de acuerdo con lo prescripto en los artículos 281 y 294 de la Ley General de Sociedades y/o comité de auditoría. La comisión fiscalizadora deberá ajustar su actuación a las disposiciones de la FACPCE.
f) Informe del auditor externo sobre los documentos mencionados en los incisos b) y c) de este artículo, de acuerdo con lo establecido en los artículos 6° a 8° de este Capítulo.
g) Nómina de las entidades controladas y vinculadas –directas o indirectas- y de los miembros titulares y suplentes del órgano de administración, a cuyo efecto deberán remitir a través del acceso disponible en la AIF.
La documentación indicada deberá ser presentada en el plazo de SETENTA (70) días corridos de cerrado el ejercicio, o dentro de los DOS (2) días hábiles de su aprobación por el órgano de administración, lo que ocurra primero, y como mínimo VEINTE (20) días corridos antes de la fecha para la cual ha sido convocada la asamblea de accionistas que la considerará.
2. Con periodicidad trimestral:
a) EEFF por períodos intermedios ajustados en su preparación a lo prescripto en el inciso 1, apartado b) de este artículo, pudiendo optar por reemplazar la presentación de los EEFF de sociedades sobre las cuales la Emisora ejerce control, control conjunto o influencia significativa, por la revelación en nota a los EEFF de la Emisora de la información de dichas entidades conforme a la normativa aplicable. En caso de ejercer la opción referida, la Emisora deberá poner a disposición dichos EEFF, si fueren requeridos por el público inversor.
En el caso de que la entidad prepare sus EEFF sobre la base de las normas de contabilidad NIIF, podrá presentar sus EEFF consolidados y separados (individuales) por periodos intermedios en la forma condensada prevista en la Norma Internacional de Contabilidad N° 34.
b) La documentación mencionada en el inciso 1, apartados c) a f) inclusive de este artículo.
c) Variaciones que hubiesen ocurrido en el período respecto a lo informado en el inciso 1, apartado g) de este artículo, debiéndose también actualizar la información en la AIF completando el/los formulario/s respectivo/s.
La documentación indicada en el inciso 2 del presente artículo, deberá ser presentada dentro de los CUARENTA Y DOS (42) días corridos de cerrado cada trimestre del ejercicio comercial o dentro de los DOS (2) días hábiles de su aprobación por el órgano de administración, lo que ocurra primero.
En virtud de lo requerido en los incisos 1 y 2 de este artículo, las notas a los EEFF consolidados de las entidades identificadas en el artículo 2° del Capítulo III del presente Título, deben contener toda la información requerida en el artículo 3°, inciso 6 apartado c) del Capítulo citado, pudiéndose efectuar referencias cruzadas con las notas de los EECC consolidados (y viceversa) para evitar reiteraciones entre ambos juegos de EEFF.
La presentación de la información a la CNV podrá efectuarse siguiendo el mismo orden en el que se dará a publicidad.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO I – RÉGIMEN INFORMATIVO, articulo 1.
DISPOSICIONES GENERALES.
ARTÍCULO 1º.- Las entidades que se encuentren en el régimen de oferta pública de sus valores negociables, y las que soliciten autorización para ingresar al régimen de oferta pública, deberán remitir la siguiente documentación a la Comisión:
a) Con periodicidad anual:
a.1) Memoria del órgano de administración sobre la gestión del ejercicio, cumpliendo los recaudos establecidos en el artículo 66 de la Ley Nº 19.550 y en el artículo 60 inciso c) apartados I, II, III y IV de la Ley Nº 26.831.
Los órganos de administración, anualmente y para su difusión pública, incluirán en la Memoria anual, como anexo separado, un informe sobre el grado de cumplimiento del Código de Gobierno Societario individualizado como Anexo IV del presente Título. Asimismo, en la Memoria, deberán informar acerca de su política ambiental o de sustentabilidad, incluyendo, si tuvieran, los principales indicadores de desempeño de la emisora en la materia, o, en caso de no contar con tales políticas o indicadores, proporcionar una explicación de por qué los administradores de la emisora consideran que no son pertinentes para su negocio.
Quedan excluidas de la obligación indicada en el párrafo anterior las sociedades, las cooperativas, y las asociaciones que califiquen como Pequeñas y Medianas Empresas en los términos de la normativa de esta Comisión, y aquellas inscriptas o que soliciten su inscripción en el registro especial para constituir programas globales de emisión de valores representativos de deuda con plazos de amortización de hasta TRESCIENTOS SESENTA Y CINCO (365) días corridos, los Cedears y Ceva.
El órgano de administración de cada emisora deberá:
i) informar si cumple totalmente los principios y recomendaciones integrantes del Código de Gobierno Societario y de qué modo lo hace, o
ii) explicar las razones por las cuales cumple parcialmente o no cumple tales principios y recomendaciones e indicar si la Emisora contempla incorporar aquello que no adopta en un futuro.
Para ello, la emisora deberá:
– Tomar los principios como guías generales de actuación en gobierno societario y las recomendaciones como un marco de aplicación de dichos principios dentro de la emisora.
– Notificar sobre los puntos a responder debajo de cada recomendación de acuerdo con una estructura de respuesta que indique: cumplimiento total, cumplimiento parcial o no cumplimiento, como se detalla al final del Anexo IV del presente Título.
– En caso de cumplimiento, incluir la información respectiva que se solicita en cada uno de los puntos.
– En caso de cumplimiento parcial o no cumplimiento, justificarlo e indicar las acciones previstas por el órgano de administración para el próximo ejercicio o siguientes, si las hubiere. O bien el órgano de administración indicará los motivos por lo que no se considera apropiada o aplicable el seguimiento de la recomendación de la Comisión en la emisora en cuestión, de existir tal circunstancia.
a.2) Estados financieros de acuerdo a lo previsto en los artículos 62 a 65 de la Ley Nº 19.550 y conforme a las normas que, para su preparación, están contenidas en el Capítulo III del presente Título.
a.3) Reseña informativa con la información requerida en el artículo 3° Punto 4 del Capítulo III.
a.4) Copia del acta del órgano de administración mediante la cual se apruebe la documentación mencionada en los apartados precedentes.
a.5) Informe de la Comisión Fiscalizadora y/o del Consejo de Vigilancia de acuerdo con lo prescripto en los artículos 294 y 281 de la Ley Nº 19.550 y/o Comité de Auditoría. La Comisión Fiscalizadora deberá ajustar su actuación a las disposiciones de la FEDERACIÓN ARGENTINA DE CONSEJOS PROFESIONALES DE CIENCIAS ECONÓMICAS.
a.6) Informe del Auditor Externo sobre los documentos mencionados en los apartados a.2) y a.3), de acuerdo con lo establecido en los artículos 11 a 13.
a.7) Nómina de las entidades controladas y vinculadas -directas o indirectas- y de sus miembros titulares y suplentes del órgano de administración, a cuyo efecto deberán remitir a través del acceso disponible en la AUTOPISTA DE LA INFORMACIÓN FINANCIERA.
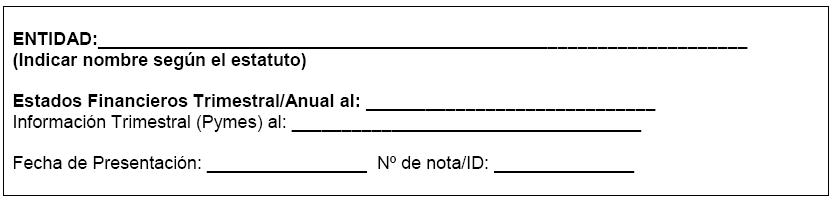
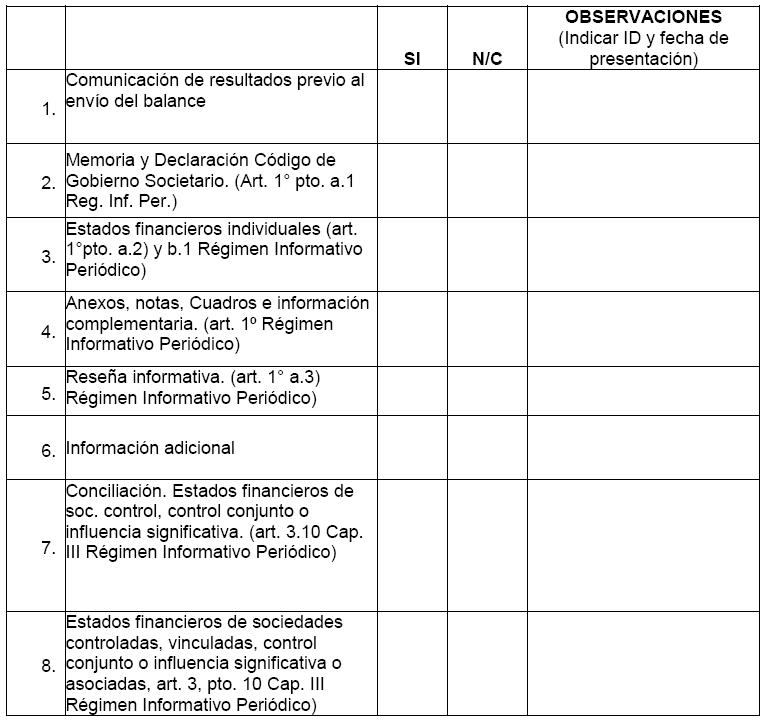
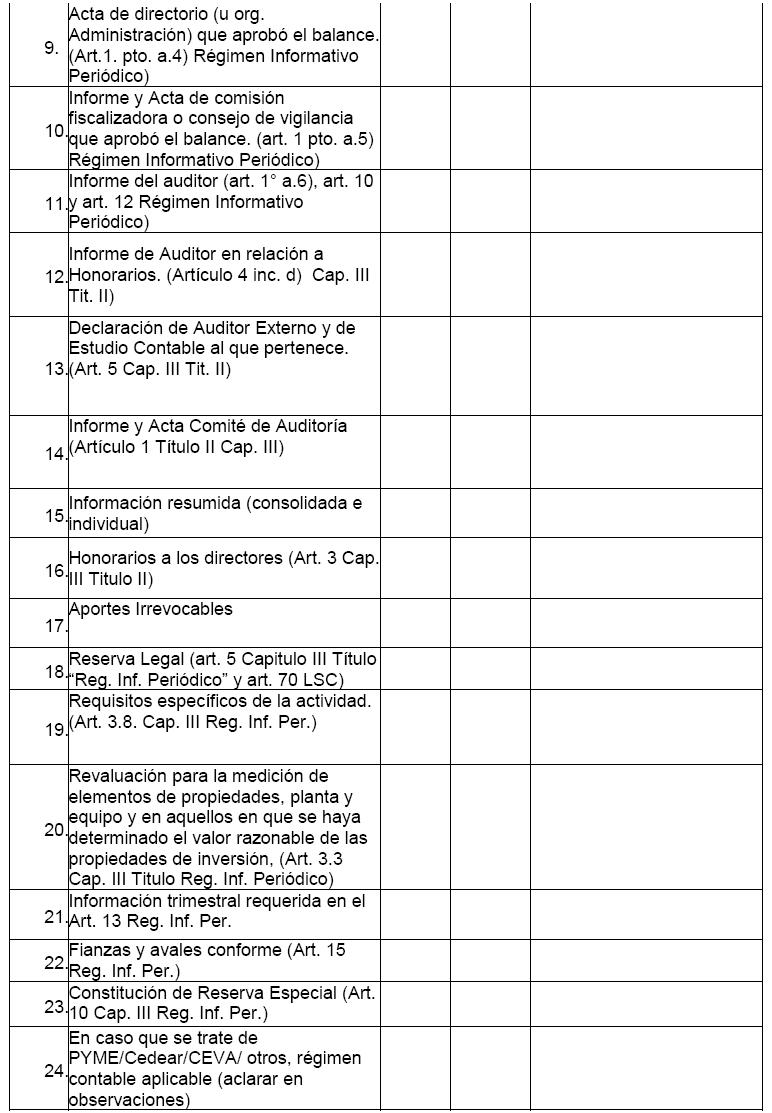
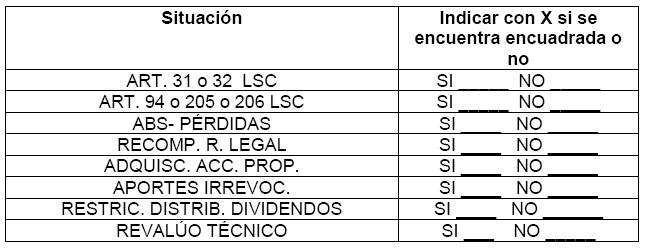
a.8) Junto a la presentación de la documentación detallada en a.1 y b.1 la emisora deberá presentar la planilla del Anexo II, completando la parte pertinente
La documentación indicada deberá ser presentada en el plazo de SETENTA (70) días corridos de cerrado el ejercicio, o dentro de los DOS (2) días de su aprobación por el órgano de administración, lo que ocurra primero, y por lo menos VEINTE (20) días corridos antes de la fecha para la cual ha sido convocada la Asamblea de Accionistas que la considerará.
b) Con periodicidad trimestral:
b.1) Estados financieros por períodos intermedios ajustados en su preparación a lo prescripto en el apartado a.2). En el caso de que la entidad prepare sus estados financieros sobre la base de las Normas Internacionales de Información Financiera, podrá presentar sus estados financieros por períodos intermedios en la forma condensada prevista en la Norma Internacional de Contabilidad Nº 34.
b.2) La documentación mencionada en los apartados a.3) a a.6) inclusive de este artículo.
b.3) Variaciones que hubiesen ocurrido en el período respecto a lo informado en a.7) debiéndose también actualizar la información en la AUTOPISTA DE LA INFORMACIÓN FINANCIERA completándose los formularios respectivos.
b.4) Junto a la presentación de la documentación detallada en a.1 y b.1 la emisora deberá presentar la planilla del Anexo II, completando la parte pertinente.
La documentación indicada en este Punto b), deberá ser presentada dentro de los CUARENTA Y DOS (42) días corridos de cerrado cada trimestre del ejercicio comercial o dentro de los DOS (2) días de su aprobación por el órgano de administración, lo que ocurra primero.
En todos los casos, la publicación de los estados financieros consolidados deberá preceder a los estados financieros individuales de la emisora. Ello sólo significa el cambio de ubicación de la información consolidada por lo que las notas a los estados financieros individuales no deben alterarse disminuyendo su importancia, pudiéndose efectuar referencias cruzadas con las notas de los estados contables consolidados (y viceversa) para evitar reiteraciones entre ambos juegos de estados financieros.
Lo expresado en el párrafo anterior será de aplicación para la remisión de la información contable por la AUTOPISTA DE LA INFORMACIÓN FINANCIERA.
Las notas a los estados financieros consolidados de las entidades identificadas en el artículo 2° del Capítulo III, deben contener toda la información requerida en el artículo 3° Punto 6.c) del Capítulo III, pudiéndose efectuar referencias cruzadas con las notas de los estados contables consolidados (y viceversa) para evitar reiteraciones entre ambos juegos de estados financieros.
La presentación de la información a la Comisión podrá efectuarse siguiendo el mismo orden en que se dará a publicidad.
ENTIDADES FINANCIERAS Y COMPAÑÍAS DE SEGURO.
ARTÍCULO 2°.- Las Emisoras incluidas en la Ley de Entidades Financieras y las compañías de seguros, podrán presentar sus EEFF de acuerdo con los plazos de presentación, las normas contables de valuación y exposición y normas de auditoría que al respecto establezcan el BCRA y la SSN, respectivamente.
Sin perjuicio de ello, dichas entidades deberán presentar la reseña informativa prevista en este Título.
Las Emisoras cuyos principales activos y resultados estén constituidos por y se originen en inversiones en Entidades Financieras o compañías de seguros, también podrán presentar sus EEFF de acuerdo con los plazos de presentación, las normas contables de valuación y exposición y normas de auditoría que al respecto establezcan el BCRA o la SSN, según el caso, cuando se den en forma simultánea las siguientes condiciones:
1. Que el objeto social de la Emisora sea, exclusivamente, realizar actividades financieras y de inversión;
2. que la inversión en Entidades Financieras o en compañías de seguros constituya el principal activo de la Emisora;
3. que, como mínimo, el SETENTA POR CIENTO (70%) de los ingresos de la Emisora provengan de la participación en los resultados en Entidades Financieras o en compañías de seguros; y
4. que la Emisora posea una participación en el capital social que le otorgue el control de la Entidad Financiera o compañía de seguros participada.
En los informes de auditoría y de revisión por períodos intermedios que se emitan con relación a los EEFF de la Emisora, se incluirá una referencia expresa y detallada del cumplimiento de las condiciones indicadas precedentemente.
Las Emisoras controlantes de Entidades Financieras o compañías de seguros que no encuadren en los términos de lo dispuesto en el presente artículo deberán presentar sus EEFF de acuerdo con lo establecido en el artículo 1° del Capítulo III del presente Título, en los plazos de presentación dispuestos por el BCRA o la SSN, según corresponda. En caso de ser controlantes de Entidades Financieras y compañías de seguros, el plazo de presentación será el mayor de los dispuestos por los citados entes de control.
Lo establecido en el presente artículo resulta aplicable a las Entidades Financieras que se encuentren registradas en la CNV por sus actividades vinculadas al mercado de capitales.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO I – RÉGIMEN INFORMATIVO, articulo 2.
ENTIDADES FINANCIERAS Y COMPAÑÍAS DE SEGURO.
ARTÍCULO 2º.- Las entidades emisoras incluidas en la Ley de Entidades Financieras y las compañías de seguros, podrán presentar sus estados financieros de acuerdo con las normas de valuación y exposición que al respecto establezcan el BANCO CENTRAL DE LA REPÚBLICA ARGENTINA y la SUPERINTENDENCIA DE SEGUROS DE LA NACIÓN, respectivamente. Sin perjuicio de ello, dichas entidades deberán presentar la reseña informativa prevista en este Título.
Las entidades emisoras cuyos principales activos y resultados estén constituidos por y se originen en inversiones en entidades financieras o compañías de seguros, podrán presentar sus estados financieros observando la normativa establecida por el BANCO CENTRAL DE LA REPÚBLICA ARGENTINA y la SUPERINTENDENCIA DE SEGUROS DE LA NACIÓN, según el caso, cuando se den las siguientes condiciones simultáneamente:
Que el objeto social de la emisora sea, exclusivamente, realizar actividades financieras y de inversión;
Que la inversión en entidades financieras o en compañías de seguros constituya el principal activo de la emisora;
Que, como mínimo, el SETENTA POR CIENTO (70%) de los ingresos de la emisora provengan de la participación en los resultados de las entidades mencionadas en el apartado anterior; y
Que la entidad emisora posea una participación en el capital social que le otorgue el control de la entidad financiera o compañía de seguros participada.
En los informes de auditoria e informes de revisión limitada por períodos intermedios que se emitan con relación a los estados financieros de la entidad emisora, se incluirá una referencia expresa y detallada del cumplimiento de las condiciones indicadas precedentemente.
COOPERATIVAS Y ASOCIACIONES MUTUALES.
ARTÍCULO 3°.- Las cooperativas y las asociaciones mutuales podrán presentar sus EEFF de acuerdo con las normas que al respecto establezca el INAES, en los plazos establecidos por la CNV en el artículo 1° del presente Capítulo.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO I – RÉGIMEN INFORMATIVO, articulo 3.
COOPERATIVAS Y ASOCIACIONES MUTUALES
ARTÍCULO 3º.- Las cooperativas y las asociaciones mutuales podrán presentar sus estados financieros de acuerdo a las normas que al respecto establezca el INSTITUTO NACIONAL DE ASOCIATIVISMO Y ECONOMÍA SOCIAL.
ASOCIACIONES CIVILES.
ARTÍCULO 4°.- Las asociaciones civiles podrán presentar sus EEFF de acuerdo con las normas que al respecto establezca la IGJ u organismo similar de la jurisdicción que corresponda, en los plazos establecidos por la CNV en el artículo 1° del presente Capítulo.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO I – RÉGIMEN INFORMATIVO, articulo 4.
ASOCIACIONES CIVILES
ARTÍCULO 4º.- Las asociaciones civiles podrán presentar sus estados financieros de acuerdo a las normas que al respecto establezca la INSPECCIÓN GENERAL DE JUSTICIA u organismo similar de la jurisdicción que corresponda.
REQUISITOS FORMALES.
ARTÍCULO 5°.- La documentación a que se refieren los artículos 1º a 4º del presente Capítulo, cuando se presente a la CNV o en su caso el ejemplar que debe tener la Emisora en su sede inscripta debe reunir los siguientes requisitos:
1. Todos los documentos deben presentarse (ordenados y acumulados) en UN (1) ejemplar.
2. Deben estar firmados, por las siguientes personas:
a) La memoria y las copias de actas de directorio, por el presidente de la entidad o por el director en ejercicio de la presidencia.
b) Los EEFF anuales, por períodos intermedios y especiales, por el presidente o por el director en ejercicio de la presidencia, por el representante de la comisión fiscalizadora o del consejo de vigilancia y por el auditor externo (estos últimos a los efectos de su identificación con los informes respectivos). Asimismo, los inventarios deberán ser firmados por el presidente o por el director en ejercicio de la presidencia y por un miembro del órgano de fiscalización.
c) El Informe de la comisión fiscalizadora, del consejo de vigilancia y/o del comité de auditoría, por sus respectivos integrantes. Estos informes podrán ser firmados por un síndico o un integrante del consejo de vigilancia, siempre que se acompañe copia del acta de esos órganos donde conste la autorización correspondiente.
Cuando los documentos referidos en los puntos precedentes estén extendidos en más de UNA (1) hoja, las restantes deben ser inicialadas por las personas que los suscriben.
3. Todas las hojas en que se hallen redactados los documentos e informaciones que presente la Sociedad, deberán llevar membrete o sello de esta.
4. La memoria e informe de la comisión fiscalizadora o del consejo de vigilancia deben consignar lugar y fecha.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO I – RÉGIMEN INFORMATIVO, articulo 5.
REQUISITOS FORMALES
ARTÍCULO 5°.- La documentación, cuando se presente en su caso a la Comisión o el ejemplar que debe tener la emisora en su sede inscripta, debe reunir los siguientes requisitos:
a) Todos los documentos deben presentarse (ordenados y acumulados) en UN (1) ejemplar.
b) Deben estar firmados, en forma autógrafa, por las siguientes personas:
b.1) La Memoria y las copias de actas de Directorio, por el Presidente de la entidad o por el Director en ejercicio de la presidencia.
b.2) Los estados financieros anuales, por períodos intermedios y especiales, por el Presidente o por el Director en ejercicio de la presidencia, por el representante de la Comisión Fiscalizadora o del Consejo de Vigilancia y por el Auditor Externo (estos últimos a los efectos de su identificación con los informes respectivos). Asimismo, los inventarios deberán ser firmados por el Presidente o por el Director en ejercicio de la presidencia y por un miembro del órgano de fiscalización.
b.3) Los estados financieros por períodos intermedios y los informes exigidos, por el Presidente o Director en ejercicio de la presidencia, por el representante de la Comisión Fiscalizadora o del Consejo de Vigilancia, y por el Auditor Externo (estos últimos a los efectos de su identificación con los informes respectivos).
b.4) El informe de la Comisión Fiscalizadora, del Consejo de Vigilancia y/o del Comité de Auditoría, por sus integrantes. Estos informes podrán ser firmados por un Síndico o un integrante del Consejo de Vigilancia, siempre que se acompañe copia del acta de esos órganos donde conste la autorización correspondiente.
Cuando los documentos referidos en los puntos precedentes estén extendidos en más de UNA (1) hoja, las demás hojas deben ser inicialadas por las personas que los suscriben.
c) Todas las hojas en que se hallen redactados los documentos e informaciones que presente la sociedad, deberán llevar membrete o sello de la misma.
d) La Memoria y el informe de la Comisión Fiscalizadora o del Consejo de Vigilancia deben consignar lugar y fecha.
INFORME DE AUDITORÍA.
ARTÍCULO 6°.- Los EEFF anuales y por períodos intermedios contarán con informe de auditoría y de revisión, respectivamente, suscripto por contador público independiente designado por asamblea e inscripto en el Registro de Auditores Externos que lleva la CNV, cuya firma estará legalizada por el respectivo Consejo Profesional.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO I – RÉGIMEN INFORMATIVO, articulo 6.
INFORME DE AUDITORÍA.
ARTÍCULO 6°.- Los estados financieros anuales y por períodos intermedios contarán con informe de auditoría y de revisión limitada, respectivamente, suscripto por contador público independiente designado por asamblea e inscripto en el Registro de Auditores Externos que lleva esta Comisión, cuya firma estará legalizada por el respectivo Consejo Profesional.
RESEÑA INFORMATIVA.
ARTÍCULO 7°.- También se requerirá informe del auditor externo, en materia de su competencia, con relación a la información consignada en la reseña informativa.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO I – RÉGIMEN INFORMATIVO, articulo 7.
RESEÑA INFORMATIVA.
ARTÍCULO 7°.- También se requerirá informe del auditor externo, en materia de su competencia, en relación a la información consignada en la Reseña Informativa.
INFORMES. REQUISITOS.
ARTÍCULO 8°.- Los informes de auditoría referidos a los EEFF de cierre de ejercicio, los informes de revisión de los EEFF por períodos intermedios o informes especiales, y los informes referidos a la reseña informativa, deberán emitirse de acuerdo con las disposiciones establecidas por la FACPCE y toda otra reglamentación que, al respecto, dicten las autoridades que llevan el control de la matrícula profesional.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO I – RÉGIMEN INFORMATIVO, articulo 8.
INFORMES. REQUISITOS.
ARTÍCULO 8°.- Los informes de auditoría referidos a los estados financieros de cierre de ejercicio, los informes de revisión limitada de los estados financieros por períodos intermedios o informes especiales, y los informes referidos a la Reseña Informativa, deberán emitirse de acuerdo con las disposiciones establecidas por la FEDERACIÓN ARGENTINA DE CONSEJOS PROFESIONALES DE CIENCIAS ECONÓMICAS.
SECCIÓN II
PyMES.
ARTÍCULO 9°.- Las PyMEs que emitan valores negociables exclusivamente bajo el Régimen PyME CNV deberán presentar a través de la AIF:
1. Dentro de los SETENTA (70) días corridos desde el cierre de ejercicio o dentro de los DOS (2) días de su aprobación por el directorio, lo que ocurra primero: EECC anuales, elaborados conforme a lo dispuesto en el Capítulo III del presente Título, acompañados del informe del auditor externo, del informe del órgano de fiscalización y del acta de directorio de la cual surja su aprobación. En caso de incluirse dentro del patrimonio neto el rubro “Adelantos irrevocables a cuenta de futuras suscripciones”, deberá remitirse copia del acta de directorio que avale dicho tratamiento.
2. Dentro de los CUARENTA Y DOS (42) días corridos de finalizado el primer, segundo y tercer trimestre del ejercicio social o dentro de los DOS (2) días hábiles de su aprobación por el directorio, lo que ocurra primero: un estado de movimiento de fondos y un estado de situación patrimonial, que abarque cada período, con las aclaraciones y explicaciones necesarias para una mejor interpretación por parte de los inversores, acompañados del acta de directorio de la cual surja su aprobación, informe del auditor externo y del órgano de fiscalización. La información requerida deberá estar firmada por el presidente de la Sociedad.
Sin perjuicio de lo dispuesto precedentemente, resultarán de aplicación las siguientes pautas:
a) Las Emisoras que califiquen como PyME CNV y se encuentren comprendidas en el Régimen General de Oferta Pública podrán cumplir con lo dispuesto en el artículo 1° del presente Capítulo.
b) Las Emisoras que califiquen como PyME CNV y emitan exclusivamente valores negociables bajo el Régimen de Oferta Pública con Autorización Automática por su Mediano Impacto, previsto en el Capítulo V del Título II de estas Normas, deberán presentar únicamente la información indicada en el inciso 1 del presente artículo. Lo indicado en este apartado aplica también a las emisoras en dicho régimen que no revistan la condición de PyME.
c) Las Emisoras que califiquen como PyME CNV y emitan exclusivamente valores negociables bajo el Régimen de Oferta Pública con Autorización Automática por su Bajo Impacto, previsto en el Capítulo V del Título II de estas Normas, se encuentran exceptuadas de presentar la información contable requerida en el presente artículo.
d) Las Emisoras PyME que emitan exclusivamente ON garantizadas por Entidades de Garantía (ON PyME Garantizadas), bajo el Régimen de Oferta Pública con Autorización Automática por su Bajo Impacto, previsto en el Capítulo V del Título II de estas Normas, se encuentran igualmente exceptuadas de presentar la información contable requerida en el presente artículo. Lo indicado en este apartado aplica también a las emisoras en dicho régimen que no revistan la condición de PyME, cuando sus emisiones se encuentren avaladas por las Entidades de Garantía previstas en el Capítulo VII del Título II de estas Normas.
En todos los casos, cuando una PyME Emisora de valores negociables se encuentre comprendida en más de un Régimen de Oferta Pública previsto en estas Normas, resultará de aplicación el Régimen Informativo Periódico que contemple mayores requerimientos de información.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO I – RÉGIMEN INFORMATIVO, articulo 9.
NUEVOS PROYECTOS.
ARTÍCULO 9º.- Las entidades listadas en la sección especial para nuevos proyectos de un Mercado, deberán presentar, a través de la AUTOPISTA DE LA INFORMACIÓN FINANCIERA:
a) Dentro de los SETENTA (70) días corridos desde el cierre de ejercicio o dentro de los DOS (2) días de su aprobación por el Directorio, lo que ocurra primero: estados financieros anuales conforme al Capítulo III del presente Título, acompañados de un informe del auditor externo, un informe del órgano de fiscalización y constancia de su aprobación por el directorio.
b) Dentro de los CUARENTA Y DOS (42) días corridos de finalizado el primero, segundo y tercer trimestre del ejercicio social o dentro de los DOS (2) días de su aprobación por el Directorio, lo que ocurra primero: un estado de movimiento de fondos y un estado de situación patrimonial, que abarque cada período, con las aclaraciones y explicaciones necesarias para una mejor interpretación por parte de los inversores, acompañados por constancia de su aprobación por el Directorio, el informe del auditor externo y el informe del órgano de fiscalización.
c) Dentro de los TREINTA (30) días corridos de finalizado cada trimestre del ejercicio social, incluido el último, o dentro de los DOS (2) días de su aprobación por el Directorio, lo que ocurra primero: un informe sobre la evolución operada en el proyecto o actividad, con detalle de las etapas que se han cumplido y explicación de los eventuales desvíos producidos con relación a lo proyectado; aprobado por el Directorio, con copia del acta de la reunión respectiva.
INFORMACIÓN REQUERIDA POR MERCADOS DEL EXTERIOR.
ARTÍCULO 10°.- Las Emisoras que coloquen sus valores negociables en mercados del exterior pondrán a disposición de los inversores, en la sede social, toda la información que les sea requerida por los mencionados mercados u organismos de regulación de estos.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO I – RÉGIMEN INFORMATIVO, articulo 10.
ARTÍCULO 10.- Las entidades listadas en la sección tecnológica, deberán presentar a través de la AUTOPISTA DE LA INFORMACIÓN FINANCIERA:
a) Dentro de los SETENTA (70) días corridos desde el cierre de ejercicio o dentro de los DOS (2) días de su aprobación por el Directorio, lo que ocurra primero:
a.1) Estados financieros conforme a las normas contenidas en el Capítulo III del presente Título, acompañados por un informe del auditor externo y un informe del órgano de fiscalización con constancia de su aprobación por el Directorio.
a.2) En el caso de incluirse dentro del patrimonio neto el rubro “Adelantos irrevocables a cuenta de futuras suscripciones”, copia del acta de Directorio que avale dicho tratamiento.
b) Dentro de los CUARENTA Y DOS (42) días corridos de finalizado el primer período semestral del ejercicio social o dentro de los DOS (2) días hábiles de su aprobación por el Directorio, lo que ocurra primero, estados financieros confeccionados de acuerdo al Capítulo III del presente Título, acompañados por un informe de revisión limitada del auditor externo y un informe del órgano de fiscalización, con acta de directorio de donde surja su aprobación.
c) Dentro de los CUARENTA Y DOS (42) días corridos de finalizado cada período trimestral (salvo el que coincida con el cierre del ejercicio y el cierre del primer semestre) o dentro de los DOS (2) días de su aprobación por el Directorio, lo que ocurra primero, un informe del Directorio, conformado por el órgano de fiscalización, sobre las actividades de la sociedad, incluyendo la evolución de la producción, ventas o servicios prestados, expuesto en unidades características de la actividad para medir su desempeño, y expectativas de corto plazo.
En todas las publicaciones que efectúe la emisora deberá consignarse que se trata de una inversión de alto riesgo y que no cuenta con estados financieros trimestrales.
ARTÍCULO 11°.- Las Emisoras que se encuentren listadas en los Mercados del país y del exterior, deberán remitir a la CNV (en forma inmediata) copia de toda la documentación de carácter financiero e información relevante que envíen a dichas entidades y que no esté especificada en estas Normas.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO I – RÉGIMEN INFORMATIVO, articulo 11.
PEQUEÑAS Y MEDIANAS EMPRESAS.
ARTICULO 11.- Las Pequeñas y Medianas empresas que hayan emitido valores negociables deberán presentar a través de la AUTOPISTA DE LA INFORMACIÓN FINANCIERA:
a) Dentro de los SETENTA (70) días corridos desde el cierre de ejercicio o dentro de los DOS (2) días de su aprobación por el Directorio, lo que ocurra primero: estados financieros anuales conforme al Anexo I del presente Título, acompañados de un informe del auditor externo, un informe del órgano de fiscalización y acta de directorio de donde surja su aprobación por el directorio. En el caso de incluirse dentro del patrimonio neto el “Adelantos Irrevocables a cuenta de futuras suscripciones, copia del acta de directorio que avale dicho tratamiento
b) Dentro de los CUARENTA Y DOS (42) días corridos de finalizado el primero, segundo y tercer trimestre del ejercicio social o dentro de los DOS (2) días hábiles de su aprobación por el Directorio, lo que ocurra primero: un estado de movimiento de fondos y un estado de situación patrimonial, que abarque cada período, con las aclaraciones y explicaciones necesarias para una mejor interpretación por parte de los inversores, acompañados por acta de directorio de donde surja su aprobación, el informe del auditor externo y el informe del órgano de fiscalización. La información requerida deberá estar firmada por el presidente de las sociedad.
Ver antecedentes normativos
Antecedentes normativos
– Capítulo I, Sección I, Artículo 2º sustituido por art. 1° de la Resolución General N° 936/2022 de la Comisión Nacional de Valores B.O. 15/7/2022. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Capítulo I, Sección I, Artículo 1º sustituido por art. 2° de la Resolución General N° 873/2020 de la Comisión Nacional de Valores B.O. 27/11/2020. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Capítulo I, Sección I, Artículo 5º sustituido por art. 3° de la Resolución General N° 873/2020 de la Comisión Nacional de Valores B.O. 27/11/2020. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Capítulo I, Sección I, Artículo 1° sustituido por art. 1° de la Resolución General N° 797/2019 de la Comisión Nacional de Valores B.O. 19/06/2019. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Capítulo I, Sección I, Artículo 1°, Apartado a.1) sustituido por art. 5° de la Resolución General N° 767/2018 de la Comisión Nacional de Valores B.O. 13/11/2018. Vigencia: a partir de su publicación en el Boletín Oficial de la República Argentina;
– Capítulo I, Sección I, Artículo 1°, Apartado b.3) sustituido por art. 6° de la Resolución General N° 767/2018 de la Comisión Nacional de Valores B.O. 13/11/2018. Vigencia: a partir de su publicación en el Boletín Oficial de la República Argentina;
– Capítulo I, Sección II sustituida por art. 13 de la Resolución General N° 746/2018 de la Comisión Nacional de Valores B.O. 26/6/2018. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Capítulo I, Sección I, Artículo 1° sustituido por art. 10 de la Resolución General N° 668/2016 de la Comisión Nacional de Valores B.O. 23/6/2016. Vigencia: a partir del día siguiente al de su publicación;
– Capítulo I, Sección I, Artículo 5° sustituido por art. 11 de la Resolución General N° 668/2016 de la Comisión Nacional de Valores B.O. 23/6/2016. Vigencia: a partir del día siguiente al de su publicación.;
– Capítulo I, Sección I, Artículo 8º sustituido por art. 12 de la Resolución General N° 668/2016 de la Comisión Nacional de Valores B.O. 23/6/2016. Vigencia: a partir del día siguiente al de su publicación;
– Artículo 11 sustituido por art. 13 de la Resolución General N° 668/2016 de la Comisión Nacional de Valores B.O. 23/6/2016. Vigencia: a partir del día siguiente al de su publicación;
– Artículo 1°, tercer párrafo del inciso a.1) sustituido por art. 6° de la Resolución General N° 640/2015 de la Comisión Nacional de Valores B.O. 31/8/2015.
Ver otros artículos del texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO I – RÉGIMEN INFORMATIVO.
INFORMACIÓN REQUERIDA POR MERCADOS DEL EXTERIOR.
ARTÍCULO 12.- Las emisoras que coloquen sus valores negociables en mercados del exterior pondrán a disposición de los inversores, en la sede social, toda la información que les sea requerida por los mencionados mercados u organismos de regulación de los mismos.
OTRA INFORMACIÓN REMITIDA A LOS MERCADOS.
ARTÍCULO 13.- Las emisoras que se encuentren listadas en los Mercados del país y del exterior, deberán remitir a la Comisión (en forma inmediata) copia de toda la documentación de carácter financiero e información relevante que envíen a dichas entidades y que no esté especificada en las Normas.
Ver encabezados y otras disposiciones del texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO I – RÉGIMEN INFORMATIVO.
TÍTULO IV
RÉGIMEN INFORMATIVO PERIÓDICO
CAPÍTULO I
RÉGIMEN INFORMATIVO
SECCIÓN I
SECCIÓN II
SECCIÓN TECNOLÓGICA
CAPITULO II – OTRA INFORMACIÓN PERIÓDICA QUE DEBEN PRESENTAR LAS EMISORAS
TÍTULO IV
RÉGIMEN INFORMATIVO PERIÓDICO.
(Título IV sustituido por art. 2º de la Resolución General Nº 1115/2026 de la Comisión Nacional de Valores B.O. 2/3/2026. Vigencia: a partir del día siguiente de su publicación en el Boletín Oficial de la República Argentina.)
CAPÍTULO II
OTRA INFORMACIÓN PERIÓDICA QUE DEBEN PRESENTAR LAS EMISORAS
OBLIGACIONES NEGOCIABLES AUTÓNOMAS, BAJO PROGRAMAS GLOBALES Y CEDEAR O CEVA.
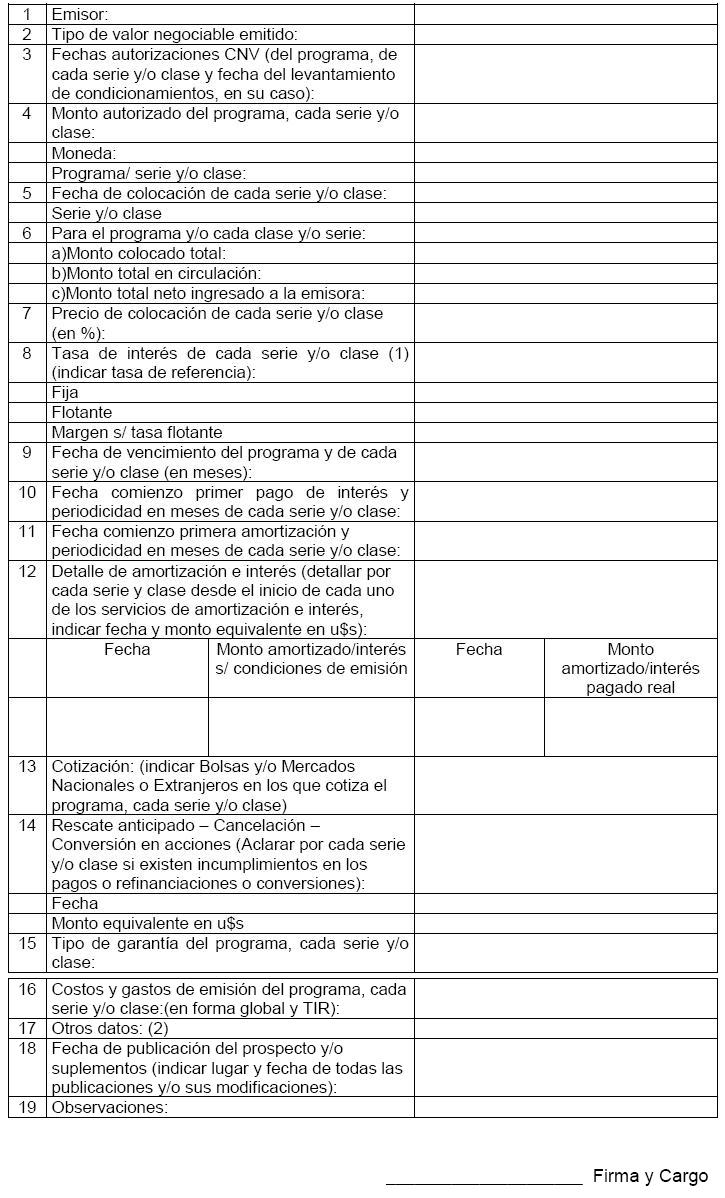
ARTÍCULO 1°.- Los administradores de todas las Emisoras de ON autónomas, bajo programas globales o de CEDEAR o CEVA, deberán presentar ante la CNV, dentro de los DIEZ (10) días de finalizado cada trimestre calendario, la información requerida en el Anexo II del presente Título.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO II – OTRA INFORMACIÓN PERIÓDICA QUE DEBEN PRESENTAR LAS EMISORAS, articulo 1.
OBLIGACIONES NEGOCIABLES, OTROS VALORES REPRESENTATIVOS DE DEUDA Y/O CERTIFICADOS DE PARTICIPACIÓN.
ARTÍCULO 1°.- Los administradores de todas las emisoras de obligaciones negociables, Cedears, otros valores representativos de deuda y/o certificados de participación, deberán presentar ante la Comisión, dentro de los DIEZ (10) días de finalizado cada trimestre calendario, la información requerida en el Anexo III de este Capítulo.
Ver antecedentes normativos
Antecedentes normativos
– Artículo 1º sustituido por art. 7° de la Resolución General N° 767/2018 de la Comisión Nacional de Valores B.O. 13/11/2018. Vigencia: a partir de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 1° sustituido por art. 14 de la Resolución General N° 668/2016 de la Comisión Nacional de Valores B.O. 23/6/2016. Vigencia: a partir del día siguiente al de su publicación;
– Artículo 2º sustituido por art. 14 de la Resolución General N° 668/2016 de la Comisión Nacional de Valores B.O. 23/6/2016. Vigencia: a partir del día siguiente al de su publicación.
Ver otros artículos del texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO II – OTRA INFORMACIÓN PERIÓDICA QUE DEBEN PRESENTAR LAS EMISORAS.
FIANZAS Y AVALES OTORGADOS POR ENTIDADES FINANCIERAS.
ARTÍCULO 2°.- Las entidades financieras, cuando otorguen avales, fianzas y garantías dentro de su operatoria normal y de acuerdo a su objeto social, deberán informar dentro del QUINTO (5º) día de cada mes el detalle de todas las operaciones otorgadas a un mismo beneficiario, cuando el total acumulado (al último día del mes anterior a aquel en el que se informa) de los avales, fianzas y garantías otorgados a ese beneficiario, alcancen o superen el UNO POR CIENTO (1%) del patrimonio neto. En todos los casos, las entidades financieras deberán indicar la identidad de los beneficiarios, montos y apertura por operación individual. Cuando se hubieren otorgado avales, fianzas o garantías que no superen los porcentajes establecidos en el presente inciso, o no hubiesen sido otorgados, deberá informarse en forma expresa con la misma periodicidad trimestral tal circunstancia. Las entidades que no puedan proporcionar esta información, en virtud de una disposición legal específica, deberán de inmediato hacer conocer esta circunstancia a la Comisión.
Ver encabezados y otras disposiciones del texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO II – OTRA INFORMACIÓN PERIÓDICA QUE DEBEN PRESENTAR LAS EMISORAS.
CAPÍTULO II
OTRA INFORMACIÓN PERIÓDICA QUE DEBEN PRESENTAR LAS EMISORAS
CAPITULO III – NORMAS RELATIVAS A LA FORMA DE PRESENTACIÓN Y CRITERIOS DE VALUACIÓN DE LOS ESTADOS FINANCIEROS
TÍTULO IV
RÉGIMEN INFORMATIVO PERIÓDICO.
(Título IV sustituido por art. 2º de la Resolución General Nº 1115/2026 de la Comisión Nacional de Valores B.O. 2/3/2026. Vigencia: a partir del día siguiente de su publicación en el Boletín Oficial de la República Argentina.)
CAPITULO III
NORMAS RELATIVAS A LA FORMA DE PRESENTACION Y CRITERIOS DE VALUACIÓN DE LOS ESTADOS FINANCIEROS
ENTIDADES QUE PRESENTAN SUS EEFF DE ACUERDO CON LA RT Nº 26 DE LA FACPCE QUE ADOPTA LAS NIIF.
ARTÍCULO 1°.- Las Emisoras de acciones y/u ON presentarán sus EEFF aplicando la RT Nº 26 y mod. de la FACPCE, que dispone la adopción de las normas de contabilidad NIIF emitidas por el Consejo de Normas Internacionales de Contabilidad (IASB), sus modificatorias y las Circulares de adopción de las normas de contabilidad NIIF que la FACPCE dicte de acuerdo con lo establecido en dicha RT. Quedan excluidas de la obligación establecida en el párrafo anterior las Emisoras registradas como PyME CNV, según lo dispuesto por la Sección I del Capítulo VI del Título II de estas Normas, que listen o negocien sus acciones y/u ON bajo ese régimen diferenciado. La información indicada en los artículos 64, apartado I, inciso b) y 65, inciso 2) de la Ley General de Sociedades deberá presentarse en nota a los EEFF o de acuerdo con los modelos previstos en el Anexo I del presente Título.
No se admitirá la aplicación anticipada de las normas de contabilidad NIIF y/o sus modificaciones, excepto que en oportunidad de adoptarse se admita específicamente.
ENTIDADES QUE NO PRESENTAN SUS ESTADOS FINANCIEROS DE ACUERDO CON LA RT Nº 26 DE LA FACPCE.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO III – NORMAS RELATIVAS A LA FORMA DE PRESENTACIÓN Y CRITERIOS DE VALUACIÓN DE LOS ESTADOS FINANCIEROS, articulo 1.
ARTICULO 1°.- Las entidades emisoras de acciones y/u obligaciones negociables presentarán sus estados financieros aplicando la Resolución Técnica Nº 26 de la FEDERACIÓN ARGENTINA DE CONSEJOS PROFESIONALES DE CIENCIAS ECONÓMICAS, que dispone la adopción de las Normas Internacionales de Información Financiera (NIIF) emitidas por el Consejo de Normas Internacionales de Contabilidad (IASB), y sus modificatorias.
Quedan excluidas de la obligación establecida en el párrafo anterior las emisoras registradas como pequeñas y medianas empresas, según lo dispuesto por la SUBSECRETARIA DE LA PEQUEÑA Y MEDIANA EMPRESA Y DESARROLLO REGIONAL (SEPYME) o de acuerdo a la definición amplia de PYMES establecida en estas Normas, que coticen sus acciones y/u obligaciones negociables bajo el régimen simplificado.
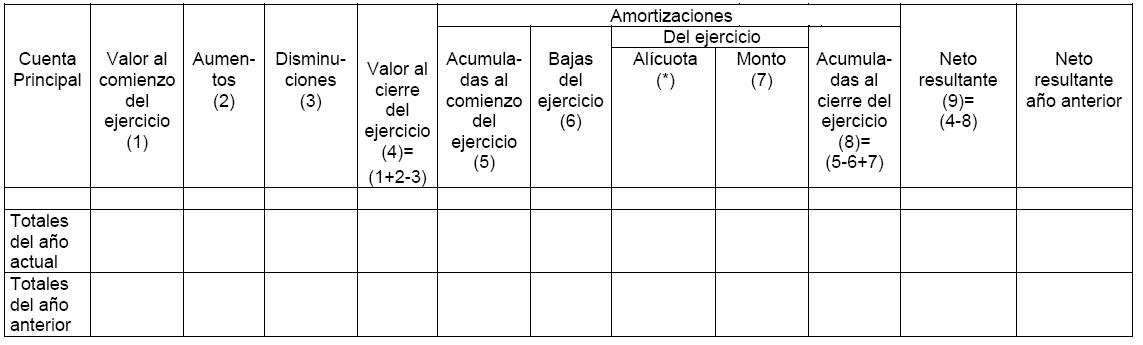
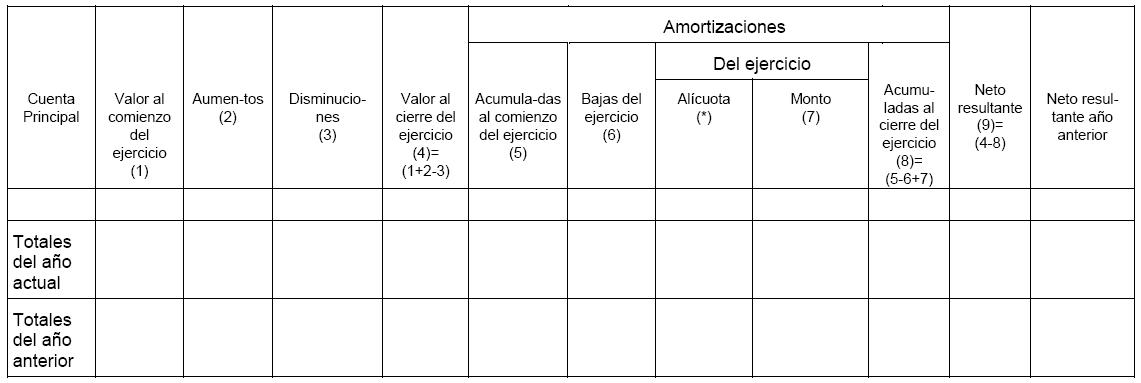
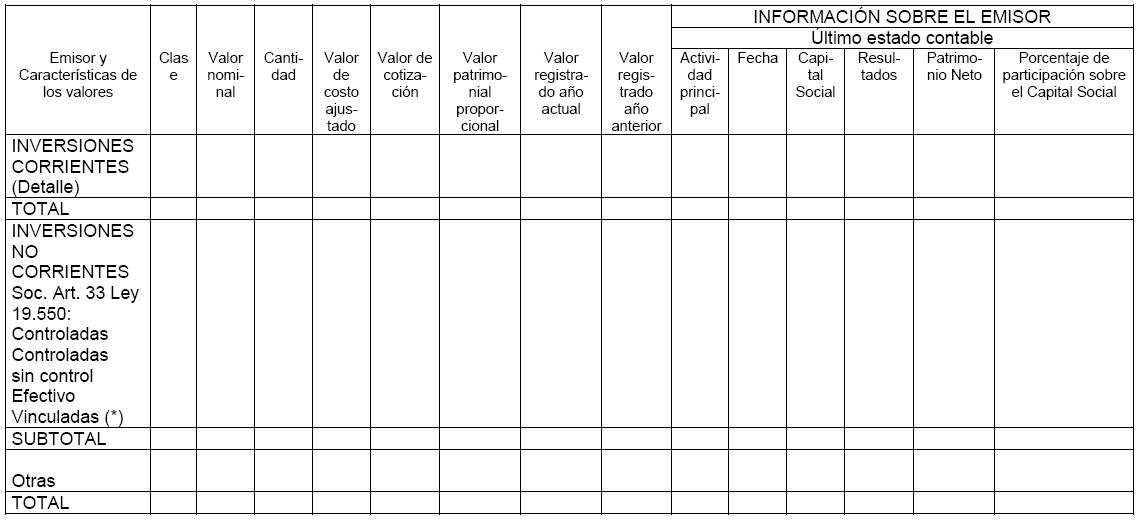
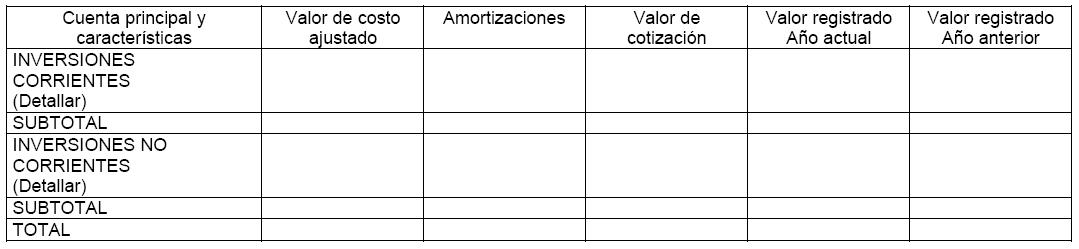
Asimismo, las sociedades incluidas en este artículo deberán presentar como información complementaria los modelos de anexos detallados en los Puntos 6.a) y 7.a) del articulo 3° de este Capitulo, que se encuentran previstos en el Anexo I.
ENTIDADES QUE NO PRESENTAN SUS ESTADOS FINANCIEROS DE ACUERDO CON LA RESOLUCIÓN TÉCNICA Nº 26 DE LA FACPCE.
ARTÍCULO 2°.- Para las Emisoras no incluidas en el apartado anterior serán de aplicación las RT vigentes que en su conjunto conforman las NCPA y sus interpretaciones, emitidas por la FACPCE. Asimismo, las entidades incluidas en este artículo deberán presentar como información complementaria los modelos de anexos detallados en los incisos 6, apartado a) y 7, apartado a) del artículo 3° de este Capítulo, que se encuentran previstos en el Anexo I del presente Título.
No se admitirá la aplicación anticipada de las NCPA o sus modificaciones o aquellas que en un futuro las reemplacen, excepto que en oportunidad de adoptarse se admita específicamente.
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO III – NORMAS RELATIVAS A LA FORMA DE PRESENTACIÓN Y CRITERIOS DE VALUACIÓN DE LOS ESTADOS FINANCIEROS, articulo 2.
ARTICULO 2°.- Para las entidades emisoras no incluidas en el apartado anterior serán de aplicación las Resoluciones Técnicas Nros. 6, 8, 9, 11, 14, 16, 17,18, 21, 22, 23, 24, 25, 26, 27, 28, 30 y 31, y las Interpretaciones 1, 2, 3, y 4 de la FEDERACION ARGENTINA DE CONSEJOS PROFESIONALES DE CIENCIAS ECONÓMICAS, con las modificaciones que a continuación se establecen, y siguiendo los modelos del Anexo I.
a) Normas contenidas en la Sección 4.2.7. (Tratamientos de costos financieros provenientes del capital ajeno) de la Resolución Técnica Nº 17: No se admite la opción establecida en la Sección 4.2.7.1. En consecuencia, la activación de costos financieros provenientes del empleo de capital ajeno, prevista en la Sección 4.2.7.2. de la segunda parte de la Resolución Técnica Nº 17, será obligatoria cuando se cumplan las condiciones establecidas en esa misma Sección. En ningún caso se podrá activar intereses que excedan las tasas normales de mercado pactadas para operaciones de similares características.
b) Los resultados financieros y por tenencia se presentarán en el cuerpo del Estado de Resultados, detallando los generados por activos y los generados por pasivos, y dentro de esos dos grupos se detallarán los originados por intereses, diferencias de cambio y otros resultados por tenencia. Un mayor detalle deberá ser suministrado en información complementaria.
ASPECTOS PARTICULARES
ARTÍCULO 3°.- Los incisos 1 a 14 siguientes se aplican (salvo indicación específica diferente) tanto a las entidades identificadas en el artículo 1° como a las identificadas en el artículo 2° de este Capítulo.
1. Ajuste por inflación.
Las Emisoras sujetas a la fiscalización de la CNV deberán aplicar el método de reexpresión de EEFF en moneda homogénea, conforme lo establecido por la Norma Internacional de Contabilidad Nº 29 (NIC 29) o la RT Nº 6 emitida por la FACPCE, según corresponda. Para aquellas cuestiones no tratadas específicamente en las normas mencionadas, se podrán utilizar las guías orientativas de aplicación de la FACPCE.
Adicionalmente, se deberá observar lo siguiente:
a) Índice a aplicar para la reexpresión:
La serie de índices a aplicar para la reexpresión será aquella determinada por la FACPCE para la aplicación de la RT Nº 6.
b) Absorción de pérdidas acumuladas a la fecha de transición:
Cuando a la fecha de transición (inicio del ejercicio anterior al del primer ejercicio de aplicación de la NIC 29 o de la RT Nº 6 de la FACPCE, según corresponda), y como consecuencia del ajuste por inflación, surgieran resultados no asignados negativos, las entidades podrán optar por su absorción siguiendo el orden de absorción de pérdidas acumuladas establecido en el artículo 11 de este Capítulo. Esta opción podrá ejercerse en los primeros EEFF ajustados por inflación, pudiendo afectarse los saldos iniciales de las partidas correspondientes a la fecha de transición. En tal caso, deberá exponerse en el Estado de Cambios del Patrimonio, una fila con los saldos ajustados según resulta de la aplicación del ajuste por inflación, a continuación, una fila que muestre la absorción de resultados no asignados, y otra fila con los saldos modificados al inicio; todo ello ad referéndum de la próxima asamblea anual ordinaria de accionistas.
Asimismo, deberá dejarse constancia en nota a los EEFF si se ha ejercido la opción mencionada.
c) Superávit o saldo de revaluación de propiedad, planta y equipo:
Cuando, en virtud del mecanismo de ajuste por inflación establecido en las normas contables aplicables, dicho superávit o saldo por revaluación se hubiera reclasificado a resultados no asignados a la fecha de transición, y en el caso de que estos últimos fueran positivos, las entidades deberán constituir una reserva especial por un monto equivalente al superávit o saldo por revaluación determinado en términos reales a dicha fecha, es decir resultante de comparar el valor residual ajustado por inflación con el valor residual revaluado. No se constituirá la reserva especial si el superávit o saldo por revaluación fuera negativo en términos reales.
Cuando los registros detallados de las fechas de adquisición de los elementos componentes de las propiedades, planta y equipo no estuvieran disponibles o no fuera factible su estimación, el monto de la reserva será el valor nominal del superávit o saldo por revaluación transferido contablemente a los resultados no asignados.
La reserva especial se podrá desafectar siguiendo el mecanismo previsto en las normas contables aplicables, para quienes utilizan el modelo de revaluación como criterio de medición.
Si al cierre del primer ejercicio de aplicación del ajuste por inflación los resultados no asignados positivos fueran insuficientes para cubrir el monto de la reserva, sólo se constituirá hasta el límite de dichos resultados no asignados, no debiéndose constituir la reserva si éstos fueran negativos.
En el caso que deba constituirse la reserva especial, se deberá informar en nota a los EEFF del primer ejercicio en el que se aplique el ajuste por inflación, así como en los correspondientes períodos intermedios, que la asamblea de accionistas que considere los EEFF de ese cierre de ejercicio debe expedirse respecto de la aplicación de lo dispuesto en este inciso e incluir la correspondiente restricción en cuanto a la distribución de los resultados no asignados.
d) Decisiones sociales relacionadas con los EEFF:
Los EEFF preparados conforme lo dispuesto en el presente apartado deberán ser susceptibles de las aprobaciones societarias correspondientes.
e) Expresión en moneda constante de las distribuciones de utilidades:
La distribución de utilidades deberá ser tratada en la moneda de la fecha de celebración de la asamblea de accionistas mediante la utilización del índice de precios correspondiente al mes anterior a su reunión.
f) Reseñas informativas que acompañen a los EEFF trimestrales o anuales correspondientes a ejercicios y/o periodos ajustados por inflación:
Se presentarán, como mínimo, los saldos comparativos con el ejercicio/período anterior, ambos en moneda de poder adquisitivo correspondiente a la fecha de cierre.
Con posterioridad, se irá incorporando información comparativa en forma trimestral/anual en moneda de poder adquisitivo correspondiente a la fecha de cierre hasta alcanzar cinco trimestres/ejercicios comparativos preparados de acuerdo con lo dispuesto en este apartado.
Las disposiciones contenidas en el presente apartado no resultan aplicables a los sujetos comprendidos en los artículos 2º, 3º y 4º del Capítulo I del presente Título, los que se regirán por las normas que establezcan sus respectivos organismos de control.
2. Disposiciones generales relativas a la responsabilidad del directorio en la aprobación de EEFF en los que se hayan utilizado valores razonables para la medición primaria de partidas integrantes del activo o del pasivo.
a) Aprobación por el directorio de una Emisora, de EEFF que incluyan activos y pasivos medidos a su valor razonable como criterio primario de medición según lo establecido en las normas de contabilidad NIIF para el caso de una entidad identificada en el artículo 1° o de las normas contables profesionales vigentes para el caso de una entidad identificada en el artículo 2°, implica la existencia de:
1) Apropiada documentación de respaldo de dicha medición.
2) Existencia de una política contable escrita y aprobada por el mismo órgano de administración, que describa el método o la técnica de valuación adoptada, ya sea en los casos en que la norma indique la utilización de “valor razonable”, para caracterizar la forma de estimarlo para una partida en particular, o cuando enuncie alternativas de medición para justificar y describir la forma de aplicación de la que se haya seleccionado.
3) Aplicación de mecanismos de monitoreo y confirmación a nivel gerencial de que dicha política contable haya sido aplicada en la preparación de los EEFF.
b) Lo dispuesto en el apartado a) precedente será también de aplicación en los casos en que la Emisora haya optado por la utilización del modelo de revaluación (aplicable a las entidades identificadas en el artículo 1°, para la medición de elementos de propiedades, planta y equipo y activos intangibles, y a las entidades identificadas en el artículo 2° para la medición de bienes de uso excepto activos biológicos), en función de lo que establece el inciso 3 siguiente.
En consecuencia, la aprobación de EEFF correspondientes al primer trimestre en que se haya aplicado por primera vez el modelo de revaluación a un activo o clase de activos implicará que el directorio –como política de control rutinario- habrá confirmado que el área responsable de la preparación de dichos EEFF haya efectuado una comparación del valor medido en base al modelo de revaluación con su valor recuperable, cuando en virtud de las normas de contabilidad NIIF o de las normas contables profesionales dicha comparación sea exigida y, en su caso, se hayan contabilizado sus efectos de la manera establecida en las normas de contabilidad NIIF o en las normas contables profesionales. Cuando, teniendo en cuenta los lineamientos de las normas de contabilidad NIIF o de las normas contables profesionales para la identificación de indicios de deterioro o de reversión de una pérdida por deterioro previamente contabilizada y otros elementos considerados a tal fin por el área responsable, ésta hubiera considerado innecesario realizar dicha comparación por no haber identificado tales indicios, deberá presentar al directorio un informe que contemple un análisis exhaustivo y fundamentado de los elementos considerados que respalde su conclusión. Dicho informe deberá ser tratado y aprobado por el directorio de la Sociedad previamente a la aprobación de los EEFF. Igual confirmación implicará la aprobación al cierre de cada ejercicio posterior de los EEFF de la Emisora.
Asimismo, al cierre de cada ejercicio, la aprobación por el directorio de los EEFF implicará también que se ha documentado debidamente la circunstancia de no haber ocurrido variaciones significativas en los valores razonables de los bienes medidos en base al modelo de revaluación, o de la existencia de tales cambios y por lo tanto acerca de la necesidad de contabilizar una nueva revaluación.
c) En la aplicación de los criterios de medición a que se refiere el apartado anterior, la documentación de respaldo deberá reunir condiciones tales que no originen una limitación en el alcance de la tarea que deba ser explicitada por la comisión fiscalizadora o el consejo de vigilancia en sus informes sobre los EEFF o por el auditor externo en su informe de auditoría sobre dichos estados.
3. Disposiciones particulares relativas a la responsabilidad del directorio en la aprobación de EEFF en los que se haya aplicado el modelo de revaluación para la medición de elementos de propiedades, planta y equipo y en aquellos en que se haya determinado el valor razonable de las propiedades de inversión.
Disposición aplicable a las entidades identificadas en los artículos 1° y 2° del presente Capítulo:
La aprobación por el directorio de una Emisora, de EEFF que incluyan elementos de propiedades, planta y equipo medidos en base al modelo de revaluación según la alternativa establecida en las normas de contabilidad NIIF o en las normas contables profesionales, implica la aplicación del siguiente orden para la selección del método o la técnica de medición:
a) Bienes para los que existe un mercado activo en su condición actual: valor de mercado (debidamente documentado) por la venta en dicho mercado de los bienes motivo de la revaluación.
b) Bienes para los que no existe un mercado activo en su condición actual, pero existe dicho mercado activo para bienes nuevos (sin uso) equivalentes en capacidad de servicio a los que son motivo de la revaluación: valor de mercado (debidamente documentado) por la venta en dicho mercado de los bienes nuevos equivalentes en capacidad de servicio, neto de las depreciaciones acumuladas que corresponda calcular para convertir el valor de los bienes nuevos a un valor equivalente al de los bienes usados motivo de la revaluación, a la fecha en que dicha revaluación se practica. Deberá considerarse el valor de mercado de cada bien tal como lo utiliza la entidad, aunque pueda dividírselo en partes componentes susceptibles de venderse separadamente, como punto de partida para determinar los valores residuales equivalentes. Para el cálculo de las depreciaciones acumuladas se deberá considerar la incidencia de todos los factores que contribuyan a su mejor determinación, entre ellos, desgaste, deterioro físico, desgaste funcional, obsolescencia o deterioro tecnológico.
c) Bienes para los que no exista un mercado activo en las formas previstas en los apartados a) y b) anteriores, que incluyen bienes de características particulares o que normalmente podrían ser vendidos como parte de una unidad de negocios en funcionamiento y no en forma individual (por ejemplo, una línea de producción) u otro tipo de bienes:
1) valor estimado a partir de la utilización de técnicas de medición que, con base en importes futuros (por ejemplo, flujos de efectivo o ingresos), arriban a valores del presente o descontados; o
2) valor estimado a partir de un costo de reposición, pero computando las depreciaciones que correspondan según la vida útil ya consumida de los bienes.
La determinación de clases de activos para las que una Emisora resuelva utilizar el modelo de revaluación, cuando posea participaciones en otras sociedades que le otorguen control o control conjunto, se efectuará al nivel de los EEFF consolidados (por consolidación total o consolidación proporcional), involucrando por ende los mismos tipos de activos de todas esas sociedades cuyos patrimonios estén incluidos en tales EEFF consolidados.
Para la aplicación del modelo del valor razonable a propiedades de inversión, éste se determinará a partir de la evidencia basada en el mercado, computando el precio al que la propiedad podría ser intercambiada, entre partes interesadas y debidamente informadas, en una transacción realizada en condiciones de independencia mutua. El valor razonable de una propiedad de inversión debe reflejar, entre otras cosas, el ingreso por rentas que se podría obtener de arrendamientos en las condiciones actuales, así como los supuestos razonables y defendibles que representen la visión del mercado que partes experimentadas e interesadas pudieran asumir acerca del ingreso que, por arrendamientos futuros, se pudiera conseguir a la luz de las condiciones actuales del mercado. También debe reflejar, de forma similar, cualquier flujo de salida de efectivo que pudiera esperarse con relación a la propiedad.
No se podrá optar por la utilización del modelo de revaluación para activos o clases de activos dentro de propiedades, planta y equipo, o del modelo de valor razonable para propiedades de inversión, cuando la contribución de tales bienes a los futuros flujos de efectivo sea incierta. La existencia de una incertidumbre acerca de la recuperabilidad del mayor valor que sería incorporado a los referidos activos, en el caso de procederse a su revaluación o a su medición al valor razonable, tornará inaceptable la adopción del modelo de revaluación o de valor razonable según correspondiera. Si en un ejercicio posterior a la adopción del modelo de revaluación o de valor razonable según correspondiera por el tipo de activos, hubiera una incertidumbre con relación a la recuperabilidad del valor de ese activo o clase de activos revaluados, no se podrá contabilizar una nueva revaluación o determinación de valor razonable, según el tipo de activos, que incremente sus valores.
Para la realización de revaluaciones para propiedades, planta y equipo y la determinación de valores razonables para propiedades de inversión, se deberá contar obligatoriamente con la participación de expertos valuadores independientes contratados externamente. Estos expertos valuadores actuarán como asesores del directorio, quien asume la responsabilidad final de la medición. El directorio es a su vez responsable por la presentación de la documentación de respaldo y metodología seguida para la medición preparada por el experto valuador a su comité de auditoría, si este órgano existiera y en caso de que lo requiera, a la comisión fiscalizadora y a los auditores externos con vistas a la emisión de sus respectivos informes sobre los EEFF de la entidad.
4. Tratamiento contable de las acciones preferidas que obligan al Emisor a su rescate o dan opción de rescate al tenedor en una fecha fija o determinable.
Las acciones preferidas que, en sus condiciones de emisión, tienen prevista la obligación para el Emisor de proceder a su rescate o que otorgan a sus tenedores la opción de rescate, en ambos casos a una fecha fija o determinable, y se concluya que por aplicación de las normas contables deben clasificarse total o parcialmente como pasivo, mantienen a todos los fines legales su consideración como capital social.
Para su presentación, de manera de cumplimentar los pertinentes requerimientos legales, se utilizará el siguiente criterio: en el estado de cambios en el patrimonio quedará expresado el valor nominal neto que surge de computar el valor nominal de la totalidad de las acciones en circulación, luego de deducido el valor nominal de las acciones preferidas en circulación que reúnan las características enunciadas. Este valor nominal neto de las acciones en circulación podrá exponerse, en forma alternativa, de la siguiente manera:
a) con referencia a una nota al pie del mismo estado que indique el monto total de valor nominal de acciones en circulación y el monto que de él se deduce por corresponder a acciones preferidas de las características indicadas, que por aplicación de las normas contables están expuestas como pasivo; o
b) con referencia a una nota explicativa a los EEFF en la que se detalle cómo se ha determinado dicho valor neto, con la misma información señalada en a); o
c) presentando ambos importes en el cuerpo del estado.
5. Tratamiento de partidas que se incluyen en el patrimonio neto originadas en ciertas transacciones realizadas con los propietarios en las que éstos actúen en su carácter de propietarios y no como terceros.
Además de las transacciones de aportes de capital y de retiros de capital o de utilidades formalmente instrumentadas, una Emisora puede llevar a cabo ciertas transacciones con sus propietarios que, en función de la realidad económica subyacente en la operación y por aplicación de las normas contables, deben asimilarse a aportes de capital y/o de retiros de capital o utilidades y, por ende, sus efectos deben ser reconocidos directamente en el patrimonio neto.
El término propietario comprende tanto a los accionistas directos, ya sea personas humanas o jurídicas, como a los accionistas indirectos que a través de intermediarios controlen a la Emisora. Son características comunes de estas transacciones, que pueden ser de diversa índole, que el propietario actúe, en forma directa o indirecta (por ejemplo, a través de sus sociedades controladas) en su carácter de propietario y no como un tercero. Cuando la Emisora recibe la condonación de una deuda con su propietario o asume una deuda de su controlante o controlada, estas transacciones en las normas contables, según su sentido, se asimilan a aportes de capital y a retiros de capital o de utilidades, respectivamente.
Con relación a este tipo de transacciones se establece lo siguiente:
a) Cuando generen partidas con saldo acreedor, se asimilarán a aportes o contribuciones de capital, de acuerdo con lo establecido en el artículo 8° de este Capítulo, y deberán ser expuestas dentro del patrimonio neto en una cuenta separada bajo la denominación “Contribuciones de capital”.
b) Cuando generen partidas con saldo deudor, se asimilarán a retiros de capital o de utilidades. Consecuentemente, para que estas transacciones puedan tener efecto, el directorio de la Emisora deberá proponer una reducción de capital o una distribución de utilidades, lo que estime apropiado en función a la estructura de su patrimonio neto, directamente a una asamblea de accionistas con la apropiada descripción en el orden del día. Por ejemplo, si una Sociedad Emisora desea condonar una cuenta por cobrar a su Sociedad controlante, según su posición de resultados no asignados y de capital, el directorio podrá proponer a la asamblea de accionistas la aplicación de ganancias no asignadas a la cancelación de dicha cuenta por cobrar, o la reducción de su capital, en cualquiera de las partidas detalladas en el artículo 8°, inciso 1 del presente Capítulo con ese mismo fin, y reconocerla contablemente una vez que la asamblea de accionistas la haya aprobado. En ambos casos, la asamblea de accionistas deberá contemplar adecuadamente los intereses de los accionistas minoritarios.
6. Información complementaria
Aplicable a las entidades identificadas en el artículo 2° solamente:
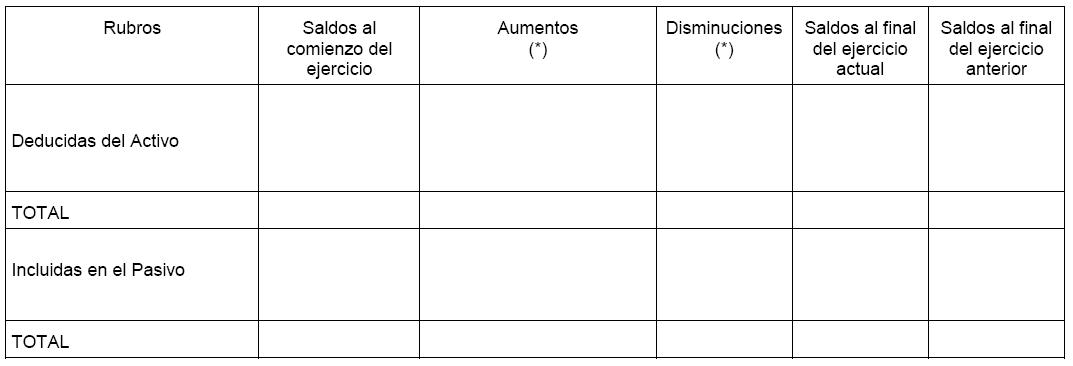
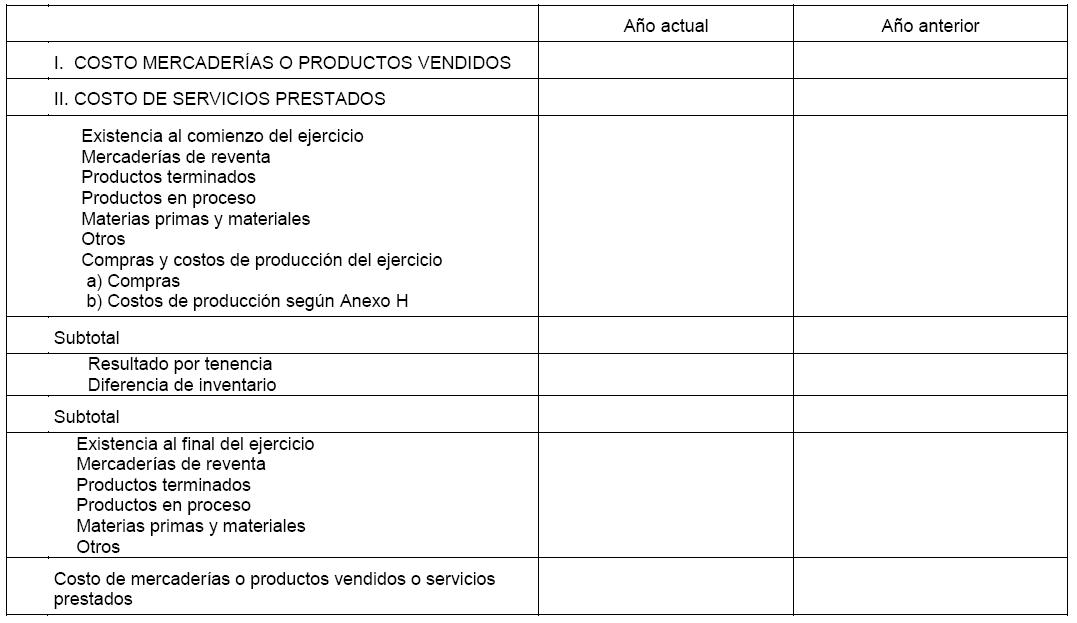
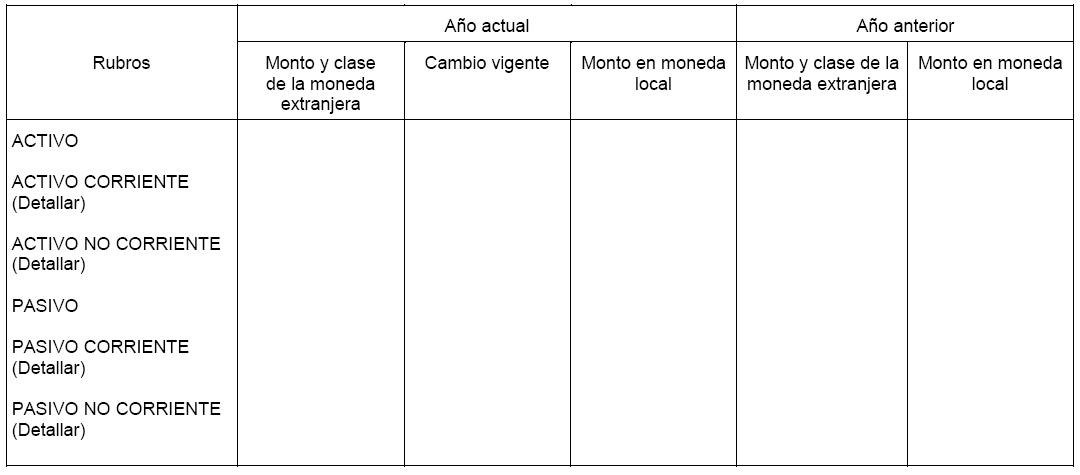
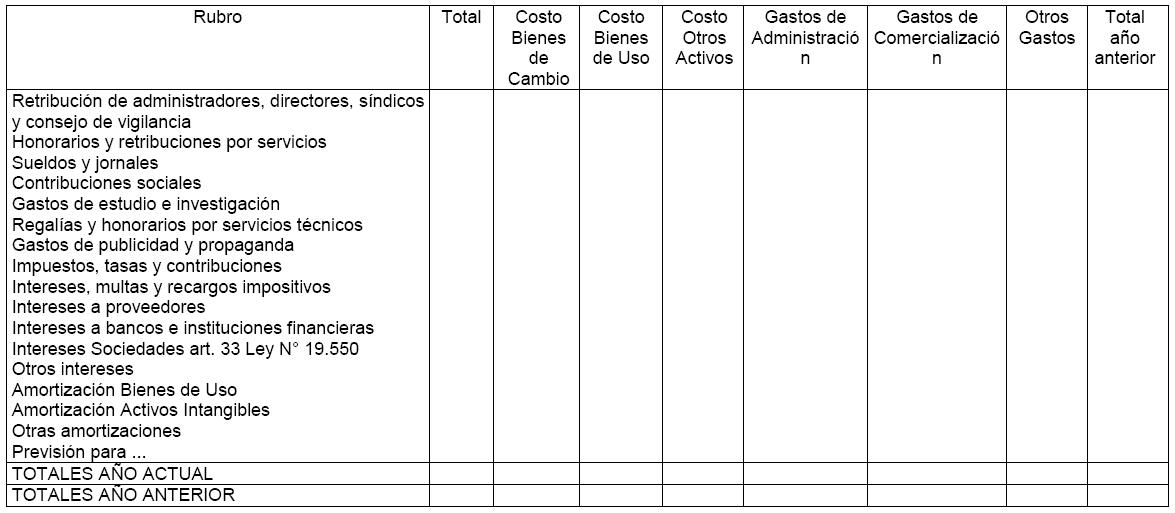
a) En los EEFF anuales y por períodos intermedios deberá presentarse, bajo la forma de Anexos, la composición o evolución de algunos rubros. Para ello son de aplicación los modelos de anexos a los EEFF que se detallan a continuación:
Ver texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO III – NORMAS RELATIVAS A LA FORMA DE PRESENTACIÓN Y CRITERIOS DE VALUACIÓN DE LOS ESTADOS FINANCIEROS, articulo 3.
ASPECTOS PARTICULARES
ARTICULO 3°.- Los apartados 1 a 14 siguientes se aplican (salvo indicación específica diferente) tanto a las entidades identificadas en el artículo 1° como a las identificadas en el artículo 2° de este Capitulo.
1. Ajuste por inflación.
Las entidades sujetas a la fiscalización de la Comisión no podrán aplicar el método de reexpresión de estados financieros en moneda homogénea.
2. Disposiciones generales relativas a la responsabilidad del Directorio en la aprobación de estados financieros en los que se hayan utilizado valores razonables para la medición primaria de partidas integrantes del activo o del pasivo
a) La aprobación por el Directorio de una emisora, de estados financieros que incluyan activos y pasivos medidos a su valor razonable como criterio primario de medición según lo establecido en las NIIF para el caso de una entidad identificada en el articulo 1° o de las normas contables profesionales vigentes para el caso de una entidad identificada en el artículo 2°, implica la existencia de:
i. Apropiada documentación de respaldo de dicha medición.
ii. Existencia de una política contable escrita y aprobada por el mismo órgano de administración, que describa el método o la técnica de valuación adoptada, ya sea en los casos en que la norma indique la utilización de “valor razonable”, para caracterizar la forma de estimarlo para una partida en particular, o cuando enuncie alternativas de medición para justificar y describir la forma de aplicación de la que se haya seleccionado.
iii. Aplicación de mecanismos de monitoreo y confirmación a nivel gerencial de que dicha política contable haya sido aplicada en la preparación de los estados financieros.
b) Lo dispuesto en el apartado a) anterior será también de aplicación en los casos en que la emisora haya optado por la utilización del modelo de revaluación (aplicable a las entidades identificadas en el artículo 1°, para la medición de elementos de propiedades, planta y equipo y activos intangibles, y a las entidades identificadas en el artículo 2° para la medición de bienes de uso excepto activos biológicos), en función de lo que establece el apartado 3 siguiente.
En consecuencia, la aprobación de estados financieros correspondientes al primer trimestre en que se haya aplicado por primera vez el modelo de revaluación a un activo o clase de activos implicará que el Directorio –como política de control rutinario- habrá confirmado que el área responsable de la preparación de tales estados financieros haya efectuado una comparación del valor medido en base al modelo de revaluación con su valor recuperable, cuando en virtud de las NIIF o de las normas contables profesionales dicha comparación sea exigida y, en su caso, se hayan contabilizado sus efectos de la manera establecida en las NIIF o en las normas contables profesionales. Cuando, teniendo en cuenta los lineamientos de las NIIF o de las normas contables profesionales para la identificación de indicios de deterioro o de reversión de una pérdida por deterioro previamente contabilizada y otros elementos considerados a tal fin por el área responsable, ésta hubiera considerado innecesario realizar dicha comparación por no haber identificado tales indicios, deberá presentar al Directorio un informe que contemple un análisis exhaustivo y fundamentado de los elementos considerados que respalde su conclusión. Dicho informe deberá ser tratado y aprobado por el Directorio de la sociedad previamente a la aprobación de los estados financieros. Igual confirmación implicará la aprobación al cierre de cada ejercicio posterior de los estados financieros de la emisora.
Asimismo, al cierre de cada ejercicio, la aprobación por el Directorio de los estados financieros implicará también que se ha documentado debidamente la circunstancia de no haber ocurrido variaciones significativas en los valores razonables de los bienes medidos en base al modelo de revaluación, o de la existencia de tales cambios y por lo tanto acerca de la necesidad de contabilizar una nueva revaluación.
c) En la aplicación de los criterios de medición a que se refiere el apartado anterior, la documentación de respaldo deberá reunir condiciones tales que no originen una limitación en el alcance de la tarea que deba ser explicitada por la Comisión Fiscalizadora o el Consejo de Vigilancia en sus informes sobre los estados financieros o por el auditor externo en su informe de auditoría sobre tales estados.
3. Disposiciones particulares relativas a la responsabilidad del Directorio en la aprobación de estados financieros en los que se haya aplicado el modelo de revaluación para la medición de elementos de propiedades, planta y equipo y en aquellos en que se haya determinado el valor razonable de las propiedades de inversión.
Disposición aplicable a las entidades identificadas en los artículos 1° y 2°:
La aprobación por el Directorio de una emisora, de estados financieros que incluyan elementos de propiedades, planta y equipo medidos en base al modelo de revaluación según la alternativa establecida en las NIIF o en las normas contables profesionales, implica la aplicación del siguiente orden para la selección del método o la técnica de medición:
a) Bienes para los que existe un mercado activo en su condición actual: valor de mercado (debidamente documentado) por la venta en dicho mercado de los bienes motivo de la revaluación.
b) Bienes para los que no existe un mercado activo en su condición actual, pero existe dicho mercado activo para bienes nuevos (sin uso) equivalentes en capacidad de servicio a los que son motivo de la revaluación: valor de mercado (debidamente documentado) por la venta en dicho mercado de los bienes nuevos equivalentes en capacidad de servicio, neto de las depreciaciones acumuladas que corresponda calcular para convertir el valor de los bienes nuevos a un valor equivalente al de los bienes usados motivo de la revaluación, a la fecha en que dicha revaluación se practica. Deberá considerarse el valor de mercado de cada bien tal como lo utiliza la entidad, aunque pueda dividírselo en partes componentes susceptibles de venderse separadamente, como punto de partida para determinar los valores residuales equivalentes. Para el cálculo de las depreciaciones acumuladas se deberá considerar la incidencia de todos los factores que contribuyen a su mejor determinación, entre ellos, desgaste, deterioro físico, desgaste funcional, obsolescencia o deterioro tecnológico.
c) Bienes para los que no exista un mercado activo en las formas previstas en los apartados a) y b) anteriores, que incluyen bienes de características particulares o que normalmente podrían ser vendidos como parte de una unidad de negocios en funcionamiento y no en forma individual (por ejemplo, una línea de producción) u otro tipo de bienes:
(i) valor estimado a partir de la utilización de técnicas de medición que, con base en importes futuros (por ejemplo flujos de efectivo o ingresos), arriban a valores del presente o descontados; o
(ii) valor estimado a partir de un costo de reposición, pero computando las depreciaciones que correspondan según la vida útil ya consumida de los bienes.
La determinación de clases de activos para las que una emisora resuelva utilizar el modelo de revaluación, cuando posea participaciones en otras sociedades que le otorguen control o control conjunto, se efectuará al nivel de los estados financieros consolidados (por consolidación total o consolidación proporcional), involucrando por ende los mismos tipos de activos de todas esas sociedades cuyos patrimonios están incluidos en tales estados financieros consolidados.
Para la aplicación del modelo del valor razonable a propiedades de inversión, dicho valor razonable se determinará a partir de la evidencia basada en el mercado, computando el precio al que la propiedad podría ser intercambiada, entre partes interesadas y debidamente informadas, en una transacción realizada en condiciones de independencia mutua. El valor razonable de una propiedad de inversión debe reflejar, entre otras cosas, el ingreso por rentas que se podría obtener de arrendamientos en las condiciones actuales, así como los supuestos razonables y defendibles que representen la visión del mercado que partes experimentadas e interesadas pudieran asumir acerca del ingreso que, por arrendamientos futuros, se pudiera conseguir a la luz de las condiciones actuales del mercado. También debe reflejar, de forma similar, cualquier flujo de salida de efectivo que pudiera esperarse con relación a la propiedad.
No se podrá optar por la utilización del modelo de revaluación para activos o clases de activos dentro de propiedades, planta y equipo, o del modelo de valor razonable para propiedades de inversión, cuando la contribución de tales bienes a los futuros flujos de efectivo sea incierta. La existencia de una incertidumbre acerca de la recuperabilidad del mayor valor que sería incorporado a los referidos activos, en el caso de procederse a su revaluación o a su medición al valor razonable, tornará inaceptable la adopción del modelo de revaluación o de valor razonable según correspondiera. Si en un ejercicio posterior a la adopción del modelo de revaluación o de valor razonable según correspondiera por el tipo de activos, se manifestara una incertidumbre con relación a la recuperabilidad del valor de ese activo o clase de activos revaluados, no se podrá contabilizar una nueva revaluación o determinación de valor razonable, según el tipo de activos, que incremente sus valores.
Para la realización de revaluaciones para propiedades, planta y equipo y la determinación de valores razonables para propiedades de inversión, se deberá contar obligatoriamente con la participación de expertos valuadores independientes contratados externamente. Estos expertos valuadores actuarán como asesores del Directorio, quien asume la responsabilidad final de la medición. El Directorio es a su vez responsable por la presentación de la documentación de respaldo y metodología seguida para la medición preparada por el experto valuador a su Comité de Auditoría, si este órgano existiera y en caso de que lo requiera, a la Comisión Fiscalizadora y a los auditores externos con vistas a la emisión de sus respectivos informes sobre los estados financieros de la entidad.
4. Tratamiento contable de las acciones preferidas que obligan al emisor a su rescate o dan opción de rescate al tenedor en una fecha fija o determinable.
Las acciones preferidas que, en sus condiciones de emisión, tienen prevista la obligación para el emisor de proceder a su rescate o que otorgan a sus tenedores la opción de rescate, en ambos casos a una fecha fija o determinable, y se concluya que por aplicación de las normas contables deben clasificarse total o parcialmente como pasivo, mantienen a todos los fines legales su consideración como capital social.
Para su presentación, de manera de cumplimentar los pertinentes requerimientos legales, se utilizará el siguiente criterio: en el estado de cambios en el patrimonio quedará expresado el valor nominal neto que surge de computar el valor nominal de la totalidad de las acciones en circulación, luego de deducido el valor nominal de las acciones preferidas en circulación que reúnan las características enunciadas. Este valor nominal neto de las acciones en circulación podrá exponerse, en forma alternativa, de la siguiente manera:
a) con referencia a una nota al pie del mismo estado que indique el monto total de valor nominal de acciones en circulación y el monto que de él se deduce por corresponder a acciones preferidas de las características indicadas, que por aplicación de las normas contables están expuestas como pasivo; o
b) con referencia a una nota explicativa a los estados financieros en la que se detalle cómo se ha determinado dicho valor neto, con la misma información señalada en a); o
c) presentando ambos importes en el cuerpo del estado.
5. Tratamiento de partidas que se incluyen en el patrimonio neto originadas en ciertas transacciones realizadas con los propietarios en las que éstos actúan en su carácter de propietarios y no como terceros.
Además de las transacciones de aportes de capital y de retiros de capital o de utilidades formalmente instrumentadas, una emisora puede llevar a cabo ciertas transacciones con sus propietarios que, en función de la realidad económica subyacente en la operación y por aplicación de las normas contables, deben asimilarse a aportes de capital y/o de retiros de capital o utilidades y, por ende, sus efectos deben ser reconocidos directamente en el patrimonio neto.
El término propietario comprende tanto a los accionistas directos, ya sea personas físicas o jurídicas, como a los accionistas indirectos que a través de intermediarios controlen a la emisora. Son características comunes de estas transacciones, que pueden ser de diversa índole, que el propietario actúe, en forma directa o indirecta (por ejemplo a través de sus sociedades controladas) en su carácter de propietario y no como un tercero. Cuando la emisora recibe la condonación de una deuda con su propietario o asume una deuda de su controlante o controlada, estas transacciones en las normas contables, según su sentido, se asimilan a aportes de capital y a retiros de capital o de utilidades, respectivamente.
Con relación a este tipo de transacciones se establece lo siguiente:
a) Cuando generen partidas con saldo acreedor, se asimilarán a aportes o contribuciones de capital, de acuerdo con lo establecido en el artículo 8° de este Capitulo, y deberán ser expuestas dentro del Patrimonio Neto en una cuenta separada bajo la denominación “Contribuciones de capital”.
b) Cuando generen partidas con saldo deudor, se asimilarán a retiros de capital o de utilidades. Consecuentemente, para que estas transacciones puedan tener efecto, el Directorio de la emisora deberá proponer una reducción de capital o una distribución de utilidades, lo que estime apropiado en función a la estructura de su Patrimonio Neto, directamente a una asamblea de accionistas con la apropiada descripción en el orden del día. Por ejemplo, si una sociedad emisora desea condonar una cuenta por cobrar a su sociedad controlante, según su posición de resultados no asignados y de capital, el Directorio podrá proponer a la asamblea de accionistas la aplicación de ganancias no asignadas a la cancelación de dicha cuenta por cobrar, o la reducción de su capital, -en cualquiera de las partidas detalladas en el artículo 8° A) con ese mismo fin, y reconocerla contablemente una vez que la asamblea de accionistas la haya aprobado. En ambos casos, la asamblea de accionistas deberá contemplar adecuadamente los intereses de los accionistas minoritarios.
6. Información complementaria
Aplicable a las entidades identificadas en el artículo 2° solamente:
a) En los estados financieros anuales y por períodos intermedios deberá presentarse, bajo la forma de anexos, la composición o evolución de algunos rubros. Para ello son de aplicación los modelos de anexos a los estados financieros que se detallan a continuación:
Anexo A. Bienes de uso
Anexo B. Activos intangibles
Anexo C. Inversiones en acciones y otros valores negociables, y participaciones en otras sociedades.
Anexo D. Otras inversiones
Anexo E. Previsiones
Anexo F. I. Costo de mercaderías o productos vendidos
II. Costo de servicios prestados
Anexo G. Activos y pasivos en moneda extranjera
b) Se presentará trimestralmente información complementaria con los EEFF consolidados, con iguales características a las requeridas para el cierre del ejercicio, indicadas en el inciso c) siguiente.
c) La información complementaria con los estados consolidados ya sea presentada trimestralmente o en el cierre del ejercicio, constará de los siguientes elementos:
1) Balance general (o estado de situación patrimonial) consolidado.
2) Estado de resultados consolidado.
3) Estado de flujos de efectivo consolidado.
4) Notas complementarias: Se deberá incluir la información necesaria para la interpretación y análisis de la situación patrimonial, resultados del ejercicio o período intermedio y flujo de efectivo, tales como:
I. Síntesis de los criterios de medición.
II. Composición y evolución de activos y pasivos significativos.
III. Bienes de disponibilidad restringida.
IV. Gravámenes sobre activos.
V. Garantías respaldatorias de deudas.
VI. Tasa de interés y pautas de actualización para los créditos y obligaciones no corrientes.
VII. Contingencias no contabilizadas.
VIII, Cambios en normas contables.
IX. Hechos posteriores al cierre del ejercicio o período intermedio.
X. Procedimiento de conversión a moneda argentina de los EEFF de sociedades controladas extranjeras, originalmente preparados en moneda extranjera.
XI. Aquéllas indicadas en la RT Nº 21 de la FACPCE.
Será optativa la presentación de información complementaria bajo la forma de anexos a los EEFF consolidados.
7. Otra información complementaria.
Adicionalmente a la información complementaria requerida por la normativa aplicable, se presentará en nota a los EEFF la siguiente información:
a) La información requerida por el artículo 64, apartado I, inciso b) de la Ley General de Sociedades (en el caso de las entidades identificadas en el artículo 2°, siguiendo el formato del Anexo H establecido en el Anexo I de este Título).
b) Cumplimiento del destino de los fondos provenientes de emisiones de acciones u otros valores negociables colocados por suscripción.
c) La evolución del capital social correspondiente a los TRES (3) últimos ejercicios sociales, cuando corresponda según lo indicado en el Capítulo IV del Título II de estas Normas.
d) Dividendos acumulativos impagos de acciones preferidas.
e) Condiciones, circunstancias o plazos para la cesación de las restricciones a la distribución de los resultados no asignados, incluyendo las que se originan por la afectación de la reserva legal para absorber pérdidas finales que aún están pendientes de reintegro.
Cuando la información solicitada en los apartados a) a e) inclusive del presente inciso conste en: (i) la reseña informativa o (ii) la memoria, basta con hacer referencia a ellas.
Cuando no sea preciso suministrar la información solicitada, por ausencia de las circunstancias que motivarían su presentación, así debe consignárselo.
8. Información sobre reservas petroleras y gasíferas.
Las Emisoras que produzcan petróleo y/o gas deberán proporcionar información relevante sobre producción, reservas, ubicación y desarrollo de yacimientos al cierre del último año calendario con anterioridad a la realización de la asamblea ordinaria que considere los EEFF de cierre de ejercicio.
La información deberá proporcionarse de la siguiente manera:
a) Como información complementaria a los EEFF del ejercicio, o
b) Como hecho relevante a través de la AIF, si la información no estuviera disponible a la fecha de la publicación de los EEFF.
La información sobre reservas de petróleo y/o gas únicamente se referirá a reservas comprobadas y no se le asignarán valores estimativos.
Se consideran reservas comprobadas de petróleo y/o gas las cantidades estimadas de petróleo crudo, gas natural o equivalentes que la información geológica y de ingeniería demuestra, con razonable certeza, que se extraerán en los años futuros de las explotaciones de los yacimientos, bajo las condiciones contractuales, económicas, técnicas y operativas existentes al momento de brindar la información.
La información sobre reservas discriminará las que corresponden a: 1) petróleo crudo, condensado y líquidos de gas natural y 2) las que corresponden a gas natural.
A su vez y, para las dos categorías, se separarán las correspondientes a I. reservas probadas, desarrolladas y no desarrolladas de la Emisora y, II. reservas probadas desarrolladas y no desarrolladas de sociedades vinculadas.
Asimismo, se brindará información separada sobre reservas probadas existentes en yacimientos en el país y en otras áreas geográficas de propiedad de la Emisora.
Si las estimaciones de reservas que se proporcionan están basadas en estimaciones preparadas por consultores independientes, se hará referencia a dichos consultores.
Asimismo, las Emisoras deberán suministrar, en forma simultánea y a través de la AIF, la misma información sobre reservas de petróleo y/o gas que les sea requerida por autoridades regulatorias de mercados extranjeros donde coticen sus valores negociables.
9. Método de la participación (o del valor patrimonial proporcional).
Disposición aplicable a entidades identificadas en el artículo 2°.
Cuando la inversión en sociedades sobre las que se ejerce control, control conjunto o influencia significativa, valuadas mediante este método, correspondan a Emisoras con oferta pública autorizada por la CNV, el cierre del período deberá ser coincidente con el de la Sociedad inversora, no aceptándose consecuentemente la diferencia de hasta TRES (3) meses que admite la norma contable profesional, excepto que resulte impracticable hacerlo.
10. EEFF de sociedades sobre las cuales la Emisora ejerce control, control conjunto o influencia significativa, para el caso en que no se ejerza la opción del inciso 2, apartado a) del artículo 1º del Capítulo I del presente Título.
a) Sociedades del artículo 1°:
Los EEFF de las sociedades sobre las que la Emisora ejerce control, control conjunto o influencia significativa, utilizados por la Emisora para aplicar el método de la participación (del valor patrimonial proporcional) o, según correspondiera, la consolidación de sus EEFF, deberán presentarse a la CNV con las formalidades requeridas por el artículo 5º, inciso 2. del Capítulo I de este Título y podrán prepararse de acuerdo con la RT Nº 26 de la FACPCE o siguiendo las normas utilizadas para la preparación de sus EEFF para fines societarios y/o regulatorios.
En caso de que tales EEFF no se prepararen de acuerdo con la RT Nº 26 deberá contarse con una conciliación entre las normas utilizadas y las resultantes de aplicar la RT Nº 26 para las siguientes partidas: 1) total del patrimonio neto y 2) resultado neto del ejercicio (según norma aplicada) a resultado neto del ejercicio (según RT Nº 26) y de ese monto al resultado total integral del ejercicio, como mínimo. La aprobación por el directorio de las entidades sobre las que se ejerce control, control conjunto o influencia significativa, de los referidos EEFF, deberá incluir la manifestación expresa de que las conciliaciones mencionadas estuvieron sujetas a la aplicación de mecanismos de monitoreo y confirmación a nivel gerencial de que contemplan todas las partidas significativas con tratamiento diferente en las normas utilizadas y en la RT Nº 26. Tales conciliaciones deberán presentarse a la CNV y al Mercado donde se encuentren listados sus valores negociables juntamente con los EEFF de las sociedades controladas, bajo control conjunto o influencia significativa que acompañan.
En el caso de que el directorio de las entidades sobre las que se ejerce control, control conjunto o influencia significativa apruebe los EEFF aludidos, pero sin incluir la manifestación expresa de que las conciliaciones del total del patrimonio neto y del resultado del ejercicio estuvieron sujetas a los mecanismos de monitoreo y de confirmación gerencial enunciados, el directorio de la Sociedad controlante o de la que ejerce control conjunto o influencia significativa sobre aquéllas, según el caso, deberá asumir la responsabilidad sobre su concreción indicándolo explícitamente en el acta de la reunión donde se trate.
b) Sociedades del artículo 2º:
Los EEFF de las sociedades sobre las que la Emisora ejerce control, control conjunto o influencia significativa, utilizados por la Emisora para aplicar el método del valor patrimonial proporcional o, según correspondiera, la consolidación de sus EEFF, deberán presentarse a la CNV con las formalidades requeridas en el artículo 5º, inciso 2. del Capítulo I de este Título y deberán prepararse de acuerdo con las RT vigentes y sus interpretaciones emitidas por la FACPCE.
En el caso especial de que tales EEFF no se prepararen de acuerdo con las RT enumeradas en el artículo 2°, en razón de que tales sociedades, en las que se ejerce control, control conjunto o influencia significativa, hubieran optado por la aplicación de las normas de contabilidad NIIF, o de las normas de contabilidad NIIF para PyMEs, para sus EEFF con fines societarios y/o regulatorios o sean sociedades extranjeras que preparan sus EEFF según otras normas, ya sea las de sus países de origen o las utilizadas para fines de consolidación u otros fines societarios y/o regulatorios, deberá contarse con una conciliación entre las normas utilizadas y las resultantes de aplicar las RT mencionadas para las siguientes partidas:
1) Total del patrimonio neto; y
2) resultado neto del ejercicio, como mínimo.
La aprobación por el directorio de las entidades sobre las que se ejerce control, control conjunto o influencia significativa, de los referidos EEFF, deberá incluir la manifestación expresa de que las conciliaciones mencionadas estuvieron sujetas a la aplicación de mecanismos de monitoreo y confirmación a nivel gerencial de que contemplan todas las partidas significativas con tratamiento diferente en las normas utilizadas. Tales conciliaciones deberán presentarse a la CNV y al Mercado donde se encuentren listados sus valores negociables juntamente con los EEFF de las sociedades controladas, bajo control conjunto o influencia significativa que acompañen.
En el caso de que el directorio de las sociedades sobre las que se ejerce control, control conjunto o influencia significativa apruebe los EEFF aludidos, pero sin incluir la manifestación expresa de que las conciliaciones del total del patrimonio neto y del resultado del ejercicio estuvieron sujetas a los mecanismos de monitoreo y de confirmación gerencial enunciados, el directorio de la Sociedad controlante o de la que ejerce control conjunto o influencia significativa sobre aquélla, según el caso, deberá asumir la responsabilidad sobre su concreción indicándolo explícitamente en el acta de la reunión donde se trate.
11. Registro de la adquisición de acciones propias.
La adquisición de acciones propias en los términos del artículo 220, inciso 2º de la Ley General de sociedades así como en los términos del artículo 64 de la Ley de Mercado de Capitales, se deberá registrar contablemente como sigue:
a) El costo de adquisición de las acciones propias se debitará a la cuenta “Costo de acciones propias en cartera” y deberá exponerse dentro del patrimonio neto como parte de las cuentas de capital y a continuación del Capital Social, Ajuste del Capital Social y las Primas de Emisión.
b) Se debitará la cuenta “Capital Social” por el valor nominal de las acciones adquiridas, y la cuenta “Ajuste del Capital Social” por la parte proporcional del ajuste por inflación correspondiente a las acciones adquiridas y, por los importes citados, se acreditarán las cuentas “Acciones Propias en Cartera” y “Ajuste Integral de las Acciones en Cartera” respectivamente. Este asiento se revertirá en oportunidad de la enajenación de las acciones.
c) Dado que la compra de acciones propias, para su posterior enajenación, de acuerdo con lo dispuesto en el artículo 220, inciso 2 de la Ley General de Sociedades, debe realizarse, excepcionalmente, con ganancias realizadas y líquidas o reservas libres, mientras se mantengan dichas acciones en cartera deberá indicarse en nota que existe una restricción a la distribución de los resultados no asignados o reservas libres por un importe equivalente a su costo.
d) En nota a los EEFF deberá informarse lo siguiente:
1) Descripción de las transacciones y su justificación.
2) Cantidad de acciones propias adquiridas, su valor nominal y su costo de adquisición.
3) Tratamiento contable de las transacciones y su efecto sobre las acciones en circulación y la restricción sobre los resultados no asignados y/o reservas según corresponda.
4) Fecha límite de enajenación de las acciones adquiridas.
e) En el momento de la enajenación de las acciones propias en cartera, quedará liberado el importe restringido de resultados no asignados y/o reservas, según corresponda, por el costo de adquisición. Se acreditará la cuenta “Costo de acciones propias en cartera” y la diferencia entre el valor neto de realización de las acciones propias vendidas y su costo de adquisición reflejado por el monto acreditado a la cuenta indicada, se imputará, de resultar positiva, a una cuenta de aportes no capitalizados de los propietarios cuyo saldo neto se denominará “Prima de Negociación de Acciones Propias”.
De resultar negativa aquella diferencia, se debitará a la cuenta “Prima de Negociación de Acciones Propias”, y en caso de que el saldo de esta cuenta fuera negativo, deberá informarse en nota que existe una restricción a la distribución de resultados no asignados o reservas libres por un importe equivalente.
Dicha restricción se mantendrá mientras el saldo negativo subsista.
12. EEFF a presentar y registros contables a llevar cuando la moneda funcional sea distinta a la moneda de curso legal.
En todos los casos, los EEFF deben emitirse en moneda de curso legal, aun cuando, en el caso de las entidades identificadas en el artículo 1°, la moneda funcional utilizada por aplicación de las normas contables sea una moneda extranjera.
Las entidades cuya moneda funcional sea una moneda extranjera deben considerar lo siguiente:
a) Los libros contables rubricados o los registros contables autorizados conforme al artículo 61 de la Ley General de Sociedades deben ser llevados en moneda de curso legal y deben satisfacer todos los requerimientos informativos que como consecuencia de otras normas o convenios la entidad deba también cumplimentar;
b) lo antedicho incluye la posibilidad de que existan sistemas contables que generen registros contables auxiliares o complementarios en los que se utilice como unidad de medida la moneda funcional (habitualmente conocidos como sistemas de contabilidad bimonetaria), de manera de poder producir los asientos de ajuste necesarios para que los registros contables en moneda de curso legal rubricados o autorizados expresen la medición de las operaciones y de las partidas patrimoniales y de resultados de acuerdo con la moneda extranjera que corresponda utilizar como moneda funcional.
c) Las Emisoras con moneda funcional distinta a la moneda de curso legal, que en relación con sus operaciones propias desarrollen políticas contables de presentación y revelación asignando un destino a las diferencias de cambio por conversión originadas en las cuentas de ganancias reservadas y resultados no asignados, deberán presentar dichas diferencias apropiadas a las partidas que les dieron origen (tales como las reservas legal, facultativas, estatuarias u otras reservas constituidas por distribución de utilidades, y los resultados no asignados, que incluyen el resultado del ejercicio), debiendo contemplar las particularidades establecidas en los artículos 5° y 8° del presente Capítulo.
13. Estado del resultado integral.
Disposición aplicable únicamente a las entidades identificadas en el artículo 1°:
Cuando la Emisora resuelva la presentación de un solo estado del resultado integral, deberá identificar en el cuerpo del estado el subtotal correspondiente a resultados del ejercicio/período. Asimismo, deberá identificar el “otro resultado integral” que se presenta en el mismo estado y que se transfiere al estado de cambios en el patrimonio.
A los fines legales y sociales, ambos tipos de resultados deberán tener el tratamiento que para ellos se indica en el artículo 8° de este Capítulo.
14. Honorarios al directorio, comisión fiscalizadora, consejo de vigilancia.
Los honorarios devengados a favor de directores, síndicos y miembros del consejo de vigilancia de la Emisora en retribución de sus funciones durante el ejercicio/período deberán considerarse como gasto en ese lapso. En caso de que su determinación esté sujeta a la decisión de la asamblea de accionistas que haya de tratar los EEFF, se deberá estimar el monto correspondiente.
RESEÑA INFORMATIVA.
ARTÍCULO 4°.- Se acompañará como información adicional a los EEFF por períodos intermedios y de cierre del ejercicio, una reseña informativa, confeccionada sobre la base del EEFF consolidado, cuando ello resulte aplicable, que será aprobada por el directorio de la Emisora juntamente con el resto de la documentación. Será suscripta por su presidente, o director en ejercicio de la presidencia, y contendrá la siguiente información resumida:
a) Breve comentario sobre actividades de la Emisora en el último trimestre y en la parte transcurrida del ejercicio, incluyendo referencias a situaciones relevantes posteriores al cierre del período o ejercicio;
b) estructura patrimonial comparativa con los mismos períodos de anteriores ejercicios:
1)Aplicable a entidades identificadas en el artículo 1°:
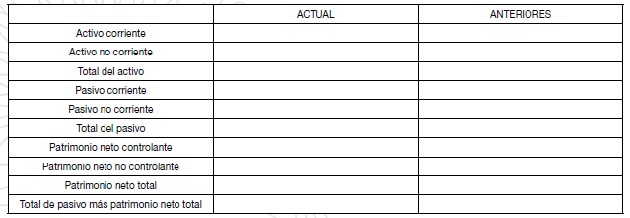
2)Aplicable a entidades identificadas en el artículo 2°:
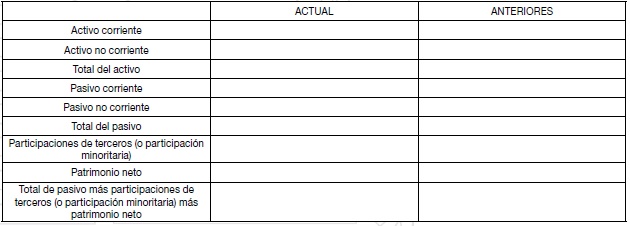
c) Estructura de resultados comparativa con los mismos períodos de anteriores ejercicios:
1) Aplicable a entidades identificadas en el artículo 1°:
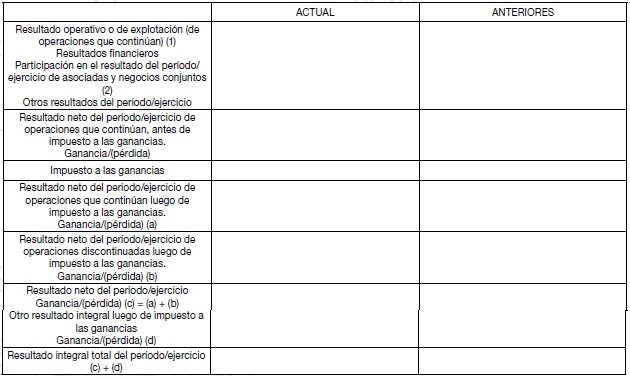
Referencias:
(1) Se conforma con los ingresos provenientes de las actividades que hacen al objeto social, el costo incurrido para lograrlos y los gastos operativos.
(2) En caso de que se haya optado por la aplicación del método de la participación para la medición de negocios con control conjunto.
2) Aplicable a entidades identificadas en el artículo 2°:
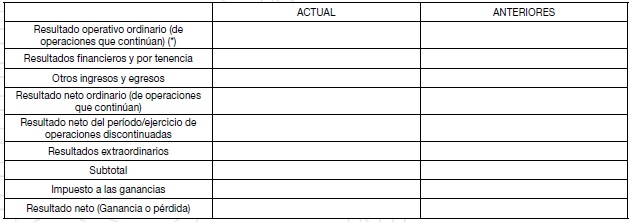
(*) Se conforma con los ingresos provenientes de las actividades que hacen al objeto social, el costo incurrido para lograrlos y los gastos operativos.
d) Estructura del flujo de efectivo comparativa con los mismos períodos de anteriores ejercicios (aplicable a todas las entidades):
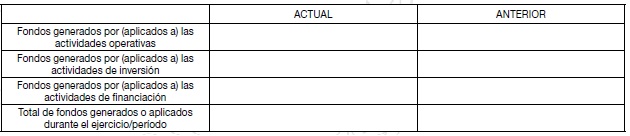
Nota: Las entidades identificadas en el artículo 2°, si optaran por separar los resultados financieros y por tenencia aplicados a o generados por el efectivo y equivalente de efectivo, deberán agregar una línea en la que presenten separadamente este concepto.
e) Datos estadísticos (en unidades físicas) comparativos con los mismos períodos de anteriores ejercicios (aplicable a todas las entidades):
El objetivo de este punto es brindar información sobre niveles de actividad. Estos, podrán presentarse alternativamente en unidades físicas, o en unidades equivalentes, o en términos de algún índice que resulte apropiado, como por ejemplo consumo de energía eléctrica o de gas, en tanto se trate de elementos que revelen tal nivel.
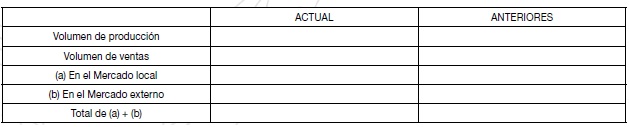
f) Índices comparativos con los mismos períodos de anteriores ejercicios:
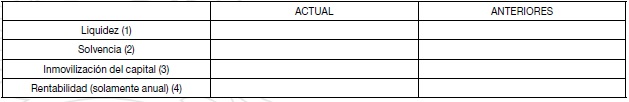
Referencias:
(1) Activo corriente/pasivo corriente.
(2) Patrimonio neto total/pasivo total.
(3) Activo no corriente/total del activo.
(4) Resultado neto del ejercicio (no incluye otros resultados integrales) / patrimonio neto total promedio.
Las entidades identificadas en el artículo 2º de la Sección I del Capítulo I de este Título, podrán presentar los índices de acuerdo con las normas que al respecto establezcan sus organismos de control.
g) Breve comentario sobre perspectivas para el siguiente trimestre y el resto del ejercicio (aplicable a todas las entidades). En la reseña de cierre de ejercicio se informarán, como mínimo, las perspectivas para todo el ejercicio siguiente.
La entidad que se incorpore al Régimen de Oferta Pública, en el primer ejercicio presentará información para DOS (2) períodos/ejercicios. A partir del segundo ejercicio de que la Emisora presente reseñas informativas, la comparación de toda la información de la reseña se hará para TRES (3) períodos/ejercicios, que será la serie máxima comparativa.
En la memoria de los administradores se hará referencia directa a toda la información de la reseña informativa, en caso de no querer reiterarla.
RESERVA LEGAL
ARTÍCULO 5°.- Para el cálculo de la reserva legal del ejercicio, de acuerdo con el artículo 70 de la Ley General de Sociedades, deberá tomarse un monto no inferior al CINCO POR CIENTO (5%) del resultado positivo surgido de la sumatoria algebraica del resultado del ejercicio, los ajustes de ejercicios anteriores, las transferencias de otros resultados integrales (o resultados diferidos) a resultados no asignados previstos en las normas o por adopción de políticas contables desarrolladas por las Emisoras, y las pérdidas acumuladas de ejercicios anteriores, hasta alcanzar el VEINTE POR CIENTO (20%) del capital social más el saldo de la cuenta ajuste del capital.
Para el caso de Emisoras con moneda funcional distinta a la moneda de curso legal, que desarrollen las políticas contables identificadas en el inciso 12, apartado c) del artículo 3° del presente Capítulo, se adicionará a efectos del cálculo del CINCO POR CIENTO (5%), las diferencias de conversión apropiadas de acuerdo con el mencionado apartado, y se computarán a efectos del límite del VEINTE POR CIENTO (20%), como parte del capital al saldo de las diferencias de conversión originado en la cuenta de capital social, y de corresponder, en la cuenta de ajuste del capital, y como parte de la reserva legal al saldo de las diferencias de conversión originado en la cuenta de reserva legal.
La recomposición de la reserva legal utilizada para absorción de pérdidas acumuladas deberá considerar, siempre que sea de aplicación, la reexpresión en moneda constante y/o las diferencias de conversión apropiadas a la reserva legal en la fecha de recomposición –en este último caso, solamente para Emisoras con moneda funcional distinta a la moneda de curso legal, que desarrollen las políticas contables identificadas en el inciso 12, apartado c) del artículo 3° mencionado, desde el primer ejercicio en el cual exista utilidad calculada de la manera indicada en el párrafo anterior, y previamente a la constitución de la reserva legal del ejercicio.
Si luego de la recomposición quedara un saldo remanente de dicha utilidad, como mínimo un CINCO POR CIENTO (5%) de este saldo deberá destinarse a la constitución de la reserva legal correspondiente a dicho ejercicio. En ambos casos deberá respetarse el límite del VEINTE POR CIENTO (20%) mencionado en los párrafos precedentes.
Las Emisoras con moneda funcional distinta a la moneda de curso legal, que desarrollen las políticas contables identificadas en el inciso 12, apartado c) del artículo 3° de este Capítulo, deberán presentar en nota a los EEFF la apertura de las diferencias de conversión originadas en las cuentas de capital social y de ajuste del capital, en caso de corresponder, con indicación del saldo inicial, variación del período y saldo de cierre.
El efecto en resultados no asignados por el cambio de normas contables argentinas a las normas de contabilidad NIIF será computado como ajuste de ejercicios anteriores a los fines de la constitución de la reserva legal.
ARTÍCULO 31°.- DE LA LEY GENERAL DE SOCIEDADES. PARTICIPACIÓN EN SOCIEDADES
ARTÍCULO 6°.- A los efectos del cálculo del límite establecido por el artículo 31 de la Ley General de Sociedades sólo se computarán, a su valor registrado, las participaciones en sociedades cuyo objeto social no sea complementario o integrador del objeto social de la sociedad inversora en el Régimen de Oferta Pública, debiendo informarse en notas dicho exceso y los planes para regularizar la situación.
No serán aplicables las disposiciones de este artículo cuando los límites se excedan como consecuencia de pérdidas acumuladas en la Sociedad inversora o reducciones o rescates de capital ocurridos con posterioridad a las inversiones en las sociedades vinculadas o controladas.
REGISTRACIÓN CONTABLE. SISTEMAS DE REGISTRACIÓN CONTABLE. PAUTAS BÁSICAS.
ARTÍCULO 7°.- Se entiende como sistema de registro contable al conjunto de elementos interrelacionados, destinados al registro de las operaciones y hechos económico–financieros. Este comprende los elementos de organización, control, guarda o conservación, exposición y análisis.
Se considerarán apropiados los sistemas de registro contable que cumplan con los siguientes requisitos:
1. Se lleven mediante los registros contables necesarios para disponer de un sistema de contabilidad orgánico, adecuado a la importancia y naturaleza de las actividades del ente.
2. Tengan una denominación inequívoca y concordante con la función que cumplan y se evite la superposición de registros que contengan información similar y puedan inducir a confusión.
3. Aseguren la inalterabilidad de las registraciones volcadas, sustentado en controles internos de tipo administrativo contable y otros de tipo operativo o programado, aplicables sobre la información de entrada, su procesamiento e información de salida. Dicha inalterabilidad buscará impedir que se genere más de un proceso de registración por cada hecho económico y que, asimismo, toda anulación de cualquier proceso se logre a través de un asiento de ajuste. Este requisito se considerará cumplido cuando se calcule un digesto de mensaje de la información contenida en el libro diario y este algoritmo sea transcripto en un libro de registro que reúna las características establecidas en los artículos 323 y 324 del CCCN.
4. Permitan determinar la evolución y situación del patrimonio, incluyendo los resultados obtenidos, individualizar los registros y datos de análisis en que se basan los informes contables y su correlación con los documentos o comprobantes respaldatorios y localizar éstos a partir de los registros contables y viceversa, para lo cual los primeros deberán ser archivados en forma metódica que facilite la interrelación.
I. LIBRO DE INVENTARIO Y BALANCES. LLEVADO. TRANSCRIPCIONES.
El libro de inventario y balances debe ser llevado con las formalidades reguladas por el CCCN, transcribiéndose en él cronológicamente:
1. EECC practicados (anuales y correspondientes a períodos intermedios), con la firma del representante legal del ente y –a efectos de su identificación con sus respectivos informes– con la del representante del órgano de fiscalización, de corresponder, y la del auditor externo.
2. Detalles analíticos o inventarios de la composición de los rubros activos y pasivos correspondientes al estado de situación patrimonial emitido, sea a la fecha de cierre del ejercicio, o a otras fechas que determinen normas especiales, o que resulten de resoluciones sociales.
La registración del inventario detallado correspondiente a EEFF de períodos intermedios no será obligatoria.
3. Informes que sobre los EECC hubieran emitido el órgano de fiscalización y el auditor externo, firmados por éstos.
4. Plan de cuentas utilizado por la entidad y el sistema de códigos de identificación de las cuentas que se utilicen, firmados por el representante legal, el órgano de fiscalización en su caso y el auditor externo. Con las mismas firmas, deben también transcribirse el agregado o reemplazo de cuentas o la constancia de su eliminación y a continuación el plan de cuentas completo que de ello resulte. La transcripción del plan de cuentas deberá hacerse en oportunidad de transcribir la documentación correspondiente al ejercicio anual. Cuando no haya habido cambios en el plan de cuentas o los cambios no hayan sido significativos, puede hacerse referencia al último plan de cuentas transcripto, detallar los cambios efectuados en él e indicar que el resto de las cuentas de dicho plan siguen vigentes.
5. Descripción del sistema e informe técnico emitido por profesional independiente sobre los controles realizados al sistema y al medio de registración a emplear, una vez obtenida su aprobación.
DECISIONES SOCIALES RELACIONADAS CON LOS EEFF.
ARTÍCULO 8°.- Todas las decisiones sociales sobre capitalización, distribución de utilidades o reservas y constitución de éstas, así como aquéllas que en virtud de disposiciones legales estén relacionadas con EEFF, deberán adoptarse sobre aquellos presentados según el presente Capítulo.
A los fines legales y/o sociales deberá considerarse que el patrimonio neto que surge de los EEFF individuales se compone de dos grandes capítulos: capital y resultados acumulados, cuyas definiciones se incluyen a continuación:
1. Capital:
Está formado por los aportes comprometidos o efectuados por los accionistas, estén o no representados por acciones, y comprende:
a) Acciones en circulación (valor nominal de acciones ordinarias y preferidas, aun cuando estas últimas tengan el tratamiento contable de pasivo).
b) Valor nominal de “Acciones propias en cartera” (cuenta acreedora) y de “Costo de acciones propias en cartera” (cuenta deudora).
c) Otras partidas convertibles en acciones:
1) Aportes irrevocables a cuenta de futura suscripción de acciones.
2) Primas de emisión y primas de negociación de acciones propias.
3) Instrumentos de patrimonio originados en transacciones con pagos basados en acciones que se liquiden con dichos instrumentos, y según los lineamientos previstos en las normas contables.
4) Componentes de instrumentos financieros compuestos que tengan las características de instrumentos de patrimonio según se los define en las normas contables, que no sean los contemplados en el apartado a).
5) Contribuciones de capital originadas en transacciones de la Emisora con sus propietarios cuando éstos actúan en carácter de propietarios y no como terceros, conforme al artículo 3º inciso 5 apartado a) de este Capítulo.
6) Todo otro instrumento que de acuerdo con las normas contables deba ser considerado un instrumento de patrimonio.
7) Los correspondientes rubros complementarios de ajuste integral, en su caso, con las consideraciones incluidas en el artículo 3°, inciso 1 de este Capítulo, ya sea que estos deban exponerse en forma separada, como en los casos a), b) y c)1) precedentes o formando parte del rubro como en los restantes incisos.
2. Resultados Acumulados:
Está formado por:
a) Otros resultados integrales acumulados (o resultados diferidos en el caso de las entidades identificadas en el artículo 2° de este Capítulo).
b) Ganancias reservadas.
c) Resultados no asignados.
Las definiciones de estos rubros se incluyen a continuación:
I. Otros resultados integrales acumulados (o resultados diferidos):
(i) Otros resultados integrales acumulados (aplicable a entidades identificadas en el artículo 1º de este Capítulo):
Comprende los ingresos y gastos acumulados reconocidos directamente en cuentas del patrimonio neto hasta que dichas partidas sean transferidas a cuentas del resultado del ejercicio o a resultados no asignados, si así lo disponen las normas contables o las políticas contables de presentación y revelación.
Son ejemplos de dichas partidas:
– revaluaciones de propiedades, planta y equipo y de activos intangibles;
– ganancias o pérdidas actuariales acumuladas por planes de pensión;
– diferencias de cambio acumuladas originadas en la conversión de EEFF de acuerdo con las normas o políticas contables adoptadas por la Emisora. Para el caso de Emisoras con moneda funcional distinta a la moneda de curso legal, que desarrollen las políticas contables identificadas en el inciso 12 apartado c) del artículo 3° de este Capítulo, en relación con sus operaciones propias, no se incluirán en esta partida las diferencias de conversión originadas en las ganancias reservadas y resultados no asignados, las que según lo establecido en dicho inciso se presentarán apropiadas a las partidas que les dieron origen;
– ganancias o pérdidas acumuladas generadas por instrumentos financieros derivados, por la porción efectiva de coberturas de flujos de efectivo;
– ganancias o pérdidas acumuladas generadas por instrumentos financieros derivados, por la porción efectiva de coberturas de inversión extranjera neta, y
– ciertos cambios acumulados en el valor razonable de los activos financieros disponibles para la venta.
(ii) Resultados diferidos (aplicable a entidades identificadas en el artículo 2° de este Capítulo):
Son aquellos resultados que, de acuerdo con lo establecido por las normas contables profesionales, se imputan directamente a rubros específicos del patrimonio neto, manteniéndose en dichos rubros hasta que por la aplicación de las citadas normas deban o puedan imputarse a resultados del ejercicio o a resultados no asignados, según lo dispuesto para cada caso.
(iii) Disposición adicional (aplicable a las entidades identificadas en los artículos 1° y 2° de este Capítulo).
Cuando el saldo neto de los resultados detallados en (i) y en (ii) al cierre de un ejercicio o período sea positivo (cuentas acreedoras), éste no podrá ser distribuido, capitalizado ni destinado a absorber pérdidas acumuladas, pero deberá ser computado como parte de los resultados acumulados a los fines de efectuar las comparaciones para determinar la situación de la Sociedad frente a los artículos 31, 32 y 206 de la Ley General de Sociedades, u otras normas legales o reglamentarias complementarias en las que se haga referencia a límites o relaciones con el capital y las reservas, que no tengan un tratamiento particular expreso en estas Normas.
Cuando el saldo neto de estos resultados acumulados al cierre de un ejercicio o período sea negativo (cuentas deudoras), existirá una restricción a la distribución de resultados no asignados por el mismo importe.
II. Ganancias reservadas:
Son aquellas ganancias retenidas en la Emisora por explícita voluntad social o por disposiciones legales, estatutarias u otras. Comprende, entre otras, la reserva legal, las reservas voluntarias y estatutarias. En el caso de Emisoras con moneda funcional distinta a la moneda de curso legal, que desarrollen las políticas contables indicadas en el inciso12 apartado c) del artículo 3° del presente Capítulo, las diferencias de conversión apropiadas a las cuentas de ganancias reservadas que les dieron origen.
III. Resultados no asignados:
Son aquellas ganancias o pérdidas acumuladas sin asignación específica y que, siendo positivas, pueden ser distribuibles mediante decisión de la asamblea de accionistas, en tanto no estén sujetas a restricciones legales, contractuales o resultantes de la aplicación de lo indicado en el último párrafo del apartado I. precedente. Comprende el resultado del ejercicio/período, resultados no asignados de ejercicios anteriores que no fueron distribuidos, los transferidos y/o imputados de otros resultados integrales o resultados diferidos si así lo disponen las normas contables o políticas contables de presentación y revelación, los ajustes de ejercicios anteriores por aplicación de las normas contables y, para el caso de Emisoras con moneda funcional distinta a la moneda de curso legal, que desarrollen las políticas contables identificadas en el inciso 12 apartado c) del artículo 3° de este Capítulo, las diferencias de conversión apropiadas a los resultados no asignados.
CÓMPUTO DE CAPITAL, RESERVAS Y RESULTADOS A LOS FINES LEGALES.
ARTÍCULO 9°.- A los efectos de la aplicación de aquellos artículos de la Ley General de Sociedades y otras normas legales o reglamentarias complementarias en los que se haga referencia a límites o relaciones con el capital y las reservas, que no tengan un tratamiento particular expreso en estas Normas, se aplicarán las siguientes definiciones, que se corresponden con los componentes enunciados en el artículo 8° para el patrimonio neto:
1. Para el artículo 31 de la Ley General de Sociedades, cuando se utiliza la expresión “reservas libres”, y para el artículo 32 de la misma ley la expresión “reservas, excluida la legal”, se aplicará la siguiente definición de estas Normas: suma algebraica de los resultados no asignados, las ganancias reservadas, excepto la legal, y los otros resultados integrales (o resultados diferidos en el caso de las entidades identificadas en el artículo 2° de este Capítulo).
2. Para los artículos 31, 203, 205 y 206 de la Ley General de Sociedades, cuando se utiliza la expresión “capital”, se aplicará la siguiente definición de estas Normas: comprende las partidas enunciadas en los apartados a) a c) de la definición de capital mencionada en el artículo 8, inciso 1. de este Capítulo.
3. Para el artículo 31 de la Ley General de Sociedades, cuando se utiliza la expresión “capitalización de reservas”, se aplicará la siguiente definición de estas Normas: comprende la capitalización de resultados no asignados positivos o de ganancias reservadas, excepto la legal.
4. Para los artículos 205 y 206 de la Ley General de Sociedades, cuando se utiliza la expresión “pérdidas” se aplicará la siguiente definición de estas Normas: resultados no asignados negativos.
5. Para el artículo 206 de la Ley General de Sociedades, cuando se utiliza la expresión “reservas” se aplicará la siguiente definición de estas Normas: suma algebraica de las ganancias reservadas y los otros resultados integrales acumulados (o resultados diferidos acumulados en el caso de las entidades identificadas en el artículo 2° de este Capítulo).
Como consecuencia de las referencias normativas a partidas del patrimonio neto, como las definidas en este punto, resulta indispensable el mantenimiento, en los EEFF preparados de acuerdo con la RT Nº 26, al inicio del primer ejercicio en que se apliquen por primera vez las normas de contabilidad NIIF, de todos los rubros surgidos de la aplicación de normas legales o reglamentarias, aunque tales partidas no hubieran existido o hubieran tenido un saldo diferente en caso de haberse aplicado en el pasado las normas de contabilidad NIIF. Como ejemplos de dichos casos pueden mencionarse las partidas de capitalización de ganancias o de ajuste integral del capital que integran el capital social, o los saldos de ajuste integral del capital mantenidos como tales, o los saldos de la reserva legal. A partir de los primeros EEFF preparados de acuerdo con la RT Nº 26, la contabilización de movimientos en estos rubros se efectuará de acuerdo con las respectivas decisiones asamblearias. Tendrán los destinos establecidos en las normas que les dan origen o podrán utilizarse según lo establecido en los artículos 8° y 11 de este Capítulo.
RESERVA ESPECIAL
ARTÍCULO 10°.- Las entidades que presenten por primera vez sus EEFF de acuerdo con las normas de contabilidad NIIF, deberán tratar la diferencia positiva resultante entre el saldo inicial de los resultados no asignados expuesto en los EEFF del primer cierre de ejercicio de aplicación de las normas de contabilidad NIIF y el saldo final de los resultados no asignados al cierre del último ejercicio bajo vigencia de las normas contables anteriores, de la siguiente manera: El monto de dicha diferencia positiva será reasignado a una reserva especial. Esta reserva no podrá desafectarse para efectuar distribuciones en efectivo o en especie entre los accionistas o propietarios de la entidad y sólo podrá ser desafectada para su capitalización o para absorber eventuales saldos negativos de la cuenta “Resultados no asignados”.
En las notas a los EEFF, tanto en los del primer cierre de ejercicio de aplicación de las normas de contabilidad NIIF como en los de sus correspondientes períodos intermedios, se deberá informar que la asamblea de accionistas que considere los EEFF de ese cierre de ejercicio deberá tomar la decisión que surge de la aplicación de lo expuesto en el párrafo anterior, y la correspondiente restricción a la distribución de los resultados no asignados.
ORDEN DE ABSORCIÓN DE PÉRDIDAS ACUMULADAS.
ARTÍCULO 11°.- Para la absorción del saldo negativo de la cuenta “Resultados No Asignados”, al cierre del ejercicio a considerar por la asamblea, deberá respetarse el siguiente orden de afectación de saldos:
1. Ganancias reservadas (voluntarias, estatutarias, especiales y legal, en ese orden);
2. contribuciones de capital según se describen en el artículo 3° inciso 5, apartado a) de este Capítulo;
3. primas de emisión y primas de negociación de acciones propias (cuando este rubro tenga saldo acreedor);
4. otros instrumentos de patrimonio (cuando ello fuera legal y societariamente factible);
5. ajuste integral de capital; y
6. capital social.
En relación con el tratamiento de aportes irrevocables se aplicará lo dispuesto en el Capítulo III del Título III de estas Normas, salvo la situación de expreso consentimiento del aportante para la aplicación parcial o total de sus aportes irrevocables a la absorción de pérdidas acumuladas.
En el orden del día de la asamblea que considere las pérdidas acumuladas se incluirá la forma de su tratamiento como punto expreso.
ARTÍCULO 12°.- Las Emisoras deberán ingresar en la AIF, la información requerida en el Capítulo I del presente Titulo, utilizando los formularios detallados en el artículo 11 del Capítulo I del Título XV.”
ANEXO I:
MODELO DE ANEXOS DE ESTADOS CONTABLES
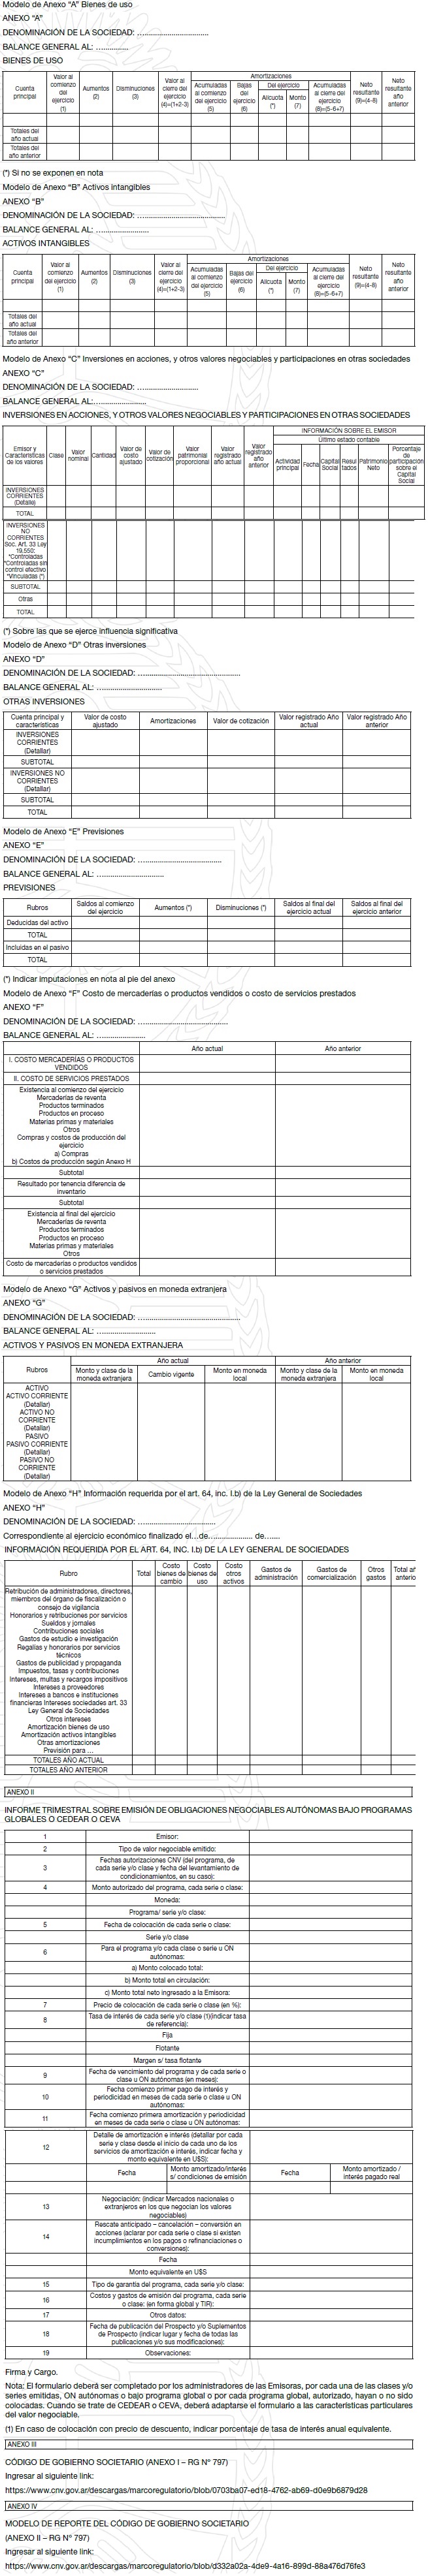
Ver antecedentes normativos
Antecedentes normativos
– Artículo 1º sustituido por art. 1º de la Resolución General Nº 972/2023 de la Comisión Nacional de Valores B.O. 15/8/2023. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 2º sustituido por art. 2º de la Resolución General Nº 972/2023 de la Comisión Nacional de Valores B.O. 15/8/2023. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 3º, Apartado 12, inciso c) incorporado por art. 1° de la Resolución General N° 941/2022 de la Comisión General de Valores B.O. 28/10/2022. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 5º sustituido por art. 2° de la Resolución General N° 941/2022 de la Comisión General de Valores B.O. 28/10/2022. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 8º sustituido por art. 3° de la Resolución General N° 941/2022 de la Comisión General de Valores B.O. 28/10/2022. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 1º sustituido por art. 4° de la Resolución General N° 873/2020 de la Comisión Nacional de Valores B.O. 27/11/2020. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 2º sustituido por art. 5° de la Resolución General N° 873/2020 de la Comisión Nacional de Valores B.O. 27/11/2020. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 3º, Apartado 7 sustituido por art. 6° de la Resolución General N° 873/2020 de la Comisión Nacional de Valores B.O. 27/11/2020. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 3º, Título del Apartado 10 sustituido por art. 7° de la Resolución General N° 873/2020 de la Comisión Nacional de Valores B.O. 27/11/2020. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 3º, Apartado 10, Apartado B sustituido por art. 8° de la Resolución General N° 873/2020 de la Comisión Nacional de Valores B.O. 27/11/2020. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 4º, inciso f) sustituido por art. 9° de la Resolución General N° 873/2020 de la Comisión Nacional de Valores B.O. 27/11/2020. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 6º sustituido por art. 10 de la Resolución General N° 873/2020 de la Comisión Nacional de Valores B.O. 27/11/2020. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 11 sustituido por art. 12 de la Resolución General N° 873/2020 de la Comisión Nacional de Valores B.O. 27/11/2020. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 12 derogado por art. 13 de la Resolución General N° 873/2020 de la Comisión Nacional de Valores B.O. 27/11/2020. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 12 sustituido por art. 15 de la Resolución General N° 873/2020 de la Comisión Nacional de Valores B.O. 27/11/2020. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Anexo III sustituido por art. 2° de la Resolución General N° 797/2019 de la Comisión Nacional de Valores B.O. 19/06/2019. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Anexo IV incorporado por art. 3° de la Resolución General N° 797/2019 de la Comisión Nacional de Valores B.O. 19/06/2019. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 3º, Apartado 1 sustituido por art. 1° de la Resolución General N° 777/2018 de la Comisión Nacional de Valores B.O. 28/12/2018. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 13 incorporado por art. 10 de la Resolución General N° 767/2018 de la Comisión Nacional de Valores B.O. 13/11/2018. Vigencia: a partir de su publicación en el Boletín Oficial de la República Argentina; renumerado como artículo 12, por art. 14 de la Resolución General N° 873/2020 de la Comisión Nacional de Valores B.O. 27/11/2020. Vigencia: a partir del día siguiente al de su publicación en el Boletín Oficial de la República Argentina;
– Anexo II derogado por art. 8° de la Resolución General N° 767/2018 de la Comisión Nacional de Valores B.O. 13/11/2018. Vigencia: a partir de su publicación en el Boletín Oficial de la República Argentina;
– Anexo III renumerado como Anexo II por art. 9° de la Resolución General N° 767/2018 de la Comisión Nacional de Valores B.O. 13/11/2018. Vigencia: a partir de su publicación en el Boletín Oficial de la República Argentina;
– Anexo IV renumerado como Anexo III por art. 9° de la Resolución General N° 767/2018 de la Comisión Nacional de Valores B.O. 13/11/2018. Vigencia: a partir de su publicación en el Boletín Oficial de la República Argentina;
– Artículo 1° sustituido por art. 15 de la Resolución General N° 668/2016 de la Comisión Nacional de Valores B.O. 23/6/2016. Vigencia: a partir del día siguiente al de su publicación;
– Artículo 2° sustituido por art. 16 de la Resolución General N° 668/2016 de la Comisión Nacional de Valores B.O. 23/6/2016. Vigencia: a partir del día siguiente al de su publicación;
– Artículo 3°, Apartado 7 sustituido por art. 17 de la Resolución General N° 668/2016 de la Comisión Nacional de Valores B.O. 23/6/2016. Vigencia: a partir del día siguiente al de su publicación;
– Artículo 3º, Apartado 10 sustituido por art. 18 de la Resolución General N° 668/2016 de la Comisión Nacional de Valores B.O. 23/6/2016. Vigencia: a partir del día siguiente al de su publicación;
– Artículo 7º sustituido por art. 19 de la Resolución General N° 668/2016 de la Comisión Nacional de Valores B.O. 23/6/2016. Vigencia: a partir del día siguiente al de su publicación;
– Artículo 8° sustituido por art. 20 de la Resolución General N° 668/2016 de la Comisión Nacional de Valores B.O. 23/6/2016. Vigencia: a partir del día siguiente al de su publicación;
– Artículo 9º sustituido por art. 21 de la Resolución General N° 668/2016 de la Comisión Nacional de Valores B.O. 23/6/2016. Vigencia: a partir del día siguiente al de su publicación;
– Artículo 12 sustituido por art. 22 de la Resolución General N° 668/2016 de la Comisión Nacional de Valores B.O. 23/6/2016. Vigencia: a partir del día siguiente al de su publicación;
– Artículo 1°, segundo párrafo sustituido por art. 7° de la Resolución General N° 640/2015 de la Comisión Nacional de Valores B.O. 31/8/2015.
Ver otros artículos del texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO III – NORMAS RELATIVAS A LA FORMA DE PRESENTACIÓN Y CRITERIOS DE VALUACIÓN DE LOS ESTADOS FINANCIEROS.
RESEÑA INFORMATIVA.
ARTÍCULO 4°.- Se acompañará como información adicional a los estados financieros por períodos intermedios y de cierre del ejercicio, una Reseña Informativa, confeccionada sobre la base del estado financiero consolidado, cuando ello resulte aplicable, que será aprobada por el Directorio de la emisora juntamente con el resto de la documentación. Será suscripta por su Presidente, o director en ejercicio de la presidencia, y contendrá la siguiente información sintética:
a) Breve comentario sobre actividades de la emisora en el último trimestre y en la parte transcurrida del ejercicio, incluyendo referencias a situaciones relevantes posteriores al cierre del período o ejercicio;
b) Estructura patrimonial comparativa con los mismos períodos de anteriores ejercicios:
(i) Aplicable a entidades identificadas en el artículo 1°:
(ii) Aplicable a entidades identificadas en el artículo 2°:
c) Estructura de resultados comparativa con los mismos períodos de anteriores ejercicios:
(i) Aplicable a entidades identificadas en el artículo 1°:
(1) Se conforma con los ingresos provenientes de las actividades que hacen al objeto social, el costo incurrido para lograrlos y los gastos operativos.
(2) En caso de que se haya optado por la aplicación del método de la participación para la medición de negocios con control conjunto.
(ii) Aplicable a entidades identificadas en el artículo 2°:
(*) Se conforma con los ingresos provenientes de las actividades que hacen al objeto social, el costo incurrido para lograrlos y los gastos operativos.
d) Estructura del flujo de efectivo comparativa con los mismos períodos de anteriores ejercicios (aplicable a todas las entidades):
Nota: Las entidades identificadas en el artículo 2°, si optaran por separar los resultados financieros y por tenencia aplicados a o generados por el efectivo y equivalente de efectivo, deberán agregar una línea en la que presenten separadamente este concepto.
e) Datos estadísticos (en unidades físicas) comparativos con los mismos períodos de anteriores ejercicios (aplicable a todas las entidades):
El objetivo de este punto es brindar información sobre niveles de actividad. Estos, podrán presentarse alternativamente en unidades físicas, o en unidades equivalentes, o en términos de algún índice que resulte apropiado como por ejemplo consumo de energía eléctrica o de gas, en tanto se trate de elementos que revelen tal nivel.
f) Índices comparativos con los mismos períodos de anteriores ejercicios (aplicable a todas las entidades):
1) Activo corriente/Pasivo corriente
2) Patrimonio Neto Total/Pasivo Total
3) Activo no corriente/Total del Activo
4) Resultado neto del ejercicio (no incluye Otros Resultados Integrales)/Patrimonio Neto Total promedio
g) Breve comentario sobre perspectivas para el siguiente trimestre y el resto del ejercicio (aplicable a todas las entidades). En la reseña de cierre de ejercicio se informarán, como mínimo, las perspectivas para todo el ejercicio siguiente
La entidad que se incorpore al régimen de oferta pública, en el primer ejercicio presentará información para DOS (2) períodos/ejercicios. A partir del segundo ejercicio de que la emisora presente reseñas informativas, la comparación de toda la información de la reseña se hará para TRES (3) períodos/ejercicios y así se continuará con este procedimiento hasta presentar CINCO (5) períodos/ejercicios, que será la serie máxima comparativa.
En la Memoria de los administradores se hará referencia directa a toda la información de la Reseña Informativa si no se desea reiterarla.
RESERVA LEGAL
ARTICULO 5°.- Para el cálculo de la reserva legal del ejercicio, de acuerdo con el artículo 70 de la Ley Nº 19.550, deberá tomarse un monto no inferior al CINCO POR CIENTO (5%) del resultado positivo surgido de la sumatoria algebraica del resultado del ejercicio, los ajustes de ejercicios anteriores, las transferencias de otros resultados integrales a resultados no asignados (esto último aplicable a las entidades identificadas en el artículo 1°, y las pérdidas acumuladas de ejercicios anteriores, hasta alcanzar el VEINTE POR CIENTO (20%) del Capital Social más el saldo de la cuenta Ajuste del Capital.
La recomposición de la reserva legal utilizada para absorción de pérdidas acumuladas deberá ser efectuada en valores absolutos desde el primer ejercicio en el cual exista utilidad calculada de la manera indicada en el párrafo anterior, y previamente a la constitución de la reserva legal del ejercicio. Si luego de la recomposición quedara un saldo remanente de dicha utilidad, como mínimo un CINCO POR CIENTO (5%) de este saldo deberá destinarse a la constitución de la reserva legal correspondiente a dicho ejercicio. En ambos casos deberá respetarse el límite del VEINTE POR CIENTO (20%) del Capital Social más el saldo de la cuenta Ajuste del Capital mencionado en el párrafo anterior. Cuando resultare difícil la determinación del monto a reconstituir, se deberá fijar el mismo en el límite máximo al que se hizo referencia. Dicha dificultad deberá ser debidamente justificada.
El efecto en resultados no asignados por el cambio de normas contables argentinas a las NIIF, será computado como ajuste de ejercicios anteriores a los fines de la constitución de la reserva legal.
ARTÍCULO 31 DE LA LEY Nº 19.550
ARTÍCULO 6°.- A los efectos del cálculo del límite establecido por este artículo, sólo se computarán, y a su valor registrado, las participaciones en sociedades cuyo objeto social no sea complementario o integrador del objeto social de la sociedad inversora.
No serán aplicables las disposiciones de este artículo cuando los límites se excedan como consecuencia de pérdidas acumuladas en la sociedad inversora o reducciones o rescates de capital ocurridos con posterioridad a las inversiones en las sociedades vinculadas o controladas.
REGISTRACIÓN CONTABLE. SISTEMAS DE REGISTRACIÓN CONTABLE. PAUTAS BÁSICAS.
ARTÍCULO 7°.- Se entiende como sistema de registro contable al conjunto de elementos interrelacionados, destinados al registro de las operaciones y hechos económico–financieros. El mismo comprende los elementos de organización, control, guarda o conservación, exposición y análisis.
Se considerarán apropiados los sistemas de registro contable que cumplan con los siguientes requisitos:
1. Se lleven mediante los registros contables necesarios para disponer de un sistema de contabilidad orgánico, adecuado a la importancia y naturaleza de las actividades del ente.
2. Los registros contables tengan una denominación inequívoca y concordante con la función que cumplan y se evite la superposición de registros que contengan información similar y puedan inducir a confusión.
3. Aseguren la inalterabilidad de las registraciones volcadas, el que estará sustentado en controles internos de tipo administrativo contable y otros de tipo operativos o programados, aplicables sobre la información de entrada, su procesamiento e información de salida. Dicha inalterabilidad buscará impedir que se genere más de un proceso de registración por cada hecho económico y que asimismo, toda anulación de cualquier proceso, se logre a través de un asiento de ajuste.
4. Permitan determinar la evolución y situación del patrimonio, incluyendo los resultados obtenidos, individualizar los registros y datos de análisis en que se basan los informes contables y su correlación con los documentos o comprobantes respaldatorios y localizar éstos a partir de los registros contables y viceversa, para lo cual los primeros deberán ser archivados en forma metódica que facilite la interrelación.
Libro de inventario y balances; llevado; transcripciones.
El libro de Inventario y Balances debe ser llevado con las formalidades reguladas por el Código de Comercio, transcribiéndose en él cronológicamente:
1. Los estados contables practicados (anuales y correspondientes a períodos intermedios), con la firma del representante legal del ente y –a efectos de su identificación con sus respectivos informes– con la del representante del órgano de fiscalización, de corresponder y la del auditor externo;
2. Los detalles analíticos o inventarios de la composición de los rubros activos y pasivos correspondientes al estado de situación patrimonial emitido, sea a la fecha de cierre del ejercicio, o a otras fechas que determinen normas especiales, o que resulten de resoluciones sociales.
La registración del inventario detallado correspondiente a estados financieros de períodos intermedios no será obligatoria.
3. Los informes que sobre los estados contables hubieran emitido el órgano de fiscalización y el auditor externo, firmados por éstos.
4. El plan de cuentas utilizado por la entidad y el sistema de códigos de identificación de las cuentas que se utilicen, firmados por el representante legal, el órgano de fiscalización en su caso y el auditor externo. Con las mismas firmas, deben también transcribirse el agregado o reemplazo de cuentas o la constancia de su eliminación y a continuación el plan de cuentas completo que de ello resulte.
5. La descripción del sistema y el informe técnico emitido por profesional independiente sobre los controles realizados al sistema y al medio de registración a emplear, una vez obtenida su aprobación.
DECISIONES SOCIALES RELACIONADAS CON LOS ESTADOS FINANCIEROS
ARTÍCULO 8°.- Todas las decisiones sociales sobre capitalización, distribución de utilidades o reservas y constitución de éstas, como también aquéllas que en virtud de disposiciones legales estén relacionadas con estados financieros, deberán adoptarse sobre estados financieros presentados según este Capítulo.
A los fines legales y/o sociales deberá considerarse que el Patrimonio Neto que surge de los estados financieros individuales se compone de dos grandes capítulos: Capital y Resultados Acumulados, cuyas definiciones se incluyen a continuación:
A) Capital:
Está formado por los aportes comprometidos o efectuados por los accionistas, estén o no representados por acciones, y comprende:
a) Acciones en circulación (valor nominal de acciones ordinarias y preferidas, aún cuando estas últimas tengan el tratamiento contable de pasivo);
b) Valor nominal de “Acciones propias en cartera” (cuenta acreedora) y de “Costo de acciones propias en cartera” (cuenta deudora);
c) Otras partidas convertibles en acciones:
1. Aportes irrevocables a cuenta de futura suscripción de acciones.
2. Primas de emisión y primas de negociación de acciones propias.
3. Instrumentos de patrimonio originados en transacciones con pagos basados en acciones que se liquiden con dichos instrumentos, y según los lineamientos previstos en las normas contables.
4. Componentes de instrumentos financieros compuestos que tengan las características de instrumentos de patrimonio según se los define en las normas contables, que no sean los contemplados en el apartado a).
5. Contribuciones de capital originadas en transacciones de la emisora con sus propietarios cuanto éstos actúan en carácter de propietarios y no como terceros, según se trata en el artículo 18.5.a) de este Capítulo.
6. todo otro instrumento que de acuerdo con las normas contables deba ser considerado un instrumento de patrimonio.
7. Los correspondientes rubros complementarios de ajuste integral, en su caso, con las consideraciones incluidas en el artículo 3° Punto1, ya sea que estos deban exponerse en forma separada, como en los casos a), b) y c)1. precedentes o formando parte del rubro como en los restantes incisos.
B) Resultados Acumulados:
Está formado por:
a) Otros resultados integrales acumulados (o resultados diferidos en el caso de las entidades identificadas en el artículo 2° de este Capítulo.
b) Ganancias reservadas.
c) Resultados no asignados.
rubros cuyas definiciones se incluyen a continuación:
B.1) Otros resultados integrales acumulados (o resultados diferidos):
(i) Otros resultados integrales acumulados (aplicable a entidades identificadas en el artículo 16 de este Capítulo):
Comprende los ingresos y gastos reconocidos directamente en cuentas del patrimonio neto y las transferencias de dichas partidas desde cuentas del patrimonio neto a cuentas del resultado del ejercicio o a resultados no asignados, según se determina en las normas contables.
Son ejemplos de dichas partidas:
a) las revaluaciones de propiedades, planta y equipo y de activos intangibles;
b) ganancias o pérdidas actuariales acumuladas por planes de pensión;
c) diferencias de cambio acumuladas originadas en la conversión de estados financieros;
d) ganancias o pérdidas acumuladas generadas por instrumentos financieros derivados, por la porción efectiva de coberturas de flujos de efectivo;
e) ganancias o pérdidas acumuladas generadas por instrumentos financieros derivados, por la porción efectiva de coberturas de inversión extranjera neta, y
f) ciertos cambios acumulados en el valor razonable de los activos financieros disponibles para la venta.
(ii) Resultados diferidos (aplicable a entidades identificadas en el artículo 2°):
Son aquellos resultados que, de acuerdo con lo establecido por las normas contables profesionales, se imputan directamente a rubros específicos del patrimonio neto, manteniéndose en dichos rubros hasta que por la aplicación de las citadas normas deban imputarse al estado de resultados o excluirse del patrimonio neto.
(iii) Disposición adicional (aplicable a las entidades identificadas en los artículos 1° y 2° de este Capítulo):
Cuando el saldo neto de los resultados detallados en (i) y en (ii) al cierre de un ejercicio o período sea positivo (cuentas acreedoras), éste no podrá ser distribuido, capitalizado ni destinado a absorber pérdidas acumuladas, pero deberá ser computado como parte de los resultados acumulados a los fines de efectuar las comparaciones para determinar la situación de la sociedad frente a los artículos 31, 32 y 206 de la Ley N° 19.550, u otras normas legales o reglamentarias complementarias en las que se haga referencia a límites o relaciones con el capital y las reservas, que no tengan un tratamiento particular expreso en estas Normas. Cuando el saldo neto de estos resultados al cierre de un ejercicio o período sea negativo (cuentas deudoras), existirá una restricción a la distribución de resultados no asignados por el mismo importe.
B.2) Ganancias reservadas:
Son aquellas ganancias retenidas en la emisora por explícita voluntad social o por disposiciones legales, estatutarias u otras. Comprende la reserva legal y las reservas voluntarias y estatutarias.
B.3) Resultados no asignados:
Son aquellas ganancias o pérdidas acumuladas sin asignación específica y que siendo positivas pueden ser distribuibles mediante decisión de la Asamblea de Accionistas, en tanto no estén sujetos a restricciones legales, contractuales o resultantes de la aplicación de lo indicado en el último párrafo de B.1) precedente. Comprende el resultado del ejercicio/período, resultados no asignados de ejercicios anteriores que no fueron distribuidos, los transferidos de otros resultados integrales (en el caso de entidades identificadas en el artículo 1° y los ajustes de ejercicios anteriores por aplicación de las normas contables.
CÓMPUTO DE CAPITAL, RESERVAS Y RESULTADOS A LOS FINES LEGALES
ARTÍCULO 9°.- A los efectos de la aplicación de aquellos artículos de la Ley Nº 19.550 y otras normas legales o reglamentarias complementarias en los que se haga referencia a límites o relaciones con el capital y las reservas, que no tengan un tratamiento particular expreso en estas NORMAS, se aplicarán las siguientes definiciones, que se corresponden con los componentes enunciados para el Patrimonio Neto en el artículo 8°:
a) Para el artículo 31 de la Ley Nº 19.550, cuando se utiliza la expresión “reservas libres”, y para el artículo 32 de la misma ley la expresión “reservas, excluida la legal”, se aplicará la siguiente definición de estas Normas: suma algebraica de los resultados no asignados, las ganancias reservadas, excepto la legal, y los otros resultados integrales (o resultados diferidos en el caso de las entidades identificadas en el artículo 2° de este Capítulo).
b) Para el artículo 31 de la Ley N° 19.550, artículos 203, 205 y 206 de la misma ley, cuando se utiliza la expresión “capital”, se aplicará la siguiente definición de estas Normas: comprende las partidas enunciadas en los apartados a) a c) de la definición de capital mencionada en el articulo 23.A) de este Capitulo.
c) Para el artículo 31 de la Ley Nº 19.550, cuando se utiliza la expresión “capitalización de reservas”, se aplicará la siguiente definición de estas NORMAS: comprende la capitalización de resultados no asignados positivos o de ganancias reservadas, excepto la legal.
d) Para los artículos 205 y 206 de la Ley Nº 19.550, cuando se utiliza la expresión “pérdidas” se aplicará la siguiente definición de estas NORMAS: resultados no asignados negativos.
e) Para el artículo 206 de la Ley N° 19.550, cuando se utiliza la expresión “reservas” se aplicará la siguiente definición de estas Normas: suma algebraica de las ganancias reservadas y los otros resultados integrales acumulados (o resultados diferidos acumulados en el caso de las entidades identificadas en el artículo 2° de este Capítulo).
Como consecuencia de las referencias normativas a partidas del patrimonio neto como las definidas en este punto, resulta indispensable el mantenimiento, en los estados financieros preparados de acuerdo con la Resolución Técnica Nº 26, al inicio del primer ejercicio en que se apliquen por primera vez las Normas Internacionales de Información Financiera, de todos los rubros surgidos de la aplicación de normas legales o reglamentarias, aunque tales partidas no hubieran existido o hubieran tenido un saldo diferente en caso de haberse aplicado en el pasado las Normas Internacionales de Información Financiera. Como ejemplos de dichos casos pueden mencionarse las partidas de capitalización de ganancias o de ajuste integral del capital que integran el capital social, o los saldos de ajuste integral del capital mantenidos como tales, o los saldos de la reserva legal. A partir de los primeros estados financieros preparados de acuerdo con la Resolución Técnica Nº 26, la contabilización de movimientos en estos rubros se efectuará de acuerdo con las respectivas decisiones asamblearias. Tendrán los destinos establecidos en las normas que les dan origen o podrán utilizarse según lo establecido en los artículos 8° y 10.
RESERVA ESPECIAL
ARTÍCULO 10.- Las entidades que presenten por primera vez sus estados financieros de acuerdo con las Normas Internacionales de Información Financiera (NIIF), deberán tratar la diferencia positiva resultante entre el saldo inicial de los resultados no asignados expuesto en los estados financieros del primer cierre de ejercicio de aplicación de las NIIF y el saldo final de los resultados no asignados al cierre del ultimo ejercicio bajo vigencia de las normas contables anteriores, de la siguiente manera: El monto de dicha diferencia positiva será reasignado a una reserva especial.
Esta reserva no podrá desafectarse para efectuar distribuciones en efectivo o en especie entre los accionistas o propietarios de la entidad y sólo podrá ser desafectada para su capitalización o para absorber eventuales saldos negativos de la cuenta “Resultados no asignados.
En las notas a los estados financieros, tanto los del primer cierre de ejercicio de aplicación de las NIIF como en los de sus correspondientes períodos intermedios cerrados con posterioridad a la vigencia de la presente disposición, se deberá informar que la asamblea de accionistas que considere los estados financieros de ese cierre de ejercicio, deberá tomar la decisión que surge de la aplicación de lo expuesto en el párrafo anterior, y la correspondiente restricción a la distribución de los resultados no asignados.
ORDEN DE ABSORCIÓN DE PÉRDIDAS ACUMULADAS.
ARTÍCULO 11.- Para la absorción del saldo negativo de la cuenta “Resultados No Asignados”, al cierre del ejercicio a considerar por la asamblea, deberá respetarse el siguiente orden de afectación de saldos:
i. Ganancias reservadas (voluntarias, estatutarias y legal, en ese orden);
ii. Contribuciones de capital según se describen en el artículo 3° Punto 5.a) de este Capítulo;
iii. Primas de emisión y primas de negociación de acciones propias (cuanto este rubro tenga saldo acreedor);
iv. Otros instrumentos de patrimonio (cuando ello fuera legal y societariamente factible);
v. Ajuste integral de capital, y
vi. Capital social.
En relación con el tratamiento de aportes irrevocables se aplicará lo dispuesto en el Título Aportes irrevocables a cuenta de futuras emisiones y capitalización de deudas de la emisora, salvo la situación de expreso consentimiento del aportante para la aplicación parcial o total de sus aportes irrevocables a la absorción de pérdidas acumuladas.
En el orden del día de la asamblea que considere las pérdidas acumuladas se incluirá la forma de su tratamiento como punto expreso.-
NOTAS COMPLEMENTARIAS. INFORMACIÓN ADICIONAL.
ARTÍCULO 12.- Las emisoras deberán redactar las notas a los estados contables en un lenguaje fácilmente comprensible.
Cuando la información requerida en el presente artículo conste en las notas a los estados contables, en la reseña informativa o en la memoria, basta con hacer referencia a ellas.
Cuando no sea preciso suministrar la información solicitada, porque no se dan las circunstancias que motivarían su presentación, así debe mencionárselo.
Deben incluir, en el orden en que aparecen, los siguientes elementos informativos:
i. Cuestiones generales sobre la actividad de la sociedad:
1. Regímenes jurídicos específicos y significativos que impliquen decaimientos o renacimientos contingentes de beneficios previstos por dichas disposiciones.
2. Modificaciones significativas en las actividades de la sociedad u otras circunstancias similares ocurridas durante los períodos comprendidos por los estados contables que afecten su comparabilidad con los presentados en períodos anteriores, o que podrían afectarla con los que habrán de presentarse en períodos futuros.
3. Clasificación de los saldos de créditos y deudas en las siguientes categorías:
a) De plazo vencido, con subtotales para cada uno de los cuatro (4) últimos trimestres y para cada año previo;
b) Sin plazo establecido a la vista;
c) A vencer, con subtotales para cada uno de los primeros cuatro (4) trimestres y para cada año siguiente.
4. Clasificación de los créditos y deudas, de manera que permita conocer los efectos financieros que produce su mantenimiento. La misma debe posibilitar la identificación de:
a) Las cuentas en moneda nacional, en moneda extranjera y en especie;
b) Los saldos sujetos a cláusulas de ajuste y los que no lo están;
c) Los saldos que devengan intereses y los que no lo hacen.
5. Detalle del porcentaje de participación en sociedades del artículo 33 de la Ley Nº 19.550 en el capital y en el total de votos. Además, saldos deudores y/o acreedores por sociedad y segregados del modo previsto en los puntos 3 y 4 anteriores.
6. Créditos por ventas o préstamos contra directores, síndicos, miembros del consejo de vigilancia y sus parientes hasta el segundo grado inclusive. Para cada persona se indicará el saldo máximo habido durante el período (expresado en moneda de cierre), el saldo a la fecha del estado contable, el motivo del crédito, la moneda en que fue concedido y las cláusulas de actualización monetaria y tasas de interés aplicadas.
ii. Inventario físico de los bienes de cambio:
7. Periodicidad y alcance de los inventarios físicos de los bienes de cambio. Si existen bienes de inmovilización significativa en el tiempo, por ejemplo más de un año, indicar su monto y si se han efectuado las previsiones que correspondan.
iii. Valores corrientes:
8. Fuentes de los datos empleados para calcular los valores corrientes utilizados para valuar bienes de cambio, bienes de uso y otros activos significativos. Como excepción, es admisible para los bienes de cambio el costo de última compra reexpresado al cierre del período.
Bienes de Uso:
9. En el caso de existir bienes de uso revaluados técnicamente, indicar el método seguido para calcular la desafectación del ejercicio de la ‘reserva por revalúo técnico’ cuando parte de ella hubiera sido reducida previamente para absorber pérdidas.
10. Deberá informarse el valor total consignado en el balance de los bienes de uso sin usar por obsoletos.
iv. Participaciones en otras sociedades:
11. Participaciones en otras sociedades en exceso de lo admitido por el artículo 31 de la Ley Nº 19.550 y planes para regularizar la situación.
v. Valores recuperables:
12. Criterios seguidos para determinar los ‘valores recuperables’ significativos de bienes de cambio, bienes de uso y otros activos, empleados como límites para sus respectivas valuaciones contables.
vi. Seguros:
13. Seguros que cubren los bienes tangibles. Para cada grupo homogéneo de los bienes se consignarán los riesgos cubiertos, las sumas aseguradas y los correspondientes valores contables.
vii. Contingencias positivas y negativas:
14. Elementos considerados para calcular las previsiones cuyos saldos, considerados individualmente o en conjunto, superen el dos por ciento (2%) del patrimonio.
15. Situaciones contingentes a la fecha de los estados contables cuya probabilidad de ocurrencia no sea remota y cuyos efectos patrimoniales no hayan sido contabilizados, indicándose si la falta de contabilización se basa en su probabilidad de concreción o en dificultades para la cuantificación de sus efectos.
viii. Adelantos irrevocables a cuenta de futuras suscripciones:
16. Estado de la tramitación dirigida a su capitalización.
17. Dividendos acumulativos impagos de acciones preferidas.
18. Condiciones, circunstancias o plazos para la cesación de las restricciones a la distribución de los resultados no asignados, incluyendo las que se originan por la afectación de la reserva legal para absorber pérdidas finales y aún están pendientes de reintegro.
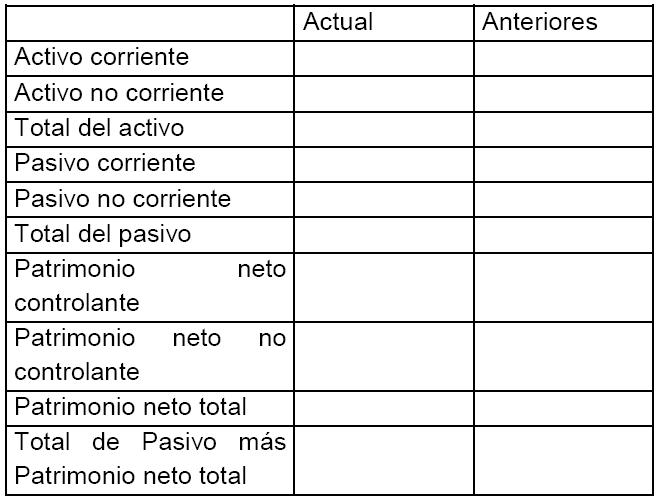
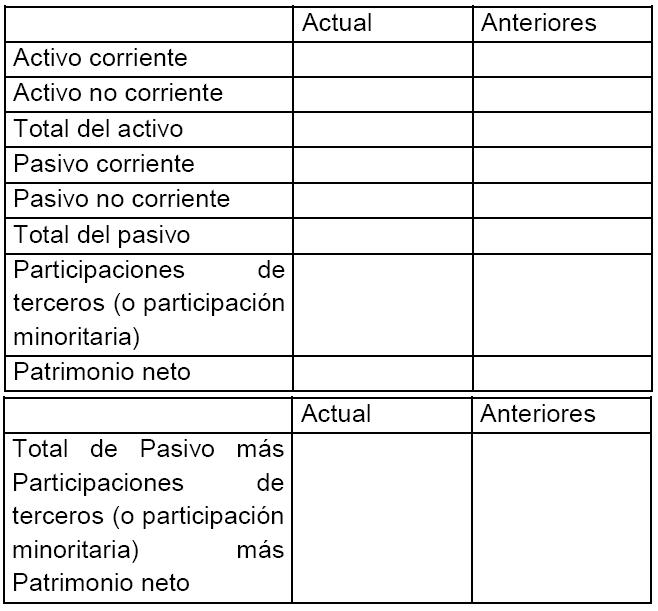
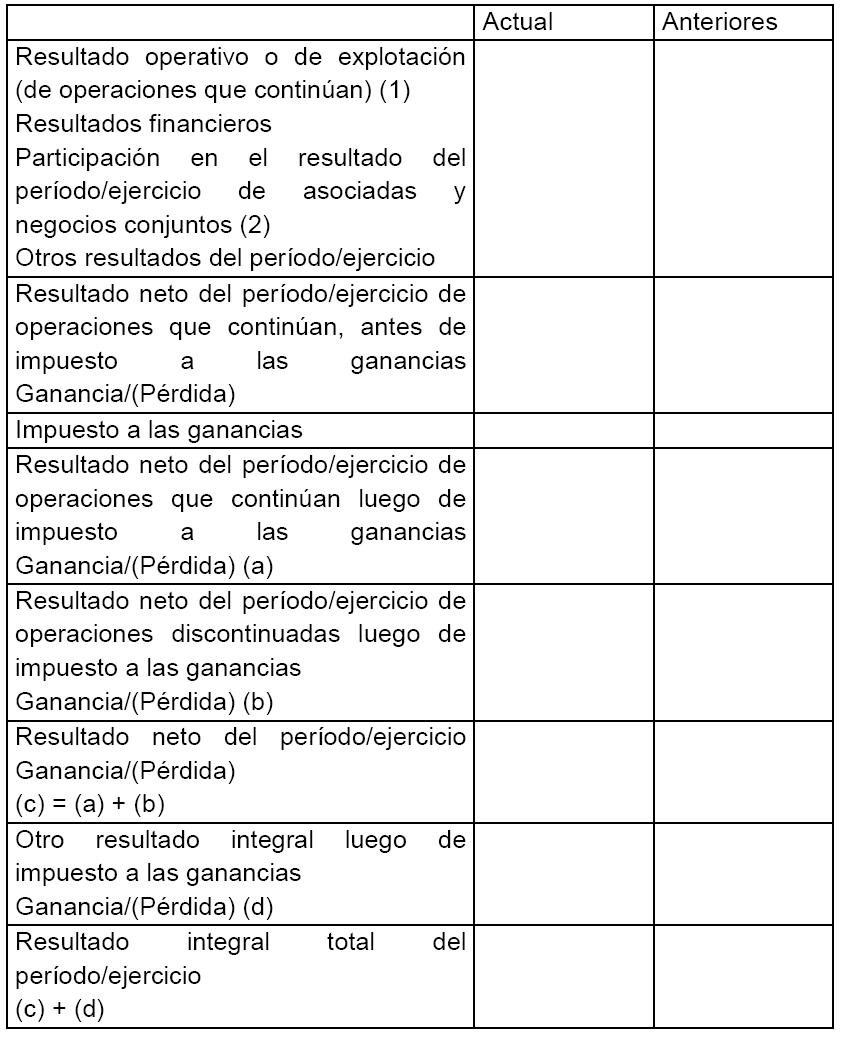
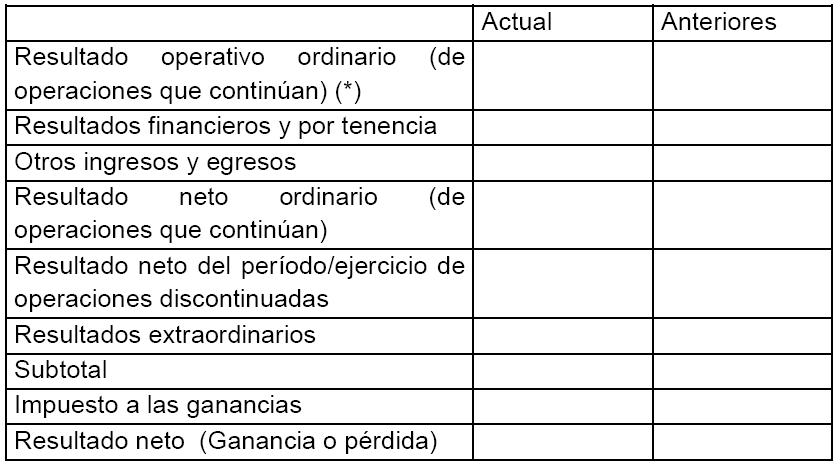
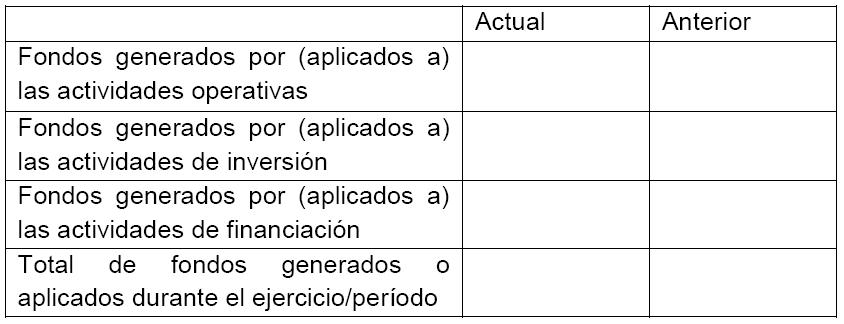
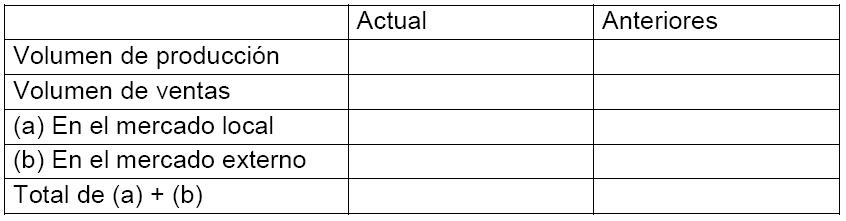
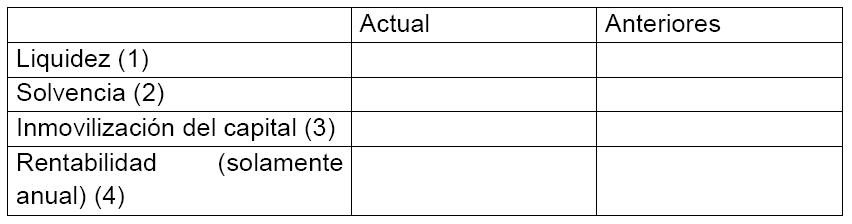
Ver encabezados y otras disposiciones del texto original de 2013
TEXTO ORIGINAL — NORMA: Resolución General (CNV) 622/2013, anexo, CAPITULO III – NORMAS RELATIVAS A LA FORMA DE PRESENTACIÓN Y CRITERIOS DE VALUACIÓN DE LOS ESTADOS FINANCIEROS.
CAPITULO III
NORMAS RELATIVAS A LA FORMA DE PRESENTACIÓN Y CRITERIOS DE VALUACIÓN DE LOS ESTADOS FINANCIEROS
ENTIDADES QUE PRESENTAN SUS ESTADOS FINANCIEROS DE ACUERDO CON LA RESOLUCIÓN TÉCNICA Nº 26 (MODIFICADA POR LA RESOLUCIÓN TÉCNICA Nº 29) DE LA FACPCE (QUE ADOPTA LAS NORMAS INTERNACIONALES DE INFORMACIÓN FINANCIERA).
Anexo A. Bienes de uso
Anexo B. Activos intangibles
Anexo C. Inversiones en acciones y otros valores negociables, y participaciones en otras sociedades.
Anexo D. Otras inversiones
Anexo E. Previsiones
Anexo F. I. Costo de mercaderías o productos vendidos
II. Costo de servicios prestados
Anexo G. Activos y pasivos en moneda extranjera
b) Se presentará trimestralmente información complementaria con los estados financieros consolidados, con iguales características a las requeridas para el cierre del ejercicio, indicadas en el inciso c) siguiente.
c) La información complementaria con los estados consolidados ya sea presentada trimestralmente o en el cierre del ejercicio, constará de los siguientes elementos:
c.1) Balance general (o estado de situación patrimonial) consolidado.
c.2) Estado de resultados consolidado.
c.3) Estado de flujo de efectivo consolidado.
c.4) Notas complementarias: Se deberá incluir la información necesaria para la interpretación y análisis de la situación patrimonial, resultados del ejercicio o período intermedio y flujo de efectivo, tales como:
c.4.1) Síntesis de los criterios de medición
c.4.2) Composición y evolución de activos y pasivos significativos
c.4.3) Bienes de disponibilidad restringida
c.4.4) Gravámenes sobre activos
c.4.5) Garantías respaldatorias de deudas
c.4.6) Tasa de interés y pautas de actualización para los créditos y obligaciones no corrientes
c.4.7) Contingencias no contabilizadas
c.4.8) Cambios en normas contables
c.4.9) Hechos posteriores al cierre del ejercicio o período intermedio
c.4.10) Procedimiento de conversión a moneda argentina de los estados financieros de sociedades controladas extranjeras, originalmente preparados en moneda extranjera
c.4.11) Aquéllas indicadas en la Resolución Técnica Nº 21 de la FEDERACIÓN ARGENTINA DE CONSEJOS PROFESIONALES DE CIENCIAS ECONÓMICAS.
Será optativa la presentación de información complementaria bajo la forma de anexos a los estados financieros consolidados.
7. Otra información complementaria
Adicionalmente a la información complementaria requerida por la normativa aplicable, se presentará la siguiente información:
a) La información requerida por el artículo 64, apartado I, inciso b) de la Ley Nº 19.550 (en el caso de las entidades identificadas en el artículo 2°, siguiendo el formato de anexo según el modelo establecido en el Anexo I.
b) Como nota a los estados financieros, se deberá informar respecto del cumplimiento del destino de los fondos provenientes de emisiones de acciones u otros valores negociables colocados por suscripción;
c) La evolución del capital social correspondiente a los TRES (3) últimos ejercicios sociales, cuando corresponda según lo indicado en el Título II Capítulo Fiscalización Societaria.
8. Información sobre reservas petroleras y gasíferas
Las emisoras que produzcan petróleo y/o gas deberán proporcionar información relevante sobre producción, reservas, ubicación y desarrollo de yacimientos al cierre del último año calendario con anterioridad a la realización de la asamblea ordinaria que considere los estados financieros de cierre de ejercicio.
La información deberá proporcionarse de la siguiente manera:
1.- Como información complementaria a los estados financieros del ejercicio, o
2.- Como hecho relevante a través de la AUTOPISTA DE LA INFORMACIÓN FINANCIERA, si la información no estuviera disponible a la fecha de la publicación de los estados financieros.
La información sobre reservas de petróleo y/o gas únicamente se referirá a reservas comprobadas y no se le asignarán valores estimativos.
Se consideran reservas comprobadas de petróleo y/o gas las cantidades estimadas de petróleo crudo, gas natural o equivalentes que la información geológica y de ingeniería demuestra, con razonable certeza, que se extraerán en los años futuros de las explotaciones de los yacimientos, bajo las condiciones contractuales, económicas, técnicas y operativas existentes al momento de brindar la información.
La información sobre reservas discriminará las que corresponden a: (1) petróleo crudo, condensado y líquidos de gas natural y (2) las que corresponden a gas natural.
A su vez y, para las dos categorías, se separarán las correspondientes a (i) reservas probadas, desarrolladas y no desarrolladas de la emisora y, (ii) reservas probadas desarrolladas y no desarrolladas de sociedades vinculadas.
Asimismo se brindará información separada sobre reservas probadas existentes en yacimientos en el país y en otras áreas geográficas de la emisora.
Si las estimaciones de reservas que se proporcionan están basadas en estimaciones preparadas por consultores independientes, se hará referencia a dichos consultores.
Asimismo las emisoras deberán suministrar, en forma simultánea y a través de la AUTOPISTA DE LA INFORMACIÓN FINANCIERA, la misma información sobre reservas de petróleo y/o gas que les sea requerida por autoridades regulatorias de mercados extranjeros donde coticen sus valores negociables.
9. Método de la participación (o del valor patrimonial proporcional).
Disposición aplicable a entidades identificadas en el artículo 2°.
Cuando la inversión en sociedades sobre las que se ejerce control, control conjunto o influencia significativa, valuadas mediante este método, correspondan a emisoras con oferta pública autorizada por esta Comisión, el cierre del período deberá ser coincidente con el de la sociedad inversora, no aceptándose consecuentemente la diferencia de hasta TRES (3) meses que admite la norma contable profesional, excepto que resulte impracticable hacerlo.
10. Estados financieros de sociedades sobre las cuales la emisora ejerce control, control conjunto o influencia significativa
A. Sociedades del Artículo 1°:
Los estados financieros de las sociedades sobre las que la emisora ejerce control, control conjunto o influencia significativa, utilizados por la emisora para aplicar el método de la participación (del valor patrimonial proporcional) o, según correspondiera, la consolidación de sus estados financieros, deberán presentarse a esta Comisión con las formalidades requeridas por el artículo 9º apartado b) de este Título y podrán prepararse de acuerdo con la Resolución Técnica Nº 26 de la FEDERACIÓN ARGENTINA DE CONSEJOS PROFESIONALES DE CIENCIAS ECONÓMICAS o siguiendo las normas utilizadas para la preparación de sus estados financieros para fines societarios y/o regulatorios.
En caso de que tales estados financieros no se prepararen de acuerdo con la Resolución Técnica Nº 26 deberá contarse con una conciliación entre las normas utilizadas y las resultantes de aplicar la Resolución Técnica Nº 26 para las siguientes partidas: (i) total del patrimonio neto y (ii) resultado neto del ejercicio (según norma aplicada) a resultado neto del ejercicio (según Resolución Técnica Nº 26) y de ese monto al resultado total integral del ejercicio, como mínimo. La aprobación por el Directorio de las entidades sobre las que se ejerce control, control conjunto o influencia significativa, de los referidos estados financieros, deberá incluir la manifestación expresa de que las conciliaciones mencionadas estuvieron sujetas a la aplicación de mecanismos de monitoreo y confirmación a nivel gerencial de que contemplan todas las partidas significativas con tratamiento diferente en las normas utilizadas y en la Resolución Técnica Nº 26. Tales conciliaciones deberán presentarse a esta Comisión y al Mercado donde se encuentren listados sus valores negociables juntamente con los estados financieros de las sociedades controladas, bajo control conjunto o influencia significativa que acompañan.
En el caso de que el Directorio de las entidades sobre las que se ejerce control, control conjunto o influencia significativa apruebe los estados financieros aludidos, pero sin incluir la manifestación expresa de que las conciliaciones del total del patrimonio neto y del resultado del ejercicio estuvieron sujetas a los mecanismos de monitoreo y de confirmación gerencial enunciados, el Directorio de la sociedad controlante o de la que ejerce control conjunto o influencia significativa sobre aquéllas según el caso, deberá asumir la responsabilidad sobre su concreción indicándolo explícitamente en el acta de la reunión donde se trate.
B. Sociedades del artículo 1°:
Los estados financieros de las sociedades sobre las que la emisora ejerce control, control conjunto o influencia significativa, utilizados por la emisora para aplicar el método del valor patrimonial proporcional o, según correspondiera, la consolidación de sus estados financieros, deberán presentarse a esta Comisión con las formalidades requeridas en este Capítulo y deberán prepararse de acuerdo con las Resoluciones Técnicas enumeradas en el artículo 2°.
En el caso especial de que tales estados financieros no se prepararen de acuerdo con las Resoluciones Técnicas enumeradas en el articulo 2°, en razón de que tales sociedades, en las que se ejerce control, control conjunto o influencia significativa, hubieran optado por la aplicación de las NIIF, o de la NIIF para las PyMEs, para sus estados financieros con fines societarios y/o regulatorios o sean sociedades extranjeras que preparan sus estados financieros según otras normas, ya sea las de sus países de origen o las utilizadas para fines de consolidación u otros fines societarios y/o regulatorios, deberá contarse con una conciliación entre las normas utilizadas y las resultantes de aplicar las Resoluciones Técnicas mencionadas para las siguientes partidas: (i) total del patrimonio neto y (ii) resultado neto del ejercicio, como mínimo.
La aprobación por el Directorio de las entidades sobre las que se ejerce control, control conjunto o influencia significativa, de los referidos estados financieros, deberá incluir la manifestación expresa de que las conciliaciones mencionadas estuvieron sujetas a la aplicación de mecanismos de monitoreo y confirmación a nivel gerencial de que contemplan todas las partidas significativas con tratamiento diferente en las normas utilizadas. Tales conciliaciones deberán presentarse a esta Comisión y al Mercado donde se encuentren listados sus valores negociables juntamente con los estados financieros de las sociedades controladas, bajo control conjunto o influencia significativa que acompañan.
En el caso de que el Directorio de las sociedades sobre las que se ejerce control, control conjunto o influencia significativa apruebe los estados financieros aludidos, pero sin incluir la manifestación expresa de que las conciliaciones del total del patrimonio neto y del resultado del ejercicio estuvieron sujetas a los mecanismos de monitoreo y de confirmación gerencial enunciados, el Directorio de la sociedad controlante o de la que ejerce control conjunto o influencia significativa sobre aquélla según el caso, deberá asumir la responsabilidad sobre su concreción indicándolo explícitamente en el acta de la reunión donde se trate.
11. Registro de la adquisición de acciones propias.
La adquisición de acciones propias en los términos del artículo 220 inciso 2º de la Ley Nº 19.550, como en los términos del artículo 64 de la Ley Nº 26.831, se deberá registrar contablemente como sigue:
a) El costo de adquisición de las acciones propias se debitará a la cuenta “Costo de acciones propias en cartera”, y deberá exponerse dentro del Patrimonio Neto como parte de las cuentas de capital y a continuación del Capital Social, Ajuste del Capital Social y las Primas de Emisión.
b) Se debitará la cuenta ‘Capital Social’ por el valor nominal de las acciones adquiridas, y la cuenta ‘Ajuste del Capital Social’ por la parte proporcional del ajuste por inflación correspondiente a las acciones adquiridas y, por los importes citados, se acreditarán las cuentas ‘Acciones Propias en Cartera’ y ‘Ajuste Integral de las Acciones en Cartera’ respectivamente. Este asiento se revertirá en oportunidad de la enajenación de las acciones.
c) Dado que la compra de acciones propias, para su posterior enajenación debe realizarse con ganancias realizadas y líquidas o reservas libres, de acuerdo con lo dispuesto en el artículo 220, inciso 2, de la Ley Nº 19.550, mientras se mantengan dichas acciones en cartera deberá indicarse en nota que existe una restricción a la distribución de los resultados no asignados o reservas libres por un importe equivalente a su costo.
d) En nota a los estados financieros deberá informarse lo siguiente:
d.1) Descripción de las transacciones y su justificación.
d.2) Cantidad de acciones propias adquiridas, su valor nominal y su costo de adquisición.
d.3) Tratamiento contable de las transacciones y su efecto sobre las acciones en circulación y la restricción sobre los resultados no asignados y/o reservas según corresponda.
d.4) Fecha límite de enajenación de las acciones adquiridas.
e) En el momento de la enajenación de las acciones propias en cartera, quedará liberado el importe restringido de resultados no asignados y/o reservas, según corresponda, por el costo de adquisición. Se acreditará la cuenta “Costo de acciones propias en cartera” y la diferencia entre el valor neto de realización de las acciones propias vendidas y su costo de adquisición reflejado por el monto acreditado a la cuenta indicada, se imputará, de resultar positiva, a una cuenta de aportes no capitalizados de los propietarios cuyo saldo neto se denominará ‘Prima de Negociación de Acciones Propias’.
De resultar negativa aquella diferencia, se debitará a la cuenta “Prima de Negociación de Acciones Propias”, y en caso de que el saldo de esta cuenta fuera negativo, deberá informarse en nota que existe una restricción a la distribución de resultados no asignados o reservas libres por un importe equivalente.
Dicha restricción se mantendrá mientras el saldo negativo subsista.
12. Estados financieros a presentar y registros contables a llevar cuando la moneda funcional es distinta a la moneda de curso legal.
En todos los casos los estados financieros deben emitirse en moneda de curso legal, aún cuando, en el caso de las entidades identificadas en el artículo 1°, la moneda funcional utilizada por aplicación de las normas contables sea una moneda extranjera.
Las entidades cuya moneda funcional sea una moneda extranjera deben considerar lo siguiente:
a) los libros contables rubricados o los registros contables autorizados conforme al artículo 61 de la Ley N° 19.550 deben ser llevados en moneda de curso legal y deben satisfacer todos los requerimientos informativos que como consecuencia de otras normas o convenios la entidad deba también cumplimentar;
b) lo antedicho incluye la posibilidad de que existan sistemas contables que generen registros contables auxiliares o complementarios en los que se utilice como unidad de medida la moneda funcional (habitualmente conocidos como sistemas de contabilidad bimonetaria), de manera de poder producir los asientos de ajuste necesarios para que los registros contables en moneda de curso legal rubricados o autorizados expresen la medición de las operaciones y de las partidas patrimoniales y de resultados de acuerdo con la moneda extranjera que corresponde utilizar como moneda funcional.
13. Estado del resultado integral.
Disposición aplicable a las entidades identificadas en el artículo 1° solamente:
Cuando la emisora resuelva la presentación de un solo estado del resultado integral, deberá identificar en el cuerpo del estado el subtotal correspondiente a resultados del ejercicio/período. Asimismo deberá identificar el “Otro resultado integral” que se presenta en el mismo estado y que se transfiere al estado de cambios en el patrimonio.
A los fines legales y sociales, ambos tipos de resultados deberán tener el tratamiento que para ellos se indica en el artículo 8° de este Capítulo.
14. Honorarios al Directorio, Comisión Fiscalizadora, Consejo de Vigilancia.
Los honorarios devengados a favor de directores, síndicos y miembros del consejo de vigilancia de la emisora en retribución de sus funciones durante el ejercicio/período deberán considerarse como gasto en ese lapso. En el caso que su determinación esté sujeta a la decisión de la asamblea de accionistas que haya de tratar los estados financieros, se deberá estimar el monto correspondiente.
ANEXO I:
MODELO DE ANEXOS DE ESTADOS CONTABLES
Modelo de Anexo “A” Bienes de uso
ANEXO ‘A’
DENOMINACIÓN DE LA SOCIEDAD:
BALANCE GENERAL AL:
BIENES DE USO
(*) Si no se exponen en nota.
Modelo de Anexo “B” Activos intangibles
ANEXO ‘B’
DENOMINACIÓN DE LA SOCIEDAD:
BALANCE GENERAL AL:
ACTIVOS INTANGIBLES
(*) Si no se exponen en nota.
Modelo de Anexo “C” Inversiones en acciones, y otros valores negociables y participaciones en otras sociedades
ANEXO ‘C’
DENOMINACIÓN DE LA SOCIEDAD:
BALANCE GENERAL AL:
INVERSIONES EN ACCIONES, Y OTROS VALORES NEGOCIABLES Y PARTICIPACIONES EN OTRAS SOCIEDADES
(*) Sobre las que se ejerce influencia significativa.
Modelo de Anexo “D” Otras inversiones
ANEXO ‘D’
DENOMINACIÓN DE LA SOCIEDAD:
BALANCE GENERAL AL:
OTRAS INVERSIONES
Modelo de Anexo “E” Previsiones
ANEXO ‘E’
DENOMINACIÓN DE LA SOCIEDAD:
BALANCE GENERAL AL:
PREVISIONES
(*) Indicar imputaciones en nota al pie del anexo.
Modelo de Anexo “F” Costo de mercaderías o productos vendidos o Costo de servicios prestados
ANEXO ‘F’
DENOMINACIÓN DE LA SOCIEDAD:
BALANCE GENERAL AL:
Modelo de Anexo “G” Activos y pasivos en moneda extranjera
ANEXO ‘G’
DENOMINACIÓN DE LA SOCIEDAD:
BALANCE GENERAL AL:
ACTIVOS Y PASIVOS EN MONEDA EXTRANJERA
Modelo de Anexo “H” Información requerida por el art. 64, inc. I.b) de la Ley Nº 19.550
ANEXO ‘H’
DENOMINACIÓN DE LA SOCIEDAD:
INFORMACIÓN REQUERIDA POR EL ART. 64, INC. I.b) DE LA LEY N° 19.550.
correspondiente al ejercicio económico finalizado el … de ………………… de ….
ANEXO II
FORMULARIO DE CONTROL PRESENTACION DE DOCUMENTACIÓN CONTABLE Y ENVIO POR AIF A PRESENTAR POR LAS EMISORAS.
DOCUMENTACIÓN PRESENTADA CONFORME NORMAS
(marcar lo que corresponda con una cruz. En caso de ingreso por AIF, insertar el vínculo con el número de ID)
TIPO DE INFORME DEL AUDITOR: _________________________
(Indicar si es con salvedades, opinión adversa, abstención, revisión limitada sin observaciones o con observaciones, etc).
TIPO DE INFORME DE COMISIÓN FISCALIZADORA: _________________________
(Indicar si es con salvedades, opinión adversa, abstención, revisión limitada sin observaciones o con observaciones, etc.).
INFORME DEL COMITÉ DE AUDITORÍA: _________________________
(Indicar opinión y observaciones que efectúa, etc.).
SITUACIÓN DE LA SOCIEDAD:
(Completar sólo SI/NO si se presenta alguna de las siguientes situaciones.
ANEXO III
INFORME TRIMESTRAL SOBRE EMISIÓN DE OBLIGACIONES NEGOCIABLES, CEDEAR, OTROS VALORES REPRESENTATIVOS DE DEUDA Y/O CERTIFICADOS DE PARTICIPACIÓN.
Nota: El formulario deberá ser completado por los administradores de las emisoras, por cada una de las clases y/o series autorizadas y/o por cada programa global, autorizado, hayan o no sido colocados. Cuando se trate de fideicomisos financieros o CEDEAR, deberá adaptarse el formulario a las características particulares de los valores negociables.
(1) En caso de colocación con precio de descuento, indicar porcentaje de tasa de interés anual equivalente.
(2) En el caso de fideicomisos financieros, deberá informarse además por cada serie y/o clase, el fiduciario, cofiduciario, fiduciante, activos fideicomitidos y precio de transferencia del activo fideicomitido al fideicomiso y en CEDEAR informar el monto total emitido, el monto total cancelado y el saldo no emitido.
ANEXO IV
PRINCIPIO I. TRANSPARENTAR LA RELACION ENTRE LA EMISORA, EL GRUPO ECONÓMICO QUE ENCABEZA Y/O INTEGRA Y SUS PARTES RELACIONADAS
EL MARCO PARA EL GOBIERNO SOCIETARIO DEBE:
Recomendación I.1: Garantizar la divulgación por parte del Órgano de Administración de políticas aplicables a la relación de la Emisora con el grupo económico que encabeza y/o integra y con sus partes relacionadas.
Recomendación I.2: Asegurar la existencia de mecanismos preventivos de conflictos de interés.
Recomendación I.3: Prevenir el uso indebido de información privilegiada.
PRINCIPIO II. SENTAR LAS BASES PARA UNA SÓLIDA ADMINISTRACIÓN Y SUPERVISIÓN DE LA EMISORA
EL MARCO PARA EL GOBIERNO SOCIETARIO DEBE:
Recomendación II. 1: Garantizar que el Órgano de Administración asuma la administración y supervisión de la Emisora y su orientación estratégica.
Recomendación II.2: Asegurar un efectivo Control de la Gestión de la Emisora.
Recomendación II.3: Dar a conocer el proceso de evaluación del desempeño del Órgano de Administración y su impacto.
Recomendación II.4: Que el número de miembros externos e independientes constituyan una proporción significativa en el Órgano de Administración de la Emisora.
Recomendación II.5: Comprometer a que existan normas y procedimientos inherentes a la selección y propuesta de miembros del Órgano de Administración y gerentes de primera línea de la Emisora.
Recomendación II.6: Evaluar la conveniencia de que miembros del Órgano de Administración y/o síndicos y/o consejeros de vigilancia desempeñen funciones en diversas Emisoras.
Recomendación II.7: Asegurar la Capacitación y Desarrollo de miembros del Órgano de Administración y gerentes de primera línea de la Emisora.
PRINCIPIO III. AVALAR UNA EFECTIVA POLÍTICA DE IDENTIFICACIÓN, MEDICIÓN, ADMINISTRACIÓN Y DIVULGACIÓN DEL RIESGO EMPRESARIAL
EN EL MARCO PARA EL GOBIERNO SOCIETARIO:
Recomendación III: El Órgano de Administración debe contar con una política de gestión integral del riesgo empresarial y monitorea su adecuada implementación.
PRINCIPIO IV. SALVAGUARDAR LA INTEGRIDAD DE LA INFORMACION FINANCIERA CON AUDITORÍAS INDEPENDIENTES
EL MARCO PARA EL GOBIERNO SOCIETARIO DEBE:
Recomendación IV: Garantizar la independencia y transparencia de las funciones que le son encomendadas al Comité de Auditoría y al Auditor Externo.
PRINCIPIO V. RESPETAR LOS DERECHOS DE LOS ACCIONISTAS
EL MARCO PARA EL GOBIERNO SOCIETARIO DEBE:
Recomendación V.1: Asegurar que los accionistas tengan acceso a la información de la Emisora.
Recomendación V.2: Promover la participación activa de todos los accionistas.
Recomendación V.3: Garantizar el principio de igualdad entre acción y voto.
Recomendación V.4: Establecer mecanismos de protección de todos los accionistas frente a las tomas de control.
Recomendación V.5: Alentar la dispersión accionaria de la Emisora.
Recomendación V.6: Asegurar que haya una política de dividendos transparente.
PRINCIPIO VI. MANTENER UN VÍNCULO DIRECTO Y RESPONSABLE CON LA COMUNIDAD El marco para el gobierno societario debe:
Recomendación VI: Suministrar a la comunidad la revelación de las cuestiones relativas a la Emisora y un canal de comunicación directo con la empresa.
PRINCIPIO VII. REMUNERAR DE FORMA JUSTA Y RESPONSABLE
EN EL MARCO PARA EL GOBIERNO SOCIETARIO SE DEBE:
Recomendación VII: Establecer claras políticas de remuneración de los miembros del Órgano de Administración y gerentes de primera línea de la Emisora, con especial atención a la consagración de limitaciones convencionales o estatutarias en función de la existencia o inexistencia de ganancias.
PRINCIPIO VIII. FOMENTAR LA ÉTICA EMPRESARIAL
EN EL MARCO PARA EL GOBIERNO SOCIETARIO SE DEBE:
Recomendación VIII: Garantizar comportamientos éticos en la Emisora.
PRINCIPIO IX: PROFUNDIZAR EL ALCANCE DEL CÓDIGO
EL MARCO PARA EL GOBIERNO SOCIETARIO DEBE:
Recomendación IX: Fomentar la inclusión de las previsiones que hacen a las buenas prácticas de buen gobierno en el Estatuto Social.
RESPUESTA ANEXO IV
CONTENIDO
PRINCIPIO I. TRANSPARENTAR LA RELACION ENTRE LA EMISORA, EL GRUPO ECONÓMICO QUE ENCABEZA Y/O INTEGRA Y SUS PARTES RELACIONADAS
EL MARCO PARA EL GOBIERNO SOCIETARIO DEBE:
Recomendación I.1: Garantizar la divulgación por parte del Órgano de Administración de políticas aplicables a la relación de la Emisora con el grupo económico que encabeza y/o integra y con sus partes relacionadas.
Responder si:
La Emisora cuenta con una norma o política interna de autorización de transacciones entre partes relacionadas conforme al artículo 73 de la Ley Nº 17.811, operaciones celebradas con accionistas y miembros del Órganos de Administración, gerentes de primera línea y síndicos y/o consejeros de vigilancia, en el ámbito del grupo económico que encabeza y/o integra.
Explicitar los principales lineamientos de la norma o política interna.
Recomendación I.2: Asegurar la existencia de mecanismos preventivos de conflictos de interés.
Responder si:
La Emisora tiene, sin perjuicio de la normativa vigente, claras políticas y procedimientos específicos de identificación, manejo y resolución de conflictos de interés que pudieran surgir entre los miembros del Órgano de Administración, gerentes de primera línea y síndicos y/o consejeros de vigilancia en su relación con la Emisora o con personas relacionadas a la misma.
Hacer una descripción de los aspectos relevantes de las mismas.
Recomendación I.3: Prevenir el uso indebido de información privilegiada.
Responder si:
La Emisora cuenta, sin perjuicio de la normativa vigente, con políticas y mecanismos asequibles que previenen el uso indebido de información privilegiada por parte de los miembros del Órgano de Administración, gerentes de primera línea, síndicos y/o consejeros de vigilancia, accionistas controlantes o que ejercen una influencia significativa, profesionales intervinientes y el resto de las personas enumeradas en los artículos 7 y 33 del Decreto Nº 677/01.
Hacer una descripción de los aspectos relevantes de las mismas
PRINCIPIO II. SENTAR LAS BASES PARA UNA SÓLIDA ADMINISTRACIÓN Y SUPERVISIÓN DE LA EMISORA
EL MARCO PARA EL GOBIERNO SOCIETARIO DEBE:
Recomendación II. 1: Garantizar que el Órgano de Administración asuma la administración y supervisión de la Emisora y su orientación estratégica.
Responder si:
II.1.1 el Órgano de Administración aprueba:
II.1.1.1 el plan estratégico o de negocio, así como los objetivos de gestión y presupuestos anuales,
II.1.1.2 la política de inversiones (en activos financieros y en bienes de capital), y de financiación,
II.1.1.3 la política de gobierno societario (cumplimiento Código de Gobierno Societario),
II.1.1.4 la política de selección, evaluación y remuneración de los gerentes de primera línea,
II.1.1.5 la política de asignación de responsabilidades a los gerentes de primera línea,
II.1.1.6 la supervisión de los planes de sucesión de los gerentes de primera línea,
II.1.1.7 la política de responsabilidad social empresaria,
II.1.1.8 las políticas de gestión integral de riesgos y de control interno, y de prevención de fraudes,
II.1.1.9 la política de capacitación y entrenamiento continuo para miembros del Órgano de Administración y de los gerentes de primera línea,
De contar con estas políticas, hacer una descripción de los principales aspectos de las mismas.
II.1.2 De considerar relevante, agregar otras políticas aplicadas por el Órgano de Administración que no han sido mencionadas y detallar los puntos significativos.
II.1.3 La Emisora cuenta con una política tendiente a garantizar la disponibilidad de información relevante para la toma de decisiones de su Órgano de Administración y una vía de consulta directa de las líneas gerenciales, de un modo que resulte simétrico para todos sus miembros (ejecutivos, externos e independientes) por igual y con una antelación suficiente, que permita el adecuado análisis de su contenido. Explicitar.
II.1.4. Los temas sometidos a consideración del Órgano de Administración son acompañados por un análisis de los riesgos asociados a las decisiones que puedan ser adoptadas, teniendo en cuenta el nivel de riesgo empresarial definido como aceptable por la Emisora. Explicitar.
Recomendación II.2: Asegurar un efectivo Control de la Gestión de la Emisora.
Responder si:
El Órgano de Administración verifica:
II.2.1 el cumplimiento del presupuesto anual y del plan de negocios,
II.2.2 el desempeño de los gerentes de primera línea y su cumplimiento de los objetivos a ellos fijados (el nivel de utilidades previstas versus el de utilidades logradas, calificación financiera, calidad del reporte contable, cuota de mercado, etc.).
Hacer una descripción de los aspectos relevantes de la política de Control de Gestión de la Emisora detallando técnicas empleadas y frecuencia del monitoreo efectuado por el Órgano de Administración.
Recomendación II.3: Dar a conocer el proceso de evaluación del desempeño del Órgano de Administración y su impacto.
Responder si:
II.3.1 Cada miembro del Órgano de Administración cumple con el Estatuto Social y, en su caso, con el Reglamento del funcionamiento del Órgano de Administración. Detallar las principales directrices del Reglamento. Indicar el grado de cumplimiento del Estatuto Social y Reglamento.
II.3.2 El Órgano de Administración expone los resultados de su gestión teniendo en cuenta los objetivos fijados al inicio del período, de modo tal que los accionistas puedan evaluar el grado de cumplimiento de tales objetivos, que contienen tanto aspectos financieros como no financieros. Adicionalmente, el Órgano de Administración presenta un diagnóstico acerca del grado de cumplimiento de las políticas mencionadas en la Recomendación II, ítems II.1.1.y II.1.2
Detallar los aspectos principales de la evaluación de la Asamblea General de Accionistas sobre el grado de cumplimiento por parte del Órgano de Administración de los objetivos fijados y de las políticas mencionadas en la Recomendación II, puntos II.1.1 y II.1.2, indicando la fecha de la Asamblea donde se presentó dicha evaluación.
Recomendación II.4: Que el número de miembros externos e independientes constituyan una proporción significativa en el Órgano de Administración de la Emisora.
Responder si:
II.4.1 La proporción de miembros ejecutivos, externos e independientes (éstos últimos definidos según la normativa de esta Comisión) del Órgano de Administración guarda relación con la estructura de capital de la Emisora. Explicitar.
II.4.2 Durante el año en curso, los accionistas acordaron a través de una Asamblea General una política dirigida a mantener una proporción de al menos 20% de miembros independientes sobre el número total de miembros del Órgano de Administración.
Hacer una descripción de los aspectos relevantes de tal política y de cualquier acuerdo de accionistas que permita comprender el modo en que miembros del Órgano de Administración son designados y por cuánto tiempo. Indicar si la independencia de los miembros del Órgano de Administración fue cuestionada durante el transcurso del año y si se han producido abstenciones por conflictos de interés.
Recomendación II.5: Comprometer a que existan normas y procedimientos inherentes a la selección y propuesta de miembros del Órgano de Administración y gerentes de primera línea de la Emisora.
Responder si:
II.5.1. La Emisora cuenta con un Comité de Nombramientos:
II.5.1.1 integrado por al menos tres miembros del Órgano de Administración, en su mayoría independientes,
II.5.1.2 presidido por un miembro independiente del Órgano de Administración,
II.5.1.3 que cuenta con miembros que acreditan suficiente idoneidad y experiencia en temas de políticas de capital humano,
II.5.1.4 que se reúna al menos dos veces por año.
II.5.1.5 cuyas decisiones no son necesariamente vinculantes para la Asamblea General de Accionistas sino de carácter consultivo en lo que hace a la selección de los miembros del Órgano de Administración.
II.5. 2 En caso de contar con un Comité de Nombramientos, el mismo:
II.5.2.1 verifica la revisión y evaluación anual de su reglamento y sugiere al Órgano de Administración las modificaciones para su aprobación,
II.5.2.2 propone el desarrollo de criterios (calificación, experiencia, reputación profesional y ética, otros) para la selección de nuevos miembros del Órgano de Administración y gerentes de primera línea,
II.5.2.3 identifica los candidatos a miembros del Órgano de Administración a ser propuestos por el Comité a la Asamblea General de Accionistas,
II. 5.2.4 sugiere miembros del Órgano de Administración que habrán de integrar los diferentes Comités del Órgano de Administración acorde a sus antecedentes,
II. 5.2.5 recomienda que el Presidente del Directorio no sea a su vez el Gerente General de la Emisora,
II. 5.2.6 asegura la disponibilidad de los curriculum vitaes de los miembros del Órgano de Administración y gerentes de la primera línea en la web de la Emisora, donde quede explicitada la duración de sus mandatos en el primer caso,
II.5.2.7 constata la existencia de un plan de sucesión del Órgano de Administración y de gerentes de primera línea.
II.5. 3 De considerar relevante agregar políticas implementadas realizadas por el Comité de Nombramientos de la Emisora que no han sido mencionadas en el punto anterior.
Recomendación II.6: Evaluar la conveniencia de que miembros del Órgano de Administración y/o síndicos y/o consejeros de vigilancia desempeñen funciones en diversas Emisoras.
Responder si:
La Emisora establece un límite a los miembros del Órgano de Administración y/o síndicos y/o consejeros de vigilancia para que desempeñen funciones en otras entidades que no sean del grupo económico, que encabeza y/o integra la Emisora. Especificar dicho límite y detallar si en el transcurso del año se verificó alguna violación a tal límite.
Recomendación II.7: Asegurar la Capacitación y Desarrollo de miembros del Órgano de Administración y gerentes de primera línea de la Emisora.
Responder si:
II.7.1 La Emisora cuenta con Programas de Capacitación continua vinculados a las necesidades existentes de la Emisora para los miembros del Órgano de Administración y gerentes de primera línea, que incluyen temas acerca de su rol y responsabilidades, la gestión integral de riesgos empresariales, conocimientos específicos del negocio y sus regulaciones, la dinámica de la gobernanza de empresas y temas de responsabilidad social empresaria. En el caso de los miembros del Comité de Auditoría, normas contables internacionales, de auditoría y de control interno y de regulaciones específicas del mercado de capitales.
Describir los programas que se llevaron a cabo en el transcurso del año y su grado de cumplimiento.
II.7.2 La Emisora incentiva, por otros medios no mencionados en II.7.1, a los miembros de Órgano de Administración y gerentes de primera línea mantener una capacitación permanente que complemente su nivel de formación de manera que agregue valor a la Emisora. Indicar de qué modo lo hace.
PRINCIPIO III. AVALAR UNA EFECTIVA POLÍTICA DE IDENTIFICACIÓN, MEDICIÓN, ADMINISTRACIÓN Y DIVULGACIÓN DEL RIESGO EMPRESARIAL
EN EL MARCO PARA EL GOBIERNO SOCIETARIO:
Recomendación III: El Órgano de Administración debe contar con una política de gestión integral del riesgo empresarial y monitorea su adecuada implementación.
Responder si:
III.1 La Emisora cuenta con políticas de gestión integral de riesgos empresariales (de cumplimiento de los objetivos estratégicos, operativos, financieros, de reporte contable, de leyes y regulaciones, otros). Hacer una descripción de los aspectos más relevantes de las mismas.
III.2 Existe un Comité de Gestión de Riesgos en el seno del Órgano de Administración o de la Gerencia General. Informar sobre la existencia de manuales de procedimientos y detallar los principales factores de riesgos que son específicos para la Emisora o su actividad y las acciones de mitigación implementadas. De no contar con dicho Comité, corresponderá describir el papel de supervisión desempeñado por el Comité de Auditoría en referencia a la gestión de riesgos.
Asimismo, especificar el grado de interacción entre el Órgano de Administración o de sus Comités con la Gerencia General de la Emisora en materia de gestión integral de riesgos empresariales.
III.3 Hay una función independiente dentro de la Gerencia General de la Emisora que implementa las políticas de gestión integral de riesgos (función de Oficial de Gestión de Riesgo o equivalente). Especificar.
III.4 Las políticas de gestión integral de riesgos son actualizadas permanentemente conforme a las recomendaciones y metodologías reconocidas en la materia. Indicar cuáles.
III.5 El Órgano de Administración comunica sobre los resultados de la supervisión de la gestión de riesgos realizada conjuntamente con la Gerencia General en los estados financieros y en la Memoria anual. Especificar los principales puntos de las exposiciones realizadas.
PRINCIPIO IV. SALVAGUARDAR LA INTEGRIDAD DE LA INFORMACION FINANCIERA CON AUDITORÍAS INDEPENDIENTES
EL MARCO PARA EL GOBIERNO SOCIETARIO DEBE:
Recomendación IV: Garantizar la independencia y transparencia de las funciones que le son encomendadas al Comité de Auditoría y al Auditor Externo.
Responder si:
IV.1. El Órgano de Administración al elegir a los integrantes del Comité de Auditoría teniendo en cuenta que la mayoría debe revestir el carácter de independiente, evalúa la conveniencia de que sea presidido por un miembro independiente.
IV.2 Existe una función de auditoría interna que reporta al Comité de Auditoría o al Presidente del Órgano de Administración y que es responsable de la evaluación del sistema de control interno.
Indicar si el Comité de Auditoría o el Órgano de Administración hace una evaluación anual sobre el desempeño del área de auditoría interna y el grado de independencia de su labor profesional, entendiéndose por tal que los profesionales a cargo de tal función son independientes de las restantes áreas operativas y además cumplen con requisitos de independencia respecto a los accionistas de control o entidades relacionadas que ejerzan influencia significativa en la Emisora.
Especificar, asimismo, si la función de auditoría interna realiza su trabajo de acuerdo a las normas internacionales para el ejercicio profesional de la auditoría interna emitidas por el Institute of Internal Auditors (IIA).
IV.3 Los integrantes del Comité de Auditoría hacen una evaluación anual de la idoneidad, independencia y desempeño de los Auditores Externos, designados por la Asamblea de Accionistas. Describir los aspectos relevantes de los procedimientos empleados para realizar la evaluación.
IV.4 La Emisora cuenta con una política referida a la rotación de los miembros de la Comisión Fiscalizadora y/o del Auditor Externo; y a propósito del último, si la rotación incluye a la firma de auditoría externa o únicamente a los sujetos físicos.
PRINCIPIO V. RESPETAR LOS DERECHOS DE LOS ACCIONISTAS
EL MARCO PARA EL GOBIERNO SOCIETARIO DEBE:
Recomendación V.1: Asegurar que los accionistas tengan acceso a la información de la Emisora.
Responder si:
V.1.1 El Órgano de Administración promueve reuniones informativas periódicas con los accionistas coincidiendo con la presentación de los estados financieros intermedios. Explicitar indicando la cantidad y frecuencia de las reuniones realizadas en el transcurso del año.
V.1.2 La Emisora cuenta con mecanismos de información a inversores y con un área especializada para la atención de sus consultas. Adicionalmente cuenta con un sitio web que puedan acceder los accionistas y otros inversores, y que permita un canal de acceso para que puedan establecer contacto entre sí. Detallar.
Recomendación V.2: Promover la participación activa de todos los accionistas.
Responder si:
V.2.1 El Órgano de Administración adopta medidas para promover la participación de todos los accionistas en las Asambleas Generales de Accionistas. Explicitar, diferenciando las medidas exigidas por ley de las ofrecidas voluntariamente por la Emisora a sus accionistas.
V.2.2 La Asamblea General de Accionistas cuenta con un Reglamento para su funcionamiento que asegura que la información esté disponible para los accionistas, con suficiente antelación para la toma de decisiones. Describir los principales lineamientos del mismo.
V.2.3 Resultan aplicables los mecanismos implementados por la Emisora a fin que los accionistas minoritarios propongan asuntos para debatir en la Asamblea General de Accionistas de conformidad con lo previsto en la normativa vigente. Explicitar los resultados.
V.2.4 La Emisora cuenta con políticas de estímulo a la participación de accionistas de mayor relevancia, tales como los inversores institucionales. Especificar. V.2.5 En las Asambleas de Accionistas donde se proponen designaciones de miembros del Órgano de Administración se dan a conocer, con carácter previo a la votación: (i) la postura de cada uno de los candidatos respecto de la adopción o no de un Código de Gobierno Societario; y (ii) los fundamentos de dicha postura.
Recomendación V.3: Garantizar el principio de igualdad entre acción y voto.
Responder si:
La Emisora cuenta con una política que promueva el principio de igualdad entre acción y voto. Indicar cómo ha ido cambiando la composición de acciones en circulación por clase en los últimos tres años.
Recomendación V.4: Establecer mecanismos de protección de todos los accionistas frente a las tomas de control.
Responder si:
La Emisora adhiere al régimen de oferta pública de adquisición obligatoria. Caso contrario, explicitar si existen otros mecanismos alternativos, previstos estatutariamente, como el tag along u otros.
Recomendación V.5: Alentar la dispersión accionaria de la Emisora.
Responder si:
La Emisora cuenta con una dispersión accionaria de al menos 20 por ciento para sus acciones ordinarias. Caso contrario, la Emisora cuenta con una política para aumentar su dispersión accionaria en el mercado.
Indicar cuál es el porcentaje de la dispersión accionaria como porcentaje del capital social de la Emisora y cómo ha variado en el transcurso de los últimos tres años.
Recomendación V.6: Asegurar que haya una política de dividendos transparente.
Responder si:
V.6.1 La Emisora cuenta con una política de distribución de dividendos prevista en el Estatuto Social y aprobada por la Asamblea de Accionistas en las que se establece las condiciones para distribuir dividendos en efectivo o acciones. De existir la misma, indicar criterios, frecuencia y condiciones que deben cumplirse para el pago de dividendos.
V.6.2 La Emisora cuenta con procesos documentados para la elaboración de la propuesta de destino de resultados acumulados de la Emisora que deriven en constitución de reservas legales, estatutarias, voluntarias, pase a nuevo ejercicio y/o pago de dividendos.
Explicitar dichos procesos y detallar en que Acta de Asamblea General de Accionistas fue aprobada la distribución (en efectivo o acciones) o no de dividendos, de no estar previsto en el Estatuto Social.
PRINCIPIO VI. MANTENER UN VÍNCULO DIRECTO Y RESPONSABLE CON LA COMUNIDAD
El marco para el gobierno societario debe:
Recomendación VI: Suministrar a la comunidad la revelación de las cuestiones relativas a la Emisora y un canal de comunicación directo con la empresa.
Responder si:
VI.1 La Emisora cuenta con un sitio web de acceso público, actualizado, que no solo suministre información relevante de la empresa (Estatuto Social, grupo económico, composición del Órgano de Administración, estados financieros, Memoria anual, entre otros) sino que también recoja inquietudes de usuarios en general.
VI.2 La Emisora emite un Balance de Responsabilidad Social y Ambiental con frecuencia anual, con una verificación de un Auditor Externo independiente. De existir, indicar el alcance o cobertura jurídica o geográfica del mismo y dónde está disponible. Especificar que normas o iniciativas han adoptado para llevar a cabo su política de responsabilidad social empresaria (Global Reporting Iniciative y/o el Pacto Global de Naciones Unidas, ISO 26.000, SA8000, Objetivos de Desarrollo del Milenio, SGE 21-Foretica, AA 1000, Principios de Ecuador, entre otras)
PRINCIPIO VII. REMUNERAR DE FORMA JUSTA Y RESPONSABLE
EN EL MARCO PARA EL GOBIERNO SOCIETARIO SE DEBE:
Recomendación VII: Establecer claras políticas de remuneración de los miembros del Órgano de Administración y gerentes de primera línea de la Emisora, con especial atención a la consagración de limitaciones convencionales o estatutarias en función de la existencia o inexistencia de ganancias.
Responder si:
VII.1. La Emisora cuenta con un Comité de Remuneraciones:
VII.1.1 integrado por al menos tres miembros del Órgano de Administración, en su mayoría independientes,
VII.1.2 presidido por un miembro independiente del Órgano de Administración,
VII.1.3 que cuenta con miembros que acreditan suficiente idoneidad y experiencia en temas de políticas de recursos humanos,
VII.1.4 que se reúna al menos dos veces por año.
VII.1.5 cuyas decisiones no son necesariamente vinculantes para la Asamblea General de Accionistas ni para el Consejo de Vigilancia sino de carácter consultivo en lo que hace a la remuneración de los miembros del Órgano de Administración.
VII. 2 En caso de contar con un Comité de Remuneraciones, el mismo:
VII.2.1 asegura que exista una clara relación entre el desempeño del personal clave y su remuneración fija y variable, teniendo en cuenta los riesgos asumidos y su administración,
VII.2.2 supervisa que la porción variable de la remuneración de miembros del Órgano de Administración y gerentes de primera línea se vincule con el rendimiento a mediano y/o largo plazo de la Emisora,
VII.2.3 revisa la posición competitiva de las políticas y prácticas de la Emisora con respecto a remuneraciones y beneficios de empresas comparables, y recomienda o no cambios,
VII.2.4 define y comunica la política de retención, promoción, despido y suspensión de personal clave,
VII.2.5 informa las pautas para determinar los planes de retiro de los miembros del Órgano de Administración y gerentes de primera línea de la Emisora,
VII.2.6 da cuenta regularmente al Órgano de Administración y a la Asamblea de Accionistas sobre las acciones emprendidas y los temas analizados en sus reuniones,
VII.2.7 garantiza la presencia del Presidente del Comité de Remuneraciones en la Asamblea General de Accionistas que aprueba las remuneraciones al Órgano de Administración para que explique la política de la Emisora, con respecto a la retribución de los miembros del Órgano de Administración y gerentes de primera línea.
VII. 3 De considerar relevante mencionar las políticas aplicadas por el Comité de Remuneraciones de la Emisora que no han sido mencionadas en el punto anterior.
VII. 4 En caso de no contar con un Comité de Remuneraciones, explicar como las funciones descriptas en VII. 2 son realizadas dentro del seno del propio Órgano de Administración.
PRINCIPIO VIII. FOMENTAR LA ÉTICA EMPRESARIAL
EN EL MARCO PARA EL GOBIERNO SOCIETARIO SE DEBE:
Recomendación VIII: Garantizar comportamientos éticos en la Emisora.
Responder si:
VIII.1 La Emisora cuenta con un Código de Conducta Empresaria. Indicar principales lineamientos y si es de conocimiento para todo público. Dicho Código es firmado por al menos los miembros del Órgano de Administración y gerentes de primera línea. Señalar si se fomenta su aplicación a proveedores y clientes.
VIII.2 La Emisora cuenta con mecanismos para recibir denuncias de toda conducta ilícita o anti ética, en forma personal o por medios electrónicos garantizando que la información transmitida responda a altos estándares de confidencialidad e integridad, como de registro y conservación de la información. Indicar si el servicio de recepción y evaluación de denuncias es prestado por personal de la Emisora o por profesionales externos e independientes para una mayor protección hacia los denunciantes.
VIII.3 La Emisora cuenta con políticas, procesos y sistemas para la gestión y resolución de las denuncias mencionadas en el punto VIII.2. Hacer una descripción de los aspectos más relevantes de las mismas e indicar el grado de involucramiento del Comité de Auditoría en dichas resoluciones, en particular en aquellas denuncias asociadas a temas de control interno para reporte contable y sobre conductas de miembros del Órgano de Administración y gerentes de la primera línea.
PRINCIPIO IX: PROFUNDIZAR EL ALCANCE DEL CÓDIGO
EL MARCO PARA EL GOBIERNO SOCIETARIO DEBE:
Recomendación IX: Fomentar la inclusión de las previsiones que hacen a las buenas prácticas de buen gobierno en el Estatuto Social.
Responder si:
El Órgano de Administración evalúa si las previsiones del Código de Gobierno Societario deben reflejarse, total o parcialmente, en el Estatuto Social, incluyendo las responsabilidades generales y específicas del Órgano de Administración. Indicar cuales previsiones están efectivamente incluidas en el Estatuto Social desde la vigencia del Código hasta el presente.
ESTRUCTURA DE RESPUESTA – ANEXO IV
Informe sobre el grado de cumplimiento del Código de Gobierno Societario
(1) Marcar con una cruz si corresponde.
(2) En caso de cumplimiento total, informar de qué modo la Emisora cumple los principios y recomendaciones del Código de Gobierno Societario.
(3) En caso de cumplimiento parcial o incumplimiento justificar el por qué e indicar qué acciones tiene previsto el Órgano de Administración de la Emisora para incorporar aquello que no adopta en el próximo ejercicio o siguientes si las hubiere.