Resolución Técnica (FACPCE) 25/2008No vigente
Entes sin fines de lucro. Modificaciones a la RT 11 y modelos de estados contables.
🔒 Contenido exclusivo para suscriptores
¡Por favor, iniciá sesión para ver el contenido o
registrate aquí
para conocer nuestros planes!
SUMARIO
Se modifica la RT 11 sobre normas particulares de exposición para entes sin fines de lucro. Se adecuan los criterios sobre recursos y gastos, los estados contables y su información complementaria, y se incorporan modelos de presentación.
El régimen pertenece al archivo histórico de las normas contables profesionales. Régimen histórico reemplazado por la Resolución Técnica (FACPCE) 54/2022, según sus textos ordenados aprobados por las RT 56 y 59. Aplicación de la NUA para ejercicios iniciados desde el 1/7/2024, con aplicación anticipada desde el 1/1/2023, conforme a la adopción jurisdiccional. B.O.: no informado.
ANÁLISIS
Estado de la Norma: Modificatoria del régimen histórico reemplazado por la RT 54
Fecha: 4/7/2008
B.O. No informado en la fuente oficial.
Vigencia y Aplicación: Ejercicios iniciados desde el 1/10/2008. Régimen de base reemplazado por la RT 54 para los ejercicios alcanzados por su vigencia.
Organismo Emisor: Federación Argentina de Consejos Profesionales de Ciencias Económicas
Cantidad de Artículos: 4
Cantidad de Anexos: 1
Fuente: Federación Argentina de Consejos Profesionales de Ciencias Económicas
Termas de Río Hondo, Santiago del Estero, 4 de julio de 2008.
(Régimen histórico reemplazado por la Resolución Técnica (FACPCE) 54/2022, según sus textos ordenados aprobados por las RT 56 y 59. Aplicación de la NUA para ejercicios iniciados desde el 1/7/2024, con aplicación anticipada desde el 1/1/2023, conforme a la adopción jurisdiccional. B.O.: no informado.)
Ver textos anteriores (1)
TEXTO ANTERIOR — RESOLUCIÓN TÉCNICA (FACPCE) 25/2008. BIBLIOTECA DE FACPCE:
Visto:
El Proyecto de resolución técnica Nº 13 sobre ‘‘Normas contables profesionales: modificación de la Resolución Técnica 11”, aprobado por la Junta de Gobierno del 23 de noviembre de 2007, y
Considerando:
a) Que las atribuciones de los Consejos Profesionales de Ciencias Económicas incluyen el dictado de normas de ejercicio profesional;
b) que dichos Consejos han encargado a esta Federación la elaboración de proyectos de normas técnicas para su posterior aprobación y puesta en vigencia dentro de sus respectivas jurisdicciones;
c) que la experiencia recogida desde la aprobación de la Resolución Técnica 17 (diciembre de 2000) ha mostrado la necesidad de reformular o completar determinadas normas contables vigentes;
d) que los estados contables constituyen un elemento muy importante para la transmisión de la información patrimonial, económica y financiera de un ente;
e) que se hace necesario orientar a los entes sin fines de lucro, en la forma de preparar sus estados contables, mediante un modelo;
f) que el Proyecto de resolución técnica Nº 13 cumplió su período de consulta, recibiéndose sugerencias y opiniones sobre el mismo;
g) que las sugerencias y opiniones fueron consideradas por la CENCyA en su reunión del 19 de junio del 2008, aprobándose algunas modificaciones menores que no justifican su nueva apertura a período de consulta;
h) que se han cumplido las etapas previstas en el Reglamento del CE- CyT;
g) que es necesario coordinar esfuerzos para mantener el proceso de armonización de las normas contables profesionales dentro del país.
Por ello: LA JUNTA DE GOBIERNO DE LA FEDERACION ARGENTINA DE CONSEJOS PROFESIONALES DE CIENCIAS ECONOMICAS
Resuelve:
ARTÍCULO 1°.- Aprobar la Resolución Técnica Nº 25 “Normas contables profesionales: modificación de la Resolución Técnica 11 “Normas particulares de exposición contable para entes sin fines de lucro” que se encuentra en la segunda parte de esta resolución.
ARTÍCULO 2°.- Recomendar a los Consejos Profesionales adheridos a esta Federación:
a. el tratamiento de esta Resolución Técnica de acuerdo con lo comprometido en el Acta de Catamarca, firmada en la Junta de Gobierno del 27 de septiembre de 2002;
b. establecer su vigencia para los ejercicios iniciados a partir del 1 de octubre de 2008;
c. la difusión de esta Resolución Técnica entre sus matriculados y los organismos de control, educativos y empresarios de sus respectivas jurisdicciones.
ARTÍCULO 3°.- Encomendar al CECyT la actualización del texto ordenado de las Normas contables, incluyendo las modificaciones establecidas por esta Resolución.
ARTÍCULO 4°.- De forma.
SEGUNDA PARTE
1. Se agrega en la sección B. (Estructura de las normas) del Capítulo I (Introducción) de la resolución técnica Nº 11, el término Anexo – Modelo de estados contables.
2. Se modifica el punto B.3 del capítulo III de la segunda parte de la RT11, el que quedará redactado como sigue:
B.3. Fondos con destino específico Se incluyen en esta categoría los fondos que se reciban con ciertos destinos específicos. Este ítem esta compuesto por los aportes que se reciban directamente o importes netos a través de la generación de actividades con fines recaudatorios específicos, destinados a la prestación de un servicio o a la erogación de fondos en el futuro relacionados con bienes a suministrar o servicios a prestar a un grupo determinado de asociados, a ciertos sectores de la comunidad o a la comunidad en general. Estos fondos se computarán como recursos en el mismo período en el cual se produzca el gasto para el que fueron recaudados.
3. Se modifica el punto B.2 del capítulo IV de la segunda parte de la RT11, el que quedará redactado como sigue:
B.2. Recursos para fines específicos Estas contribuciones están constituidas por los aportes recibidos y destinados a fines determinados, tales como aranceles o derechos particulares para determinadas actividades. Este ítem está compuesto también por los recursos que se recibieron a través de la generación de actividades con fines recaudatorios específicos, originalmente destinados a la prestación de un servicio o a la erogación de fondos en un momento futuro relacionados con bienes a suministrar o servicios a prestar a un grupo determinado de asociados, a ciertos sectores de la comunidad o a la comunidad en general, luego de que dichos bienes han sido suministrados o los servicios han sido prestados.
4. Se modifica el punto B.3 del capítulo IV de la segunda parte de la RT11, el que quedará redactado como sigue:
B.3. Recursos diversos Se incluyen aquellos recursos ordinarios que no se clasifican en los acápites anteriores, debiéndose brindar información complementaria de acuerdo con su significación. Ejemplo de ello son los ingresos por venta de bienes en desuso, ingresos destinados al recupero de ciertos gastos, los aportes publicitarios recibidos, los subsidios y donaciones efectuados por terceros, etc.
5. Se modifica el punto F del capítulo IV de la segunda parte de la RT11, el que quedará redactado como sigue:
F. RECURSOS Y GASTOS EXTRAORDINARIOS Comprende los recursos y gastos atípicos y excepcionales acaecidos durante el ejercicio, de suceso infrecuente en el pasado y de comportamiento similar esperado para el futuro, no surgidos de decisiones del ente.
6. Se modifica el punto H del capítulo IV de la segunda parte de la RT11, el que quedará redactado como sigue:
H. REALIZACIÓN DE DIFERENTES ACTIVIDADES Cuando el ente se dedicare simultáneamente a diversas actividades (deportivas, culturales, benéficas, mutuales, de enseñanza, etc.) deberá presentar los recursos y gastos por separado para cada una de las actividades principales que el ente desarrolle en la información complementaria.
7. Se modifica la introducción del capítulo V de la segunda parte de la RT11, el que quedará redactado como sigue: Las partidas integrantes de este estado deben clasificarse y resumirse, de acuerdo con su origen, en aportes de los asociados y en superávit o déficit acumulado.
8. Se modifica el punto A.2 del capítulo V de la segunda parte de la RT11, el que quedará redactado como sigue:
A.2. Aportes de Fondos para fines específicos
Se incluyen aquellos fondos originados en aportes de asociados con fines específicos y destinados al incremento del patrimonio social y no a la prestación de servicios o el desarrollo de actividades recurrentes, tales como los fondos para la construcción de obras edilicias de cierta envergadura. Para que corresponda su inclusión en el patrimonio neto, los destinatarios de los fondos no deben tener que considerarse como un "tercero" distinto del ente. Estos fondos deben transferirse al capital, en la medida de su utilización para el destino previsto.
9. Se modifica el punto B.1 del capítulo V de la segunda parte de la RT11, el que quedará redactado como sigue:
B.1. Superávit reservados
Son aquellos superávit retenidos en el ente por explícita voluntad social o por disposiciones legales, estatutarias u otras.
10. Se modifica el punto B.2 del capítulo V de la segunda parte de la RT11, el que quedará redactado como sigue:
B.2. Superávit/(Déficit) no asignados Son aquellos superávit o déficit acumulados sin asignación específica.
11. Se agrega el punto B.3 del capítulo V de la segunda parte de la RT11, el que quedará redactado como sigue:
B.3. Superávit/(Déficit) diferidos Son aquellos superávit o déficit que en virtud de la aplicación de normas contables profesionales deben diferirse con exposición específica como componentes de los Activos Netos.
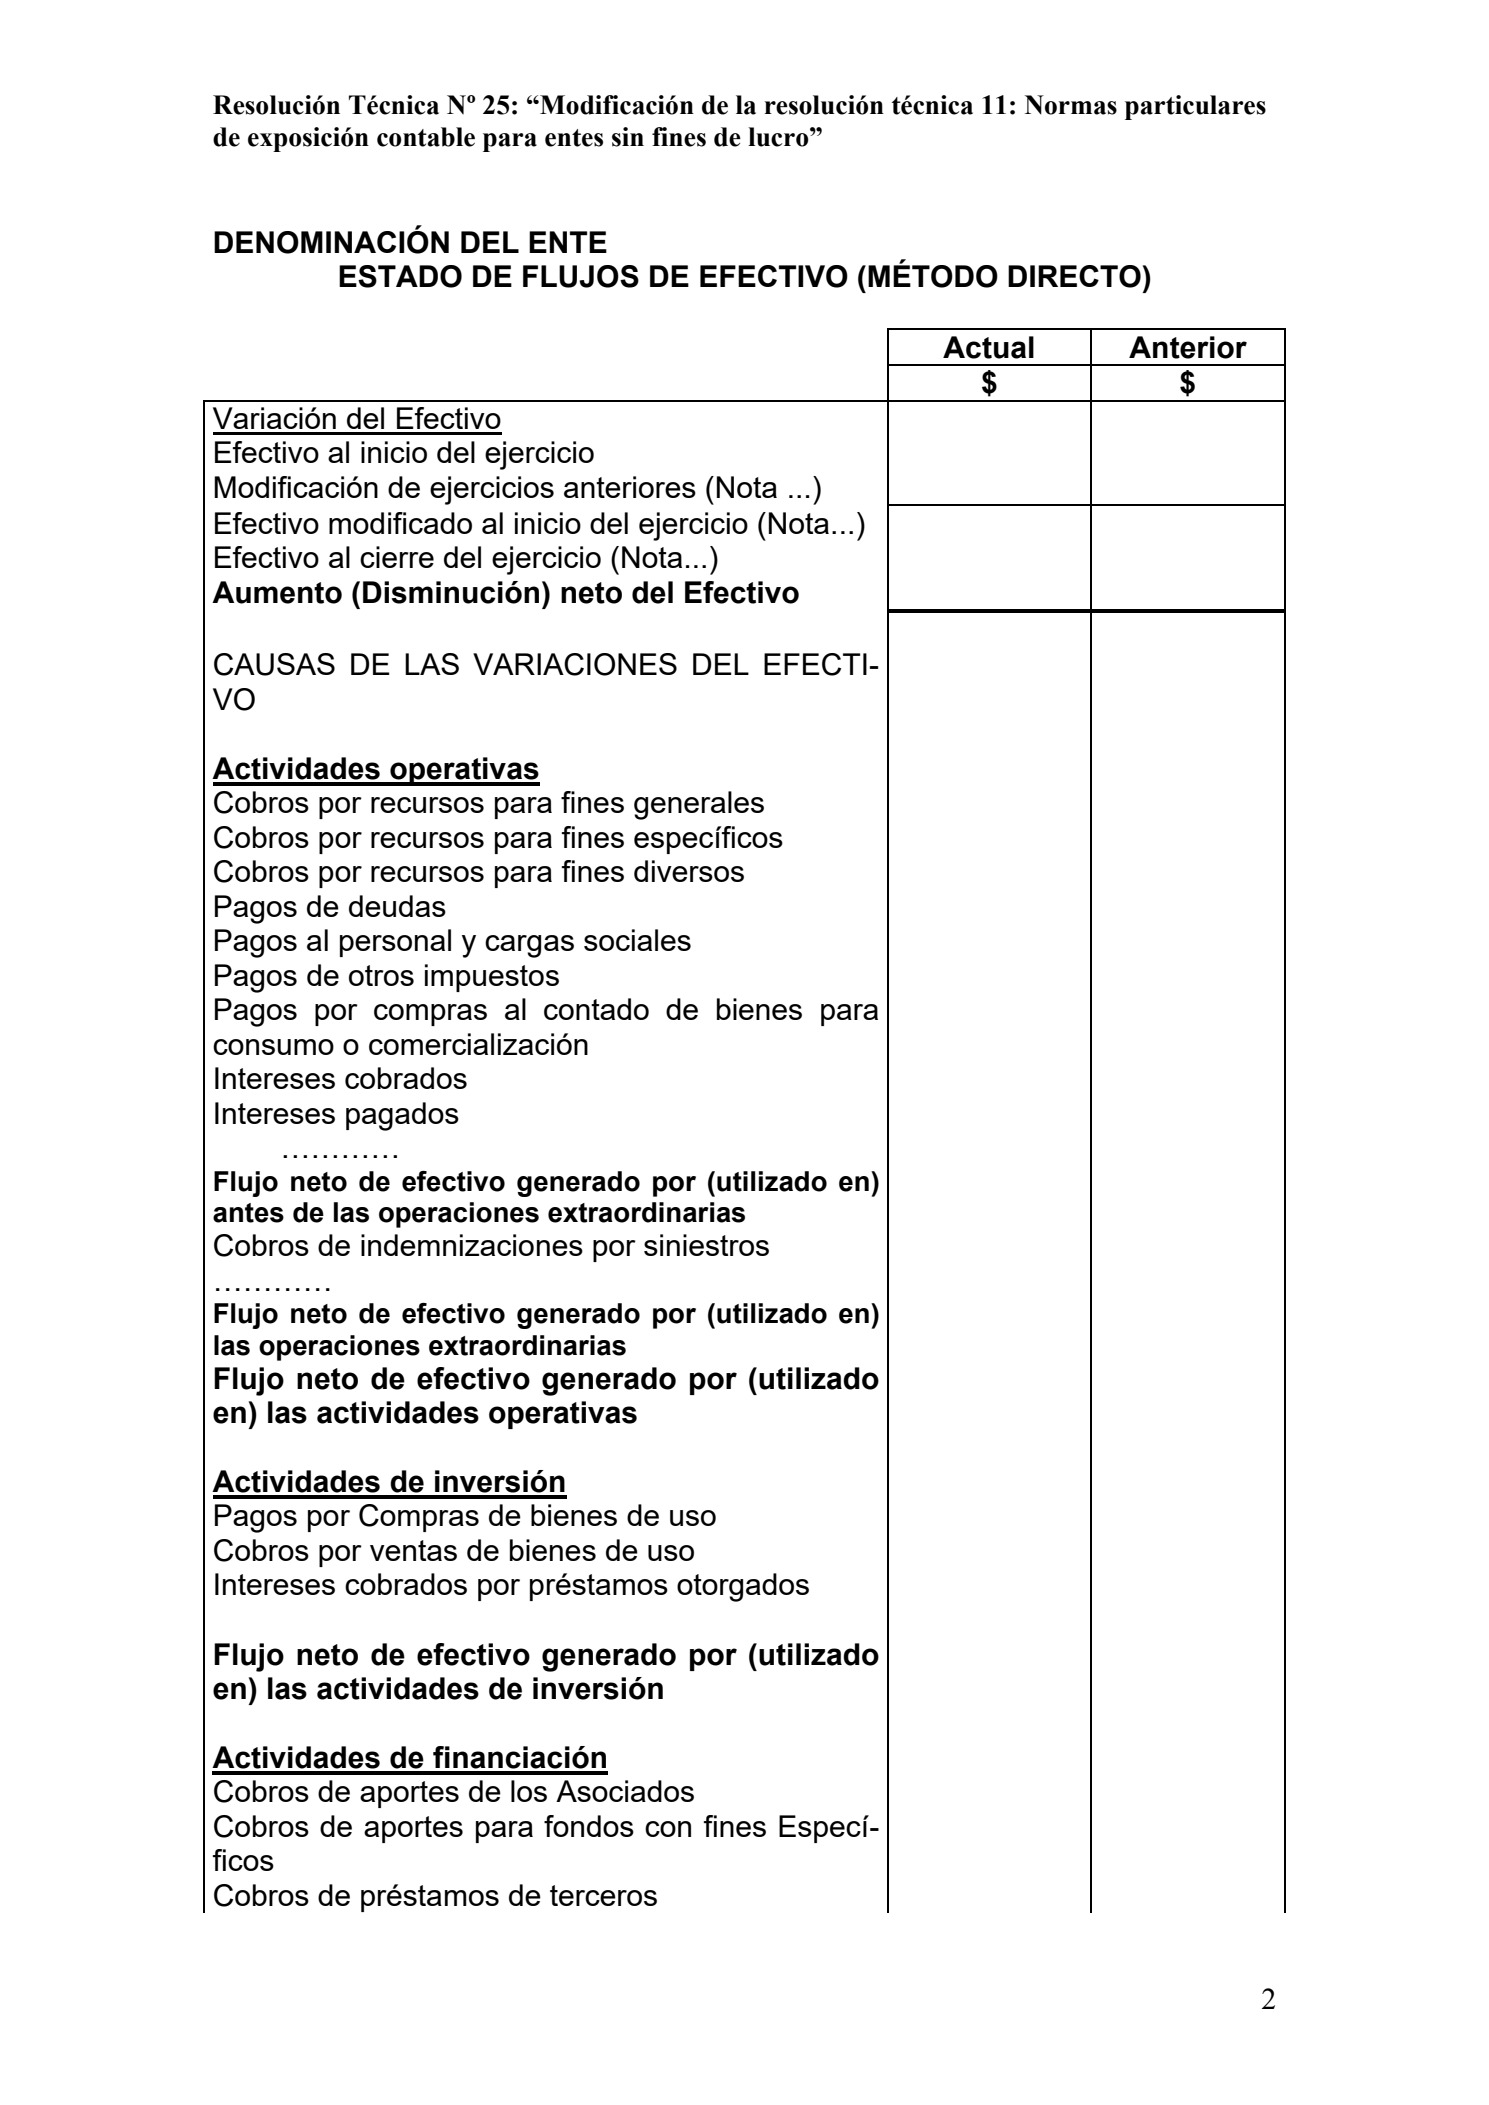
12. Se reemplaza el contenido del capítulo VI de la resolución técnica Nº 11, por el siguiente: El estado de flujos de efectivo se preparará de acuerdo con lo dispuesto en el capítulo VI (Estado de flujos de efectivo) de la segunda parte de la resolución técnica Nº 8 con la siguiente aclaración:
Presentación de las causas generadas por las actividades operativas Estas causas se presentarán por el denominado método directo de presentación.
13. Se agrega al final de la resolución técnica Nº 11:
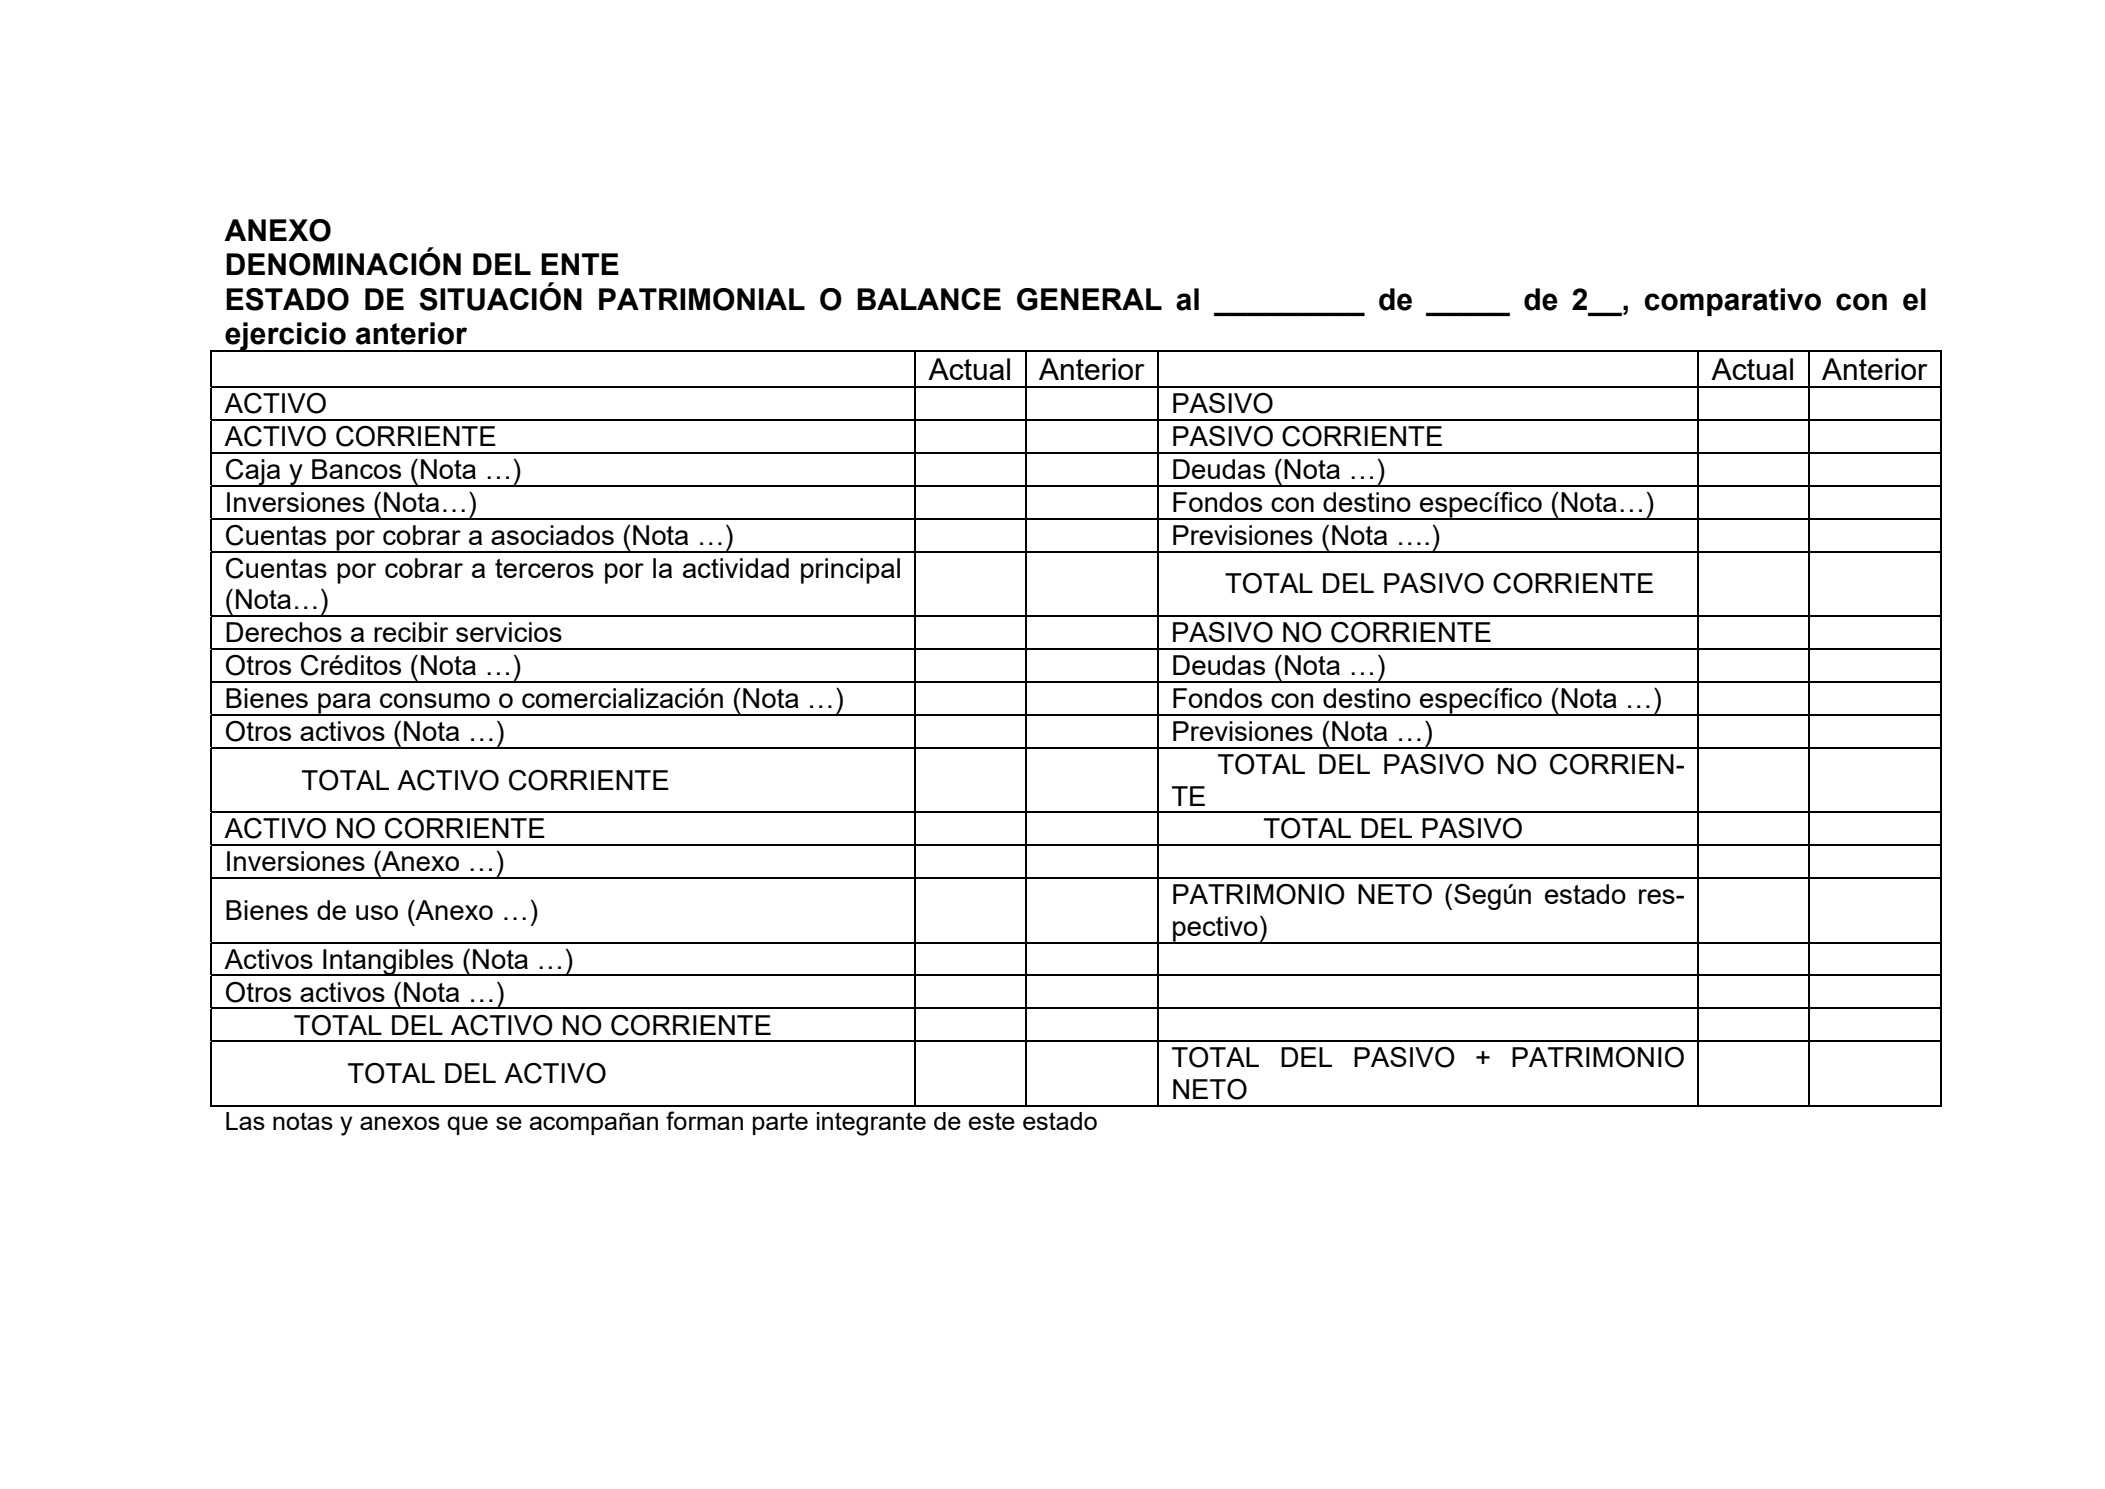
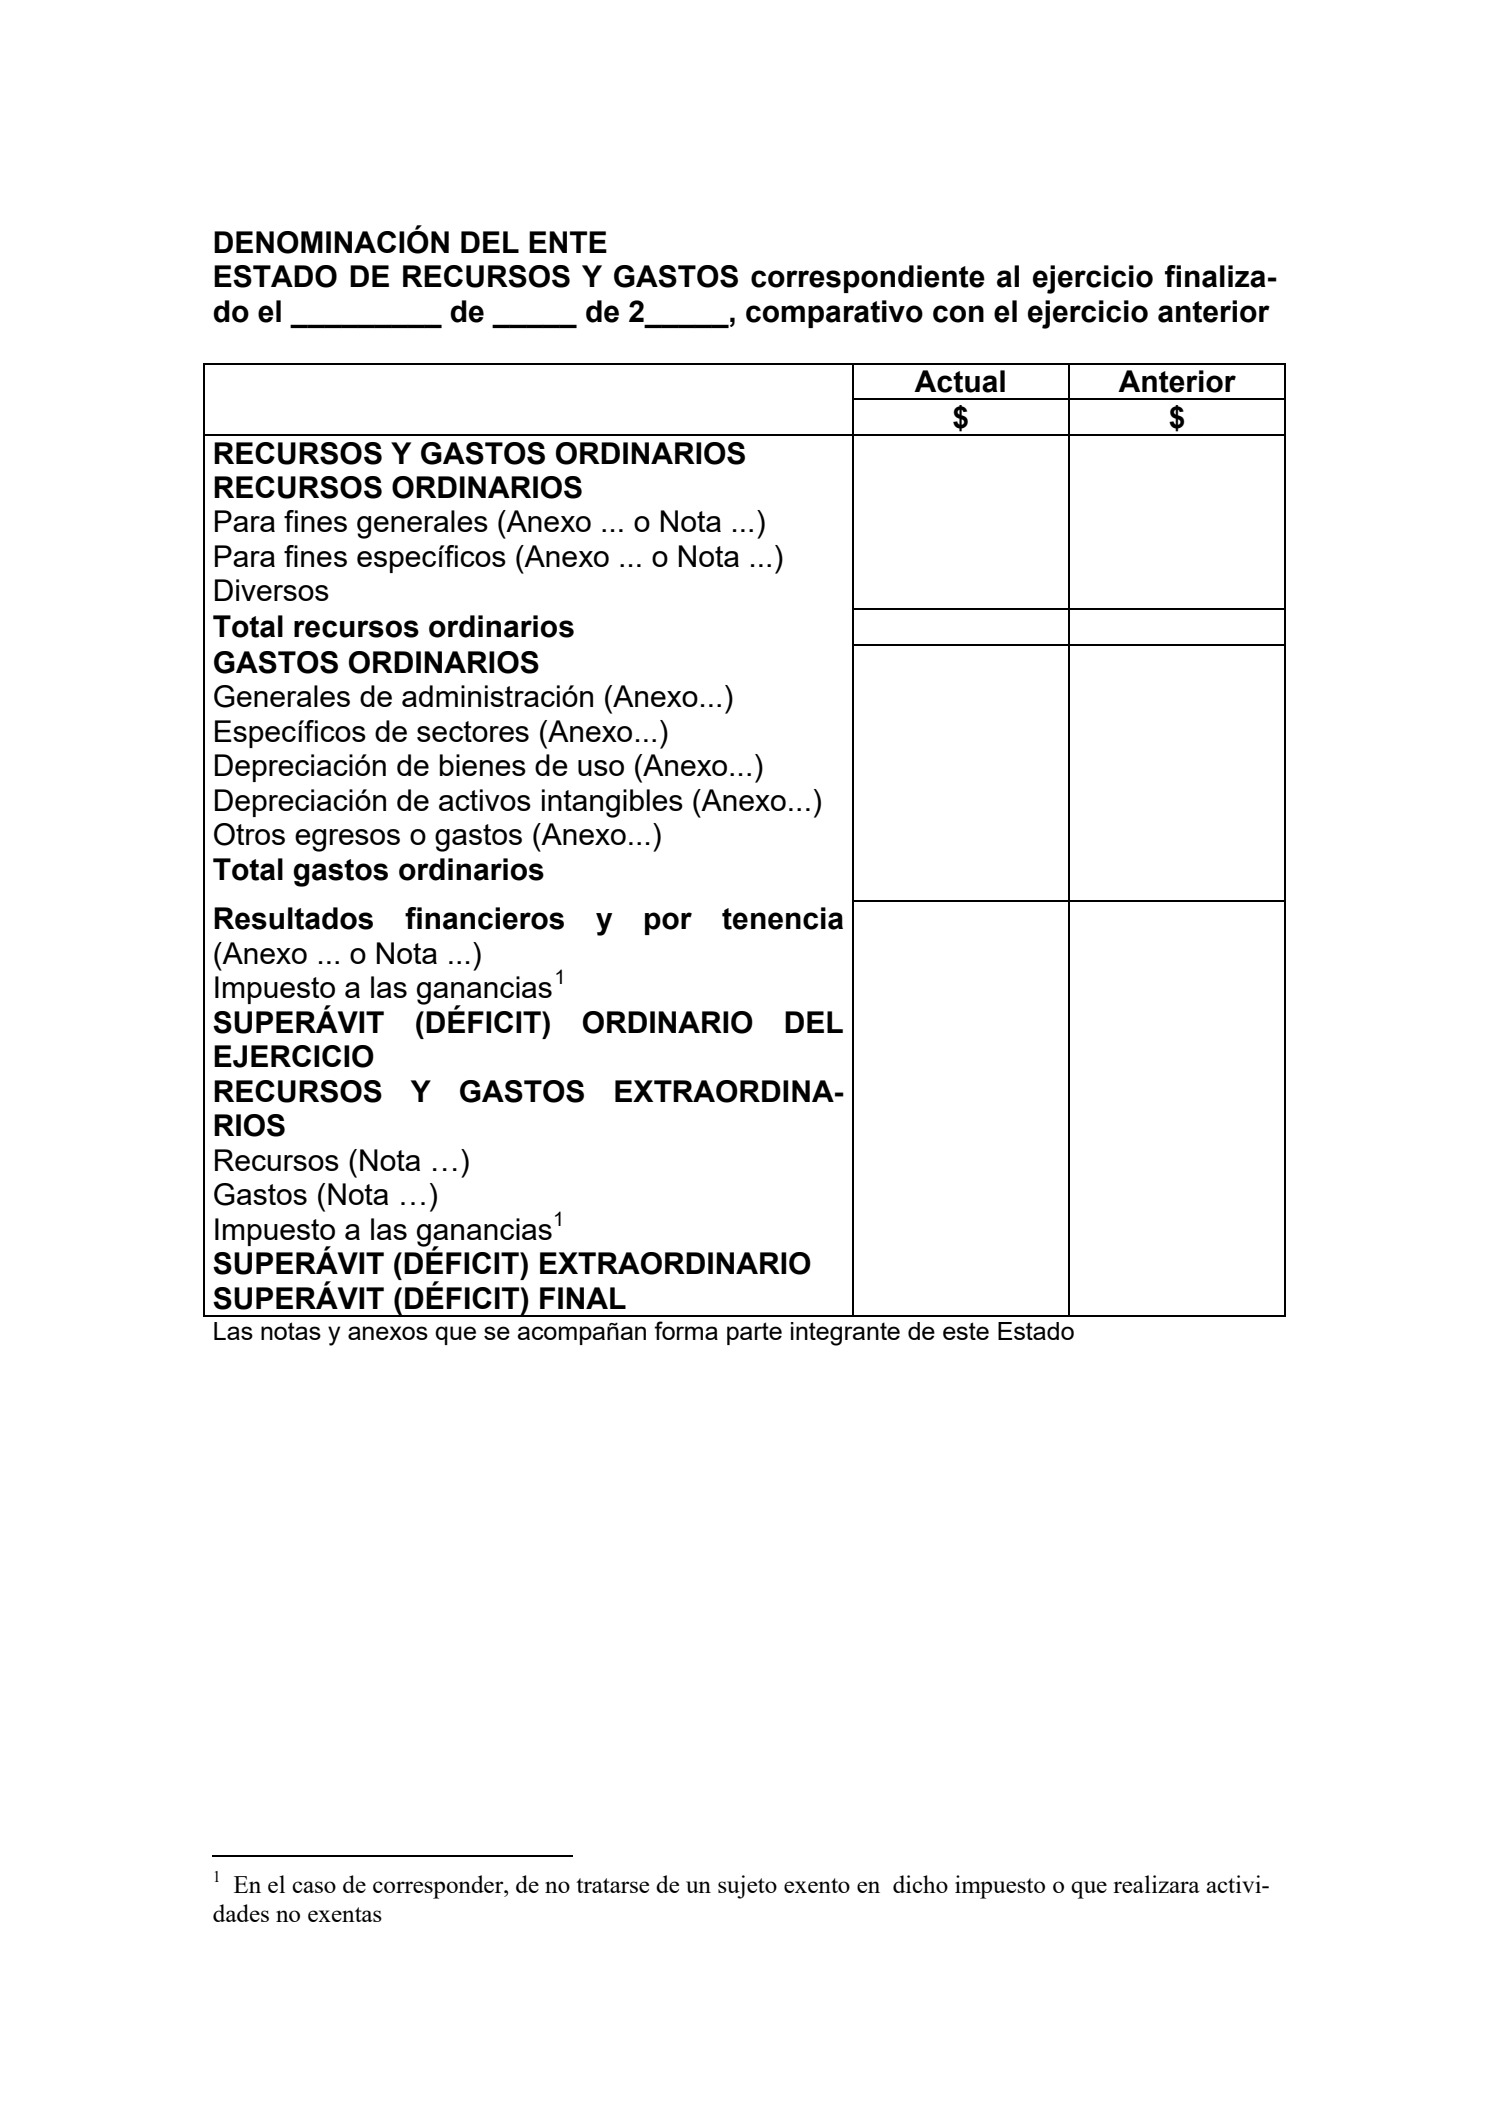
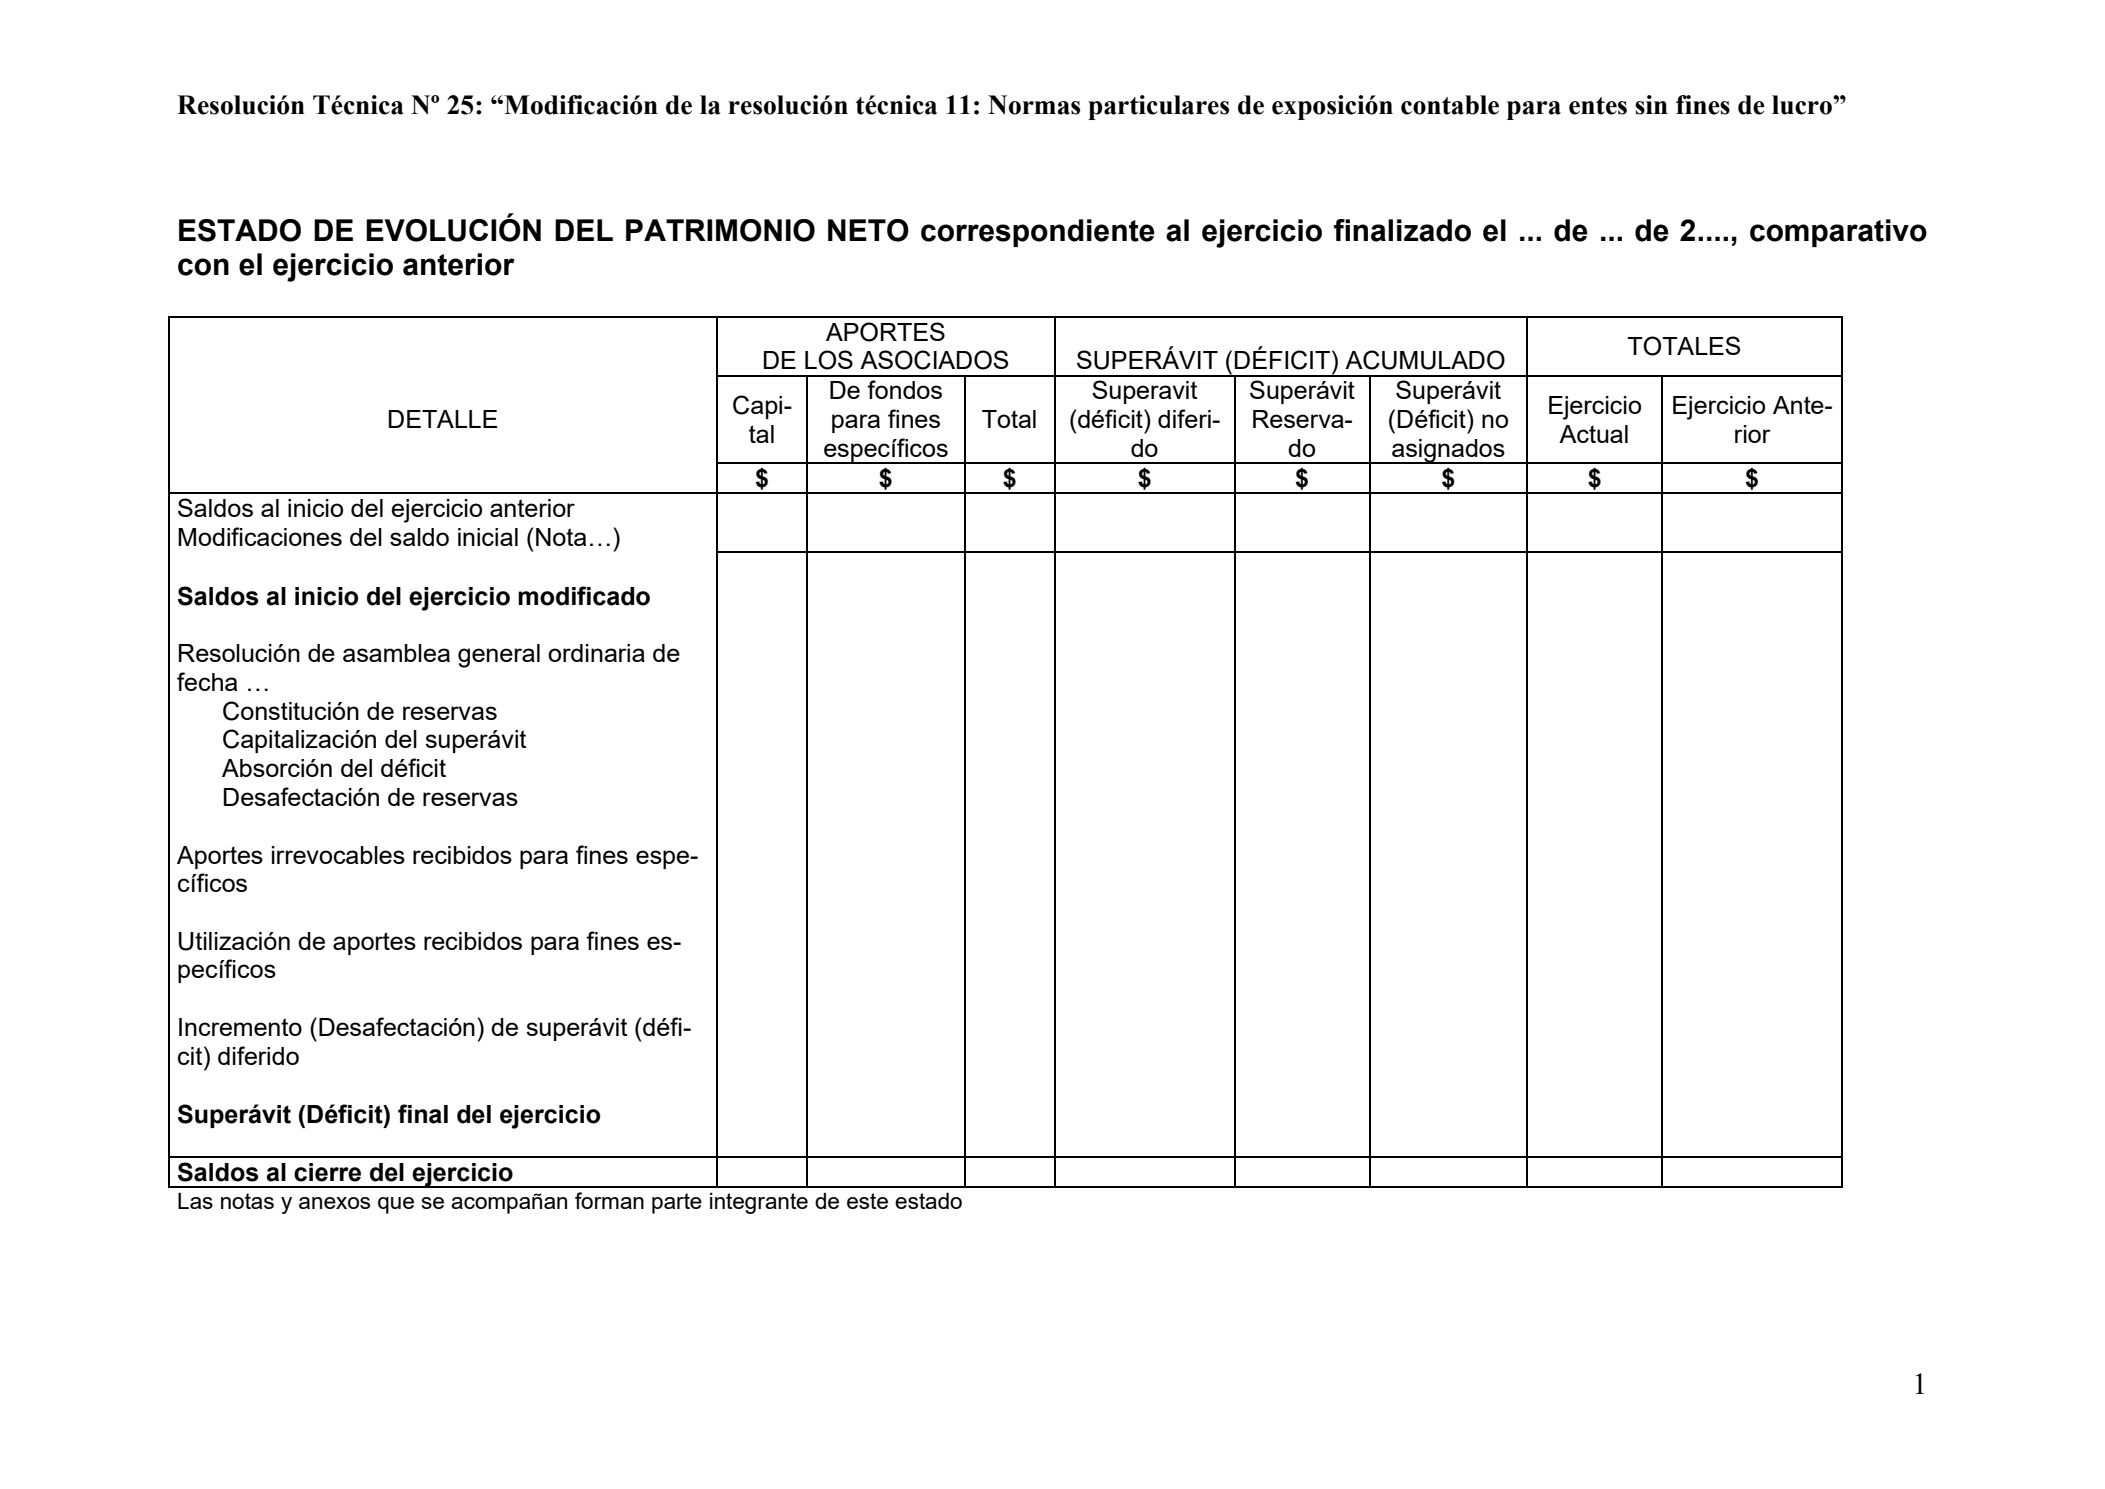
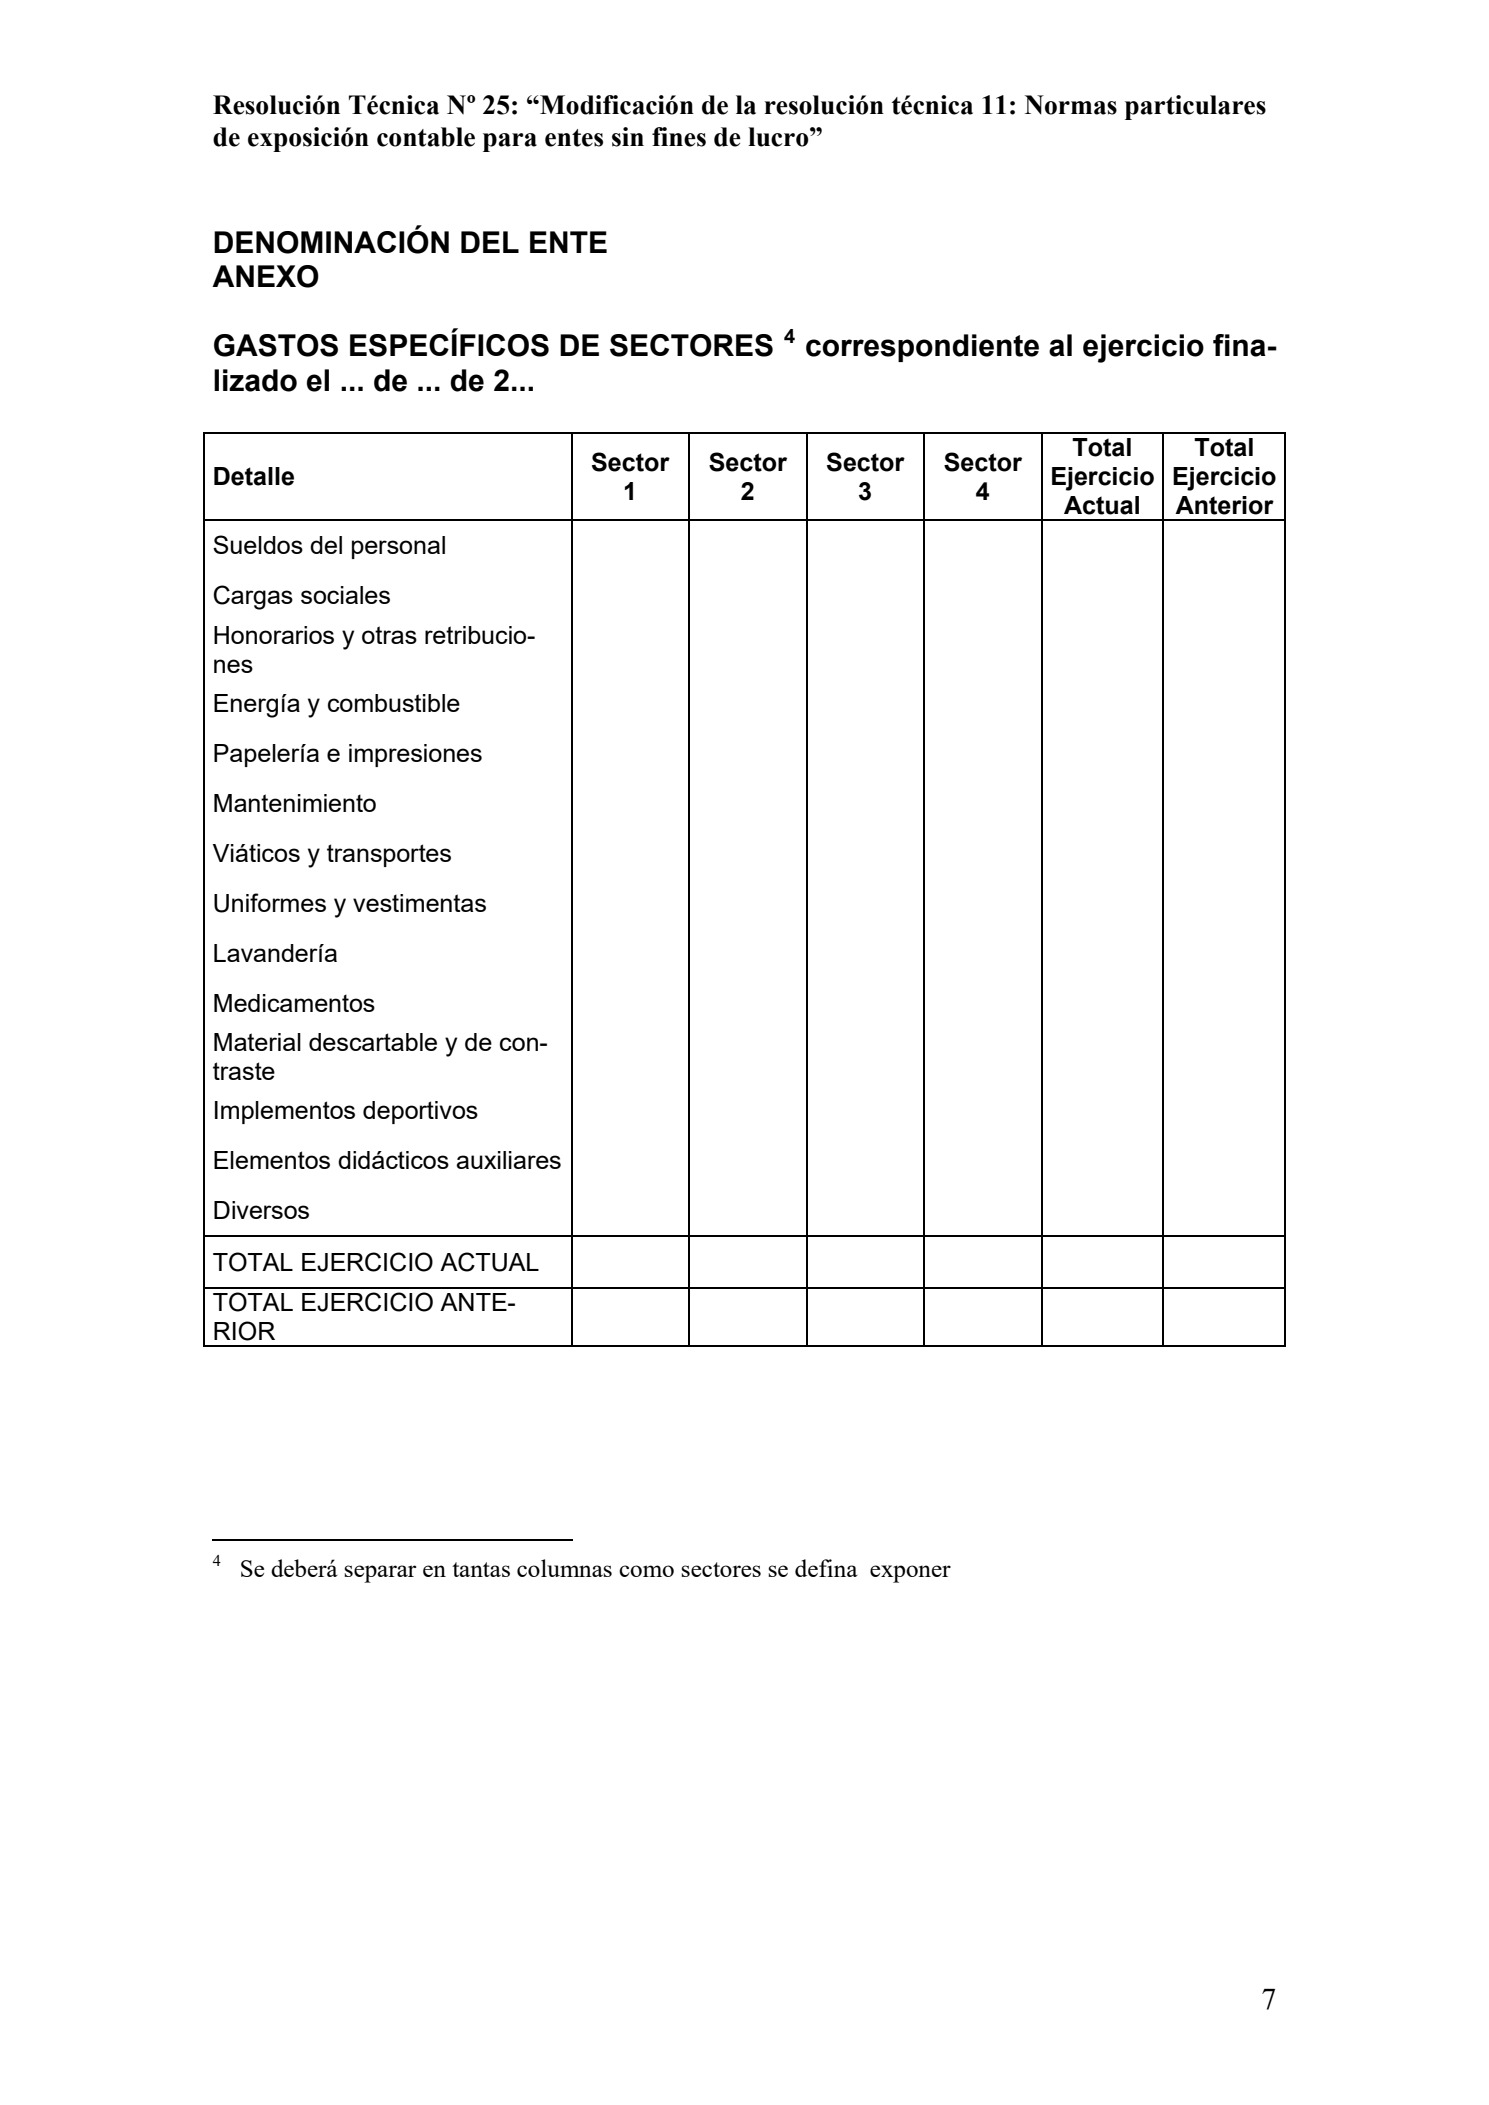
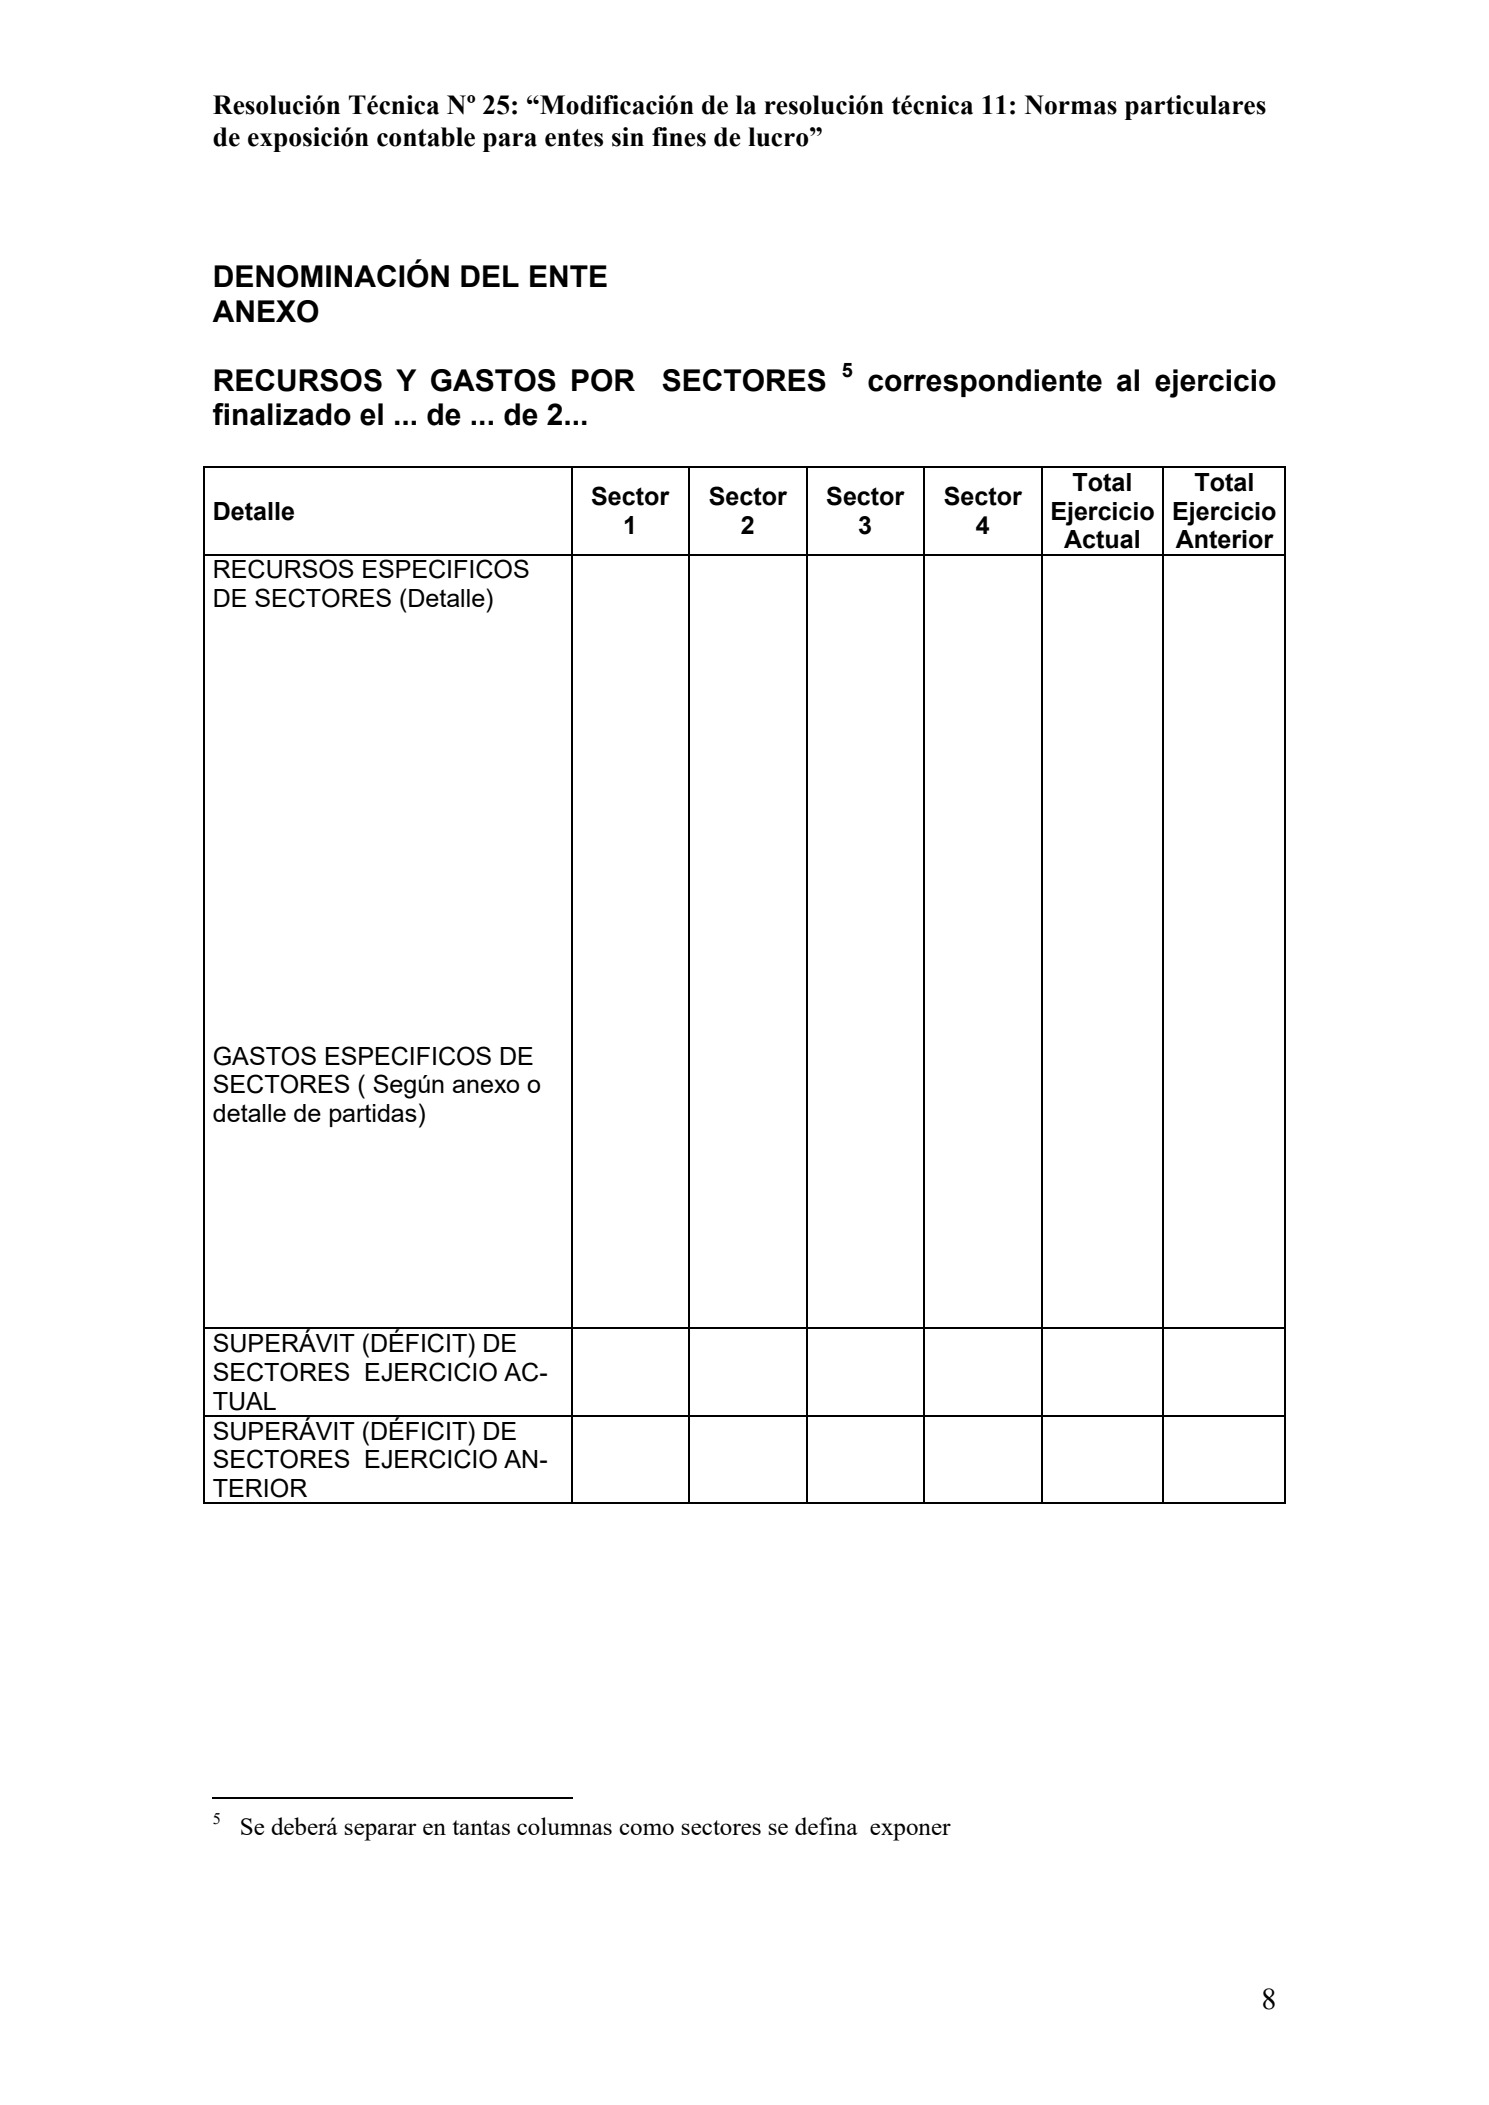
Anexo – Modelo de estados contables El modelo ejemplificado en este anexo es flexible, admitiéndose agregar conceptos y/o rubros, suprimir otros, en la medida que no se altere la esencia del mismo.
ANEXO ESTADO DE SITUACIÓN PATRIMONIAL O BALANCE GENERAL al _________ de _____ de 2__, comparativo con el ejercicio anterior
Actual Anterior Actual Anterior ACTIVO PASIVO ACTIVO CORRIENTE PASIVO CORRIENTE Caja y Bancos (Nota …) Deudas (Nota …) Inversiones (Nota…) Fondos con destino específico (Nota…) Cuentas por cobrar a asociados (Nota …) Previsiones (Nota ….) Cuentas por cobrar a terceros por la actividad principal (Nota…) TOTAL DEL PASIVO CORRIENTE Derechos a recibir servicios PASIVO NO CORRIENTE Otros Créditos (Nota …) Deudas (Nota …) Bienes para consumo o comercialización (Nota …) Fondos con destino específico (Nota …) Otros activos (Nota …) Previsiones (Nota …) TOTAL ACTIVO CORRIENTE TOTAL DEL PASIVO NO CORRIEN- TE ACTIVO NO CORRIENTE TOTAL DEL PASIVO Inversiones (Anexo …) Bienes de uso (Anexo …) PATRIMONIO NETO (Según estado res- pectivo) Activos Intangibles (Nota …) Otros activos (Nota …) TOTAL DEL ACTIVO NO CORRIENTE TOTAL DEL ACTIVO TOTAL DEL PASIVO + PATRIMONIO NETO Las notas y anexos que se acompañan forman parte integrante de este estado ESTADO DE RECURSOS Y GASTOS correspondiente al ejercicio finalizado el _________ de _____ de 2_____, comparativo con el ejercicio anterior
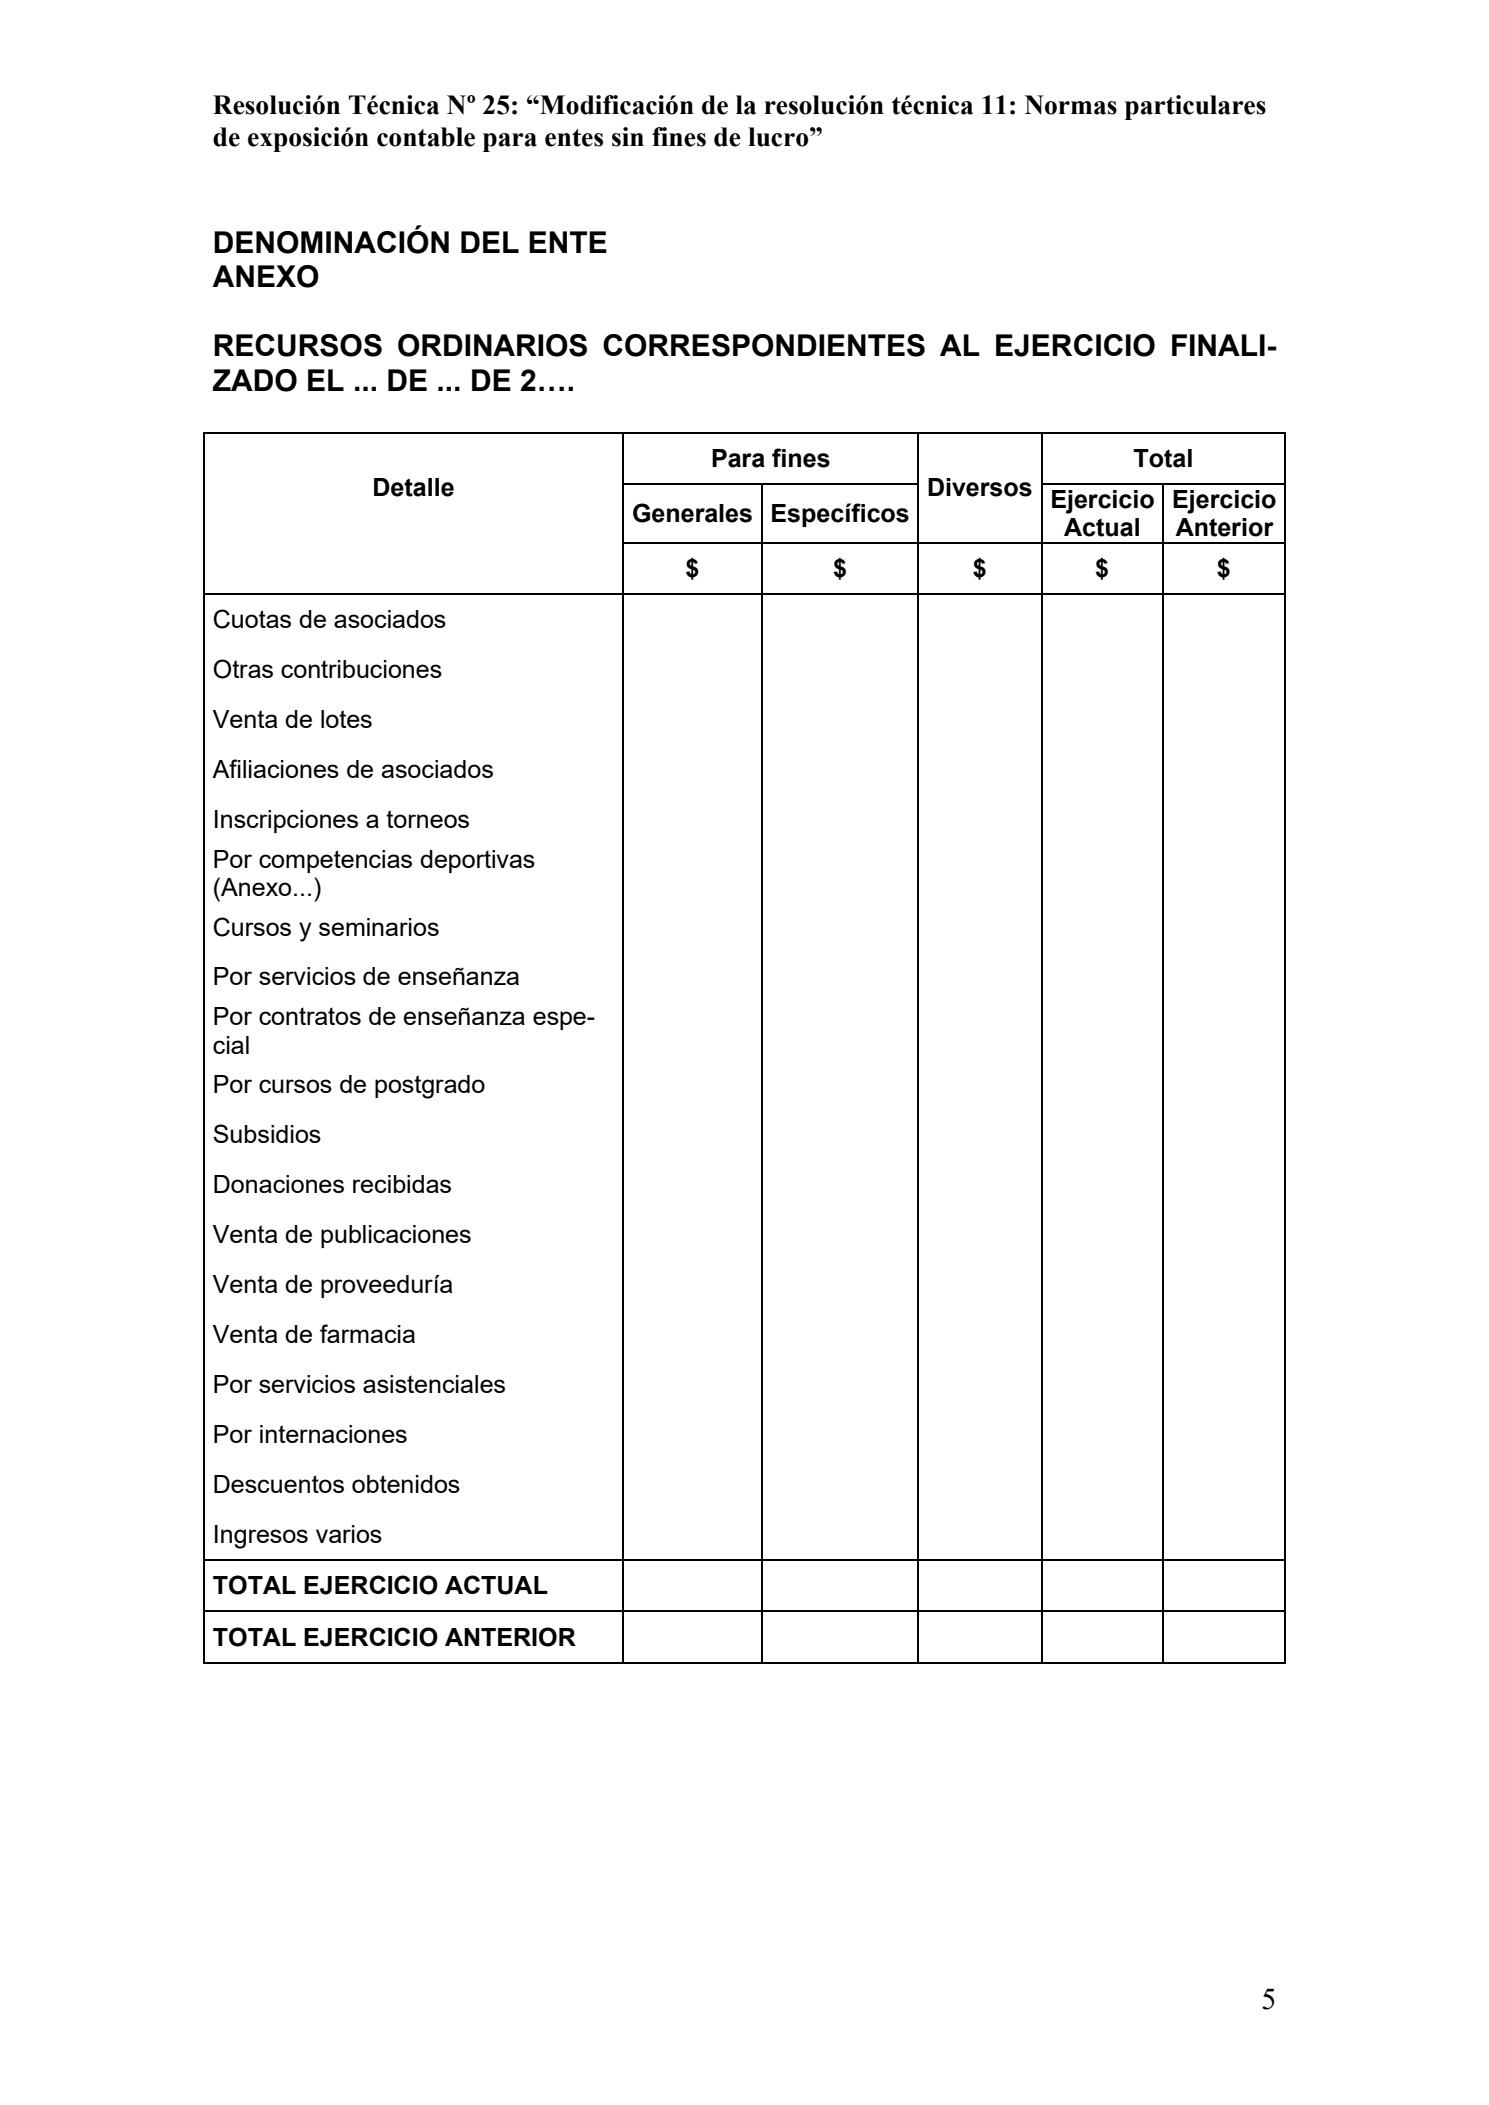
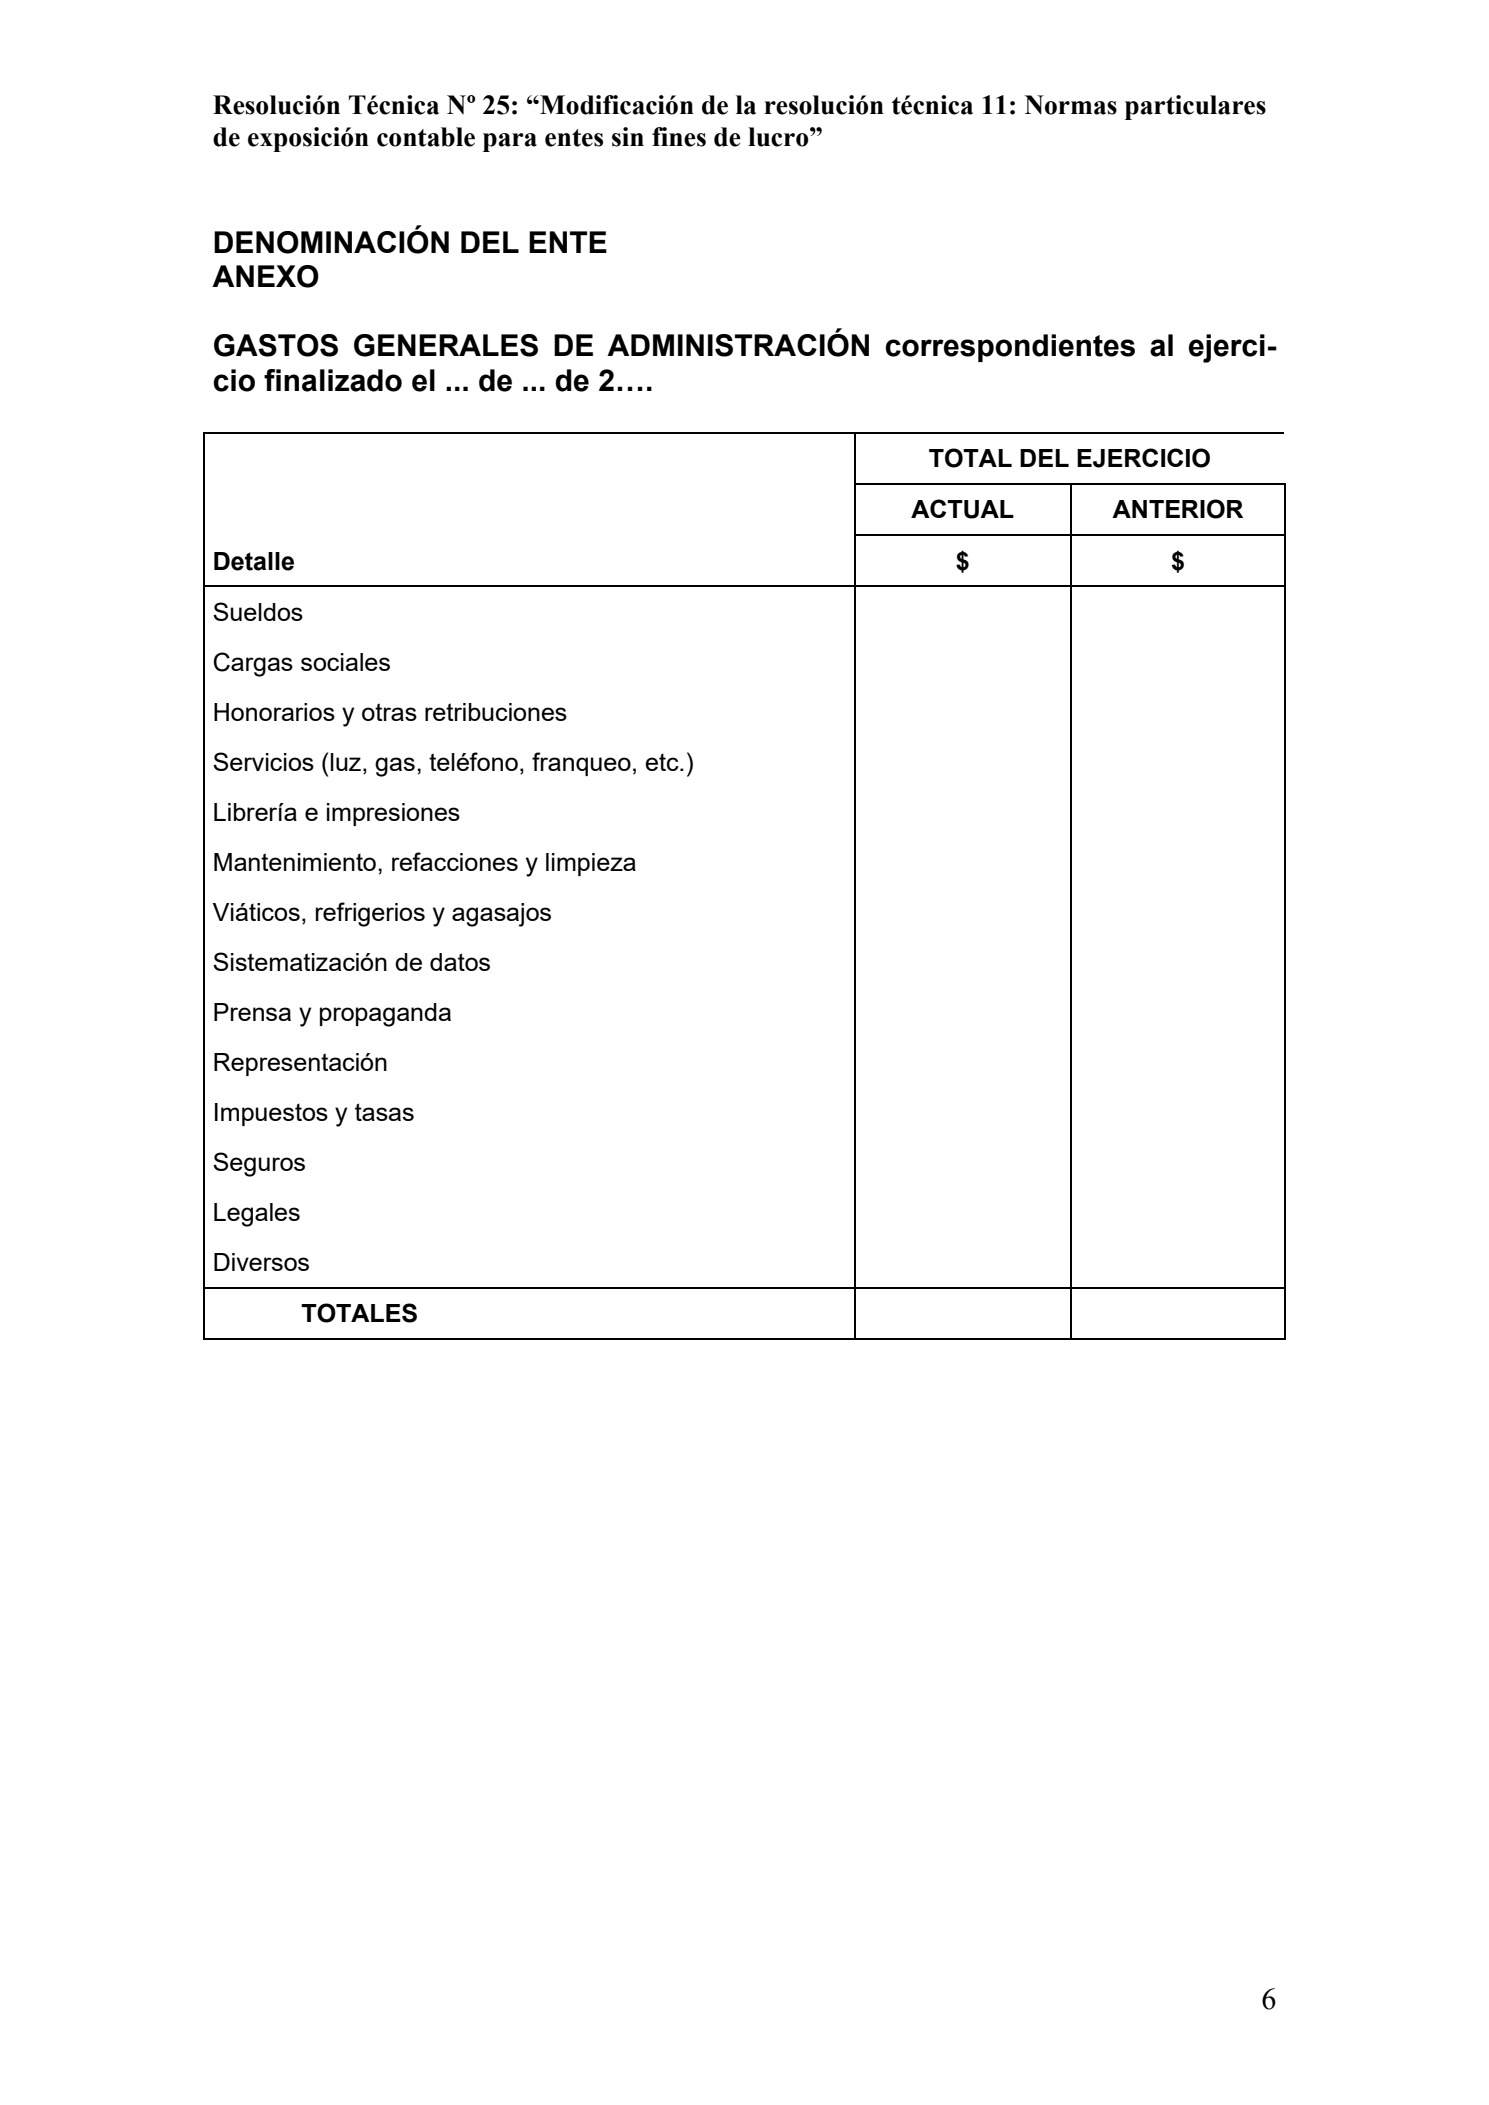
Actual Anterior $ $ RECURSOS Y GASTOS ORDINARIOS RECURSOS ORDINARIOS Para fines generales (Anexo … o Nota …) Para fines específicos (Anexo … o Nota …) Diversos Total recursos ordinarios GASTOS ORDINARIOS Generales de administración (Anexo…) Específicos de sectores (Anexo…) Depreciación de bienes de uso (Anexo…) Depreciación de activos intangibles (Anexo…) Otros egresos o gastos (Anexo…) Total gastos ordinarios Resultados financieros y por tenencia (Anexo … o Nota …) Impuesto a las ganancias1 SUPERÁVIT (DÉFICIT) ORDINARIO DEL EJERCICIO RECURSOS Y GASTOS EXTRAORDINA- RIOS Recursos (Nota …) Gastos (Nota …) Impuesto a las ganancias1 SUPERÁVIT (DÉFICIT) EXTRAORDINARIO SUPERÁVIT (DÉFICIT) FINAL Las notas y anexos que se acompañan forma parte integrante de este Estado Resolución Técnica Nº 25: “Modificación de la resolución técnica 11: Normas particulares de exposición contable para entes sin fines de lucro”
ESTADO DE EVOLUCIÓN DEL PATRIMONIO NETO correspondiente al ejercicio finalizado el … de … de 2…., comparativo con el ejercicio anterior
DETALLE APORTES DE LOS ASOCIADOS SUPERÁVIT (DÉFICIT) ACUMULADO TOTALES Capi- tal De fondos para fines específicos Total Superavit (déficit) diferi- do Superávit Reserva- do Superávit (Déficit) no asignados Ejercicio Actual Ejercicio Ante- rior $ $ $ $ $ $ $ $ Saldos al inicio del ejercicio anterior Modificaciones del saldo inicial (Nota…) Saldos al inicio del ejercicio modificado Resolución de asamblea general ordinaria de fecha … Constitución de reservas Capitalización del superávit Absorción del déficit Desafectación de reservas Aportes irrevocables recibidos para fines espe- cíficos Utilización de aportes recibidos para fines es- pecíficos Incremento (Desafectación) de superávit (défi- cit) diferido Superávit (Déficit) final del ejercicio Saldos al cierre del ejercicio Las notas y anexos que se acompañan forman parte integrante de este estado ESTADO DE FLUJOS DE EFECTIVO (MÉTODO DIRECTO)
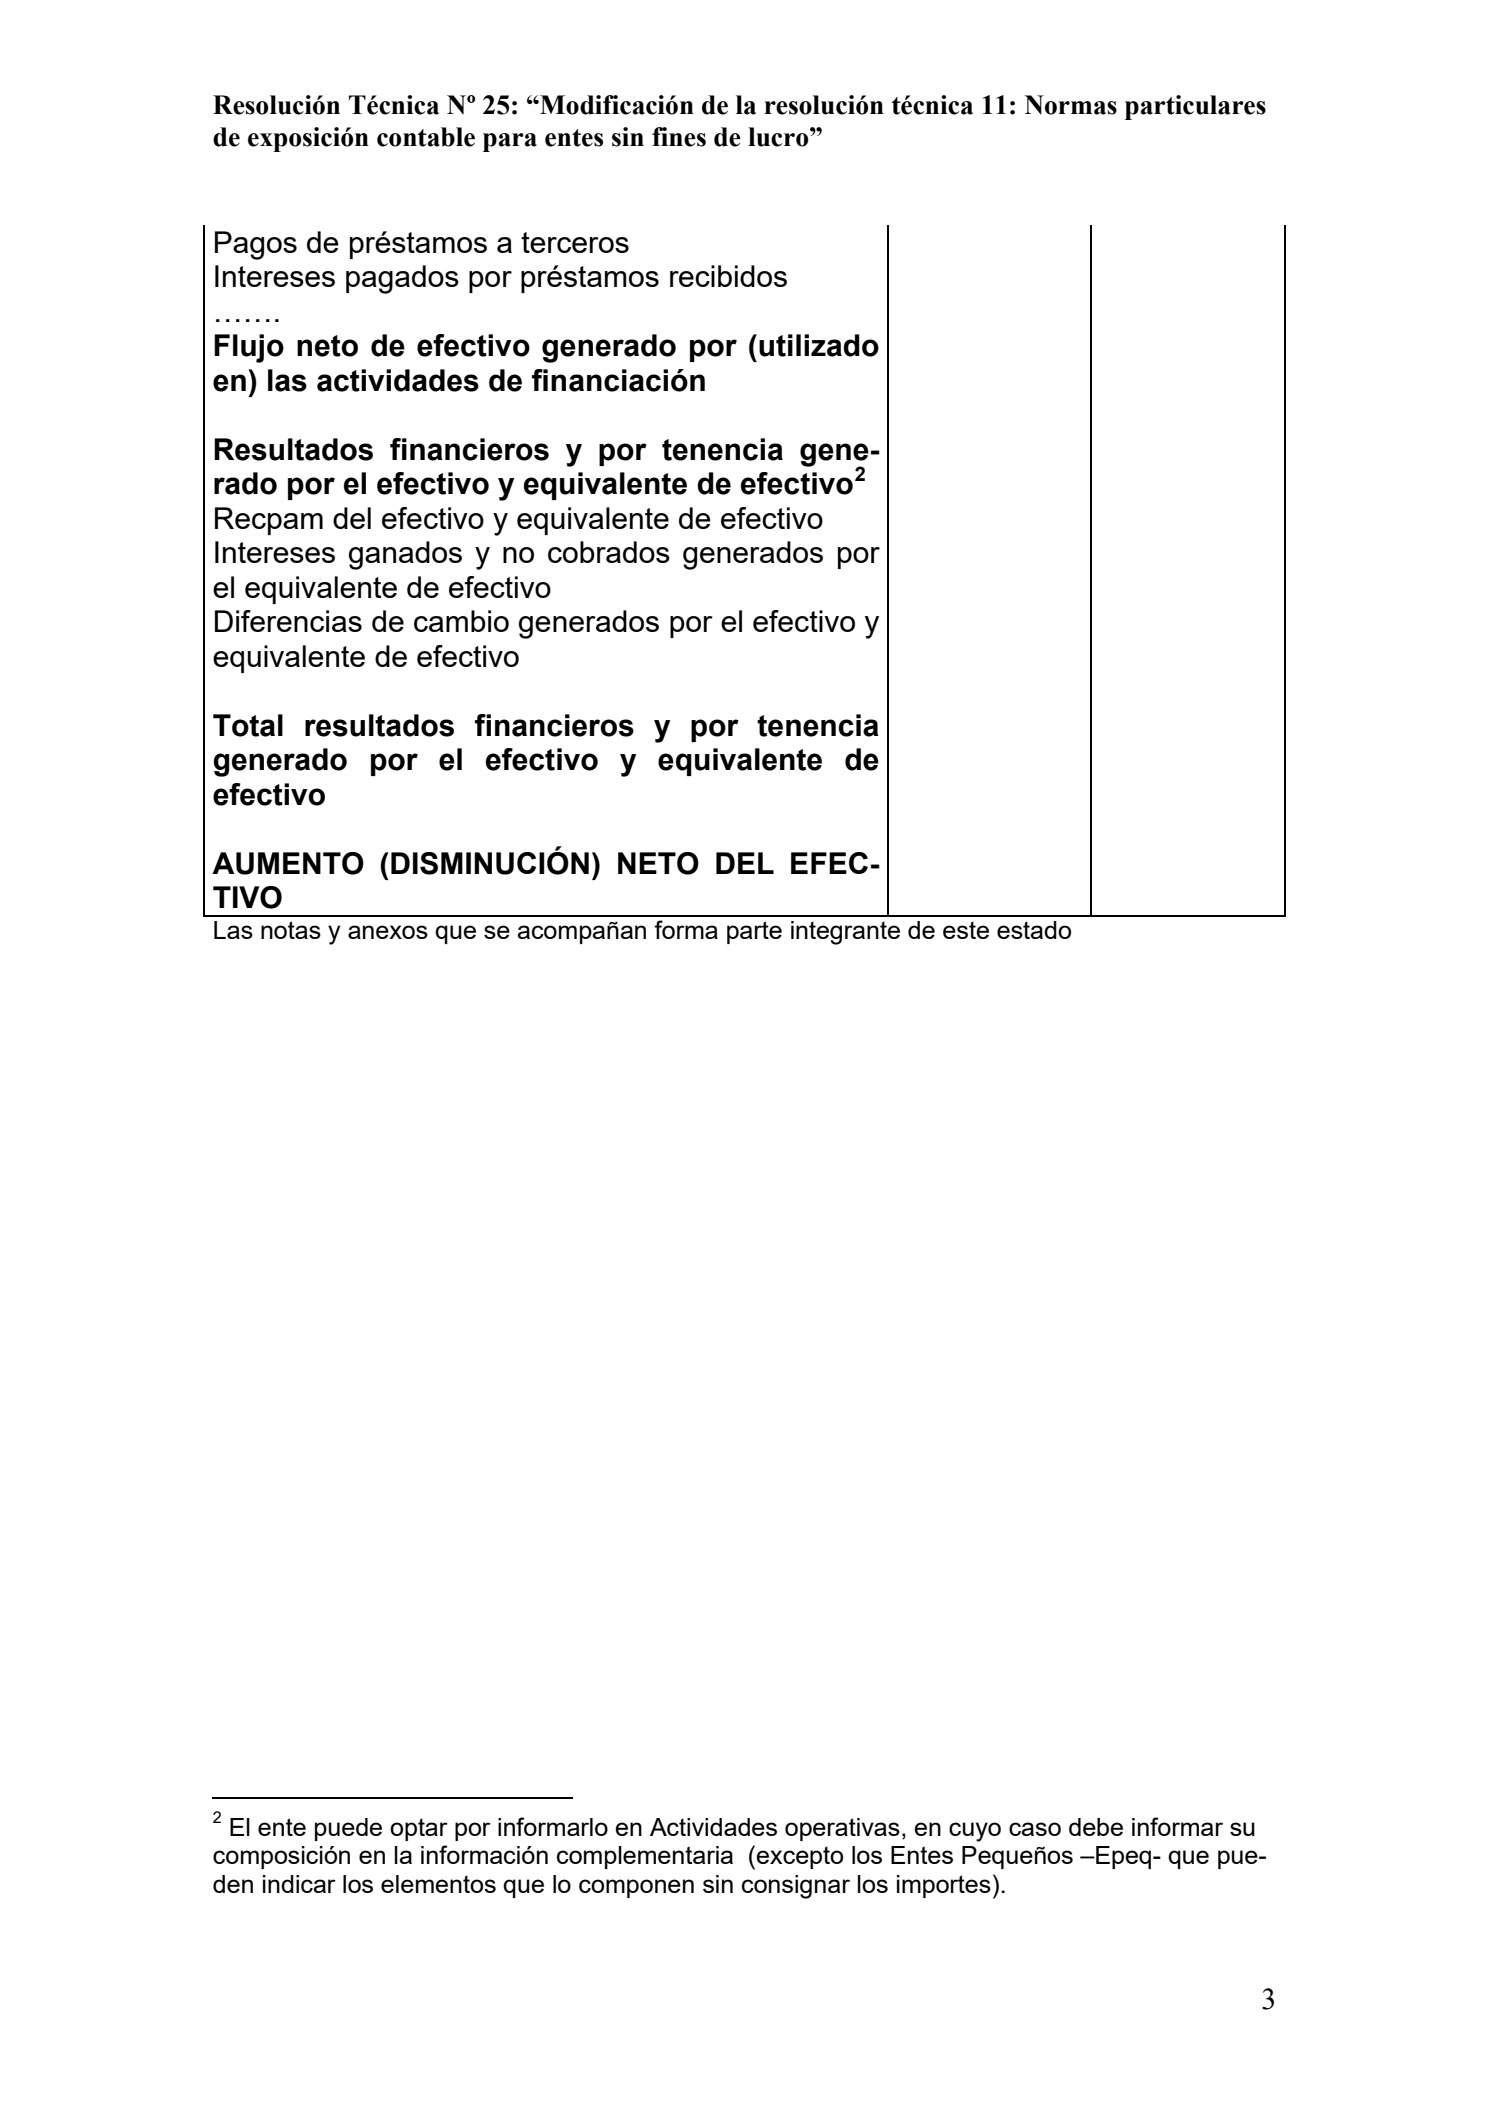
Actual Anterior $ $ CAUSAS DE LAS VARIACIONES DEL EFECTI- VO
Actividades operativas Cobros por recursos para fines generales
Cobros por recursos para fines específicos Cobros por recursos para fines diversos Pagos de deudas Pagos al personal y cargas sociales Pagos de otros impuestos Pagos por compras al contado de bienes para consumo o comercialización Intereses cobrados Intereses pagados ………… Flujo neto de efectivo generado por (utilizado en) antes de las operaciones extraordinarias Cobros de indemnizaciones por siniestros ………… Flujo neto de efectivo generado por (utilizado en) las operaciones extraordinarias Flujo neto de efectivo generado por (utilizado en) las actividades operativas
Actividades de inversión Pagos por Compras de bienes de uso Cobros por ventas de bienes de uso
Intereses cobrados por préstamos otorgados
Flujo neto de efectivo generado por (utilizado en) las actividades de inversión
Actividades de financiación Cobros de aportes de los Asociados Cobros de aportes para fondos con fines Específicos Cobros de préstamos de terceros Pagos de préstamos a terceros Intereses pagados por préstamos recibidos ……. Flujo neto de efectivo generado por (utilizado en) las actividades de financiación
Resultados financieros y por tenencia generado por el efectivo y equivalente de efectivo2
Recpam del efectivo y equivalente de efectivo Intereses ganados y no cobrados generados por el equivalente de efectivo Diferencias de cambio generados por el efectivo y equivalente de efectivo
Total resultados financieros y por tenencia generado por el efectivo y equivalente de efectivo
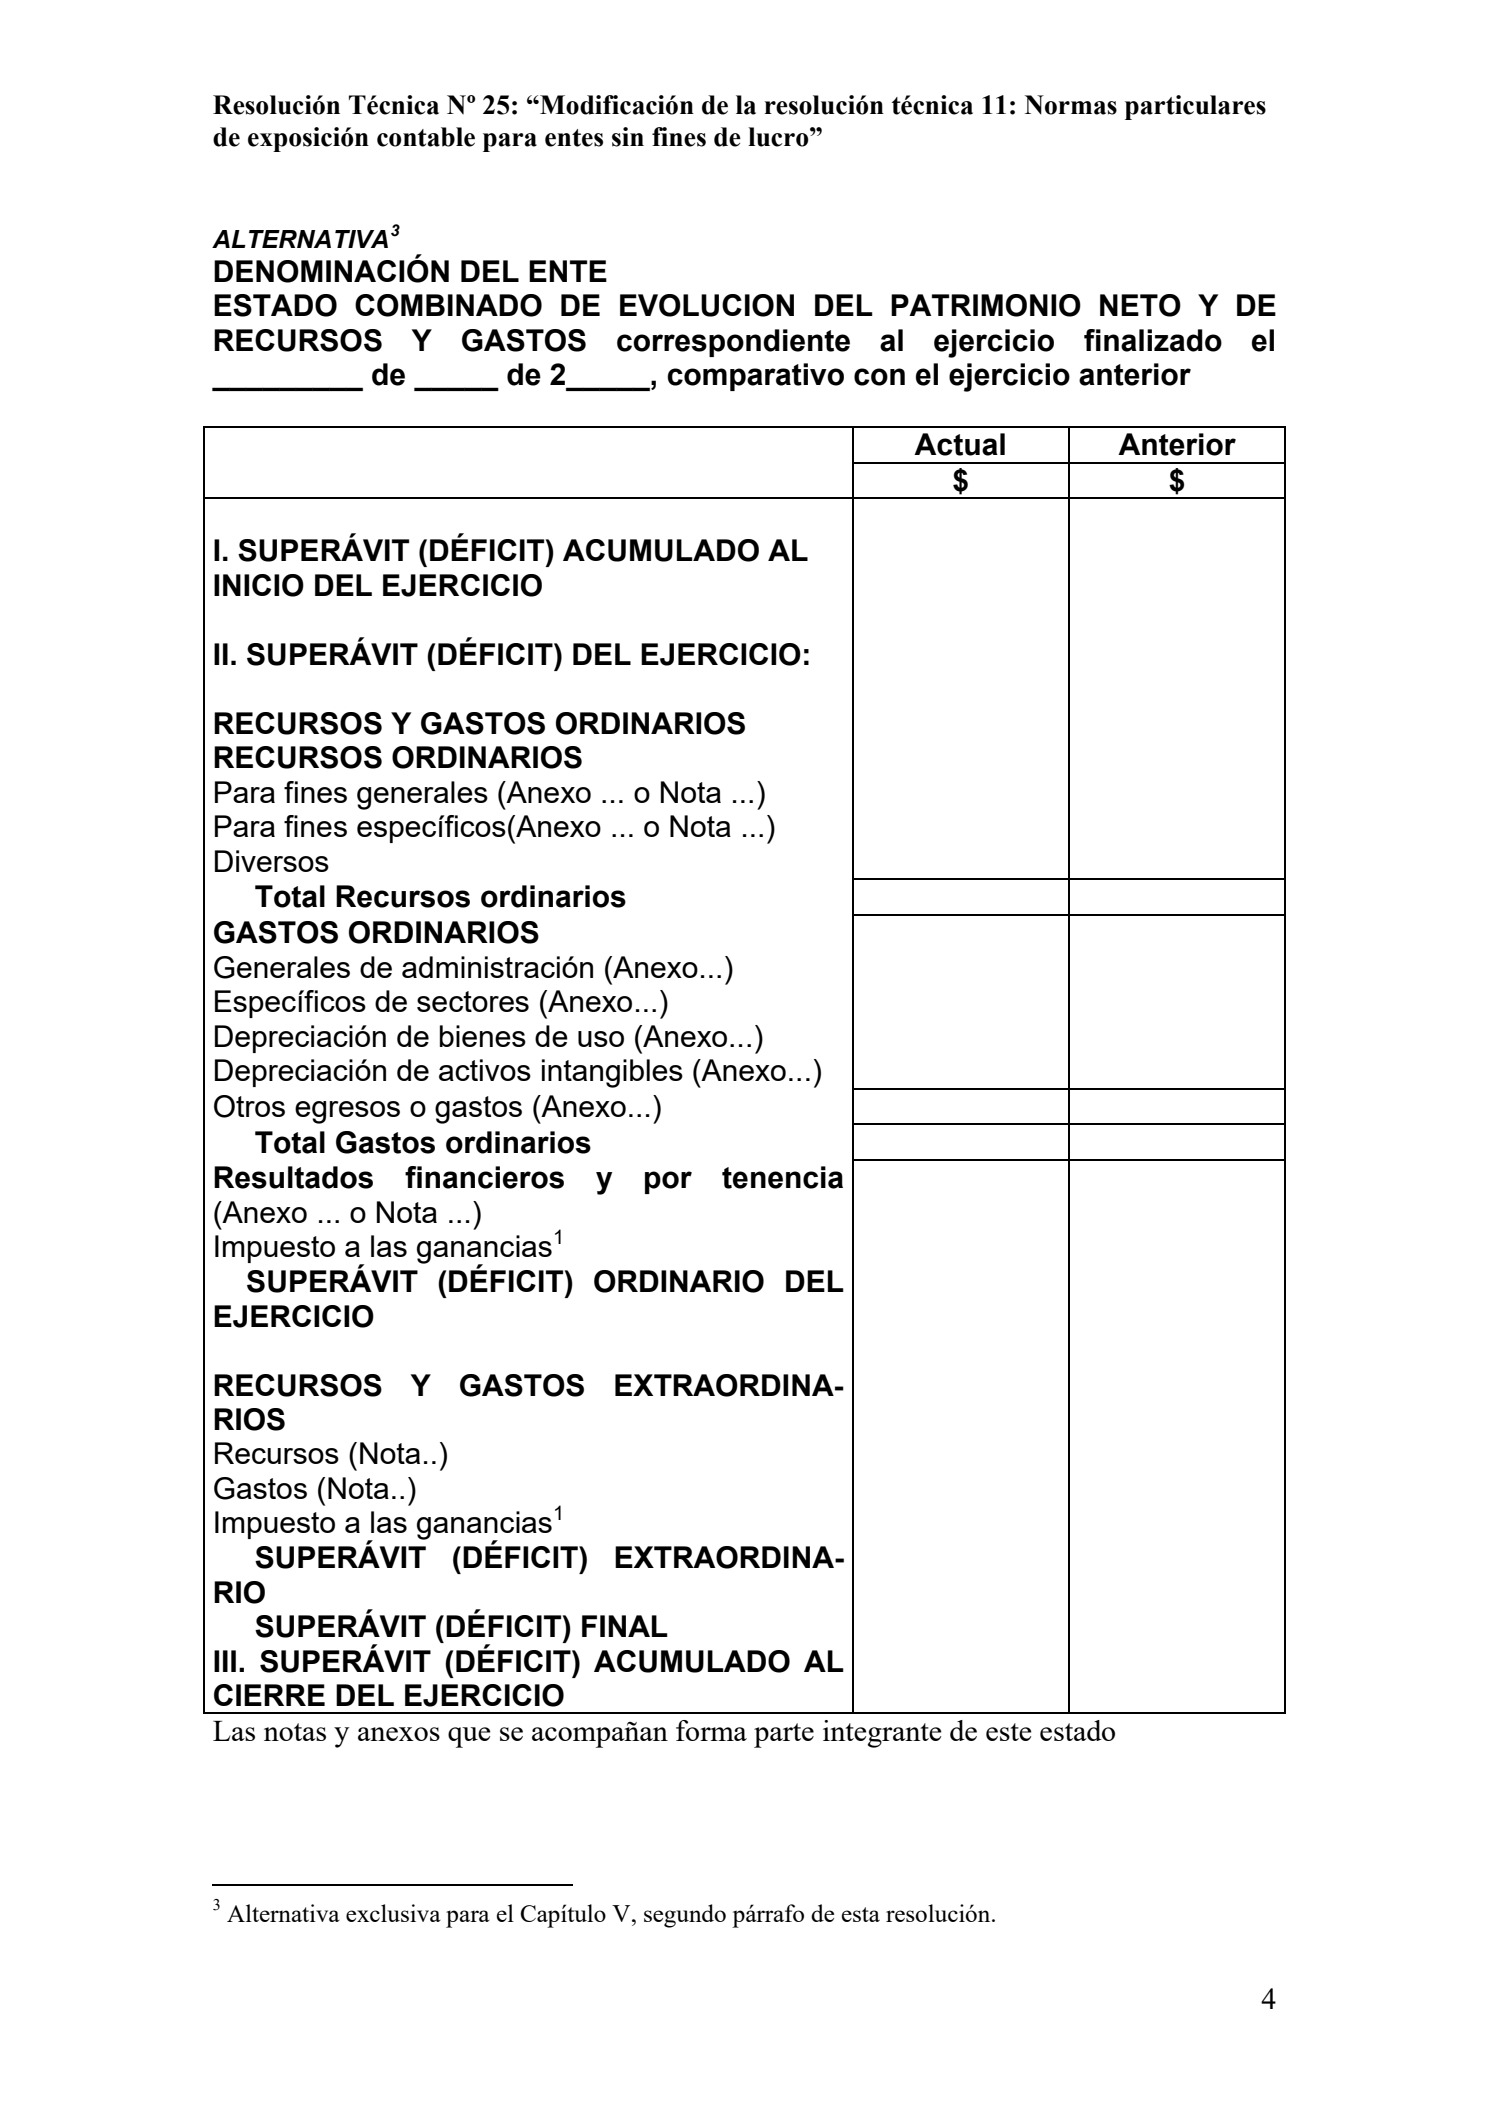
AUMENTO (DISMINUCIÓN) NETO DEL EFEC- TIVO Las notas y anexos que se acompañan forma parte integrante de este estado ALTERNATIVA3 ESTADO COMBINADO DE EVOLUCION DEL PATRIMONIO NETO Y DE RECURSOS Y GASTOS correspondiente al ejercicio finalizado el _________ de _____ de 2_____, comparativo con el ejercicio anterior
Actual Anterior $ $ I. SUPERÁVIT (DÉFICIT) ACUMULADO AL INICIO DEL EJERCICIO II. SUPERÁVIT (DÉFICIT) DEL EJERCICIO: RECURSOS Y GASTOS ORDINARIOS RECURSOS ORDINARIOS Para fines generales (Anexo … o Nota …) Para fines específicos(Anexo … o Nota …) Diversos Total Recursos ordinarios GASTOS ORDINARIOS Generales de administración (Anexo…) Específicos de sectores (Anexo…) Depreciación de bienes de uso (Anexo…) Depreciación de activos intangibles (Anexo…) Otros egresos o gastos (Anexo…) Total Gastos ordinarios Resultados financieros y por tenencia (Anexo … o Nota …) Impuesto a las ganancias1 SUPERÁVIT (DÉFICIT) ORDINARIO DEL EJERCICIO RECURSOS Y GASTOS EXTRAORDINA- RIOS Recursos (Nota..) Gastos (Nota..) Impuesto a las ganancias1 SUPERÁVIT (DÉFICIT) EXTRAORDINA- RIO SUPERÁVIT (DÉFICIT) FINAL III. SUPERÁVIT (DÉFICIT) ACUMULADO AL CIERRE DEL EJERCICIO Las notas y anexos que se acompañan forma parte integrante de este estado
ANEXO — MODELOS DE ESTADOS CONTABLES