Impuestos Nacionales archivos - +blogdelcontador
Publicidad
Normativa

Normativa

Últimas normas nacionales, provinciales y locales publicadas en +BDC.

OnlyFans y ARCA: qué información puede obtener el fisco y cómo tributan las creadoras de contenido
Novedad

OnlyFans y ARCA: qué información puede obtener el fisco y cómo tributan las creadoras de contenido

La Disposición 125 establece los controles, el trámite y las condiciones de pago para aplicar los beneficios del Régimen Penal Tributario.

Zona Fría: cambian los subsidios al gas y prorrogan hasta 2045 el tratamiento tributario de las renovables
Novedad

Zona Fría: cambian los subsidios al gas y prorrogan hasta 2045 el tratamiento tributario de las renovables

La Disposición 125 establece los controles, el trámite y las condiciones de pago para aplicar los beneficios del Régimen Penal Tributario.

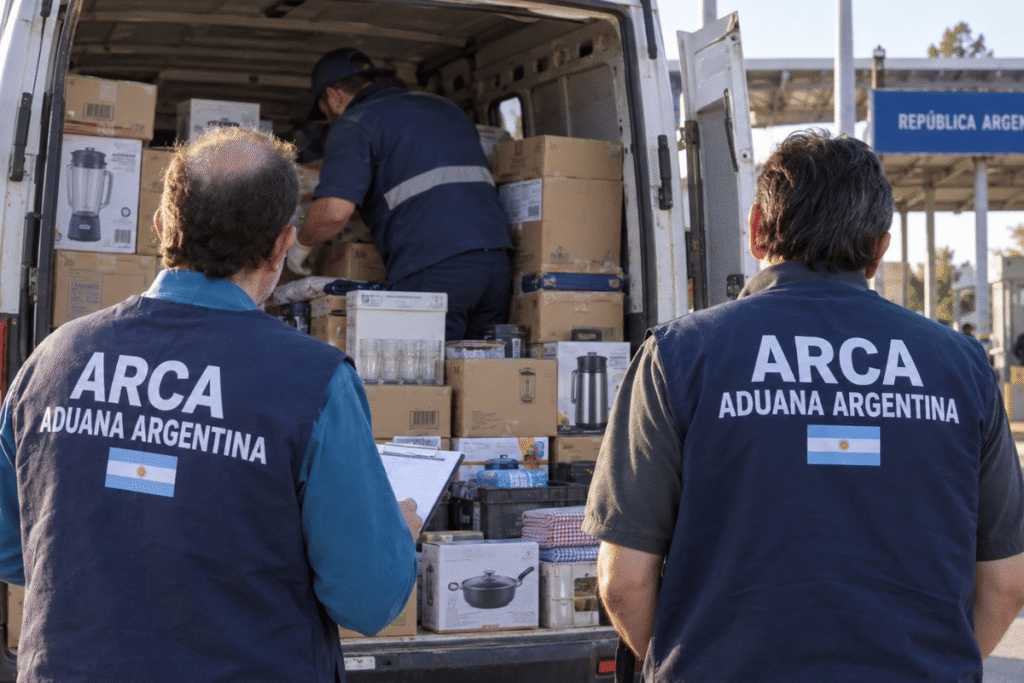
Tráfico vecinal fronterizo: ARCA fija tope de USD 150 por persona y nuevas prohibiciones para el egreso de mercaderías
Novedad

Tráfico vecinal fronterizo: ARCA fija tope de USD 150 por persona y nuevas prohibiciones para el egreso de mercaderías

La Disposición 125 establece los controles, el trámite y las condiciones de pago para aplicar los beneficios del Régimen Penal Tributario.

Economía aprobó nuevo proyecto RIGI en Vaca Muerta con más de USD 6.400 millones de inversión
Novedad

Economía aprobó nuevo proyecto RIGI en Vaca Muerta con más de USD 6.400 millones de inversión

La Disposición 125 establece los controles, el trámite y las condiciones de pago para aplicar los beneficios del Régimen Penal Tributario.

Se oficializó la ley de Inocencia Fiscal II: qué cambia desde hoy en Ganancias, multas y fiscalización de ARCA
Novedad

Se oficializó la ley de Inocencia Fiscal II: qué cambia desde hoy en Ganancias, multas y fiscalización de ARCA

La Disposición 125 establece los controles, el trámite y las condiciones de pago para aplicar los beneficios del Régimen Penal Tributario.

Monotributo: reportan exclusiones de ARCA por honorarios de directores facturados como IVA exento
Novedad

Monotributo: reportan exclusiones de ARCA por honorarios de directores facturados como IVA exento

La Disposición 125 establece los controles, el trámite y las condiciones de pago para aplicar los beneficios del Régimen Penal Tributario.

Ganancias 2025: ARCA extendió hasta el 30 de octubre el plazo para presentar la declaración jurada
Novedad

Ganancias 2025: ARCA extendió hasta el 30 de octubre el plazo para presentar la declaración jurada

La Disposición 125 establece los controles, el trámite y las condiciones de pago para aplicar los beneficios del Régimen Penal Tributario.

El Gobierno destinará $27.200 millones al recupero de saldos a favor de IVA de empresas de servicios públicos
Novedad

El Gobierno destinará $27.200 millones al recupero de saldos a favor de IVA de empresas de servicios públicos

La Disposición 125 establece los controles, el trámite y las condiciones de pago para aplicar los beneficios del Régimen Penal Tributario.

SICORE: ARCA actualiza el aplicativo a la versión 9.0 Release 24
Novedad

SICORE: ARCA actualiza el aplicativo a la versión 9.0 Release 24

La Disposición 125 establece los controles, el trámite y las condiciones de pago para aplicar los beneficios del Régimen Penal Tributario.

ARCA actualizó los reintegros de IVA a turistas extranjeros y las comisiones del régimen
Novedad

ARCA actualizó los reintegros de IVA a turistas extranjeros y las comisiones del régimen

La Disposición 125 establece los controles, el trámite y las condiciones de pago para aplicar los beneficios del Régimen Penal Tributario.

Últimas publicaciones

Cargando…
Impuestos Nacionales
Disposición (ARCA) 125/2026 30/09/2026

Régimen Penal Tributario: nuevos procedimientos para la dispensa de denuncia, la extinción de la acción penal y la no formulación de denuncia.

ARCA sustituye los procedimientos administrativos vinculados con los artículos 16 y 19 del Régimen Penal Tributario para adecuarlos a la Ley de Inocencia Fiscal. Regula el acogimiento mediante el F. 3200, la verificación del pago total y del adicional exigido en sede penal, y los informes requeridos para no formular denuncia. Abroga las Disposiciones AFIP 192/2018, 53/2021 y 85/2023, manteniendo la validez del formulario F. 3200.

Leer más →
Impuestos Nacionales
Resolución General (ARCA) 5882/2026 28/07/2026

Régimen Penal Tributario: procedimiento para ingresar y acreditar el adicional del 50% requerido para extinguir la acción penal.

La Agencia de Recaudación y Control Aduanero establece el procedimiento que deberán observar los contribuyentes y responsables para ingresar y acreditar el importe adicional exigido por el segundo párrafo del artículo 16 del Régimen Penal Tributario como condición para la extinción de la acción penal.

Leer más →
Impuestos Nacionales
Jurisprudencia 83569/2026 15/04/2026

Evasión tributaria: sobreseimiento por aplicación retroactiva de la ley penal más benigna tras elevación del umbral de punibilidad.

El Tribunal Oral Federal de Concepción del Uruguay dispuso el sobreseimiento de un imputado acusado de evasión tributaria agravada mediante el uso de facturas apócrifas, al considerar aplicable retroactivamente la Ley 27.799 (“Ley de Inocencia Fiscal”), que elevó el monto mínimo de punibilidad de $1.500.000 a $100.000.000. Dado que el monto presuntamente evadido resultaba significativamente inferior al nuevo umbral legal, el tribunal entendió que la conducta había perdido relevancia penal por ausencia de tipicidad. En consecuencia, aplicó el principio de retroactividad de la ley penal más benigna (art. 2 del Código Penal), en línea con la jurisprudencia de la Corte Suprema y de la Cámara Federal de Casación Penal, y dispuso el sobreseimiento con costas por su orden.

Leer más →

Impuestos Nacionales
Jurisprudencia 83260/2026 07/04/2026

Revisión de penas en caso de asociación ilícita fiscal y reafirmación del principio de sujeción a la ley.

En la causa 'Prete, Pablo y otros s/ incidente de recurso extraordinario', la Corte Suprema de Justicia de la Nación decidió hacer lugar al recurso extraordinario interpuesto por el Ministerio Público Fiscal. La Corte destacó que los tribunales no pueden apartarse del principio de sujeción de los jueces a la ley ni atribuirse el rol de legislador para crear excepciones en la aplicación de las penas. En consecuencia, se dejó sin efecto la sentencia de la Cámara Federal de Casación Penal que había modificado las penas impuestas en el caso de asociación ilícita fiscal.

Leer más →
Impuestos Nacionales
Dictamen (DAL) 23/2003 06/05/2003

Procedimiento. Régimen Penal Tributario. Régimen general de información de terceros. Resolución General Nº 160/98 y sus modificatorias, suministro de información errónea o inexacta. Artículo 39 de la Ley Procedimental. Banco "B.B. "s.a.

De verificarse -ya sea por acciones de fiscalización como por la rectificación de los datos declarados - que un agente de información, en el marco del régimen de la Resolución General N° 160 y sus modificatorias, aportó datos inexactos, erróneos o falsos, o bien omitió declarar información que estaba obligado a brindar, se verá configurado el aspecto material de la infracción tipificada en el artículo 39, tercer párrafo, de la Ley N° 11.683, texto ordenado en 1998 y sus modificaciones.

Leer más →
Impuestos Nacionales
Dictamen (DAL) 17/2002 05/04/2002

Régimen penal tributario. Artículo 18 Decreto Nº 1.384/01 y sus modificaciones. Exclusiones de un régimen de facilidades de pago.

A) El inciso b) del artículo 18 del Decreto N° 1384/01 y sus modificaciones, prevé una causal de exclusión subjetiva, para quienes quieran acogerse a los beneficios de dicha normativa, que comprende a todos aquellos contribuyentes que hayan sido denunciados o querellados, pero se requiere que al menos ya se haya formulado en la causa penal respectiva, el requerimiento fiscal de elevación a juicio. Dicha exclusión no viola el principio de igualdad.

Leer más →
Scroll al inicio