
Por Viviana Muchiut
Las notificaciones que comenzaron a recibir productores agropecuarios por supuestas inconsistencias en los reintegros de IVA encendieron las alarmas entre los contadores. La situación cobra especial relevancia porque, en muchos casos, los importes observados habrían sido declarados, aunque podrían existir diferencias en los períodos fiscales en los que fueron informados.
Durante el lunes 2 de noviembre de 2026, numerosos productores inscriptos en el Sistema de Información Simplificado Agrícola (SISA) recibieron comunicaciones de ARCA advirtiendo sobre presuntos incumplimientos en la obligación de declarar los importes efectivamente reintegrados de retenciones de IVA. Las observaciones se concentran principalmente en los períodos fiscales junio y julio de 2026.
La situación no es menor. La eventual recategorización al Estado 3 del SISA, correspondiente a contribuyentes de alto riesgo fiscal, implica la aplicación de mayores retenciones y la pérdida del acceso al régimen de reintegro sistémico, con el consecuente impacto financiero para los productores agropecuarios.
¿Dónde estaría el problema?
El artículo 62 de la Resolución General 4310 establece la obligación de informar los importes efectivamente reintegrados en el campo correspondiente de la declaración jurada de IVA. Sin embargo, durante los períodos observados se habrían producido diferencias entre las fechas de los reintegros registradas en distintos servicios de ARCA. Esta situación podría explicar por qué algunos contribuyentes recibieron notificaciones pese a haber declarado los importes reintegrados.
Un caso concreto permite comprender el inconveniente: un reintegro efectivamente realizado el 1 de junio de 2026 figuraba en el servicio “Pago Devoluciones” con fecha 29 de mayo de 2026.
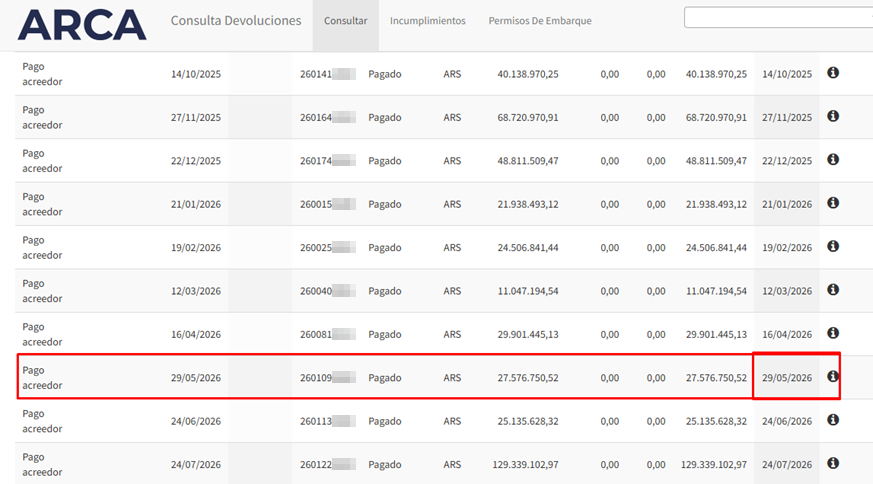
De esta manera, quienes utilizaron la información del servicio “Pago Devoluciones” para confeccionar la declaración jurada de IVA habrían informado el reintegro en el período fiscal mayo. En cambio, quienes consultaron el servicio “Régimen de devolución de retenciones”, disponible en el portal del SISA, lo declararon en junio, conforme a la fecha de acreditación allí registrada.
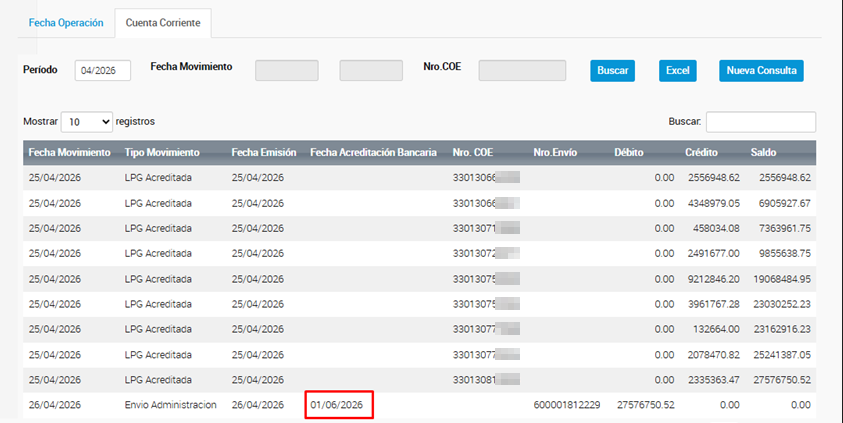
De esta manera, un mismo reintegro pudo haber sido declarado en distintos períodos fiscales, según cuál de los servicios oficiales se haya utilizado como fuente de información. Esto explicaría por qué, en algunos casos, las observaciones no responderían a la omisión de declarar los importes, sino a diferencias en su imputación temporal.
Si bien esta diferencia de fechas podría explicar parte de las notificaciones recibidas, todavía no es posible afirmar que sea la causa de las inconsistencias observadas.
El interrogante, entonces, no pasa solamente por determinar si el reintegro fue declarado, sino por establecer en qué período correspondía informarlo y qué registro debe prevalecer cuando los propios sistemas de ARCA muestran fechas diferentes.
La situación genera especial preocupación por las consecuencias que podrían derivarse de estas observaciones. Según las notificaciones que comenzaron a circular, los contribuyentes tienen plazo hasta el 13 de noviembre de 2026, inclusive, para subsanar las inconsistencias detectadas. De persistir el incumplimiento, se prevé inicialmente la suspensión de los reintegros sistémicos durante 45 días y, si la situación continúa sin regularizarse, la eventual recategorización al Estado 3 del SISA.
Ante este escenario, la Federación Argentina de Graduados en Ciencias Económicas (FAGCE) tomó intervención e informó que se comunicó con ARCA para solicitar precisiones sobre el alcance del problema y el tratamiento que debería darse a las inconsistencias detectadas. Según el comunicado de la Federación, la división especializada del organismo se encuentra analizando la situación y se espera una respuesta oficial que permita aclarar el criterio aplicado y definir cómo proceder.
Mientras tanto, y considerando el plazo previsto para regularizar las observaciones, antes de presentar declaraciones juradas rectificativas consideramos conveniente realizar una conciliación de los reintegros. Para ello, habría que verificar los importes y las fechas de acreditación informados en el servicio “Régimen de devolución de retenciones” del SISA y compararlos con las declaraciones juradas de IVA presentadas, especialmente las de mayo, junio y julio de 2026. También sería conveniente contrastar esa información con los registros del servicio “Pago Devoluciones” y las acreditaciones bancarias.
Si se comprueba que un reintegro fue declarado en un período anterior al de su efectiva acreditación, no parecería razonable exigir la rectificación de las declaraciones juradas involucradas. En estos casos, el contribuyente habría anticipado la declaración del importe, adoptando un criterio favorable al fisco, sin que, en principio, exista un perjuicio fiscal que justifique semejante exigencia.
Además, las consecuencias de una rectificativa de IVA pueden ir mucho más allá de la simple modificación del período de imputación de un reintegro. Cuando existen saldos a favor de libre disponibilidad que ya fueron utilizados para compensar otras obligaciones fiscales, cualquier modificación podría alterar esos saldos y afectar compensaciones previamente realizadas, generando eventuales diferencias de deuda, intereses resarcitorios y nuevas gestiones administrativas sobre obligaciones que se consideraban canceladas.
Por eso, antes de avanzar con rectificativas que podrían generar más inconvenientes que los que se pretende solucionar, resulta prudente analizar cada caso, conservar la documentación respaldatoria y aguardar las aclaraciones de ARCA, sin dejar de atender los plazos establecidos en las notificaciones recibidas.
La situación requiere una respuesta clara y uniforme del organismo. Si las diferencias se originan en las fechas informadas por sus propios sistemas, no deberían traducirse automáticamente en incumplimientos atribuibles a los contribuyentes que ya declararon los importes observados. Y si finalmente fuera necesario rectificar, ARCA debería contemplar los efectos sobre los saldos a favor y las compensaciones realizadas, evitando que una inconsistencia de información termine generando nuevas deudas, costos financieros y cargas administrativas para productores y profesionales.
Te puede interesar
 Caputo anunció alivio fiscal para empresas: suspensión de embargos hasta mayo de 2027 y ampliación del plan de 18 cuotas
 IVA: ARCA establece el pase obligatorio al SIRE desde abril de 2027 y habilita la opción anticipada en diciembre
 Ganancias 2025: ARCA reclama declaraciones juradas ya presentadas y pone en riesgo beneficios de exclusión del Impuesto al Cheque
 Conocé los planes de +BDCNormativa, análisis, herramientas y micrositios.VER PLANES →