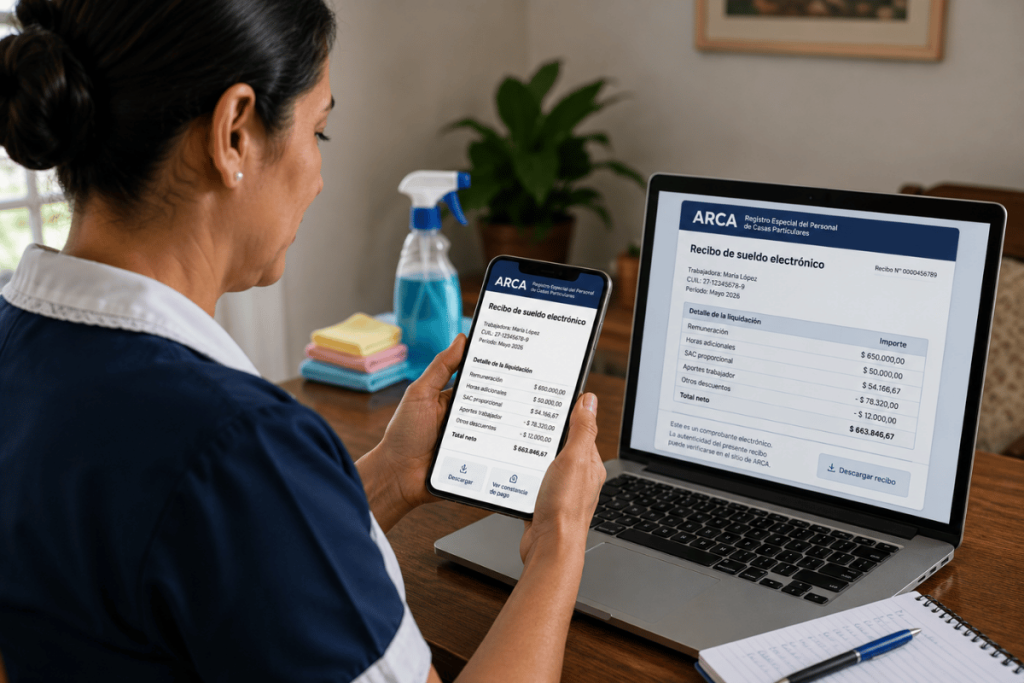
La emisión se realiza con Clave Fiscal desde el Registro Especial del Personal de Casas Particulares. El comprobante debe imprimirse si el salario se paga en efectivo o si lo solicita el trabajador, mientras que el F.102/RT queda reservado para el pago manual de aportes, contribuciones y ART.
La Agencia de Recaudación y Control Aduanero (ARCA) distingue en su ABC dos trámites que los empleadores de casas particulares deben identificar por separado: la emisión del recibo de sueldo electrónico y el pago de las obligaciones de seguridad social y ART. El formulario F.102/RT no reemplaza el procedimiento indicado para generar el recibo desde el servicio con Clave Fiscal.
En las respuestas sobre emisión e impresión, publicadas el 11 de junio de 2026, el organismo señala que el empleador debe ingresar al Registro Especial del Personal de Casas Particulares y confeccionar allí el comprobante. La consulta del 8 de septiembre de 2026 agrega que el F.102/RT sólo debe emitirse si se opta por pagar manualmente los aportes, contribuciones y ART en las entidades habilitadas.
Para generar el recibo, corresponde seleccionar la ficha de la persona trabajadora y acceder a la opción Generar recibo de sueldo. El sistema muestra su identificación y los datos generales de la relación laboral y del período a pagar. El empleador debe completar el período a liquidar, la modalidad de liquidación, la remuneración y los demás conceptos que integran el importe a abonar, y luego confirmar la operación.
ARCA explica que la identificación mediante Clave Fiscal satisface el requisito de autenticidad del comprobante. Por ese motivo, no es necesario incorporar la firma del empleador en el recibo electrónico. La aclaración se refiere a la autenticación del documento generado por el servicio y debe distinguirse de la firma que corresponde solicitar al trabajador cuando se entrega el recibo impreso.
La impresión es obligatoria en dos situaciones: cuando el salario se abona en efectivo o cuando el trabajador la requiere. En cualquiera de esos casos, deben prepararse dos ejemplares: el original se entrega al trabajador y el empleador conserva el duplicado, que debe llevar la firma de quien percibe la remuneración.
Así, la modalidad electrónica no elimina la obligación de entregar un ejemplar en papel cuando se configura alguno de esos supuestos. La solicitud del trabajador es una causa independiente de la forma de pago: no queda limitada a los salarios abonados en efectivo.
Las respuestas sobre el recibo remiten al artículo 14 de la Resolución General AFIP 3693/2014. El ABC también indica que el documento contiene los datos laborales exigidos por el artículo 21 de la Ley 26.844, para identificar los conceptos liquidados y permitir el acceso a la información sobre la remuneración.
En cuanto al F.102/RT, la aclaración es específica: subsiste como instrumento para quienes eligen el pago manual de aportes, contribuciones y ART. No corresponde presentar esa respuesta como una eliminación de esas obligaciones ni como una sustitución del recibo electrónico por el formulario.
La información desarrolla las pautas ya difundidas sobre el recibo electrónico obligatorio de casas particulares. Las tres consultas que se reproducen a continuación permiten distinguir la emisión, la entrega del comprobante y el medio elegido para cancelar las cargas del régimen.
Preguntas y respuestas del ABC de ARCA
A continuación se transcriben las preguntas y respuestas publicadas por ARCA, con sus identificadores y fechas. Se conserva su redacción; se adapta únicamente la presentación y los enlaces internos.
¿Cómo se emite el recibo de sueldo?
ABC ARCA · ID 26146167 · Publicación de la respuesta: 11/06/2026
Los empleadores deben emitir el recibo de sueldo en forma electrónica, a través del servicio “Registro Especial del Personal de Casas Particulares”, ingresando con Clave Fiscal.
La validación de identidad efectuada mediante dicho acceso constituye el requisito de autenticidad del recibo, sin necesidad de incorporar la firma del empleador en el documento.
Para su emisión, el empleador debe seleccionar la ficha del trabajador que corresponda e ingresar a la opción “Generar recibo de sueldo”. Allí se visualizará la identificación del trabajador y los datos generales de la relación laboral y del período a pagar. Se debe informar en este último apartado el período a liquidar, la modalidad de liquidación, la remuneración y demás conceptos que correspondan para la determinación del importe a abonar y confirmar la operación a través del botón “Generar recibo sueldo”.
El recibo electrónico así emitido contiene los datos exigidos por la normativa laboral vigente, conforme lo dispuesto en el artículo 21 de la Ley del Régimen Especial de Contrato de Trabajo para el Personal de Casas Particulares Nº 26.844, garantizando tanto al empleador como al trabajador la correcta identificación de los conceptos liquidados y el acceso a la información relativa a la remuneración.
¿En qué casos se debe imprimir el recibo electrónico de sueldo?
ABC ARCA · ID 26146168 · Publicación de la respuesta: 11/06/2026
El recibo debe imprimirse en los siguientes supuestos:
-
Cuando el sueldo se pague en efectivo
-
Cuando el trabajador así lo requiera
En tales casos, se debe imprimir por duplicado, entregándose el original al trabajador y conservando el empleador el duplicado, el cual deberá ser firmado por el trabajador.
¿Es necesario continuar emitiendo el formulario F.102?
ABC ARCA · ID 26146255 · Publicación de la respuesta: 08/09/2026
El formulario F. 102/RT solo se debe emitir en caso de escoger pagar los aportes, contribuciones y ART de forma manual, a través de las entidades habilitadas.
Fuente: ARCA, ABC – Consultas frecuentes, sección Modernización Laboral.