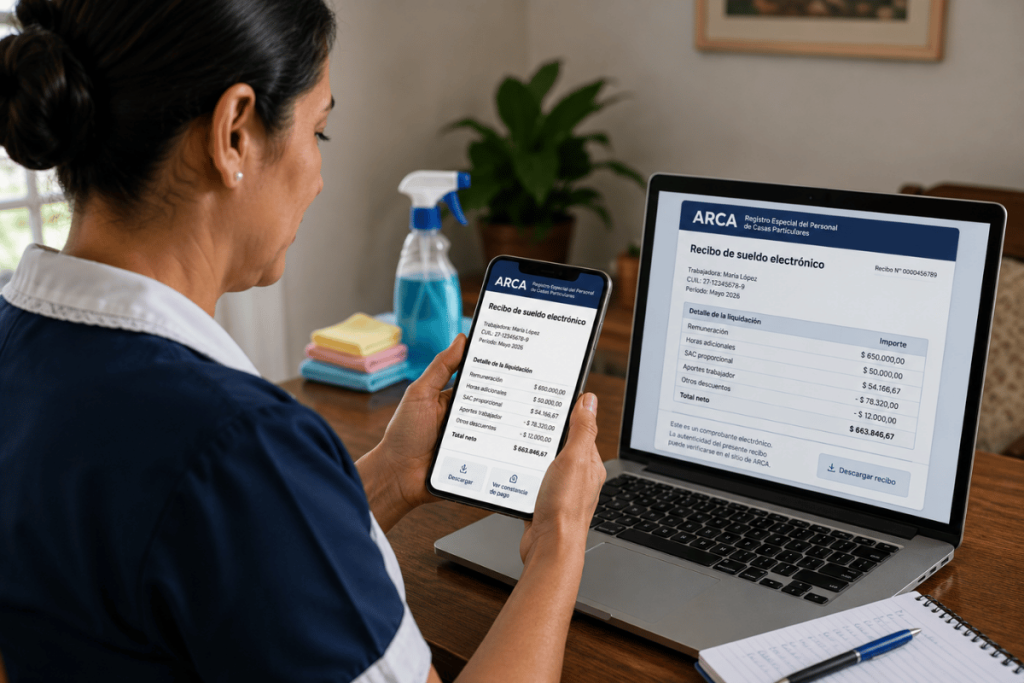
ARCA incorporó el Recibo Asistido al servicio “Personal de Casas Particulares”, una funcionalidad que pondrá a disposición de los empleadores el cálculo automático de determinados conceptos del sueldo. La medida fue establecida por la Resolución General (ARCA) 5912/2026, publicada el 14 de octubre, y entra en vigencia el 15 de octubre de 2026.
La herramienta utilizará la información registrada en las bases del organismo, los datos que complete el empleador y la normativa aplicable a cada relación laboral. El cambio apunta a facilitar la confección del recibo, pero no traslada al sistema la responsabilidad por la liquidación: el empleador deberá revisar los importes, corregirlos cuando corresponda e informar todos los conceptos que integran el salario.
No se trata del comienzo de la obligación de emitir el recibo electrónico. Esa exigencia ya había sido reglamentada mediante la RG 5850/2026, a partir de la reforma de la Ley de Casas Particulares. La nueva resolución agrega asistencia para los cálculos y reemplaza las pautas operativas de emisión.
Cómo se confeccionará el recibo asistido
El empleador deberá ingresar con Clave Fiscal de nivel 2 o superior, seleccionar al trabajador y acceder a “Generar recibo de sueldo”. Allí se mostrarán la identificación del personal y los datos generales de la relación laboral. Para preparar la liquidación deberá informar el período, la modalidad, la remuneración y las horas trabajadas.
Sobre esa base, el sistema exhibirá los cálculos de los conceptos que incluya la asistencia. El empleador podrá aceptar el importe o rechazarlo. En este último caso se habilitará su edición para ingresar el valor correspondiente. También podrá incorporar conceptos desde el menú “Adicionales y Descuentos” y, una vez completada la liquidación, confirmar la generación del recibo.
La resolución no enumera cuáles serán todos los conceptos calculados automáticamente: remite al micrositio de Casas Particulares para consultar el detalle y su mecanismo de determinación. Por eso, la existencia de un importe sugerido no reemplaza el control de que la liquidación incluya lo que corresponde pagar en cada caso.
El acceso mediante Clave Fiscal será suficiente para validar la identidad del empleador, sin exigir otra modalidad de firma en el documento electrónico. Sin embargo, si el pago se realiza en efectivo o el trabajador lo solicita, el recibo deberá imprimirse por duplicado. El original se entregará al trabajador y el empleador conservará el duplicado firmado por aquel en conformidad con el pago recibido.
El trabajador podrá consultar sus recibos en “Detalle del Trabajo”, opción “Recibos de Sueldo”, y las constancias de aportes y contribuciones en “Ver Aportes”, opción “Constancia de pago”. Estas reglas se relacionan con las aclaraciones de ARCA sobre el recibo electrónico y su impresión publicadas en SIAP.
Qué cambia en obra social y en la deducción de Ganancias
La RG también reemplaza las disposiciones sobre aportes voluntarios de los trabajadores activos. Para completar el acceso del titular al Programa Médico Obligatorio, prevé ingresar la diferencia entre el aporte correspondiente a dieciséis o más horas semanales y el aporte obligatorio abonado por el empleador o por los distintos empleadores, cuando exista más de uno.
Por cada integrante del grupo familiar primario se contempla una suma adicional equivalente al aporte correspondiente a dieciséis o más horas semanales. El 15% de los importes indicados se destinará al Fondo Solidario de Redistribución y se deberá respetar el mínimo de cotización previsto por la normativa de salud, con más el aporte a ese fondo. Los pagos voluntarios se efectuarán mediante el F. 575/RT.
La norma no fija una suma nominal única en pesos para esos aportes: utiliza como referencia los importes publicados para el régimen. Además, ajusta el artículo referido a su actualización, que pasa a mencionar únicamente los montos del artículo 2 de la RG 3693/2014.
En Ganancias, se actualiza el requisito relativo al recibo para la deducción por personal de casas particulares: el empleador deberá haber confeccionado el recibo electrónico mediante el servicio habilitado, con validación de su identidad por Clave Fiscal. Este cambio no elimina los restantes requisitos del régimen ni crea por sí mismo una nueva deducción.